
Marktübersicht:
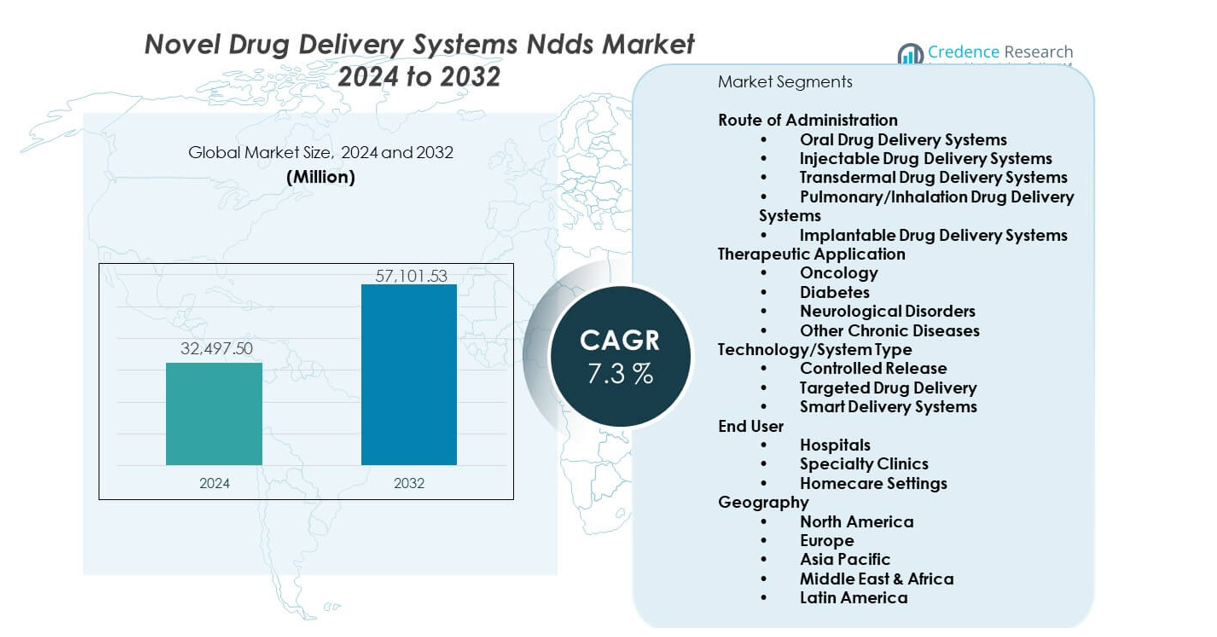
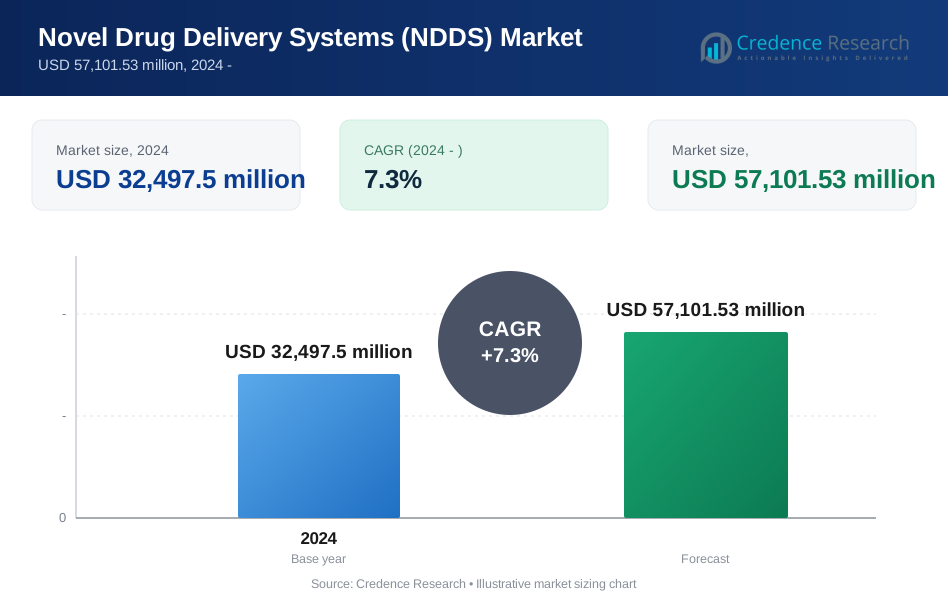
Die Novel Drug Delivery Systems (NDDS) sollen von 32.497,5 Millionen USD im Jahr 2024 auf geschätzte 57.101,53 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der Novel Drug Delivery Systems (NDDS) 2024 | 32.497,5 Millionen USD |
| Novel Drug Delivery Systems (NDDS) Markt, CAGR | 7,3% |
| Marktgröße der Novel Drug Delivery Systems (NDDS) 2032 | 57.101,53 Millionen USD |
Die Nachfrage wächst aufgrund des steigenden Interesses an kontrollierten Freisetzungsformulierungen, die therapeutische Ergebnisse verbessern. Arzneimittelhersteller investieren in nano- und polymerbasierte Träger, um die Lieferung komplexer Moleküle zu ermöglichen. Die Expansion von Biologika fördert die breitere Nutzung intelligenter Lieferplattformen, die präzise Dosierungen unterstützen. Forschungsgruppen erkunden inhalierbare, transdermale und implantierbare Systeme, um die Dosierungshäufigkeit zu reduzieren. Die Patientenpräferenz verschiebt sich hin zu weniger invasiven Optionen, was die schnelle Entwicklung unterstützt. Pharmaunternehmen nutzen fortschrittliche Technologien, um Produktlebenszyklen zu verlängern. Diese Faktoren sorgen für einen konstanten Schwung in globalen Pipelines.
Nordamerika führt den Markt aufgrund starker F&E-Aktivitäten, hoher Akzeptanz fortschrittlicher Therapien und eines ausgereiften regulatorischen Umfelds an. Europa folgt mit anhaltenden Investitionen in innovative Liefermodelle und breiter Nutzung von Biologika. Der asiatisch-pazifische Raum entwickelt sich als Region mit hohem Wachstum, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, steigende Raten chronischer Krankheiten und wachsender Biotech-Produktion. Länder wie China, Indien und Südkorea ziehen bedeutende klinische und kommerzielle Aktivitäten an. Lateinamerika und der Nahe Osten entwickeln sich allmählich, da die Akzeptanz in den Gesundheitssystemen zunimmt.
Markteinblicke:
- Der Markt wächst von 32.497,5 Millionen USD im Jahr 2024 auf 57.101,53 Millionen USD bis 2032, mit einer CAGR von 7,3%.
- Nordamerika 40%, Europa 28% und der asiatisch-pazifische Raum 22% führen aufgrund starker F&E und hoher Akzeptanz.
- Der asiatisch-pazifische Raum, der 22% hält, ist die am schnellsten wachsende Region, angetrieben durch steigende Investitionen im Gesundheitswesen.
- Injektionssysteme halten etwa 38% Marktanteil aufgrund der Nachfrage nach Biologika in wichtigen Therapien.
- Onkologieanwendungen halten fast 32% Marktanteil, unterstützt durch die hohe Nutzung präziser Liefersysteme.
Markttreiber:
Wachsender Trend zu zielgerichteten und kontrollierten Freisetzungstherapeutika
Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) gewinnt an Dynamik durch die starke Nachfrage nach zielgerichteten Therapien, die klinische Ergebnisse verbessern. Gesundheitsdienstleister suchen nach Plattformen, die Medikamente präzise an erkranktes Gewebe liefern. Pharmaunternehmen investieren mehr in Formate mit kontrollierter Freisetzung, um die Patientenadhärenz zu verbessern. Diese Systeme unterstützen längere Dosierungsintervalle, die für Patienten mit chronischen Erkrankungen attraktiv sind. Die Expansion von Biologika schafft einen höheren Bedarf an stabilen und präzisen Abgabesystemen. Forschungsteams verfeinern Abgabefahrzeuge, um die Bioverfügbarkeit zu erhöhen. Entwickler legen Wert auf patientenfreundliche Designs, um die Compliance zu unterstützen. Der Markt stärkt sich, da Innovatoren die Toxizität reduzieren und Sicherheitsprofile verbessern.
- Zum Beispiel erhielt Johnson & Johnson 2025 die FDA-Zulassung für IMAAVY (Nipocalimab), das den neonatalen Fc-Rezeptor blockiert, um zirkulierende IgG-Antikörper zu reduzieren, und überlegene Krankheitskontrolle über 24 Wochen mit intravenöser Infusion alle zwei Wochen demonstriert. Pharmaunternehmen investieren mehr in Formate mit kontrollierter Freisetzung, um die Patientenadhärenz zu verbessern.
Aufstieg von Biologika und Entwicklung komplexer Moleküle treiben Plattforminnovationen voran
Das Wachstum von Biologika drängt Unternehmen dazu, fortschrittliche Abgabedesigns zu übernehmen, die empfindliche Moleküle handhaben. Entwickler arbeiten an Systemen, die aktive Inhaltsstoffe vor Abbau schützen. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) profitiert von diesem Trend zu komplexen Therapeutika. Unternehmen erforschen nano-basierte Träger, um die Arzneimittelaufnahme zu erhöhen. Forschungsgruppen entwerfen transdermale Filme, die gastrointestinale Barrieren umgehen. Injektionsdepots finden breitere Anwendung, um die Freisetzungskonsistenz zu verbessern. Die hohe weltweite Nachfrage nach präzisen Therapien unterstützt die intensive Entwicklung. Der Trend beschleunigt sich, da Gesundheitsdienstleister auf maßgeschneiderte Pflege umstellen.
- Zum Beispiel brachte Bayer's BlueRock Therapeutics 2025 Bemdaneprocel, eine stammzellbasierte Parkinson-Therapie, in Phase-III-Studien voran, wobei die experimentelle Therapie die FDA-Regenerative Medicine Advanced Therapy (RMAT)-Bezeichnung für die chirurgische Implantation von dopaminproduzierenden Nervenzellvorläufern erhielt.
Zunehmende Präferenz für nicht-invasive und patientenfreundliche Abgabeansätze
Nicht-invasive Formate finden starke Akzeptanz bei Patientengruppen, die Komfort und Bequemlichkeit suchen. Transdermale Pflaster reduzieren die Notwendigkeit häufiger Krankenhausbesuche. Inhalierbare Systeme unterstützen den schnellen Wirkungseintritt und reduzieren Unbehagen. Pharmaunternehmen entwerfen orale Dünnfilme für eine einfachere Einnahme. Intelligente Abgabegeräte verbessern die Dosierungsgenauigkeit bei chronischen Erkrankungen. Verbraucher bevorzugen Lösungen, die sich ohne Unterbrechungen in den Alltag integrieren lassen. Entwickler führen tragbare Geräte ein, um eine kontinuierliche Medikamentenfreisetzung zu ermöglichen. Der Wandel stärkt den Markt, da Anbieter patientenzentrierte Behandlungsmodelle priorisieren.
Erweiterung der klinischen Anwendungen bei chronischen und lebensstilbedingten Krankheiten
Chronische Krankheiten stimulieren die anhaltende Nachfrage nach fortschrittlichen Abgabetechnologien. Gesundheitssysteme integrieren langwirksame Formulierungen, um konsistente Patientenergebnisse zu unterstützen. Onkologieanwendungen drängen Unternehmen dazu, genauere Träger für toxische Medikamente zu entwickeln. Die Diabetes-Therapie integriert neuere Abgabesysteme, die die tägliche Dosierung reduzieren. Die Atemwegserkrankungsversorgung verwendet inhalierbare Träger, die die Behandlungseffektivität verbessern. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) expandiert mit breiterer klinischer Akzeptanz. Anbieter übernehmen implantierbare Systeme für die langfristige Freisetzung. Die Nachfrage steigt, da die globalen Raten chronischer Krankheiten zunehmen.
Markttrends:
Fortschritte in der Nanotechnologie treiben die Expansion der präzisen und ultra-gezielten Lieferung voran
Die Einführung der Nanotechnologie wächst schnell in den Entwicklungspipelines. Forscher verwenden Nanopartikel, um Medikamente direkt an Krankheitsstellen zu liefern. Dieser Ansatz reduziert die systemische Exposition und verbessert die therapeutische Effizienz. Unternehmen optimieren Nanoformulierungen, um fragile Inhaltsstoffe zu stabilisieren. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) profitiert von diesen Fortschritten. Entwickler experimentieren mit Lipid-Nanopartikeln für die genetische Medizin. Polymerbasierte Nanoträger verbessern die Langzeitfreigabekontrolle. Präzisionslieferung gewinnt an Bedeutung in der Onkologie und der Versorgung seltener Krankheiten. Unternehmen erhöhen Investitionen, um nano-unterstützte Produktportfolios auszubauen.
- Zum Beispiel stiegen die Ansprechraten auf genombasierte Therapien von 2,73% im Jahr 2006 auf 7,04% im Jahr 2020, wobei die Eignung im gleichen Zeitraum von 5,13% auf 13,60% anstieg, über 18 Krebsarten und 36 genomische Indikationen hinweg. Unternehmen erhöhen Investitionen, um nano-unterstützte Produktportfolios auszubauen.
Wachstum von intelligenten, vernetzten und sensorunterstützten Arzneimittelabgabegeräten
Intelligente Geräte verändern die Lieferlandschaft durch integrierte Sensoren und Feedbacksysteme. Tragbare Injektoren ermöglichen automatische Dosisanpassungen. Vernetzte Inhalatoren verfolgen Nutzungsmuster für die klinische Überwachung. Digitale Plattformen sammeln Adhärenzdaten für die Behandlungsplanung. Unternehmen entwerfen intelligente Depots, die Freisetzungsniveaus basierend auf Echtzeit-Signalen anpassen. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) profitiert von dieser digitalen Transformation. Die Patientenbindung verbessert sich durch app-verbundene Liefersysteme. Anbieter übernehmen Fernüberwachung zur Verwaltung chronischer Erkrankungen. Der Trend fördert personalisierte Pflegemodelle weltweit.
- Zum Beispiel gewannen Merck (Merck KGaA) und Flex im Oktober 2025 den PDA Drug Delivery Innovation Award 2025 für ihr verbundenes Autoinjektorsystem, das ein intelligentes Injektionsgerät, cloudbasierte Daten, eine Patienten-App und ein Dashboard für medizinisches Fachpersonal integriert. Der Trend fördert personalisierte Pflegemodelle weltweit.
Zunehmende Akzeptanz von langwirksamen und verzögert freisetzenden Abgabesystemen in verschiedenen Therapiegebieten
Langwirksame Formulierungen ziehen aufgrund ihrer Bequemlichkeit und therapeutischen Konsistenz großes Interesse auf sich. Entwickler verfeinern Depotinjektionen, die die Freisetzung über Monate aufrechterhalten. Verzögert freisetzende orale Designs unterstützen eine verbesserte Medikamentenadhärenz. Transdermale Systeme entwickeln sich weiter, um mehrtägige Lieferdauern zu bieten. Gesundheitsteams bevorzugen diese Plattformen für chronische Behandlungen. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) expandiert durch deren breite Nutzung. Arzneimittelhersteller verlassen sich auf verzögert freisetzende Formate, um Produktlebenszyklen zu stärken. Patienten profitieren von einer reduzierten Dosierungsfrequenz. Der Trend setzt sich fort, da die Forschung sich auf Haltbarkeit und Stabilität konzentriert.
Expansion von Gen-, RNA- und zellbasierten Therapien schafft neue Nachfrage nach Abgabesystemen
Fortschrittliche therapeutische Modalitäten erhöhen die Nachfrage nach spezialisierten Trägern. Gentherapien erfordern Systeme, die genetisches Material während des Transports schützen. RNA-Therapeutika verlassen sich auf Transportmittel, die die zelluläre Aufnahme verbessern. Zellbasierte Therapien benötigen kontrollierte Mikroumgebungen für die Verabreichung. Entwickler investieren in Träger der nächsten Generation für präzise Platzierung. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) stimmt mit diesen therapeutischen Fortschritten überein. Forscher konzentrieren sich auf lipidbasierte Plattformen für die RNA-Abgabe. Unternehmen experimentieren mit viralen und nicht-viralen Vektoren. Das Wachstum beschleunigt sich, da fortschrittliche Therapien größere Märkte betreten.
Analyse der Marktchancen:
Technische, regulatorische und herstellungstechnische Komplexitäten verlangsamen die großflächige Einführung
Der Sektor steht vor technischen Hürden, die die Entwicklungszeitpläne verkomplizieren. Viele Lieferformate erfordern empfindliche Materialien, die eine strenge Handhabung verlangen. Hersteller kämpfen mit der Skalierung aufgrund von Präzisionsanforderungen. Regulierungsbehörden wenden strengere Prüfungen an, um die Patientensicherheit zu gewährleisten. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) muss komplexe Zulassungspfade navigieren. Unternehmen balancieren Innovation mit langen Validierungszyklen. Entwickler investieren mehr Ressourcen, um den Compliance-Anforderungen gerecht zu werden. Diese Herausforderungen verlangsamen den Eintritt neuer Systeme in globale Märkte. Unternehmen verfeinern weiterhin Prozesse, um Risiken zu reduzieren und die Zuverlässigkeit zu verbessern.
Hohe Entwicklungskosten, begrenztes Patientenbewusstsein und Erstattungsbarrieren
Hohe Entwicklungsausgaben schränken die Teilnahme kleinerer Unternehmen ein. Abgabesysteme erfordern oft spezialisierte Materialien und fortschrittliche Ausrüstung. Gesundheitsdienstleister stehen unter Kostendruck, der die Einführung von Premium-Formaten einschränkt. Patienten sind sich möglicherweise der fortschrittlichen Abgabeoptionen nicht bewusst. Kostenträger widerstehen der Erstattung neuerer Plattformen ohne starke klinische Evidenz. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) wird von diesen finanziellen Hürden beeinflusst. Unternehmen reagieren, indem sie stärkere reale Daten aufbauen, um die Abdeckung zu unterstützen. Langfristiger Erfolg hängt von besserer Bildung, Preisstrategien und Erstattungszulassungen ab.
Marktchancen:
Expansion in personalisierte Medizin, seltene Krankheitsversorgung und präzise therapeutische Plattformen
Personalisierte Behandlungsmodelle schaffen eine starke Nachfrage nach fortschrittlichen Abgabesystemen. Entwickler bauen Träger, die den individuellen Patientenbedürfnissen entsprechen. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) profitiert, wenn sich die Präzisionspflege ausweitet. Therapien für seltene Krankheiten erfordern zielgerichtete Abgabedesigns für optimale Wirkung. Arzneimittelhersteller erforschen Mikrodosierungssysteme, die die Sicherheit verbessern. Anbieter übernehmen Lösungen, die komplexe molekulare Strukturen unterstützen. Das Wachstum wird durch die Nachfrage nach patientenspezifischen Therapien gestärkt. Breite Innovation fördert tiefere Pipeline-Investitionen.
Starkes Potenzial in aufstrebenden Märkten, häuslicher Pflege und nicht-invasiven Abgabemodalitäten
Aufstrebende Volkswirtschaften übernehmen fortschrittliche Abgabetechnologien schneller. Gesundheitssysteme verbessern die Infrastruktur, um Innovationen zu unterstützen. Die Einführung der häuslichen Pflege steigt mit der Nachfrage nach selbst verabreichten Behandlungen. Nicht-invasive Lösungen sprechen breitere Patientensegmente an. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) gewinnt durch zugängliche Formate an Fahrt. Pharmaunternehmen expandieren in Regionen mit steigenden chronischen Krankheitsraten. Tragbare und tragbare Systeme entsprechen den Bedürfnissen der modernen Pflege. Langfristige Chancen erweitern sich mit breiterer globaler Teilnahme.
Analyse der Marktsegmentierung:
Verabreichungsweg
Orale Arzneimittelabgabesysteme behalten aufgrund von Bequemlichkeit und Kompatibilität mit mehreren Therapien eine hohe Akzeptanz. Injektionssysteme expandieren mit dem Aufstieg von Biologika und langwirksamen Formulierungen. Transdermale Systeme sprechen Patienten an, die nicht-invasive und gleichmäßige Freisetzungsoptionen suchen. Pulmonale und Inhalationssysteme unterstützen sowohl respiratorische als auch systemische Behandlungen. Implantierbare Plattformen gewinnen Interesse für die kontinuierliche Freisetzung in der chronischen Krankheitsversorgung. Jeder Verabreichungsweg stärkt die Leistung in therapeutischen Bereichen. Innovation verbessert die Dosierungsgenauigkeit und das Patientenerlebnis. Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) profitiert von breiter Akzeptanz.
- Zum Beispiel vermeidet die transdermale Arzneimittelabgabe den First-Pass-Metabolismus und verbessert die Bioverfügbarkeit, wobei die Iontophorese erfolgreich biologisch aktiven menschlichen basischen Fibroblasten-Wachstumsfaktor (17,4 kDa) in therapeutisch relevanten Mengen liefert. Pulmonale und Inhalationssysteme unterstützen sowohl respiratorische als auch systemische Behandlungen. Implantierbare Plattformen gewinnen an Interesse für die nachhaltige Freisetzung in der chronischen Krankheitsversorgung.
Therapeutische Anwendung
Die Onkologie treibt die starke Nachfrage nach zielgerichteten und präzisionsbasierten Abgabesystemen an. Die Diabetesbehandlung nutzt Formate mit verlängerter Freisetzung und geräteunterstützte Formate, die eine gleichmäßige Dosierung unterstützen. Neurologische Störungen erfordern Abgabeplattformen, die die Penetration und Bioverfügbarkeit verbessern. Andere chronische Krankheiten verlassen sich auf Systeme, die die Konsistenz verbessern und die Behandlungsbelastung reduzieren. Jeder Bereich drängt Entwickler dazu, die Effizienz der Abgabe zu verfeinern. Anbieter übernehmen fortschrittliche Systeme zur Unterstützung langfristiger Pflegepläne. Die Akzeptanz wächst mit besseren klinischen Ergebnissen. Vielfältige Anwendungen erweitern die Markttiefe in globalen Gesundheitsumgebungen.
- Zum Beispiel kündigte Roche im April 2025 eine Investition von 50 Milliarden Dollar über fünf Jahre für sein US-amerikanisches Pharma- und Diagnostikgeschäft an, die sowohl Forschung und Entwicklung (F&E) als auch Produktionsstätten für Medikamente der nächsten Generation, Gentherapie und Gewichtsverlustbehandlungen umfasst. In der Zwischenzeit schloss Sanofi im Juli 2025 die Übernahme von Blueprint Medicines für 9,1 Milliarden Dollar ab und fügte Ayvakit mit Nettoumsätzen von 479 Millionen Dollar im Jahr 2024 und potenziellen globalen Umsätzen von 2 Milliarden Dollar bis 2030 hinzu.
Technologie/Systemtyp
Kontrollierte Freisetzungssysteme unterstützen eine stabile Dosierung und reduzieren Schwankungen in der therapeutischen Exposition. Zielgerichtete Arzneimittelabgabeplattformen ermöglichen eine genauere Platzierung der Wirkstoffe. Intelligente Abgabesysteme integrieren Sensoren und digitale Unterstützung für eine verbesserte Adhärenz. Entwickler verfeinern die Materialwissenschaft, um die Leistung zu verbessern. Gesundheitsdienstleister verlassen sich auf diese Systeme für komplexe therapeutische Bedürfnisse. Forschungsaktivitäten beschleunigen Designverbesserungen. Die Akzeptanz steigt, da die Technologie die Dosierungshäufigkeit reduziert. Diese Fortschritte stärken die Gesamtzuverlässigkeit in der Behandlungsabgabe.
Endbenutzer
Krankenhäuser bleiben führende Anwender aufgrund komplexer Behandlungsanforderungen und fortgeschrittener therapeutischer Bedürfnisse. Fachkliniken integrieren zielgerichtete und präzise Abgabesysteme für fokussierte Pflegepfade. Heimpflegeumgebungen erweitern sich mit steigender Nachfrage nach benutzerfreundlichen und selbstverwalteten Formaten. Gerätebasierte Systeme unterstützen das Fernbehandlungsmanagement. Anbieter wählen Systeme, die die Stabilität und Benutzerfreundlichkeit verbessern. Die Nachfrage steigt mit der Prävalenz chronischer Krankheiten. Innovation unterstützt die breitere Nutzung in allen Pflegeumgebungen. Jedes Endbenutzersegment verbessert die Gesamtmarktdurchdringung.
Segmentierung:
Verabreichungsweg
- Orale Arzneimittelabgabesysteme
- Injektionsarzneimittelabgabesysteme
- Transdermale Arzneimittelabgabesysteme
- Pulmonale/Inhalationsarzneimittelabgabesysteme
- Implantierbare Arzneimittelabgabesysteme
Therapeutische Anwendung
- Onkologie
- Diabetes
- Neurologische Störungen
- Andere chronische Krankheiten
Technologie/Systemtyp
- Kontrollierte Freisetzung
- Zielgerichtete Arzneimittelabgabe
- Intelligente Abgabesysteme
Endbenutzer
- Krankenhäuser
- Fachkliniken
- Heimpflegeumgebungen
Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für neuartige Arzneimittelabgabesysteme (NDDS) und macht etwa 40% des weltweiten Umsatzes aus. Starke F&E-Investitionen und die frühe Einführung von Biologika treiben die konstante Nachfrage an. Die Region profitiert von fortschrittlichen Gesundheitssystemen, die Premium-Abgabetechnologien unterstützen. Pharmaunternehmen erweitern gezielte und kontrollierte Freisetzungsplattformen, um die Behandlungsergebnisse zu verbessern. Der Markt gewinnt Unterstützung durch die hohe Akzeptanz von intelligenten und vernetzten Abgabegeräten. Er wächst durch kontinuierliche Produktinnovationen und regulatorische Klarheit. Gesundheitsdienstleister in den Vereinigten Staaten und Kanada führen die weltweite Nutzung in mehreren therapeutischen Bereichen an.
Europa
Europa stellt den zweitgrößten regionalen Anteil dar und trägt etwa 28% zum Markt für neuartige Arzneimittelabgabesysteme (NDDS) bei. Die Region profitiert von starken regulatorischen Standards und breiter klinischer Akzeptanz fortschrittlicher Abgabeformate. Die Biotech-Expansion in Deutschland, Frankreich und dem Vereinigten Königreich unterstützt die stetige Einführung. Krankenhäuser integrieren langwirkende und gezielte Systeme, um die Behandlungsgenauigkeit zu verbessern. Der Markt wächst durch den erweiterten Einsatz von nicht-invasiven und kontrollierten Freisetzungstherapien. Er stärkt sich durch kollaborative Forschung, die von akademischen und industriellen Partnerschaften unterstützt wird. Steigende Fälle von chronischen Krankheiten erhöhen die Nachfrage in den wichtigsten EU-Ländern weiter.
Asien-Pazifik
Asien-Pazifik hält fast 22% Anteil und ist die am schnellsten wachsende Region im Markt für neuartige Arzneimittelabgabesysteme (NDDS). Steigende Gesundheitsausgaben unterstützen die höhere Akzeptanz innovativer Abgabesysteme. Starke Fertigungskapazitäten in China, Indien und Südkorea schaffen wettbewerbsfähige Produktionsvorteile. Gesundheitsdienstleister verlagern sich auf gezielte Plattformen, um die Belastung durch chronische Krankheiten zu bewältigen. Wachsende Bekanntheit von langwirkenden und patientenfreundlichen Systemen erweitert die Nutzung in städtischen Zentren. Es gewinnt starken Schwung durch Technologietransfer und zunehmende Akzeptanz von Biologika. Erweiterte klinische Studien tragen zur breiteren Systemintegration in den wichtigsten Märkten bei.
Analyse der Hauptakteure:
- Johnson & Johnson
- Novartis AG
- Pfizer Inc
- GlaxoSmithKline plc (GSK)
- Merck & Co Inc
- Roche Holding AG
- Sanofi
- AstraZeneca plc
- Bayer AG
- Abbott Laboratories
Wettbewerbsanalyse:
Der Markt für neuartige Arzneimittelabgabesysteme (NDDS) zeigt einen starken Wettbewerb unter den globalen Pharmaführern. Unternehmen konzentrieren sich auf Präzisionssysteme, nicht-invasive Formate und fortschrittliche biologische Abgabe. Firmen investieren in sensorbasierte Plattformen, um die Adhärenz zu verbessern und Dosierungsprobleme zu reduzieren. Dies treibt Entwickler dazu, Materialien und Gerätekonstruktionen zu verbessern. Wichtige Akteure erwerben kleine Innovatoren, um den Zugang zu Technologien zu erweitern. Viele Marken bringen kontrollierte Freisetzungssysteme auf den Markt, um klinische Ergebnisse zu stärken. Die Landschaft begünstigt Unternehmen mit starken Pipelines und umfassender regulatorischer Erfahrung. Die Wettbewerbsintensität steigt, da die Nachfrage in Richtung maßgeschneiderter Abgabeformate verschiebt.
Neueste Entwicklungen:
- Im November 2025 verstärkte Johnson & Johnson seine Führungsposition in der Hämatologie durch die Vorstellung bahnbrechender Forschungsergebnisse auf der ASH 2025 Konferenz, mit mehr als 60 Abstracts, die Innovationen in der Arzneimittelverabreichung für Blutkrebserkrankungen hervorheben. Das Unternehmen betonte Fortschritte mit DARZALEX FASPRO®, das gemeinsam mit der ENHANZE®-Arzneimittelverabreichungstechnologie von Halozyme formuliert ist und eine subkutane Verabreichung mit verbessertem Patientenkomfort ermöglicht.
- Im Oktober 2025 gewannen Merck (in Europa als Merck KGaA bekannt) und Flex den renommierten 2025 PDA Drug Delivery Innovation Award für ihre Zusammenarbeit an einem vernetzten Autoinjektorsystem. Die preisgekrönte Lösung integriert ein intelligentes Injektionsgerät, ein cloudbasiertes Datensystem, eine Patienten-App und ein Überwachungs-Dashboard für medizinisches Fachpersonal. Das vernetzte Gerät unterstützt automatisierte Injektionen, Echtzeit-Datenaustausch, personalisierte Einstellungen und intuitive Schnittstellen, um die Therapietreue und die Patientenergebnisse im Management chronischer Krankheiten zu verbessern.
- Im September 2025 erzielte Pfizer eine bahnbrechende Vereinbarung mit der US-Regierung zur Senkung der Arzneimittelkosten für amerikanische Patienten, während gleichzeitig Sicherheit vor Zöllen gewährleistet und ein ausgewogenes globales Preisgefüge etabliert wird. Die Vereinbarung gewährt Pfizer eine dreijährige Schonfrist, in der Produkte, die unter Abschnitt 232 untersucht werden, nicht mit Zöllen belegt werden, vorausgesetzt, das Unternehmen investiert weiter in die US-Produktion.
- Im April 2025 erhielt Johnson & Johnson die FDA-Zulassung für IMAAVY™ (nipocalimab-aahu), einen neuartigen FcRn-Blocker-Monoklonalen Antikörper zur Behandlung der generalisierten Myasthenia gravis. Die Zulassung stellt einen bedeutenden Fortschritt in der Arzneimittelverabreichung für Autoimmunerkrankungen dar, da IMAAVY eine langanhaltende Krankheitskontrolle durch intravenöse Infusion alle zwei Wochen bietet. Die Therapie wirkt, indem sie den neonatalen Fc-Rezeptor blockiert, um zirkulierende IgG-Antikörper zu reduzieren, die die Krankheit verursachen, und zeigt eine überlegene Krankheitskontrolle über 24 Wochen im Vergleich zu Placebo plus Standardbehandlung.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Verabreichungsweg, therapeutischer Anwendung, Technologie/Systemtyp, Geografie und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach patientenfreundlichen Systemen steigt weltweit bei chronischen Therapien.
- Intelligente Geräte finden breitere Anwendung in Fern- und digitalen Pflegemodellen.
- Nano-basierte Träger erweitern sich in Onkologie- und seltenen Krankheits-Pipelines.
- Nicht-invasive Systeme wachsen mit höherem Komfort und Akzeptanz.
- Formate mit kontrollierter Freisetzung gewinnen in Langzeittherapien an Priorität.
- Das Wachstum von Biologika treibt neue präzisionsfokussierte Verabreichungsplattformen an.
- Schwellenmärkte übernehmen fortschrittliche Formate mit steigenden Gesundheitsausgaben.
- Tragbare Injektoren stärken häusliche Behandlungsmodelle.
- KI-gestützte Überwachung verbessert die Systemeffizienz und Benutzerkonformität.
- Globale Partnerschaften beschleunigen Innovationen in wertvollen Systemen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für neuartige Arzneimittelabgabesysteme (NDDS) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für neuartige Arzneimittelabgabesysteme (NDDS) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Welche Region treibt das Wachstum der Branche für neuartige Arzneimittelabgabesysteme voran?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für neuartige Arzneimittelabgabesysteme (NDDS) antreiben?
Was sind die wichtigsten Marktchancen der Branche für neuartige Arzneimittelabgabesysteme?
Wer sind die führenden Unternehmen im Markt für neuartige Arzneimittelabgabesysteme (NDDS)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 32,497.5 million → forecast year: USD 57,101.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Drivers
- 3.3 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Restraints & Challenges
- 3.4 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für neuartige Arzneimittelabgabesysteme (NDDS) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für neuartige Arzneimittelabgabesysteme (NDDS) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für neuartige Arzneimittelabgabesysteme (NDDS) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für neuartige Arzneimittelabgabesysteme (NDDS) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für neuartige Arzneimittelabgabesysteme (NDDS) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für neuartige Arzneimittelabgabesysteme (NDDS) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für neuartige Arzneimittelabgabesysteme (NDDS) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für neuartige Arzneimittelabgabesysteme (NDDS) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
