
Marktübersicht
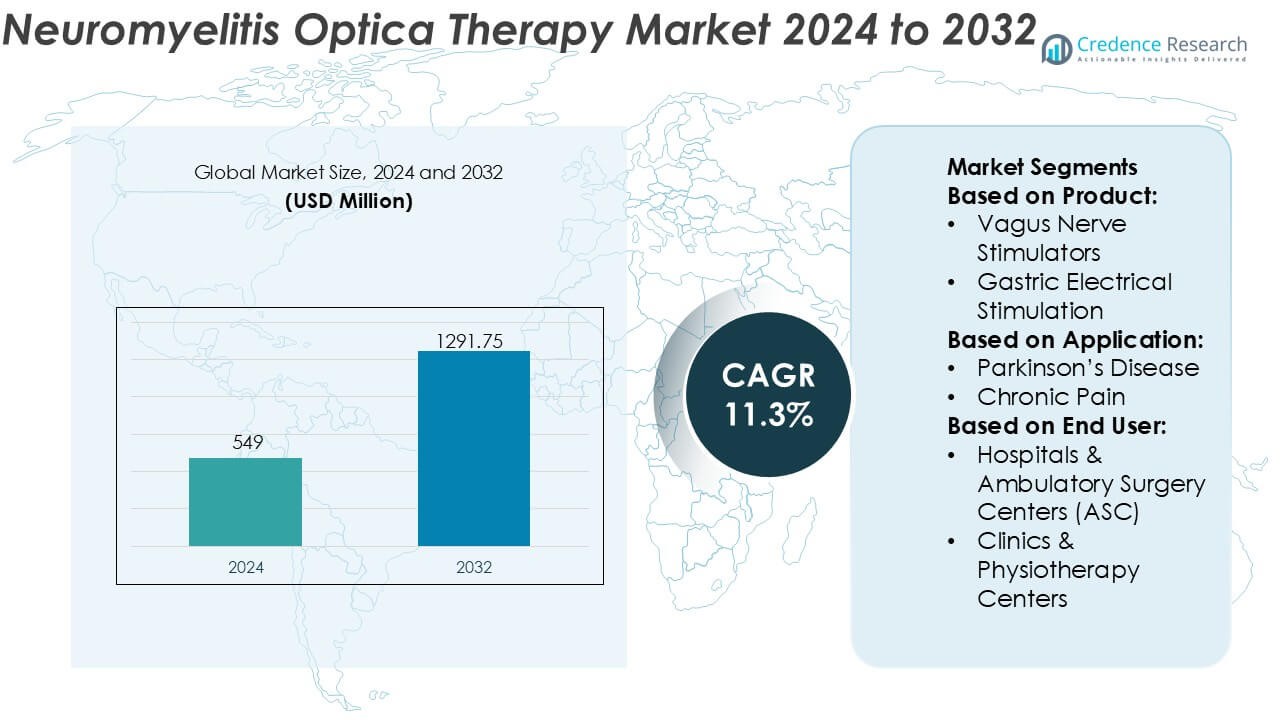
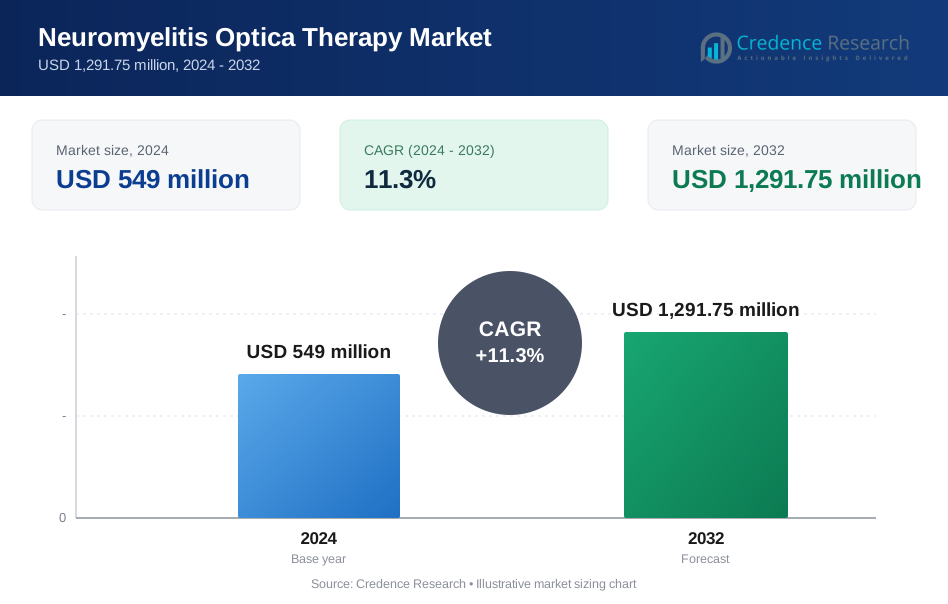
Der Markt für Neuromyelitis-Optica-Therapien wurde im Jahr 2024 mit 549 Millionen USD bewertet und soll bis 2032 voraussichtlich 1291,75 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 11,3% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Neuromyelitis-Optica-Therapien 2024 | 549 Millionen USD |
| Markt für Neuromyelitis-Optica-Therapien, CAGR | 11,3% |
| Marktgröße für Neuromyelitis-Optica-Therapien 2032 | 1291,75 Millionen USD |
Der Markt für Neuromyelitis-Optica-Therapien wird von einer konzentrierten Gruppe etablierter Pharmaunternehmen mit starker Expertise in seltenen Autoimmun- und neurologischen Erkrankungen angeführt. Diese Unternehmen konkurrieren durch differenzierte monoklonale Antikörper, robuste späte Entwicklungsphasen und kontinuierliche Investitionen in reale Evidenz, um langfristige Rückfallprävention und Behinderungsreduktion zu unterstützen. Strategische Prioritäten konzentrieren sich auf die Erweiterung zugelassener Indikationen, die Optimierung von Dosierungsregimen und die Stärkung des Marktzugangs durch Erstattungsrahmen für seltene Krankheiten. Regional dominiert Nordamerika den Markt mit einem genauen Anteil von 41%, unterstützt durch fortschrittliche diagnostische Fähigkeiten, frühzeitige Einführung zielgerichteter Biologika und günstige Erstattungsstrukturen. Starke Fachkenntnisse und frühe behördliche Zulassungen verstärken die Führungsposition der Region weiter.
Markteinblicke
- Der Markt für Neuromyelitis-Optica-Therapien wurde im Jahr 2024 mit 549 Millionen USD bewertet und soll bis 2032 voraussichtlich 1291,75 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 11,3%, angetrieben durch die zunehmende Akzeptanz krankheitsspezifischer biologischer Therapien.
- Starkes Marktwachstum wird durch steigende Diagnoseraten, breitere Verfügbarkeit von Aquaporin-4-Antikörpertests und klinische Präferenz für zielgerichtete monoklonale Antikörper unterstützt, die aufgrund überlegener Rückfallpräventionsergebnisse einen geschätzten Anteil von 68% ausmachen.
- Laufende Markttrends umfassen den frühzeitigen Einsatz von Biologika, längere Dosierungsintervalle und eine stärkere Abhängigkeit von realer Evidenz zur Unterstützung von Erstattungen und langfristiger Therapiefortsetzung.
- Die Wettbewerbslandschaft bleibt konzentriert, wobei führende Akteure sich auf die Erweiterung der Pipeline, das Lebenszyklusmanagement und globale behördliche Zulassungen konzentrieren, um die Positionierung in Behandlungsrahmen für seltene Krankheiten zu stärken.
- Regional führt Nordamerika mit einem genauen Anteil von 41%, unterstützt durch fortschrittliche neurologische Infrastruktur und Erstattungszugang, während der asiatisch-pazifische Raum durch zunehmendes Bewusstsein und Investitionen im Gesundheitswesen ein beschleunigtes Wachstum zeigt.
Marktsegmentierungsanalyse:
Nach Produkt
Das Produktsegment zeigt eine starke Akzeptanz von implantierbaren Neuromodulationssystemen, wobei Spinal Cord Stimulators als dominierendes Teilsegment hervortreten und etwa 34 % Marktanteil ausmachen. Ihre Führungsposition resultiert aus der nachgewiesenen Wirksamkeit bei der Behandlung von therapieresistenten neuropathischen Schmerzen, spinalen Entzündungssymptomen und autonomen Funktionsstörungen im Zusammenhang mit Neuromyelitis optica. Ständige Fortschritte bei Mehrkontakt-Elektroden, wiederaufladbaren implantierbaren Impulsgeneratoren und MRT-bedingten Designs erhöhen die klinische Flexibilität und Patientensicherheit. Vagusnerv-Stimulatoren und Tiefe Hirnstimulatoren folgen, angetrieben durch erweiterte neurologische Indikationen, während sakrale und gastrische elektrische Stimulation Nischenoptionen bleiben, die spezifische autonome Komplikationen adressieren.
- Zum Beispiel liefert Nevros HFX™-Plattform zur Rückenmarkstimulation eine Therapie mit einer festen Frequenz von 10.000 Hz und wird durch die SENZA randomisierte kontrollierte Studie unterstützt, die 198 Patienten mit chronischen Rücken- und Beinschmerzen einschloss, wobei über 24 Monate hinweg anhaltende Ergebnisse mit einem vollständig implantierbaren, wiederaufladbaren Impulsgenerator berichtet wurden, der für eine Batterielebensdauer von 10 Jahren ausgelegt ist.
Nach Anwendung
Nach Anwendung stellt Chronischer Schmerz das dominierende Teilsegment mit einem geschätzten Anteil von 29 % dar, unterstützt durch die hohe Prävalenz von schweren, behandlungsresistenten Schmerzen bei Patienten mit Neuromyelitis optica. Neuromodulation bietet eine nachhaltige Symptomkontrolle, wo pharmakologische Therapien nur begrenzte Wirksamkeit oder Verträglichkeit zeigen. Anwendungen bei Tremor und Epilepsie tragen stetig bei, aufgrund überlappender neuroinflammatorischer Wege und Komorbiditäten. Das Interesse an der Behandlung von Depressionen und Migräne steigt, da Kliniker ganzheitliche Ansätze zur Verbesserung der Lebensqualität übernehmen. Die breitere Anerkennung der Rolle der Neuromodulation bei der Behandlung sekundärer neurologischer Symptome erweitert weiterhin den Anwendungsbereich.
- Zum Beispiel liefert Abbotts Proclaim™ XR-Rückenmarkstimulation-System BurstDR™-Stimulation mit einer Pulsbreite von 1.000 Mikrosekunden und arbeitet mit einem wiederaufladungsfreien implantierbaren Impulsgenerator, der für eine Funktionsdauer von bis zu 10 Jahren ausgelegt ist und die Wartungsbelastung für den Patienten reduziert.
Nach Endnutzer
Unter den Endnutzern dominieren Krankenhäuser & Ambulante Chirurgiezentren (ASC) mit einem Marktanteil von rund 41 %, angetrieben durch ihre fortschrittliche chirurgische Infrastruktur, den Zugang zu multidisziplinären Neurologie-Teams und die Fähigkeit, komplexe Implantationsverfahren zu bewältigen. Hohe Verfahrensvolumina, Überwachungsmöglichkeiten nach der Implantation und die Ausrichtung auf Erstattungen stärken die Akzeptanz in Krankenhäusern weiter. Kliniken & Physiotherapiezentren zeigen ein wachsendes Engagement, insbesondere für die Geräteprogrammierung, Nachsorge und nicht-invasive Neuromodulationsunterstützung. Die Kategorie „andere“, einschließlich spezialisierter Neurologie-Institute, trägt bescheiden bei, profitiert jedoch von zunehmenden Überweisungen für fortschrittliche neuromodulationsbasierte Therapiepfade.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz gezielter biologischer Therapien
Der Markt für Neuromyelitis-Optica-Therapien profitiert von der zunehmenden Akzeptanz gezielter biologischer Therapien, die krankheitsspezifische Immunwege adressieren. Monoklonale Antikörper, die auf Komplementproteine, B-Zellen und Interleukin-Signale abzielen, zeigen eine überlegene Rückfallprävention im Vergleich zu herkömmlichen Immunsuppressiva. Kliniker bevorzugen zunehmend diese Therapien aufgrund ihrer starken klinischen Wirksamkeit, vorhersehbaren Sicherheitsprofile und des reduzierten Risikos einer langfristigen Behinderung. Regulatorische Zulassungen von krankheitsspezifischen Wirkstoffen stärken das Vertrauen der Ärzte und erweitern die Behandlungsmöglichkeiten. Wachsende klinische Evidenz, die eine frühe biologische Intervention unterstützt, beschleunigt die Aufnahme sowohl bei neu diagnostizierten als auch bei refraktären Patientenpopulationen.
- Zum Beispiel unterstützt electroCore, Inc. die ergänzende, nicht-pharmakologische Krankheitsbewältigung durch seine gammaCore™-Plattform zur nicht-invasiven Vagusnervstimulation, die eine 5 kHz elektrische Trägerwelle liefert, moduliert bei 25 Hz über einen 120-Sekunden-Behandlungszyklus, was eine gezielte Neuromodulation ohne systemische Immunsuppression ermöglicht.
Verbesserte diagnostische Genauigkeit und Krankheitsbewusstsein
Fortschritte in der Diagnosetechnologie unterstützen das Marktwachstum erheblich. Hochsensitive Aquaporin-4-Antikörpertests und verbesserte MRT-Protokolle ermöglichen eine frühere und genauere Unterscheidung von Neuromyelitis optica und Multipler Sklerose. Verbesserte diagnostische Klarheit führt zu einem rechtzeitigen Beginn geeigneter Therapien, verbessert die Ergebnisse und reduziert die Schwere von Rückfällen. Bewusstseinsinitiativen, die von neurologischen Gesellschaften und Patientenvertretungsgruppen geleitet werden, erhöhen die Überweisungsraten an Spezialisten. Eine bessere Anerkennung von NMOSD unter Allgemeinneurologen erweitert den behandelten Patientenpool und unterstützt die anhaltende Nachfrage nach zugelassenen Therapien.
- Zum Beispiel integriert das SenTiva™ Vagusnerv-Stimulationssystem von LivaNova PLC einen 30-Sekunden-automatisierten Stimulationszyklus mit einem programmierbaren Ausgangsstrombereich von 0,25 mA bis 3,5 mA, was eine präzise Neuromodulationstitration zur Behandlung neurologischer Symptome nach bestätigter Diagnose unterstützt.
Erweiterung der Erstattungs- und Marktzugangsrahmen
Günstige Erstattungspolitiken in entwickelten Gesundheitssystemen stärken die Therapieakzeptanz. Kostenträger erkennen zunehmend NMOSD als schwere, behindernde seltene Krankheit an, die eine langfristige Behandlungsabdeckung erfordert. Die Aufnahme von Biologika in nationale Arzneimittelverzeichnisse und Erstattungsprogramme für seltene Krankheiten reduziert die finanzielle Belastung der Patienten. Erweiterte Zugangspfade, einschließlich krankenhausbasierter Infusionsabdeckung und Spezialapothekenvertrieb, verbessern die Behandlungskontinuität. Diese Faktoren erhöhen zusammen die Therapiedurchdringung und stabilisieren langfristige Einnahmequellen für Marktteilnehmer.
Wichtige Trends & Chancen
Verschiebung hin zu frühen und präventiven Behandlungsstrategien
Ein wichtiger Trend beinhaltet den Übergang von reaktiver Rückfallbewältigung zu proaktiver, langfristiger Rückfallprävention. Klinische Richtlinien betonen zunehmend den frühen Beginn gezielter Therapien nach der Diagnose. Dieser Ansatz reduziert kumulative neurologische Schäden und Krankenhausaufenthalte. Die Einführung von Behandlungen im Frühstadium verlängert die Therapiedauer pro Patient und erhöht den lebenslangen Behandlungswert. Der Trend schafft Möglichkeiten für Hersteller, Therapien als Erstlinienoptionen zu positionieren und in Langzeit-Ergebnisdaten zu investieren, die die Vorteile einer frühen Intervention unterstützen.
- Zum Beispiel unterstützt das Aquarius™ XT insgesamt 16 Datenkanäle, die typischerweise 10 dedizierte Drucksensoren umfassen. Die verbleibenden Kanäle werden für Elektromyographie (EMG), Uroflowmetrie und Infusionsvolumen verwendet, um eine umfassende Bewertung zu ermöglichen.
Erweiterung der Pipeline und Next-Generation-Immuntherapien
Robuste Pipeline-Aktivitäten bieten starke Wachstumschancen. Entwickler treiben die Entwicklung von Biologika der nächsten Generation voran, einschließlich subkutaner Formulierungen, verlängerten Dosierungsregimen und Therapien, die auf neuartige Immunmechanismen abzielen. Diese Innovationen zielen darauf ab, den Patientenkomfort, die Compliance und die Sicherheit zu verbessern. Laufende klinische Studien, die Kombinationen und personalisierte Therapiestrategien erforschen, erweitern die zukünftigen Behandlungsmöglichkeiten weiter. Die Diversifizierung der Pipeline verringert die Abhängigkeit von einzelnen Wirkmechanismen und unterstützt anhaltende Innovationen im therapeutischen Bereich von NMOSD.
- Zum Beispiel erweitert NeuroPace Inc. weiterhin seine Pipeline für reaktive Neuromodulation durch das RNS®-System, eine Closed-Loop-Plattform, die in der Lage ist, abnormale Gehirnaktivitäten über 2 implantierbare Elektroden mit 4 Kontakten pro Elektrode aufzuzeichnen und darauf zu reagieren, indem sie innerhalb von Millisekunden nach erkannten Ereignissen Stimulation liefert.
Wachsender Fokus auf aufstrebende und unterversorgte Märkte
Aufstrebende Volkswirtschaften bieten aufgrund historisch niedriger Diagnose- und Behandlungsraten erhebliches ungenutztes Potenzial. Investitionen in neurologische Infrastruktur, Spezialistenausbildung und diagnostischen Zugang verbessern die Krankheitsidentifikation. Partnerschaften mit regionalen Distributoren und staatlichen Gesundheitsprogrammen erleichtern den Zugang zu Biologika. Mit zunehmendem Bewusstsein und sich entwickelnden Erstattungswegen tragen diese Regionen zu zusätzlichen Patientenvolumina und langfristigen Marktexpansionsmöglichkeiten bei.
Wichtige Herausforderungen
Hohe Behandlungskosten und Ungleichheit beim Zugang
Die hohen Kosten für Biologika-Therapien bleiben eine große Herausforderung. Trotz günstiger Erstattung in ausgewählten Regionen haben viele Patienten aufgrund von Budgetbeschränkungen und Deckungslücken eingeschränkten Zugang. Kostendruck beeinflusst die Entscheidungsfindung der Kostenträger und kann den Therapiebeginn verzögern. In Regionen mit niedrigem und mittlerem Einkommen schränkt eine begrenzte Versicherung die Aufnahme von Biologika ein. Diese Ungleichheiten führen zu ungleichmäßiger Marktdurchdringung und erfordern von den Herstellern, Preisstrategien mit Zugangsinitiativen in Einklang zu bringen.
Langfristige Sicherheitsüberwachung und Therapieadhärenz
NMOSD-Therapien erfordern oft eine chronische Verabreichung, was Bedenken hinsichtlich der langfristigen Sicherheit und Adhärenz aufwirft. Kontinuierliche Immunsuppression erhöht das Infektionsrisiko, was eine fortlaufende Überwachung und Patientenaufklärung erfordert. Infusionsbasierte Behandlungen können Gesundheitssysteme und Patienten belasten und die Compliance beeinträchtigen. Die Verwaltung von Sicherheitserwartungen bei gleichzeitiger Aufrechterhaltung der Adhärenz stellt eine anhaltende Herausforderung dar. Die Bewältigung dieser Probleme erfordert verbesserte Liefermethoden, die Generierung von Real-World-Evidenz und umfassende Patientenunterstützungsprogramme.
Regionale Analyse
Nordamerika
Nordamerika führt den Neuromyelitis-Optica-Therapiemarkt mit einem genauen Anteil von 41% an, unterstützt durch fortschrittliche diagnostische Infrastruktur und die frühe Einführung gezielter Biologika-Therapien. Hohe Bekanntheit unter Neurologen, weit verbreitete Verfügbarkeit von Aquaporin-4-Antikörpertests und starke Einhaltung klinischer Richtlinien treiben den rechtzeitigen Therapiebeginn voran. Günstige Erstattungsrahmen und die Einbeziehung von NMOSD-Therapien in Programme zur Abdeckung seltener Krankheiten verbessern den Patientenzugang. Robuste klinische Forschungsaktivitäten und frühe behördliche Zulassungen stärken die Marktreife weiter und positionieren Nordamerika als die primäre umsatzgenerierende Region.
Europa
Europa macht schätzungsweise 29 % des Neuromyelitis-Optica-Therapiemarktes aus, angetrieben durch strukturierte seltene Erkrankungspolitiken und einen erweiterten Zugang zu Biologika. Länder mit gut etablierten öffentlichen Gesundheitssystemen unterstützen die Diagnose durch spezialisierte Neurologiezentren und zentrale Testeinrichtungen. Die zunehmende Anerkennung von NMOSD als eigenständige Erkrankung im Vergleich zu Multipler Sklerose verbessert die Behandlungsgenauigkeit. Regionale Gesundheits-Technologiebewertungen beeinflussen die Therapieakzeptanz und betonen den klinischen Wert und die langfristigen Ergebnisse. Laufende Investitionen in die Neurologieforschung und grenzüberschreitende Patientenregister unterstützen das stetige Marktwachstum.
Asien-Pazifik
Asien-Pazifik hält etwa 22 % des Marktes und stellt die am schnellsten wachsende regionale Gelegenheit dar. Steigendes Krankheitsbewusstsein, verbesserter Zugang zu fortschrittlichen Diagnosen und erweiterte Netzwerke von Spezialisten fördern die Patientenidentifikation. Japan, China und Südkorea führen die regionale Akzeptanz aufgrund starker neurologischer Expertise und schrittweiser Erstattungsausweitung für seltene Krankheiten an. Steigende Gesundheitsausgaben und staatliche Unterstützung für Biologika verbessern die Verfügbarkeit von Behandlungen. Mit steigenden Diagnoseraten und abnehmenden Zugangshürden trägt Asien-Pazifik weiterhin signifikante zusätzliche Patientenvolumen bei.
Lateinamerika
Lateinamerika repräsentiert etwa 5 % des Neuromyelitis-Optica-Therapiemarktes, gekennzeichnet durch ungleichmäßigen Zugang in den Ländern. Die Diagnoseraten verbessern sich in städtischen Zentren mit spezialisierten neurologischen Diensten, während ländliche Regionen unterversorgt bleiben. Begrenzte Erstattung und hohe Biologikakosten schränken die Therapieakzeptanz ein. Dennoch verbessern Gesundheitsreformen, erhöhte ärztliche Ausbildung und Partnerschaften mit globalen Pharmaunternehmen den Zugang. Brasilien und Mexiko führen die regionale Nachfrage aufgrund der Erweiterung der Spezialversorgung und der wachsenden Anerkennung seltener Krankheiten an.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht schätzungsweise 3 % aus, was die frühe Marktentwicklung widerspiegelt. Begrenztes Bewusstsein, diagnostische Lücken und eingeschränkter Zugang zu fortschrittlichen Therapien stellen Wachstumsherausforderungen dar. Dennoch zeigen ausgewählte Golfstaaten eine verbesserte Akzeptanz, unterstützt durch gut finanzierte Gesundheitssysteme und Zugang zu spezialisierten Biologika. Investitionen in Tertiärkrankenhäuser und neurologische Ausbildung verbessern die Diagnoseraten. Im Laufe der Zeit wird erwartet, dass die schrittweise Ausweitung der Versicherungsschutzes und regionale Bewusstseinsinitiativen ein moderates, aber stetiges Marktwachstum unterstützen.
Marktsegmentierungen:
Nach Produkt:
- Vagusnerv-Stimulatoren
- Gastrische elektrische Stimulation
Nach Anwendung:
- Parkinson-Krankheit
- Chronische Schmerzen
Nach Endbenutzer:
- Krankenhäuser & Ambulante Chirurgiezentren (ASC)
- Kliniken & Physiotherapiezentren
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Neuromyelitis-Optica-Therapiemarktes umfasst Akteure wie Nevro Corporation, Abbott, electroCore, Inc., LivaNova PLC, Axonics, Inc., Boston Scientific Corporation, Laborie, Neuropace Inc., Medtronic, Nexstim. Der Neuromyelitis-Optica-Therapiemarkt zeichnet sich durch eine konzentrierte, aber sich entwickelnde Wettbewerbslandschaft aus, die durch Innovationen in zielgerichteten Immuntherapien und unterstützenden neurologischen Pflegelösungen geprägt ist. Marktteilnehmer konkurrieren durch differenzierte Wirkmechanismen, starke klinische Wirksamkeit in der Rückfallprävention und zunehmende reale Evidenz zur Unterstützung der langfristigen Krankheitskontrolle. Strategische Fokusbereiche umfassen die Diversifizierung der Pipeline, das Lebenszyklusmanagement durch neue Formulierungen und die Optimierung der Behandlungsabgabe zur Verbesserung der Adhärenz. Unternehmen priorisieren auch die regulatorische Expansion in zusätzliche geografische Gebiete und Indikationen, während sie ihre Erstattungspositionierung in seltenen Krankheitsrahmen stärken. Der zunehmende Fokus auf frühzeitige Diagnose, personalisierte Behandlungsansätze und multidisziplinäre Versorgungsmodelle intensiviert den Wettbewerb und treibt kontinuierliche Innovationen im therapeutischen NMOSD-Ökosystem voran.
Analyse der Hauptakteure
- Nevro Corporation
- Abbott
- electroCore, Inc.
- LivaNova PLC
- Axonics, Inc.
- Boston Scientific Corporation
- Laborie
- Neuropace Inc.
- Medtronic
- Nexstim
Jüngste Entwicklungen
- Im November 2025 gründete Bharat Biotech Nucelion Therapeutics Pvt Ltd als ein vollständig im Besitz befindliches Contract Research, Development, and Manufacturing Organization (CRDMO), um sich auf fortschrittliche Zell- und Gentherapien zu konzentrieren und über Impfstoffe hinaus in die nächste Generation von Biologika für komplexe Krankheiten wie Krebs und genetische Störungen zu expandieren, mit unabhängiger Führung aus Hyderabad.
- Im November 2025 führte StemCyte International, eine globale Nabelschnurblutbank, einen neuartigen "Public Bank Matching Protection Service" in Taiwan ein, der in Zusammenarbeit mit Taishin Life Lebensversicherungen mit öffentlichen Nabelschnurblutbanken verbindet und Familien einen besseren Zugang zu lebensrettenden Transplantationen bietet, was angesichts der hohen Kosten und Knappheit passender Einheiten besonders wichtig ist. Diese Initiative nutzt StemCytes hybrides öffentlich/privates Modell und Taishins Versicherungsreichweite, um ein einzigartiges Sicherheitsnetz für Stammzelltherapien zu schaffen.
- Im Juli 2024 erhielt Mainstay Medical Holdings plc behördliche Genehmigungen in der Europäischen Union, dem Vereinigten Königreich und Australien für die bedingte Ganzkörper-MRI-Kennzeichnung des ReActiv8 Restorative Neurostimulation Systems.
- Im Februar 2024 gab Boston Scientific Corporation bekannt, dass die US-amerikanische FDA eine erweiterte Indikation für das WaveWriter SCS System genehmigt hat, die es ermöglicht, chronische Schmerzen im unteren Rücken und in den Beinen bei Personen ohne Vorgeschichte von Rückenoperationen zu behandeln, allgemein bekannt als Nicht-Chirurgische Rückenschmerzen (NSBP).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Gezielte biologische Therapien werden zunehmend zu Erstlinienbehandlungsoptionen für neu diagnostizierte Patienten.
- Frühinterventionsstrategien werden breitere klinische Akzeptanz finden, um langfristige neurologische Behinderungen zu reduzieren.
- Therapien der nächsten Generation mit verlängerten Dosierungsintervallen werden die Patientenadhärenz und den Komfort verbessern.
- Diagnostische Fortschritte werden weiterhin die identifizierbare und behandelte Patientenpopulation erweitern.
- Personalisierte Behandlungsansätze basierend auf dem Antikörperstatus werden klinische Ergebnisse stärken.
- Erweiterte Erstattungsunterstützung wird den Zugang in weiteren Gesundheitssystemen verbessern.
- Schwellenmärkte werden durch verbessertes Bewusstsein und Infrastruktur zu zusätzlichem Wachstum beitragen.
- Evidenz aus der Praxis wird eine größere Rolle bei der Therapieauswahl und Aktualisierung von Richtlinien spielen.
- Kombinations- und sequenzielle Behandlungsstrategien werden stärker klinisch erforscht werden.
- Multidisziplinäre Versorgungsmodelle werden das ganzheitliche Management der Neuromyelitis optica prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Therapie der Neuromyelitis optica und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Neuromyelitis-Optica-Therapien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Neuromyelitis optica-Therapien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Neuromyelitis-Optica-Therapien antreiben?
Wer sind die führenden Unternehmen im Markt für die Therapie der Neuromyelitis optica?
Welche Region hatte 2024 den größten Anteil am Markt für Neuromyelitis-Optica-Therapien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Neuromyelitis-optica-Therapien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Neuromyelitis-optica-Therapien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 549 million → 2032: USD 1,291.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Neuromyelitis-optica-Therapien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Neuromyelitis-optica-Therapien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Neuromyelitis-optica-Therapien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Neuromyelitis-optica-Therapien Market Drivers
- 3.3 Markt für Neuromyelitis-optica-Therapien Market Restraints & Challenges
- 3.4 Markt für Neuromyelitis-optica-Therapien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Neuromyelitis-optica-Therapien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Neuromyelitis-optica-Therapien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Neuromyelitis-optica-Therapien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Neuromyelitis-optica-Therapien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Neuromyelitis-optica-Therapien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Neuromyelitis-optica-Therapien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Neuromyelitis-optica-Therapien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Neuromyelitis-optica-Therapien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Neuromyelitis-optica-Therapien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Neuromyelitis-optica-Therapien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Neuromyelitis-optica-Therapien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Neuromyelitis-optica-Therapien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Neuromyelitis-optica-Therapien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Neuromyelitis-optica-Therapien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Neuromyelitis-optica-Therapien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Neuromyelitis-optica-Therapien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Neuromyelitis-optica-Therapien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Neuromyelitis-optica-Therapien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Neuromyelitis-optica-Therapien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
