
Marktübersicht
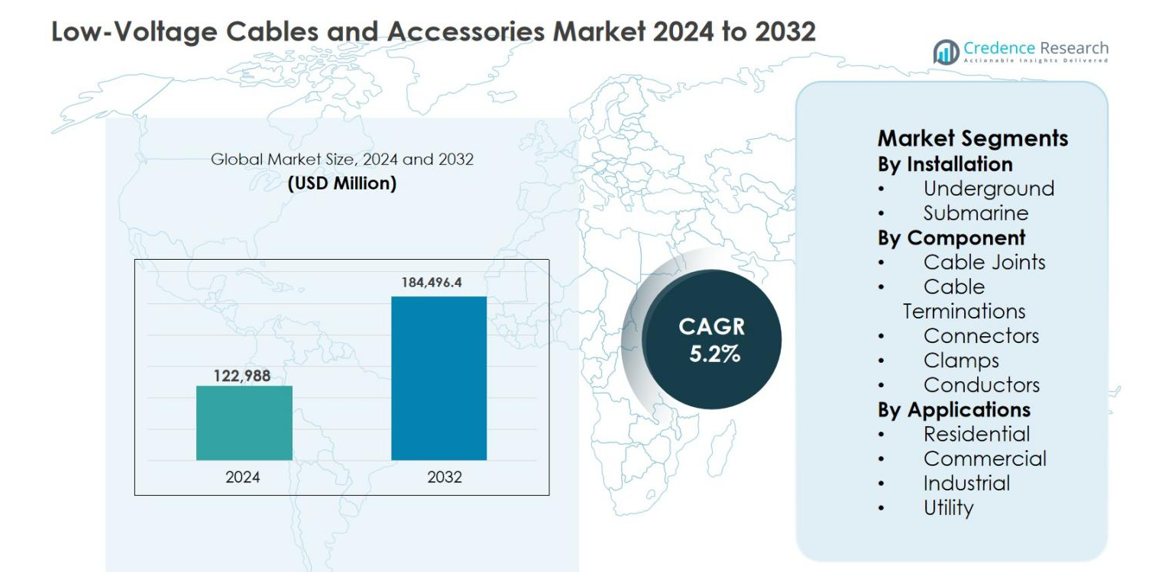
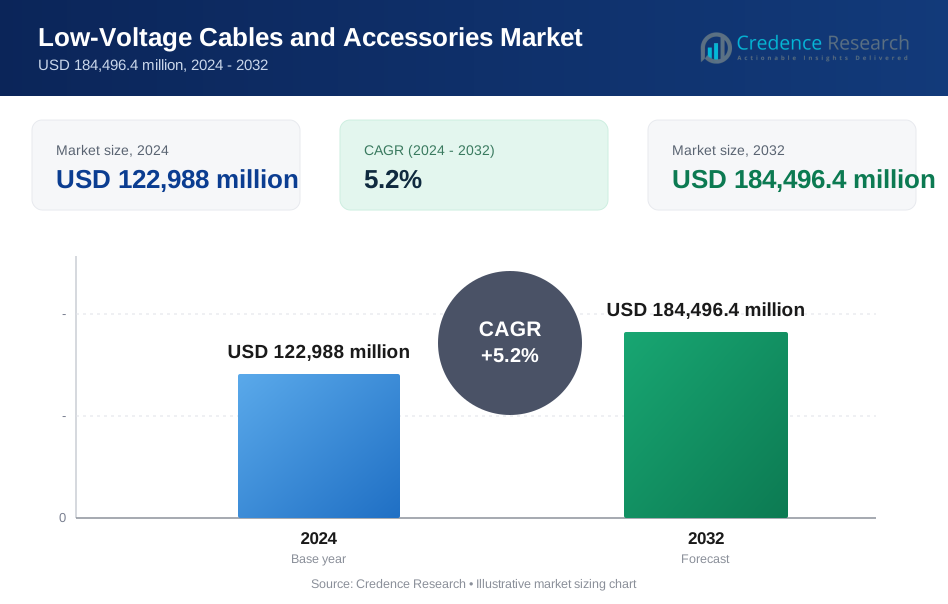
Der Markt für Niederspannungskabel und Zubehör wurde im Jahr 2024 auf 122.988 Millionen USD geschätzt und soll bis 2032 184.496,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Niederspannungskabel und Zubehör 2024 | 122.988 Millionen USD |
| Markt für Niederspannungskabel und Zubehör, CAGR | 5,2% |
| Marktgröße für Niederspannungskabel und Zubehör 2032 | 184.496,4 Millionen USD |
Der Markt für Niederspannungskabel und Zubehör wird von einer vielfältigen Mischung aus globalen und regionalen Herstellern unterstützt, die sich auf Zuverlässigkeit, Sicherheit und infrastrukturgetriebene Nachfrage konzentrieren. Wichtige Akteure wie Prysmian Group, NKT A/S, Hellenic Cables, Elsewedy Electric, TE Connectivity, Ensto, Raychem RPG, Alcon Megarad, Ikebana Engineering Ltd und REPL International Ltd stärken ihre Positionen durch Produktinnovationen, Kapazitätserweiterungen und starke Partnerschaften im Versorgungs- und Bausektor. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 42,6 % an, angetrieben durch schnelle Urbanisierung, Ausbau der Stromverteilung und groß angelegte Infrastrukturinvestitionen in China, Indien und Südostasien. Europa folgt mit einem Anteil von 26,8 %, unterstützt durch Netzmodernisierung und strenge Sicherheitsvorschriften, während Nordamerika aufgrund von Infrastrukturverbesserungen und Elektrifizierungsinitiativen einen Anteil von 18,4 % hält.
Markteinblicke
- Der Markt für Niederspannungskabel und Zubehör wurde im Jahr 2024 auf 122.988 Millionen USD geschätzt und soll bis 2032 184.496,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % im Prognosezeitraum.
- Die Erweiterung von Stromverteilungsnetzen, die Modernisierung des Netzes, die rasche Urbanisierung und die steigende Elektrifizierung in Wohn-, Gewerbe-, Industrie- und Versorgungssektoren sind die primären Wachstumstreiber, unterstützt durch Smart-City-Projekte, die Integration erneuerbarer Energien und großangelegte Infrastrukturinvestitionen.
- Die zunehmende Akzeptanz von unterirdischen und Unterseekabeln, die steigende Nachfrage nach feuerfesten und raucharmen Kabeln sowie die verstärkte Nutzung fortschrittlicher Kabelverbindungen und -abschlüsse in intelligenten Gebäuden und der industriellen Automatisierung sind wichtige Markttrends, die Produktinnovationen vorantreiben.
- Die Volatilität der Kupfer- und Aluminiumpreise, der intensive Preiswettbewerb unter globalen und regionalen Herstellern und die hohe Kostensensibilität bei Versorgungs- und Infrastrukturprojekten bleiben wesentliche Marktbeschränkungen.
- Asien-Pazifik dominiert mit einem Anteil von 42,6 %, gefolgt von Europa mit 26,8 %, Nordamerika mit 18,4 %, Lateinamerika mit 7,1 % und dem Nahen Osten & Afrika mit 5,1 %, während die unterirdische Installation mit einem Anteil von 61,4 % führt und Kabelverbindungen 29,6 % Anteil halten.
Marktsegmentierungsanalyse:
Nach Installation
Der Markt für Niederspannungskabel und Zubehör wird vom Segment der unterirdischen Installation angeführt, das im Jahr 2024 einen Marktanteil von 61,4 % ausmachte. Diese Dominanz wird durch die rasche Urbanisierung, die Expansion von Smart Cities und die zunehmende Präferenz für verdeckte Stromverteilung zur Verbesserung von Sicherheit, Zuverlässigkeit und Ästhetik angetrieben. Unterirdische Installationen reduzieren die Anfälligkeit für wetterbedingte Störungen und senken den Wartungsaufwand, was sie für dichte städtische, gewerbliche und industrielle Umgebungen geeignet macht. Steigende Investitionen in U-Bahn-Projekte, unterirdische Versorgungsunternehmen und erneuerbare Energieinfrastrukturen unterstützen die Nachfrage weiter, während regulatorische Vorgaben zur Förderung widerstandsfähigerer und sichererer Stromnetze die Akzeptanz stärken.
- Zum Beispiel wurde der Prysmian Group ein bedeutender Auftrag zur Lieferung von etwa 1.000 km 525 kV HVDC-Untergrund- und Unterseekabel für das Eastern Green Link 2-Projekt zwischen Schottland und England erteilt, um das Übertragungsnetz des Vereinigten Königreichs zu stärken und erneuerbare Energien und Netzresilienz zu unterstützen.
Nach Komponente
Unter den Komponenten hielt das Segment der Kabelverbindungen im Jahr 2024 die dominierende Position mit einem Marktanteil von 29,6 %. Kabelverbindungen spielen eine entscheidende Rolle bei der Sicherstellung einer sicheren elektrischen Kontinuität, Fehlerresistenz und langfristigen Zuverlässigkeit in Niederspannungsnetzen. Ihre umfangreiche Nutzung in unterirdischen und industriellen Installationen treibt die konstante Nachfrage an. Das Wachstum wird durch die zunehmende Sanierung alternder Strominfrastrukturen, die Erweiterung von Verteilungsnetzen und die steigende industrielle Elektrifizierung unterstützt. Fortschritte in der Wärme- und Kälteschrumpftechnologie für Verbindungen, die eine schnellere Installation und verbesserte Isolationsleistung bieten, fördern die Akzeptanz in Wohn-, Gewerbe- und Versorgungsanwendungen weiter.
- Zum Beispiel werden Raychem-Wärmeschrumpf-Kabelverbindungen von TE Connectivity aufgrund ihrer vernetzten Polyolefin-Isolierung, die eine hohe dielektrische Festigkeit, Feuchtigkeitsabdichtung und Beständigkeit gegen Bodenchemikalien bietet, häufig in Niederspannungs-Untergrundnetzen eingesetzt.
Nach Anwendung
Das Versorgungsanwendungssegment dominierte den Markt für Niederspannungskabel und -zubehör und erreichte 2024 einen Anteil von 34,8 %. Versorgungsunternehmen benötigen umfangreiche Niederspannungsnetze für die Stromverteilung, die Modernisierung des Netzes und die letzte Meile der Konnektivität, was eine anhaltende Nachfrage antreibt. Großinvestitionen in Netzausbau, Integration erneuerbarer Energien und Elektrifizierungsprogramme im ländlichen Raum unterstützen dieses Segment erheblich. Darüber hinaus erhöht der Übergang zu intelligenten Netzen und digitalen Umspannwerken den Bedarf an zuverlässigen Kabeln, Steckverbindern und Abschlüssen. Von der Regierung unterstützte Infrastrukturausgaben und Energiezugangsinitiativen stärken weiterhin die führende Position des Versorgungssegments.
Wichtige Wachstumsfaktoren
Erweiterung der Stromverteilung und Netzmodernisierung
Der Markt für Niederspannungskabel und -zubehör wird stark durch den großflächigen Ausbau von Stromverteilungsnetzen und laufende Netzmodernisierungsinitiativen weltweit angetrieben. Regierungen und Versorgungsunternehmen investieren stark in die Modernisierung alternder elektrischer Infrastrukturen, um die Effizienz zu verbessern, Verluste zu reduzieren und die Zuverlässigkeit zu erhöhen. Der steigende Strombedarf durch Urbanisierung, Industrialisierung und Elektrifizierung ländlicher Gebiete beschleunigt die Notwendigkeit robuster Niederspannungsnetze. Der Einsatz intelligenter Netze, die Integration digitaler Überwachungssysteme und der Austausch veralteter Verkabelungen stimulieren die Nachfrage nach fortschrittlichen Kabeln, Verbindungen und Abschlüssen weiter. Von Versorgungsunternehmen geführte Investitionen, unterstützt durch günstige politische Rahmenbedingungen und Infrastrukturfinanzierung, schaffen weiterhin nachhaltige Wachstumschancen in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel konzentriert sich das überarbeitete Verteilungssektorprogramm (RDSS) der indischen Regierung auf die Modernisierung der Verteilungsinfrastruktur, einschließlich des Austauschs veralteter Niederspannungsleitungen und der Installation von Untergrundverkabelungen zur Reduzierung von Ausfällen und Verlusten.
Schnelle Urbanisierung und Infrastrukturentwicklung
Beschleunigte Urbanisierung und Infrastrukturentwicklung treiben die Nachfrage auf dem Markt für Niederspannungskabel und -zubehör erheblich an. Der Bau von Wohnkomplexen, Gewerbegebäuden, Transportsystemen und intelligenten Städten erfordert umfangreiche Niederspannungsstromverteilung für Beleuchtung, HLK, Kommunikation und Sicherheitssysteme. Untergrundverkabelung wird in städtischen Umgebungen zunehmend bevorzugt, um Ästhetik, Sicherheit und Widerstandsfähigkeit zu verbessern. Wachsende Investitionen in U-Bahnen, Flughäfen, Rechenzentren und öffentliche Versorgungsunternehmen erhöhen den Verbrauch von Kabeln und Zubehör weiter. Der Anstieg von Mischnutzungsentwicklungen und hochdichtem Wohnraum treibt auch die Nachfrage nach kompakten, leistungsstarken Kabel-Lösungen an, die eine effiziente Raumnutzung und langfristige Betriebssicherheit unterstützen.
- Zum Beispiel setzt die Delhi Metro Rail Corporation (DMRC) umfangreich unterirdische Niederspannungs- und Steuerkabel für die Beleuchtung, Signalgebung, Belüftung und Sicherheitssysteme in ihren expandierenden Metro-Korridoren ein.
Industrielle Elektrifizierung und Integration erneuerbarer Energien
Die industrielle Elektrifizierung und die zunehmende Integration erneuerbarer Energiequellen sind entscheidende Faktoren, die den Markt für Niederspannungskabel und Zubehör prägen. Produktionsstätten, Prozessindustrien und Logistikzentren verlassen sich zunehmend auf automatisierte und elektrisch betriebene Systeme, was die Nachfrage nach zuverlässiger Niederspannungsverbindung erhöht. Parallel dazu erfordern erneuerbare Energieprojekte wie Solar- und Windkraft umfangreiche Niederspannungsverkabelung für Wechselrichter, Umspannwerke und Hilfssysteme. Die Elektrifizierung der Verkehrsinfrastruktur und der EV-Ladenetze erweitert den Anwendungsbereich weiter. Diese Trends unterstützen gemeinsam die anhaltende Nachfrage nach langlebigen, hocheffizienten Kabeln und Zubehör, die in unterschiedlichen industriellen und energetischen Umgebungen betrieben werden können.
Wichtige Trends & Chancen
Verlagerung zu unterirdischen und Unterseekabel-Lösungen
Ein wichtiger Trend auf dem Markt für Niederspannungskabel und Zubehör ist die zunehmende Verlagerung zu unterirdischen und Unterseekabel-Lösungen. Städtische Überlastung, Einschränkungen der Flächennutzung und Zuverlässigkeitsbedenken treiben die Einführung verdeckter Stromnetze voran. Unterirdische Systeme reduzieren die Exposition gegenüber Umweltschäden, verbessern die Sicherheit und senken die Wartungskosten, während Unterseekabel Offshore-Erneuerbare-Energie-Projekte und Verbindungen unterstützen. Dieser Wandel schafft Chancen für fortschrittliche Isolationsmaterialien, feuchtigkeitsresistente Verbindungen und langlebige Abschlüsse. Hersteller, die sich auf leistungsstarke, installationsfreundliche Lösungen konzentrieren, können von der steigenden Nachfrage in der städtischen Infrastruktur und in Offshore-Energieanwendungen profitieren.
- Zum Beispiel liefert die Prysmian Group Niederspannungs- und Mittelspannungs-Unterseekabelsysteme für Offshore-Windparks, die mit wasserabweisenden Schichten und korrosionsbeständiger Isolierung ausgestattet sind, um eine lange Lebensdauer in rauen Meeresumgebungen zu gewährleisten.
Steigende Nachfrage nach intelligenten, nachhaltigen und feuerfesten Kabeln
Der Markt verzeichnet eine steigende Nachfrage nach intelligenten, nachhaltigen und feuerfesten Niederspannungskabeln. Der regulatorische Schwerpunkt auf Energieeffizienz, Brandsicherheit und Umweltverträglichkeit fördert die Einführung von halogenfreien, raucharmen und recycelbaren Kabelmaterialien. Intelligente Gebäude und Industrieanlagen erfordern Kabel, die mit digitalen Überwachungs- und Automatisierungssystemen kompatibel sind. Diese Anforderungen eröffnen Chancen für Innovationen in der Materialwissenschaft, leichte Designs und wertschöpfende Zubehörteile. Unternehmen, die nachhaltige und technologisch fortschrittliche Lösungen anbieten, können ihre Portfolios differenzieren und Premium-Segmente in Wohn-, Gewerbe- und Industriemärkten erobern.
- Zum Beispiel bietet Nexans feuerbeständige Niederspannungskabel gemäß IEC 60331 an, die die Integrität der Stromkreise für Notfallsysteme in Gewerbegebäuden, U-Bahnen und Krankenhäusern gewährleisten.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Die Volatilität der Rohstoffpreise bleibt eine große Herausforderung für den Markt für Niederspannungskabel und -zubehör. Wichtige Rohstoffe wie Kupfer, Aluminium und Polymere unterliegen häufigen Preisschwankungen, die durch globale Ungleichgewichte von Angebot und Nachfrage, geopolitische Faktoren und Energiekosten verursacht werden. Diese Schwankungen wirken sich direkt auf die Herstellungskosten und Gewinnmargen aus, insbesondere bei preissensiblen Infrastruktur- und Bauprojekten. Die Weitergabe von Kostensteigerungen an Endverbraucher ist aufgrund des Wettbewerbsdrucks oft schwierig. Hersteller müssen strategische Beschaffung, Bestandsoptimierung und Preismechanismen anwenden, um Risiken zu mindern und die finanzielle Stabilität zu gewährleisten.
Intensiver Wettbewerb und Preisdruck
Intensiver Wettbewerb und Preisdruck stellen erhebliche Herausforderungen im Markt für Niederspannungskabel und -zubehör dar. Die Präsenz zahlreicher regionaler und globaler Hersteller führt zur Kommodifizierung von Standardprodukten, was die Differenzierung und Margenausweitung einschränkt. Preisbasierter Wettbewerb ist besonders stark bei großen Infrastruktur- und Versorgungsausschreibungen, bei denen die Kosten ein entscheidender Faktor sind. Kleinere Anbieter stehen vor Herausforderungen bei der Skalierung ihrer Betriebe und der Einhaltung strenger Qualitätsstandards. Um wettbewerbsfähig zu bleiben, müssen Unternehmen in Innovation, Markenbildung und Servicefähigkeiten investieren, während sie Kosteneffizienz und die Einhaltung sich entwickelnder regulatorischer Anforderungen in Einklang bringen.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Niederspannungskabel und -zubehör mit einem Marktanteil von 42,6 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, großflächige Infrastrukturentwicklung und expandierende Stromverteilungsnetze. Starkes Wachstum in China, Indien und Südostasien wird durch steigenden Wohnungsbau, industrielle Expansion und staatlich geführte Elektrifizierungsprogramme unterstützt. Investitionen in Smart Cities, U-Bahn-Projekte, erneuerbare Energieinstallationen und Kapazitätserweiterungen in der Fertigung treiben die Nachfrage weiter an. Die Präsenz kostengünstiger Produktionszentren und die zunehmende Einführung von Erdkabeln stärken die Führungsrolle des Asien-Pazifik-Raums auf dem globalen Markt weiter.
Europa
Europa hatte einen Marktanteil von 26,8 % im Jahr 2024, unterstützt durch Initiativen zur Modernisierung des Stromnetzes, Integration erneuerbarer Energien und strenge Sicherheits- und Nachhaltigkeitsvorschriften. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder investieren stark in Erdkabel, intelligente Netze und energieeffiziente Infrastruktur. Der Ersatz alternder elektrischer Netzwerke und die steigende Nachfrage nach feuerbeständigen, raucharmen Kabeln in Gewerbe- und Wohngebäuden treiben das Marktwachstum an. Starke regulatorische Durchsetzung und der Fokus auf nachhaltige Materialien schaffen eine stetige Nachfrage nach fortschrittlichen Niederspannungskabeln und -zubehör in Versorgungs-, Industrie- und Bauanwendungen.
Nordamerika
Nordamerika hielt 2024 einen Marktanteil von 18,4 %, angetrieben durch Upgrades der Strominfrastruktur, die Expansion von Rechenzentren und die zunehmende Elektrifizierung in Wohn- und Gewerbesektoren. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund von Investitionen in die Netzresilienz, die Integration erneuerbarer Energien und die Infrastruktur für das Laden von Elektrofahrzeugen an. Der Ersatz alternder Übertragungs- und Verteilungssysteme unterstützt die konstante Nachfrage nach Niederspannungskabeln, Verbindungen und Steckverbindern. Die zunehmende Einführung von intelligenten Gebäuden und industrieller Automatisierung trägt weiter zur Marktexpansion bei. Der regulatorische Fokus auf Sicherheitsstandards und Energieeffizienz prägt weiterhin die Produktnachfrage in der Region.
Lateinamerika
Lateinamerika erlangte 2024 einen Marktanteil von 7,1 %, unterstützt durch die Erweiterung der Stromverteilungsnetze und die Entwicklung städtischer Infrastrukturen. Länder wie Brasilien, Mexiko und Chile investieren in Wohnungsbau, Projekte für erneuerbare Energien und Industrieanlagen, was die Nachfrage nach Niederspannungskabeln und Zubehör antreibt. Programme zur Elektrifizierung ländlicher Gebiete und Initiativen zur Netzerweiterung verbessern die Marktdurchdringung. Allerdings begrenzen Budgetbeschränkungen und wirtschaftliche Volatilität die schnelle Einführung. Trotz dieser Herausforderungen bieten zunehmende ausländische Investitionen und die schrittweise Modernisierung der elektrischen Infrastruktur stetige Wachstumschancen in den Versorgungs-, Gewerbe- und Industriesegmenten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 etwa 5,1 % des Marktanteils aus, angetrieben durch Infrastrukturausbau, Stadtentwicklung und Bemühungen zur Energiediversifizierung. Golfstaaten investieren stark in intelligente Städte, Gewerbegebäude und Stromverteilungssysteme, was die Nachfrage nach Niederspannungskabeln und Zubehör unterstützt. In Afrika spielen Projekte zur Elektrifizierung ländlicher Gebiete und Netzerweiterung eine Schlüsselrolle beim Marktwachstum. Während die Einführung aufgrund von Finanzierungs- und regulatorischen Herausforderungen ungleichmäßig bleibt, unterstützen steigende Bauaktivitäten und langfristige Initiativen für den Energiezugang weiterhin die allmähliche regionale Expansion.
Marktsegmentierungen:
Nach Installation
- Unterirdisch
- Unterwasser
Nach Komponente
- Kabelverbindungen
- Kabelabschlüsse
- Steckverbinder
- Klemmen
- Leiter
Nach Anwendungen
- Wohnbereich
- Gewerbe
- Industrie
- Versorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Niederspannungskabel und Zubehör zeichnet sich durch eine fragmentierte, aber hoch wettbewerbsfähige Landschaft aus, die durch die Präsenz globaler Hersteller und starker regionaler Akteure geprägt ist. Führende Unternehmen wie Prysmian Group, NKT A/S, Hellenic Cables, Elsewedy Electric, TE Connectivity, Ensto, Raychem RPG, Alcon Megarad, Ikebana Engineering Ltd und REPL International Ltd konzentrieren sich auf die Erweiterung der Produktionskapazitäten, die Stärkung der Vertriebsnetze und die Verbesserung der Produktzuverlässigkeit. Schlüsselakteure investieren in fortschrittliche Isolierungstechnologien, feuerbeständige Materialien und installationsfreundliches Zubehör, um den sich entwickelnden regulatorischen und Sicherheitsstandards gerecht zu werden. Strategische Partnerschaften mit Versorgungsunternehmen, Infrastrukturentwicklern und Industriekunden unterstützen langfristige Verträge und wiederkehrende Nachfrage. Regionale Akteure konkurrieren durch Kosteneffizienz und lokalisierte Fertigung, während globale Unternehmen technologische Expertise und breite Portfolios nutzen. Ständige Produktinnovationen und infrastrukturgesteuerte Nachfrage bleiben zentral für die Aufrechterhaltung der Marktpositionierung.
Schlüsselspieler-Analyse
- Raychem RPG
- Prysmian Group
- Ikebana Engineering Ltd
- TE Connectivity
- Elsewedy Electric
- Ensto
- Repl International Ltd
- NKT A/S
- Alcon Megarad
- Hellenic Cables
Jüngste Entwicklungen
- Im Dezember 2025 gab Value Added Distributors (VAD) die Übernahme von L.T.L. Supply (LTL), einem Hersteller und Vertreiber von kundenspezifischen Kabelbäumen und elektrischen Baugruppen, bekannt.
- Im Oktober 2025 unterzeichnete Nexans eine Vereinbarung zur Übernahme von Electro Cables Inc., einem kanadischen Hersteller von Niederspannungskabelsystemen, um die Positionierung von Nexans im PWR-Connect-Geschäft in Kanada zu stärken.
- Im September 2025 kündigte Kinderhook Industries die Übernahme von Advanced Digital Cable Inc. (ADC), einem Hersteller von Draht- und Kabel-Lösungen mit Schwerpunkt auf Niederspannungskupferdraht, im Rahmen der Expansion des Kinderhook Fund 8 an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Installation, Komponente, Anwendungen und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven
- Der Markt für Niederspannungskabel und -zubehör wird von anhaltenden Investitionen in den Ausbau der Stromverteilung und die Modernisierung des Netzes in entwickelten und aufstrebenden Volkswirtschaften profitieren.
- Die zunehmende Urbanisierung und die Entwicklung von Smart Cities werden weiterhin die Nachfrage nach unterirdischen und kompakten Niederspannungskabellösungen antreiben.
- Die Integration erneuerbarer Energien wird langfristige Chancen für Niederspannungskabel und -zubehör schaffen, die in Wechselrichtern, Umspannwerken und Hilfssystemen eingesetzt werden.
- Die Elektrifizierung der Verkehrsinfrastruktur und der Ausbau von EV-Ladenetzen werden das stetige Marktwachstum unterstützen.
- Die Einführung von feuerfesten, raucharmen und halogenfreien Kabeln wird aufgrund strengerer Sicherheits- und Bauvorschriften zunehmen.
- Die Digitalisierung der Stromnetze wird die Nachfrage nach fortschrittlichen Verbindern, Verbindungen und Abschlüssen mit höherer Zuverlässigkeit steigern.
- Die industrielle Automatisierung und die Elektrifizierung der Fertigung werden die Nachfrage in industriellen und Versorgungsanwendungen stärken.
- Produktinnovationen, die auf Haltbarkeit, einfache Installation und Lebenszyklusleistung ausgerichtet sind, werden an Bedeutung gewinnen.
- Aufstrebende Volkswirtschaften werden aufgrund von Infrastrukturentwicklung und Elektrifizierungsprogrammen im ländlichen Raum starkes Wachstumspotenzial bieten.
- Strategische Partnerschaften zwischen Herstellern, Versorgungsunternehmen und Infrastrukturentwicklern werden die langfristige Marktexpansion gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Niederspannungskabel und -zubehör, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Niederspannungskabel und -zubehör voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die wichtigsten Treiber, die das Wachstum des Marktes antreiben?
Wie wird der Markt von regionalen Dynamiken beeinflusst?
Welche Herausforderungen hat der Markt zu bewältigen?
Wer sind die führenden Unternehmen im Markt für Niederspannungskabel und -zubehör?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Niederspannungskabel und Zubehör Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Niederspannungskabel und Zubehör Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 122,988 million → 2032: USD 184,496.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Niederspannungskabel und Zubehör Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Niederspannungskabel und Zubehör Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Niederspannungskabel und Zubehör Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Niederspannungskabel und Zubehör Market Drivers
- 3.3 Markt für Niederspannungskabel und Zubehör Market Restraints & Challenges
- 3.4 Markt für Niederspannungskabel und Zubehör Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Niederspannungskabel und Zubehör Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Niederspannungskabel und Zubehör Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Niederspannungskabel und Zubehör category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Niederspannungskabel und Zubehör Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Niederspannungskabel und Zubehör Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Niederspannungskabel und Zubehör market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Niederspannungskabel und Zubehör Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Niederspannungskabel und Zubehör Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Niederspannungskabel und Zubehör Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Niederspannungskabel und Zubehör (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Niederspannungskabel und Zubehör Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Niederspannungskabel und Zubehör Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Niederspannungskabel und Zubehör Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Niederspannungskabel und Zubehör Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Niederspannungskabel und Zubehör Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Niederspannungskabel und Zubehör Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Niederspannungskabel und Zubehör Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Niederspannungskabel und Zubehör Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Niederspannungskabel und Zubehör Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
