
Marktübersicht
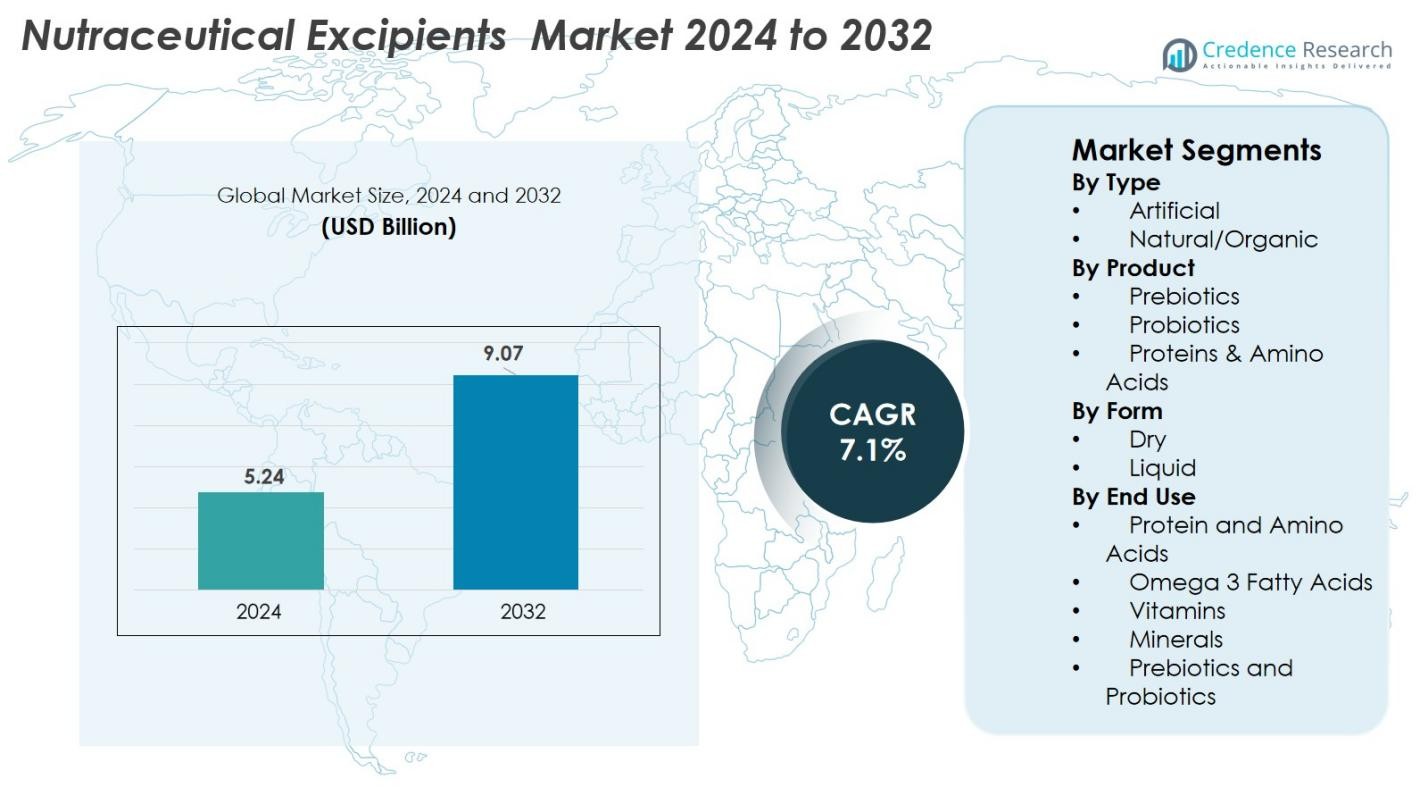
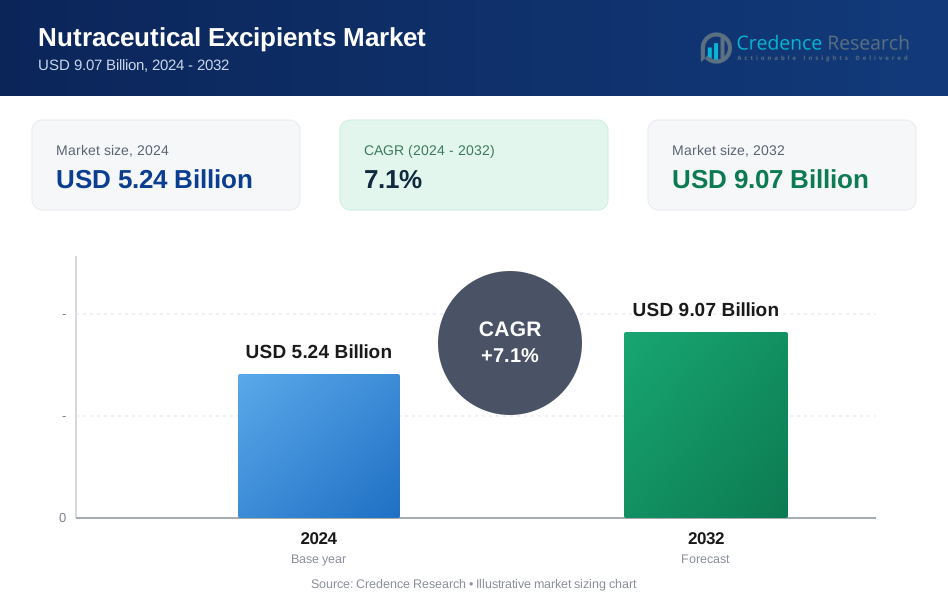
Der Markt für nutraceutical Excipients wurde im Jahr 2024 auf 5,24 Milliarden USD geschätzt und soll bis 2032 9,07 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Nutraceutical Excipients 2024 | 5,24 Milliarden USD |
| Nutraceutical Excipients Markt, CAGR | 7,1% |
| Marktgröße für Nutraceutical Excipients 2032 | 9,07 Milliarden USD |
Der Markt für nutraceutical Excipients wächst weiterhin schnell, angetrieben durch die starke Nachfrage nach Clean-Label-Ergänzungen und fortschrittlichen Formulierungstechnologien. Führende Akteure wie Shin-Etsu Chemical Co. Ltd., Roquette Frères, Kerry Group PLC, Associated British Foods, MEGGLE Group Wasser, Fuji Chemical Industries Co. Ltd., Gattefossé, Pharmatrans Sanaq AG, Pioma Chemicals und Ingredion Plc stärken das Marktwachstum durch Innovationen in natürlichen, organischen und multifunktionalen Excipients. Nordamerika führt die globale Landschaft mit einem Anteil von 36% an, unterstützt durch eine reife Ergänzungsindustrie und ein hohes Bewusstsein der Verbraucher für Gesundheit. Europa folgt mit 29%, angetrieben durch strenge regulatorische Standards und starke Nachfrage nach pflanzlichen Excipients.
Markteinblicke
- Der Markt für nutraceutical Excipients wurde im Jahr 2024 auf 5,24 Milliarden USD geschätzt und soll bis 2032 9,07 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1% im Prognosezeitraum.
- Die steigende Nachfrage nach funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und Clean-Label-Formulierungen wirkt als Haupttreiber, wobei natürliche/organische Excipients das Segment mit einem Anteil von 62% anführen, aufgrund der steigenden Präferenz für pflanzliche und nicht-GMO-Zutaten.
- Markttrends heben die verstärkte Einführung fortschrittlicher Excipients hervor, die die Löslichkeit, Bioverfügbarkeit und kontrollierte Freisetzung verbessern, angetrieben durch Innovationen in der Mikroverkapselung und pflanzlichen Inhaltsstoffen.
- Schlüsselakteure konzentrieren sich auf die Erweiterung von Portfolios und Produktionskapazitäten, mit starker Aktivität von Shin-Etsu Chemical, Roquette Frères, Kerry Group, MEGGLE und Ingredion, da Unternehmen durch Forschung und Entwicklung sowie Partnerschaften konkurrieren.
- Regional hält Nordamerika einen Anteil von 36%, gefolgt von Europa mit 29% und dem asiatisch-pazifischen Raum mit 25%, was die starke Nachfrage nach Ergänzungsmitteln, regulatorische Rahmenbedingungen und das steigende Gesundheitsbewusstsein in den wichtigsten Verbrauchermärkten widerspiegelt.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für nutraceutical Excipients nach Typ wird vom Segment Natürlich/Organisch angeführt, das 2024 einen Anteil von 62% hält, angetrieben durch die steigende Verbraucherpräferenz für Clean-Label-Formulierungen, pflanzliche Zusätze und minimal verarbeitete Zutaten. Hersteller setzen zunehmend auf natürliche Bindemittel, Füllstoffe und Stabilisatoren, um strenge regulatorische Erwartungen zu erfüllen und sich mit Nachhaltigkeitszielen in Einklang zu bringen. Das künstliche Segment, obwohl es für kosteneffiziente Formulierungen weiterhin relevant ist, verzeichnet ein langsameres Wachstum, da Marken den Fokus auf Produkttransparenz, allergenfreie Profile und biobasierte Excipients legen, um die Verdaulichkeit und Kompatibilität in funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und Sporternährungsanwendungen zu verbessern.
- Zum Beispiel liefert Roquette ein breites Portfolio an pflanzlichen Füllstoffen, Verdünnungsmitteln und Bindemitteln für Nutraceuticals, die die Formulierung von festen Darreichungsformen (Tabletten/Kapseln) unter Verwendung von natürlichen Cellulose- oder stärkeabgeleiteten Hilfsstoffen anstelle von synthetischen Bindemitteln ermöglichen.
Nach Produkt
Innerhalb der Produktkategorie dominieren Proteine & Aminosäuren den Markt mit einem Anteil von 48 %, unterstützt durch ihre weit verbreitete Verwendung als Stabilisatoren, Texturverstärker und bioaktive Träger in Nutraceutical-Formulierungen. Das Wachstum wird durch den Anstieg proteinreicher Nahrungsergänzungsmittel, angereicherter Getränke und funktioneller Lebensmittel gefördert, die auf Muskelgesundheit, Gewichtsmanagement und aktive Lebensstile abzielen. Auch die Segmente Präbiotika und Probiotika expandieren stetig aufgrund des wachsenden Verbraucherbewusstseins für Darmgesundheit, aber Proteine bleiben die bevorzugte Wahl aufgrund ihrer multifunktionalen Eigenschaften und Kompatibilität mit einer Vielzahl von Nutraceutical-Darreichungsformaten.
- Zum Beispiel werden Arla Foods Ingredients’ Lacprodan® Molkenproteinisolate aufgrund ihrer hohen Löslichkeit und Hitzestabilität häufig in Fertigmischungen und medizinischer Ernährung verwendet, was Anwendungen in klaren Getränken und angereicherten Getränken ermöglicht.
Nach Form
Nach Form hält das Segment Trocken einen beherrschenden Anteil von 71 %, angetrieben durch seine überlegene Stabilität, längere Haltbarkeit und einfache Integration in Tabletten, Kapseln und pulverbasierte Nahrungsergänzungsmittel. Trockene Hilfsstoffe bieten bessere Fließfähigkeit, Komprimierbarkeit und Formulierungsvielfalt, was sie bei Herstellern für die großangelegte Produktion von Nutraceuticals bevorzugt macht. Das Flüssigsegment gewinnt an Bedeutung in spezialisierten Anwendungen wie Sirupen, Emulsionen und flüssigkeitsgefüllten Kapseln, aber seine Akzeptanz bleibt aufgrund kürzerer Stabilitätsfenster und höherer Lagerkosten geringer, wodurch die trockene Form das dominierende Format auf globalen Märkten bleibt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach funktionellen Lebensmitteln und Nahrungsergänzungsmitteln
Der wachsende globale Wandel hin zu präventiver Gesundheitsversorgung treibt die Nachfrage nach Nutraceutical-Hilfsstoffen erheblich an. Verbraucher suchen zunehmend nach funktionellen Lebensmitteln, angereicherten Getränken und Nahrungsergänzungsmitteln, um Immunität, Verdauungswohlbefinden, kognitive Gesundheit und aktives Altern zu unterstützen. Dieser Trend beschleunigt den Bedarf an leistungsstarken Hilfsstoffen, die die Bioverfügbarkeit, Stabilität und kontrollierte Freisetzung von Wirkstoffen verbessern. Hersteller verlassen sich auf fortschrittliche Bindemittel, Füllstoffe, Zerfallsmittel und Überzugsmittel, um die Formulierungseffizienz zu verbessern und eine konsistente Produktleistung sicherzustellen. Darüber hinaus treibt die steigende Prävalenz von Lebensstilkrankheiten wie Fettleibigkeit, Diabetes und Herz-Kreislauf-Erkrankungen Verbraucher zu einer ernährungsbasierten Ernährung. Die Expansion des E-Commerce erhöht den Zugang zu Nutraceutical-Produkten und steigert indirekt den Verbrauch von Hilfsstoffen. Da Marken in Gummis, Brausetabletten, Kautabletten, hochproteinhaltige Mischungen und pflanzenbasierte Ernährungsformate diversifizieren, wächst der Bedarf an vielseitigen, multifunktionalen Hilfsstoffen schnell. Diese Nachfrage schafft ein starkes Wachstumsmomentum in sowohl aufstrebenden als auch entwickelten Märkten.
- Zum Beispiel sind Lonzas Capsugel® Vcaps Plus pflanzliche Kapseln dokumentiert, um den Feuchtigkeitsschutz und die Stabilität für probiotische und pflanzliche Nutraceutical-Formulierungen zu verbessern und unterstützen den Trend zu Clean-Label-Produkten.
Erweiterung der Vorlieben für Clean-Label und natürliche Inhaltsstoffe
Der Trend zu Clean-Label-Formulierungen bleibt ein starker Treiber für den Markt der Nutraceutical-Hilfsstoffe. Verbraucher priorisieren zunehmend natürliche, biologische, allergenfreie und nicht-GVO-Inhaltsstoffe, was Formulierer dazu drängt, synthetische Zusätze durch biobasierte Alternativen zu ersetzen. Natürliche Hilfsstoffe, die aus Pflanzenfasern, Stärken, Gummen, Zellulose und fermentationsbasierten Inhaltsstoffen gewonnen werden, finden aufgrund besserer Biokompatibilität, Nachhaltigkeit und geringer Toxizität breite Akzeptanz. Strengere globale Vorschriften—einschließlich FDA, EFSA und regionaler Clean-Label-Standards—ermutigen Hersteller, die Transparenz der Formulierung zu verbessern und künstliche Komponenten zu minimieren. Dieser Übergang unterstützt Innovationen in natürlichen Bindemitteln, Süßstoffen, Geschmacksstoffen, Stabilisatoren und Fließmitteln, die für Tabletten, Kapseln, Pulver und funktionelle Getränke geeignet sind. Da sich große Marken um Wellness und Reinheit neu positionieren, erlebt der Markt ein starkes Wachstum bei natürlich gewonnenen Hilfsstoffen. Der Trend erstreckt sich auf vegane, biologische, halal- und koscher-zertifizierte Produkte und erweitert die Nachfrage in Nutraceutical-Anwendungen weltweit weiter.
- Zum Beispiel sind Ingredions NOVATION® funktionelle native Stärken Clean-Label-zertifiziert und werden in Nutraceutical-Pulvern und -Getränken als natürliche Verdickungsmittel und Stabilisatoren weit verbreitet eingesetzt, um modifizierte Stärken zu ersetzen.
Technologische Fortschritte in der Funktionalität von Hilfsstoffen
Kontinuierliche Innovationen in Formulierungstechnologien stärken die Marktexpansion erheblich, da Hersteller in leistungsstarke Hilfsstoffe investieren, die die Löslichkeit, Absorption, Geschmacksüberdeckung und Stabilität von Nutraceutical-Aktiva verbessern. Der Aufstieg von Mikroverkapselung, Nanotechnologie, Sprühtrocknung und kontrollierten Freisetzungssystemen fördert die Einführung fortschrittlicher Hilfsstoffe, die für eine gezielte Abgabe und verbesserte Bioverfügbarkeit wichtiger Nährstoffe wie Omega-3-Fettsäuren, Probiotika, Aminosäuren, Pflanzenextrakte und Mineralien entwickelt wurden. Diese Technologien ermöglichen es Herstellern, differenzierte Produkte zu schaffen, die Hitze, Feuchtigkeit und oxidative Zersetzung standhalten. Die wachsende Nachfrage nach Gummibärchen, Brausetabletten, flüssigkeitsgefüllten Kapseln und hochnährstoffreichen Pulvern beschleunigt die Innovation in funktionellen Trägern, Emulgatoren und Zerfallsstoffen weiter. Darüber hinaus verbessern automatisierte Fertigungs- und kontinuierliche Verarbeitungssysteme die Konsistenz der Hilfsstoffleistung. Da Marken in Bezug auf Produkteffizienz und Bequemlichkeit konkurrieren, spielen technologisch fortschrittliche Hilfsstoffe eine entscheidende Rolle bei der Ermöglichung von Premium-Nutraceutical-Formulierungen.
Wichtige Trends & Chancen
Wachstum der personalisierten Ernährung und maßgeschneiderten Formulierungen
Der Anstieg der personalisierten Ernährung stellt eine bedeutende Chance für den Markt der nutraceutical Hilfsstoffe dar. Verbraucher suchen zunehmend nach maßgeschneiderten Nahrungsergänzungsmitteln, die mit genetischen Profilen, Stoffwechselreaktionen, Lebensstilmetriken und spezifischen Gesundheitszielen übereinstimmen. Dieser Wandel schafft Nachfrage nach spezialisierten Hilfsstoffen, die flexible Dosierung, gezielte Lieferung und modulare Formulierungsstrukturen ermöglichen. Technologien wie 3D-gedruckte Nahrungsergänzungsmittel, anpassbare Pulverblends und personalisierte Sachets erfordern hoch anpassungsfähige Hilfsstoffe, um Stabilität, Fließfähigkeit und präzise Nährstofffreisetzung zu unterstützen. Digitale Gesundheitsplattformen, Wearables und KI-basierte Ernährungsbewertungstools fördern die Einführung personalisierter Nutraceuticals und erweitern die Möglichkeiten für Premium-Hilfsstoffe. Da Marken sich auf die Mikrosegmentierung von Verbraucherbedürfnissen konzentrieren – wie kognitive Gesundheit, Gleichgewicht des Darmmikrobioms, hormonelles Wohlbefinden und Stressmanagement – steigt der Einsatz fortschrittlicher Träger, Wirkstofffreisetzungsagenten und natürlicher Stabilisatoren erheblich. Dieser Trend eröffnet nachhaltige Innovationswege für funktionale, leistungsstarke Hilfsstoffe.
- Zum Beispiel liefert die Persona Nutrition-Plattform von Nestlé Health Science personalisierte tägliche Nahrungsergänzungspakete, die auf flussoptimierte Hilfsstoffe angewiesen sind, um die Stabilität und Gleichmäßigkeit der Kapseln über Hunderte von Zutatenkombinationen hinweg zu gewährleisten.
Schnelle Expansion pflanzlicher und veganer Nutraceuticals
Der beschleunigte Wandel hin zu pflanzlicher Ernährung bietet erhebliche Chancen in der Nutraceutical-Hilfsstoffindustrie. Verbraucher nehmen zunehmend vegane und pflanzenbetonte Lebensstile an, die durch Gesundheitsbewusstsein, Nachhaltigkeitsbedenken und ethische Präferenzen getrieben werden. Dieser Trend stimuliert die Nachfrage nach pflanzlich abgeleiteten Hilfsstoffen wie Stärken, Gummen, Pektinen, Cellulosederivaten, Reismehl und fermentationsbasierten Zutaten. Hersteller nutzen vegan zertifizierte Bindemittel, Süßstoffe und Überzugsmittel, um saubere, allergenfreie Nutraceutical-Formulierungen ohne Gelatine, Laktose und andere tierische Bestandteile zu schaffen. Pflanzliche Proteinzusätze, botanische Extrakte, Kräutermischungen und Produkte für die Darmgesundheit stellen schnell wachsende Anwendungsbereiche dar, die stark auf natürliche Hilfsstoffe angewiesen sind. Da globale Marken vegane Tabletten, Gummis und Kapseln einführen, erweitert sich die Möglichkeit für innovative, pflanzlich gewonnene Hilfsstofflösungen über funktionelle Lebensmittel, Nahrungsergänzungsmittel und Wellness-Getränke hinweg.
- Zum Beispiel wird Roquettes LYCOAT® vorverkleisterte Erbsenstärke als pflanzlich abgeleitetes Bindemittel und Filmbildner in veganen Tabletten und Gummis verwendet, um tierische Gelatine zu ersetzen.
Wichtige Herausforderungen
Regulatorische Komplexität und Anforderungen an die Qualitätskonformität
Der Markt für nutraceutical Hilfsstoffe steht vor wachsenden regulatorischen Herausforderungen aufgrund von Unterschieden in den globalen Standards, die die Sicherheit, Reinheit, Kennzeichnung und funktionalen Ansprüche von Zutaten regeln. Agenturen wie die FDA, EFSA und regionale Behörden setzen strenge Richtlinien für die Identität von Hilfsstoffen, Herstellungsprozesse, Kontaminationskontrolle und zulässige Verwendungsebenen durch. Die Einhaltung der Vorschriften in mehreren Rechtsgebieten erhöht die betriebliche Komplexität und die Kosten für Hersteller. Häufige Aktualisierungen der Erwartungen an saubere Etiketten, Allergenangaben und Kontaminantenschwellen (wie Schwermetalle oder mikrobielle Grenzwerte) schaffen zusätzliche Belastungen. Kleinere Hersteller kämpfen oft mit Dokumentation, Rückverfolgbarkeitsanforderungen und der Einhaltung von GMP. Die regulatorische Unterscheidung zwischen pharmazeutischen und nutraceutical Hilfsstoffen erschwert zudem die Zulassungen, was die Produktinnovation und Markteinführung verzögert. Die Sicherstellung einer konsistenten globalen Compliance bleibt eine bedeutende Hürde für die Marktexpansion.
Hohe Produktionskosten und Preisschwankungen bei Rohstoffen
Die Branche steht unter Kostendruck aufgrund von Schwankungen bei den Rohstoffpreisen, insbesondere bei natürlichen Zutaten, die aus Pflanzenfasern, Gummen, Stärken oder Fermentationsprozessen gewonnen werden. Die Nachfrage nach biologischen und nachhaltig beschafften Materialien erhöht die Beschaffungskosten weiter. Energieintensive Herstellungsverfahren wie Sprühtrocknung, Mikroverkapselung und Granulation erhöhen die Betriebskosten. Unterbrechungen in der Lieferkette—verursacht durch Klimaauswirkungen, geopolitische Instabilität und logistische Einschränkungen—führen zu unvorhersehbaren Kostenvariationen, die die Gewinnmargen der Hilfsstoffhersteller beeinträchtigen. Hersteller müssen auch in fortschrittliche Qualitätstests, spezialisierte Produktionsausrüstung und Maßnahmen zur Einhaltung von Vorschriften investieren, was die Gesamtkosten erhöht. Diese finanziellen Einschränkungen stellen eine erhebliche Herausforderung dar, insbesondere für Unternehmen, die versuchen, die Produktion natürlicher, leistungsstarker Hilfsstoffe auf globalen Märkten zu skalieren.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Nutraceutical-Hilfsstoffe mit einem Anteil von 36% an, unterstützt durch die starke Verbrauchernachfrage nach Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Produkten mit sauberem Etikett. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, strenger behördlicher Aufsicht und einer hohen Akzeptanzrate innovativer Hilfsstoffe für kontrollierte Freisetzung und verbesserte Bioverfügbarkeit. Steigendes Gesundheitsbewusstsein, eine alternde Bevölkerung und die Erweiterung der Protein- und Probiotika-Ergänzungskategorien stärken das Marktwachstum weiter. Große Akteure investieren in die Entwicklung natürlicher, allergenfreier und nicht-GVO-Hilfsstoffe, während E-Commerce-Kanäle die Produktzugänglichkeit in den Vereinigten Staaten und Kanada beschleunigen.
Europa
Europa macht 29% des Marktes aus, angetrieben von strengen regulatorischen Standards, steigender Nachfrage nach organischen und natürlichen Hilfsstoffen und weit verbreiteter Verbraucherpräferenz für Nutraceuticals mit sauberem Etikett. Die reife Nahrungsergänzungsmittelindustrie der Region beschleunigt die Einführung fortschrittlicher Bindemittel, Füllstoffe und Zerfallsstoffe in Tabletten, Kapseln und Pulverformulierungen. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien führen aufgrund starker Innovationen in pflanzlicher Ernährung und funktionellen Lebensmitteln. Nachhaltigkeitsorientierte Initiativen und die Einhaltung der EFSA-Richtlinien fördern die Produktion hochwertiger Hilfsstoffe und unterstützen das kontinuierliche Wachstum in verschiedenen Nutraceutical-Anwendungen.
Asien-Pazifik
Asien-Pazifik hält einen schnell wachsenden Anteil von 25%, angetrieben durch den boomenden Verbrauch von Nutraceuticals in China, Indien, Japan und Südkorea. Steigendes verfügbares Einkommen, wachsendes Bewusstsein für präventive Gesundheitsversorgung und zunehmende Nachfrage nach angereicherten Lebensmitteln und pflanzlichen Nahrungsergänzungsmitteln treiben die Marktexpansion voran. Die starke Produktionsbasis der Region für pflanzlich gewonnene und fermentationsbasierte Hilfsstoffe unterstützt eine kosteneffiziente Herstellung. Schnelle Urbanisierung und gesundheitsbezogene Lebensstilprobleme erhöhen auch die Abhängigkeit von Proteinzusätzen, Probiotika und funktionellen Getränken. Globale Hersteller investieren weiterhin in die Region aufgrund günstiger regulatorischer Reformen und starker Wachstumspotenziale in den sich entwickelnden Volkswirtschaften.
Lateinamerika
Lateinamerika repräsentiert einen aufstrebenden Anteil von 6 % am Markt für nutraceutical Excipients, unterstützt durch das wachsende Verbraucherinteresse an immunstärkenden Nahrungsergänzungsmitteln, Kräuterprodukten und angereicherter Ernährung. Länder wie Brasilien, Mexiko und Argentinien zeigen eine steigende Akzeptanz von Excipients in Tabletten, Kapseln und funktionellen Getränken, angetrieben durch zunehmendes Gesundheitsbewusstsein und den Ausbau regionaler Fertigungskapazitäten. Die Nachfrage nach natürlichen und pflanzlichen Excipients beschleunigt sich, da Verbraucher zu saubereren Formulierungen übergehen. Allerdings schaffen regulatorische Inkonsistenzen und wirtschaftliche Schwankungen Herausforderungen für Hersteller, die in den Markt eintreten, obwohl das langfristige Wachstum vielversprechend bleibt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika trägt 4 % zum globalen Markt bei, wobei das Wachstum durch steigendes Gesundheitsbewusstsein, wachsende städtische Bevölkerungen und eine erhöhte Nachfrage nach Nahrungsergänzungsmitteln zur Stärkung der Immunität, Energie und allgemeinen Wohlbefindens angetrieben wird. Märkte wie die VAE, Saudi-Arabien und Südafrika führen die Akzeptanz aufgrund einer stärkeren Einzelhandelsinfrastruktur und höherer Kaufkraft an. Die Region zeigt wachsendes Interesse an natürlichen Excipients für Kräuter- und halal-zertifizierte Nutraceuticals. Trotz begrenzter lokaler Fertigung und regulatorischer Komplexität, die die Expansion verlangsamen, schaffen zunehmende Investitionen in Gesundheitswesen und Ernährung weiterhin Möglichkeiten für die Marktdurchdringung.
Marktsegmentierungen
Nach Typ
- Künstlich
- Natürlich/Bio
Nach Produkt
- Präbiotika
- Probiotika
- Proteine & Aminosäuren
Nach Form
- Trocken
- Flüssig
Nach Endverwendung
- Proteine und Aminosäuren
- Omega-3-Fettsäuren
- Vitamine
- Mineralien
- Präbiotika und Probiotika
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der Markt für nutraceutical Excipients zeichnet sich durch eine vielfältige und innovationsgetriebene Wettbewerbslandschaft aus, in der globale und regionale Akteure sich auf fortschrittliche Formulierungstechnologien, Clean-Label-Lösungen und die Entwicklung biobasierter Inhaltsstoffe konzentrieren. Führende Unternehmen wie Shin-Etsu Chemical Co. Ltd., Roquette Frères, Kerry Group PLC, Associated British Foods, MEGGLE Group Wasser, Fuji Chemical Industries Co. Ltd., Gattefossé, Pharmatrans Sanaq AG, Pioma Chemicals und Ingredion Plc erweitern aktiv ihre Portfolios, um der steigenden Nachfrage nach natürlichen, organischen und multifunktionalen Excipients gerecht zu werden. Diese Akteure investieren stark in F&E, um Löslichkeit, Stabilität, Geschmacksüberdeckung und kontrollierte Freisetzungseigenschaften zu verbessern, während sie ihre Präsenz in wachstumsstarken Segmenten wie Proteinzusätzen, Probiotika, Gummis und funktionellen Getränken stärken. Strategische Partnerschaften, Kapazitätserweiterungen und Akquisitionen bleiben zentral, um Marktanteile zu gewinnen, die Effizienz der Lieferkette zu verbessern und sich an die sich entwickelnden regulatorischen Anforderungen auf globalen Märkten für nutraceuticals anzupassen.
Analyse der Hauptakteure
- Fuji Chemical Industries Co Ltd
- Gattefosse
- Roquette Freres
- Shin-Etsu Chemical Co Ltd
- PharmatransSanaq AG
- MEGGLE Group Wasser
- Ingredion Plc
- Kerry Group PLC
- Pioma Chemicals
- Associated British Foods
Aktuelle Entwicklungen
- Im Februar 2024 brachte Ingredion Incorporated, USA, NOVATION® Indulge2940, eine funktionelle native Stärke mit Clean-Label, auf den Markt, die das Gelieren und ein verbessertes Mundgefühl in pflanzlichen und Supplement-Anwendungen unterstützt.
- Im Oktober 2023 brachte Roquette drei neue Hilfsstoffqualitäten für feuchtigkeitsempfindliche Wirkstoffe auf den Markt, die darauf abzielen, die Stabilität und Leistung von pharmazeutischen und nutraceutical Formulierungen zu verbessern.
- Im September 2022 schloss Roquette Frères die Übernahme von Crest Cellulose, einem indischen Hilfsstoffhersteller, ab, um die globale pflanzliche Hilfsstoffversorgungskapazität von Roquette zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Produkt, Form, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum verzeichnen, da Verbraucher zunehmend präventive Gesundheitsversorgung und ernährungsfokussierte Lebensstile priorisieren.
- Die Nachfrage nach natürlichen, biologischen und Clean-Label-Hilfsstoffen wird in Nahrungsergänzungsmitteln und funktionellen Lebensmitteln weiter steigen.
- Fortschritte in Technologien zur kontrollierten Freisetzung, Geschmacksüberdeckung und Bioverfügbarkeit werden zukünftige Formulierungsstrategien prägen.
- Personalisierte Ernährung wird den Bedarf an anpassungsfähigen Hilfsstoffen antreiben, die für individuelle Dosierungen und gezielte Abgabe geeignet sind.
- Die Expansion von pflanzlichen und veganen Produkten wird die Einführung von botanischen und fermentationsbasierten Hilfsstoffen beschleunigen.
- Globale Bemühungen zur Harmonisierung von Vorschriften werden Hersteller dazu drängen, Qualität, Transparenz und Compliance zu verbessern.
- Innovationen in Gummis, Brausetabletten und flüssigkeitsgefüllten Kapseln werden neue Möglichkeiten für funktionelle Hilfsstoffe schaffen.
- Partnerschaften zwischen Nutraceutical-Marken und Hilfsstofflieferanten werden zunehmen, um die schnelle Produktentwicklung zu unterstützen.
- Das Wachstum im Bereich der digitalen Gesundheit und des E-Commerce wird den Verbrauch von Supplement-Formaten steigern, die fortschrittliche Hilfsstofffunktionen erfordern.
- Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden Herstellern starke Expansionsmöglichkeiten bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
F: Wie groß ist der aktuelle Markt für Nutraceutical Excipients und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für nutraceuticale Hilfsstoffe zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der nutraceuticalen Hilfsstoffe hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nutraceutical-Excipients antreiben?
Wer sind die führenden Unternehmen im Markt für Nutraceutical-Excipients?
Welche Region hatte 2024 den größten Anteil am Markt für nutraceuticale Hilfsstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für nutraceuticale Hilfsstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für nutraceuticale Hilfsstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.24 Billion → 2032: USD 9.07 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für nutraceuticale Hilfsstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für nutraceuticale Hilfsstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für nutraceuticale Hilfsstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für nutraceuticale Hilfsstoffe Market Drivers
- 3.3 Markt für nutraceuticale Hilfsstoffe Market Restraints & Challenges
- 3.4 Markt für nutraceuticale Hilfsstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für nutraceuticale Hilfsstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für nutraceuticale Hilfsstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für nutraceuticale Hilfsstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für nutraceuticale Hilfsstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für nutraceuticale Hilfsstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für nutraceuticale Hilfsstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für nutraceuticale Hilfsstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für nutraceuticale Hilfsstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für nutraceuticale Hilfsstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für nutraceuticale Hilfsstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für nutraceuticale Hilfsstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für nutraceuticale Hilfsstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für nutraceuticale Hilfsstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für nutraceuticale Hilfsstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für nutraceuticale Hilfsstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für nutraceuticale Hilfsstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für nutraceuticale Hilfsstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für nutraceuticale Hilfsstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für nutraceuticale Hilfsstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
