
Marktübersicht
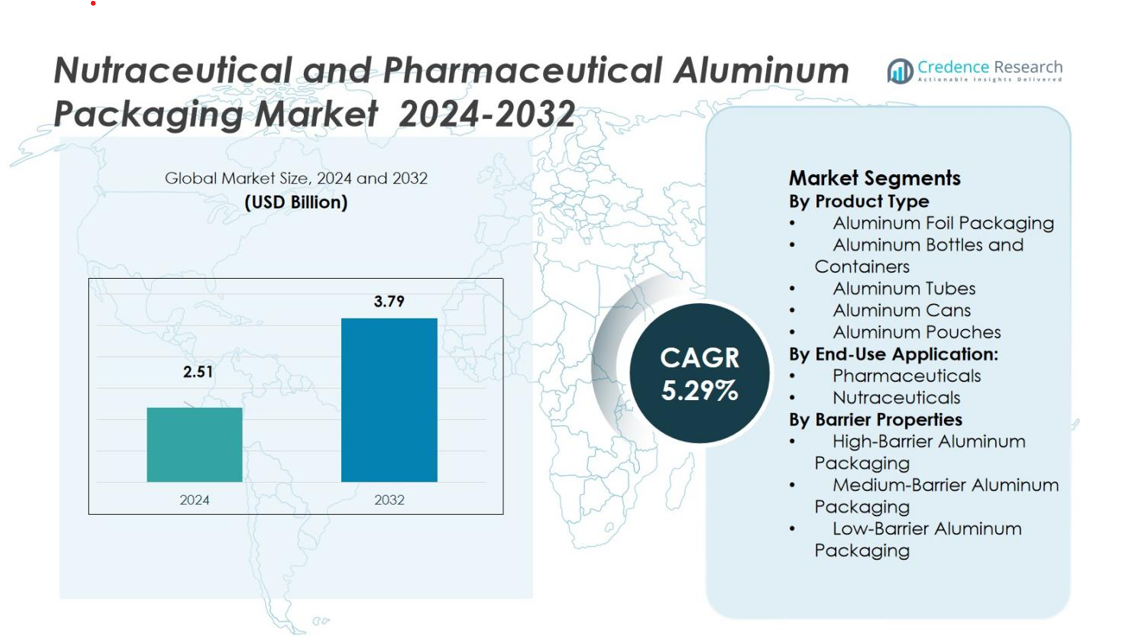
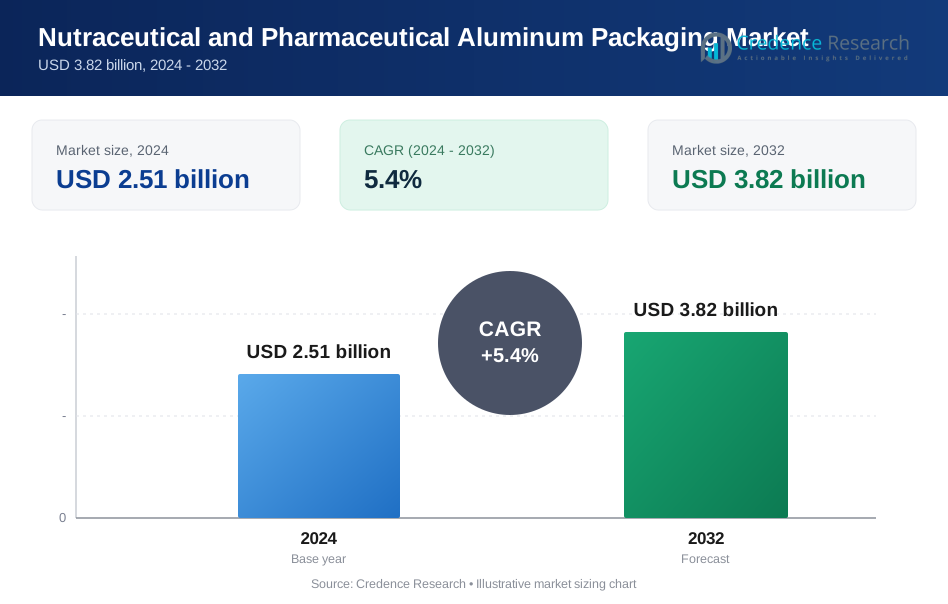
Der Markt für nutraceutical und pharmazeutische Aluminiumverpackungen wurde im Jahr 2024 mit 2,51 Milliarden USD bewertet und wird voraussichtlich bis 2032 3,79 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,29 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für nutraceutical und pharmazeutische Aluminiumverpackungen 2024 | 2,51 Milliarden USD |
| Markt für nutraceutical und pharmazeutische Aluminiumverpackungen, CAGR | 5,29 % |
| Marktgröße für nutraceutical und pharmazeutische Aluminiumverpackungen 2032 | 3,79 Milliarden USD |
Der Markt für nutraceutical und pharmazeutische Aluminiumverpackungen wird von führenden Akteuren wie Amcor plc, Ball Corporation, Huhtamaki Group, Alcoa Corporation und Bemis Company, Inc. angetrieben, die Innovation und globale Versorgung in starren und flexiblen Aluminiumverpackungsformaten vorantreiben. Diese Unternehmen setzen umfangreiche F&E-Fähigkeiten ein und nutzen ihre umfassenden globalen Fertigungsnetzwerke, um die steigende Nachfrage nach schützenden, hochbarrierefähigen Verpackungslösungen zu erfüllen. Regional hält Nordamerika einen dominanten Anteil von 38 % des Marktes, gestützt durch starke pharmazeutische und nutraceutical Industrien und strenge regulatorische Standards, während Europa 32 % hält, wo nachhaltige Verpackungsinitiativen und strenge Anforderungen an Arzneimittelverpackungen die Nachfrage weiter antreiben.
Markteinblicke
- Der Markt für nutraceutical und pharmazeutische Aluminiumverpackungen wird im Jahr 2024 auf 2,51 Milliarden USD geschätzt und soll bis 2032 3,79 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,29 %.
- Das Wachstum wird durch die Nachfrage nach hochwertigen Verpackungen angetrieben, da die pharmazeutischen und nutraceutical Industrien expandieren, wobei das Segment Aluminiumfolienverpackungen 33 % des Produktanteils ausmacht und Hochbarriereverpackungen 56 % der Kategorie Barriereeigenschaften ausmachen.
- Trends umfassen die steigende Akzeptanz von nachhaltigen und recycelbaren Aluminiumverpackungen und die verstärkte Integration von intelligenten Verpackungstechnologien (wie QR-Codes und manipulationssicheren Siegeln) als Reaktion auf sich ändernde Verbraucher- und regulatorische Erwartungen.
- Trotz des Wachstums steht der Markt vor Herausforderungen durch steigende Rohstoffkosten und strenge regulatorische Anforderungen, die die Produktionskosten erhöhen und Markteintrittsbarrieren für neue Anbieter schaffen.
- Regional hält Nordamerika im Jahr 2024 einen Marktanteil von 38 %, gefolgt von Europa mit 32 %, Asien-Pazifik mit 20 %, Lateinamerika mit 6 % und dem Nahen Osten & Afrika mit 4 %, was sowohl reife Nachfrage als auch Wachstumschancen in aufstrebenden Märkten widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Aluminiumfolienverpackungs-Unterabschnitt dominiert den Markt und macht 33 % des gesamten Produktanteils aus. Diese Dominanz wird durch ihre überlegenen Barriereeigenschaften angetrieben, die pharmazeutische Tabletten, Kapseln und nutraceutical Produkte vor Feuchtigkeit, Sauerstoff und Licht schützen. Die Nachfrage nach Aluminiumfolie wird weiter durch die zunehmenden regulatorischen Anforderungen an die Stabilität von Arzneimitteln und die Verpackungsintegrität unterstützt. Andere Segmente wie Aluminiumflaschen und -behälter und Aluminiumtuben folgen, wobei Anwendungen für Flüssigkeiten und topische Formulierungen an Fahrt gewinnen. Aluminiumdosen und Aluminiumbeutel sind Nischenmärkte, verzeichnen jedoch Wachstum aufgrund von Trends im Premium-Verpackungsbereich und dem Aufstieg des E-Commerce.
- Zum Beispiel stellt Aphena Pharma Solutions Aluminiumtuben für Augencremes, veterinäre Salben und Schmerzgele her und nutzt ihr luftdichtes Design, um Kontaminationen zu verhindern und die Produktintegrität bei wiederholter Anwendung zu erhalten.
Nach Endverwendungsanwendung
Die Pharmazeutische Anwendung hält den größten Marktanteil mit über 60 %. Dies wird durch die kritische Notwendigkeit für sichere, manipulationssichere Verpackungen für verschreibungspflichtige Medikamente angetrieben, bei denen regulatorische Standards hochwertige, schützende Verpackungen verlangen. Währenddessen wächst das Nutraceutical-Segment rasant, angetrieben durch das steigende Verbraucherinteresse an Gesundheits- und Wellnessprodukten. Mit einer zunehmenden Präferenz für präventive Gesundheitslösungen hat die Nachfrage nach Premium- und praktischen Verpackungslösungen, insbesondere bei Vitaminen, Nahrungsergänzungsmitteln und funktionellen Lebensmitteln, zugenommen.
- Zum Beispiel bietet Amcor innovative Nutraceutical-Verpackungslösungen wie Blister und Sachets an, die speziell für Vitamine und Nahrungsergänzungsmittel entwickelt wurden, um die Produktintegrität zu bewahren und den Verbraucherkomfort zu erhöhen.
Nach Barriereeigenschaften
Der Hochbarriere-Aluminiumverpackungs-Unterabschnitt führt das Segment der Barriereeigenschaften an und hält den größten Marktanteil von etwa 56 %. Diese Dominanz wird seiner Fähigkeit zugeschrieben, den höchsten Schutz gegen Umwelteinflüsse zu bieten, was sowohl für empfindliche Pharmazeutika als auch für hochwertige Nutraceuticals entscheidend ist. Daher ist es die bevorzugte Wahl für hochwirksame Medikamente und Premium-Nutraceutical-Produkte. Mittelbarriere-Aluminiumverpackung folgt mit einem Anteil von etwa 28 % und bietet eine kostengünstige Lösung für Produkte, die einen moderaten Schutz erfordern. Niedrigbarriere-Aluminiumverpackung hält den kleinsten Anteil von 16 % und bedient Anwendungen, bei denen Kosteneffizienz über maximaler Haltbarkeit priorisiert wird.
Wichtige Wachstumstreiber
Steigende Nachfrage nach hochwertiger Verpackung
Die steigende Nachfrage nach hochwertiger, schützender Verpackung ist ein wichtiger Wachstumstreiber für den Markt für Nutraceutical- und Pharmazeutische Aluminiumverpackungen. Da sowohl die pharmazeutische als auch die Nutraceutical-Industrie weltweit expandieren, besteht ein erhöhter Bedarf an Verpackungen, die die Produktintegrität gewährleisten. Die überlegenen Barriereeigenschaften von Aluminium gegen Feuchtigkeit, Licht und Sauerstoff machen es zur bevorzugten Wahl, um die Wirksamkeit empfindlicher Medikamente und Nahrungsergänzungsmittel zu bewahren. Darüber hinaus treiben regulatorische Anforderungen an manipulationssichere Verpackungen und verlängerte Haltbarkeit die Nachfrage nach fortschrittlichen Aluminiumverpackungslösungen an.
- Zum Beispiel schafft die Alu-Alu-Blisterverpackung, die von führenden Pharmaunternehmen verwendet wird, eine undurchlässige Barriere gegen Feuchtigkeit und Sauerstoff, verhindert den Abbau von Medikamenten und erhält die Stabilität während der gesamten Haltbarkeitsdauer des Produkts.
Wachstum im Bereich der Präventivmedizin und Nutraceuticals
Das steigende Bewusstsein und die zunehmende Akzeptanz der Präventivmedizin tragen erheblich zum Wachstum des Nutraceutical-Sektors bei. Da Verbraucher zunehmend Gesundheit und Wohlbefinden priorisieren, steigt die Nachfrage nach Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Kräuterprodukten. Aluminiumverpackungen, die Nutraceutical-Produkte vor Umwelteinflüssen schützen und Produktsicherheit gewährleisten können, sind entscheidend, um den Bedürfnissen dieses wachsenden Marktes gerecht zu werden. Der Trend zu gesünderen Lebensstilen und die zunehmende Abhängigkeit von Nutraceuticals als Teil der täglichen Wellness-Routinen fördern die Nachfrage nach Verpackungen weiter.
- Zum Beispiel produziert Berry Global Inc. ClariPPil-Flaschen aus klarem Polypropylen, die sich auf Nachhaltigkeit und Verbraucherkonvenienz konzentrieren, indem sie Verpackungen bieten, die Nahrungsergänzungsmittel schützen und gleichzeitig recycelbare Lösungen ermöglichen.
Expansion der Pharmaindustrie
Das Wachstum der Pharmaindustrie, insbesondere die zunehmende Produktion von Biologika, hochwirksamen Medikamenten und Spezialmedikamenten, ist ein weiterer wichtiger Treiber für die Nachfrage nach Aluminiumverpackungen. Mit einem steigenden Fokus auf hochwertige Behandlungen und Biologika, die strengen Schutz vor Kontamination erfordern, bietet Aluminiumverpackung eine sichere, zuverlässige Lösung. Darüber hinaus schafft die globale Expansion der pharmazeutischen Produktion, insbesondere in Schwellenländern, weiterhin neue Möglichkeiten für Aluminiumverpackungen, da sie Produktsicherheit gewährleistet und den internationalen regulatorischen Standards für Arzneimittelverpackungen entspricht.
Wichtige Trends & Chancen
Umweltfreundliche und nachhaltige Verpackungslösungen
Da Nachhaltigkeit in allen Branchen zu einem integralen Fokus wird, steigt die Nachfrage nach umweltfreundlichen Aluminiumverpackungen. Sowohl Verbraucher als auch Unternehmen werden umweltbewusster und bevorzugen recycelbare und biologisch abbaubare Verpackungsmaterialien. Aluminium, bekannt für seine Recyclingfähigkeit, bietet Herstellern die Möglichkeit, sich an Nachhaltigkeitsziele anzupassen. Darüber hinaus gewinnen Innovationen bei der Verwendung von recyceltem Aluminium für Verpackungen an Bedeutung, da sie die Umweltbelastung reduzieren und gleichzeitig überlegenen Produktschutz bieten, was neue Marktchancen für nachhaltige Verpackungslösungen sowohl im Pharma- als auch im Nutraceutical-Bereich eröffnet.
- Zum Beispiel verwendet die deutsche Bio-Lebensmittelmarke Byodo jetzt Aluminiumtuben aus 100% recyceltem Aluminium für Produkte wie Senf und Mayonnaise, wodurch die CO2-Emissionen in der Produktion erheblich reduziert werden, während die Produktqualität erhalten bleibt.
Annahme von intelligenten Verpackungstechnologien
Intelligente Verpackungstechnologien gewinnen im Nutraceutical- und Pharmasektor an Bedeutung. Durch die Integration von Funktionen wie RFID-Tags, QR-Codes und manipulationssicheren Siegeln gewährleistet intelligente Verpackung die Rückverfolgbarkeit von Produkten und erhöht die Sicherheit. Diese Technologien ermöglichen es Verbrauchern und Herstellern, die Authentizität von Produkten, Verfallsdaten und Lagerbedingungen zu verfolgen und fügen Aluminiumverpackungslösungen zusätzlichen Wert hinzu. Da der E-Commerce weiterhin expandiert, bietet die Einführung intelligenter Verpackungen zur Sicherstellung der Produktsicherheit und Bereitstellung von Echtzeitinformationen eine bedeutende Wachstumschance auf dem Markt.
- Zum Beispiel hat Schreiner MediPharm RFID-fähige pharmazeutische Verpackungen entwickelt, die es Krankenhäusern ermöglichen, 100% Transparenz bei der Bestands- und Ablaufverwaltung von Medikamenten zu erreichen und Medikationsfehler durch automatisierte Nachbestell- und Rückrufprozesse zu reduzieren.
Hauptherausforderungen
Steigende Rohstoffkosten
Die steigenden Kosten für Rohstoffe, insbesondere Aluminium, stellen eine erhebliche Herausforderung für die Verpackungsindustrie dar. Mit schwankenden Preisen für Aluminium und andere wesentliche Materialien sehen sich Verpackungshersteller mit erhöhten Produktionskosten konfrontiert. Diese Preiserhöhungen können die Gesamtkostenstruktur beeinflussen, insbesondere bei Nahrungsergänzungs- und Pharmazeutika-Verpackungen, wo enge Margen üblich sind. Hersteller müssen Wege finden, diese erhöhten Kosten zu bewältigen und gleichzeitig wettbewerbsfähige Preise für ihre Kunden anzubieten, was möglicherweise die Suche nach kostengünstigeren Produktionsmethoden oder die Verwendung von recycelten Materialien beinhaltet.
Regulierungs- und Compliance-Druck
Die strengen regulatorischen Anforderungen in den pharmazeutischen und nutraceuticalen Sektoren stellen eine Herausforderung für Verpackungshersteller dar. Sicherzustellen, dass Aluminiumverpackungen den unterschiedlichen Vorschriften in verschiedenen Ländern entsprechen, kann komplex und zeitaufwendig sein. Hersteller müssen über sich ändernde Verpackungsstandards, Kennzeichnungsanforderungen und Sicherheitsprotokolle auf dem Laufenden bleiben, was die Betriebskosten erhöhen und die Markteinführungszeit verlängern kann. Darüber hinaus erfordert das Risiko der Nichteinhaltung, das zu Geldstrafen oder Produktrückrufen führen könnte, ständige Aufmerksamkeit für regulatorische Details und konsistente Qualitätssicherungsmaßnahmen im Verpackungsprozess.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Nahrungsergänzungs- und Pharmazeutika-Aluminiumverpackungen und hält 2024 einen bedeutenden Marktanteil von 38%. Das Wachstum in dieser Region wird durch die hohe Nachfrage nach hochwertigen, manipulationssicheren Verpackungslösungen in den pharmazeutischen und nutraceuticalen Sektoren angetrieben. Strenge regulatorische Rahmenbedingungen und ein Fokus auf Premium-Produktverpackungen fördern den Markt weiter. Die USA sind ein wichtiger Beitrag aufgrund ihrer umfangreichen Pharmaindustrie und des zunehmenden Verbraucherfokus auf Gesundheit und Wellness, insbesondere im nutraceuticalen Sektor. Darüber hinaus bieten Fortschritte in der Verpackungstechnologie und der Aufstieg umweltfreundlicher Lösungen weitere Wachstumschancen.
Europa
Europa hält einen Marktanteil von 32% im Markt für Nahrungsergänzungs- und Pharmazeutika-Aluminiumverpackungen, angetrieben durch die starke Pharmaindustrie der Region und die steigende Nachfrage nach nutraceuticalen Produkten. Strenge Verpackungsvorschriften und eine steigende Verbraucherpräferenz für nachhaltige Verpackungslösungen beschleunigen das Marktwachstum weiter. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind aufgrund ihrer robusten Gesundheitssysteme und der wachsenden Akzeptanz präventiver Gesundheitsprodukte wichtige Akteure in diesem Markt. Der Trend zu umweltfreundlichen, recycelbaren Aluminiumverpackungen gewinnt ebenfalls an Dynamik, unterstützt durch regulatorischen Druck und wachsendes Umweltbewusstsein der Verbraucher.
Asien-Pazifik
Der Asien-Pazifik-Raum verzeichnet das schnellste Wachstum im Markt für Nahrungsergänzungs- und Pharmazeutika-Aluminiumverpackungen, mit einem prognostizierten Marktanteil von 20% im Jahr 2024. Dieses Wachstum wird durch die expandierenden Pharma- und Nutraceutical-Industrien in Ländern wie China, Indien und Japan angetrieben. Die wachsende Bevölkerung der Region, das steigende Gesundheitsbewusstsein und der erhöhte Konsum von Nutraceuticals tragen zu diesem Wachstum bei. Darüber hinaus treibt die steigende Nachfrage nach pharmazeutischen Verpackungen, die Sicherheit und Produktintegrität in aufstrebenden Märkten gewährleisten, den Markt weiter an. Steigende Investitionen in die Gesundheitsinfrastruktur und die Einführung fortschrittlicher Verpackungstechnologien fördern ebenfalls die regionale Expansion.
Lateinamerika
Lateinamerika hält einen Marktanteil von 6 % im Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen. Die Region verzeichnet ein stetiges Wachstum aufgrund des zunehmenden Bewusstseins für Gesundheit und Wohlbefinden sowie einer steigenden Nachfrage nach Pharmazeutika und Nutraceuticals. Brasilien, Mexiko und Argentinien sind führende Märkte, deren wachsende Gesundheitssektoren die Nachfrage nach sicherer und zuverlässiger Verpackung antreiben. Der Bedarf an kostengünstigen Verpackungslösungen ist ebenfalls ein wichtiger Faktor, wobei sich die Hersteller darauf konzentrieren, hochwertige und dennoch erschwingliche Aluminiumverpackungsoptionen anzubieten. Nachhaltigkeitstrends und umweltbewusstes Verbraucherverhalten beginnen ebenfalls, die Marktdynamik in der Region zu beeinflussen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen kleineren Marktanteil von 4 % im Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen. Die Region steht jedoch vor einem Wachstumsschub aufgrund der expandierenden Gesundheitsinfrastruktur, insbesondere in Ländern wie den VAE, Saudi-Arabien und Südafrika. Erhöhte Investitionen in die pharmazeutische Herstellung und eine steigende Nachfrage nach Nutraceutical-Produkten sind wichtige Treiber dieses Wachstums. Die Nachfrage nach hochwertigen, schützenden Aluminiumverpackungen wächst, da Gesundheits- und Wellnesstrends an Bedeutung gewinnen. Darüber hinaus trägt der Vorstoß der Regierungen für regulatorische Standards und umweltfreundliche Verpackungslösungen zur allmählichen Expansion des Marktes in dieser Region bei.
Marktsegmentierungen:
Nach Produkttyp
- Aluminiumfolienverpackung
- Aluminiumflaschen und -behälter
- Aluminiumtuben
- Aluminiumdosen
- Aluminiumbeutel
Nach Endverwendungsanwendung:
- Pharmazeutika
- Nutraceuticals
Nach Barriereeigenschaften
- Hochbarriere-Aluminiumverpackung
- Mittelbarriere-Aluminiumverpackung
- Niedrigbarriere-Aluminiumverpackung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für nutraceutical und pharmazeutische Aluminiumverpackungen ist stark umkämpft, wobei führende Unternehmen wie Amcor plc, Ball Corporation, Huhtamaki Group, Alcoa Corporation und Bemis Company Inc. die Branche dominieren. Diese Unternehmen beherrschen den Markt aufgrund ihrer umfangreichen Produktportfolios, starken F&E-Fähigkeiten und globalen Fertigungsnetzwerke. Amcor plc beispielsweise ist bekannt für seine innovativen Verpackungslösungen, die der wachsenden Nachfrage nach Nachhaltigkeit gerecht werden und recycelbare sowie umweltfreundliche Aluminiumverpackungsprodukte anbieten. Ebenso hilft der Fokus der Ball Corporation auf Aluminiumdosenverpackungen für sowohl pharmazeutische als auch nutraceutical Sektoren, die Nachfrage nach manipulationssicheren, sicheren und umweltbewussten Verpackungen zu erfüllen. Der Wettbewerb verschärft sich, da Unternehmen in fortschrittliche Technologien wie intelligente Verpackungen, Automatisierung und nachhaltige Lösungen investieren, um den sich wandelnden Verbraucherpräferenzen und regulatorischen Anforderungen gerecht zu werden. Darüber hinaus erweitern regionale Akteure in Asien-Pazifik und Lateinamerika ihren Marktanteil, indem sie kostengünstige Alternativen anbieten und lokale Fertigungskapazitäten nutzen. Partnerschaften und Akquisitionen sind ebenfalls wichtige Strategien, die von den Akteuren genutzt werden, um ihre Marktpräsenz zu stärken.
Analyse der Hauptakteure
- Birchwood Contract Manufacturing
- Glenroy Inc.
- JohnsByrne
- Amcor plc
- NuEra Nutraceuticals Inc.
- Alcoa Corporation
- Ball Corporation
- Huhtamaki Group
- Maco Bag Corporation
- Bemis Company Inc.
Neueste Entwicklungen
- Im März 2025 schloss Constantia Flexibles die Übernahme einer Mehrheitsbeteiligung an der Aluflexpack AG (ein Hersteller von flexiblen Verpackungen für Lebensmittel- und Pharmamärkte) ab und stärkte damit seine Position im Bereich Folien-/Filmverpackungen in den pharmazeutischen und nutraceuticalen Segmenten.
- Im Oktober 2025 brachte Tournaire eine „nächste Generation von Aluminiumflaschen“ (Omni Plus) auf den Markt, die darauf abzielt, die Kreislaufverpackung in den Bereichen Nutraceuticals/Pharmazeutika voranzutreiben.
- Im Oktober 2025 führte Pillumina, Inc. das weltweit erste vollständig recycelbare Aluminiumverpackungssystem für Apotheken ein, bestehend aus einem kindersicheren Aluminiumverschluss und einer Aluminiumflasche.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endnutzungsanwendung, Barriereeigenschaften und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nachhaltigen und umweltfreundlichen Verpackungen wird weiter steigen und Innovationen in recycelbaren und biologisch abbaubaren Aluminiumverpackungslösungen vorantreiben.
- Ein gesteigertes Gesundheitsbewusstsein unter den Verbrauchern wird das Wachstum des Nutraceutical-Verpackungssegments fördern, da mehr Menschen nach präventiven Gesundheitsprodukten suchen.
- Strenge regulatorische Rahmenbedingungen werden die Notwendigkeit für sichere, manipulationssichere und qualitativ hochwertige Verpackungslösungen in den Pharma- und Nutraceutical-Märkten weiter verstärken.
- Fortschrittliche Verpackungstechnologien, wie intelligente Verpackungen mit RFID- und QR-Codes, werden häufiger eingesetzt, um die Rückverfolgbarkeit von Produkten und das Engagement der Verbraucher zu verbessern.
- Wachsende Investitionen in die Pharmaindustrie, insbesondere in Biologika und Spezialmedikamente, werden die Nachfrage nach Aluminiumverpackungslösungen mit hoher Barrierewirkung erhöhen.
- Die Expansion des E-Commerce wird zu einem Anstieg der Nachfrage nach leichten, langlebigen und kosteneffizienten Aluminiumverpackungsformaten führen, insbesondere für Nutraceuticals.
- Der Trend zu personalisierter Ernährung und maßgeschneiderten Ergänzungsprodukten wird den Bedarf an flexiblen Aluminiumverpackungsformaten antreiben, die auf Kleinserienproduktion zugeschnitten sind.
- Mit der Verbesserung des globalen Zugangs zu Gesundheitsversorgung, insbesondere in aufstrebenden Märkten, wird die Nachfrage nach erschwinglichen, hochwertigen Aluminiumverpackungslösungen steigen.
- Die Integration von Automatisierung und KI in Verpackungsprozesse wird die Produktionseffizienz steigern, Kosten senken und die wachsende Nachfrage nach qualitativ hochwertigen Verpackungen in großem Maßstab erfüllen.
- Gemeinsame Anstrengungen zwischen Verpackungsherstellern und Pharmaunternehmen werden zur Entwicklung innovativer, compliance-orientierter Verpackungslösungen führen, die Sicherheit und Produktintegrität auf globalen Märkten gewährleisten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aluminiumverpackungen im globalen Nutraceutical- und Pharma-Bereich, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Aluminiumverpackungen in der Nutraceutical- und Pharmaindustrie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der globalen nutraceutical und pharmazeutischen Aluminiumverpackungseinheiten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Aluminiumverpackungen in der Nutraceutical- und Pharmaindustrie antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Aluminiumverpackungen in der Nutraceutical- und Pharmaindustrie?
Welche Region hatte 2024 den größten Anteil am globalen Markt für nutraceuticals und pharmazeutische Aluminiumverpackungseinheiten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.51 billion → 2032: USD 3.82 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Drivers
- 3.3 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Restraints & Challenges
- 3.4 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für nutraceuticale und pharmazeutische Aluminiumverpackungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
