
Marktübersicht:
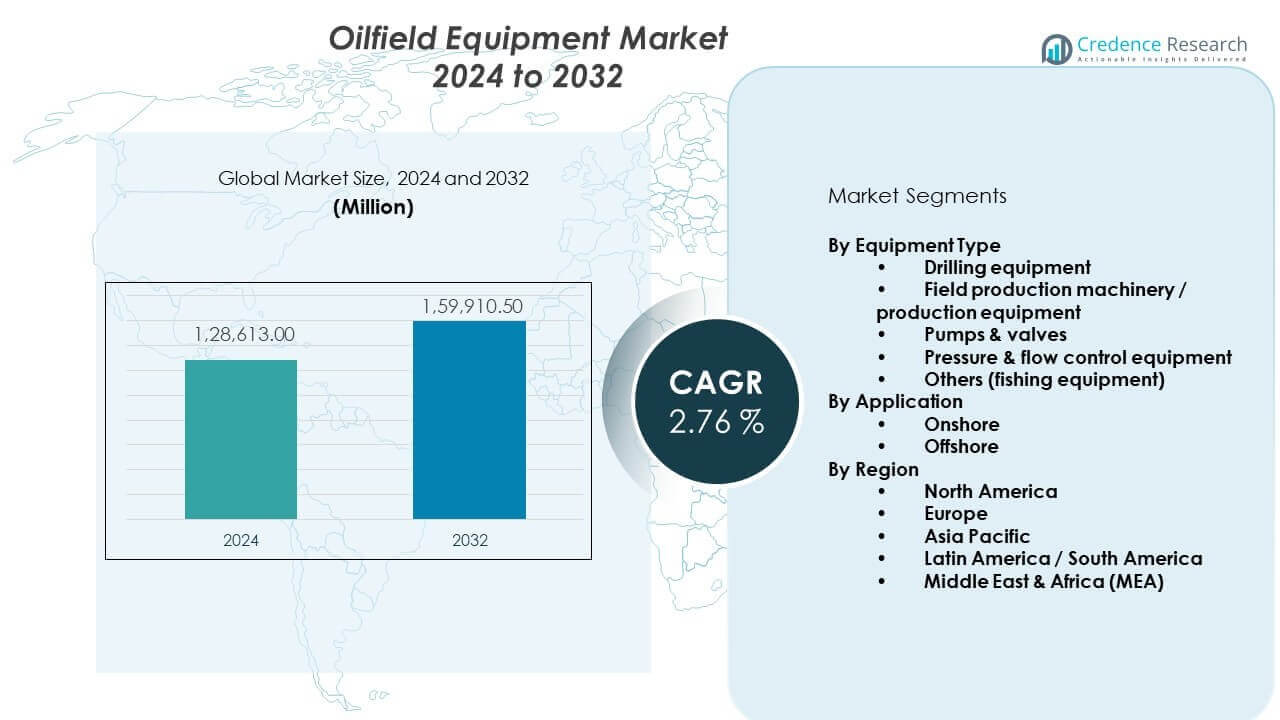
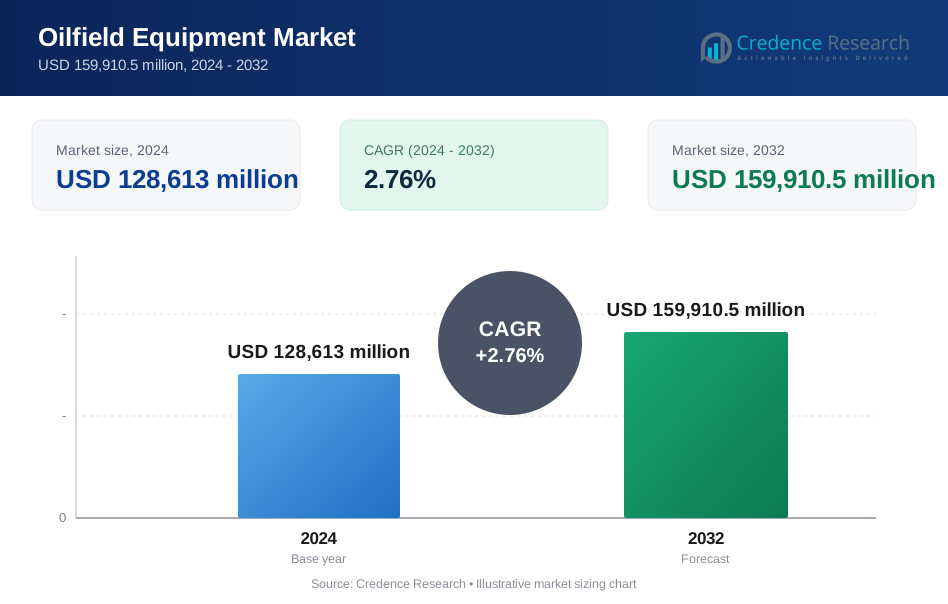
Der Markt für Ölfeldausrüstung wird voraussichtlich von 128.613 Millionen USD im Jahr 2024 auf geschätzte 159.910,5 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,76% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ölfeldausrüstung 2024 | 128.613 Millionen USD |
| Markt für Ölfeldausrüstung, CAGR | 2,76% |
| Marktgröße für Ölfeldausrüstung 2032 | 159.910,5 Millionen USD |
Das Marktwachstum wird durch steigende Bohr- und Produktionsaktivitäten in Onshore- und Offshore-Feldern angetrieben. Betreiber investieren in fortschrittliche Ausrüstungen, um die Rückgewinnungsraten zu verbessern und Ausfallzeiten zu reduzieren. Alternde Ölfelder erhöhen die Nachfrage nach Ersatzwerkzeugen und Well-Service-Systemen. Ein höherer Fokus auf Betriebssicherheit unterstützt die Einführung zuverlässiger und automatisierter Ausrüstungen. Digitale Überwachung verbessert die Anlagenleistung und reduziert Ausfälle. Nationale Ölgesellschaften setzen ihre Kapazitätserweiterungspläne fort. Langfristige Lieferverträge bieten Nachfragestabilität. Die Standardisierung von Ausrüstungen verbessert die Projektausführungsgeschwindigkeit.
Nordamerika führt den Markt aufgrund starker Schieferproduktion und aktiver Bohrprogramme an. Die Vereinigten Staaten treiben die Nachfrage durch kontinuierliche Bohraktivitäten und Technologienutzung an. Der Nahe Osten bleibt ein wichtiger Beitrag aufgrund groß angelegter Feldentwicklungsprojekte. Asien-Pazifik entwickelt sich mit neuen Investitionen in China und Indien. Offshore-Wachstum unterstützt die Nachfrage nach Ausrüstungen in Südostasien. Lateinamerika zeigt stetigen Fortschritt, angeführt von Brasilien. Afrika gewinnt durch Upstream-Entwicklung in ausgewählten Regionen an Bedeutung.
Markteinblicke:
- Der Markt für Ölfeldausrüstung wurde 2024 auf 128.613 Millionen USD geschätzt und soll bis 2032 159.910,5 Millionen USD erreichen, mit einem CAGR von 2,76%.
- Nordamerika führt mit einem Anteil von etwa 35% aufgrund der Schieferaktivität, gefolgt von Asien-Pazifik mit 22% durch Upstream-Expansion und dem Nahen Osten & Afrika mit 20% unterstützt durch große Feldentwicklungen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von fast 22%, angetrieben durch Investitionen in China, Indien und Offshore-Südostasien.
- Nach Ausrüstungstyp hält Bohrgeräte den größten Anteil von rund 40%, unterstützt durch kontinuierliche Brunnenentwicklung und Ersatzbedarf.
- Nach Anwendung dominieren Onshore-Operationen mit einem Anteil von fast 65% aufgrund niedrigerer Kosten, schnellerer Projektzyklen und breiter Feldpräsenz.
Markttreiber:
Steigende globale Investitionen in die Exploration und Produktion im Upstream-Bereich
Öl- und Gasbetreiber erweitern weiterhin ihre Explorationsprogramme in reifen und neuen Becken. Der Markt für Ölfeldausrüstung profitiert von einer höheren Anzahl an Bohranlagen und der Feldentwicklungsaktivität. Nationale Ölgesellschaften unterstützen langfristige Kapazitätserweiterungsprojekte. Private Betreiber konzentrieren sich auf die Verbesserung der Brunnenproduktivität und der Stabilität der Produktion. Die Nachfrage nach Ausrüstung steigt in den Phasen Bohren, Fertigstellung und Produktion. Offshore-Entwicklungen erfordern spezialisierte und hochspezifizierte Systeme. Lange Projektzyklen gewährleisten wiederkehrende Beschaffung von Ausrüstung. Energieziele zur Sicherheit unterstützen die Kapitalallokation im Upstream-Bereich.
- Zum Beispiel berichtete SLB über den Einsatz seiner PowerDrive Orbit RSS-Technologie in mehr als 5.000 Bohrlöchern weltweit, was den Betreibern hilft, messbare Verbesserungen der Bohrleistung zu erzielen.
Wachsender Fokus auf die Verbesserung der Betriebseffizienz und der Rückgewinnungsraten
Betreiber streben nach einer höheren Rückgewinnung aus bestehenden Reservoirs durch den Einsatz fortschrittlicher Ausrüstung. Verbesserte Ölrückgewinnungsprojekte unterstützen die Nachfrage nach Pump- und Oberflächenausrüstung. Automatisierung hilft, manuelle Eingriffe und Betriebsrisiken zu reduzieren. Ausrüstungs-Upgrades verbessern die Betriebszeit der Brunnen und die Nutzung der Anlagen. Datenbasierte Werkzeuge unterstützen vorausschauende Wartungsstrategien. Kostenkontrollinitiativen erhöhen die Nachfrage nach langlebigen und zuverlässigen Systemen. Die Standardisierung von Ausrüstung unterstützt eine schnellere Bereitstellung. Diese Faktoren unterstützen eine stetige Ersatznachfrage.
- Zum Beispiel erklärte Halliburton, dass seine SmartFleet-Fracturing-Systeme Tausende von Stufen (oder Läufen) in mehreren Becken ausgeführt haben und dabei eine konsistente Druckkontrolle und Verbesserungen der Betriebseffizienz liefern.
Erweiterung von Offshore- und Tiefwasserfeldentwicklungsprojekten
Tiefwasserinvestitionen setzen sich in wichtigen Offshore-Regionen weltweit fort. Komplexe Reservoirs erfordern fortschrittliche Unterwasser- und Druckkontrollausrüstung. Offshore-Projekte verlangen nach hochkapazitiven Bohr- und Fertigstellungswerkzeugen. Sicherheitsvorschriften treiben die Einführung zertifizierter und robuster Systeme voran. Das Projektvolumen unterstützt Großbestellungen von Ausrüstung. Die lange Lebensdauer der Felder gewährleistet eine stabile Nachfrage im Aftermarket. Die Serviceintensität bleibt während der Produktionsphasen hoch. Das Offshore-Wachstum unterstützt die Nachfrage nach Premium-Ausrüstung.
Alternde Ölfeldinfrastruktur erfordert Modernisierung und Ersatz
Viele produzierende Felder arbeiten mit alternder Ausrüstung und Systemen. Bedenken hinsichtlich der Integrität der Anlagen treiben den Ersatz kritischer Komponenten voran. Die Einhaltung von Vorschriften erfordert aktualisierte Sicherheits- und Kontrollausrüstung. Wartungszyklen verkürzen sich aufgrund rauer Betriebsbedingungen. Ausrüstungsfehler erhöhen Produktionsrisiken und Verluste. Betreiber priorisieren Beschaffungsentscheidungen, die auf Zuverlässigkeit ausgerichtet sind. Moderne Ausrüstung unterstützt eine verbesserte Umweltleistung. Die Erneuerung der Infrastruktur sichert die langfristige Marktnachfrage.
Markttrends:
Steigende Akzeptanz digitalisierter und intelligenter Ölfeldausrüstungssysteme
Die digitale Integration gewinnt in den Ölfeldoperationen an Dynamik. Sensoren und Steuereinheiten ermöglichen die Echtzeit-Überwachung der Leistung. Intelligente Ausrüstung verbessert die Genauigkeit der Fehlererkennung. Datenanalysen unterstützen schnellere betriebliche Entscheidungen. Fernüberwachung reduziert Standortbesuche und den Bedarf an Arbeitskräften. Digitale Werkzeuge unterstützen die Optimierung des Lebenszyklus von Anlagen. Cyber-sichere Systeme erhalten Priorität bei der Beschaffung. Die Einführung von Technologie verändert die Strategien für das Design von Ausrüstung.
- Zum Beispiel hat Baker Hughes bestätigt, dass seine digitalen Zustandsüberwachungssysteme weltweit über 100.000 rotierende Anlagen überwachen und so die Ergebnisse der vorausschauenden Wartung verbessern.
Wachsende Vorliebe für modulare und tragbare Gerätekonfigurationen
Betreiber bevorzugen modulare Geräte für flexible Einsätze. Tragbare Systeme unterstützen eine schnelle Mobilisierung vor Ort. Modulares Design reduziert die Installationszeit und Störungen am Standort. Die Wiederverwendung von Geräten über Projekte hinweg verbessert die Kapitaleffizienz. Kompakte Layouts eignen sich für abgelegene und eingeschränkte Standorte. Standardmodule vereinfachen Wartungsverfahren. Die Logistikeffizienz verbessert sich durch reduzierte Transportkomplexität. Dieser Trend beeinflusst die Ansätze der Geräteherstellung.
- Zum Beispiel liefert NOV Inc. modulare Bohranlagenpakete, die schnelle Aufbauzyklen und standardisierte Wartung bei globalen Onshore-Projekten unterstützen.
Verschiebung hin zu hochspezifizierten Geräten für raue Betriebsumgebungen
Die Operationen bewegen sich in tiefere, heißere und hochdruckige Reservoirs. Geräte müssen extremen mechanischen Belastungen standhalten. Hochwertige Materialien finden höhere Akzeptanzraten. Zertifizierungsstandards beeinflussen Beschaffungsentscheidungen. Die Anforderungen an die Geräteprüfung werden strenger. Zuverlässigkeit wird zu einem wichtigen Kaufkriterium. Spezialisierte Geräte unterstützen komplexe Bohrlochdesigns. Die Fähigkeit, in rauen Umgebungen zu arbeiten, treibt die Produktdifferenzierung voran.
Zunehmender Fokus auf Lebenszykluskosten und Aftermarket-Serviceunterstützung
Käufer bewerten Geräte basierend auf den Gesamtkosten des Besitzes. Langfristige Serviceverträge gewinnen an Bedeutung. Die Verfügbarkeit von Ersatzteilen beeinflusst die Auswahl der Anbieter. Vorausschauende Wartung reduziert ungeplante Ausfallzeiten. Die Geschwindigkeit der Service-Reaktion beeinflusst die Betriebskontinuität. Geräteanbieter erweitern ihre Aftermarket-Fähigkeiten. Schulungsdienste erhöhen den Kundennutzen. Der Fokus auf den Lebenszyklus verändert den Wettbewerb unter den Lieferanten.
Analyse der Marktchancen:
Hoher Kapitaldruck und volatile Investitionszyklen
Investitionen in Öl und Gas stehen vor zyklischen Budgetbeschränkungen. Kapitalintensive Ausrüstung schränkt die Teilnahme kleinerer Betreiber ein. Preisvolatilität beeinflusst die Zeitpläne für Projektgenehmigungen. Beschaffungsverzögerungen betreffen Geräteanbieter. Lange Amortisationszeiten erhöhen das finanzielle Risiko. Kostenempfindlichkeit beeinflusst die Gerätespezifikationen. Leasingoptionen gewinnen Interesse, schränken jedoch die Margen ein. Der Markt für Ölfeldausrüstung steht vor ungleichmäßigen Nachfragezyklen.
Komplexe regulatorische Compliance und Lieferkettenbeschränkungen
Regulierungsstandards unterscheiden sich je nach Region und Projekt. Zertifizierungsprozesse verlängern die Lieferzeiten von Geräten. Compliance-Kosten erhöhen die Herstellungskosten. Unterbrechungen in der Lieferkette beeinträchtigen die Verfügbarkeit von Rohstoffen. Logistikverzögerungen beeinflussen Offshore-Projektpläne. Fachkräftemangel stellt eine Herausforderung für die Installationszeitpläne dar. Lokale Inhaltsvorschriften verkomplizieren Beschaffungsstrategien. Diese Probleme beeinträchtigen die Effizienz der Marktausführung.
Marktchancen:
Erweiterung neuer Ölproduktionsregionen und Entdeckungen neuer Becken
Aufstrebende Regionen investieren in Programme zur Entwicklung der vorgelagerten Bereiche. Neue Beckenentdeckungen schaffen frische Nachfrage nach Ausrüstung. Regierungen unterstützen das Wachstum der inländischen Produktion. Der Ausbau der Infrastruktur treibt die anfängliche Beschaffung von Ausrüstung voran. Projekte in der Frühphase erfordern vollständige Ausrüstungssätze. Internationale Partnerschaften bieten Möglichkeiten zum Technologietransfer. Ausrüstungsanbieter gewinnen Vorteile als First-Mover. Regionale Diversifizierung reduziert Risiken der Umsatzkonzentration.
Steigende Nachfrage nach Ausrüstung zur Unterstützung emissionsarmer und effizienter Operationen
Betreiber konzentrieren sich darauf, Emissionen in allen Bereichen der Ölfeldoperationen zu reduzieren. Energieeffiziente Ausrüstung findet stärkeren Anklang. Elektrifizierte Systeme reduzieren den Kraftstoffverbrauch. Emissionsüberwachungstools unterstützen die Einhaltungsziele. Sauberere Operationen verbessern die Projektgenehmigungen. Ausrüstungsinnovationen stimmen mit Nachhaltigkeitszielen überein. Anbieter investieren in designs mit geringer Auswirkung. Dieser Wandel eröffnet Möglichkeiten für Premiumprodukte.
Marktsegmentierungsanalyse:
Nach Ausrüstungstyp
Bohrgeräte bilden ein Kernelement aufgrund der anhaltenden Aktivität in der Brunnenentwicklung. Betreiber verlassen sich auf fortschrittliche Bohranlagen und Werkzeuge, um die Bohrgenauigkeit zu verbessern. Feldproduktionsmaschinen unterstützen einen stabilen Output in reifen und neuen Feldern. Diese Ausrüstung gewährleistet eine effiziente Trennung, Hebung und Oberflächenverarbeitung. Pumpen und Ventile spielen eine entscheidende Rolle bei der Flüssigkeitsbewegung und Druckregulierung. Diese Komponenten unterstützen die Sicherheit und Zuverlässigkeit des Flusses in allen Operationen. Druck- und Durchflussregelgeräte gewinnen an Nachfrage aus Hochdruckreservoirs. Fischereiausrüstung unterstützt Eingriffe und Wiederherstellungsaufgaben im Brunnen. Der Markt für Ölfeldausrüstung hängt von einer ausgewogenen Nachfrage in diesen Ausrüstungskategorien ab.
- Zum Beispiel berichtete Weatherford über den Einsatz von Tausenden von Druckregelungs- und künstlichen Hebesystemen in globalen Feldern.
Nach Anwendung
Onshore-Anwendungen dominieren aufgrund der weiten Präsenz von Schiefer- und konventionellen Feldern. Betreiber bevorzugen Onshore-Projekte wegen der geringeren Kosten und schnelleren Ausführung. Die Nachfrage nach Ausrüstung bleibt in den Phasen Bohrung und Produktion stabil. Wartungszyklen schaffen wiederkehrende Beschaffungsbedarfe. Offshore-Anwendungen konzentrieren sich auf Tiefsee- und Ultra-Tiefseeprojekte. Diese Projekte erfordern hochspezifizierte und zertifizierte Ausrüstung. Offshore-Operationen priorisieren Zuverlässigkeit und Sicherheitsleistung. Lange Projektlebensdauer unterstützt eine starke Nachfrage im Aftermarket. Beide Anwendungen treiben Ausrüstungsinnovationen und Lieferantenwettbewerb an.
- Zum Beispiel hat SLB Unterwasser- und Offshore-Bohrsysteme für große Tiefseeentwicklungen im Golf von Mexiko und Brasilien geliefert und unterstützt damit langfristige Produktionsoperationen.
Segmentierung:
Nach Ausrüstungstyp
- Bohrgeräte
- Feldproduktionsmaschinen / Produktionsequipment
- Pumpen & Ventile
- Druck- & Durchflussregelgeräte
- Andere (Fischereiausrüstung)
Nach Anwendung
- Onshore
- Offshore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 35% den größten Anteil am Markt für Ölfeldausrüstung. Die Vereinigten Staaten treiben die Nachfrage durch aktive Schieferbohrungen und Feldsanierungen an. Betreiber investieren in leistungsstarke Bohr- und Produktionseinrichtungen. Eine starke Service-Infrastruktur unterstützt die schnelle Bereitstellung von Ausrüstung. Kanada trägt durch Ölsand- und konventionelle Projekte bei. Die Technologieakzeptanz bleibt in Onshore-Operationen hoch. Stabile Investitionen in Kapital unterstützen konsistente Erneuerungszyklen der Ausrüstung.
Europa
Europa macht fast 18% des Marktanteils für Ölfeldausrüstung aus. Offshore-Aktivitäten in der Nordsee halten die Nachfrage nach Ausrüstung aufrecht. Reife Felder erfordern häufige Upgrades und Interventionswerkzeuge. Strenge Sicherheits- und Umweltstandards beeinflussen Beschaffungsentscheidungen. Norwegen und das Vereinigte Königreich führen die regionalen Ausgaben an. Die Zuverlässigkeit der Ausrüstung bleibt ein wichtiger Kaufaspekt. Stilllegungsaktivitäten unterstützen ebenfalls die Nachfrage nach spezialisierter Ausrüstung.
Asien-Pazifik, Lateinamerika und Naher Osten & Afrika
Asien-Pazifik repräsentiert etwa 22% des Marktanteils für Ölfeldausrüstung, angeführt von China und Indien. Nationale Ölgesellschaften investieren in die Erweiterung der Upstream-Kapazitäten. Offshore-Projekte in Südostasien unterstützen die Nachfrage nach fortschrittlicher Ausrüstung. Der Nahe Osten & Afrika hält aufgrund großflächiger Feldentwicklungen einen Anteil von fast 20%. Golfstaaten konzentrieren sich auf langfristige Produktionsstabilität. Lateinamerika macht fast 5% aus, angetrieben durch Offshore-Brasilien und ausgewählte Onshore-Projekte. Aufstrebende Regionen stärken den zukünftigen Nachfrageausblick.
Analyse der Hauptakteure:
- SLB
- Baker Hughes
- Halliburton
- Weatherford
- NOV Inc.
Wettbewerbsanalyse:
Der Markt für Ölfeldausrüstung zeichnet sich durch starken Wettbewerb unter globalen Service- und Ausrüstungsanbietern aus. Große Akteure konzentrieren sich auf integrierte Portfolios in den Bereichen Bohrung, Produktion und Durchflusskontrolle. Die Größe unterstützt langfristige Verträge mit nationalen und internationalen Betreibern. Technologiestärke bleibt ein entscheidender Wettbewerbsfaktor. Digitale Werkzeuge verbessern die Zuverlässigkeit der Ausrüstung und die Effizienz im Feld. Globale Servicenetzwerke unterstützen schnellere Reaktionszeiten. Mittelgroße Akteure konkurrieren durch Nischenspezialisierung und regionale Fokussierung. Preisdruck beeinflusst Beschaffungsentscheidungen über Projekte hinweg. Partnerschaften helfen, die geografische Reichweite zu erweitern. Der Markt bevorzugt Lieferanten mit nachgewiesener Feldleistung. Kapitalstärke unterstützt anhaltende Forschungsinvestitionen. Die Kundenbindung hängt von der Qualität des Aftermarket-Services ab.
Neueste Entwicklungen:
- Am 21. November 2025 gab Sterling Specialty Chemicals eine endgültige Vereinbarung zur Übernahme eines Teils des Multi-Chem-Geschäfts von Halliburton bekannt, was das Dienstleistungsportfolio von Halliburton weiter umgestaltet und dem Unternehmen ermöglicht, sich auf zentrale Energiewende- und Upstream-Möglichkeiten zu konzentrieren.
- Robuste Q3 2025 Leistung – 27. Oktober 2025: Im Q3 2025 erzielte NOV Umsätze von 2,18 Milliarden USD (1% weniger im Jahresvergleich) mit einem Nettogewinn von 42 Millionen USD (0,11 USD pro Aktie) und einem bereinigten EBITDA von 258 Millionen USD (11,9% des Umsatzes). Das Segment Energietechnik zeigte eine starke Leistung mit einem Umsatzanstieg auf 1,25 Milliarden USD (2% mehr im Jahresvergleich) und einem Rekord-EBITDA von 180 Millionen USD, wobei sich die Margen auf 14,4% des Umsatzes verbesserten. Dies war das dreizehnte Quartal in Folge mit einem jährlichen Wachstum des bereinigten EBITDA für das Segment, angetrieben durch starke Ausführung bei Offshore-Produktions- und LNG-bezogenen Projekten. Das Segment Energieprodukte und -dienstleistungen meldete Umsätze von 971 Millionen USD (3% weniger im Jahresvergleich) mit einem Betriebsgewinn von 38 Millionen USD und einem bereinigten EBITDA von 135 Millionen USD (13,9% des Umsatzes), beeinflusst durch geringere globale Bohraktivitäten und Verzögerungen bei der Bestellung von Kapitalequipment.
- NOV Inc. (National Oilwell Varco): Q2 2025 Finanzergebnisse – 29. Juli 2025: NOV Inc. meldete für Q2 2025 Umsätze von 2,19 Milliarden USD, was einem sequenziellen Anstieg von 4% entspricht, jedoch einem Rückgang von 1% im Jahresvergleich. Das Unternehmen erzielte einen Nettogewinn von 108 Millionen USD (0,29 USD pro Aktie) mit einem bereinigten EBITDA von 252 Millionen USD (11,5% des Umsatzes). Das Segment Energietechnik meldete stabile Umsätze von 1,21 Milliarden USD, während das Segment Energieprodukte und -dienstleistungen einen Rückgang von 2% auf 1,03 Milliarden USD verzeichnete. Der Umsatzrückgang war hauptsächlich auf den Vergleich mit einem Gewinn von 130 Millionen USD aus einem Unternehmensverkauf im Q2 2024 zurückzuführen. NOV gab 176 Millionen USD an die Aktionäre durch Aktienrückkäufe und Dividenden zurück, was eine starke Kapitalallokationsdisziplin widerspiegelt. Das Unternehmen gab eine Prognose für Q3 2025 ab, dass die Umsätze um 1-3% im Jahresvergleich sinken werden, mit einem bereinigten EBITDA zwischen 230-250 Millionen USD.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ausrüstungstypen und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Erholung der Investitionen im Upstream-Bereich wird die konstante Nachfrage nach Ausrüstung in wichtigen Produktionsregionen weiterhin unterstützen.
- Die Einführung digitaler und automatisierter Ausrüstung wird sich ausweiten, um die Zuverlässigkeit und die Entscheidungsfindung auf Feldebene zu verbessern.
- Offshore- und Tiefseeprojekte werden die Nachfrage nach hochspezifizierter und zertifizierter Ausrüstung antreiben.
- Die Aktivitäten im Onshore-Schieferbereich werden die Grundnachfrage nach Bohr- und Produktionssystemen aufrechterhalten.
- Aftermarket-Dienstleistungen werden an Bedeutung gewinnen, da Betreiber sich auf die Kontrolle der Lebenszykluskosten konzentrieren.
- Modulare und tragbare Ausrüstungsdesigns werden bei neuen Projekten breitere Akzeptanz finden.
- Aufstrebende ölproduzierende Regionen werden mehr Aufmerksamkeit von Lieferanten und Partnerschaften anziehen.
- Die Beschaffung sicherheitsorientierter Ausrüstung wird für Betreiber eine Priorität bleiben.
- Ausrüstungslieferanten werden mehr in Technologie-Upgrades und Servicefähigkeiten investieren.
- Strategische Allianzen werden die Wettbewerbspositionierung im Prognosezeitraum prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ölfeldausrüstungen und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ölfeldausrüstung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Öl- und Gasfeldausrüstung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ölfeldausrüstungen antreiben?
Wer sind die führenden Unternehmen im Markt für Ölfeldausrüstung?
Welche Region hatte 2024 den größten Anteil am Markt für Ölbohrausrüstung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ölfeldausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ölfeldausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 128,613 million → 2032: USD 159,910.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ölfeldausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ölfeldausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ölfeldausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ölfeldausrüstung Market Drivers
- 3.3 Markt für Ölfeldausrüstung Market Restraints & Challenges
- 3.4 Markt für Ölfeldausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ölfeldausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ölfeldausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ölfeldausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ölfeldausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ölfeldausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ölfeldausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ölfeldausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ölfeldausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ölfeldausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ölfeldausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ölfeldausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ölfeldausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ölfeldausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ölfeldausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ölfeldausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ölfeldausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ölfeldausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ölfeldausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ölfeldausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
