
Marktübersicht
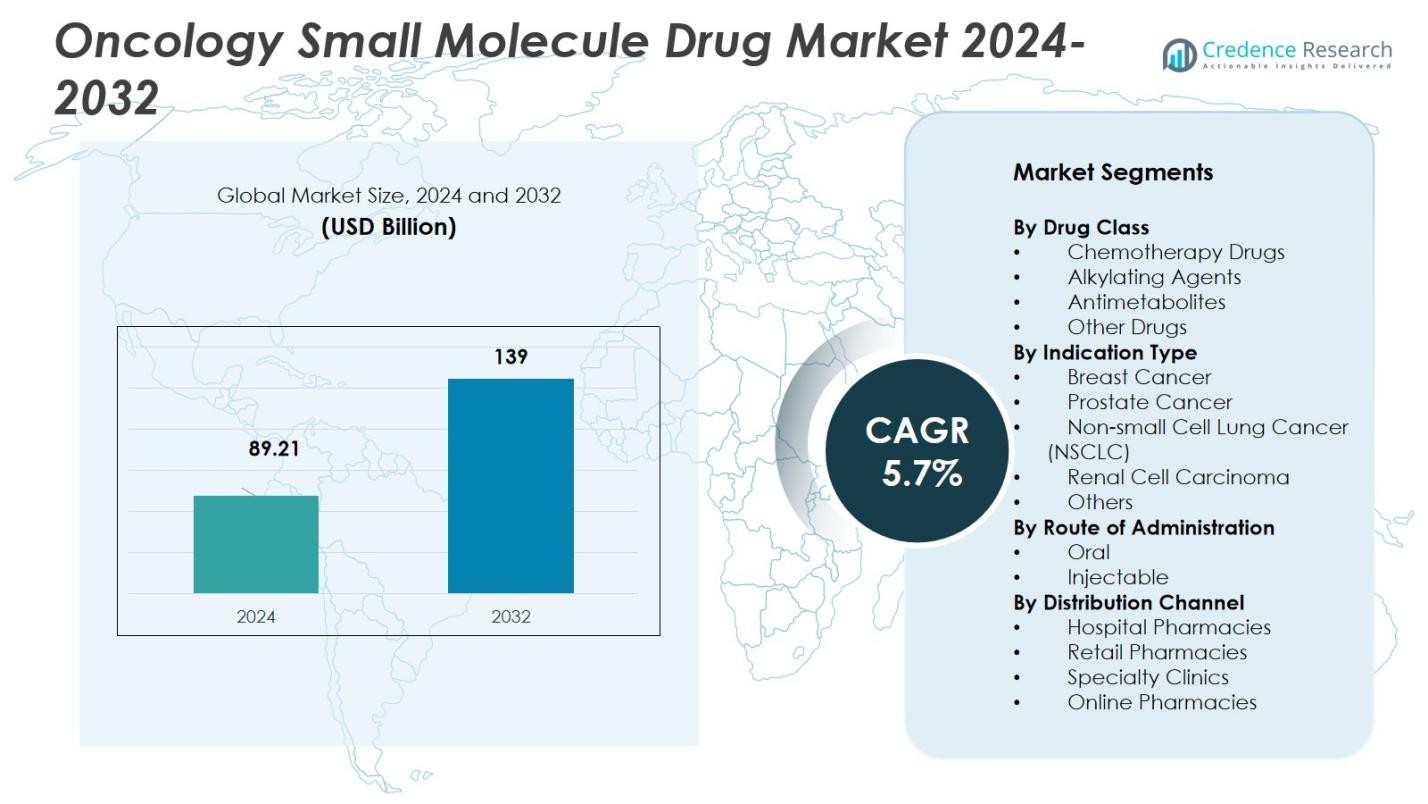
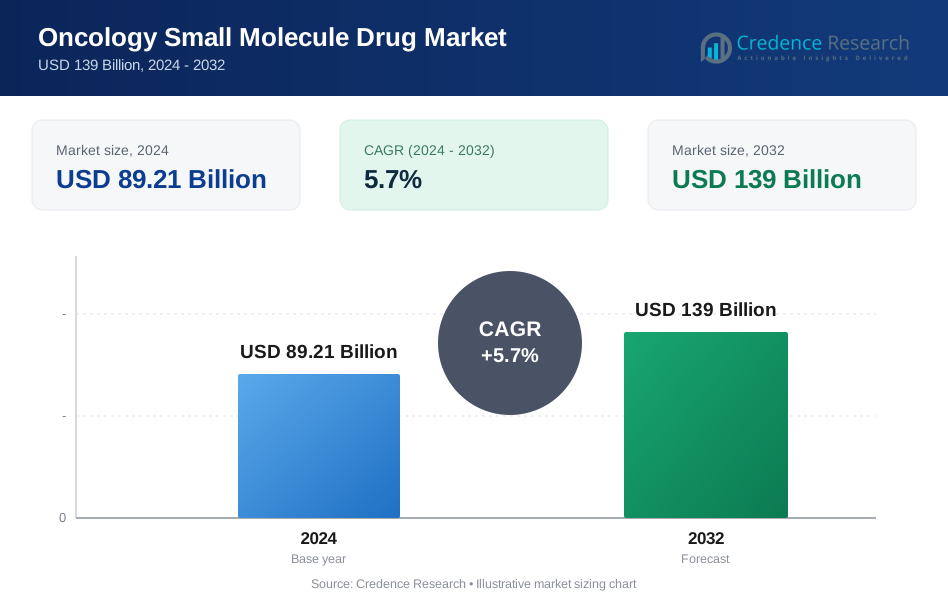
Der Markt für Onkologie-Kleinmolekül-Medikamente wurde im Jahr 2024 mit 89,21 Milliarden USD bewertet und wird voraussichtlich bis 2032 139 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Onkologie-Kleinmolekül-Medikamente 2024 | USD 89,21 Milliarden |
| Markt für Onkologie-Kleinmolekül-Medikamente, CAGR | 5,7% |
| Marktgröße für Onkologie-Kleinmolekül-Medikamente 2032 | USD 139 Milliarden |
Der Markt für Onkologie-Kleinmolekül-Medikamente wird von großen Akteuren wie Pfizer Inc., F. Hoffmann‑La Roche Ltd., AbbVie Inc., AstraZeneca plc und Novartis AG angeführt, deren umfangreiche Portfolios und starke F&E-Pipelines einen Wettbewerbsvorteil bieten. Diese Unternehmen bringen kontinuierlich neuartige Kleinmolekül-Onkologie-Therapien auf den Markt, erweitern Indikationen und investieren in zielgerichtete und Präzisionsmedizin, um das Marktwachstum aufrechtzuerhalten. Die führende Region für diesen Markt ist Nordamerika, das einen Marktanteil von 46% hält; die gut etablierte Gesundheitsinfrastruktur, fortschrittliche Diagnostik und die hohe Rate an Arzneimittelzulassungen in der Region unterstützen die höchste Aufnahme von Kleinmolekül-Onkologie-Therapien.
Markteinblicke
- Der Markt für Onkologie-Kleinmolekül-Medikamente wurde im Jahr 2024 mit 89,21 Milliarden USD bewertet und wird voraussichtlich bis 2032 139 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,7 % während des Prognosezeitraums.
- Wichtige Wachstumstreiber sind die weltweit steigende Krebsinzidenz, Fortschritte in der Präzisionsmedizin und erhebliche Investitionen in die Entwicklung von Onkologie-Medikamenten, die die Nachfrage nach zielgerichteten und oralen Therapien antreiben.
- Der Markt verzeichnet bedeutende Trends wie die zunehmende Akzeptanz von personalisierter Medizin und Kombinationstherapien, insbesondere zielgerichtete Medikamente in Kombination mit Immuntherapie zur Verbesserung der Wirksamkeit.
- Große Akteure wie Pfizer Inc., F. Hoffmann-La Roche Ltd., AbbVie Inc. und AstraZeneca plc stärken ihre Positionen durch strategische Übernahmen, F&E und Kooperationen, um ihre Marktpräsenz auszubauen.
- Nordamerika führt den Markt mit einem Anteil von 46% an, gefolgt von Asien-Pazifik mit 23%, angetrieben durch den steigenden Zugang zur Gesundheitsversorgung und die zunehmende Akzeptanz von Onkologie-Therapien in diesen Regionen.
 Marktsegmentierungsanalyse:
Nach Arzneimittelklasse
Der Unterabschnitt „Targeted Therapy Drugs“ dominiert den Markt für onkologische Small-Molecule-Arzneimittel mit einem Anteil von 34,5% im Jahr 2024. Diese führende Position resultiert aus der zunehmenden Verbreitung der Präzisionsmedizin, bei der molekulare Diagnostik den Einsatz von zielgerichteten Wirkstoffen gegen spezifische onkogene Signalwege leitet. Die zunehmende Häufigkeit von behandelbaren genetischen Mutationen in verschiedenen Tumortypen und günstige Sicherheitsprofile im Vergleich zu herkömmlichen zytotoxischen Wirkstoffen treiben die Nachfrage an. Darüber hinaus erweitern robuste F&E-Pipelines und regulatorische Zulassungen neuer Kinase- und Signalweginhibitoren das Portfolio der zielgerichteten Therapien weiter und stärken ihre Marktführerschaft.
- Zum Beispiel hat Pfizers Ibrance (Palbociclib) durch die Hemmung von zyklinabhängigen Kinasen eine signifikante Wirksamkeit bei HR-positivem Brustkrebs gezeigt und ist zu einer Standardoption für zielgerichtete Therapien geworden.
Nach Indikationstyp
Innerhalb der indikationsbasierten Segmentierung führt der Unterabschnitt „Nicht-kleinzelliges Lungenkarzinom (NSCLC)“ mit einem Anteil von 28,2%. Diese Dominanz spiegelt die hohe globale Inzidenz von NSCLC und historisch begrenzte Behandlungsoptionen wider, was zu einem intensiven klinischen und kommerziellen Fokus führt. Fortschritte in der molekularen Diagnostik, wie EGFR-, ALK- und ROS1-Mutationstests, ermöglichen präzise Verschreibungen zielgerichteter Therapien und steigern die Akzeptanz. Parallel dazu tragen zunehmendes Bewusstsein, Verbesserungen beim Screening und erweiterte Therapieoptionen zur steigenden Nachfrage nach Small-Molecule-Arzneimitteln bei NSCLC bei und festigen seine Spitzenposition unter den Indikationen.
- Zum Beispiel zeigte Pfizers ALK-Inhibitor Lorbrena (Lorlatinib) eine Gesamtansprechrate von 48% bei ALK-positiven NSCLC-Patienten und erweiterte die Behandlungsoptionen.
Nach Verabreichungsweg
Der „Orale“ Verabreichungsweg führt mit einem Anteil von 62,5% am Markt für onkologische Small-Molecule-Arzneimittel. Orale Formulierungen bieten klare Vorteile in Bezug auf die Bequemlichkeit für Patienten, da sie die Selbstverabreichung zu Hause ermöglichen und Krankenhausbesuche reduzieren — ein überzeugender Faktor sowohl für Patienten als auch Kostenträger. Darüber hinaus unterstützen orale Medikamente chronische Dosierungspläne und Erhaltungstherapien, die in der modernen Onkologie üblich sind, was die Adhärenz und Lebensqualität verbessert. Infolgedessen priorisieren Pharmaentwickler zunehmend orale Small-Molecule-Formulierungen gegenüber Injektionsmitteln und erhalten so die dominante Marktposition des Verabreichungswegs.
Wichtige Wachstumsfaktoren
Zunehmende Krebsinzidenz und -prävalenz
Die steigende globale Inzidenz von Krebs bleibt ein Haupttreiber für den Markt für onkologische Small-Molecule-Arzneimittel. Da die Bevölkerung altert und Lebensstilfaktoren zu höheren Krebsraten beitragen, wächst die Nachfrage nach wirksamen Therapien weiter. Die Inzidenz von Krebsarten wie Brust-, Lungen- und Prostatakrebs nimmt stetig zu, was den Bedarf an innovativen Behandlungsoptionen antreibt. Als Reaktion darauf investieren Pharmaunternehmen stark in die Entwicklung neuer Small-Molecules, die darauf ausgelegt sind, spezifische Krebswege zu adressieren, und erweitern so den Markt weiter.
- Zum Beispiel haben Pharmaunternehmen wie Roche Small-Molecule-Inhibitoren entwickelt, die speziell darauf ausgelegt sind, molekulare Signalwege zu adressieren, die bei diesen Krebsarten eine Rolle spielen, und die Behandlungseffizienz zu steigern.
Fortschritte in der Präzisionsmedizin
Präzisionsmedizin verändert die Onkologiebehandlungen, indem sie maßgeschneiderte Therapien basierend auf genetischen Mutationen und Biomarkern ermöglicht. Dieser Ansatz verbessert die Wirksamkeit von niedermolekularen Medikamenten, da sie so konzipiert werden können, dass sie spezifische genetische Veränderungen in Tumoren anvisieren, was die Behandlungsergebnisse der Patienten verbessert. Die zunehmende Verfügbarkeit von genomischen Tests und zielgerichteten Therapien steigert die Marktnachfrage, insbesondere bei Indikationen wie NSCLC und Brustkrebs. Der Trend zur personalisierten Behandlung wird voraussichtlich beschleunigen und weiteres Wachstum im Sektor der niedermolekularen Onkologiemedikamente vorantreiben.
- Zum Beispiel konzentriert sich AstraZeneca auf zielgerichtete Therapien für Lungen- und Brustkrebs und nutzt künstliche Intelligenz, um klinische Studien für Präzisionsonkologie-Medikamente zu optimieren.
Steigende Investitionen in Krebsforschung und -entwicklung
Fortschritte in der Krebsforschung sind ein entscheidender Faktor für das Marktwachstum. Erhöhte Finanzierung für die Entdeckung von Onkologiemedikamenten, insbesondere für niedermolekulare Therapeutika, führt zur Entwicklung neuer Wirkstoffe mit verbesserter Wirksamkeit und reduzierter Toxizität. Pharma-Riesen und Biotech-Unternehmen arbeiten bei klinischen Studien zusammen und fördern Innovationen sowohl bei bestehenden als auch bei neuen niedermolekularen Medikamenten. Die hohen Erfolgsquoten bei jüngsten Arzneimittelzulassungen und die wachsende Pipeline von Onkologietherapien deuten darauf hin, dass Investitionen in Forschung und Entwicklung weiterhin das Marktwachstum vorantreiben werden.
Wichtige Trends & Chancen
Annahme von zielgerichteten Therapien
Zielgerichtete Therapien werden zu einem zunehmend verbreiteten Trend im Markt für niedermolekulare Onkologiemedikamente. Diese Therapien konzentrieren sich auf spezifische molekulare Ziele, die mit Krebszellen assoziiert sind, und ermöglichen präzisere und weniger toxische Behandlungsoptionen. Da die genomische Forschung neue molekulare Ziele aufdeckt, erweitert sich das Potenzial für zielgerichtete niedermolekulare Medikamente. Dieser Trend wird durch regulatorische Zulassungen und positive Ergebnisse klinischer Studien unterstützt und positioniert zielgerichtete Therapien als vielversprechende Gelegenheit für Marktteilnehmer, die wachsende Nachfrage nach personalisierten Krebsbehandlungen zu erfüllen.
- Zum Beispiel dringen niedermolekulare Medikamente effektiv in Zellen ein, um Enzyme im Krebsfortschritt zu stören, insbesondere bei Lungen- und Blutkrebs, wobei orale Formulierungen die Patientenadhärenz verbessern.
Wachsende Rolle von Kombinationstherapien
Kombinationstherapien, die den Einsatz von niedermolekularen Medikamenten zusammen mit anderen Behandlungsmodalitäten wie Immuntherapie oder Chemotherapie beinhalten, gewinnen an Dynamik. Dieser Trend wird durch die Notwendigkeit getrieben, die Behandlungseffizienz zu verbessern, Arzneimittelresistenzen zu überwinden und Nebenwirkungen zu reduzieren. Die Kombination von zielgerichteten niedermolekularen Medikamenten mit Immuntherapien wie PD-1/PD-L1-Inhibitoren hat ein erhebliches Potenzial bei der Behandlung verschiedener Krebsarten gezeigt, einschließlich Melanom und NSCLC. Da klinische Studien diese Kombinationen weiterhin validieren, wird sich der Markt für niedermolekulare Onkologiemedikamente erweitern und neue Möglichkeiten für bestehende und neue Akteure bieten.
- Zum Beispiel hat die Kombination von Nivolumab (anti-PD-1 monoklonaler Antikörper) und Ipilimumab (anti-CTLA-4 monoklonaler Antikörper) signifikante antitumorale Effekte bei verschiedenen Krebsarten gezeigt, indem sie die Immunantwort verstärkt, wie in mehreren klinischen Studien nachgewiesen wurde.
Wichtige Herausforderungen
Hohe Behandlungskosten und Zugangsprobleme
Die hohen Kosten für Onkologiebehandlungen, einschließlich niedermolekularer Medikamente, stellen eine erhebliche Herausforderung für das Marktwachstum dar. Die Ausgaben für die Arzneimittelentwicklung sowie laufende Behandlungsregime machen diese Therapien für einen großen Teil der Weltbevölkerung unzugänglich, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Während niedermolekulare Medikamente oft als kostengünstiger als Biologika angesehen werden, bleiben die Gesamtkosten der Krebsbehandlung ein Hindernis für die weitverbreitete Einführung und begrenzen das Marktpotenzial in bestimmten Regionen.
Arzneimittelresistenz und begrenzte Wirksamkeit Eine große Herausforderung für den Markt für onkologische niedermolekulare Medikamente ist die Entwicklung von Arzneimittelresistenzen. Viele Krebserkrankungen werden schließlich resistent gegen die Therapien, die anfänglich wirksam erscheinen, was die Entwicklung von Zweitlinientherapien erforderlich macht. Arzneimittelresistenz kann die langfristige Wirksamkeit von niedermolekularen Medikamenten einschränken und zu Behandlungsversagen führen. Darüber hinaus erschwert die Heterogenität von Tumoren und genetischen Mutationen die Entwicklung von Medikamenten, die eine breite Palette von Krebsarten wirksam ansprechen können. Die Bewältigung dieser Herausforderung ist entscheidend für ein nachhaltiges Marktwachstum.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine führende Position im Markt für onkologische niedermolekulare Medikamente ein und macht 46% des weltweiten Umsatzes im Jahr 2024 aus. Die Dominanz der Region resultiert aus ihrer fortschrittlichen Gesundheitsinfrastruktur, der hohen Krebsprävalenz und erheblichen Investitionen in F&E und klinische Entwicklung durch große Pharmaunternehmen. Regulatorische Rahmenbedingungen, die schnelle Arzneimittelzulassungen und die weitverbreitete Einführung innovativer Therapien unterstützen, verstärken diese Dominanz weiter. Die starke Präsenz etablierter Marktteilnehmer und der hohe Patientenzugang zu Diagnostik und Behandlung erhöhen die Nachfrage nach onkologischen niedermolekularen Therapeutika in der gesamten Region, die weiterhin sowohl im Marktanteil als auch im Umsatz führend ist.
Asien-Pazifik
Die Asien-Pazifik-Region hält einen wachsenden Anteil von 23% am globalen Markt für onkologische niedermolekulare Medikamente. Die steigende Nachfrage wird durch die zunehmende Krebsinzidenz, die steigende Gesundheitsdurchdringung und die Verbesserung der Infrastruktur angetrieben. Schwellenländer wie China und Indien tragen erheblich zum Wachstum bei, da Regierungen in die Onkologiepflege investieren und den Zugang zu Krebsbehandlungen erweitern. Die Region profitiert von wachsendem Bewusstsein, verbesserten Diagnosen und der steigenden Einführung von zielgerichteten Therapien und oralen niedermolekularen Regimen. Die Wachstumsdynamik des Asien-Pazifik-Raums macht ihn zu einem wichtigen Wachstumsmotor, mit erwarteter Expansion sowohl in der Patientenzahl als auch im therapeutischen Zugang.
Europa
Europa macht im Jahr 2024 22% des globalen Marktes für onkologische niedermolekulare Medikamente aus. Der Markt der Region wird durch umfassende Gesundheitssysteme, starke regulatorische Rahmenbedingungen und eine hohe Durchdringung fortschrittlicher Krebstherapien gestärkt. Der Schwerpunkt auf Früherkennung, weitverbreitete Screening-Programme und Erstattungspolitiken unterstützen die Aufnahme von onkologischen niedermolekularen Medikamenten. Eine reife Pharmaindustrie und aktive klinische Entwicklung halten die Nachfrage weiter aufrecht. Europas konsequente Einführung zielgerichteter Therapien und die Integration von niedermolekularen Medikamenten in Standardbehandlungsregime über mehrere Krebsarten hinweg verstärken seinen bedeutenden Beitrag zum globalen Marktanteil.
Lateinamerika
Lateinamerika hält einen kleineren, aber wachsenden Anteil von 4% am globalen Markt für onkologische Small-Molecule-Arzneimittel. Der Ausbau des Zugangs zur Gesundheitsversorgung, steigende Investitionen von Regierungen und privaten Gesundheitsanbietern sowie ein wachsendes öffentliches Bewusstsein für Krebs sind wichtige Wachstumstreiber. Herausforderungen wie Preissensibilität, unterschiedliche Gesundheitsinfrastrukturen und begrenzter Zugang zu fortschrittlichen Diagnosen moderieren jedoch die Marktdurchdringung. Da Small-Molecule-Therapien zugänglicher werden und sich die Gesundheitssysteme stärken, bietet die Region aufstrebende Chancen für Marktexpansion. Erhöhte Gesundheitsfinanzierung und bessere Vertriebsnetze werden in den kommenden Jahren weiteres Wachstum fördern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika (MEA) macht 5% des globalen Marktes für onkologische Small-Molecule-Arzneimittel aus. Diese Region ist durch ungleichmäßige Gesundheitsinfrastrukturen, begrenzten Zugang zu fortschrittlichen Behandlungen und variable regulatorische Umgebungen eingeschränkt. Dennoch unterstützen zunehmendes Bewusstsein für Krebsversorgung, steigende Gesundheitsausgaben in mehreren Golfstaaten und schrittweise Verbesserungen in der Onkologie den Marktwachstum. Mit der Verbesserung des Zugangs zu Diagnostik und Therapien ist die MEA-Region bereit, eine schrittweise Einführung von onkologischen Small-Molecule-Arzneimitteln zu erleben, mit Wachstumspotenzial, das durch Verbesserungen im Gesundheitswesen und regionale Kooperationen angetrieben wird.
Süd- & Zentralamerika / Andere aufstrebende Regionen
Süd- & Zentralamerika sowie andere aufstrebende Regionen halten einen bescheidenen Anteil von 2% am globalen Markt für onkologische Small-Molecule-Arzneimittel. Die Nachfrage in diesen Regionen wird durch die steigende Krebsbelastung, die wachsende Nachfrage nach erschwinglichen Therapien wie oralen Small-Molecules und die Erweiterung öffentlicher und privater Investitionen in die Gesundheitsinfrastruktur getrieben. Obwohl die Akzeptanzraten im Vergleich zu entwickelten Regionen niedriger sind, zeigen diese Gebiete langfristiges Wachstumspotenzial, da der Zugang zur Gesundheitsversorgung und das Bewusstsein verbessert werden. Der zunehmende Fokus auf Krebsversorgung und Behandlungszugänglichkeit in diesen Regionen wird in den kommenden Jahren zu einem allmählichen Marktwachstum führen.
Marktsegmentierungen:
Nach Arzneimittelklasse
- Chemotherapeutika
- Alkylierende Mittel
- Antimetaboliten
- Andere Medikamente
- Proteasom-Inhibitoren
- Tyrosinkinase-Inhibitoren
- mTOR-Inhibitoren
- Andere
Nach Indikationstyp
- Brustkrebs
- Prostatakrebs
- Nicht-kleinzelliges Lungenkarzinom (NSCLC)
- Nierenzellkarzinom
- Andere
Nach Verabreichungsweg
- Oral
- Injektabel
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Fachkliniken
- Online-Apotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für onkologische Kleinmolekül-Medikamente ist hochgradig wettbewerbsintensiv, mit führenden Akteuren wie Pfizer Inc., F. Hoffman-La Roche Ltd., AbbVie Inc., AstraZeneca plc und Novartis AG. Diese Unternehmen erweitern kontinuierlich ihre Produktportfolios durch innovative Arzneimittelentwicklung, strategische Übernahmen und Partnerschaften. Pfizer hat beispielsweise seine Onkologie-Abteilung mit der Einführung zielgerichteter Therapien für Lungen- und Brustkrebs gestärkt, während Roches Präsenz in der personalisierten Medizin, insbesondere bei zielgerichteten Therapien für verschiedene Krebsarten, weiter wächst. Darüber hinaus konzentrieren sich Pharmariesen wie AstraZeneca und AbbVie auf die Entwicklung von Therapien für hohe ungedeckte Bedürfnisse in Bereichen wie Prostata- und Eierstockkrebs. Der Markt ist durch hohe Investitionen in F&E gekennzeichnet, wobei Unternehmen bestrebt sind, die Präzisionsmedizin voranzutreiben und orale Formulierungen für eine einfache Anwendung zu entwickeln. Da der Wettbewerb intensiver wird, nutzen die Akteure auch Kooperationen mit Biotechnologieunternehmen und klinische Studien, um Marktanteile zu gewinnen und Wachstum zu fördern.
Schlüsselspieler-Analyse
- Incyte Corporation
- Millennium Pharmaceuticals
- Pfizer Inc
- F. Hoffman-La Roche Ltd
- Amgen Inc
- Novartis AG
- Eli Lilly and Company
- AbbVie Inc
- AstraZeneca plc
- Sanofi S.A.
Aktuelle Entwicklungen
- Im November 2025 stimmte Johnson & Johnson der Übernahme von Halda Therapeutics für 3,05 Milliarden USD zu und fügte Haldas Pipeline oraler zielgerichteter Therapien für solide Tumore, einschließlich eines führenden Kandidaten für Prostatakrebs, dem Onkologie-Portfolio von J&J hinzu.
- Im Juli 2025 schloss Pfizer Inc. eine Lizenzvereinbarung mit 3SBio ab, um sein Portfolio an experimentellen Krebstherapien zu stärken.
- Im April 2025 kündigte Novartis AG eine geplante Investition von 23 Milliarden USD über fünf Jahre an, um seine Produktions- und F&E-Präsenz in den USA auszubauen und seine Fähigkeit zu stärken, onkologische Kleinmolekül-Medikamente für US-Patienten bereitzustellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimittelklasse, Indikationstyp, Verabreichungsweg, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Aussichten
- Es wird erwartet, dass der Markt für onkologische Small-Molecule-Arzneimittel weiter wächst, da die globale Krebsbelastung zunimmt.
- Die zunehmende Akzeptanz personalisierter und zielgerichteter Therapien wird die Nachfrage nach Small-Molecule-Arzneimitteln antreiben.
- Wachsende Investitionen in die Krebsforschung und -entwicklung werden zu innovativeren und effektiveren Small-Molecule-Arzneimitteln führen.
- Der Trend zu oralen Formulierungen wird das Marktwachstum weiter fördern, indem er die Bequemlichkeit und Therapietreue der Patienten verbessert.
- Fortschritte in der Präzisionsmedizin, einschließlich der Identifizierung neuer Biomarker, werden die Entwicklung von Small-Molecule-Therapien der nächsten Generation vorantreiben.
- Marktteilnehmer werden sich darauf konzentrieren, die Indikationen für bestehende Small-Molecule-Arzneimittel zu erweitern, um deren klinischen Nutzen zu erhöhen.
- Die Zusammenarbeit zwischen Pharmaunternehmen und Biotechnologiefirmen wird zu umfassenderen Behandlungsoptionen führen.
- Es wird erwartet, dass die Regulierungsbehörden den Zulassungsprozess für onkologische Arzneimittel weiterhin vereinfachen, um den Markteintritt zu erleichtern.
- Die zunehmende Verfügbarkeit diagnostischer Werkzeuge zur Früherkennung von Krebs wird zu früheren Behandlungsinterventionen führen und die Akzeptanz von Arzneimitteln steigern.
- Schwellenmärkte, insbesondere im asiatisch-pazifischen Raum und in Lateinamerika, werden erhebliche Wachstumschancen bieten, da der Zugang zur Gesundheitsversorgung verbessert wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für onkologische Kleinmolekülmedikamente und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kleine Moleküle in der Onkologie voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für kleine Moleküle in der Onkologie hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kleine Moleküle in der Onkologie antreiben?
Wer sind die führenden Unternehmen im Markt für kleine Moleküle in der Onkologie?
Welche Region hatte 2024 den größten Anteil am Markt für kleine Moleküle in der Onkologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Onkologie-Kleinmoleküldrogen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Onkologie-Kleinmoleküldrogen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 89.21 Billion → 2032: USD 139 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Onkologie-Kleinmoleküldrogen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Onkologie-Kleinmoleküldrogen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Onkologie-Kleinmoleküldrogen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Onkologie-Kleinmoleküldrogen Market Drivers
- 3.3 Markt für Onkologie-Kleinmoleküldrogen Market Restraints & Challenges
- 3.4 Markt für Onkologie-Kleinmoleküldrogen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Onkologie-Kleinmoleküldrogen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Onkologie-Kleinmoleküldrogen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Onkologie-Kleinmoleküldrogen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Onkologie-Kleinmoleküldrogen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Onkologie-Kleinmoleküldrogen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Onkologie-Kleinmoleküldrogen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Onkologie-Kleinmoleküldrogen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Onkologie-Kleinmoleküldrogen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Onkologie-Kleinmoleküldrogen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Onkologie-Kleinmoleküldrogen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Onkologie-Kleinmoleküldrogen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Onkologie-Kleinmoleküldrogen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Onkologie-Kleinmoleküldrogen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Onkologie-Kleinmoleküldrogen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Onkologie-Kleinmoleküldrogen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Onkologie-Kleinmoleküldrogen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Onkologie-Kleinmoleküldrogen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Onkologie-Kleinmoleküldrogen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Onkologie-Kleinmoleküldrogen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
