
Marktübersicht:
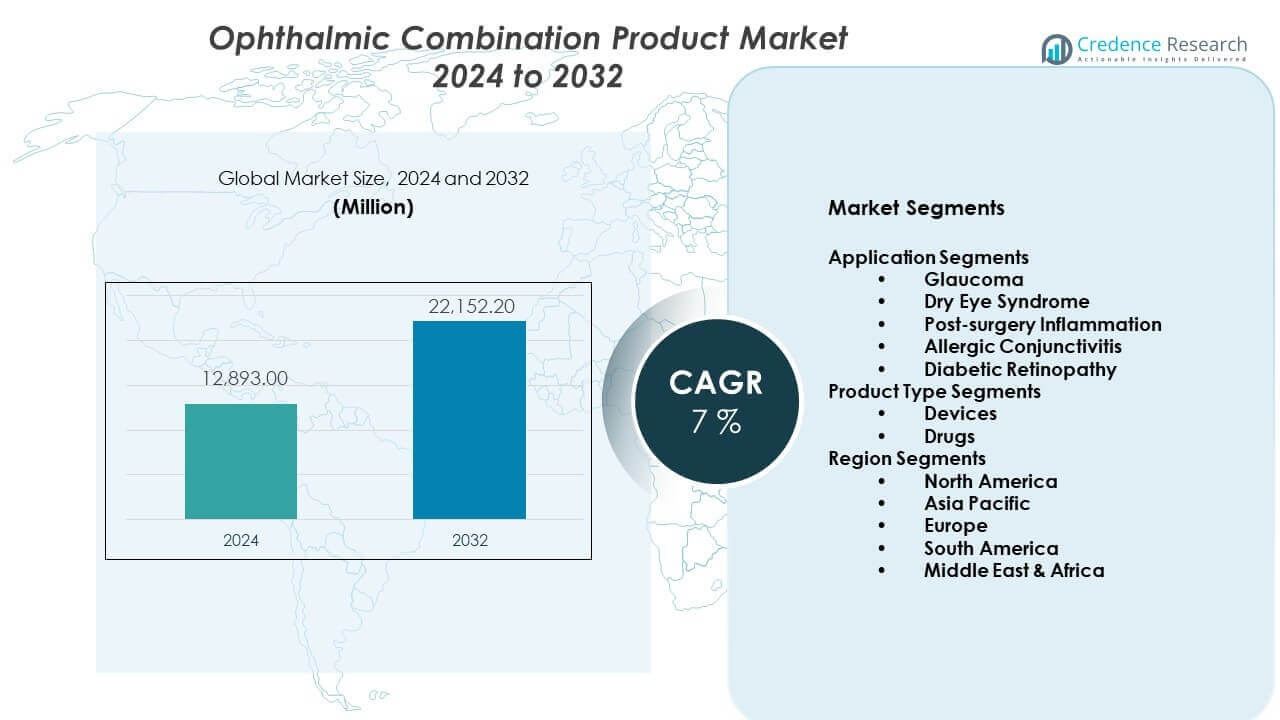
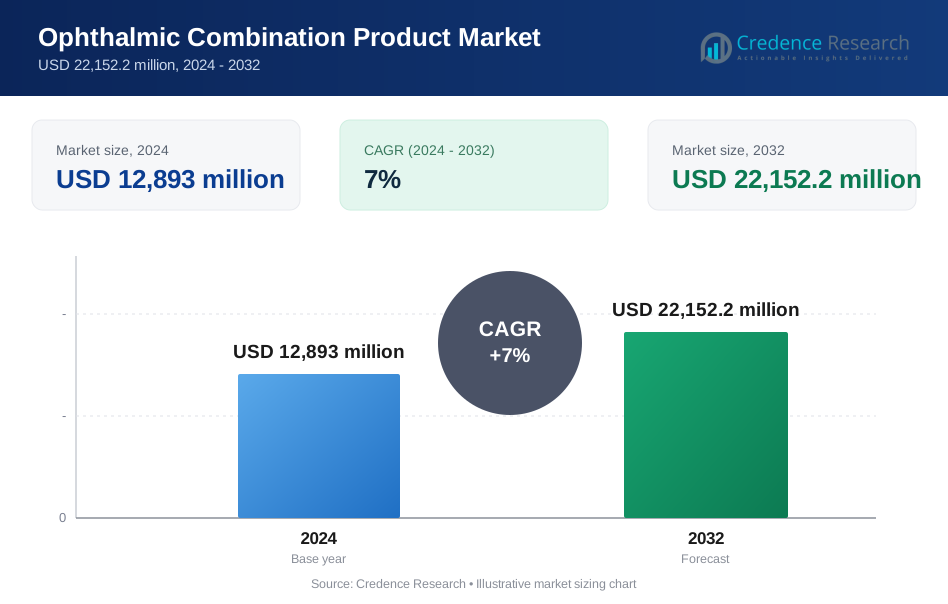
Der Markt für ophthalmologische Kombinationsprodukte wird voraussichtlich von 12.893 Millionen USD im Jahr 2024 auf 22.152,2 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 7% expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für ophthalmologische Kombinationsprodukte 2024 | 12.893 Millionen USD |
| Markt für Solid Bleached Board, CAGR | 7% |
| Marktgröße für Solid Bleached Board 2032 | 22.152,2 Millionen USD |
Das Marktwachstum wird durch die steigende Prävalenz von Glaukom, Trockene-Augen-Krankheit und Augeninfektionen angetrieben. Ärzte bevorzugen Kombinationstherapien, um die Dosierungsfrequenz zu reduzieren und die Patientenadhärenz zu verbessern. Alternde Bevölkerungen erhöhen die langfristige Nachfrage nach fortschrittlichen ophthalmologischen Behandlungen. Verbesserte Arzneimittelabgabesysteme erhöhen die Sicherheit und therapeutische Wirksamkeit. Pharmaunternehmen investieren in feste Dosiskombinationen, um Produktlebenszyklen zu verlängern. Regulatorische Unterstützung für bewährte Kombinationen beschleunigt die Zulassungen. Krankenhaus- und Einzelhandelsapothekenkanäle unterstützen die breite Produktverfügbarkeit in verschiedenen Versorgungseinrichtungen.
Nordamerika führt den Markt aufgrund des guten Zugangs zum Gesundheitswesen und der frühen Einführung von Kombinationstherapien an. Europa folgt, unterstützt durch hohe Diagnosequoten und strukturierte ophthalmologische Versorgungssysteme. Der asiatisch-pazifische Raum entwickelt sich aufgrund wachsender Patientengruppen zu einer schnell wachsenden Region. Länder wie China und Indien profitieren von zunehmendem Bewusstsein für Augenerkrankungen. Verbesserte Gesundheitsinfrastrukturen unterstützen die Einführung. Lateinamerika und der Nahe Osten zeigen allmähliches Wachstum, da der Zugang verbessert wird.
Markteinblicke:
- Der Markt wurde 2024 auf 12.893 Millionen USD geschätzt und soll bis 2032 auf 22.152,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7% während des Prognosezeitraums.
- Nordamerika führt mit einem Anteil von etwa 40% aufgrund fortschrittlicher Augenpflegesysteme, gefolgt von Europa mit 30% aufgrund starker klinischer Protokolle und dem asiatisch-pazifischen Raum mit 20% an, getrieben durch große Patientengruppen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 20%, unterstützt durch steigendes Krankheitsbewusstsein, urbane Gesundheitsexpansion und verbesserten Zugang in China und Indien.
- Nach Produkttyp dominieren Medikamente den Markt mit einem Anteil von etwa 75% aufgrund der starken Präferenz von Ärzten und des etablierten Verschreibungsgebrauchs.
- Nach Anwendung machen Glaukom und Trockene-Augen-Syndrom zusammen über 55% des Anteils aus, unterstützt durch chronische Behandlungsbedürfnisse und hohe Diagnosequoten.
Markttreiber:
Steigende Belastung durch chronische und multifaktorielle Augenerkrankungen in allen Altersgruppen
Der Markt für ophthalmologische Kombinationsprodukte profitiert von steigenden Fällen von Glaukom, trockenen Augen und okulären Entzündungen. Patienten haben oft mehrere Augenleiden gleichzeitig. Kombinationstherapien behandeln mehr als eine Erkrankung mit einem einzigen Produkt. Dieser Ansatz verbessert die Behandlungseffizienz in der routinemäßigen klinischen Praxis. Ärzte bevorzugen solche Produkte für eine bessere Symptomkontrolle. Eine reduzierte Verschreibungskomplexität unterstützt eine breitere Akzeptanz. Krankenhäuser und Kliniken übernehmen Kombinationsprodukte für eine standardisierte Versorgung. Die wachsende ältere Bevölkerung stärkt die langfristige Nachfrage.
- Zum Beispiel zeigte AbbVies Combigan in Phase-III-Studien eine durchschnittliche Senkung des Augeninnendrucks um etwa 7–9 mmHg.
Bedarf an verbesserter Patientenadhärenz durch vereinfachte Behandlungspläne
Komplexe Dosierungspläne verringern oft die Compliance bei Augenbehandlungen. Fixdosiskombinationen reduzieren die Anzahl der täglichen Anwendungen. Diese Vereinfachung verbessert die Patientenadhärenz bei chronischen Therapien. Der Markt für ophthalmologische Kombinationsprodukte profitiert von diesem Wandel im Verschreibungsverhalten. Augenärzte suchen nach Optionen, die verpasste Dosen reduzieren. Bessere Adhärenz unterstützt verbesserte klinische Ergebnisse. Pflegekräfte bevorzugen einfachere Regime für ältere Patienten. Dieser Faktor unterstützt konstante Verschreibungsvolumina.
- Zum Beispiel zeigte Novartis’ Simbrinza eine vergleichbare Wirksamkeit mit zwei weniger täglichen Anwendungen im Vergleich zu separaten Tropfen.
Fortschritte in der ophthalmologischen Arzneimittelabgabe und Formulierungswissenschaft
Moderne Formulierungen verbessern die Stabilität und die okuläre Absorption von Medikamenten. Technologien zur kontrollierten Freisetzung verbessern die therapeutische Konsistenz. Kombinationsprodukte profitieren von verbesserten Bioverfügbarkeitsprofilen. Der Markt für ophthalmologische Kombinationsprodukte gewinnt durch sicherere Formulierungen an Glaubwürdigkeit. Reduzierte Reizungen unterstützen den Patientenkomfort bei langfristiger Anwendung. Hersteller konzentrieren sich auf konservierungsmittelsichere Kombinationen. Innovation stärkt das Vertrauen der Ärzte in kombinierte Therapien. Regulatorische Zulassungen nehmen mit stärkeren klinischen Daten zu.
Starke Unterstützung durch Gesundheitsinfrastruktur und Verschreibungskanäle
Krankenhäuser bleiben primäre Zentren für das Management von Augenerkrankungen. Einzelhandelsapotheken unterstützen den einfachen Zugang zu verschriebenen Therapien. Der Markt für ophthalmologische Kombinationsprodukte profitiert von starken Vertriebsnetzen. Versicherungsschutz verbessert die Erschwinglichkeit für Langzeitbehandlungen. Fachkliniken treiben die frühe Einführung fortschrittlicher Kombinationen voran. Elektronische Verschreibungen unterstützen die genaue Abgabe. Gesundheitssysteme bevorzugen Therapien, die Nachsorgebesuche reduzieren. Diese Faktoren verstärken die konstante Marktnachfrage.
Markttrends:
Verschiebung hin zu Fixdosiskombinationen für standardisierte klinische Protokolle
Ärzte folgen zunehmend protokollgesteuerten Behandlungsansätzen. Fixdosiskombinationen passen gut in standardisierte Versorgungspfade. Der Markt für ophthalmologische Kombinationsprodukte spiegelt diesen strukturellen Wandel wider. Standardisierung verbessert die Behandlungskonsistenz über Einrichtungen hinweg. Krankenhäuser bevorzugen Produkte mit vorhersehbaren Ergebnissen. Kombinationstherapien reduzieren die Verschreibungsvariabilität. Schulungsprogramme betonen die protokollbasierte Arzneimittelauswahl. Dieser Trend unterstützt eine nachhaltige Marktdurchdringung.
- Zum Beispiel zeigten die klinischen Studien von Bausch + Lombs Lotemax SM, dass fast 30 % der Patienten eine vollständige Entzündungsauflösung erreichten und über 70 % bis zum 8. Tag nach der Operation schmerzfrei waren.
Wachsende Fokussierung auf konservierungsmittelfreie und patientenfreundliche Formulierungen
Bedenken hinsichtlich der langfristigen Exposition gegenüber Konservierungsmitteln nehmen weiter zu. Hersteller entwickeln sanftere Kombinationsprodukte für empfindliche Augen. Der Markt für ophthalmische Kombinationsprodukte stimmt mit den Prioritäten der Patientensicherheit überein. Konservierungsmittelfreie Optionen reduzieren das Reizungsrisiko. Diese Eigenschaft unterstützt die chronische Anwendung über Altersgruppen hinweg. Kliniker empfehlen sicherere Profile für eine verlängerte Therapie. Die Patientenzufriedenheit verbessert sich durch bessere Verträglichkeit. Dieser Trend verändert die Produktentwicklungsstrategien.
- Zum Beispiel reduzierten Alcons konservierungsmittelfreie Formulierungen die berichtete Augenreizung in Nachmarktstudien um über 40 %.
Erweiterung der Kombinationstherapien in der postoperativen Augenpflege
Die postoperative Augenpflege erfordert Infektions- und Entzündungskontrolle. Kombinationsprodukte adressieren mehrere Erholungsbedürfnisse gleichzeitig. Der Markt für ophthalmische Kombinationsprodukte sieht eine breitere chirurgische Akzeptanz. Chirurgen bevorzugen weniger Produkte während der Erholungsphasen. Reduzierte Dosierung vereinfacht die Patientenanweisungen nach der Operation. Die Compliance verbessert sich während kritischer Heilungsphasen. Kliniken standardisieren postoperative Medikamentenkits. Dieser Trend steigert die Nachfrage nach kurzfristiger Therapie.
Erhöhte Rolle von Marken-Generika bei der Marktexpansion
Marken-Generika gewinnen das Vertrauen von Ärzten und Apothekern. Diese Produkte balancieren Kostenkontrolle mit klinischer Zuverlässigkeit. Der Markt für ophthalmische Kombinationsprodukte profitiert von diesem Wandel. Preisempfindliche Gesundheitssysteme bevorzugen Markenalternativen. Breiterer Zugang unterstützt die Behandlungskontinuität. Lokale Hersteller stärken regionale Lieferketten. Wettbewerbsfähige Preise erweitern die Patientenreichweite. Dieser Trend unterstützt wachstumsorientiertes Volumen.
Analyse der Marktchancen:
Komplexe regulatorische Anforderungen für mehrkomponentige ophthalmische Produkte
Kombinationsprodukte unterliegen während der Zulassung einer strengen behördlichen Prüfung. Jede aktive Komponente erfordert eine Sicherheitsvalidierung. Der Markt für ophthalmische Kombinationsprodukte begegnet längeren Entwicklungszeitleisten. Klinische Studien erfordern robuste vergleichende Beweise. Zulassungsverzögerungen erhöhen die Entwicklungskosten. Kleinere Unternehmen stehen aufgrund von Compliance-Anforderungen vor Eintrittsbarrieren. Regulatorische Unterschiede zwischen Regionen erhöhen die Komplexität. Diese Faktoren begrenzen schnelle Produkteinführungen.
Stabilitäts- und Kompatibilitätsbeschränkungen der Formulierung
Die Kombination mehrerer aktiver Inhaltsstoffe stellt technische Herausforderungen dar. Chemische Inkompatibilität beeinflusst die Lagerstabilität. Der Markt für ophthalmische Kombinationsprodukte muss Formulierungsrisiken sorgfältig managen. Herstellungsfehler können die therapeutische Leistung beeinträchtigen. Die Qualitätskontrollstandards bleiben hoch. Stabilitätstests verlängern die Produktionszeitleisten. Reformulierung erhöht die Forschungskosten. Diese Herausforderungen beeinflussen die Gewinnmargen.
Marktchancen:
Steigende Nachfrage in aufstrebenden Volkswirtschaften mit verbessertem Zugang zur Augenpflege
Schwellenmärkte zeigen ein steigendes Bewusstsein für die Augengesundheit. Die Urbanisierung verbessert den Zugang zu ophthalmologischen Dienstleistungen. Der Markt für ophthalmologische Kombinationsprodukte gewinnt neue Patientengruppen. Krankenhäuser erweitern spezialisierte Augeneinheiten. Regierungsprogramme unterstützen Initiativen zur Sehscreening. Kombinationstherapien eignen sich für ressourcenbegrenzte Umgebungen. Eine reduzierte Produktanzahl senkt die Behandlungsbelastung. Diese Faktoren schaffen ein starkes Wachstumspotenzial.
Pipeline-Erweiterung durch neuartige therapeutische Kombinationen
Hersteller erforschen neue Medikamentenkombinationen für ungedeckte Bedürfnisse. Kombinationstherapien zielen gleichzeitig auf Entzündungen und Infektionen ab. Der Markt für ophthalmologische Kombinationsprodukte profitiert von Innovationspipelines. Klinische Forschung unterstützt differenzierte Produkte. Der Schutz des geistigen Eigentums stärkt die Marktpositionierung. Ärzte begrüßen neue Optionen für resistente Fälle. Produktdifferenzierung unterstützt eine Premium-Positionierung. Diese Gelegenheit treibt zukünftige Innovationen voran.
Analyse der Marktsegmentierung:
Anwendungssegmente
Glaukom stellt eine Kernanwendung dar, aufgrund des Bedarfs an Langzeittherapie und strikten Adhärenzanforderungen. Kombinationsprodukte unterstützen die Druckkontrolle mit weniger täglichen Dosen. Das Trockene-Auge-Syndrom zeigt eine starke Akzeptanz aufgrund chronischer Symptome und hoher Patientenzahlen. Kombinierte entzündungshemmende und schmierende Therapien verbessern Komfort und Konsistenz. Postoperative Entzündungen treiben die kurzfristige Nachfrage in Krankenhaus- und Klinikumgebungen an. Kombinationsprodukte vereinfachen Erholungsprotokolle nach Katarakt- und refraktiven Eingriffen. Allergische Konjunktivitis profitiert von einer dualen Linderung gegen Juckreiz und Rötung. Diabetische Retinopathie bleibt ein kleineres Segment, gewinnt jedoch durch Zusatztherapien an Relevanz. Der Markt für ophthalmologische Kombinationsprodukte unterstützt unterschiedliche klinische Bedürfnisse bei akuten und chronischen Augenerkrankungen.
- Zum Beispiel hat Allergans Combigan eine signifikante Wirksamkeit bei der Kontrolle des Augeninnendrucks (IOD) gezeigt, wobei klinische Studien belegen, dass es bei etwa 40% der Patienten einen mittleren Tages-IOD von weniger als 18 mmHg erreichen und eine mittlere IOD-Reduktion von bis zu 33% gegenüber dem Ausgangswert bieten kann.
Produktartensegmente
Medikamente dominieren die Nutzung aufgrund etablierter Verschreibungsgewohnheiten und breiter klinischer Akzeptanz. Fixdosis-Augentropfen adressieren mehrere Symptome mit einer einzigen Formulierung. Ärzte bevorzugen Medikamentenkombinationen für vorhersehbare Dosierung und Überwachung. Geräte haben eine Nischen-, aber strategische Rolle innerhalb fortgeschrittener Versorgungspfade. Implanate mit verzögerter Freisetzung unterstützen langanhaltende Therapien in kontrollierten Umgebungen. Punctum-Plugs finden Anwendung im Management des Trockenen Auges mit kombinierten Vorteilen. Geräte eignen sich für Patienten, die eine reduzierte Dosierungshäufigkeit benötigen. Die Akzeptanz bleibt auf spezialisierte Zentren beschränkt. Beide Segmente spiegeln unterschiedliche Versorgungsprioritäten über Patientenprofile und Behandlungsdauern hinweg wider.
- Zum Beispiel hat Allergans Durysta-Implantat in kontrollierten klinischen Studien die Reduktion des Augeninnendrucks für bis zu sechs Monate aufrechterhalten.
Segmentierung:
Anwendungssegmente
- Glaukom
- Trockene-Auge-Syndrom
- Postoperative Entzündung
- Allergische Konjunktivitis
- Diabetische Retinopathie
Produktartensegmente
- Geräte
- Medikamente
Regionensegmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika macht fast 40% des globalen Marktanteils aus. Die Region profitiert von fortschrittlichen ophthalmologischen Versorgungssystemen und hohen Diagnosequoten. Eine starke Verschreibungsaufnahme unterstützt die breite Nutzung von Kombinationstherapien. Der Markt für ophthalmologische Kombinationsprodukte profitiert von der frühen Einführung von Fixdosis-Behandlungen. Die Präsenz großer Pharmaunternehmen stärkt die Produktverfügbarkeit. Günstige Erstattungsrichtlinien unterstützen die langfristige Therapieanwendung. Hohe Patientenaufklärung sorgt für eine konstante Nachfrage bei chronischen Augenerkrankungen.
Europa
Europa hält etwa 30% des globalen Marktanteils. Die Region zeigt eine starke Nachfrage in Krankenhaus- und Spezialklinikumgebungen. Strukturierte Gesundheitssysteme unterstützen standardisierte ophthalmologische Behandlungsprotokolle. Der Markt für ophthalmologische Kombinationsprodukte profitiert von hoher Compliance mit klinischen Richtlinien. Alternde Bevölkerungen erhöhen die Nachfrage nach Mehrfachwirkungs-Augentherapien. Westeuropa führt aufgrund höherer Gesundheitsausgaben. Osteuropa zeigt ein stetiges Wachstum mit verbessertem Zugang zu Augenpflegeleistungen.
Asien-Pazifik, Südamerika und Naher Osten & Afrika
Asien-Pazifik repräsentiert fast 20% des Marktanteils und bleibt die am schnellsten wachsende Region. Steigendes Krankheitsbewusstsein unterstützt höhere Diagnosequoten. Der Ausbau der städtischen Gesundheitsinfrastruktur verbessert den Zugang zu Kombinationsprodukten. Der Markt für ophthalmologische Kombinationsprodukte profitiert von großen Patientengruppen in China und Indien. Südamerika trägt fast 6% des globalen Anteils bei, unterstützt durch verbesserte klinische Kapazitäten. Naher Osten & Afrika machen etwa 4% aus, getrieben durch allmähliche Gesundheitsinvestitionen. Diese Regionen bieten langfristige Expansionsmöglichkeiten.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der Markt für ophthalmologische Kombinationsprodukte zeigt eine moderate bis hohe Wettbewerbsintensität. Große Pharmaunternehmen halten starke Positionen durch breite Ophthalmologie-Portfolios. Diese Unternehmen konzentrieren sich auf Fixdosis-Kombinationen, um die Verschreibungstreue zu stärken. Die Markenstärke unterstützt die anhaltende Präferenz der Ärzte bei chronischen Therapien. Es profitiert von kontinuierlichen Formulierungsverbesserungen und Lebenszyklusverlängerungen. Mittelgroße Akteure konkurrieren durch Marken-Generika und regionale Reichweite. Die Produktdifferenzierung basiert auf Sicherheitsprofilen und Dosierungskomfort. Strategische Partnerschaften unterstützen einen schnelleren Marktzugang. Der Wettbewerb konzentriert sich auf klinisches Vertrauen, behördliche Zulassungen und Vertriebsstärke.
Aktuelle Entwicklungen:
- Im Mai 2025 erhielt Alcon die FDA-Zulassung für TRYPTYR, was einen transformativen Fortschritt im Management von trockenen Augen darstellt. TRYPTYR wurde im Juli 2025 kommerziell in den Vereinigten Staaten eingeführt und repräsentiert den ersten seiner Klasse TRPM8-Rezeptor-Agonist-Neuromodulator, der die sensorischen Nerven der Hornhaut stimuliert, um die natürliche Tränenproduktion schnell zu erhöhen. In den entscheidenden Phase-3-Studien (COMET-2 und COMET-3) zeigte TRYPTYR bemerkenswerte Wirksamkeit, wobei 42,6% der Patienten in COMET-2 und 53,2% in COMET-3 mindestens eine 10 mm Erhöhung der natürlichen Tränenproduktion am Tag 14 erlebten, verglichen mit nur 8,2% bzw. 14,4% in den Kontrollgruppen (beide p<0,0001). Die Behandlung zeigt bereits ab Tag 1 eine statistisch signifikante Tränenproduktion, mit konsistenten Ergebnissen bis Tag 90. Patienten verabreichen zweimal täglich einen Tropfen pro Auge mit praktischen Einzeldosis-Fläschchen, die auf die geschätzten 38 Millionen Menschen in den USA abzielen, die mit trockenen Augen leben.
- Alcon führte im Februar 2025 die Clareon PanOptix Pro Intraokularlinse (IOL) ein, die die nächste Generation der weltweit führenden trifokalen IOL-Technologie darstellt. Die Linse nutzt die proprietäre ENLIGHTEN NXT Optical-Technologie, um eine beispiellose Lichtnutzung von 94% zu erreichen, die höchste, die bei einer trifokalen IOL berichtet wurde, mit nur 6% Streulicht im Vergleich zu 88% Nutzung in der ursprünglichen Clareon PanOptix. Dieser 16%ige Anstieg des optischen Bildkontrasts zwischen Fern- und Zwischenzonen bietet eine ununterbrochene Lichtverteilung über den gesamten visuellen Bereich. Zunächst im Februar in ausgewählten US-Praxen eingeführt, begann die breite kommerzielle Verfügbarkeit im Mai 2025, mit weiteren internationalen Märkten, die Ende 2025 eingeführt werden. Die Linse ist in einem umfassenden Bereich von Stärken von +6,0 bis +34,0 Dioptrien mit verschiedenen Abstufungen erhältlich und verfügt über Blau- und UV-Lichtfilterung in allen Varianten.
- Im Februar 2025 brachte Alcon SYSTANE PRO Preservative-Free auf den Markt, den am längsten anhaltenden Tropfen gegen trockene Augen im SYSTANE-Portfolio. Diese Mehrdosis-konservierungsmittelfreie Formel verfügt über ein einzigartiges Dreifach-Wirkungssystem, das Hyaluronat, nanoskalige Lipide und HP-Guar kombiniert, um die Tränenfilmstabilität zu hydratisieren, wiederherzustellen und vor weiterer Augenreizung zu schützen. Klinische Beweise zeigen, dass die Formulierung bis zu 12 Stunden Linderung von Symptomen trockener Augen bietet und damit den Bedürfnissen der geschätzten 45,5 Millionen Amerikaner gerecht wird, die mit trockenen Augen leben. Der US-Start begann im Februar 2025, mit einer Expansion in weitere Märkte, die für 2026 geplant ist.
- Im Januar 2025 ging Bausch + Lomb eine strategische Zusammenarbeit mit City Therapeutics ein, um eine neuartige RNA-Interferenz (RNAi)-basierte Behandlung für geografische Atrophie (GA) zu entwickeln, eine fortgeschrittene Form der altersbedingten Makuladegeneration, die zu irreversiblen Sehverlusten führt. Diese Partnerschaft stellt die erste große Unternehmenszusammenarbeit von City Therapeutics dar und vereint die ophthalmologische Expertise von Bausch + Lomb mit der integrierten Patientendatenplattform und der KI-gesteuerten Analyse-Engine von City Therapeutics für die Entdeckung neuer Medikamente. Im Rahmen der Zusammenarbeit erhält City Therapeutics eine Vorauszahlung in bar und ist berechtigt, bedingte Meilensteinzahlungen in Höhe von bis zu 485 Millionen US-Dollar zu erhalten, die an Entwicklungs-, regulatorische, kommerzielle und Verkaufsleistungen gebunden sind, sowie gestaffelte Lizenzzahlungen auf Nettoproduktverkäufe. Zusätzlich gab Bausch + Lomb eine wandelbare Anleihe aus, die bei Umwandlung eine Minderheitsbeteiligung an City Therapeutics darstellt. Diese Zusammenarbeit zielt auf über eine Million Menschen in den USA ab, die mit GA leben.
- Bausch + Lomb ging eine Partnerschaft mit Character Biosciences in einer Multi-Target-Arzneimittelentdeckungszusammenarbeit ein, die 2024 initiiert und im Januar 2025 angekündigt wurde, um die komplementäre Expertise beider Unternehmen zu nutzen, um Behandlungen für altersbedingte Makuladegeneration (AMD) zu entwickeln. Im Rahmen der Vereinbarung erhält Character Biosciences eine Vorauszahlung, jährliche Forschungsfinanzierung, entwicklungs- und verkaufsbezogene Meilensteinzahlungen sowie gestaffelte Lizenzgebühren auf potenzielle zukünftige Produktverkäufe. Bausch + Lomb wird eine strategische Eigenkapitalinvestition in Character Biosciences tätigen, vorbehaltlich bestimmter Abschlussbedingungen. Die Partnerschaft wendet KI-gesteuerte Ansätze an, um neue Krankheitsmechanismen zu entdecken und die Entwicklung gezielter AMD-Therapien zu beschleunigen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendungssegmenten und Produkttypsegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Fixdosiskombinationen werden in der chronischen Augenpflege stärkere Akzeptanz finden.
- Konservierungsmittelsichere Formulierungen werden die zukünftige Produktentwicklung prägen.
- Schwellenmärkte werden höhere Wachstumschancen im Volumen bieten.
- Kombinationstherapien nach Operationen werden im Krankenhausgebrauch zunehmen.
- Markengenerika werden die Erschwinglichkeit und den Zugang verbessern.
- Die Integration von Medikamenten und Geräten wird begrenzt, aber strategisch bleiben.
- Regulatorische Klarheit wird schnellere Zulassungen für bewährte Kombinationen unterstützen.
- Die Vorliebe der Ärzte wird vereinfachte Dosierungsregime bevorzugen.
- Vertriebspartnerschaften werden die regionale Durchdringung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für ophthalmologische Kombinationsprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für ophthalmische Kombinationsprodukte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für ophthalmische Kombinationsprodukte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für ophthalmologische Kombinationsprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für ophthalmische Kombinationsprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für ophthalmologische Kombinationsprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für ophthalmologische Kombinationsprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für ophthalmologische Kombinationsprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,893 million → 2032: USD 22,152.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für ophthalmologische Kombinationsprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für ophthalmologische Kombinationsprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für ophthalmologische Kombinationsprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für ophthalmologische Kombinationsprodukte Market Drivers
- 3.3 Markt für ophthalmologische Kombinationsprodukte Market Restraints & Challenges
- 3.4 Markt für ophthalmologische Kombinationsprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für ophthalmologische Kombinationsprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für ophthalmologische Kombinationsprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für ophthalmologische Kombinationsprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für ophthalmologische Kombinationsprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für ophthalmologische Kombinationsprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für ophthalmologische Kombinationsprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für ophthalmologische Kombinationsprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für ophthalmologische Kombinationsprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für ophthalmologische Kombinationsprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für ophthalmologische Kombinationsprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für ophthalmologische Kombinationsprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für ophthalmologische Kombinationsprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für ophthalmologische Kombinationsprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für ophthalmologische Kombinationsprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für ophthalmologische Kombinationsprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für ophthalmologische Kombinationsprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für ophthalmologische Kombinationsprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für ophthalmologische Kombinationsprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für ophthalmologische Kombinationsprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
