
Marktübersicht:
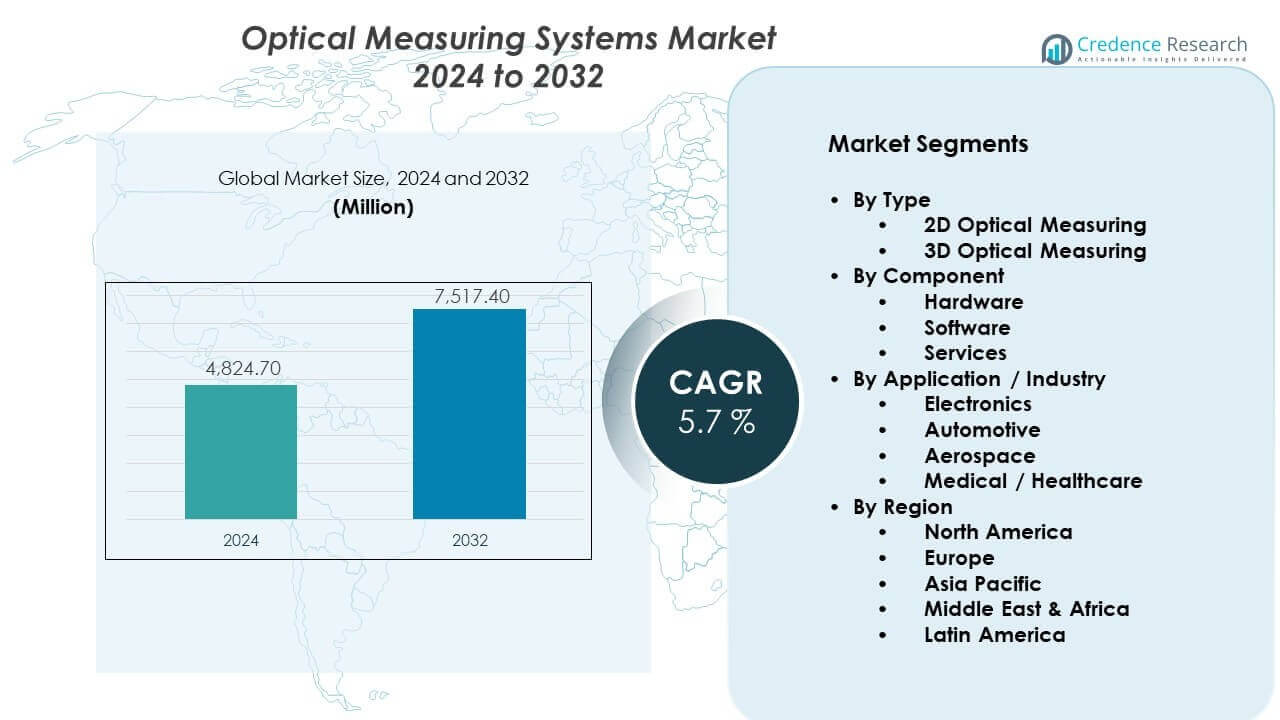
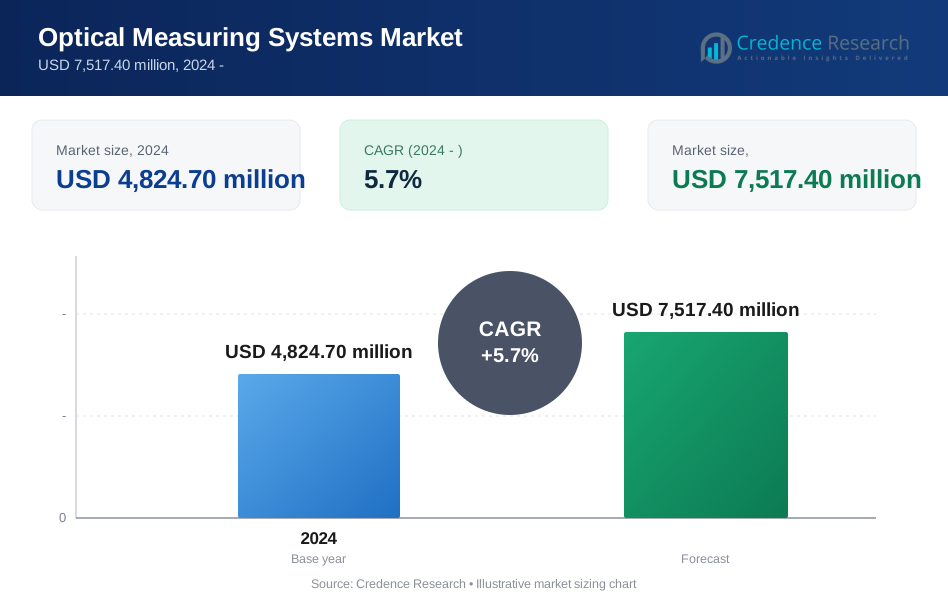
Der Markt für optische Messsysteme wird voraussichtlich von 4.824,70 Millionen USD im Jahr 2024 auf geschätzte 7.517,40 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt eine CAGR von 5,7% von 2024 bis 2032 verzeichnen wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für optische Messsysteme 2024 | 4.824,70 Millionen USD |
| Markt für optische Messsysteme, CAGR | 5,7% |
| Marktgröße für optische Messsysteme 2032 | 7.517,40 Millionen USD |
Das Marktwachstum wird durch steigende Präzisionsanforderungen in Fertigungs- und Ingenieuroperationen angetrieben. Automobil- und Luftfahrtproduzenten nutzen optische Systeme zur Inspektion komplexer Teile. Elektronikhersteller verlassen sich auf diese Systeme für mikrogenaue Präzision. Berührungslose Messungen reduzieren Materialschäden und Inspektionszeiten. Automatisierungstrends unterstützen die breitere Systemadoption in Produktionslinien. Intelligente Fabriken erhöhen die Nachfrage nach Echtzeit-Messdaten. Software-Upgrades verbessern Geschwindigkeit, Genauigkeit und Benutzerfreundlichkeit der Systeme. Der Fokus der Industrie auf Abfallreduzierung stärkt die Nachfrage. Anforderungen an die Qualitätskonformität unterstützen zudem die stetige Marktexpansion.
Nordamerika führt den Markt aufgrund fortschrittlicher Fertigung und starker Automatisierungsakzeptanz an. Europa folgt mit hoher Nachfrage aus den Bereichen Automobil und industrielles Ingenieurwesen. Deutschland spielt eine Schlüsselrolle aufgrund seiner Stärken in der Präzisionsingenieurtechnik. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch schnelles industrielles Wachstum. China, Japan und Südkorea erweitern die Nutzung in der Elektronik- und Automobilproduktion. Indien zeigt eine steigende Akzeptanz aufgrund der Modernisierung von Fabriken. Lateinamerika und der Nahe Osten bleiben aufstrebende Märkte. Infrastruktur-Upgrades unterstützen die allmähliche regionale Marktdurchdringung.
Markteinblicke:
- Der Markt erreichte im Jahr 2024 USD 4.824,70 Millionen und wird voraussichtlich bis 2032 USD 7.517,40 Millionen erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,7 % während des Prognosezeitraums.
- Nordamerika führt mit einem Anteil von etwa 35 % aufgrund fortschrittlicher Fertigung und Automatisierungsanpassung, gefolgt von Europa mit fast 30 %, angetrieben durch die Automobil- und Präzisionstechnik, während der asiatisch-pazifische Raum rund 25 % hält, unterstützt durch Elektronik und industrielle Expansion.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von etwa 25 %, unterstützt durch schnelle Industrialisierung, Modernisierung von Fabriken und starkes Wachstum in der Elektronik- und Automobilproduktion in China, Japan und Südkorea.
- Nach Typ machen 3D-Optik-Messsysteme aufgrund der Nachfrage nach komplexer Geometrieinspektion fast 60 % des Marktes aus, während 2D-Systeme rund 40 % halten, unterstützt durch kostenbewusste Anwendungen.
- Nach Komponenten dominiert die Hardware mit einem Anteil von etwa 55 % aufgrund von hochwertigen Sensoren und Optiken, während Software und Dienstleistungen zusammen fast 45 % ausmachen, angetrieben durch Analytik, Kalibrierung und Systemunterstützungsbedürfnisse.
Markttreiber:
Steigende Nachfrage nach hochpräzisen und berührungslosen Messlösungen
Der Markt für optische Messsysteme profitiert von steigenden Präzisionsanforderungen in verschiedenen Fertigungssektoren. Automobilhersteller benötigen genaue Maßkontrollen für komplexe Teile. Luft- und Raumfahrtunternehmen sind auf optische Systeme für enge Toleranzkontrollen angewiesen. Die Elektronikfertigung benötigt Messgenauigkeit auf Mikroebene. Berührungslose Methoden verhindern Oberflächenschäden während der Inspektion. Diese Systeme reduzieren die Abhängigkeit von manueller Inspektion. Schnellere Inspektionszyklen verbessern den Produktionsdurchsatz. Qualitätssicherungsteams verlassen sich auf die Konsistenz optischer Daten. Die industrielle Digitalisierung stärkt die langfristige Systemanpassung.
- Zum Beispiel bestätigt Carl Zeiss Industrial Metrology, dass seine ATOS Q-Optikscanner eine Messgenauigkeit bis zu 2 Mikron erreichen und komplexe Inspektionen von Automobilkarosserien und Antriebssträngen unterstützen.
Erweiterung von Automatisierungs- und Smart-Manufacturing-Praktiken in verschiedenen Branchen
Die Einführung von Automatisierung treibt die stetige Nachfrage nach optischen Messwerkzeugen an. Intelligente Fabriken verlassen sich auf Echtzeit-Rückmeldungen zu Abmessungen. Der Markt für optische Messsysteme unterstützt automatisierte Inspektionsabläufe. Integrierte Systeme verbessern die Genauigkeit der Prozesskontrolle. Die Einführung von Robotik erhöht den Bedarf an Inline-Messungen. Optische Werkzeuge passen sich geschlossenen Fertigungsabläufen an. Reduzierte menschliche Eingriffe verbessern die Wiederholbarkeit. Produktionslinien gewinnen an betrieblicher Effizienz. Hersteller investieren, um die Wettbewerbsfähigkeit der Produktionsqualität zu erhalten.
- Zum Beispiel berichtet KEYENCE, dass seine LJ-X8000-Serie von Laserprofilern 3.200 Punkte pro Profil bei Abtastgeschwindigkeiten von bis zu 16 kHz erfassen, was kontinuierliche Inline-Messungen ermöglicht.
Wachsende Qualitätskonformität und regulatorische Standards in der industriellen Produktion
Strengere Qualitätsstandards erhöhen die Einführung von Inspektionssystemen. Hersteller müssen globale Konformitätsbenchmarks erfüllen. Optische Systeme bieten nachvollziehbare Messaufzeichnungen. Die Luft- und Raumfahrt- sowie die Medizinbranche stehen vor starken Prüfanforderungen. Der Markt für optische Messsysteme unterstützt Zertifizierungsanforderungen. Automatisierte Berichterstattung vereinfacht die Konformitätsdokumentation. Inspektionsgenauigkeit reduziert Ablehnungsraten. Hersteller zielen darauf ab, kostspielige Rückrufe zu vermeiden. Der Druck zur Einhaltung von Vorschriften hält das Investitionsniveau in Systeme aufrecht.
Technologische Fortschritte bei Sensoren, Software und Messalgorithmen
Sensorinnovationen verbessern Auflösung und Genauigkeit. Fortschrittliche Optik ermöglicht schnellere Datenerfassung. Software-Upgrades verbessern die Messzuverlässigkeit. Der Markt für optische Messsysteme profitiert von Algorithmusverbesserungen. KI-basierte Analysen verbessern die Fehlererkennung. Benutzeroberflächen werden für Bediener intuitiver. Die Integration mit Fabriksoftware vereinfacht die Implementierung. Hardware-Miniaturisierung erweitert den Anwendungsbereich. Ständige Innovation erhält den Marktschwung.
Markttrends:
Integration von Künstlicher Intelligenz für fortgeschrittene Messinterpretation
Die Einführung von KI verändert die Methoden der Messanalyse. Systeme erkennen jetzt Muster, die über die manuelle Fähigkeit hinausgehen. Der Markt für optische Messsysteme übernimmt prädiktive Qualitätsanalysen. Maschinelles Lernen verbessert die Genauigkeit der Anomalieerkennung. Automatisierte Entscheidungsunterstützung reduziert Inspektionsverzögerungen. KI-Tools unterstützen adaptive Messeinstellungen. Produktionsteams gewinnen tiefere Einblicke in Prozesse. Datengetriebene Erkenntnisse verbessern das Ertragsmanagement. Dieser Trend verändert die Inspektionsintelligenz.
- Zum Beispiel erklärt Hexagon AB, dass seine Manufacturing Intelligence-Software KI-Algorithmen anwendet, um Millionen von Inspektionspunkten pro Scan für prädiktive Qualitätskontrolle zu analysieren.
Verschiebung hin zu Inline- und Echtzeit-Messmodellen
Hersteller bevorzugen Inline-Inspektionen gegenüber Offline-Methoden. Echtzeit-Feedback reduziert die Fehlerverbreitung. Der Markt für optische Messsysteme unterstützt die kontinuierliche Überwachung. Inline-Systeme reduzieren Produktionsausfallzeiten. Messungen an der Quelle verbessern die Korrekturgeschwindigkeit. Automatisierte Warnungen verbessern die Prozessstabilität. Inline-Implementierung unterstützt schlanke Fertigungsziele. Platzsparende Designs erleichtern die Installation. Die Nachfrage nach Echtzeit-Inspektionen steigt weiter.
- Zum Beispiel bestätigt Cognex, dass seine In-Sight-Vision-Systeme Inspektionen in Millisekunden pro Teil durchführen und damit Hochgeschwindigkeitselektronik- und Verpackungslinien unterstützen.
Zunehmende Nutzung von Multi-Sensor- und Hybrid-Optik-Messplattformen
Hybridsysteme kombinieren optische und taktile Methoden. Multi-Sensor-Setups verbessern die Messflexibilität. Der Markt für optische Messsysteme passt sich komplexen Geometrien an. Hersteller reduzieren die Abhängigkeit von mehreren eigenständigen Werkzeugen. Einheitliche Plattformen sparen Betriebsraum. Kombinierte Daten verbessern die Inspektionsgenauigkeit. Hybride Lösungen adressieren unterschiedliche Oberflächentypen. Branchen schätzen vielseitige Messplattformen. Dieser Trend erweitert die Anwendungsreichweite.
Zunehmende Akzeptanz tragbarer und flexibler Messsysteme
Tragbarkeit gewinnt an Bedeutung bei der industriellen Inspektion. Mobile Systeme unterstützen die Messung großer Komponenten. Der Markt für optische Messsysteme adressiert die Anforderungen an Vor-Ort-Inspektionen. Flexible Systeme reduzieren den Bedarf an Teiletransport. Leichtbauweise verbessert den Bedienkomfort. Batteriebetriebene Einheiten erhöhen die Mobilität. Feldinspektionen werden effizienter. Wartungsteams profitieren von schneller Bereitstellung. Tragbarkeit unterstützt dezentrale Produktionsmodelle.
Analyse der Marktchancen:
Hohe Anfangsinvestitionen und komplexe Systemintegrationsanforderungen
Hohe Systemkosten begrenzen die Einführung bei kleinen Herstellern. Fortschrittliche Optiken erhöhen die Investitionsausgaben. Der Markt für optische Messsysteme ist budgetempfindlich. Die Integration mit Altsystemen schafft Herausforderungen bei der Bereitstellung. Qualifizierte Techniker sind für die Einrichtung erforderlich. Die Softwareanpassung verlängert die Implementierungszeit. Schulungsbedarf erhöht die betriebliche Komplexität. Kleinere Unternehmen verzögern Investitionsentscheidungen. Kostenbarrieren schränken die Marktdurchdringung ein.
Umweltsensibilität und Leistungsbeschränkungen unter rauen Bedingungen
Optische Systeme sind empfindlich gegenüber Staub und Vibrationen. Die Bedingungen auf dem Fabrikboden beeinflussen die Messgenauigkeit. Der Markt für optische Messsysteme befasst sich mit Kalibrierungsherausforderungen. Temperaturschwankungen beeinträchtigen die optische Stabilität. Abschirmungsanforderungen erhöhen die Installationskomplexität. Der Wartungsbedarf steigt in rauen Umgebungen. Systemausfälle beeinträchtigen den Produktionsfluss. Bediener benötigen kontrollierte Bedingungen für Genauigkeit. Umweltgrenzen schränken eine breitere Einführung ein.
Marktchancen:
Erweiterung der Industrialisierung und Fertigungskapazität in aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften investieren in fortschrittliche Fertigungswerkzeuge. Der Markt für optische Messsysteme gewinnt neue Nachfrage. Programme zur Modernisierung von Fabriken unterstützen die Systemeinführung. Die Automobil- und Elektroniksektoren erweitern ihre Kapazitäten. Ziele zur Qualitätsverbesserung treiben Inspektionsaufrüstungen voran. Regierungsinitiativen unterstützen Technologieinvestitionen. Lokale Hersteller streben globale Qualitätsstandards an. Automatisierungsbereitschaft erhöht den Einsatz optischer Systeme. Aufstrebende Regionen bieten starkes Wachstumspotenzial.
Steigende Nachfrage aus neuen Anwendungsbereichen und Branchen
Neue Sektoren übernehmen optische Messtechnologien. Die Produktion von Medizinprodukten erfordert hochpräzise Inspektionen. Der Markt für optische Messsysteme erweitert sich auf Energieanwendungen. Additive Fertigung benötigt präzise dimensionale Validierung. Die Inspektion von Verbundwerkstoffen gewinnt an Bedeutung. Die Herstellung von Halbleitern erhöht die Messnachfrage. Forschungseinrichtungen übernehmen fortschrittliche Systeme. Vielfältige Anwendungen erweitern die Umsatzmöglichkeiten. Der Marktumfang wächst weiter.
Marktsegmentierungsanalyse:
Nach Typ
2D-optische Messsysteme unterstützen grundlegende Dimensioneninspektionen und Oberflächenanalysen. Diese Systeme eignen sich für Anwendungen, die Geschwindigkeit und Kostenkontrolle erfordern. 3D-optische Messsysteme ermöglichen die Erfassung komplexer Geometrien und vollständige volumetrische Inspektionen. Branchen übernehmen 3D-Systeme für hochpräzise und toleranzkritische Komponenten. Die Nachfrage nach 3D-Lösungen wächst schneller aufgrund fortschrittlicher Fertigungsanforderungen. Der Markt für optische Messsysteme zeigt eine stetige Verschiebung hin zur dreidimensionalen Inspektion. Er profitiert von Genauigkeit, Flexibilität und verkürzten Inspektionszyklen.
- Zum Beispiel berichtet GOM, dass seine ATOS 3D-Scanner bis zu 12 Millionen Messpunkte pro Scan für Luft- und Raumfahrt- sowie Automobilstrukturen erfassen.
Nach Komponente
Hardware bildet das Kernsegment aufgrund von Kameras, Sensoren und optischen Baugruppen. Hersteller investieren in robuste Hardware, um die Messstabilität zu gewährleisten. Software spielt eine entscheidende Rolle bei der Datenverarbeitung und -visualisierung. Fortschrittliche Software verbessert die Genauigkeit und die Effizienz des Workflows. Dienstleistungen umfassen Kalibrierung, Wartung und Schulungsunterstützung. Dieses Segment sichert die Zuverlässigkeit des Systems über lange Betriebszeiten. Die Nachfrage nach Dienstleistungen steigt mit dem Einsatz komplexer Systeme.
- Zum Beispiel gibt FARO Technologies an, dass seine Laserscanner pro Projekt Milliarden von Datenpunkten sammeln, wobei Kalibrierungsdienste auf ISO-Standards für langfristige Genauigkeit rückverfolgbar sind.
Nach Anwendung / Branche
Die Elektronik führt die Einführung aufgrund von Inspektionsanforderungen auf Mikroebene an. Die Automobilindustrie verlässt sich auf optische Systeme für die Teilevalidierung und Montagekontrollen. Die Luft- und Raumfahrt nutzt diese Systeme für strenge Toleranz- und Sicherheitsvorgaben. Medizin und Gesundheitswesen übernehmen optische Messungen für die Genauigkeit von Geräten. Jeder Sektor schätzt die Vorteile der berührungslosen Inspektion. Die Integration von Automatisierung unterstützt den branchenübergreifenden Einsatz.
Segmentierung:
Nach Typ- 2D Optische Messung
- 3D Optische Messung
- Hardware
- Software
- Dienstleistungen
- Elektronik
- Automobil
- Luft- und Raumfahrt
- Medizin / Gesundheitswesen
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für optische Messsysteme und macht etwa 35% des weltweiten Umsatzes aus. Die Region profitiert von einer fortschrittlichen Fertigungsinfrastruktur und der frühen Einführung von Technologien. Die Automobil- und Luftfahrtindustrie treibt die starke Nachfrage nach hochpräzisen Inspektionssystemen an. Auch die Elektronikfertigung unterstützt den stetigen Einsatz von Systemen. Die Vereinigten Staaten führen die regionale Einführung aufgrund starker Investitionen in die Automatisierung an. Es profitiert von qualifizierten Arbeitskräften und ausgereiften Qualitätsstandards. Kontinuierliche Upgrades in intelligenten Fabriken sichern die Marktführerschaft.
Europa
Europa repräsentiert fast 30% des weltweiten Marktanteils. Deutschland, Frankreich und das Vereinigte Königreich treiben die regionale Nachfrage an. Die Automobiltechnik und der industrielle Maschinenbau verlassen sich auf optische Messungen für präzise Kontrolle. Die Luft- und Raumfahrtfertigung unterstützt den konsistenten Einsatz von Systemen. Strenge Qualitätsvorschriften erhöhen die Inspektionsanforderungen. Es gewinnt an Stärke durch fortschrittliche Messtechnik-Expertise. Ein hoher Fokus auf Genauigkeit sichert die langfristige regionale Nachfrage.
Asien-Pazifik, Mittlerer Osten & Afrika und Lateinamerika
Der asiatisch-pazifische Raum macht etwa 25 % des globalen Marktes aus und zeigt das schnellste Wachstum. China, Japan und Südkorea erweitern die Nutzung in der Elektronik- und Automobilproduktion. Indien unterstützt das Wachstum durch Initiativen zur Modernisierung von Fabriken. Der Nahe Osten & Afrika halten etwa 5 % Marktanteil, angetrieben durch industrielle Diversifizierung. Lateinamerika macht ebenfalls fast 5 % aus, angeführt von Brasilien und Mexiko. Es profitiert von der schrittweisen Einführung von Automatisierung in den Fertigungssektoren. Aufstrebende Regionen bieten langfristiges Expansionspotenzial.
Analyse der Hauptakteure:
- Nikon Metrology
- Hexagon Manufacturing Intelligence
- Carl Zeiss
- Mitutoyo Corporation
- FARO Technologies
Wettbewerbsanalyse:
Der Markt für optische Messsysteme zeigt eine moderate Konsolidierung mit starken globalen Akteuren. Führende Unternehmen konzentrieren sich auf Präzision, Automatisierungskompatibilität und Softwarestärke. Der Wettbewerb dreht sich um Genauigkeit, Geschwindigkeit und Systemintegrationsgrad. Unternehmen investieren in F&E, um die Sensorauflösung und Analytik zu verbessern. Es profitiert von langfristigen Verträgen mit Automobil- und Luftfahrtkunden. Strategische Partnerschaften helfen, die regionale Reichweite zu erweitern. Produktdifferenzierung basiert auf Multisensor-Plattformen und Benutzerfreundlichkeit. Kleinere Akteure konkurrieren durch Nischenanwendungen und kostenorientierte Angebote.
Aktuelle Entwicklungen:
- Im Juni 2025 veröffentlichte Hexagon Manufacturing Intelligence ESPRIT EDGE 2025, ein bedeutendes Update seiner computergestützten Fertigungssoftware (CAM), das KI-gesteuerte Automatisierungstools einführt, um Kompetenzlücken in der hochpräzisen Fertigung zu schließen. Diese Version bietet "Hexagon Copilot", einen virtuellen KI-Assistenten, und "ProPlanAI" zur Optimierung der Prozessplanung, insbesondere zur Verbesserung der Unterstützung für komplexe Schweizer Bearbeitungsanwendungen. Bereits im Oktober 2024 ging Hexagon eine strategische Partnerschaft mit Exact Metrology ein und ernannte sie zum Hauptwiederverkäufer im Mittleren Westen der USA, um Hexagons Koordinatenmesstechniklösungen, einschließlich tragbarer Lasertracker und Messarme, zu vertreiben.
- Im Mai 2025 brachte Carl Zeiss Industrial Quality Solutions seine 2025 Quality Software Release auf den Markt, die bedeutende Updates für seine Flaggschiff-Plattformen, einschließlich ZEISS CALYPSO 2025, ZEISS PiWeb und das neu integrierte ZEISS CONNECTED QUALITY Hub, einführte. Diese Verbesserungen konzentrierten sich auf die Verbesserung der Präzision von CMM-Messungen mit fortschrittlichen GD&T-Funktionen und dem "SoftTouch-Modus" für eine schnellere Sensorleistung, während sie auch eine bessere globale Datenkonnektivität und Teamzusammenarbeit erleichterten. Darüber hinaus enthüllte Zeiss im März 2025 während seiner "Live Tech Reveal" mehrere optische Innovationen, darunter die ZEISS ScanBox 4 Serie für automatisierte optische 3D-Inspektion und das ZEISS O-INSPECT Duo, ein Hybridsystem, das optische und taktile Messfähigkeiten in einem einzigen Gerät kombiniert.
- Im Januar 2025 brachte FARO Technologies den FARO Leap ST auf den Markt, eine neue tragbare 3D-Scanning-Lösung, die ihr tragbares Messtechnik-Portfolio für den Fertigungssektor erweitern soll. Dieses Gerät bietet fünf verschiedene Betriebsmodi – einschließlich ultraschnellem Scannen, hyperfeinem Scannen und Tieflochscannen – und integriert sich nahtlos in die aktualisierte FARO CAM2-Software, um eine einheitliche Plattform zur Erfassung und Analyse von Messtechnik-Daten zu bieten. Darüber hinaus erweiterte FARO Ende 2025 sein Hardware-Portfolio mit der Einführung der Quantum X FaroArm Serie, der neuesten Iteration seiner tragbaren Koordinatenmessmaschinen, die für hochpräzise Inspektions- und Sondierungsanwendungen entwickelt wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ-, Komponenten-, Anwendungs- und Regionssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Automatisierung wird die Nachfrage nach Inline-Optik-Inspektionssystemen in Produktionsstätten weiter steigern.
- Die Integration von künstlicher Intelligenz wird die Genauigkeit der Fehlererkennung und die Zuverlässigkeit der Messungen verbessern.
- Die Erweiterung von Smart Factories wird den breiteren Einsatz von Echtzeit-Optik-Messlösungen unterstützen.
- Die Elektronikfertigung wird aufgrund der Miniaturisierungsanforderungen eine bedeutende Nachfragequelle bleiben.
- Qualitätsstandards in der Luft- und Raumfahrt werden die langfristige Nachfrage nach hochpräzisen Inspektionssystemen aufrechterhalten.
- Tragbare optische Messsysteme werden für Vor-Ort- und Großteilinspektionen breitere Akzeptanz finden.
- Softwaregesteuerte Messplattformen werden die wiederkehrenden Umsatzmöglichkeiten für Anbieter stärken.
- Schwellenländer werden die Einführung durch industrielle Modernisierungs- und Automatisierungsinitiativen ausweiten.
- Die Integration mit digitalen Zwillingen wird die Prozessoptimierung und Qualitätskontrolle verbessern.
- Maßgeschneiderte optische Lösungen werden für spezialisierte industrielle Anwendungen an Bedeutung gewinnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für optische Messsysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für optische Messsysteme voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der optischen Messsysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für optische Messsysteme anheizen?
Wer sind die führenden Unternehmen im Markt für optische Messsysteme?
Welche Region hatte 2024 den größten Anteil am Markt für optische Messsysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für optische Messsysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für optische Messsysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 4,824.70 million → forecast year: USD 7,517.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für optische Messsysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für optische Messsysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für optische Messsysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für optische Messsysteme Market Drivers
- 3.3 Markt für optische Messsysteme Market Restraints & Challenges
- 3.4 Markt für optische Messsysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für optische Messsysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für optische Messsysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für optische Messsysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für optische Messsysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für optische Messsysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für optische Messsysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für optische Messsysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für optische Messsysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für optische Messsysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für optische Messsysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für optische Messsysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für optische Messsysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für optische Messsysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für optische Messsysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für optische Messsysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für optische Messsysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für optische Messsysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für optische Messsysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für optische Messsysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
