
Marktübersicht
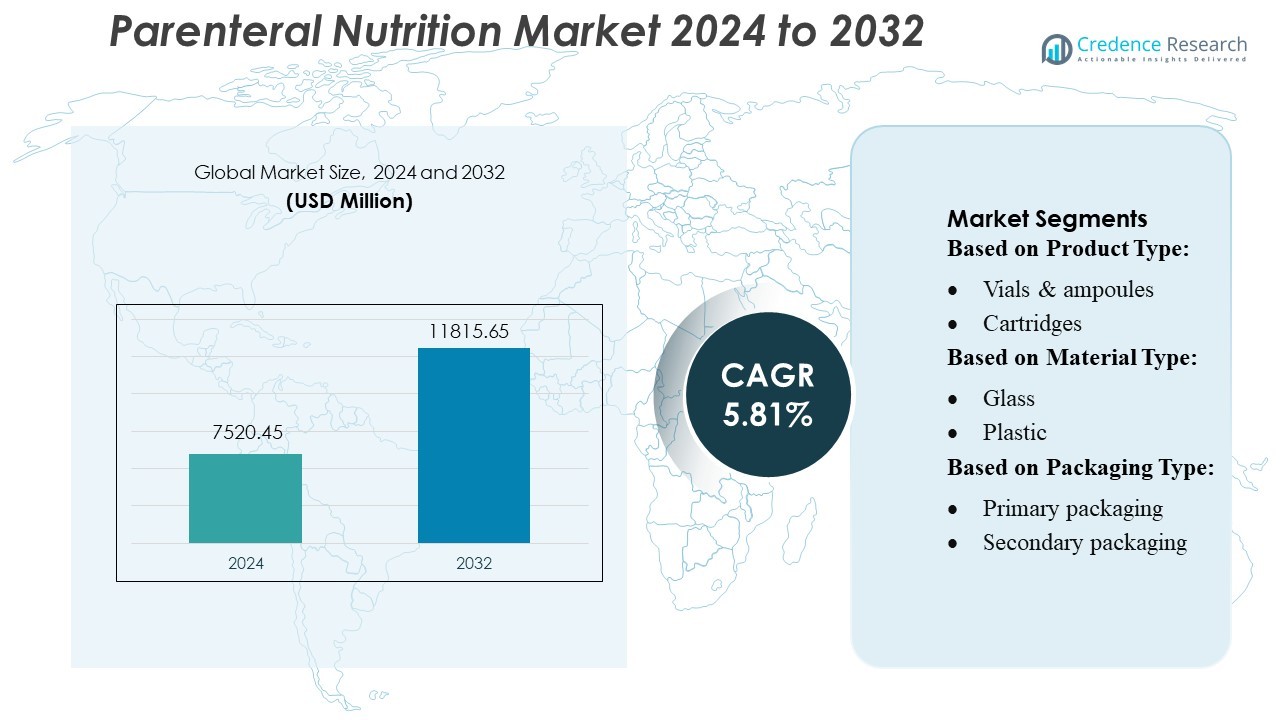
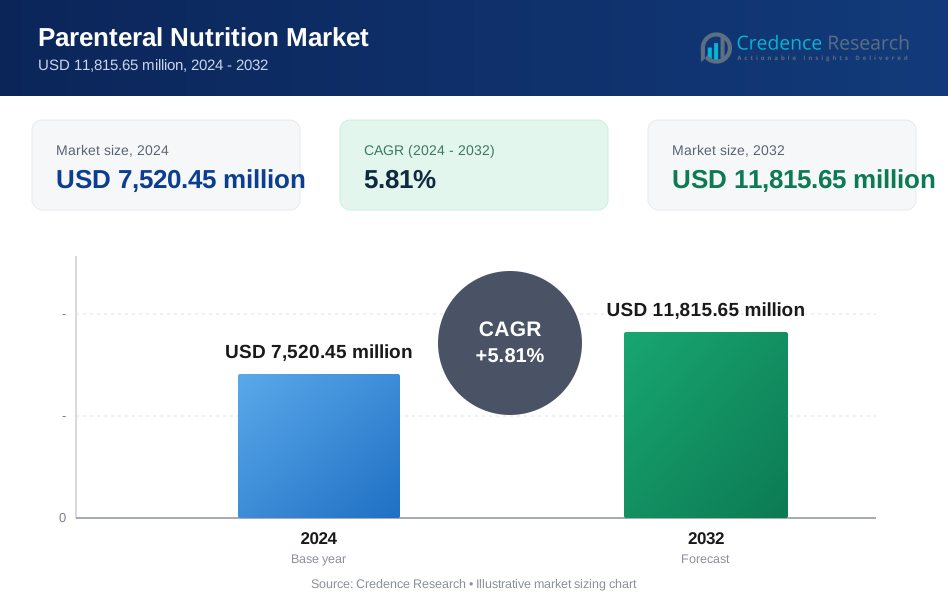
Die Marktgröße für parenterale Ernährung wurde im Jahr 2024 auf 7.520,45 Millionen USD geschätzt und soll bis 2032 11.815,65 Millionen USD erreichen, mit einer CAGR von 5,81 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für parenterale Ernährung 2024 | USD 7.520,45 Millionen |
| Parenterale Ernährung Markt, CAGR | 5,81% |
| Marktgröße für parenterale Ernährung 2032 | USD 11.815,65 Millionen |
Der Markt für parenterale Ernährung umfasst Abbott, GlaxoSmithKline plc (GSK), Nestlé, Ajinomoto Co., Inc., Danone, Otsuka Holdings, AAK AB, Herbalife Nutrition, The Vitamin Company India und PepsiCo. Diese Unternehmen konkurrieren intensiv, indem sie in Forschung investieren, fortschrittliche Lipidemulsionen und Mehrkammerbeutel auf den Markt bringen und ihre Präsenz in Krankenhäusern und der häuslichen Pflege ausbauen. Abbott und GSK dominieren derzeit aufgrund ihrer starken F&E-Fähigkeiten, globalen Vertriebsnetze und hochwertigen sterilen Herstellungstechnologien. Regional führt Nordamerika den Markt an und erfasst etwa 36 % des gesamten Marktanteils, angetrieben durch seine fortschrittliche Gesundheitsinfrastruktur, ein günstiges Erstattungsumfeld und die hohe Akzeptanz standardisierter PN-Formulierungen.
Markteinblicke
- Der Markt für parenterale Ernährung wurde im Jahr 2024 auf 7.520,45 Millionen USD geschätzt und soll bis 2032 11.815,65 Millionen USD erreichen, mit einem CAGR von 5,81 % im Prognosezeitraum.
- Steigende Intensivpflegeaufnahmen, wachsende Bedürfnisse in der Neugeborenenernährung und der Ausbau von Heiminfusionsdiensten treiben die Nachfrage weiter an, insbesondere nach Aminosäure- und lipidbasierten Formulierungen, die einen bedeutenden Anteil der gesamten Produktsegmente ausmachen.
- Der Markt zeigt starke Innovationstrends, wobei Unternehmen fortschrittliche Lipidemulsionen, Mehrkammer-PN-Beutel und automatisierungsgetriebene sterile Herstellung priorisieren, um Sicherheit und Effizienz zu verbessern.
- Die Wettbewerbsintensität bleibt hoch, da globale und regionale Akteure in F&E investieren, dennoch bestehen Herausforderungen aufgrund hoher Formulierungskosten, strenger regulatorischer Anforderungen und Lieferkettenkomplexitäten, die die Produktverfügbarkeit beeinflussen.
- Regional führt Nordamerika mit einem Anteil von etwa 36 %, während Europa und der asiatisch-pazifische Raum zusammen einen bedeutenden Teil des Marktes ausmachen; segmentweise gewinnen gebrauchsfertige Mehrkammerbeutel weiterhin Marktanteile in Krankenhäusern und häuslichen Pflegeeinrichtungen.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Im Markt für parenterale Ernährung umfassen die Produkttypen Fläschchen & Ampullen, Kartuschen, vorgefüllte Spritzen, Infusionslösungsflaschen & -beutel, Blisterpackungen und andere Formate. Das Fläschchen & Ampullen Untersegment ist derzeit dominant und macht etwa 23,2 % des Marktes aus, angetrieben durch ihre Kosteneffizienz, starke chemische Kompatibilität und robuste Versiegelungsfähigkeiten. Ihre Vielseitigkeit für sowohl flüssige als auch lyophilisierte Formulierungen macht sie zu einer bevorzugten Option unter Pharmaherstellern. Die wachsende Nachfrage nach steriler injizierbarer Ernährung und Biologika verstärkt ihre Marktführerschaft weiter.
- Zum Beispiel unterstützt Nestlé Health Science seine medizinische Ernährungsinnovationspipeline, indem es das umfangreiche globale F&E-Netzwerk von Nestlé S.A. mit 23 Forschungseinrichtungen und mehr als 4.000 Wissenschaftlern nutzt, was die Entwicklung und Validierung fortschrittlicher Sterilverarbeitungstechnologien ermöglicht, die in klinischen Ernährungsprodukten verwendet werden.
Nach Materialtyp:
Die Materialien, die für die Verpackung von parenteraler Ernährung verwendet werden, umfassen Glas, Kunststoff, Papier und Karton sowie andere Substrate. Kunststoff führt dieses Segment an, aufgrund seiner Formbarkeit, seines geringen Gewichts und seiner Designflexibilität. Hersteller bevorzugen Kunststoff wegen seiner Fähigkeit, in komplexe Formate wie Infusionsbeutel und vorgefüllte Spritzen geformt zu werden, während seine Barriereeigenschaften helfen, die Sterilität zu erhalten. Darüber hinaus unterstützt Kunststoff eine kostengünstige Massenproduktion, was ihn zu einem wichtigen Treiber für das Wachstum der Verpackung von parenteraler Ernährung macht.
- Zum Beispiel berichtete Danone, dass es 58 % des Kunststoffs, den es auf den Markt gebracht hat, zurückgewonnen hat, gemäß seinen außerfinanziellen Daten. Die genaue zurückgewonnene Tonnage beträgt nicht 434.000 metrische Tonnen, aber der Verbrauch von neuem Kunststoff des Unternehmens lag bei etwa 762.000 metrischen Tonnen, eine Zahl, die es seitdem zu reduzieren versucht hat.
Nach Verpackungstyp:
Die Verpackungstypen in diesem Markt werden in Primär-, Sekundär- und Tertiärverpackungen klassifiziert. Primärverpackung ist das dominierende Segment und erfasst etwa 60 % oder mehr des Marktes, da sie in direkten Kontakt mit der Ernährungsformulierung kommt. Dieses Segment wird durch das kritische Bedürfnis nach Produktschutz, Sterilitätserhaltung und genauer Dosierungsverabreichung angetrieben. Innovationen wie intelligente Verpackungen (z.B. Sensoren) und verbesserte Abfülltechnologien treiben die Nachfrage weiter an, insbesondere für gebrauchsfertige parenterale Ernährungsformate.
Wichtige Wachstumstreiber
Steigende Prävalenz chronischer und kritischer Krankheiten
Die zunehmende Häufigkeit von Magen-Darm-Erkrankungen, Krebs, Sepsis und schwerer Mangelernährung treibt die Nachfrage nach parenteraler Ernährung erheblich an. Gesundheitsdienstleister verlassen sich auf die intravenöse Nährstoffzufuhr, wenn orale oder enterale Ernährung nicht möglich ist, was zu einer nachhaltigen Nutzung in Intensivstationen, Onkologieeinheiten und chirurgischen Einrichtungen führt. Die wachsende geriatrische Bevölkerung mit höherer Anfälligkeit für Stoffwechsel- und Absorptionskomplikationen verstärkt die Nachfrage weiter. Darüber hinaus stärken Verbesserungen der Krankenhausinfrastruktur und die größere Akzeptanz klinischer Ernährungsprotokolle in entwickelten und aufstrebenden Märkten diesen Wachstumstreiber.
- Zum Beispiel hat das Ernährungsteam von PepsiCo – das über 2.800 Wissenschaftler in 18 globalen F&E-Zentren umfasst – wissenschaftlich fundierte Ernährungskriterien entwickelt, die dem Unternehmen geholfen haben, den Zuckerzusatz in seinem Getränkeportfolio zu reduzieren.
Fortschritte in Nährstoffformulierungen und Mischtechnologien
Ständige Innovationen in Lipidemulsionen, Aminosäurelösungen und Spurenelementformulierungen verbessern die Sicherheit, Stabilität und metabolische Verträglichkeit. Automatisierte Mischsysteme reduzieren Kontaminationsrisiken und verbessern die Dosierungsgenauigkeit, was eine breitere Anwendung in der pädiatrischen und neonatalen Versorgung unterstützt. Die Einführung von Drei-Kammer-Beuteln und gebrauchsfertigen Formulierungen steigert die Arbeitseffizienz und reduziert die Vorbereitungszeit in Krankenhäusern. Diese technologischen Verbesserungen, zusammen mit strengeren Qualitätsstandards, erweitern die klinische Akzeptanz der parenteralen Ernährung in verschiedenen therapeutischen Anwendungen.
- Zum Beispiel verzeichnete das technische Produktsegment von AAK im zweiten Quartal 2025 ein Volumenwachstum von 18 % und einen Anstieg des Betriebsergebnisses um 178 %, was auf eine starke Nachfrage nach seinen fortschrittlichen Lipidlösungen hinweist.
Erweiterung der Programme für häusliche parenterale Ernährung (HPN)
Die zunehmende Präferenz für dezentralisierte Pflege und langfristige Ernährungsunterstützung beschleunigt die Einführung der häuslichen parenteralen Ernährung. Fortschritte bei tragbaren Infusionspumpen, steriler Verpackung und Fernüberwachung von Patienten ermöglichen eine sicherere Verabreichung außerhalb von Krankenhauseinrichtungen. Gesundheitssysteme fördern HPN als kostengünstige Alternative bei chronischem Darmversagen und Verdauungsstörungen, die eine nachhaltige Ernährungstherapie erfordern. Zunehmende Unterstützung bei der Erstattung und spezialisierte häusliche Pflegedienstleister fördern diesen Wandel weiter und machen HPN zu einem wichtigen Beitrag für das langfristige Marktwachstum.
Wichtige Trends & Chancen
Umstellung auf Mehrkammerbeutel und gebrauchsfertige Systeme
Ein wichtiger Trend ist die rasche Einführung von Mehrkammerbeuteln, die Nährstoffe bis zum Gebrauch trennen, die Sterilität verbessern und die Haltbarkeit verlängern. Diese Systeme reduzieren Fehler bei der Herstellung, unterstützen schnellere klinische Arbeitsabläufe und erhöhen die Patientensicherheit. Ihre zunehmende Akzeptanz in Krankenhäusern und häuslichen Pflegeeinrichtungen schafft Möglichkeiten für Hersteller, margenstarke, gebrauchsfertige Produktlinien zu erweitern. Da Gesundheitsdienstleister Effizienz und Kontaminationsvermeidung priorisieren, steigt die Nachfrage nach vereinfachten Formaten für die Verabreichung parenteraler Ernährung weltweit weiter an.
- Zum Beispiel eröffnete Herbalife Nutrition kürzlich ein Center of Excellence in Torrance, Kalifornien, und investierte 7 Millionen in eine Einrichtung, die F&E, Qualitätskontrolle und sensorische Wissenschaftsfunktionen integriert.
Integration von digitaler Gesundheit und Fernüberwachung in HPN
Digitale Infusionspumpen, vernetzte Geräte und Telemedizin-Plattformen ermöglichen die kontinuierliche Überwachung von Infusionsparametern, Patienten-Compliance und metabolischen Reaktionen. Dieser Trend kommt insbesondere Langzeitpatienten der häuslichen parenteralen Ernährung zugute, da Echtzeitdaten die klinische Überwachung verbessern und Krankenhauswiedereinweisungen reduzieren. Hersteller, die integrierte digitale Ökosysteme anbieten, verschaffen sich einen Wettbewerbsvorteil, indem sie wertbasierte Pflegemodelle unterstützen. Wachsende Investitionen in intelligente Infusionstechnologien und Plattformen für das Fernmanagement von Ernährung eröffnen neue Innovationsmöglichkeiten auf dem Markt.
- Zum Beispiel brachte Otsuka Pharmaceutical Factory einen cloudbasierten Service „Pokenyu (Pocket Nutrition)“ auf den Markt, der eine Ernährungsbewertungsfunktion umfasst, die etwa 100 häufige ernährungsbedingte Probleme auflistet und Patientendaten im Laufe der Zeit verfolgt.
Nachhaltigkeit und Entwicklung umweltfreundlicher Verpackungen
Der zunehmende Fokus auf Umweltverantwortung treibt Hersteller dazu, recycelbare, leichte und abfallarme Verpackungen für die parenterale Ernährung zu entwickeln. Fortschritte bei medizinischen Kunststoffen, erneuerbaren Materialien und Designs mit reduziertem Harz unterstützen die Nachhaltigkeitsziele von Krankenhäusern, ohne die Sterilität zu beeinträchtigen. Unternehmen, die biologisch abbaubare Komponenten oder energieeffiziente Produktionsprozesse erkunden, erschließen auch Differenzierungsmöglichkeiten. Da Regulierungsbehörden und Gesundheitsdienstleister die Anforderungen an die Nachhaltigkeit verschärfen, wird umweltfreundliche Verpackung zu einem strategischen Bereich für langfristiges Wachstum und wettbewerbsfähige Positionierung.
Wichtige Herausforderungen
Risiko von Komplikationen und strenge Sicherheitsanforderungen
Parenterale Ernährung birgt inhärente Risiken wie Blutbahninfektionen, Stoffwechselungleichgewichte und Leberfunktionsstörungen, die eine strikte Einhaltung aseptischer Vorbereitungs- und Überwachungsprotokolle erfordern. Die Einhaltung strenger Qualitäts- und Sterilitätsstandards erhöht die Komplexität und die Kosten der Herstellung. Gesundheitsdienstleister stehen vor Herausforderungen bei der Sicherstellung einer ordnungsgemäßen Patientenversorgung, insbesondere in häuslichen Pflegeumgebungen. Diese Sicherheitsbedenken schränken die schnelle Einführung in einigen Regionen ein und erfordern kontinuierliche Investitionen in Schulungen, hochwertige Komponenten und fortschrittliche Überwachungssysteme.
Hohe Kosten für Formulierungen, Ausrüstung und qualifizierte Verwaltung
Der Markt steht vor finanziellen Hürden aufgrund der hohen Kosten für Nährstoffformulierungen, Infusionspumpen, Mischsysteme und spezialisiertes klinisches Personal. Krankenhäuser in Regionen mit niedrigem und mittlerem Einkommen kämpfen oft mit Budgetbeschränkungen, die den Zugang zu fortschrittlichen parenteralen Ernährungstherapien einschränken. Variabilität bei der Erstattung in verschiedenen Ländern erschwert die Einführung weiter, insbesondere für Langzeitpflegepatienten zu Hause. Begrenzte Erschwinglichkeit beeinflusst Beschaffungsentscheidungen und verlangsamt die Marktdurchdringung, was die Kostenoptimierung zu einer kritischen Herausforderung für Anbieter und Hersteller macht.
Regionale Analyse
Nordamerika:
Nordamerika führt den globalen Markt für parenterale Ernährung an und hält etwa 34–38% des Gesamtanteils. Die Region profitiert von starken Gesundheitssystemen, einer höheren Akzeptanz fortschrittlicher Ernährungstherapien und einer großen Anzahl von Intensivpflege- und chronisch kranken Patienten. Die Nachfrage wird weiter durch gut etablierte Erstattungsrichtlinien und die Präsenz großer Hersteller unterstützt. Krankenhäuser verwenden zunehmend gebrauchsfertige PN-Formulierungen, um Effizienz und Sicherheit zu verbessern. Wachsende Heim-Infusionsdienste und steigende Anforderungen an die Neugeborenenpflege tragen ebenfalls zur stetigen Marktexpansion der Region bei.
Europa:
Europa macht etwa 28–30% des globalen Marktes für parenterale Ernährung aus. Das Wachstum der Region wird durch standardisierte Ernährungsprotokolle, starkes klinisches Bewusstsein und gut entwickelte Krankenhausnetzwerke unterstützt. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch hohe Volumina an Onkologie-, Chirurgie- und Neugeborenenfällen, die eine PN-Therapie erfordern, an. Die zunehmende Präferenz für vorgemischte Lösungen und der regulatorische Fokus auf Patientensicherheit unterstützen ebenfalls die Einführung. Obwohl der Markt reif ist, sorgen kontinuierliche Verbesserungen in der klinischen Ernährungspraxis für stabile Wachstumsaussichten.
Asien-Pazifik:
Asien-Pazifik hält etwa 20–23% des Marktes und stellt die am schnellsten wachsende Region dar. Steigende Krankenhauskapazitäten, der Ausbau der Intensivpflegeinfrastruktur und das zunehmende Bewusstsein für klinische Ernährung treiben die starke Nachfrage an. Länder wie China und Indien investieren stark in die Modernisierung des Gesundheitswesens, was zu einer höheren Nutzung von PN in Intensivpflege- und Neugeboreneneinheiten führt. Wachsende ältere Bevölkerungen, höhere Unterernährungsraten und verbesserter Zugang zu Behandlungen beschleunigen die Marktexpansion weiter. Lokale Produktion und kostengünstige PN-Produkte unterstützen eine breitere Einführung in aufstrebenden Volkswirtschaften.
Lateinamerika:
Lateinamerika erfasst ungefähr 8–10% des Marktes für parenterale Ernährung. Das Wachstum wird durch Verbesserungen in öffentlichen und privaten Gesundheitssystemen unterstützt, insbesondere in Brasilien und Mexiko. Eine erhöhte Prävalenz chronischer Krankheiten, höhere Operationsfallzahlen und die Ausweitung von Intensivpflegediensten tragen zur steigenden Nachfrage nach parenteraler Ernährung bei. Obwohl die Akzeptanz niedriger bleibt als in Nordamerika und Europa, unterstützen verbesserte Krankenhausinfrastrukturen und ein wachsendes Bewusstsein für spezialisierte Ernährungstherapien den stetigen Marktforschritt. Begrenzte Erstattungen und Kostenbeschränkungen bleiben Herausforderungen, aber die Region zeigt ein moderates langfristiges Wachstumspotenzial.
Naher Osten & Afrika:
Die Region Naher Osten & Afrika hält etwa 4–8% des globalen Marktes. Das Wachstum konzentriert sich hauptsächlich auf die Golfstaaten, wo Investitionen in die Tertiärversorgung, Neonataleinheiten und Intensivpflegeeinrichtungen zunehmen. Eine steigende Inzidenz von Frühgeburten und chronischen Krankheiten treibt die allmähliche Einführung der parenteralen Ernährungstherapie voran. Allerdings bleibt die Marktdurchdringung insgesamt niedriger aufgrund begrenzter spezialisierter Ernährungsdienste in mehreren afrikanischen Ländern. Verbesserte Gesundheitsausgaben und ein zunehmender Fokus auf moderne Krankenhausinfrastrukturen bieten langfristige Chancen, obwohl Zugang und Erschwinglichkeit weiterhin eine schnellere Marktexpansion einschränken.
Marktsegmentierungen:
Nach Produkttyp:
- Fläschchen & Ampullen
- Patronen
Nach Materialtyp:
- Glas
- Kunststoff
Nach Verpackungstyp:
- Primärverpackung
- Sekundärverpackung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für parenterale Ernährung umfasst wichtige Akteure wie Nestle, The Vitamin Company India, Danone, PepsiCo, AAK AB, Ajinomoto Co., Inc., Herbalife Nutrition, Otsuka Holdings Co., Ltd, Abbott und GlaxoSmithKline plc (GSK). Der Markt für parenterale Ernährung bleibt moderat konsolidiert, wobei der Wettbewerb durch Produktinnovation, klinische Wirksamkeit und regulatorische Compliance vorangetrieben wird. Unternehmen priorisieren Fortschritte bei Aminosäuremischungen, Lipidemulsionen und Mehrkammerbeuteln, um die Patientensicherheit zu erhöhen, die Vorbereitungszeit zu verkürzen und die Sterilität zu gewährleisten. Die steigende Nachfrage nach standardisierten, gebrauchsfertigen Formulierungen veranlasst Hersteller, in Automatisierung, sterile Mischtechnologie und verbesserte Qualitätssicherungssysteme zu investieren. Strategische Partnerschaften mit Krankenhäusern, Anbietern von häuslicher Pflege und Vertriebsnetzwerken stärken die Marktreichweite, insbesondere in aufstrebenden Regionen. Darüber hinaus erweitern Unternehmen die Produktionskapazitäten, um eine ununterbrochene Versorgung angesichts steigender Intensivpflegeaufnahmen und wachsender Bedürfnisse in der Neugeborenenernährung sicherzustellen. Insgesamt konzentriert sich der Wettbewerb auf die Verbesserung klinischer Ergebnisse, Kosteneffizienz und die globale Verfügbarkeit hochwertiger parenteraler Lösungen.
Analyse der Hauptakteure
- Nestle
- The Vitamin Company India
- Danone
- PepsiCo
- AAK AB
- Ajinomoto Co., Inc.
- Herbalife Nutrition
- Otsuka Holdings Co., Ltd
- Abbott
- GlaxoSmithKline plc (GSK)
Jüngste Entwicklungen
- Im September 2024 kündigte Gatorade die Einführung des Gatorade Hydration Booster an, eines Elektrolyt-Getränkemixes, der entwickelt wurde, um die Hydratation den ganzen Tag über zu unterstützen. Das Gatorade Sports Science Institute unterstützt das neue Produkt, und die Formel enthält essentielle Vitamine wie Vitamin A, B3, B5, B6 und Vitamin C ohne künstliche Aromen, Farben oder Süßstoffe.
- Im Juli 2024 startete Danone UK & Ireland GetPRO Professional, eine Initiative, die Sporternährungswissenschaftler finanziell unterstützt, um Athleten aller Leistungsstufen zu helfen. Das Programm umfasst das GetPRO Professional Sports Nutrition Grant Programme, das in Zusammenarbeit mit der Nutrition Society frühe Sporternährungswissenschaftler finanziert, die mit Basis- und Gemeinschaftssportvereinen arbeiten.
- Im Januar 2024 brachte Nestlé Health Science UK&I die US-Hydratationsmarke Nuun auf den Markt, die Brausetabletten anbietet, die entwickelt wurden, um die Hydratation beim Training zu verbessern und Elektrolyte, die durch Schweiß verloren gehen, wieder aufzufüllen.
- Im Oktober 2023 führte SGD Pharma neue Größen von 10 ml und 20 ml seiner Sterinity Ready-To-Use (RTU) geformten Glasfläschchen ein und erweiterte die Produktlinie um weitere Optionen für sterile pharmazeutische Verpackungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Materialtyp, Verpackungstyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach gebrauchsfertigen Mehrkammer-PN-Beuteln wird weiter steigen, da Krankenhäuser Sicherheit und schnellere Verabreichung priorisieren.
- Die Einführung der parenteralen Ernährung in der häuslichen Pflege wird sich aufgrund verbesserter Infusionstechnologien und Patientenüberwachung ausweiten.
- Der klinische Fokus auf die Reduzierung von Infektionsrisiken wird Innovationen in der sterilen Herstellung und fortschrittlichen Verpackungssystemen vorantreiben.
- Das Wachstum der Frühgeborenen- und Frühgeburtenraten wird den Bedarf an spezialisierten pädiatrischen PN-Formulierungen erhöhen.
- Fortschritte bei Lipidemulsionen und Aminosäuremischungen werden eine bessere Patientenversorgung und metabolische Stabilität unterstützen.
- Hersteller werden mehr in automatisierte Produktionslinien investieren, um die Qualitätskontrolle und Lieferzuverlässigkeit zu verbessern.
- Schwellenmärkte werden die Einführung von PN beschleunigen, da die Infrastruktur für Intensivpflege und das klinische Bewusstsein verbessert werden.
- Digitale Werkzeuge zur Überwachung der PN-Therapie werden die Dosierungsgenauigkeit und die Patientenergebnisse verbessern.
- Regulierungsbehörden werden die Qualitäts- und Sicherheitsstandards für die Herstellung und Verabreichung von PN stärken.
- Strategische Kooperationen zwischen Lieferanten, Krankenhäusern und Spezialisten für klinische Ernährung werden die langfristige Wettbewerbsfähigkeit des Marktes prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für parenterale Ernährung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für parenterale Ernährung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für parenterale Ernährung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für parenterale Ernährung antreiben?
Wer sind die führenden Unternehmen im Markt für parenterale Ernährung?
Welche Region hatte 2024 den größten Anteil am Markt für parenterale Ernährung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für parenterale Ernährung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für parenterale Ernährung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,520.45 million → 2032: USD 11,815.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für parenterale Ernährung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für parenterale Ernährung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für parenterale Ernährung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für parenterale Ernährung Market Drivers
- 3.3 Markt für parenterale Ernährung Market Restraints & Challenges
- 3.4 Markt für parenterale Ernährung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für parenterale Ernährung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für parenterale Ernährung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für parenterale Ernährung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für parenterale Ernährung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für parenterale Ernährung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für parenterale Ernährung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für parenterale Ernährung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für parenterale Ernährung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für parenterale Ernährung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für parenterale Ernährung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für parenterale Ernährung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für parenterale Ernährung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für parenterale Ernährung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für parenterale Ernährung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für parenterale Ernährung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für parenterale Ernährung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für parenterale Ernährung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für parenterale Ernährung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für parenterale Ernährung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
