
Marktübersicht
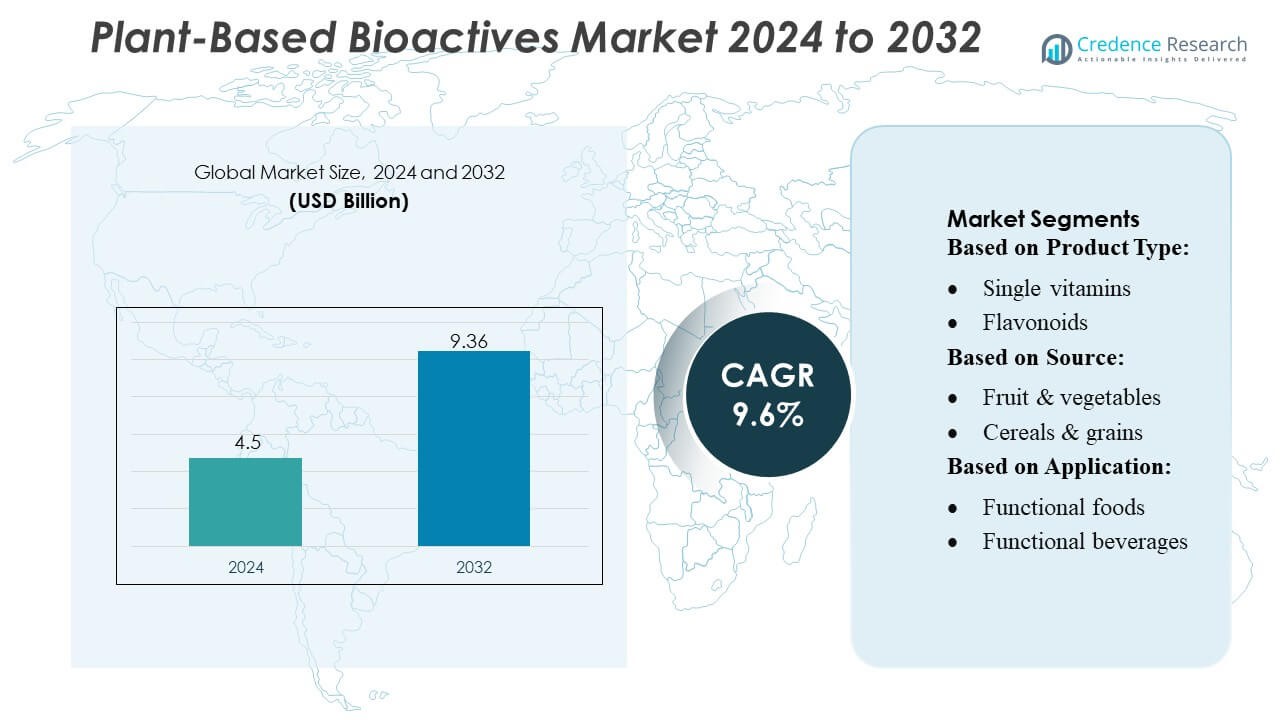
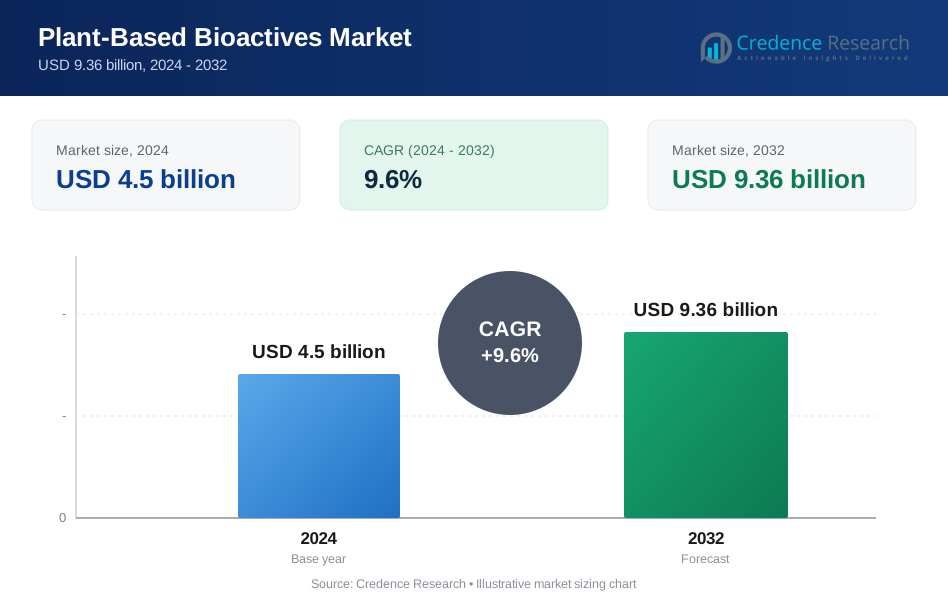
Der Markt für pflanzliche Bioaktive wurde im Jahr 2024 auf 4,5 Milliarden USD geschätzt und soll bis 2032 9,36 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pflanzliche Bioaktive 2024 | USD 4,5 Milliarden |
| Markt für pflanzliche Bioaktive, CAGR | 9,6% |
| Marktgröße für pflanzliche Bioaktive 2032 | USD 9,36 Milliarden |
Der Markt für pflanzliche Bioaktive wird von weltweit etablierten Zutatenherstellern, Nutraceutical-Produzenten und Biotechnologieunternehmen geprägt, die sich auf hochreine botanische Extrakte, fortschrittliche Bioverfügbarkeitslösungen und Clean-Label-Formulierungen konzentrieren. Führende Akteure stärken ihre Wettbewerbsfähigkeit durch Investitionen in Forschung und Entwicklung in Polyphenole, Flavonoide und andere funktionelle Verbindungen, während sie Partnerschaften mit Marken aus der Lebensmittel-, Getränke- und Pharmaindustrie ausbauen. Der asiatisch-pazifische Raum dominiert den Markt mit einem Anteil von 34–36 %, angetrieben durch reichhaltige botanische Ressourcen, starke traditionelle Medizinpraktiken und steigende Verbrauchernachfrage nach natürlichen Gesundheitslösungen. Die großflächigen Produktionskapazitäten der Region und die expandierende funktionelle Ernährungsindustrie positionieren sie als Hauptwachstumsmotor auf dem globalen Markt.
 Markteinblicke
- Der Markt für pflanzliche Bioaktive wurde im Jahr 2024 auf 4,5 Milliarden USD geschätzt und soll bis 2032 9,36 Milliarden USD erreichen, mit einer CAGR von 9,6 % im Prognosezeitraum.
- Starke Nachfrage nach natürlichen Zutaten, steigende Verwendung von Polyphenolen und Flavonoiden in funktionellen Lebensmitteln und zunehmende Präferenz für Clean-Label-Ernährung wirken als wichtige Markttreiber.
- Trends spiegeln die rasche Einführung fortschrittlicher Extraktionstechnologien, wachsendes Interesse an personalisierter Ernährung und erweiterte Anwendungen in Nahrungsergänzungsmitteln, Milchalternativen und angereicherten Getränken wider.
- Die Wettbewerbsintensität bleibt hoch, da Zutatenhersteller und Biotech-Unternehmen in die Verbesserung der Bioverfügbarkeit, nachhaltige Beschaffung und strategische Partnerschaften investieren, während regulatorische Komplexitäten und Standardisierungsherausforderungen ein schnelleres Wachstum hemmen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34–36 %, gefolgt von Nordamerika und Europa, während funktionelle Lebensmittel und Getränke das dominierende Segment mit dem höchsten Anteil bleiben, aufgrund der weit verbreiteten Einbindung pflanzlicher Bioaktive in Kategorien wie Immunität, Stoffwechselgesundheit und Wellness.
Analyse der Marktsegmentierung:
Nach Produkttyp
Polyphenole nehmen die dominierende Position im Markt für pflanzliche Bioaktive ein und erfassen einen geschätzten 34–36% Anteil aufgrund ihrer starken antioxidativen Kapazität, breiten Verfügbarkeit und nachgewiesenen Rolle bei der Reduzierung von Entzündungen und chronischen Krankheitsrisiken. Die Nachfrage steigt, da Hersteller Polyphenole in Nahrungsergänzungsmitteln, angereicherten Lebensmitteln und Schönheitsprodukten von innen verwenden. Flavonoide und phenolische Säuren folgen, unterstützt durch erweiterte F&E in Bezug auf kardiovaskuläre und metabolische Vorteile. Wachstum bei einzelnen Vitaminen, Lignanen und Stilbenen ergibt sich aus steigenden Clean-Label-Trends, obwohl diese Segmente aufgrund begrenzter Rohstoffversorgung und höherer Extraktionskosten kleiner bleiben.
- Zum Beispiel ist ecovio® IS1335 ein mineralgefüllter, kompostierbarer Spritzgusswerkstoff, der nach DIN EN 13432 zertifiziert ist. Sein Zugmodul (Young’s Modulus) beträgt etwa 3.600 MPa bei 23 °C; die Bruchdehnung liegt bei ungefähr 4 %.
Nach Quelle
Pflanzliche Quellen führen dieses Segment mit einem geschätzten 38–40% Anteil an, angetrieben durch reichlich vorhandene Rohstoffe, skalierbare Extraktionsprozesse und starke Verbraucherpräferenzen für natürliche und minimal verarbeitete Zutaten. Obst- und Gemüsequellen rangieren an zweiter Stelle, unterstützt durch signifikante Akzeptanz in immunstärkenden Produkten und Anwendungen als natürliche Farbstoffe. Getreide, Körner und Ölsaaten wachsen stetig aufgrund der steigenden Verwendung in ballaststoffreichen und omega-angereicherten Formulierungen. Kräuter und Gewürze bleiben Nischenprodukte, wachsen aber schnell aufgrund ihrer hohen Bioaktivkonzentration und zunehmenden Verwendung in funktionellen Getränken, Nahrungsergänzungsmitteln und therapeutischen Kräutermischungen.
- Zum Beispiel erreicht Mondi Advantage High Strength Sackkraftpapier mit einem Flächengewicht von 80 g/m² eine Zugfestigkeit in Maschinenrichtung (MD) von 6,8 kN/m und eine Festigkeit in Querrichtung (CD) von 5,2 kN/m gemäß ISO 1924-3.
Nach Anwendung
Lebensmittel & Getränke bleiben die dominierende Anwendung und machen etwa 42–44% Anteil aus, unterstützt durch starke Verbrauchernachfrage nach funktioneller Ernährung und die Einführung von Bioaktiven in alltäglichen Konsumgütern. Funktionelle Lebensmittel und funktionelle Getränke expandieren schnell, da Marken Polyphenole, Flavonoide und Pflanzenextrakte für Immunität, Energie und Verdauungsgesundheit integrieren. Backwaren, Süßwaren und Milchprodukte integrieren Bioaktive für Clean-Label-Reformulierung und Nährstoffverbesserung. Fleisch- und Geflügelprodukte zeigen eine allmähliche Aufnahme, hauptsächlich für natürliche Antioxidantien, die die Haltbarkeit verbessern und den Einsatz synthetischer Zusatzstoffe reduzieren.
Wichtige Wachstumstreiber
- Steigender Verbrauchertrend zu natürlicher und funktioneller Ernährung
Der Markt profitiert von einem starken globalen Trend zu natürlichen, pflanzlichen Zutaten, die präventive Gesundheit, Immunstärke und metabolisches Wohlbefinden unterstützen. Verbraucher bevorzugen zunehmend funktionelle Lebensmittel, die mit Polyphenolen, Flavonoiden, phenolischen Säuren und Lignanen angereichert sind, aufgrund ihrer antioxidativen und entzündungshemmenden Eigenschaften. Dieser Übergang beschleunigt die Nachfrage in den Bereichen Nahrungsergänzungsmittel, angereicherte Getränke und Clean-Label-Produkte. Hersteller integrieren Bioaktive in alltägliche Konsumformate und stärken so die Durchdringung in der Mainstream-Ernährung. Die zunehmende Sensibilisierung für die Prävention chronischer Krankheiten verstärkt die Akzeptanz weiter und positioniert pflanzliche Bioaktive als wesentliche Bestandteile in modernen, gesundheitsorientierten Produktportfolios.
- Zum Beispiel hat der "Close the Loop"-Service von Vegware, der in der Central Belt von Schottland Abfallsammlungen für Kunden anbietet, 10.000 Müllladungen aus gebrauchten kompostierbaren Verpackungen und Lebensmittelabfällen verarbeitet.
- Fortschritte in Extraktions- und Bioverfügbarkeitstechnologien
Innovationen in der grünen Extraktion, Nanoverkapselung und fermentationsbasierten Verbesserung steigern die Wirksamkeit und Stabilität von pflanzlichen Bioaktivstoffen erheblich. Diese technologischen Fortschritte ermöglichen eine höhere Reinheit, kontrollierte Freisetzung und verbesserte Absorption, wodurch Bioaktivstoffe für leistungsstarke Nahrungsergänzungsmittel, funktionelle Lebensmittel und pharmazeutische Formulierungen geeignet werden. Unternehmen investieren zunehmend in F&E, um lösungsmittelfreie Extraktionen zu verfeinern und die Ausbeute aus Kräutern, Gewürzen und botanischen Quellen zu optimieren. Verbesserte Bioverfügbarkeit verbessert direkt klinische Ergebnisse und die Akzeptanz bei Verbrauchern, was eine breitere Anwendung in den Kategorien Präventivmedizin, Gewichtsmanagement, kognitive Gesundheit und Stoffwechselunterstützung fördert.
- Zum Beispiel verfügt der Grace-Kopf von Amcor über eine 100%ige Polyolefin-Konstruktion, die die gesamte Wave 2CC-Pumpe zu einer Monomateriallösung macht, die für die Recyclingfähigkeit ausgelegt ist, wo die entsprechende Infrastruktur vorhanden ist.
- Starke Expansion in Anwendungen für funktionelle Lebensmittel und Getränke
Die zunehmende Integration von pflanzlichen Bioaktivstoffen in funktionelle Lebensmittel, Getränke, Milchalternativen und Backwaren stärkt die Marktexpansion. Marken nutzen bioaktive-reiche Inhaltsstoffe, um Produkte zu entwickeln, die auf Immunität, Darmgesundheit, Energieverbesserung und Anti-Aging-Vorteile abzielen und damit den steigenden Verbrauchererwartungen an multifunktionale und natürliche Angebote gerecht werden. Der Trend wird durch Lebensstiländerungen, Urbanisierung und die zunehmende Akzeptanz von Premium-Wellness-Produkten weiter unterstützt. Die weit verbreitete Verfügbarkeit in Supermärkten, Online-Kanälen und spezialisierten Ernährungsfachgeschäften beschleunigt die Reichweite, während kontinuierliche Produktinnovationen für anhaltenden Marktschwung sorgen.
Wichtige Trends & Chancen
- Wachsende Nachfrage nach Clean-Label und nachhaltiger Zutatenbeschaffung
Ein wichtiger Trend, der den Markt prägt, ist die zunehmende Betonung auf Clean-Label-Produkte, die minimal verarbeitet und nachhaltig beschaffte pflanzliche Zutaten enthalten. Verbraucher prüfen zunehmend Lieferketten und wählen Marken, die Transparenz, ethische Beschaffung und reduzierte Umweltbelastungen demonstrieren. Dieser Trend beschleunigt Chancen für Lieferanten, die regenerative Landwirtschaft, biologischen Anbau und rückverfolgbare botanische Beschaffung übernehmen. Unternehmen, die Nachhaltigkeitszertifikate, umweltfreundliche Extraktion und verantwortungsvolle Erntepraktiken integrieren, gewinnen einen Wettbewerbsvorteil und sprechen umweltbewusste Käufer auf globalen Märkten an.
- Zum Beispiel kann der Tray Shrink 30 Folienwickler von Tetra Pak 40 verschiedene Tablettengrößen mit einer Folie von nur 40 µm verarbeiten, um sowohl den Materialverbrauch als auch den Stromverbrauch zu minimieren.
- Schnelle Einführung von personalisierter Ernährung und zielgerichteten Gesundheitslösungen
Der Markt erlebt starkes Wachstumspotenzial durch personalisierte Ernährungsplattformen, die KI, Biomarker und genetische Erkenntnisse nutzen, um bioaktive-reiche Diäten und Nahrungsergänzungsmittel zu empfehlen. Pflanzliche Bioaktivstoffe wie Polyphenole, Flavonoide und Stilbene passen gut zu personalisiertem Wohlbefinden, da sie gezielte Vorteile für Immunität, Entzündungskontrolle, Stoffwechselgesundheit und Optimierung des Darmmikrobioms bieten. Marken bieten zunehmend maßgeschneiderte Formulierungen und abonnementbasierte Lösungen, die auf individuelle Gesundheitsprofile zugeschnitten sind. Dieser Trend stärkt wertvolle Segmente und unterstützt die Entwicklung von Premiumprodukten auf globalen Märkten.
- Zum Beispiel umfasst das B Circular Range von Berry jetzt 35 verschiedene Artikel (Verschlüsse, Gläser, Trigger usw.), die pro Artikel 30 % bis 100 % recyceltes Kunststoffmaterial aus Verbraucherabfällen (PCR) verwenden können.
- Erweiterung in pharmazeutische und therapeutische Formulierungen
Eine wachsende Pipeline klinischer Forschung hebt das therapeutische Potenzial pflanzlicher Bioaktive bei der Behandlung chronischer Krankheiten hervor und schafft neue Möglichkeiten in pharmazeutischen und medizinischen Ernährungsanwendungen. Bioaktive zeigen vielversprechende anti-kanzerogene, anti-diabetische, neuroprotektive und kardioprotektive Wirkungen, was das Interesse von Arzneimittelentwicklern und biomedizinischen Forschern weckt. Unternehmen investieren in standardisierte, hochwirksame Extrakte und klinische Validierung, um ihre behördlichen Zulassungen und therapeutische Akzeptanz zu erweitern. Dieser Trend positioniert pflanzliche Bioaktive als wesentliche Komponenten in der nächsten Generation natürlicher Therapeutika.
Hauptherausforderungen
- Begrenzte Standardisierung und Variabilität bei pflanzlich gewonnenen Verbindungen
Der Markt steht vor Herausforderungen aufgrund der Variabilität in Konzentration, Reinheit und Wirksamkeit bioaktiver Verbindungen, die aus verschiedenen Pflanzenarten, geografischen Regionen und Anbaubedingungen stammen. Inkonsistente Qualität erschwert die Standardisierung der Formulierung und beeinflusst die klinische Wirksamkeit und das Vertrauen der Verbraucher. Hersteller müssen in strenge Qualitätskontrollen, fortschrittliche analytische Chemie und standardisierte Extraktionsprotokolle investieren, um Reproduzierbarkeit zu gewährleisten. Auch die Regulierungsbehörden verlangen konsistente Spezifikationen, was die Standardisierung für die Skalierung von Anwendungen in den Kategorien Nutraceuticals, Lebensmittel und Pharmazeutika entscheidend macht.
- Regulatorische Komplexitäten und Mangel an harmonisierten globalen Richtlinien
Regulatorische Hürden in verschiedenen Regionen stellen erhebliche Herausforderungen dar, da pflanzliche Bioaktive durch unterschiedliche Klassifikationen geregelt werden—diätetische Zutaten, neuartige Lebensmittel, pflanzliche Arzneimittel oder funktionelle Zusatzstoffe. Unterschiedliche Zulassungsrahmen, Kennzeichnungsanforderungen und Sicherheitsdokumentationen verzögern Produkteinführungen und erhöhen die Compliance-Kosten. Kleine und mittelständische Hersteller stehen vor erhöhten Barrieren aufgrund umfangreicher Dokumentation, Toxikologietests und klinischer Validierungsanforderungen. Der Mangel an harmonisierten globalen Richtlinien begrenzt die grenzüberschreitende Kommerzialisierung und erschwert die Entwicklung global konsistenter Formulierungen.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 32–34 % des Marktanteils für pflanzliche Bioaktive, unterstützt durch eine starke Verbraucherakzeptanz von funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und Produkten mit sauberem Etikett. Die Region profitiert von einem hohen Bewusstsein für präventive Gesundheitsversorgung, starker Einzelhandelsdurchdringung und steigender Nachfrage nach antioxidansreichen Inhaltsstoffen wie Polyphenolen, Flavonoiden und Lignanen. Etablierte Nutraceutical- und Lebensmittelhersteller integrieren Bioaktive in angereicherte Getränke, pflanzliche Proteine und Wellness-Formulierungen. Regulatorische Unterstützung für pflanzliche Inhaltsstoffe und erweiterte klinische Forschung fördern die Marktreife weiter. Die Präsenz großer Marken und eine stark gesundheitsbewusste Bevölkerung tragen weiterhin zur regionalen Führungsposition bei.
Europa
Europa macht etwa 28–30% des Anteils aus, angetrieben durch eine starke Nachfrage nach natürlichen Inhaltsstoffen, nachhaltigkeitsorientierte Beschaffung und strenge Qualitätsstandards, die die Einführung von pflanzlichen Bioaktivstoffen fördern. Verbraucher bevorzugen organische, rückverfolgbare und wissenschaftlich validierte Inhaltsstoffe, die weit verbreitet in Nahrungsergänzungsmitteln, funktionalen Backwaren, Milchalternativen und Kräuterformulierungen verwendet werden. Gut etablierte botanische Traditionen, kombiniert mit regulatorischen Rahmenbedingungen, die standardisierte Extrakte unterstützen, fördern Produktinnovationen. Die alternde Bevölkerung der Region greift zunehmend auf bioaktive-reiche Produkte für kardiovaskuläre Gesundheit, Immunität und entzündungshemmende Vorteile zurück. Wachsende Investitionen in fortschrittliche Extraktionstechnologien und umweltfreundliche Herstellungsprozesse stärken Europas wettbewerbsfähige Positionierung auf dem globalen Markt.
Asien-Pazifik
Asien-Pazifik führt mit einem Marktanteil von 34–36%, angetrieben durch den rasch wachsenden Konsum funktionaler Lebensmittel, ein starkes Erbe der Kräutermedizin und steigende Nachfrage nach pflanzlichen entzündungshemmenden und antioxidativen Nahrungsergänzungsmitteln. Länder wie China, Indien, Japan und Südkorea tragen erheblich bei, dank hoher Bevölkerungsdichte, wachsender verfügbaren Einkommen und starker Akzeptanz botanischer Inhaltsstoffe in traditionellen und modernen Gesundheitsprodukten. Hersteller profitieren von reichlich vorhandenen Rohstoffen, darunter Kräuter, Gewürze, Ölsaaten und Früchte. Der zunehmende Fokus der Region auf Immunität, Verdauungswohlbefinden und natürliche Therapien beschleunigt die Einführung in der Lebensmittel-, Nutraceutical- und Pharmaindustrie und festigt ihre regionale Dominanz.
Lateinamerika
Lateinamerika erfasst etwa 7–8% des Anteils, unterstützt durch wachsendes Interesse an pflanzlichen Diäten, Kräuternahrungsergänzungsmitteln und antioxidativen Getränkezubereitungen. Brasilien, Mexiko und Argentinien dienen als Schlüsselmärkte aufgrund starker Biodiversität, wachsender lokaler Nutraceutical-Herstellung und steigender Verbraucherneigung zu natürlichen Gesundheitslösungen. Die Nachfrage nach Bioaktivstoffen aus einheimischen Pflanzen wie Guarana, Camu Camu, Acerola und Yerba Mate steigt. Allerdings moderieren regulatorische Komplexität und Einschränkungen in der Lieferkette ein schnelleres Wachstum. Investitionen in nachhaltige Beschaffung, verbesserte Extraktionsfähigkeiten und exportorientierte Produktionsstrategien unterstützen ein stetiges Marktwachstum in der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von etwa 4–5%, angetrieben durch die allmähliche Einführung funktionaler Lebensmittel, Wellness-Nahrungsergänzungsmittel und pflanzlicher Nutraceuticals. Steigende lebensstilbedingte Gesundheitsprobleme erhöhen den Verbraucherfokus auf natürliche Antioxidantien, Stoffwechselgesundheitsprodukte und immunstärkende Inhaltsstoffe. Südafrika, VAE und Saudi-Arabien bleiben die primären Wachstumszentren. Begrenzte inländische Produktionskapazitäten führen zu einer Abhängigkeit von Importen, aber verbesserte Einzelhandelsdurchdringung und wachsende gesundheitsbewusste städtische Bevölkerungen unterstützen das Nachfragewachstum. Investitionen in Kräuterlandwirtschaft, nachhaltige Beschaffung und regionale Vertriebsnetze tragen zu einem stetigen Aufwärtstrend bei, trotz infrastruktureller Herausforderungen.
Marktsegmentierungen:
Nach Produkttyp:
- Einzelne Vitamine
- Flavonoide
Nach Quelle:
- Obst & Gemüse
- Getreide & Körner
Nach Anwendung:
- Funktionelle Lebensmittel
- Funktionelle Getränke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für pflanzliche Bioaktive umfasst Akteure wie Bioretec Ltd., Pulpdent Corporation, Medtronic Inc., Arthrex, Inc., Lasak s.r.o, DePuy Synthes, Biomatlante, Zimmer Holding Inc., Bioactive Bone Substitutes Oy und Stryker Corporation. Der Markt für pflanzliche Bioaktive ist geprägt von einer wachsenden Zahl von Zutatenherstellern, Nutraceutical-Unternehmen und Biotechnologiefirmen, die sich auf die Bereitstellung hochreiner, klinisch unterstützter botanischer Verbindungen konzentrieren. Marktteilnehmer priorisieren Innovationen in Extraktionsmethoden, einschließlich lösungsmittelfreier, enzymatischer und überkritischer CO₂-Technologien, um Ausbeute, Stabilität und Bioverfügbarkeit zu verbessern. Unternehmen investieren zunehmend in Forschung, um die gesundheitlichen Vorteile von Polyphenolen, Flavonoiden, Stilbenen und Lignanen zu validieren, was breitere Anwendungen in funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und therapeutischen Produkten ermöglicht. Nachhaltigkeit prägt ebenfalls die Wettbewerbsstrategien, wobei Lieferanten nachvollziehbare Beschaffungspraktiken und regenerative Landwirtschaft anwenden, um den Erwartungen an saubere Etiketten gerecht zu werden. Strategische Partnerschaften mit Marken aus der Lebensmittel-, Getränke- und Pharmaindustrie helfen, Vertriebsnetze zu erweitern und die Produktkommerzialisierung zu beschleunigen. Ständige Fortschritte in der Formulierung, Verkapselung und maßgeschneiderten Mischungen verstärken den Wettbewerb weiter und unterstützen die Differenzierung in einem schnell wachsenden globalen Markt.
Analyse der Hauptakteure
- Bioretec Ltd.
- Pulpdent Corporation
- Medtronic Inc.
- Arthrex, Inc.
- Lasak s.r.o
- DePuy Synthes
- Biomatlante
- Zimmer Holding Inc.
- Bioactive Bone Substitutes Oy
- Stryker Corporation
Neueste Entwicklungen
- Im Juni 2025 gab Better Dairy bekannt, dass es menschliches Osteopontin mit Hilfe von Präzisionsfermentation mit Hefestämmen entwickelt. Das Unternehmen zielt darauf ab, dieses hochwertige Protein zu einem wettbewerbsfähigen Preis für Säuglingsnahrung zu produzieren und Anwendungen im Bereich der Frauengesundheit und des gesunden Alterns zu erkunden.
- Im Mai 2025 genehmigte die FDA den aus Galdieria sulphuraria gewonnenen Galdieria-Extrakt Blau zur Verwendung in verschiedenen Lebensmittelkategorien unter Einhaltung guter Herstellungspraxis, nach einem Farbstoffzusatzantrag von Fermentalg. Die Genehmigung zeigt den regulatorischen Fortschritt für neuartige bioaktive Inhaltsstoffe, die aus Mikroorganismen gewonnen werden.
- Im April 2025 brachte das in Kalifornien ansässige Unternehmen Eclipse Foods eine nicht-milchhaltige Vollmilch auf den Markt, die aus Erbsen- und Kichererbsenproteinen hergestellt wird und die molekulare Struktur traditioneller Milch nachbilden soll. Dieses neue Produkt ist darauf ausgelegt, Geschmack, Stabilität und Weiße zu liefern, mit der Fähigkeit, sowohl in heißen als auch in kalten Temperaturen zu schäumen, und richtet sich zunächst an Gastronomiepartner wie Cafés und Kaffeehäuser.
- Im September 2023 brachte Novozymes A/S Vertera® ProBite auf den Markt, eine Biosolution, die die Textur von pflanzlichen Fleischalternativen verbessert und sie für Verbraucher attraktiver macht. Das Produkt adressiert zentrale Verbraucherbedenken hinsichtlich der Textur und der oft langen Zutatenlisten pflanzlicher Optionen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Quelle, Anwendung und Geographie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da Verbraucher zunehmend natürliche, Clean-Label-Ernährungslösungen für die Präventivgesundheit bevorzugen.
- Funktionelle Lebensmittel und Getränke werden mehr pflanzliche Bioaktive integrieren, da Marken auf Immunität, Darmgesundheit und kognitive Unterstützung abzielen.
- Fortschritte in Extraktions- und Verkapselungstechnologien werden die Bioverfügbarkeit verbessern und die Produktleistung stärken.
- Unternehmen werden in nachhaltige und nachvollziehbare Beschaffung investieren, um den steigenden Umwelt- und Ethikanforderungen gerecht zu werden.
- Personalisierte Ernährungsplattformen werden die Nachfrage nach gezielten bioaktiven Formulierungen beschleunigen, die auf individuelle Gesundheitsbedürfnisse zugeschnitten sind.
- Regulatorische Klarheit und Harmonisierung werden die globale Kommerzialisierung verbessern und die standardisierte Produktentwicklung fördern.
- Pharmazeutische und medizinische Ernährungsanwendungen werden wachsen, da klinische Beweise die Wirksamkeit von Bioaktiven zunehmend unterstützen.
- Partnerschaften zwischen Nutraceutical-Marken und botanischen Zutatenlieferanten werden sich intensivieren, um Produktportfolios zu erweitern.
- Der asiatisch-pazifische Raum wird aufgrund reichhaltiger botanischer Ressourcen und steigender Verbraucheraufmerksamkeit starke Dynamik beibehalten.
- Innovation in multifunktionalen Mischungen wird die nächste Generation von Formulierungen in den Kategorien Wellness, Schönheit und Therapie vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pflanzenbasierte Bioaktive und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pflanzenbasierte Bioaktive voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für pflanzenbasierte Bioaktive hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pflanzenbasierte Bioaktive antreiben?
Wer sind die führenden Unternehmen im Markt für pflanzenbasierte Bioaktive?
Welche Region hatte 2024 den größten Anteil am Markt für pflanzenbasierte Bioaktive?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pflanzliche Bioaktivstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pflanzliche Bioaktivstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.5 billion → 2032: USD 9.36 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pflanzliche Bioaktivstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pflanzliche Bioaktivstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pflanzliche Bioaktivstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pflanzliche Bioaktivstoffe Market Drivers
- 3.3 Markt für pflanzliche Bioaktivstoffe Market Restraints & Challenges
- 3.4 Markt für pflanzliche Bioaktivstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pflanzliche Bioaktivstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pflanzliche Bioaktivstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pflanzliche Bioaktivstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pflanzliche Bioaktivstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pflanzliche Bioaktivstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pflanzliche Bioaktivstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pflanzliche Bioaktivstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pflanzliche Bioaktivstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pflanzliche Bioaktivstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pflanzliche Bioaktivstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pflanzliche Bioaktivstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pflanzliche Bioaktivstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pflanzliche Bioaktivstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pflanzliche Bioaktivstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pflanzliche Bioaktivstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pflanzliche Bioaktivstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pflanzliche Bioaktivstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pflanzliche Bioaktivstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pflanzliche Bioaktivstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
