
Marktübersicht für pflanzliche Lebensmittelemulgatoren:
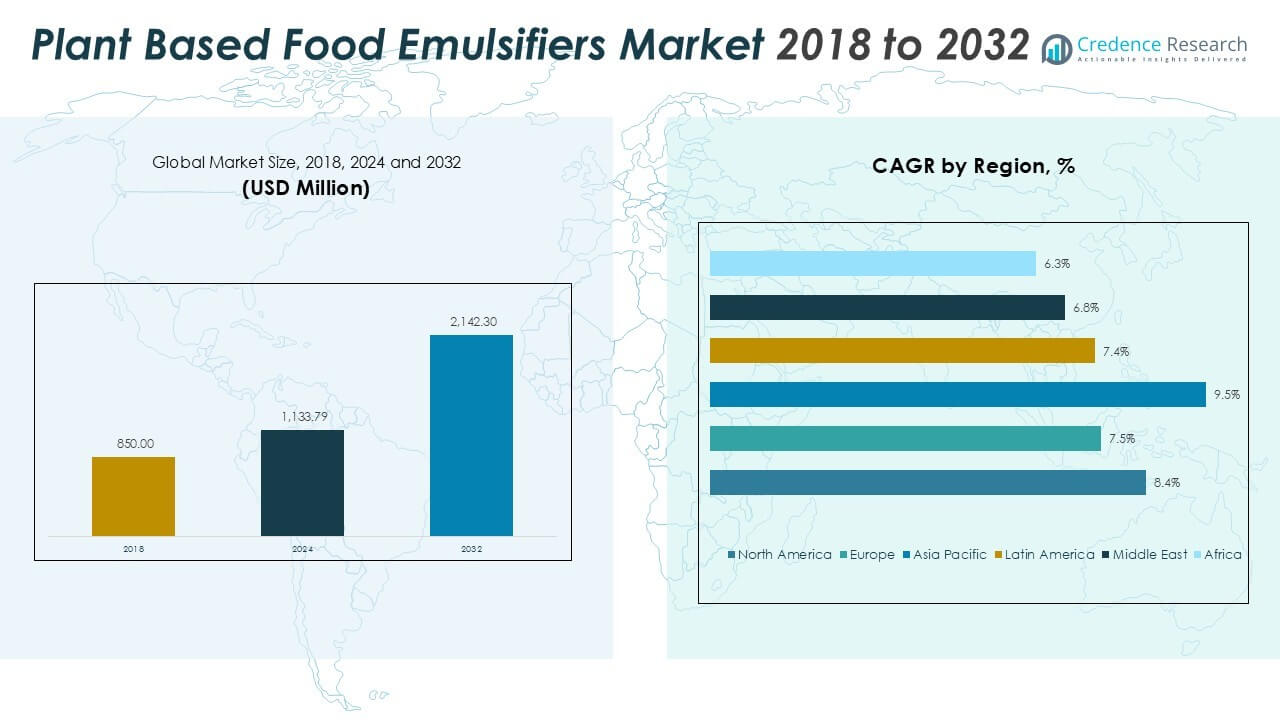
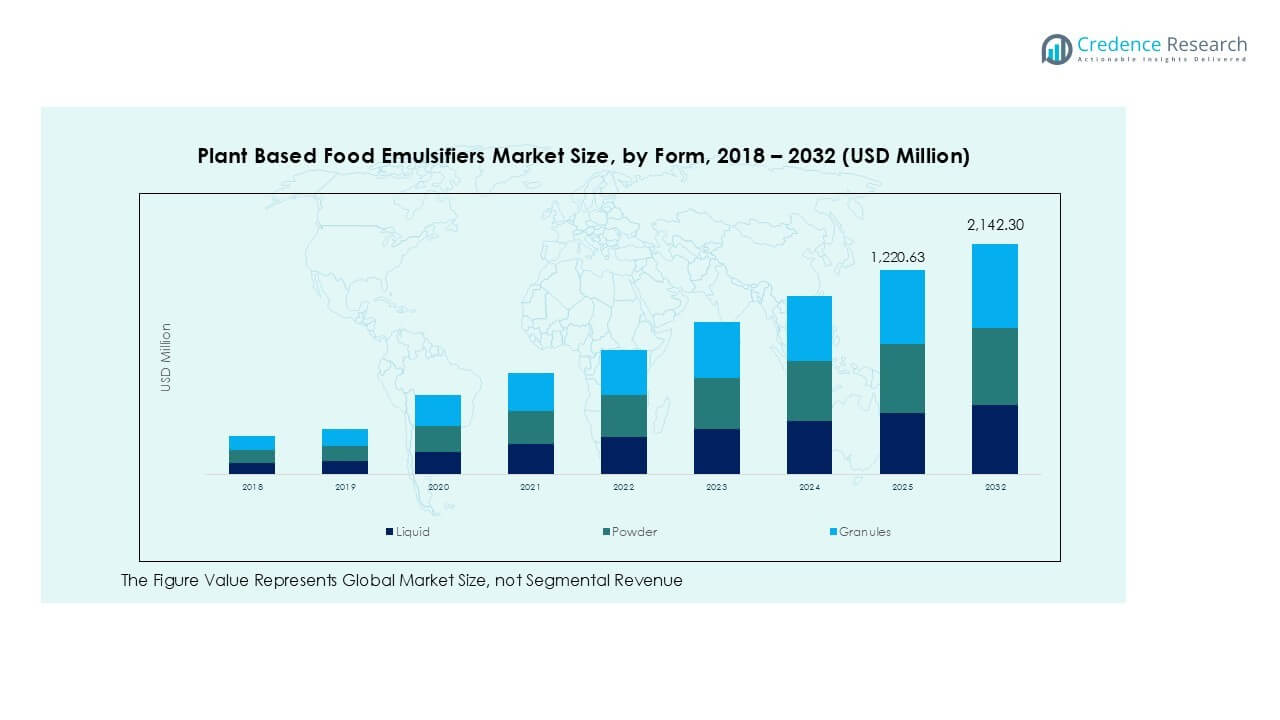
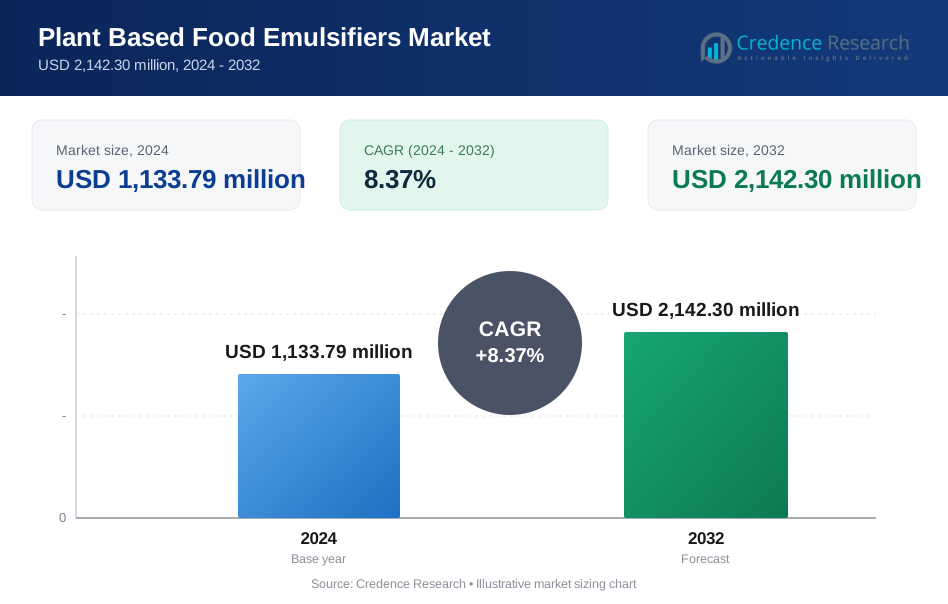
Die Marktgröße für pflanzliche Lebensmittelemulgatoren wurde 2018 auf 850,00 Millionen USD geschätzt, erreichte 2024 1.133,79 Millionen USD und wird voraussichtlich bis 2032 2.142,30 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,37 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pflanzliche Lebensmittelemulgatoren 2024 | 1.133,79 Millionen USD |
| Markt für pflanzliche Lebensmittelemulgatoren, CAGR | 8,37% |
| Marktgröße für pflanzliche Lebensmittelemulgatoren 2032 | 2.142,30 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für pflanzliche Lebensmittelemulgatoren gehören Cargill, Archer Daniels Midland Company, Ingredion Incorporated, Kerry Group und DuPont de Nemours, Inc. Diese Unternehmen führen durch diversifizierte Portfolios pflanzlicher Emulgatoren, starke globale Lieferketten und kontinuierliche Investitionen in F&E für Clean-Label-Formulierungen. Cargill und ADM haben aufgrund integrierter Beschaffungs- und Vertriebsnetze erheblichen Einfluss, während Ingredion und Kerry sich auf die funktionale Produktanpassung konzentrieren. Im Jahr 2024 entwickelte sich Nordamerika als führende Region und beanspruchte 35,3 % des globalen Marktanteils, unterstützt durch ein hohes Verbraucherbewusstsein, fortschrittliche Lebensmittelverarbeitungsinfrastruktur und die Nachfrage nach pflanzlichen Alternativen. Europa und der asiatisch-pazifische Raum folgen dicht in der Marktpräsenz.
Einblicke in den Markt für pflanzliche Lebensmittelemulgatoren
- Der Markt für pflanzliche Lebensmittelemulgatoren wurde 2018 auf 850,00 Millionen USD geschätzt, erreichte 2024 1.133,79 Millionen USD und soll bis 2032 2.142,30 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,37 % während des Prognosezeitraums.
- Das Marktwachstum wird durch die steigende Nachfrage nach Clean-Label-, veganen und pflanzlichen Lebensmitteln angetrieben, wobei Lebensmittelhersteller synthetische Emulgatoren ersetzen, um gesundheitsorientierte Verbraucherpräferenzen zu erfüllen.
- Zu den wichtigsten Trends gehören die höhere Akzeptanz von Sonnenblumen- und erbsenbasierten Emulgatoren, starke Innovationen in pflanzlichen Milch- und Fleischalternativen und die zunehmende Verwendung in Kosmetik- und Körperpflegeanwendungen.
- Die Wettbewerbslandschaft umfasst globale Marktführer wie Cargill, ADM, Ingredion und Kerry Group, die durch Produktinnovationen, nachhaltige Beschaffung und maßgeschneiderte Formulierungslösungen konkurrieren.
- Regional führt Nordamerika mit einem Marktanteil von 35,3 %, gefolgt vom asiatisch-pazifischen Raum mit 29,4 % und Europa mit 22,4 %, während sojabasierten Emulgatoren über 40 % des Anteils halten und Lebensmittel & Getränke mehr als 60 % der Gesamtnachfrage ausmachen.
Analyse der Marktsegmentierung für pflanzliche Lebensmittelemulgatoren:
Nach Quelle
Soja dominiert den Markt für pflanzliche Lebensmittel-Emulgatoren nach Quelle und macht 2024 über 40 % des Umsatzanteils aus. Ihre breite Verfügbarkeit, starke emulgierende Eigenschaften und Kosteneffizienz machen sie zur bevorzugten Wahl in verschiedenen Branchen. Das Sonnenblumensegment folgt und gewinnt an Bedeutung aufgrund der allergenfreien Positionierung und des Verbrauchertrends zu Clean-Label-Zutaten. Erbsenbasierte Emulgatoren finden zunehmende Anwendung in allergenbewussten und glutenfreien Anwendungen. Die Kategorie „Andere“, einschließlich Lecithin aus Raps und Rapsöl, trägt einen kleineren, aber stetig steigenden Anteil bei, da Hersteller vielfältige, nachhaltige Optionen erkunden, um funktionale und diätetische Anforderungen zu erfüllen.
- Zum Beispiel produziert ADM Sojalecithin an mehreren globalen Standorten, einschließlich großer Anlagen in den Vereinigten Staaten, Indien und Europa, wo es sein umfangreiches Netzwerk zur Sojabohnenverarbeitung nutzt, um seine Position als führender globaler Anbieter zu behaupten. Während die Kapazitäten einzelner Anlagen für Lecithin, ein Nebenprodukt, das etwa 1,5 % bis 3 % des Sojaöls ausmacht, deutlich unter 200.000 Tonnen liegen, nutzt ADM seine jährliche Sojabohnenverarbeitungskapazität von mehreren Millionen Tonnen, um eine konsistente globale Versorgung sicherzustellen.
Nach Anwendung
Das Segment Lebensmittel & Getränke führt die Anwendungskategorie mit mehr als 60 % Marktanteil im Jahr 2024 an. Die Nachfrage wird durch den verstärkten Einsatz in Backwaren, Süßwaren, Milchalternativen und pflanzlichen Fleischprodukten angetrieben. Emulgatoren verbessern die Produkttextur, Haltbarkeit und Stabilität, was sie in der Herstellung von verarbeiteten Lebensmitteln unverzichtbar macht. Kosmetik & Körperpflege hält den zweitgrößten Anteil aufgrund der steigenden Nachfrage nach natürlichen Emulgatoren in Lotionen und Cremes. Pharmazeutika verwenden Emulgatoren in Arzneimittelabgabesystemen, während das Segment „Andere“ aufkommende Anwendungen in Nahrungsergänzungsmitteln und diätetischen Ergänzungen abdeckt.
- Zum Beispiel liefert Cargill Lecithinlösungen an Lebensmittelhersteller in über 70 Ländern und unterstützt die großflächige Produktion von verarbeiteten Lebensmitteln.
Nach Form
Flüssige Emulgatoren dominieren den Markt nach Form und halten 2024 etwa 48 % des Umsatzanteils. Ihre einfache Mischung, gleichmäßige Verteilung in Formulierungen und Kompatibilität mit automatisierten Systemen unterstützen ihre starke Akzeptanz in Lebensmittel- und Kosmetikproduktionslinien. Pulverisierte Emulgatoren folgen, bevorzugt wegen ihrer verlängerten Haltbarkeit und Eignung für Trockenmischanwendungen. Granulate stellen das kleinste Segment dar, bieten jedoch Vorteile in kontrollierten Freisetzungs- und kundenspezifischen Mischanwendungen. Jede Form erfüllt einzigartige betriebliche und funktionale Anforderungen, sodass Hersteller Lösungen für Konsistenz und Leistung des Endprodukts maßschneidern können.
Wichtige Wachstumstreiber des Marktes für pflanzliche Lebensmittel-Emulgatoren
Steigende Nachfrage nach Clean-Label- und pflanzlichen Zutaten
Verbraucher suchen zunehmend nach Produkten mit sauberem Etikett, die natürliche, pflanzlich gewonnene Zutaten enthalten. Dieser Wandel beeinflusst stark die Trends in der Lebensmittelherstellung in den Bereichen Bäckerei, Molkerei und verarbeitete Lebensmittel. Pflanzliche Lebensmittel-Emulgatoren wie Soja- oder Sonnenblumenlecithin dienen als natürliche Alternativen zu synthetischen Emulgatoren und entsprechen den Erwartungen der Verbraucher an Transparenz und Nachhaltigkeit. Lebensmittelhersteller reformulieren Produkte, um synthetische Zusätze durch natürliche Lösungen zu ersetzen, die dennoch Textur, Stabilität und Haltbarkeit gewährleisten. Die Nachfrage nach veganen und allergenfreien Produkten unterstützt diesen Trend zusätzlich. Mit der zunehmenden Akzeptanz pflanzlicher Ernährungsweisen investieren Hersteller in pflanzlich gewonnene Emulsionssysteme, um den sich entwickelnden Ernährungspräferenzen gerecht zu werden, insbesondere in entwickelten Märkten wie Nordamerika und Europa. Diese Emulgatoren unterstützen auch die Zertifizierung für saubere Etiketten, was ihre Attraktivität bei gesundheitsbewussten Käufern steigert.
- Zum Beispiel betreibt ADM globale Lecithin-Produktionsanlagen, die jährlich Millionen von Tonnen Ölsaaten verarbeiten und die Nachfrage nach pflanzlich gewonnenen Emulgatoren in Nordamerika und Europa unterstützen.
Expansion des Marktes für pflanzliche Lebensmittel & Getränke
Der weltweite Anstieg des Konsums pflanzlicher Lebensmittel und Getränke treibt direkt die Nachfrage nach funktionellen Zutaten wie Emulgatoren an. Pflanzliche Emulgatoren spielen eine entscheidende Rolle bei der Verbesserung von Mundgefühl, Konsistenz und Lagerstabilität von Produkten, insbesondere bei Milchalternativen, Fleischersatzprodukten und Fertiggerichten. Unternehmen im Bereich alternativer Proteine sind stark auf Emulgation angewiesen, um das sensorische Erlebnis tierischer Lebensmittel nachzuahmen. Beispielsweise benötigen pflanzliche Milchalternativen stabile Emulgatorsysteme, um Fetttrennung zu verhindern. Mit der Zunahme von Produkteinführungen und Innovationen in pflanzlichen Snacks, Getränken und funktionellen Lebensmitteln erweitert sich das Anwendungsfeld für pflanzliche Emulgatoren. Dieser Makrotrend eröffnet neue Wachstumschancen für Zutatenhersteller, die sich auf die Entwicklung vielseitiger und skalierbarer Emulgatorlösungen konzentrieren.
- Zum Beispiel verarbeitet Roquette über 250.000 Tonnen Erbsen pro Jahr und liefert funktionelle Zutaten, die in pflanzlichen Getränken und Lebensmitteln verwendet werden.
Technologische Fortschritte in Extraktion und Formulierung
Technologische Verbesserungen in der Produktion pflanzlicher Emulgatoren, insbesondere enzymunterstützte Extraktion, Fraktionierung und Fermentation, verbessern Funktionalität und Kosteneffizienz. Diese Innovationen ermöglichen es den Herstellern, Emulgatoren mit höherer Reinheit, besserer Hitzestabilität und breiterer Anwendungskompatibilität zu entwickeln. Enzymbasierte Extraktion reduziert auch die Umweltbelastung und unterstützt Nachhaltigkeitsziele. F&E-Bemühungen ermöglichen die Anpassung von Emulgatoreigenschaften für spezifische Endanwendungen, wie z.B. Toleranz gegenüber niedrigem pH-Wert für saure Getränke oder hohe Ölstabilisierung für pflanzliche Aufstriche. Die Fähigkeit, Pflanzenprotein- oder Lecithinprofile durch Bioprozesse zu modifizieren, erweitert das Anwendungspotenzial weiter. Diese Fortschritte verbessern nicht nur die Produktleistung, sondern senken auch die Formulierungskosten für Lebensmittel- und Körperpflegemarken, was die Akzeptanz steigert.
Wichtige Trends & Chancen im Markt für pflanzliche Lebensmittel-Emulgatoren
Verschiebung hin zu nachhaltigen und allergenfreien Emulgatoren
Der Markt erlebt einen Übergang von Soja-basierten Emulgatoren zu Alternativen wie Sonnenblume, Erbse und Raps aufgrund von Allergiebedenken und der steigenden Nachfrage nach nicht-GVO, nachhaltigen Zutaten. Dieser Wandel eröffnet Chancen für Anbieter, die saubere, allergenfreie Emulgatoren anbieten, die für empfindliche Verbrauchersegmente geeignet sind. Sonnenblumenbasierte Emulgatoren gewinnen in Europa und Nordamerika an Beliebtheit aufgrund der Einhaltung von Vorschriften und einer besseren Verbraucherwahrnehmung. Nachhaltigkeitsmetriken, einschließlich geringerer CO2-Fußabdrücke und Wasserverbrauch während der Extraktion, spielen ebenfalls eine entscheidende Rolle bei der Beeinflussung der Kaufentscheidungen. Marken, die solche Ansprüche in ihre Verpackung integrieren, können diesen Trend nutzen, um die Verbraucherloyalität zu steigern und sich von der Konkurrenz abzuheben.
- Zum Beispiel bezieht ADM Sonnenblumenlecithin aus rückverfolgbaren Lieferketten, die mit Ölsaatenverarbeitungsvolumen von mehreren Millionen Tonnen pro Jahr verbunden sind.
Wachsende Anwendung in der Körperpflege und Pharmazie
Obwohl Lebensmittel und Getränke das größte Endverbrauchssegment bleiben, finden pflanzliche Emulgatoren zunehmend Verwendung in Körperpflege- und Pharmazeutikaprodukten. Die Kosmetikindustrie bevorzugt pflanzlich gewonnene Emulgatoren für die Verwendung in Cremes, Lotionen und Seren, insbesondere da die Verbrauchernachfrage nach veganen und tierversuchsfreien Schönheitsprodukten wächst. Ihre Biokompatibilität, feuchtigkeitsspendende Wirkung und biologische Abbaubarkeit bieten Vorteile gegenüber erdölbasierten Emulgatoren. In der Pharmazie helfen diese Zutaten, die Löslichkeit und Bioverfügbarkeit von Wirkstoffen zu verbessern, was sie in oralen und topischen Formulierungen wertvoll macht. Diese Diversifizierung der Anwendung schafft neue Geschäftszweige für Zutatenlieferanten und reduziert die Abhängigkeit vom Lebensmittelsektor allein.
Hauptherausforderungen
Funktionale Einschränkungen im Vergleich zu synthetischen Alternativen
Eine der Hauptherausforderungen für pflanzliche Lebensmittelemulgatoren ist ihr geringerer Funktionsumfang im Vergleich zu synthetischen Emulgatoren. Natürliche Optionen bieten möglicherweise nicht die gleiche Stabilität, Haltbarkeit oder Emulgierkraft unter Hochtemperatur- oder Hochscherbedingungen. Dies kann ihre Wirksamkeit in komplexen Formulierungen wie fettreichen Aufstrichen, Schlagsahne oder angereicherten Getränken einschränken. Infolgedessen benötigen Hersteller möglicherweise höhere Dosierungen oder zusätzliche Stabilisatoren, was die Kosten erhöht. Diese Einschränkungen zu überwinden, ohne die Ansprüche auf saubere Etiketten zu beeinträchtigen, erfordert intensive F&E- und Reformulierungsbemühungen, die Produkteinführungen verzögern oder die Gewinnmargen verringern können, insbesondere für kleinere Lebensmittelunternehmen.
Volatilität der Rohstoffpreise und Lieferkettenbeschränkungen
Die Verfügbarkeit und Preisgestaltung von Rohstoffen wie Soja, Sonnenblume oder Erbse unterliegen landwirtschaftlichen Schwankungen, Handelsvorschriften und geopolitischen Spannungen. Zum Beispiel können Ernteausfälle oder Exportbeschränkungen in wichtigen Produktionsländern zu Lieferengpässen oder starken Preisanstiegen führen. Diese Unsicherheiten stellen erhebliche Risiken für Zutatenhersteller und ihre nachgelagerten Partner dar. Lange Vorlaufzeiten und Transportherausforderungen beeinträchtigen auch die konsistente Verfügbarkeit hochwertiger Emulgatoren. Um diese Risiken zu mindern, müssen Unternehmen die Beschaffung diversifizieren, in lokale Verarbeitung investieren oder langfristige Verträge abschließen, was die betriebliche Komplexität und Kosten erhöhen kann.
Regionale Analyse des Marktes für pflanzliche Lebensmittelemulgatoren
Nordamerika
Nordamerika führte den globalen Markt für pflanzliche Lebensmittelemulgatoren im Jahr 2024 mit einem Marktwert von 400,90 Millionen USD an, gestiegen von 304,30 Millionen USD im Jahr 2018. Es wird prognostiziert, dass der Markt bis 2032 756,45 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 8,4%. Die Region machte 2024 etwa 35,3% des globalen Marktes aus, angetrieben durch eine starke Nachfrage nach Clean-Label-Zutaten in den USA und Kanada. Hohe Verbraucherbewusstheit für pflanzliche Ernährung, gepaart mit Lebensmittelinnovationen und gut etablierten Einzelhandelskanälen, unterstützt das anhaltende Wachstum. Die Dominanz wird weiter durch großflächige Anwendungen in Milchalternativen und pflanzlichen Fleischprodukten gestützt.
Europa
Europa hielt 2024 einen Anteil von 22,4% am globalen Markt für pflanzliche Lebensmittelemulgatoren, mit einem Umsatz von 253,82 Millionen USD, gestiegen von 198,99 Millionen USD im Jahr 2018. Es wird erwartet, dass der Markt bis 2032 449,57 Millionen USD erreichen wird, mit einer CAGR von 7,5%. Die Verbraucherpräferenz für allergenfreie, nicht-GVO und nachhaltige Zutaten unterstützt die stetige Marktdurchdringung in West- und Mitteleuropa. Der regulatorische Fokus auf Clean-Label- und pflanzliche Formulierungen treibt Produktreformulierungen in der Region voran. Der Wandel der Lebensmittelverarbeitungsindustrie hin zu natürlichen Emulgatoren in Bäckerei, Süßwaren und Fertiggerichten trägt zu einem stabilen Wachstum in wichtigen EU-Wirtschaften bei.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelte sich als die am schnellsten wachsende Region im Markt für pflanzliche Lebensmittelemulgatoren, mit einer CAGR von 9,5%. Der Markt wuchs von 241,40 Millionen USD im Jahr 2018 auf 334,29 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 688,32 Millionen USD erreichen. Er hielt 2024 einen Anteil von 29,4%. Das Wachstum wird durch steigendes Gesundheitsbewusstsein, erhöhten Konsum pflanzlicher Lebensmittel und wachsende städtische Bevölkerungen in China, Indien, Japan und Südostasien angetrieben. Lokale und internationale Lebensmittelhersteller skalieren die Produktion von pflanzlichen Snacks, Getränken und Tiefkühlkost, was die Nachfrage nach Zutaten antreibt. Der verbesserte Einzelhandelszugang und die Durchdringung des E-Commerce in der Region unterstützen die weitere Expansion.
Lateinamerika
Lateinamerika verzeichnete 2024 eine Marktgröße von 71,87 Millionen USD, gestiegen von 54,40 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 126,12 Millionen USD erreichen, mit einer CAGR von 7,4%. Die Region trug 2024 6,3% zum globalen Marktanteil bei. Brasilien und Mexiko führen die Einführung von pflanzlichen Lebensmittelemulgatoren an, bedingt durch wachsende vegane und flexitarische Trends. Die Expansion von Clean-Label-Verpackungslebensmitteln und zunehmende Investitionen multinationaler Lebensmittelmarken unterstützen die Marktpräsenz. Während das Gesamteinkommen der Verbraucher variiert, zeigen urbane Zentren eine steigende Nachfrage nach natürlichen Zutaten in verarbeiteten Lebensmitteln und Getränken.
Mittlerer Osten
Der Markt für pflanzliche Lebensmittelemulgatoren im Mittleren Osten belief sich 2024 auf 35,82 Millionen USD, gestiegen von 28,90 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 60,21 Millionen USD erreichen. Er verzeichnete eine CAGR von 6,8% und erfasste 2024 einen Anteil von 3,2% am globalen Markt. Die Nachfrage steigt in den Golfstaaten aufgrund eines zunehmenden gesundheitsbewussten Verbraucherverhaltens und einer größeren Verfügbarkeit importierter pflanzlicher Lebensmittelprodukte. Lokale Lebensmittelverarbeiter integrieren pflanzliche Emulgatoren in die Segmente Bäckerei und Convenience-Food. Halal-zertifizierte, Clean-Label-Zutaten finden auch in Saudi-Arabien, den VAE und anderen wichtigen Märkten zunehmende Akzeptanz.
Afrika
Der Markt für pflanzliche Lebensmittel-Emulgatoren in Afrika erreichte 2024 einen Wert von 37,08 Millionen USD, gegenüber 22,02 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 auf 61,63 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 %. Die Region machte 2024 3,3 % des globalen Marktanteils aus. Urbanisierung, sich ändernde Essgewohnheiten und eine erhöhte Verfügbarkeit pflanzlicher Produkte unterstützen die Akzeptanz in Südafrika, Nigeria und Kenia. Allerdings stellen begrenztes Verbraucherbewusstsein und Erschwinglichkeit Herausforderungen dar. Internationale Marken und NGOs, die die Verbesserung der Ernährung fördern, helfen dabei, den Zugang zu Lebensmitteln mit sauberem Etikett zu erweitern, was wiederum das allmähliche Wachstum der Nachfrage nach Emulgatoren unterstützt.
Marktsegmentierungen für pflanzliche Lebensmittel-Emulgatoren:
Nach Quelle
- Soja
- Sonnenblume
- Erbse
- Andere
Nach Anwendung
- Lebensmittel & Getränke
- Kosmetik & Körperpflege
- Pharmazeutika
- Andere
Nach Form
- Flüssig
- Pulver
- Granulat
Nach Vertriebskanal
- Online-Shops
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für pflanzliche Lebensmittel-Emulgatoren ist geprägt von einer Mischung aus globalen Zutatenherstellern und spezialisierten Unternehmen, die sich auf Lösungen mit sauberem Etikett und pflanzlichen Ursprungs konzentrieren. Führende Akteure wie Cargill, Archer Daniels Midland Company und Ingredion Incorporated dominieren durch ihre umfangreichen Produktportfolios, globalen Vertriebsnetze und laufenden Investitionen in nachhaltige Beschaffung und Innovation. Unternehmen wie Kerry Group und Corbion N.V. konzentrieren sich auf funktionale Formulierungskompetenz und maßgeschneiderte Lösungen für Lebensmittel-, Körperpflege- und pharmazeutische Anwendungen. Strategische Partnerschaften, Akquisitionen und F&E-Initiativen sind üblich, da Unternehmen darauf abzielen, die Leistung pflanzlicher Emulgatoren zu verbessern und ihr Anwendungsspektrum zu erweitern. Die Akteure priorisieren zunehmend gentechnikfreie, allergenfreie und umweltfreundliche Beschaffung, um den sich ändernden Verbraucher- und Regulierungsanforderungen gerecht zu werden. Die Wettbewerbsfähigkeit des Marktes wird durch aufstrebende regionale Akteure und Startups, die Nischen-Emulgatorvarianten anbieten, weiter intensiviert. Produktinnovation, Kosteneffizienz und Nachhaltigkeitsnachweise bleiben Schlüsselfaktoren, die die Positionierung von Unternehmen in diesem sich entwickelnden und chancenreichen Markt beeinflussen.
Analyse der Hauptakteure
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- DuPont de Nemours, Inc.
- BASF SE
- Corbion N.V.
- Tate & Lyle PLC
- Koninklijke DSM N.V.
- Lonza Group Ltd.
- Lubrizol Corporation
- FMC Corporation
- Ashland Global Holdings Inc.
- DowDuPont Inc.
Neueste Entwicklungen
- Im März 2025 hat Antarctica Equipment, ein führendes Unternehmen für temperaturgesteuerte Lebensmitteldarstellungslösungen, in Zusammenarbeit mit Valmar Valmix 20 auf den Markt gebracht. Es handelt sich um einen fortschrittlichen Emulgator mit hochwertiger Textur, der für Gelato, Eiscreme, Sorbets, Saucen, hochviskose Zubereitungen und Toppings verwendet wird. Er bietet auch überlegene Stabilität, Textur und Effizienz.
- Im Februar 2025 kündigte LBB Specialties (LBBS), ein führendes Unternehmen im Bereich der Spezialchemikalien- und Zutatenverteilung in Nordamerika, eine neue Partnerschaft mit der Kerry Group an, einem weltweit führenden Partner für Geschmack und Ernährung für die Lebensmittel-, Getränke- und Pharmamärkte mit innovativen, nachhaltigen Spezialzutaten für die Körperpflegeindustrie. Dies gilt insbesondere für die neue Linie von Emollientien, Emulgatoren und fermentationsbasierten Wirkstoffen, die speziell für Hautpflege, Körperpflege und Kosmetik entwickelt wurden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Anwendung, Form, Vertriebskanal Geografie. Er beschreibt führende Marktakteure, bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiter ausdehnen mit steigender Nachfrage nach natürlichen Emulgatoren in Lebensmitteln und Körperpflege.
- Trends zu Clean-Label, veganen und allergenfreien Produkten werden starkes Interesse an pflanzlichen Emulgatorlösungen wecken.
- Emulgatoren aus Sonnenblumen und Erbsen werden aufgrund von Soja-Allergenbedenken mehr Marktanteile gewinnen.
- Hersteller werden in nachhaltige Beschaffung investieren und die Verarbeitungseffizienz durch fortschrittliche Extraktionsmethoden verbessern.
- Nordamerika wird dominant bleiben, während der asiatisch-pazifische Raum die am schnellsten wachsende Region mit starker Akzeptanz sein wird.
- Das Segment Lebensmittel und Getränke wird die Nutzung anführen, unterstützt durch das Wachstum bei Milchalternativen und pflanzlichem Fleisch.
- Emulgatoren in flüssiger Form werden den größten Anteil behalten, da sie in großen Anlagen leicht zu handhaben und zu mischen sind.
- Herausforderungen können sich aus der begrenzten Leistung pflanzlicher Emulgatoren unter extremen Verarbeitungsbedingungen ergeben.
- Schwankungen der Rohstoffpreise und Instabilität der Lieferkette werden die Kostenmargen der Produzenten unter Druck setzen.
- Ständige Innovationen in der Entwicklung biobasierter Emulgatoren werden neue Chancen in aufstrebenden Regionen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pflanzliche Lebensmittelemulgatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pflanzliche Lebensmittelemulgatoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für pflanzliche Lebensmittelemulgatoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pflanzliche Lebensmittelemulgatoren antreiben?
Wer sind die führenden Unternehmen im Markt für pflanzliche Lebensmittelemulgatoren?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für pflanzliche Lebensmittelemulgatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pflanzliche Lebensmittelemulgatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pflanzliche Lebensmittelemulgatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,133.79 million → 2032: USD 2,142.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pflanzliche Lebensmittelemulgatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pflanzliche Lebensmittelemulgatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pflanzliche Lebensmittelemulgatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pflanzliche Lebensmittelemulgatoren Market Drivers
- 3.3 Markt für pflanzliche Lebensmittelemulgatoren Market Restraints & Challenges
- 3.4 Markt für pflanzliche Lebensmittelemulgatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pflanzliche Lebensmittelemulgatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pflanzliche Lebensmittelemulgatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pflanzliche Lebensmittelemulgatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pflanzliche Lebensmittelemulgatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pflanzliche Lebensmittelemulgatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pflanzliche Lebensmittelemulgatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pflanzliche Lebensmittelemulgatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pflanzliche Lebensmittelemulgatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pflanzliche Lebensmittelemulgatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pflanzliche Lebensmittelemulgatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pflanzliche Lebensmittelemulgatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pflanzliche Lebensmittelemulgatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pflanzliche Lebensmittelemulgatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pflanzliche Lebensmittelemulgatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pflanzliche Lebensmittelemulgatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pflanzliche Lebensmittelemulgatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pflanzliche Lebensmittelemulgatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pflanzliche Lebensmittelemulgatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pflanzliche Lebensmittelemulgatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
