
Marktübersicht
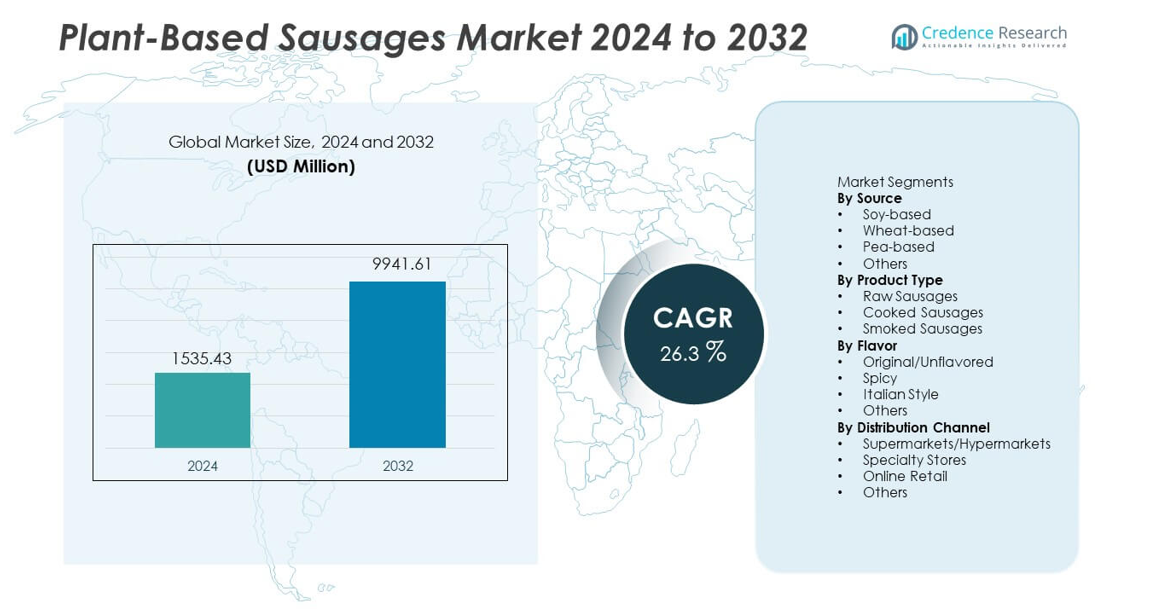
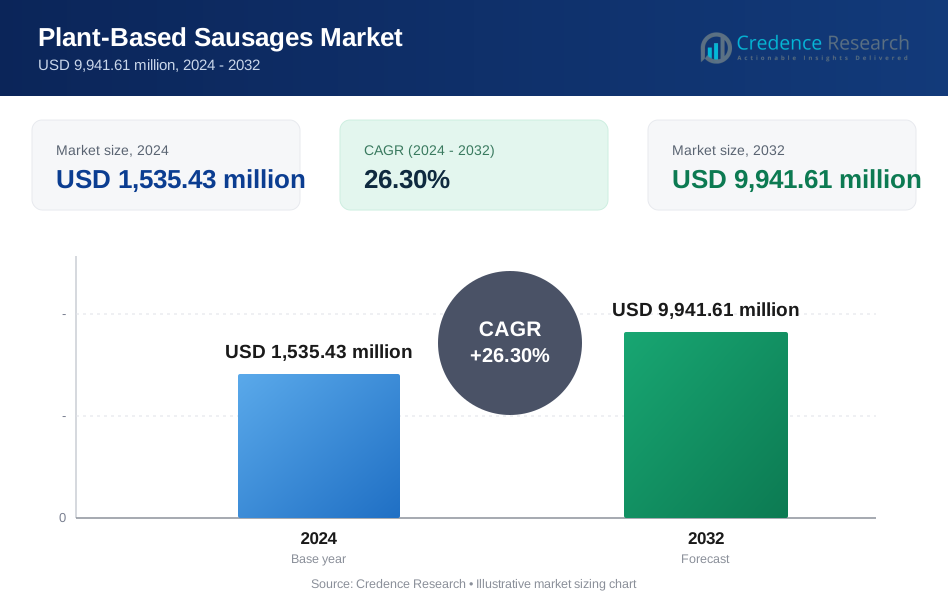
Der Markt für pflanzliche Würstchen erreichte im Jahr 2024 1.535,43 Millionen USD und wird voraussichtlich bis 2032 auf 9.941,61 Millionen USD wachsen, was einer jährlichen Wachstumsrate (CAGR) von 26,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pflanzliche Würstchen 2024 | 1.535,43 Millionen USD |
| Markt für pflanzliche Würstchen, CAGR | 26,3% |
| Marktgröße für pflanzliche Würstchen 2032 | 9.941,61 Millionen USD |
Der Markt für pflanzliche Würstchen wird von führenden Innovatoren wie Beyond Meat, Impossible Foods, Nestlé’s Garden Gourmet, The Vegetarian Butcher, MorningStar Farms, Tofurky, Lightlife Foods, Quorn Foods, Alpha Foods und Moving Mountains geprägt, die sich alle auf fortschrittliche Proteinentwicklung, breitere Geschmacksportfolios und stärkere Einzelhandels- und Gastronomiepartnerschaften konzentrieren. Diese Unternehmen erweitern ihre globale Reichweite durch verbesserte Texturen, Clean-Label-Rezepte und regionale Produktanpassungen. Nordamerika führt den Markt mit einem Anteil von 36 % an, angetrieben durch starke Flexitarier-Adoption, große Supermarktpräsenz und aktive Restaurantkooperationen, was es zur dominierenden Region bei der Beschleunigung der Produktdurchdringung und Verbraucherakzeptanz macht.
Markteinblicke
- Der Markt für pflanzliche Würstchen erreichte im Jahr 2024 1.535,43 Millionen USD und wird bis 2032 auf 9.941,61 Millionen USD bei einer CAGR von 26,3 % wachsen, angetrieben durch starke Verbraucherakzeptanz.
- Die Nachfrage steigt aufgrund von Gesundheitsbewusstsein, saubereren Proteinoptionen und der starken Leistung von sojabasierten Produkten, die mit einem Anteil von 42 % durch stabile Textur und breite Verbraucherakzeptanz unterstützt werden.
- Trends heben schnelle Geschmacksinnovationen, verbesserte Extrusionstechnologien und wachsendes Interesse an scharfen und italienischen Varianten hervor, während gekochte Würstchen mit einem Anteil von 47 % die Produktkategorie anführen.
- Der Wettbewerb intensiviert sich, da globale Marken die Distribution ausweiten und die Produktrealität durch fortschrittliche Verarbeitung stärken, während Kostendruck und Texturlücken weiterhin wesentliche Einschränkungen darstellen.
- Nordamerika hält 36 % Anteil, Europa hat 31 % und der asiatisch-pazifische Raum macht 22 % aus, angetrieben durch Einzelhandelsexpansion und steigende Flexitarier-Diäten in großen städtischen Märkten.
Marktsegmentierungsanalyse:
Nach Quelle
Sojabratwürste halten mit einem Anteil von 42 % die dominierende Position, angetrieben durch hohe Proteindichte, breitere Verbraucherakzeptanz und ausgereifte Lieferketten, die die Produktion im großen Maßstab unterstützen. Soja-Zutaten liefern eine feste Textur und einen neutralen Geschmack, die Herstellern helfen, Produkte zu entwickeln, die traditionellen Schweine- oder Rindfleischformaten entsprechen. Erbsenbasierte Würstchen gewinnen aufgrund ihrer allergikerfreundlichen Anziehungskraft und saubereren Etiketten stetig an Zugkraft, während weizenbasierte Formate in backwarengebundenen Marken eine moderate Nachfrage behalten. Andere aufstrebende pflanzliche Quellen erweitern die Nischennachfrage, doch Soja führt weiterhin das Segment an, da es eine konstante Leistung in Geschmacksbeibehaltung, Kochstabilität und Kosteneffizienz über Einzelhandels- und Gastronomiekanäle hinweg bietet.
- Zum Beispiel gibt Impossible Foods an, dass seine Impossible Sausage Protein enthält und Leghemoglobin verwendet, um ein fleischähnliches Aroma zu erzeugen, das durch sensorische Bewertungen mit geschulten Panelisten validiert wurde.
Nach Produkttyp
Gekochte Würste führen dieses Segment mit einem Anteil von 47% an, unterstützt durch ihr gebrauchsfertiges Format, längere Haltbarkeit und starke Präsenz in Supermärkten und Schnellrestaurants. Diese Produkte verkürzen die Zubereitungszeit und passen gut in schnelle Mahlzeiten, was die Akzeptanz bei jüngeren Verbrauchern fördert. Rohe Würste wecken das Interesse von Hobbyköchen, die flexible Würzung und Texturkontrolle bevorzugen, während geräucherte Varianten Käufer anziehen, die reichere Geschmacksprofile suchen. Gekochte Optionen bleiben die dominierende Wahl, weil sie den Bedürfnissen nach Bequemlichkeit entsprechen, mit modernen Lifestyle-Trends übereinstimmen und eine gleichbleibende Qualität über verschiedene pflanzliche Proteinbasen bieten.
- Zum Beispiel brachte Lightlife eine pflanzliche Bratwurst als Teil seiner neuen Linie pflanzlicher Produkte auf den Markt, die entwickelt wurden, um das sensorische Erlebnis zu bieten, das Verbraucher von traditionellem Fleisch erwarten.
Nach Geschmack
Originale oder ungewürzte Würste halten mit 39% den größten Anteil, angetrieben durch die Nachfrage von gesundheitsbewussten Käufern und Gastronomiebetrieben, die neutrale Profile für vielseitigen Einsatz in verschiedenen Rezepten bevorzugen. Dieses Geschmackssegment unterstützt die breite Akzeptanz, da es Würzungsanpassungen ermöglicht und Bedenken über starke oder unbekannte Geschmäcker reduziert. Würzige und italienische Geschmacksrichtungen expandieren schnell, da Marken mit regionalen und kräftigen Gewürzen experimentieren, um abenteuerlustige Käufer anzusprechen. Dennoch bleiben originale Varianten dominant, weil sie sowohl zu traditionellen als auch zu Fusionsgerichten passen, den Vorlieben für saubere Etiketten entsprechen und in Einzelhandels- und institutionellen Kanälen mit hohem Volumen gut abschneiden.
Wichtige Wachstumstreiber
Steigender Trend zu pflanzlichem Proteinkonsum
Verbraucher bewegen sich hin zu gesünderen und ethischen Essgewohnheiten, was die starke Nachfrage nach pflanzlichen Würsten antreibt. Gesundheitsbewusstsein, reduzierte Fleischaufnahme und die Präferenz für cholesterinfreies Protein beeinflussen die Kaufentscheidungen im Einzelhandel und in der Gastronomie. Marken reagieren mit verbessertem Geschmack, Textur und sauberen Etiketten, die mit Wellnesstrends übereinstimmen. Dieser Wandel erweitert die Kundenbasis über Veganer hinaus zu Flexitariern, die nun die größte Wachstumsgruppe bilden. Die breitere Akzeptanz pflanzlicher Ernährungsweisen unterstützt die stetige Expansion der Kategorie und stärkt die Produktpräsenz in Mainstream-Supermärkten und Schnellrestaurants.
- Zum Beispiel bestätigte Beyond Meat, dass jeder Beyond Sausage-Link eine erhebliche Menge an pflanzlichem Protein und weniger gesättigtes Fett als traditionelle Schweinswurst pro Standardportion enthält, unterstützt durch Proteinverdaulichkeitsdaten, die nach anerkannten Testmethoden bewertet wurden.
Fortschritte in Geschmacks-, Textur- und Verarbeitungstechnologien
Hersteller investieren in fortschrittliche Extrusions-, Fermentations- und Fettstrukturierungstechnologien, um Produkte zu schaffen, die traditionellen Würsten ähneln. Diese Verbesserungen steigern den Biss, die Saftigkeit und das Aroma, was die Kundenzufriedenheit und Wiederholungskäufe fördert. Bessere Zutatenentwicklung ermöglicht auch breitere Geschmacksprofile und eine reduzierte Abhängigkeit von künstlichen Zusätzen. Gastronomiebetriebe übernehmen diese Produkte leichter, wenn die Texturgenauigkeit verbessert wird, insbesondere bei Grill- und Kochanwendungen. Ständige Innovation erhöht die Produktglaubwürdigkeit und macht pflanzliche Würste wettbewerbsfähig mit Premium-Fleischoptionen.
- Zum Beispiel dokumentierte Redefine Meat, dass seine pflanzliche Bratwurst den Mehrdüsen-3D-Lebensmitteldruck verwendet, um die anisotrope Fleischfaseranordnung in gekochten Proben nachzubilden, was eine realistische Textur und Mundgefühl ermöglicht, ohne Kompromisse bei Qualität oder Nachhaltigkeit einzugehen.
Erweiterung der Einzelhandels- und Gastronomievertriebsnetze
Supermärkte, Convenience-Stores und Online-Plattformen erweitern den Regalplatz für pflanzliche Würste, was eine breitere Reichweite in den Regionen ermöglicht. Gastronomieketten führen fleischfreie Menüoptionen ein, um den steigenden Kundenerwartungen gerecht zu werden, was die Sichtbarkeit der Kategorie stärkt. Aktionen, Bündelangebote und strategische Partnerschaften beschleunigen Produkttests bei neuen Käufern. Verbesserte Kühlkettenlogistik und Co-Produktionsvereinbarungen unterstützen ebenfalls die großflächige Versorgung. Diese Expansion verbessert die Produktzugänglichkeit und schafft starkes Volumenwachstum in sowohl entwickelten als auch aufstrebenden Märkten.
Wichtige Trends & Chancen
Wachsende Nachfrage nach Clean-Label- und allergikerfreundlichen Formulierungen
Verbraucher bevorzugen pflanzliche Würste mit minimalen Zusätzen, transparenten Zutatenlisten und allergikerfreundlichen Proteinquellen wie Erbsen und Ackerbohnen. Marken verlagern sich hin zu natürlichen Bindemitteln, fermentierten Aromen und organischen Gewürzmischungen, um diesem Trend gerecht zu werden. Diese Veränderung eröffnet Herstellern Möglichkeiten, gesundheitsbewusste Käufer anzusprechen, die nach einfachen und erkennbaren Komponenten suchen. Die Nachfrage nach Clean-Label-Produkten fördert auch Premiumpreise und unterstützt höhere Margen für differenzierte Produkte. Da die regulatorische Prüfung von Zusätzen zunimmt, bieten sauberere Formulierungen einen langfristigen Wettbewerbsvorteil.
- Zum Beispiel verwenden die pflanzlichen Würste von Field Roast Vollwertzutaten wie Auberginen, Zwiebeln und Kräuter und Gewürze anstelle von chemischen Bindemitteln; eine Wurst liefert eine bedeutende Menge an Protein und Ballaststoffen.
Steigende Innovation in regionalen und kulinarischen Geschmacksprofilen
Marken entwickeln globale und regioneninspirierte Geschmacksrichtungen, um Verbraucher anzuziehen, die Vielfalt jenseits traditioneller Wurstformate suchen. Würzige, rauchige und kräuterinfundierte Mischungen gewinnen an Bedeutung, während asiatische, mediterrane und lateinamerikanische Geschmäcker in den Mainstream-Regalen Einzug halten. Dieser Trend unterstützt die Produktdiversifizierung und fördert eine breitere Akzeptanz bei nicht-vegetarischen Käufern, die nach Neuheiten suchen. Gastronomiebetriebe integrieren diese Varianten auch in Fusionsgerichte und Spezialmenüs. Geschmacksorientierte Innovationen schaffen Möglichkeiten, jüngere Verbraucher zu gewinnen und die Markenloyalität durch differenzierte Geschmackserlebnisse zu erweitern.
- Zum Beispiel bestätigte OZO Foods, dass sein pflanzliches Wurstsortiment verschiedene Geschmacksrichtungen umfasst und jede Portion eine gute Quelle für Erbsen- und Reisprotein bietet, wobei das Unternehmen einen Fermentationsschritt mit Shiitake-Pilzen verwendet, um den Geschmack zu verbessern und ein wünschenswertes Esserlebnis zu schaffen.
Wichtige Herausforderungen
Hohe Produktionskosten und Preisschwankungen bei Zutaten
Pflanzliche Würste sind auf spezialisierte Proteine, natürliche Bindemittel und fortschrittliche Verarbeitungsmethoden angewiesen, die die Produktionskosten erhöhen. Schwankungen bei Zutaten wie Soja, Erbsen und Rapsöl beeinflussen die Preisstabilität, was die Wettbewerbsfähigkeit in kostenempfindlichen Märkten einschränkt. Kleinere Hersteller kämpfen darum, Skaleneffekte zu erzielen, was zu uneinheitlichen Einzelhandelspreisen führt. Diese Kostendrucke wirken sich auf die Gewinnmargen aus und verlangsamen die Durchdringung in Regionen, in denen traditionelles Fleisch günstiger bleibt. Die Effizienz der Lieferkette zu verbessern, bleibt entscheidend für langfristiges Wachstum.
Geschmack, Textur und Barrieren in der Verbraucherwahrnehmung
Obwohl die Technologie die Produktqualität verbessert, empfinden viele Verbraucher pflanzliche Würstchen immer noch als anders als traditionelle Optionen. Unterschiede in Saftigkeit, Biss und Geschmacksauthentizität beeinflussen Wiederholungskäufe. Negative Wahrnehmungen über verarbeitete pflanzliche Lebensmittel schränken auch die Akzeptanz bei gesundheitsbewussten Käufern ein. Fleischessende Verbraucher vergleichen diese Produkte direkt mit tierischen Würstchen, was die Erwartungen an sensorische Genauigkeit erhöht. Marken müssen saubere Rezepturen mit Geschmacksleistung ausbalancieren, um diese Wahrnehmungshürden zu überwinden und eine nachhaltige Marktakzeptanz zu fördern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt mit einem Anteil von 36% an, unterstützt durch starke Flexitarier-Akzeptanz, fortschrittliche Einzelhandelsverteilung und hohe Sichtbarkeit pflanzlicher Marken. Verbraucher bevorzugen Proteinoptionen mit sauberem Etikett, was die stetige Nachfrage in Supermärkten und Online-Kanälen antreibt. Gastronomieketten erweitern fleischfreie Menüs und erhöhen die Produktdurchdringung in Fast-Casual- und Schnellservice-Formaten. Innovationen in Textur, Fettstrukturierung und Geschmackssystemen beschleunigen ebenfalls das Wachstum. Regulatorische Unterstützung für nachhaltige Proteinlösungen stärkt die Marktexpansion in den Vereinigten Staaten und Kanada weiter.
Europa
Europa hält einen Anteil von 31%, angetrieben durch starke regulatorische Unterstützung für nachhaltige Lebensmittel, hohe Konzentration veganer Bevölkerungen und steigendes Umweltbewusstsein. Deutschland, das Vereinigte Königreich und die Niederlande zeigen eine starke Akzeptanz aufgrund entwickelter pflanzlicher Ökosysteme und breiter Supermarktlistungen. Hersteller profitieren von unterstützenden Kennzeichnungsnormen und Regierungsprogrammen zur Förderung von Innovationen im Bereich alternativer Proteine. Gastronomiebetriebe in großen Städten fügen pflanzliche Wurstoptionen hinzu, um der steigenden Flexitarier-Präferenz gerecht zu werden. Das Wachstum verbessert sich, da Marken die sensorische Leistung verbessern und das kulinarische Geschmacksangebot diversifizieren.
Asien-Pazifik
Der Asien-Pazifik-Raum macht 22% des Anteils aus, angetrieben durch schnelle Urbanisierung, steigende Ausgaben der Mittelschicht und zunehmendes gesundheitsbewusstes Verhalten. Verbraucher nehmen pflanzliche Würstchen aufgrund des Interesses an fettarmen Proteinen und des wachsenden Bewusstseins für nachhaltige Ernährung an. Große Märkte wie China, Japan und Australien verzeichnen eine starke Einzelhandelsausweitung und zunehmende Gastronomieversuche. Lokale Produzenten entwickeln Soja- und Erbsen-basierte Mischungen, die auf regionale Vorlieben zugeschnitten sind. E-Commerce-Kanäle stärken die Vertriebsreichweite und helfen globalen und regionalen Marken, schnell über diverse Märkte zu skalieren.
Lateinamerika
Lateinamerika erfasst 7% des Anteils, unterstützt durch steigendes Interesse an Fleischalternativen bei jüngeren Verbrauchern und stärkere Sichtbarkeit in großen Supermärkten. Brasilien, Mexiko und Argentinien treiben die Nachfrage an, da pflanzliche Ernährungsweisen in städtischen Zentren an Bedeutung gewinnen. Lokale Marken führen kostengünstige Produkte unter Verwendung regionaler Proteinquellen ein, was die Erschwinglichkeit verbessert. Wachsende Bekanntheit durch Schnellrestaurants und Cafés erhöht die Probierquoten. Marketingkampagnen, die gesundheitliche und ökologische Vorteile hervorheben, fördern eine breitere Verbraucherakzeptanz in der Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Anteil von 4% und wächst stetig, da das Bewusstsein für pflanzliche Ernährung in städtischen Bevölkerungen steigt. Die Nachfrage verstärkt sich in den VAE, Südafrika und Saudi-Arabien aufgrund von Premium-Einzelhandelsformaten und zunehmendem Einfluss von Expatriates. Gastronomiebetriebe integrieren fleischfreie Optionen, um den sich ändernden Ernährungserwartungen gerecht zu werden. Höhere Produktpreise und begrenzte lokale Produktion verlangsamen jedoch die breitere Akzeptanz. Das Wachstum verbessert sich, da Marken halal-zertifizierte pflanzliche Würstchen erweitern und Kühlketten-Vertriebsnetze stärken.
Marktsegmentierungen:
Nach Quelle
- Auf Sojabasis
- Auf Weizenbasis
- Auf Erbsenbasis
- Andere
Nach Produkttyp
- Rohwürste
- Gekochte Würste
- Geräucherte Würste
Nach Geschmack
- Original/Ungewürzt
- Scharf
- Italienischer Stil
- Andere
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Handel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst große Akteure wie Beyond Meat, Impossible Foods, Nestlé (Garden Gourmet), The Vegetarian Butcher, MorningStar Farms, Tofurky, Lightlife Foods, Quorn Foods, Alpha Foods und Moving Mountains. Diese Unternehmen konzentrieren sich darauf, Textur, Geschmack und Clean-Label-Profile zu verbessern, um der steigenden Nachfrage nach Flexitariern gerecht zu werden. Führende Marken investieren in Extrusions- und Fettstrukturierungstechnologien, um Saftigkeit und Authentizität zu verbessern, was ihnen hilft, mit traditionellen Fleischwürsten zu konkurrieren. Viele Akteure erweitern den Vertrieb über Supermärkte, Online-Plattformen und Gastronomieketten, um die Sichtbarkeit zu stärken. Partnerschaften mit Schnellrestaurants beschleunigen die Kategoriedurchdringung, während limitierte Geschmacksrichtungen und regionale Varianten die Produktdiversifizierung unterstützen. Unternehmen investieren auch in nachhaltige Zutatenbeschaffung und fortschrittliche Proteinmischungen, um die Formulierungskosten zu senken. F&E-Bemühungen zielen weiterhin auf allergenfreundliche Formulierungen, verbesserte Kochleistung und breitere Anwendung in globalen Küchen ab, um einen Wettbewerbsvorteil in einem schnell wachsenden alternativen Proteinmarkt zu sichern.
Analyse der Hauptakteure
- Sushi Mushi
- New Wave Foods
- Kuleana
- Sophie's Kitchen
- Akua
- Loma Linda
- Good Catch Foods
- Wild Type
- TUNO
- Ocean Hugger Foods
Jüngste Entwicklungen
- Im August 2024 stellte Akua nach sieben Jahren den Betrieb ein und verwies auf logistische Probleme und den Rückgang von pflanzlichem Fleisch, trotz früherer Expansionen mit Kelp-Burgern.
- Im Mai 2023 wurde Current Foods (ehemals Kuleana) von Wicked Kitchen übernommen, um das Angebot an pflanzlichen rohen Meeresfrüchten zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Produkttyp, Geschmack, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da mehr Verbraucher flexitarische und fleischarme Diäten annehmen.
- Die Produktqualität wird sich durch bessere Fettstrukturierungs- und Extrusionstechnologien verbessern.
- Saubere Etiketten und allergikerfreundliche Formulierungen werden stärker bevorzugt.
- Gastronomieketten werden pflanzliche Wurstoptionen auf globalen Speisekarten erweitern.
- Regionale Geschmacksinnovationen werden höhere Kundenbindung und Wiederholungskäufe unterstützen.
- Einzelhändler werden mehr Regalfläche für Premium- und Wertstufenprodukte auf pflanzlicher Basis bereitstellen.
- Optimierung der Lieferkette wird helfen, Produktionskosten zu senken und die Preisgestaltung zu verbessern.
- Partnerschaften zwischen Herstellern und Zutatenunternehmen werden den F&E-Fortschritt beschleunigen.
- Schwellenmärkte werden aufgrund des steigenden Gesundheitsbewusstseins eine schnellere Akzeptanz zeigen.
- Nachhaltigkeitsbotschaften werden die Markenloyalität stärken und das langfristige Marktwachstum prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pflanzliche Würstchen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pflanzliche Würstchen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für pflanzliche Würstchen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pflanzliche Würstchen antreiben?
Wer sind die führenden Unternehmen im Markt für pflanzliche Würstchen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pflanzliche Würste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pflanzliche Würste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,535.43 million → 2032: USD 9,941.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pflanzliche Würste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pflanzliche Würste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pflanzliche Würste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pflanzliche Würste Market Drivers
- 3.3 Markt für pflanzliche Würste Market Restraints & Challenges
- 3.4 Markt für pflanzliche Würste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pflanzliche Würste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pflanzliche Würste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pflanzliche Würste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pflanzliche Würste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pflanzliche Würste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pflanzliche Würste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pflanzliche Würste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pflanzliche Würste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pflanzliche Würste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pflanzliche Würste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pflanzliche Würste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pflanzliche Würste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pflanzliche Würste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pflanzliche Würste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pflanzliche Würste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pflanzliche Würste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pflanzliche Würste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pflanzliche Würste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pflanzliche Würste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
