
Marktübersicht
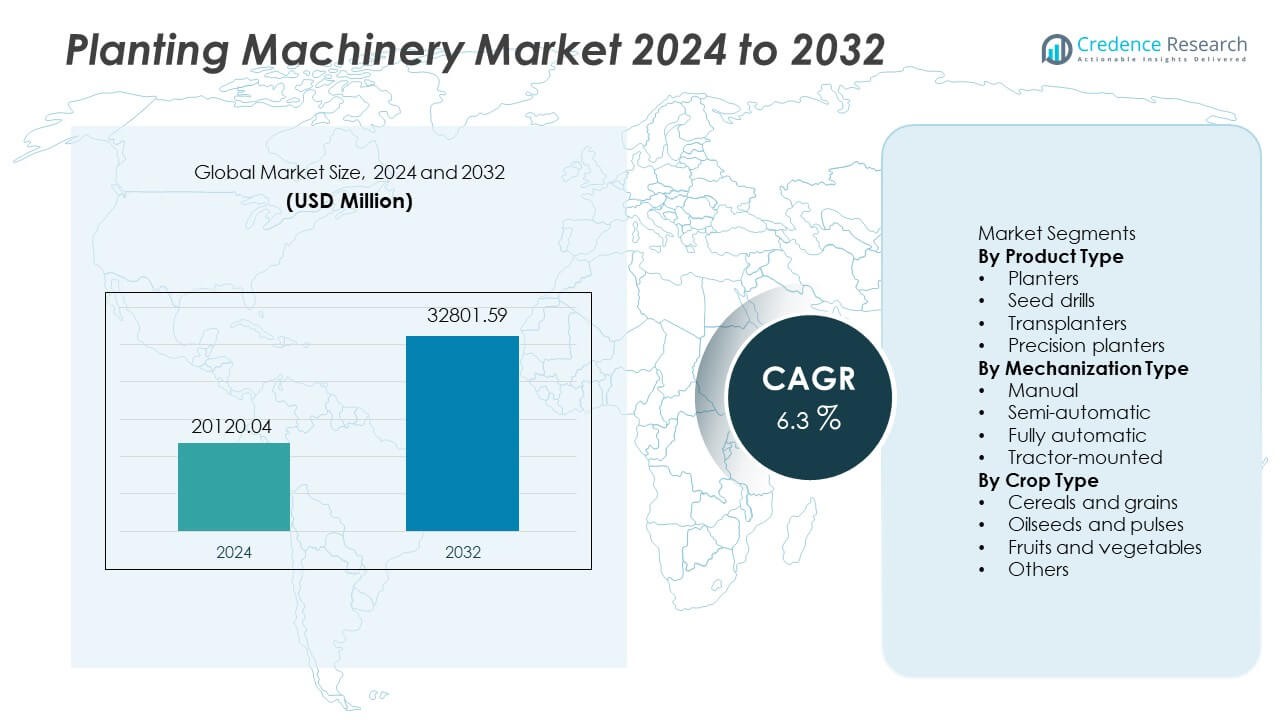
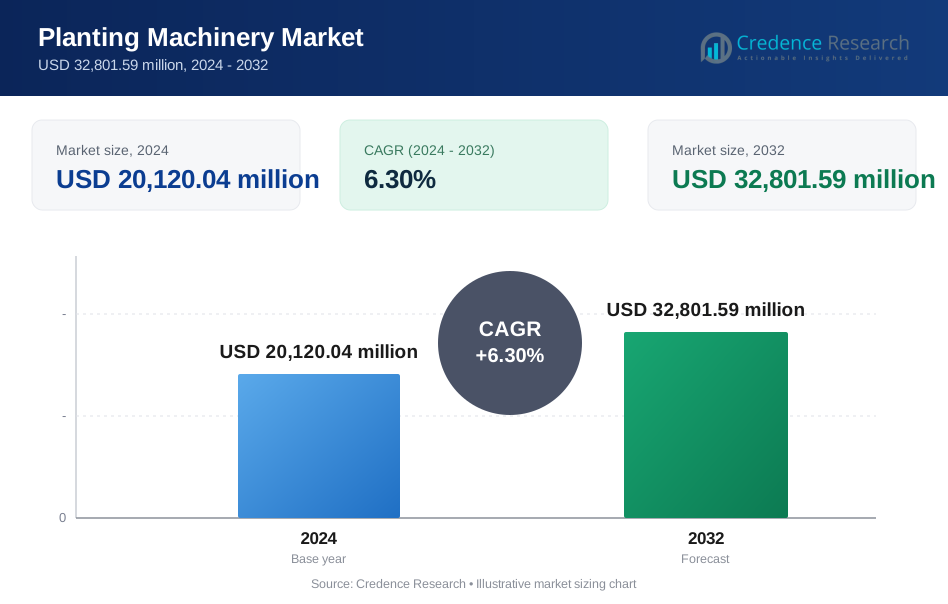
Der Markt für Pflanzmaschinen wurde im Jahr 2024 auf 20.120,04 Millionen USD geschätzt und soll bis 2032 32.801,59 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pflanzmaschinen 2024 | USD 20.120,04 Millionen |
| Pflanzmaschinenmarkt, CAGR | 6,3% |
| Marktgröße für Pflanzmaschinen 2032 | USD 32.801,59 Millionen |
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Mahindra & Mahindra, Kverneland Group, Great Plains Manufacturing, Yanmar und Amazone sind führende Unternehmen im Markt für Pflanzmaschinen und entwickeln weiterhin Präzisionspflanzplattformen, fortschrittliche Dosiersysteme und digital überwachte Geräte, um die Feldertragseffizienz und die Genauigkeit der Saatgutplatzierung zu verbessern. Diese Akteure konzentrieren sich auf traktormontierte und vollautomatische Pflanzlösungen, um große kommerzielle Farmen in wichtigen Agrarregionen zu unterstützen. Der asiatisch-pazifische Raum bleibt mit einem Anteil von 33 % die dominierende Region, was auf den umfangreichen Anbau von Getreide und Reis, starke staatliche Mechanisierungsprogramme und die breitere Einführung von Hochleistungspflanzsystemen in China, Indien und Südostasien zurückzuführen ist.
Markteinblicke
- Der Markt für Pflanzmaschinen erreichte im Jahr 2024 20.120,04 Millionen USD und soll bis 2032 32.801,59 Millionen USD bei einer CAGR von 6,3 erreichen.
- Die Expansion der kommerziellen Landwirtschaft, steigende Arbeitskräftemängel und ein stärkerer Fokus auf Ertragssteigerung treiben die Markteinführung voran, während Pflanzmaschinen einen Anteil von 41 % halten, da sie den großflächigen Anbau von Getreide und Körnern unterstützen.
- Zu den wichtigsten Trends gehören Präzisionspflanzung, GPS-Navigation, automatisierte Saatgutdosierung und vernetzte Maschinen, die nachhaltige Pflanzungen unterstützen und den Ernteertrag bei reduziertem Feldeinsatz optimieren.
- Der Wettbewerb verstärkt sich, da John Deere, CNH Industrial, AGCO und Kubota Präzisionsplattformen, vollautomatische Pflanzmaschinen und lokalisierte Fertigung einsetzen, um die globale Reichweite und den After-Sales-Support zu erhöhen.
- Der asiatisch-pazifische Raum führt die regionale Nachfrage mit einem Anteil von 33 % an, gefolgt von Nordamerika mit 31 % und Europa mit 28 %, während traktormontierte Maschinen aufgrund der starken Nutzung in mittelgroßen und großen Farmen in wichtigen Produktionsregionen einen Anteil von 54 % halten.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Planters halten einen Anteil von 41 % am Produktsegment und bleiben die dominierende Maschine aufgrund der weit verbreiteten Akzeptanz auf kommerziellen Farmen, die sich mit Getreide- und Reihenkulturen beschäftigen. Diese Maschinen erhöhen die Genauigkeit der Saatgutplatzierung, reduzieren die manuelle Arbeit und ermöglichen eine schnellere Feldabdeckung. Sämaschinen wachsen, da aufstrebende Märkte die mechanisierte Aussaat für Weizen und Hülsenfrüchte übernehmen. Pflanzmaschinen gewinnen an Bedeutung im Gartenbau und Reisanbau, während Präzisionspflanzmaschinen aufgrund von kontrollierten Abständen und digitaler Dosierung im hochwertigen Anbau an Bedeutung gewinnen. Planters behaupten ihre Führungsposition aufgrund größerer landwirtschaftlicher Flächen und steigender Nachfrage nach produktivitätssteigernden Lösungen in wichtigen Agrarregionen.
- Zum Beispiel unterstützt der ExactEmerge-Pflanzer von John Deere die Hochgeschwindigkeitsaussaat mit bis zu 16 km pro Stunde und verwendet die BrushBelt-Zustellung, die Samen mit einer Genauigkeit platziert, die in mehr als 25 verschiedenen Feldversuchen in Nordamerika und Europa getestet wurde.
Nach Mechanisierungstyp
Traktormontierte Maschinen machen einen Anteil von 54 % am Mechanisierungssegment aus, angetrieben durch den starken Einsatz in mittel- bis großflächiger Landwirtschaft, insbesondere für Getreide und Ölsaaten. Traktormontierte Plattformen integrieren sich leicht in bestehende landwirtschaftliche Geräte und bieten hohe Feldeffizienz. Vollautomatische Systeme expandieren aufgrund von Präzisionspflanzung und Reduzierung der Arbeitsabhängigkeit. Halbautomatische Systeme bleiben für mittelgroße Farmen relevant, während manuelle Werkzeuge in der Kleinbauernlandwirtschaft in Entwicklungsländern weiterhin verwendet werden. Traktormontierte Maschinen dominieren, da Landwirte höhere Produktivität und konsistente Pflanzleistung in unterschiedlichen Bodenbedingungen anstreben.
- Zum Beispiel wird der Precision Disk 500T von CNH Industrial direkt an Traktoren angebracht und deckt eine große Arbeitsbreite in einem Durchgang ab, während die traktormontierten Reispflanzmaschinen von Kubota Setzlinge effizient platzieren, was in verschiedenen Feldtestpublikationen bestätigt wurde.
Nach Pflanzentyp
Getreide und Körner beanspruchen einen Anteil von 59 % am Pflanzensegment, da der weltweite Anbau von Weizen, Mais und Reis hochkapazitive Pflanzmaschinen und rechtzeitige Aussaatzyklen erfordert. Steigende Nahrungsmittelnachfrage und Bevölkerungswachstum fördern die Mechanisierung in getreideproduzierenden Regionen, insbesondere in Asien und Afrika. Ölsaaten und Hülsenfrüchte expandieren durch wachsende Sojabohnenproduktion und steigende Nachfrage nach pflanzlichen Eiweißkulturen. Obst und Gemüse übernehmen Präzisionsmaschinen für kontrolliertes Pflanzen im Gartenbau. Getreide bleibt dominant aufgrund großer Anbauflächen, staatlicher Unterstützung für Grundnahrungsmittel und kontinuierlicher Einführung mechanisierter Pflanzsysteme.
Wichtige Wachstumsfaktoren
Steigende Mechanisierung und abnehmende Verfügbarkeit von Arbeitskräften in der Landwirtschaft
Wachsende Arbeitskräftemangel und höhere Löhne im ländlichen Raum drängen die Landwirtschaft dazu, von manueller Pflanzung auf mechanisierte Geräte umzusteigen, die schnellere Feldoperationen und höhere Produktivität unterstützen. Landwirte übernehmen Pflanz- und Transplantationsmaschinen, um eine gleichmäßige Aussaat und reduzierten Zeitdruck während der Hochsaison sicherzustellen. Die kommerzielle Landwirtschaft wächst in Entwicklungsländern, da Regierungen in Modernisierungsprogramme, Kreditzugang und Gerätesubventionen investieren. Mechanisierung wird für größere Farmen, die auf höheren Ertrag und verbesserte Erntegleichmäßigkeit fokussiert sind, unerlässlich.
- Zum Beispiel hilft der MP461-Reispflanzer von Mahindra & Mahindra dabei, täglich eine beträchtliche Fläche abzudecken und reduziert manuelle Arbeitsschritte durch die Verwendung eines breiten Förderband-Systems und eines H-Gabel- und Schubstangen-Doppelaktionspflanzsystems, das eine gleichmäßige Pflanzung von Reissetzlingen sicherstellt.
Steigende Nachfrage nach höheren Ernteerträgen
Die weltweite Nachfrage nach Lebensmitteln steigt weiterhin aufgrund des Bevölkerungswachstums und des zunehmenden Verbrauchs von Getreide und Ölsaaten. Präzisionssämaschinen und automatisierte Maschinen bieten eine bessere Saatgutverteilung, tiefere Platzierung und verbesserten Bodenkontakt, die die Keimung und Ertragsleistung steigern. Verbesserte Pflanzeffizienz reduziert Ernteverluste und erhöht die Saatgutausnutzungseffizienz auf großen Plantagen. Landwirte setzen moderne Maschinen ein, um eine großflächige Produktion zu erreichen und die Kapitalrendite durch höhere Ernteproduktivität zu steigern.
- Zum Beispiel können CLAAS-Präzisionssäeinheiten zu einem erhöhten Ertrag bei Maistests beitragen, die von der Deutschen Landwirtschafts-Gesellschaft (DLG) durchgeführt werden, unterstützt durch elektronische Tiefenkontrolle und Saatgutüberwachung über mehrere Reihen.
Regierungsinitiativen zur Unterstützung der modernen Landwirtschaft
Viele Länder bieten Subventionsprogramme, zinsgünstige Darlehen und landwirtschaftliche Technologiemissionen an, um den Kauf von Pflanzmaschinen zu fördern. Regierungen fördern die Mechanisierung von Farmen für Grundnahrungsmittel im Rahmen von Ernährungssicherheitsprogrammen und Nachhaltigkeitsrahmen. Politiken unterstützen die Einführung von Pflanzsystemen für Reis, Weizen und Ölsaaten, um die Abhängigkeit von manueller Pflanzung zu verringern. Diese Initiativen erweitern die Technologieverbreitung in der ländlichen Landwirtschaft und treiben die langfristige Modernisierung voran.
Wichtige Trends und Chancen
Ausweitung der Präzisionslandwirtschaft und digitaler Geräte
Sämaschinen und Präzisionsmaschinen, die mit GPS, IoT-Sensoren und variablen Ratensteuerungen ausgestattet sind, unterstützen die genaue Saatgutplatzierung und die Echtzeit-Feldüberwachung. Digitale Systeme verbessern die Entscheidungsfindung, reduzieren den Input-Abfall und unterstützen automatisiertes Säen. Landwirte nutzen intelligente Plattformen zur Analyse von Bodendaten, Optimierung der Saatgut-Tiefe und Verfolgung von Wachstumsverläufen. Diese Systeme eröffnen Chancen für den Verkauf fortschrittlicher Maschinen und digitaler Serviceplattformen für große Farmen.
- Zum Beispiel liefert John Deere's StarFire RTK-Leitsystem eine Pass-zu-Pass-Genauigkeit und unterstützt die variable Saatgutsteuerung. Das System bietet hochpräzise und wiederholbare Korrekturen, die eine engere Führung, weniger Überlappung und verbesserte Effizienz ermöglichen.
Wachstum in kontrollierter Landwirtschaft und hochwertigen Kulturen
Der steigende Einsatz von Gartenbau und Gewächshausanbau erhöht die Nutzung von Pflanzmaschinen und Präzisionssämaschinen für Obst und Gemüse. Landwirte wechseln zu hochwertigen Kulturen, um das Einkommen zu verbessern und die Abhängigkeit von Grundnahrungsmitteln zu verringern. Die Landwirtschaft in kontrollierten Umgebungen nutzt automatisierte Systeme für die Saatgutplatzierung und Pflanzabstände. Diese Trends eröffnen Chancen für spezialisierte Maschinen, die für den Gartenbau und intensive Anbaumodelle entwickelt wurden.
- Zum Beispiel platziert Kubotas NSPU-68C Reispflanzmaschine effizient viele Setzlinge über mehrere Reihen und wurde in verschiedenen Feldtests für gleichmäßige Abstände und allgemeine Betriebsevaluierung eingesetzt.
Wichtige Herausforderungen
Hohe Anfangskosten und begrenzter Zugang für Kleinbauern
Pflanzmaschinen erfordern hohe Kapitalinvestitionen, insbesondere vollautomatische und Präzisionssysteme, was die Nutzung durch Kleinbauern einschränkt. Finanzierungsprobleme, hohe Wartungskosten und Ersatzteilkosten schaffen Akzeptanzbarrieren in Entwicklungsregionen. Der Mangel an erschwinglicher Finanzierung verringert die Kaufkraft kleiner Farmen. Diese Einschränkungen verlangsamen die Einführung fortschrittlicher Maschinen.
Begrenzte Schulung und Betriebskompetenzen
Fortschrittliche Pflanzsysteme erfordern technisches Wissen zur Anpassung der Saatgutverteilung, Kalibrierung der Zähler und Wartung der Sensoren. Begrenzte Schulungsinfrastruktur und technischer Support in ländlichen Regionen schränken die effiziente Nutzung ein. Landwirte, die über keine Betriebskompetenzen verfügen, sind einem Ausfallrisiko und einer Unterauslastung der Maschinen ausgesetzt, was die erwarteten Renditen verringert und die Marktdurchdringung in sich entwickelnden Agrarzonen verlangsamt.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 31 % am Markt für Pflanzmaschinen, unterstützt durch große kommerzielle Farmen, fortschrittliche Mechanisierung und kontinuierliche Investitionen in Präzisionspflanzung. Die Vereinigten Staaten führen aufgrund der hohen Akzeptanz von GPS-fähigen Pflanzmaschinen und des starken Fokus auf die Produktion von Getreide. Kanada erweitert die mechanisierte Pflanzung von Getreide und Ölsaaten durch moderne Landwirtschaftsprogramme. Landwirte setzen automatisierte Maschinen ein, um Arbeitskräfte zu reduzieren und die Pflanzeffizienz zu steigern. Die steigende Nachfrage nach variablen Raten-Systemen und Echtzeitüberwachung stärkt die regionale Akzeptanz. Kontinuierliche Upgrades der Pflanzsysteme und starke Händlernetzwerke treiben die weitere Marktexpansion in den wichtigsten Anbaustaaten voran.
Europa
Europa hat einen Anteil von 28 %, angetrieben durch nachhaltige Landwirtschaftspolitiken, fortschrittliche Agrartechnologie und starke Nachfrage nach Präzisionspflanzmaschinen. Deutschland, Frankreich und Italien investieren in automatisierte Pflanzsysteme, um den Ernteertrag zu verbessern und Nachhaltigkeitsziele einzuhalten. EU-Vorschriften fördern geringeren Saatgutverlust, Bodenschutz und effiziente Pflanzmodelle. Landwirte nutzen digitale Technologien und vernetzte Maschinen für die Echtzeitkontrolle der Pflanzung. Das Wachstum der Ölsaatenproduktion unterstützt moderne Pflanzmaschinen, während Investitionen in Smart Farming die Mechanisierung vorantreiben. Kontinuierliche Forschung und Innovation bei Geräten unterstützen die langfristige Marktakzeptanz.
Asien-Pazifik
Der Asien-Pazifik-Raum hält einen Anteil von 33 % aufgrund der umfangreichen Getreide- und Reisanbauflächen in China, Indien und Südostasien. Regierungen bieten Subventionen, Kreditprogramme und Anreize zur Modernisierung der Landwirtschaft, um die mechanisierte Pflanzung zu unterstützen. Der Anbau von Reis, Weizen und Mais auf großen Feldern erfordert Pflanzmaschinen mit hoher Kapazität. Steigende Arbeitskräftemangel und zunehmende Bedenken hinsichtlich der Ernährungssicherheit treiben die Akzeptanz automatisierter Pflanzmaschinen voran. Lokale Hersteller stärken das Angebot an kostengünstigen Maschinen auf den regionalen Märkten. Wachsende kommerzielle Landwirtschaft, insbesondere in China und Indien, unterstützt die langfristige Marktexpansion im ländlichen Asien.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, unterstützt durch den wachsenden Anbau von Sojabohnen und Mais in Brasilien und Argentinien. Kommerzielle Farmen setzen Präzisionspflanzmaschinen und traktormontierte Geräte ein, um die Pflanzqualität zu verbessern und manuelle Arbeit zu reduzieren. Exportorientierte Landwirtschaft fördert Investitionen in Pflanzmaschinen mit hoher Kapazität. Die Mechanisierung wächst, da Regierungen Finanzierungen für Farm-Upgrades bereitstellen. Landwirte setzen automatisierte Maschinen ein, um auf großen Anbauflächen eine höhere Produktivität zu erreichen. Regionale Agrarstrategien unterstützen die breitere Einführung von Pflanzsystemen in exportorientierten Kulturen. Steigendes Bewusstsein für Bodenmanagement beeinflusst die Auswahl der Maschinen in den Anbauregionen.
Mittlerer Osten und Afrika
Der Nahe Osten und Afrika repräsentieren einen Anteil von 3 %, angetrieben durch schrittweise Mechanisierung und expandierende Ernährungssicherheitsprogramme. Landwirtschaft in ariden und semi-ariden Gebieten erfordert fortschrittliche Maschinen für den Anbau von Getreide und Körnern. Regierungsinitiativen fördern die Mechanisierung, um die Importabhängigkeit bei Grundnahrungsmitteln zu reduzieren. Internationale Partnerschaften und Geräteimporte unterstützen die Einführung fortschrittlicher Pflanzmaschinen. Arbeitskräftemangel und steigende Kosten der manuellen Landwirtschaft erhöhen die Akzeptanz automatisierter Systeme. Wasserbewirtschaftungsprobleme fördern das Interesse an Präzisionspflanzlösungen, die die Ernteproduktivität in herausfordernden Klimazonen maximieren.
Marktsegmentierungen:
Nach Produkttyp
- Pflanzmaschinen
- Sämaschinen
- Pflanzmaschinen
- Präzisionspflanzmaschinen
Nach Mechanisierungsart
- Manuell
- Halbautomatisch
- Vollautomatisch
- Traktormontiert
Nach Pflanzentyp
- Getreide und Körner
- Ölsaaten und Hülsenfrüchte
- Obst und Gemüse
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Mahindra & Mahindra, Kverneland Group, Great Plains Manufacturing, Yanmar und Amazone führen den Markt für Pflanzmaschinen an und erweitern weiterhin ihre Portfolios in den Bereichen Pflanzmaschinen, Transplanter und Präzisionssäsysteme. Diese Unternehmen konzentrieren sich auf Präzisionslandwirtschaftslösungen wie GPS-Navigation, Saatgutdosierung und Echtzeit-Datenverfolgung, die eine höhere Pflanzgenauigkeit und reduzierte Inputverschwendung unterstützen. Hersteller erweitern ihre regionale Präsenz durch Händlernetzwerke und lokale Produktionsstätten, um große Anbaugebiete in Asien und Nordamerika zu bedienen. Investitionen in vollautomatische Pflanzmaschinen und fortschrittliche Sensoren stärken die Wettbewerbsfähigkeit der Produkte. Unternehmen arbeiten auch mit Agritech-Firmen zusammen, um digitale Plattformen zu entwickeln, die intelligente Pflanzentscheidungen und vorausschauende Wartung unterstützen. Der Wettbewerb nimmt zu, da regionale Hersteller kostengünstige Maschinen einführen, die auf kleine und mittelgroße Betriebe zugeschnitten sind.
Analyse der Hauptakteure
- John Deere
- CNH Industrial
- AGCO Corporation
- Kubota Corporation
- CLAAS
- Mahindra & Mahindra
- Kverneland Group
- Great Plains Manufacturing
- Yanmar
- Amazone
Jüngste Entwicklungen
- Im November 2025 hob CNH Industrial auf seinem „2025 Tech Day“ Fortschritte in den Bereichen Robotik, Automatisierung und KI hervor und unterstrich den Vorstoß in Richtung intelligente Landwirtschaft.
- Im September 2025 kündigte CNH Industrial unter seiner Marke New Holland Pläne an, ein neues und größeres Traktorenwerk in Indien zu bauen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Mechanisierungstyp, Pflanzentyp und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Präzisionspflanzmaschinen werden sich mit GPS und Echtzeit-Bodenüberwachung ausweiten.
- Vollautomatische Systeme werden bei großen kommerziellen Farmen an Akzeptanz gewinnen.
- Pflanzmaschinen werden im Gartenbau und in geschützten Landwirtschaftsumgebungen zunehmen.
- Digitale Plattformen werden die Entscheidungen zu Saatgut-Tiefe, Abständen und Pflanzungen leiten.
- Die variable Rate-Pflanzung wird die Saatgutausnutzung und die Ertragsleistung verbessern.
- Sensorbasierte Systeme werden nachhaltige Landwirtschaft und Bodenschutz unterstützen.
- Staatliche Subventionen werden weiterhin die Modernisierung in Entwicklungsregionen unterstützen.
- Lokalisierte Fertigung wird den Zugang zu Maschinen in ländlichen Märkten stärken.
- Robotik und autonome Pflanzmaschinen werden in fortschrittlichen landwirtschaftlichen Betrieben auftauchen.
- Datengetriebene Pflanzmodelle werden vorhersehbare Erträge und ein reduziertes Pflanzrisiko unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pflanzmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pflanzmaschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Pflanzmaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pflanzmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Pflanzmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Pflanzmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pflanzmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pflanzmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20,120.04 million → 2032: USD 32,801.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pflanzmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pflanzmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pflanzmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pflanzmaschinen Market Drivers
- 3.3 Markt für Pflanzmaschinen Market Restraints & Challenges
- 3.4 Markt für Pflanzmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pflanzmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pflanzmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pflanzmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pflanzmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pflanzmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pflanzmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pflanzmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pflanzmaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pflanzmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pflanzmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pflanzmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pflanzmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pflanzmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pflanzmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pflanzmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pflanzmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pflanzmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pflanzmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pflanzmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
