
Marktübersicht:
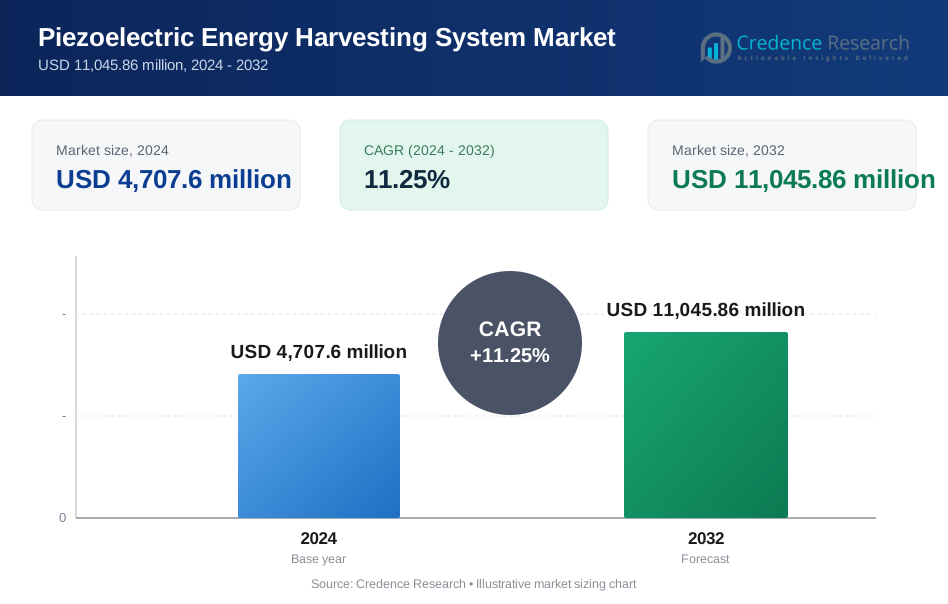
Der globale Markt für piezoelektrische Energieerntesysteme wurde im Jahr 2024 auf 4.707,6 Millionen USD geschätzt und soll bis 2032 11.045,86 Millionen USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,25 % während des Prognosezeitraums entspricht.
| BERICHT ATTRIBUTE | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
|
|
4.707,6 Millionen USD |
|
|
11,25% |
|
|
USD 11.045,86 Millionen |
Die Wettbewerbslandschaft des Marktes für piezoelektrische Energieerntesysteme zeichnet sich durch einen diversifizierten Mix aus Technologieanbietern und Materialinnovationsunternehmen aus, darunter ABB Ltd., Honeywell International Inc., STMicroelectronics N.V., Texas Instruments Incorporated, EnOcean GmbH, Fujitsu Limited, Bionic Power Inc., Arveni, Convergence Wireless, Cymbet Corporation, Powercast Corporation, Energy Partners und Voltree Power Inc. Diese Akteure konzentrieren sich auf die Weiterentwicklung hocheffizienter Wandler, flexibler piezoelektrischer Materialien und ultraniedrigleistungsfähiger Chipsets für IoT- und Industrieanwendungen. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 40% an, angetrieben durch die großflächige Elektronikfertigung und den Ausbau intelligenter Infrastrukturen, gefolgt von Nordamerika mit rund 40%, unterstützt durch starke F&E und die frühe Einführung autonomer Sensornetzwerke.

Markteinblicke:
- Der Markt für piezoelektrische Energieerntesysteme wurde 2024 mit USD 4.707,6 Millionen bewertet und soll bis 2032 USD 11.045,86 Millionen erreichen, bei einer CAGR von 11,25%.
- Markttreiber sind die zunehmende Einführung von IoT-fähigen drahtlosen Sensoren, die steigende Akzeptanz selbstversorgender medizinischer und tragbarer Geräte sowie die wachsende Nachfrage nach wartungsfreien Überwachungssystemen in der Industrieautomatisierung und intelligenten Infrastruktur.
- Aufkommende Trends konzentrieren sich auf flexible und gedruckte piezoelektrische Materialien, die Integration mit KI-basierter vorausschauender Wartung und die erweiterte Nutzung in der Unterhaltungselektronik für bewegungsbetriebene Geräte.
- Die Wettbewerbslandschaft umfasst globale Technologieführer und spezialisierte Lösungsanbieter, die Effizienzverbesserungen, Miniaturisierung und Materialfortschritte betonen, um Produktportfolios und OEM-Partnerschaften zu stärken.
- Der asiatisch-pazifische Raum hält etwa 40% Marktanteil, angetrieben durch Elektronikproduktion und Smart-City-Projekte; Nordamerika folgt mit 40%, während elektromagnetische Energieernte das Technologiefeld anführt, unterstützt durch hohe Umwandlungsfähigkeit in vibrationsreichen Umgebungen.
Marktsegmentierungsanalyse:
Nach Technologie
Das Segment "By Technology" wird von der elektromagnetischen Energiegewinnung angeführt, die den dominierenden Anteil aufgrund ihrer höheren Energieumwandlungseffizienz und Eignung für Umgebungen mit niedrigen Frequenzvibrationen wie Industriemaschinen, Motorsysteme und Automobilanwendungen hält. Ihre Fähigkeit, höhere Leistungsabgaben aus mechanischen Bewegungen zu erzeugen - ohne direktes Sonnenlicht oder thermische Gradienten zu benötigen - fördert die Akzeptanz in Ökosystemen zur Zustandsüberwachung, Asset-Tracking und vorausschauenden Wartung. Die Lichtenergiegewinnung wächst stetig, unterstützt durch ihre Relevanz in IoT-fähigen Smart Wearables und Indoor-Sensornetzwerken, obwohl Effizienzprobleme in Umgebungen mit schwachem Licht ihre Dominanz im Vergleich zu elektromagnetischen Systemen einschränken.
- Zum Beispiel erzeugen die elektromagnetischen Vibrationssammler von SKF Perpetuum bis zu 20 mW bis 50 mW kontinuierliche Leistung aus Maschinenvibrationen, die hauptsächlich auf spezifische Frequenzen um 50 Hz, 60 Hz oder 100 Hz abgestimmt sind, was dauerhaft betriebene drahtlose Zustandsüberwachungssensoren in den Bereichen Schienenverkehr und Fertigung ermöglicht.
By Component
Das Segment "By Component" wird von Transducern dominiert, die den höchsten Anteil ausmachen, da sie den Kernmechanismus bilden, der mechanischen Stress in nutzbare elektrische Energie umwandelt. Die Nachfrage wird durch die wachsende Integration in selbstversorgte drahtlose Sensorknoten, medizinische Implantate und Umweltüberwachungsgeräte mit langen Betriebslebenszyklen und minimalem Wartungsaufwand angetrieben. Fortschritte in hochleistungsfähigen piezoelektrischen Keramiken und flexiblen polymerbasierten Transducern ermöglichen eine verbesserte Haltbarkeit und Integration in kompakte elektronische Designs. Sekundärbatterien unterstützen die Speicheranforderungen des Systems, bleiben jedoch ergänzend, da Transducer die Systemleistung und die Energieumwandlungsfähigkeit definieren.
- Zum Beispiel nutzen die PiezoHaptic™-Transducer von TDK fortschrittliche mehrschichtige piezoelektrische Keramiken, die bis zu 5 G Beschleunigungsfeedback erzeugen, während sie Dicken von nur 35 mm beibehalten, was die Integration in kompakte medizinische Wearables und IoT-Geräte der nächsten Generation ermöglicht.
Wichtige Wachstumstreiber:
Anstieg der IoT-Adoption und Integration selbstversorgter Geräte
Die rasche Expansion von IoT-Ökosystemen in den Bereichen Smart Manufacturing, Gesundheitswesen, Gebäudeautomation und Transport wirkt als primärer Katalysator für piezoelektrische Energiegewinnungssysteme. Da Milliarden von verbundenen Geräten kontinuierliche Energie für Sensorik, Kommunikation und Datenverarbeitung benötigen, haben die Einschränkungen herkömmlicher Batterien - einschließlich Entsorgungswirkung, Austauschkosten und eingeschränkter Lebensdauer - den Übergang zu selbstversorgenden Energiequellen beschleunigt. Die piezoelektrische Gewinnung ermöglicht einen wartungsfreien Betrieb drahtloser Sensornetzwerke, indem Vibrationen, Bewegungen und struktureller Stress in Elektrizität umgewandelt werden, insbesondere in industriellen Umgebungen, in denen maschineninduzierte Vibrationen reichlich vorhanden sind. Dies reduziert die Abhängigkeit von verkabelter Energieinfrastruktur und unterstützt vorausschauende Wartungsprogramme, die auf ununterbrochene Sensordaten angewiesen sind. Der Vorstoß zu dezentralisierten, autonomen Geräten steht im Einklang mit den Fähigkeiten der Technologie und macht sie entscheidend für die nächste Generation intelligenter Infrastrukturen und Industrie 4.0-Einsätze.
- Zum Beispiel bietet Honeywell eine Reihe von industriellen Sensortechnologien an, darunter beschleunigungsmesserbetriebene Vibrationssensoren, die für die vorausschauende Wartung und Zustandsüberwachung von Maschinen verwendet werden.
Wachsende Akzeptanz in medizinischen und tragbaren Smart-Geräte-Anwendungen
Fortschritte in der tragbaren Elektronik, implantierbaren biomedizinischen Geräten und Patientenüberwachungslösungen treiben die erhebliche Nachfrage nach piezoelektrischer Energiegewinnung an. Geräte wie Herzschrittmacher, Gesundheits-Tracker und orthopädische Implantate erfordern zunehmend langlebige, kompakte Stromlösungen, um chirurgische Batteriewechsel zu vermeiden und den Benutzerkomfort zu verbessern. Piezoelektrische Materialien können Energie aus menschlichen Aktivitäten wie Gehen, Muskelbewegungen oder sogar Herz-Kreislauf-Bewegungen erzeugen, was eine kontinuierliche Energieversorgung mit minimalem Risiko ermöglicht. Die Miniaturisierung flexibler piezoelektrischer Filme beschleunigt die Akzeptanz in hautklebenden Pflastern und weichen Robotern, die für die Rehabilitation verwendet werden, während die Digitalisierung im Gesundheitswesen weiterhin das Volumen vernetzter medizinischer Geräte erhöht. Da regulatorische Rahmenbedingungen Langlebigkeit, Sicherheit und Nachhaltigkeit in der Medizinelektronik betonen, erweist sich die piezoelektrische Energiegewinnung als strategischer Enabler für die nächste Generation nicht-invasiver biomedizinischer Systeme.
- Zum Beispiel entwickelte MicroGen Systems, jetzt Teil von Wireless Sensor Solutions LLC, einen piezoelektrischen MEMS-Energieerzeuger, der in der Lage ist, je nach Frequenz und Konfiguration Energie im Bereich von 25-500 µW aus niederfrequenter menschlicher/umweltbedingter Bewegung zu erzeugen, was Energieautonomie für Gesundheitsüberwachungs-Wearables und andere drahtlose Sensornetzwerke ermöglicht.
Nachhaltigkeitsziele und zunehmender globaler Fokus auf Energieeffizienz
Umweltziele zur Nachhaltigkeit und Vorgaben der Kreislaufwirtschaft von Regierungen und Unternehmen fördern die Einführung der piezoelektrischen Energiegewinnung in industrieller und städtischer Infrastruktur. Organisationen streben danach, Batterieabfälle und den Energieverbrauch im Betrieb zu reduzieren, insbesondere in Fernüberwachungssystemen, die in Pipelines, Eisenbahnen, Brücken und Telekommunikationsanlagen installiert sind, die schwer oder kostspielig zu erreichen sind. Piezoelektrische Energiegewinnung unterstützt Kohlenstoffreduktionsziele, indem sie Umgebungsmechanische Energie einfängt, die sonst verloren gehen würde. Die Integration in intelligente Städte - von Verkehrssystemen bis hin zu Sensoren zur strukturellen Gesundheitsüberwachung - stimmt mit Netto-Null-Zeitplänen und dem Ausbau digitaler Infrastrukturen überein. Da die globalen Vorschriften für das Management gefährlicher Abfälle und Ressourceneffizienz strenger werden, bieten piezoelektrische Systeme einen skalierbaren und umweltfreundlichen Ansatz zur Stromversorgung autonomer Technologien.
Wichtige Trends & Chancen:
Fortschritte in flexiblen und gedruckten piezoelektrischen Materialien
Durchbrüche in flexiblen Keramik-Polymer-Verbundstoffen, gedruckten piezoelektrischen Oberflächen und nano-engineerten Materialien bieten erhebliche Möglichkeiten für die Marktexpansion. Diese Materialien ermöglichen die Integration auf gekrümmten Oberflächen, Textilien, Schuhsohlen und implantierbaren biomedizinischen Geräten und eröffnen neue Kommerzialisierungswege über industrielle Anwendungen hinaus. Fortschritte in der additiven Fertigung und im Roll-to-Roll-Druck ermöglichen eine kosteneffiziente Produktion leichter Wandler, wodurch der Masseneinsatz in Verbrauchsgeräten und Einzelhandelsanalysen realisierbar wird. Dieser Trend ebnet den Weg für selbstversorgende E-Skins, bewegungsbetriebene Wearables und eingebettete OEM-Lösungen und trägt zur globalen Akzeptanz unauffälliger, wartungsarmer Elektronik bei.
- Zum Beispiel unterstützt der vollflexible piezoelektrische Sensorfilm der Royole Corporation Biegeradien unter 1 mm, während die Signalintegrität für Anwendungen zur Bewegungserfassung und Mensch-Maschine-Schnittstellen erhalten bleibt.
Integration mit KI-basierten Plattformen für vorausschauende Wartung
Die Kombination von piezoelektrischer Energienutzung mit KI-gestützten Plattformen für vorausschauende Wartung stellt einen wichtigen strategischen Trend dar. Durch die Versorgung von Vibrations- und Akustiksensoren, die zur Überwachung der Anlagengesundheit eingesetzt werden, unterstützen piezoelektrische Systeme Echtzeitanalysen, die die Lebensdauer von Geräten verlängern und Ausfallzeiten reduzieren. Da Schwerindustrien von kalenderbasierter Wartung zu zustandsbasierter Wartung übergehen, wird die Betriebszeit von Sensoren entscheidend, was eine starke Nachfrage nach autonomen Energiequellen schafft. Das Aufkommen von digitalen Zwillingen, Edge-Analysen und cloudbasierten Diagnosen steigert die Wertschöpfung und positioniert die piezoelektrische Energienutzung weiter als Schlüsseltechnologie für intelligente industrielle Operationen.
- Zum Beispiel ermöglicht die Senseye Predictive Maintenance-Plattform von Siemens KI-gesteuerte Maschinendiagnosen, die ungeplante Ausfallzeiten um bis zu 50 % reduzieren können, mit Echtzeitdaten, die von autonomen vibrationsbetriebenen Sensoren unterstützt werden.
Wichtige Herausforderungen:
Hohe Materialkosten und Fertigungskomplexität
Trotz starker funktionaler Vorteile steht der Markt vor Kostenbeschränkungen, die durch die Komplexität der Herstellung hocheffizienter piezoelektrischer Materialien wie PZT-Keramiken und fortschrittlicher Verbundwerkstoffe verursacht werden. Präzisionsfertigung, hohe Sintertemperaturen und spezialisierte Fertigungsausrüstung erhöhen die Produktionsausgaben und begrenzen die Preiswettbewerbsfähigkeit gegenüber herkömmlichen Lithiumbatterien für kostengünstige Anwendungen. Unternehmen, die großflächige Sensornetzwerke einsetzen, könnten im Vergleich zu traditionellen Energielösungen höhere Kapitalinvestitionen benötigen. Die Erreichung der Kostenparität erfordert die Skalierung der Produktion, die Verbesserung der Materialausbeuten und die Reifung der Fertigungsökosysteme in Asien und Europa, während regulatorische Beschränkungen für bleihaltige Keramiken zusätzliche Compliance-Herausforderungen mit sich bringen.
Begrenzte Leistungsabgabe für Anwendungen mit hohem Bedarf
Obwohl effektiv für Elektronik mit niedrigem Energiebedarf, liefert die piezoelektrische Energienutzung derzeit eine begrenzte Leistung für Geräte, die kontinuierliche oder hochspannungsbetriebene Energie benötigen. Dies schränkt die Akzeptanz in energieintensiven Anwendungen wie Industrierobotik, autonomen Fahrzeugen, Sicherheitssystemen und Hochgeschwindigkeitskommunikationsgeräten ein. Die Umweltabhängigkeit, bei der inkonsistente oder unzureichende Vibrationsquellen die Energieerzeugung reduzieren, erschwert den Einsatz in statischen oder wenig aktiven Umgebungen zusätzlich. Die Integration von Energiespeichern bleibt entscheidend, um die Leistung zu stabilisieren, fügt jedoch Kosten und Designkomplexität hinzu. Um größere kommerzielle Chancen zu erschließen, muss die Branche die Umwandlungseffizienz verbessern, hybride Erntemodelle entwickeln und die Systemarchitektur für variable Betriebsbedingungen optimieren.
Regionale Analyse:
Nordamerika
Nordamerika macht etwa 40 % des globalen Marktes für piezoelektrische Energienutzung aus. Die Region führt aufgrund ihrer ausgereiften industriellen Basis, ihres robusten F&E-Ökosystems und der hohen Akzeptanz von intelligenter Infrastruktur, IoT und drahtlosen Sensornetzwerken in Sektoren wie Luft- und Raumfahrt, Gesundheitswesen und industrieller Automatisierung. Regulatorische Unterstützung für energieeffiziente Systeme und starke Innovationspipelines ermöglichen eine schnelle Kommerzialisierung fortschrittlicher piezoelektrischer Lösungen. Die Präsenz großer Marktteilnehmer und Investitionen in Technologien der nächsten Generation festigen die Marktdominanz Nordamerikas weiter.
Asien-Pazifik
Asien-Pazifik trägt etwa 35 % zum globalen Marktanteil bei und repräsentiert die am schnellsten wachsende Region. Rasche Industrialisierung, steigende Produktion von Unterhaltungselektronik und expandierende Smart-City- und Infrastrukturprojekte treiben die Nachfrage nach wartungsfreien, selbstversorgenden Sensorlösungen an. Wachstum in Ländern wie China, Indien, Japan und Südostasien - mit staatlicher Unterstützung für die Einführung erneuerbarer Energien - fördert den Einsatz in der industriellen Automatisierung, bei Wearables und in IoT-Netzwerken. Diese Kombination aus hoher Nachfrage, günstigen politischen Rahmenbedingungen und großflächiger Einführung positioniert Asien-Pazifik als den primären Wachstumsmotor weltweit.
Europa
Europa hält etwa 25 % des globalen Marktes für piezoelektrische Erntesysteme. Der Anteil der Region beruht auf starken Umweltvorschriften, dem Fokus auf energieeffiziente Systeme und der weit verbreiteten Einführung von sensorbasierter Automatisierung in der Fertigung, im Versorgungswesen, in Gebäudesystemen und im Transportwesen. Westeuropäische Länder - angetrieben von Nachhaltigkeits- und Smart-Infrastruktur-Initiativen - führen die Einführung an, während allmählich auch andere Teile Europas beitragen, da sich die industrielle Modernisierung ausbreitet. Investitionen in grüne Technologien und IoT-fähige Infrastruktur unterstützen die stabile Nachfrage und das Marktwachstum in der gesamten Region.
Lateinamerika
Lateinamerika macht etwa 5 % des globalen piezoelektrischen Marktanteils aus. Die Region befindet sich noch in einem frühen Einführungsstadium, doch das wachsende Interesse an energieeffizienten und wartungsarmen Stromlösungen für Infrastrukturüberwachung, Landwirtschaft und Versorgungsunternehmen treibt allmählich die Nachfrage an. Da Regierungen und private Interessengruppen zunehmend in Modernisierung und Energie-Nachhaltigkeit investieren, bietet die piezoelektrische Energieernte eine praktikable Option für abgelegene oder verteilte Installationen, bei denen traditionelle Energiequellen unpraktisch sind. Das Marktwachstum hier bleibt bescheiden, birgt jedoch vielversprechendes langfristiges Potenzial.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika trägt etwa 3 % zum globalen Marktanteil bei. Die Einführung bleibt begrenzt, aber es entstehen Wachstumsnischen in der Infrastrukturüberwachung, im Versorgungsmanagement und bei abgelegenen Installationen, wo netzunabhängige Stromlösungen wertvoll sind. Das steigende Interesse an nachhaltigen und autonomen Energiesystemen - insbesondere für abgelegene oder netzunabhängige Einsätze - bietet Nischenchancen. Allerdings schränken langsamere wirtschaftliche Diversifizierung, geringere Technologieverbreitung und begrenztes Bewusstsein in großen Teilen der Region die weit verbreitete Einführung in naher bis mittlerer Zukunft ein.
Marktsegmentierungen:
Nach Technologie
- Lichtenergie-Ernte
- Elektromagnetische Energie-Ernte
Nach Komponente
- Wandler
- Sekundärbatterien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für piezoelektrische Energieerntesysteme ist geprägt von einer Mischung aus etablierten Elektronikherstellern, Materialwissenschaftsinnovatoren und spezialisierten Anbietern von Energieerntelösungen, die sich auf hocheffiziente und miniaturisierte Energiesysteme konzentrieren. Unternehmen konkurrieren auf Basis von Materialleistung, Ausgabeeffizienz, Geräteintegrationsfähigkeit und anwendungsspezifischer Anpassung, die auf industrielle IoT, Gesundheitswesen, Automobil und Unterhaltungselektronik abzielen. Strategische Prioritäten umfassen die Verbesserung der Umwandlungseffizienz piezoelektrischer Materialien, die Erweiterung flexibler und gedruckter Geräteportfolios und die Skalierung kosteneffizienter Fertigung zur Unterstützung der Massenverbreitung. Partnerschaften mit Sensorherstellern, OEMs und Infrastruktur-Lösungsanbietern spielen eine entscheidende Rolle bei der Sicherung langfristiger Verträge und der Beschleunigung der Produktkommerzialisierung. Darüber hinaus bilden der Schutz des geistigen Eigentums und Fortschritte in der Keramik-Polymer-Verbundtechnologie einen wichtigen Differenzierungsfaktor, während Fusionen und Forschungskollaborationen die globale Positionierung in diesem sich schnell entwickelnden Markt stärken.
Schlüsselspieler-Analyse:
- ABB Ltd.
- Bionic Power Inc.
- Cymbet Corporation
- Arveni
- Fujitsu Limited
- STMicroelectronics N.V.
- Convergence Wireless
- Honeywell International Inc.
- Powercast Corporation
- EnOcean GmbH
Neueste Entwicklungen:
- Im Juli 2025 kündigte Powercast neue nachhaltige drahtlose Stromlösungen an, die darauf abzielen, Einwegbatterien in IoT-Geräten zu eliminieren, wobei der Schwerpunkt auf batteriefreiem Betrieb für eine Vielzahl von Sensoren liegt und Elektroschrott in großflächigen Einsätzen reduziert wird.
- Im Januar 2025 stellte Powercast auf der CES 2025 eine Reihe von drahtlos betriebenen Produkten vor, die über die Luft übertragene RF-Ladung und auf magnetischer Resonanz basierende Energieübertragung präsentieren, die darauf abzielen, Dutzende von Geräten gleichzeitig ohne Batterien oder Kabel zu versorgen.
- Im März 2024 brachte STMicroelectronics einen „Energiegewinnungs-Mikrocontroller“ auf den Markt, der auf IoT-Geräte mit extrem niedrigem Stromverbrauch abzielt und einen Vorstoß in Richtung selbstversorgender Sensoren und Systeme signalisiert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Komponenten und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Akzeptanz wird steigen, da die Nachfrage nach selbstversorgenden IoT- und drahtlosen Sensornetzwerken zunimmt.
- Flexible und gedruckte piezoelektrische Materialien werden neue tragbare und biomedizinische Anwendungen ermöglichen.
- Die Integration mit KI und digitalem Zwilling-Monitoring wird die Fähigkeiten zur vorausschauenden Wartung verbessern.
- Miniaturisierte Wandler werden das Wachstum in kompakten Unterhaltungselektronik- und Smart-Wearables unterstützen.
- Industrielle Automatisierung und intelligente Fabriken werden die Einführung in vibrationsreichen Umgebungen beschleunigen.
- Intelligente Stadtinfrastrukturen werden piezoelektrische Gewinnung für Verkehrs-, Versorgungs- und Strukturüberwachung nutzen.
- Hybride Gewinnungssysteme, die piezoelektrische mit solarer oder thermischer Energie kombinieren, werden Anwendungsfälle erweitern.
- Medizinische Implantate und Gesundheitsüberwachungsgeräte werden stärker auf bewegungsbetriebene Systeme angewiesen sein.
- Nachhaltigkeitsziele und die Reduzierung von Batterieabfällen werden die regulatorische Angleichung und Akzeptanz vorantreiben.
- Technologische Fortschritte werden die Materialkosten senken und die Umwandlungseffizienz für eine breitere Kommerzialisierung verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für piezoelektrische Energieerntesysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für piezoelektrische Energiegewinnungssysteme zwischen 2024 und 2032 wächst?
Welches Segment des piezoelektrischen Energieerntesystems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für piezoelektrische Energieerntesysteme antreiben?
Wer sind die führenden Unternehmen im Markt für piezoelektrische Energiegewinnungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für piezoelektrische Energieerntesysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für piezoelektrische Energieerntesysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,707.6 million → 2032: USD 11,045.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für piezoelektrische Energieerntesysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für piezoelektrische Energieerntesysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für piezoelektrische Energieerntesysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für piezoelektrische Energieerntesysteme Market Drivers
- 3.3 Markt für piezoelektrische Energieerntesysteme Market Restraints & Challenges
- 3.4 Markt für piezoelektrische Energieerntesysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für piezoelektrische Energieerntesysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für piezoelektrische Energieerntesysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für piezoelektrische Energieerntesysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für piezoelektrische Energieerntesysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für piezoelektrische Energieerntesysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für piezoelektrische Energieerntesysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für piezoelektrische Energieerntesysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für piezoelektrische Energieerntesysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für piezoelektrische Energieerntesysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für piezoelektrische Energieerntesysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für piezoelektrische Energieerntesysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für piezoelektrische Energieerntesysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für piezoelektrische Energieerntesysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für piezoelektrische Energieerntesysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für piezoelektrische Energieerntesysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für piezoelektrische Energieerntesysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für piezoelektrische Energieerntesysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für piezoelektrische Energieerntesysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für piezoelektrische Energieerntesysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
