
Marktübersicht
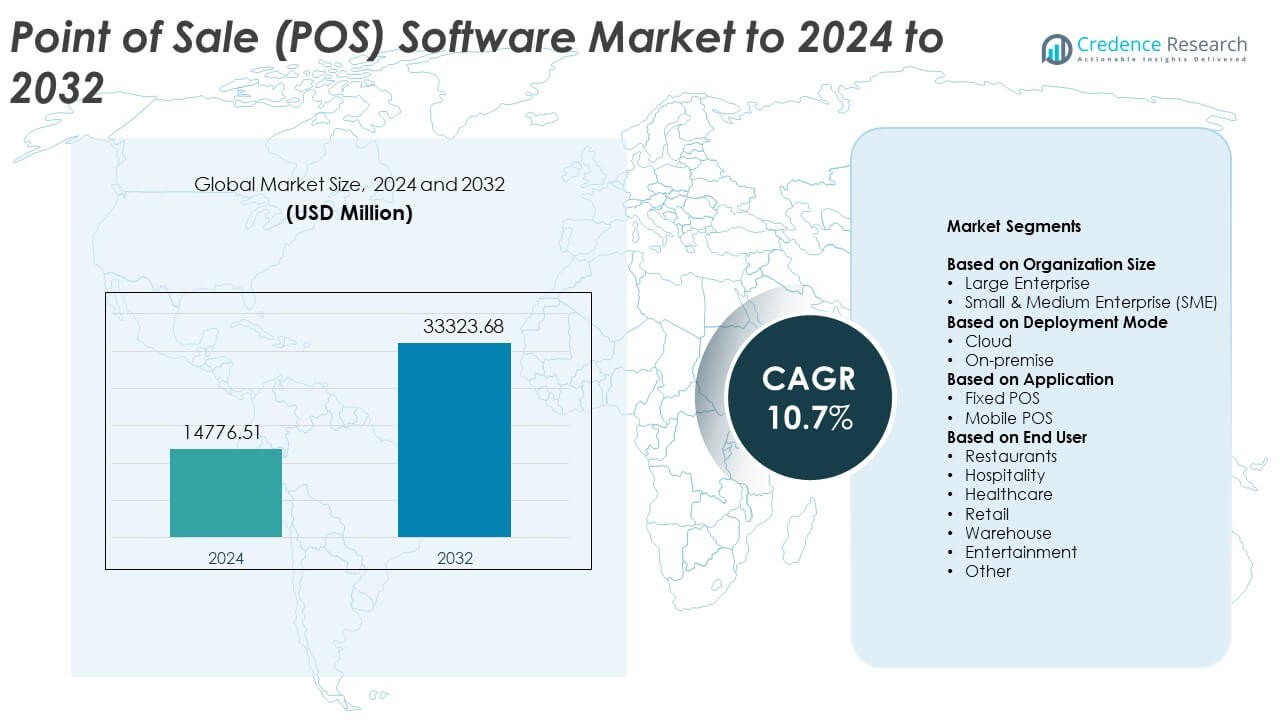
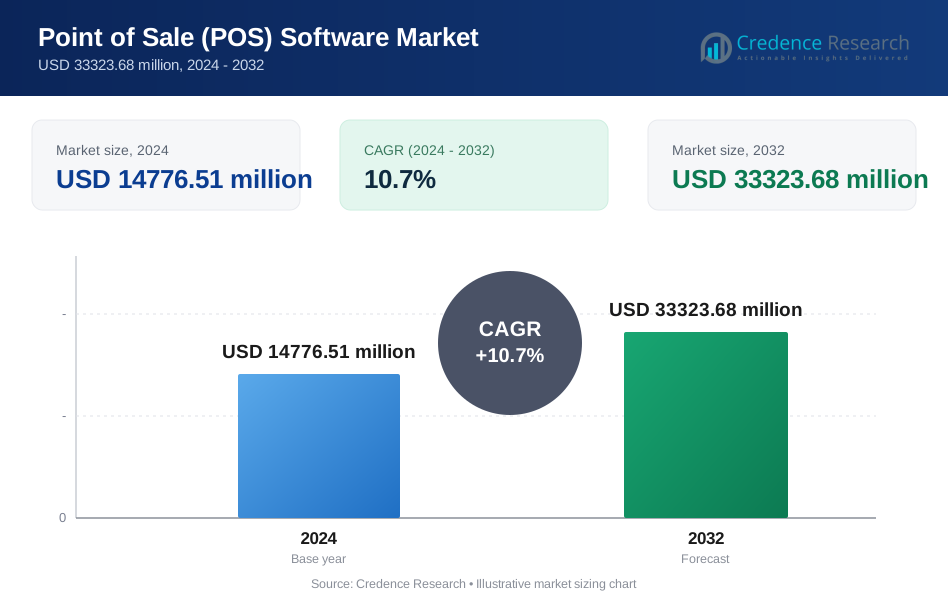
Der Markt für Point of Sale (POS) Software wurde im Jahr 2024 auf 14.776,51 Millionen USD geschätzt und soll bis 2032 33.323,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Point of Sale (POS) Software 2024 | USD 14.776,51 Millionen |
| Markt für Point of Sale (POS) Software, CAGR | 10,7% |
| Marktgröße für Point of Sale (POS) Software 2032 | USD 33.323,68 Millionen |
Der Markt für Point of Sale (POS) Software wird von großen Akteuren wie NCR Corporation, Panasonic Corporation, Square, Inc., VeriFone Systems, Inc., NEC Corporation, Diebold Nixdorf, Ingenico Group, Samsung Electronic Co. Ltd, PAX Technology und Epicor Software Corporation angetrieben. Diese Anbieter erweitern ihre Reichweite durch Cloud-Plattformen, mobile POS-Tools und sichere Zahlungstechnologien, die schnellere und integrierte Arbeitsabläufe im Einzelhandel und Gastgewerbe unterstützen. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, unterstützt durch die starke Akzeptanz digitaler Zahlungen und schnelle System-Upgrades. Der asiatisch-pazifische Raum folgte mit einem Anteil von fast 29 % aufgrund des schnell wachsenden Einzelhandels und der steigenden Durchdringung von Cloud-POS.
Markteinblicke
- Der Markt für Point of Sale (POS) Software erreichte im Jahr 2024 14.776,51 Millionen USD und soll bis 2032 33.323,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,7 %. • Die steigende Nachfrage nach digitalen Zahlungen und cloudbasierten POS-Plattformen treibt die Marktexpansion an, unterstützt durch die starke Akzeptanz bei großen Unternehmen, die etwa 61 % des Marktanteils halten. • Mobile POS-Systeme gewinnen weiterhin an Bedeutung, da Unternehmen die Servicegeschwindigkeit verbessern und kontaktlose Transaktionen unterstützen, was einen klaren Trend zu flexiblen Zahlungsumgebungen widerspiegelt. • Der Wettbewerb bleibt stark, da Anbieter KI-Funktionen, tiefere Analysen und integrierte Zahlungslösungen einführen, um ihre Marktposition zu stärken, trotz Bedenken hinsichtlich Cybersecurity-Bedrohungen und Integrationskomplexität. • Nordamerika führte den Markt mit einem Anteil von fast 38 % im Jahr 2024 an, gefolgt vom asiatisch-pazifischen Raum mit etwa 29 %, während mobile POS das Anwendungssegment mit etwa 54 % Anteil dominierten.
Marktsegmentierungsanalyse:
Nach Unternehmensgröße
Große Unternehmen hielten im Jahr 2024 den dominierenden Anteil mit etwa 61 % des Marktes für Point of Sale (POS) Software. Große Unternehmen haben fortschrittliche POS-Plattformen übernommen, um hohe Transaktionsvolumina, Filialnetzwerke und integrierte Inventarsysteme zu verwalten. Die Nachfrage stieg, als Einzelhändler und Restaurants veraltete Systeme aufrüsteten, um die Abrechnungsgenauigkeit und den Kundenfluss zu verbessern. Ein starker Fokus auf Omnichannel-Engagement und datengesteuerte Einblicke veranlasste große Akteure, in skalierbare POS-Suiten zu investieren. Kleine und mittelständische Unternehmen wuchsen weiter, da cloudbasierte Tools erschwinglicher und einfacher zu implementieren wurden.
- Zum Beispiel berichtete Walmart Inc., dass sie wöchentlich etwa 270 Millionen Kunden und Mitglieder in mehr als 10.750 Filialen in 19 Ländern bedienen.
Nach Bereitstellungsmodus
Cloud-Bereitstellung führte dieses Segment im Jahr 2024 mit einem Anteil von fast 67% am Markt für Point-of-Sale (POS)-Software an. Einzelhändler und Gastronomiebetriebe wechselten zu Cloud-Systemen, um Fernzugriff, niedrige Anfangskosten und automatische Updates zu erhalten. Cloud-Modelle unterstützten das Echtzeit-Verkaufstracking und die Synchronisierung mehrerer Geräte, was die Betriebsgeschwindigkeit verbesserte. Die rasche Expansion des E-Commerce und mobiler Zahlungen erhöhte die Abhängigkeit von flexiblen Cloud-Plattformen. On-Premise-Lösungen hielten einen kleineren Anteil aufgrund höherer Einrichtungskosten und begrenzter Skalierbarkeit, obwohl sie für Unternehmen mit strengen Datenkontrollanforderungen nützlich blieben.
- Zum Beispiel gab Lightspeed Commerce bekannt, dass seine cloudbasierte Plattform zum 31. März 2025 etwa 144.000 Kundenstandorte in mehr als 100 Ländern bediente, was unterstreicht, wie Cloud-POS für viele Einzelhändler und Gastronomiebetriebe zum zentralen Bereitstellungsmodell geworden ist.
Nach Anwendung
Mobile POS dominierte das Segment im Jahr 2024 mit einem Anteil von etwa 54% am Markt für Point-of-Sale (POS)-Software. Die Akzeptanz wuchs, da Unternehmen Handgeräte nutzten, um die Wartezeiten zu verkürzen und den Checkout überall im Geschäft zu unterstützen. Restaurants, Schnellimbissketten und Einzelhandelsgeschäfte bevorzugten mobile Systeme, um die Mobilität des Personals zu verbessern und Kunden schneller zu bedienen. Starkes Wachstum bei kontaktlosen Zahlungen und digitalen Geldbörsen half mobilen POS, breitere Akzeptanz zu gewinnen. Feste POS-Systeme spielten weiterhin eine Schlüsselrolle bei der Abwicklung von Hochvolumen-Theken, aber Mobilität und Flexibilität trieben die stärkere Nachfrage nach Handheld-Lösungen an.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach digitalen Zahlungen
Digitale Zahlungen expandierten im Einzelhandel und in der Gastronomie, was Unternehmen dazu veranlasste, moderne POS-Software zu übernehmen. Händler bevorzugten Systeme, die kontaktlose Karten, QR-Zahlungen und mobile Geldbörsen unterstützten, um Transaktionen zu beschleunigen. Das Wachstum im Online-zu-Offline-Handel erforderte auch einheitliche Abrechnungstools, die physische und digitale Kanäle verknüpften. Die starke Verbraucherpräferenz für schnelle und sichere Zahlungen ermutigte Unternehmen, veraltete Plattformen zu aktualisieren. Dieser Wandel schuf eine stetige Nachfrage nach skalierbaren POS-Lösungen mit Echtzeitverarbeitung.
- Zum Beispiel hatte Apple Pay im Jahr 2024 schätzungsweise 744 Millionen Nutzer weltweit, was zeigt, wie die großflächige Akzeptanz von Geldbörsen Händler dazu drängt, POS-Software einzusetzen, die tokenisierte und kontaktlose digitale Zahlungen sicher an der Kasse akzeptieren kann.
Erweiterung des Omnichannel-Einzelhandels
Einzelhändler nahmen Omnichannel-Modelle an, die Geschäfte, Websites und mobile Apps verknüpften, was den Bedarf an integrierter POS-Software erhöhte. Unternehmen wollten einheitliche Bestände, gemeinsame Kundendaten und konsistente Preise über alle Kanäle hinweg. POS-Plattformen mit Analysen, Treuefunktionen und zentralen Dashboards unterstützten reibungslosere Abläufe. Diese Expansion half Unternehmen, flexible Dienstleistungen wie Click-and-Collect und Echtzeit-Bestandsübersicht anzubieten. Der steigende Wettbewerb im Einzelhandel drängte Marken dazu, fortschrittliche POS-Funktionen für ein stärkeres Kundenengagement zu nutzen.
- Zum Beispiel erwartete Target, dass sein Netzwerk von Sortierzentren (anfangs 9, bis Mitte 2023 auf 10 wachsend) im Jahr 2023 etwa 50 Millionen Pakete verarbeiten würde, fast doppelt so viel wie das Volumen, das 2022 verarbeitet wurde.
Wachsende Akzeptanz von cloudbasierten POS-Systemen
Cloud-Bereitstellung wuchs, da Unternehmen nach geringeren Anfangsinvestitionen, einfachen Updates und Remote-Zugriff suchten. Cloud-POS bot nahtlose Skalierbarkeit, sodass Unternehmen Standorte ohne große Infrastrukturkosten erweitern konnten. Echtzeitzugriff auf Daten half Managern, Verkäufe, Mitarbeiteraktivitäten und Inventar von jedem Gerät aus zu verfolgen. Das Modell verbesserte auch die Sicherheit durch automatisierte Backups und regelmäßige Updates. Diese Funktionen machten Cloud-Systeme sowohl für KMU als auch für große Unternehmen, die Agilität suchten, attraktiv.
Wichtige Trends & Chancen
Steigende Nutzung von mobilen POS-Lösungen
Mobile POS gewann an Bedeutung, da Einzelhändler und Restaurants handliche Systeme bevorzugten, die Warteschlangen reduzierten und den Servicefluss verbesserten. Kompakte Geräte ermöglichten es dem Personal, Zahlungen unterwegs zu bearbeiten, was schnellere Kassenpunkte schuf. Das Wachstum kontaktloser Methoden förderte die breitere Nutzung in Supermärkten, Cafés und bei Outdoor-Events. Mobile POS unterstützte auch die Integration mit Treue-Apps und digitalen Quittungen. Dieser Wandel schuf starke Chancen für Anbieter, die leichte und flexible Plattformen bieten.
- Zum Beispiel erklärte Toast, dass seine auf Restaurants fokussierte Cloud-POS-Plattform zum 31. Dezember 2023 in etwa 106.000 Restaurantstandorten eingesetzt wurde, was einem Anstieg von 34 % gegenüber dem Vorjahr entspricht und die schnelle Einführung von mobilen und tabletbasierten Kassenlösungen in Gastronomiebetrieben widerspiegelt.
Integration von KI und Analytik
Unternehmen setzten KI-gesteuerte POS-Tools ein, um tiefere Einblicke in das Kundenverhalten und Kauftrends zu gewinnen. Diese Analysen halfen Einzelhändlern, Preise zu optimieren, Angebote zu personalisieren und Lagerbestände zu optimieren. Prädiktive Funktionen verbesserten die Nachfrageprognose und reduzierten Abfall. KI-gestützte Betrugserkennung stärkte die Transaktionssicherheit und verbesserte die Überwachungsfähigkeiten. Anbieter, die intelligente Dashboards und Automatisierung anboten, fanden starke Marktchancen, da Unternehmen nach intelligenteren Entscheidungswerkzeugen suchten.
- Zum Beispiel berichtete Starbucks von 34,6 Millionen 90-Tage-aktiven Starbucks Rewards-Mitgliedern in den Vereinigten Staaten im ersten Quartal 2025, was dem Unternehmen einen sehr großen Transaktionsdatensatz verschafft, der KI-gesteuerte Personalisierung und Angebotsanalysen innerhalb seines POS- und mobilen Ökosystems speist.
Wachstum bei Selbstbedienungskassen und Automatisierung
Selbstbedienungskassensysteme expandierten in Supermärkten und großen Einzelhandelsketten, was die Nachfrage nach POS-Software erhöhte, die automatisierte Abrechnung und Produkterkennung unterstützt. Automatisierung half, den Arbeitsdruck zu reduzieren und den Kundendurchsatz während der Stoßzeiten zu verbessern. Einzelhändler setzten auch auf hybride Modelle, bei denen das Personal nur bei Bedarf unterstützte. Dieser Trend eröffnete neue Chancen für Softwareanbieter, die sich auf berührungslose und schnelle Scanlösungen spezialisieren. Die Integration mit Treueprogrammen und mobilen Apps stärkte diesen Wandel hin zur Automatisierung.
Wichtige Herausforderungen
Steigende Cybersicherheitsrisiken
POS-Systeme sahen sich wachsenden Bedrohungen durch Zahlungsbetrug, Datenverletzungen und Malware-Angriffe ausgesetzt. Einzelhändler verarbeiteten sensible Kundendaten, die starke Verschlüsselung und kontinuierliche Überwachung erforderten. Kleinere Unternehmen hatten Schwierigkeiten, fortschrittliche Sicherheitsmaßnahmen aufgrund begrenzter Budgets aufrechtzuerhalten. Die Einhaltung sich entwickelnder Datenschutzvorschriften erhöhte den betrieblichen Druck. Anbieter mussten die Bedrohungserkennung verbessern und Cloud-Umgebungen sichern, um das Vertrauen der Nutzer zu erhalten.
Hohe Integrations- und Wartungskomplexität
Viele Unternehmen fanden es herausfordernd, POS-Software mit Altsystemen, Inventarplattformen und E-Commerce-Systemen zu integrieren. Komplexe Implementierungen erhöhten die Einrichtungszeit und erforderten qualifizierte Support-Teams. Regelmäßige Updates, Hardware-Kompatibilität und Datensynchronisation erhöhten die Wartungsbelastung. KMU standen oft vor höheren Kosten bei der Anpassung von Systemen an einzigartige Arbeitsabläufe. Diese Probleme verlangsamten die Einführung und machten Unternehmen vorsichtig beim Wechsel zu neuen Plattformen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für Point-of-Sale (POS)-Software mit etwa 38%. Eine starke Akzeptanz kam von Einzelhandelsketten, Restaurants und Gastgewerbe-Betreibern, die auf Cloud-POS-Plattformen umstiegen. Unternehmen in den Vereinigten Staaten und Kanada setzten auf digitale Zahlungen, mobile POS und Omnichannel-Tools, um das steigende Transaktionsvolumen zu bewältigen. Hohe Investitionen in Analytik und Automatisierung unterstützten umfassendere Plattform-Upgrades. Die Präsenz großer POS-Anbieter und eine starke Technologieinfrastruktur halfen der Region, ihre Führungsposition zu halten. Der anhaltende Fokus auf kontaktlose Zahlungen und schnellere Kassensysteme trieb die erhebliche Marktexpansion weiter voran.
Europa
Europa machte 2024 fast 27% des Marktes für Point-of-Sale (POS)-Software aus, unterstützt durch eine starke Durchdringung digitaler Zahlungen und eine rasche Modernisierung im Einzelhandel und in der Gastronomie. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führten mobile POS-Systeme ein, um die Effizienz im Geschäft und die Kundenbindung zu verbessern. Das Wachstum bei Selbstbedienungskassen und Cloud-Bereitstellungen stärkte die Position der Region. Der regulatorische Fokus auf sichere Transaktionen ermutigte Unternehmen, veraltete Systeme aufzurüsten. Die Expansion des E-Commerce drängte Einzelhändler auch dazu, POS mit einheitlichen Bestands- und Kundendatenplattformen zu integrieren, um reibungslose kanalübergreifende Abläufe zu unterstützen.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 2024 etwa 29% des Marktes für Point-of-Sale (POS)-Software, angetrieben durch die rasche Expansion digitaler Zahlungen und starkes Einzelhandelswachstum in China, Indien, Japan und Südostasien. Kleine und mittlere Unternehmen beschleunigten die Einführung von Cloud-POS, um die Abrechnungsgenauigkeit und Bestandskontrolle zu verbessern. Mobile POS gewann in stark frequentierten Einzelhandelsumgebungen und Schnellrestaurants an Bedeutung. Die staatliche Unterstützung für bargeldlose Ökosysteme förderte schnellere Plattform-Upgrades. Die wachsende Durchdringung des E-Commerce schuf eine starke Nachfrage nach integrierten POS-Systemen, die Online- und Offline-Kanäle verbanden, und stärkte die langfristigen Wachstumsaussichten der Region.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von etwa 4% am Markt für Point-of-Sale (POS)-Software. Einzelhändler in Brasilien, Mexiko und Argentinien führten cloudbasierte POS-Plattformen ein, um Vorabkosten zu senken und die betriebliche Flexibilität zu verbessern. Der Einsatz mobiler POS stieg in kleinen Geschäften und Schnellrestaurants aufgrund der zunehmenden Akzeptanz digitaler Zahlungen. Wirtschaftliche Erholung und wachsende Fintech-Aktivitäten unterstützten die breitere Einführung moderner POS-Lösungen. Trotz Herausforderungen im Zusammenhang mit Infrastruktur und Kosten wuchs die Nachfrage stetig, da Unternehmen schnellere Kassenabwicklungen, bessere Bestandsverwaltung und sichere Zahlungsabwicklung anstrebten, um die Kundenzufriedenheit zu erhöhen.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten 2024 fast 2% des Marktes für Point-of-Sale (POS)-Software aus. Das Wachstum kam von der steigenden Akzeptanz digitaler Zahlungssysteme in der Golfregion und wachsenden Einzelhandelsinvestitionen in Ländern wie den VAE, Saudi-Arabien und Südafrika. Unternehmen implementierten Cloud- und mobile POS-Tools, um die Servicegeschwindigkeit zu erhöhen und die betriebliche Komplexität zu reduzieren. Die Gastgewerbe- und Tourismussektoren führten fortschrittliche Plattformen ein, um Gästetransaktionen zu vereinfachen. Während die Marktdurchdringung gering blieb, unterstützten die zunehmende Smartphone-Nutzung und die Fintech-Expansion die allmähliche Einführung moderner POS-Software in aufstrebenden Märkten.
Marktsegmentierungen:
Nach Unternehmensgröße
- Großunternehmen
- Kleine & mittlere Unternehmen (KMU)
Nach Bereitstellungsmodus
- Cloud
- Vor Ort
Nach Anwendung
- Festes POS
- Mobiles POS
Nach Endbenutzer
- Restaurants
- Gastgewerbe
- Gesundheitswesen
- Einzelhandel
- Lager
- Unterhaltung
- Sonstige
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Point-of-Sale (POS)-Software wird von Schlüsselakteuren wie NCR Corporation, Panasonic Corporation, Square, Inc., VeriFone Systems, Inc., NEC Corporation, Diebold Nixdorf, Ingenico Group, Samsung Electronics Co. Ltd, PAX Technology und Epicor Software Corporation geprägt. Anbieter konzentrierten sich darauf, skalierbare Cloud-Plattformen, mobile POS-Lösungen und fortschrittliche Integrationstools bereitzustellen, um nahtlose Einzelhandels- und Gastgewerbebetriebe zu unterstützen. Unternehmen verbesserten Analytik, Zahlungssicherheit und Multichannel-Kompatibilität, um der steigenden Nachfrage nach digitalen Zahlungen gerecht zu werden. Produkt-Upgrades konzentrierten sich auf schnellere Transaktionsverarbeitung, flexible Bereitstellung und stärkere datengesteuerte Einblicke. Der Wettbewerb intensivierte sich, als Unternehmen ihre globale Reichweite ausbauten, Partnerschaften mit Zahlungsanbietern stärkten und branchenspezifische Softwaremodule entwickelten. Kontinuierliche Innovationen in den Bereichen KI-gestützte Funktionen, Unterstützung für kontaktlose Zahlungen und Automatisierung positionierten führende Anbieter, um aufstrebende Chancen zu nutzen und gleichzeitig den sich entwickelnden Kundenerwartungen gerecht zu werden.
Analyse der Hauptakteure
- NCR Corporation
- Panasonic Corporation
- Square, Inc.
- VeriFone Systems, Inc.
- NEC Corporation
- Diebold Nixdorf
- Ingenico Group
- Samsung Electronic Co. Ltd
- PAX Technology
- Epicor Software Corporation
Jüngste Entwicklungen
- Im Jahr 2025 ging Diebold Nixdorf eine Partnerschaft mit LOC Software für Self-Checkout ein. LOCs ThriVersA POS läuft nun nativ auf Diebold Nixdorf Kiosken und Self-Checkout-Systemen.
- Im Jahr 2025 brachte Ingenico das AXIUM CX9000 All-in-One Android POS auf den Markt. Das System kombiniert Kasse, integrierte Zahlungen und Bestandsverwaltung in einem einzigen softwaregesteuerten Terminal.
- Im Jahr 2024 stellte Panasonic Connect North America die Stingray JS9900 Kioske und JS988 POS-Terminals auf der MURTEC vor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Organisationsgröße, Bereitstellungsmodus, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiter in Richtung cloudbasierter POS-Plattformen mit schnellerer Bereitstellung verschieben.
- Die Akzeptanz von mobilen POS wird steigen, da Einzelhändler und Restaurants nach größerer Serviceflexibilität suchen.
- KI-gesteuerte Analysen werden die Entscheidungsfindung für Preisgestaltung, Bestandsverwaltung und Kundenverhalten stärken.
- Die Integration mit Omnichannel-Systemen wird für reibungslose plattformübergreifende Abläufe unerlässlich.
- Kontaktlose und digitale Wallet-Zahlungen werden weiterhin Upgrades in POS-Software vorantreiben.
- Automatisierungs- und Self-Checkout-Lösungen werden sich in Supermärkten und großen Einzelhandelsformaten ausweiten.
- Cybersecurity-Funktionen werden sich weiterentwickeln, da Unternehmen stärkeren Datenschutz verlangen.
- POS-Systeme werden sich tiefer mit Treue-, CRM- und Marketing-Tools integrieren.
- KMUs werden POS-Plattformen schneller übernehmen, aufgrund erschwinglicher abonnementbasierter Modelle.
- Die Konsolidierung der Branche wird zunehmen, da große Anbieter kleinere Software-Innovatoren übernehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Point of Sale (POS) Software und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Point-of-Sale (POS) Software voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Point of Sale (POS) Softwaremarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Point-of-Sale (POS) Software antreiben?
Wer sind die führenden Unternehmen im Markt für Point-of-Sale (POS) Software?
Welche Region hatte 2024 den größten Anteil am Markt für Point of Sale (POS) Software?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Point-of-Sale (POS)-Software Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Point-of-Sale (POS)-Software Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14776.51 million → 2032: USD 33323.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Point-of-Sale (POS)-Software Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Point-of-Sale (POS)-Software Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Point-of-Sale (POS)-Software Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Point-of-Sale (POS)-Software Market Drivers
- 3.3 Markt für Point-of-Sale (POS)-Software Market Restraints & Challenges
- 3.4 Markt für Point-of-Sale (POS)-Software Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Point-of-Sale (POS)-Software Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Point-of-Sale (POS)-Software Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Point-of-Sale (POS)-Software category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Point-of-Sale (POS)-Software Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Point-of-Sale (POS)-Software Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Point-of-Sale (POS)-Software market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Point-of-Sale (POS)-Software Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Point-of-Sale (POS)-Software Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Point-of-Sale (POS)-Software Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Point-of-Sale (POS)-Software (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Point-of-Sale (POS)-Software Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Point-of-Sale (POS)-Software Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Point-of-Sale (POS)-Software Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Point-of-Sale (POS)-Software Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Point-of-Sale (POS)-Software Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Point-of-Sale (POS)-Software Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Point-of-Sale (POS)-Software Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Point-of-Sale (POS)-Software Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Point-of-Sale (POS)-Software Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
