
Marktübersicht
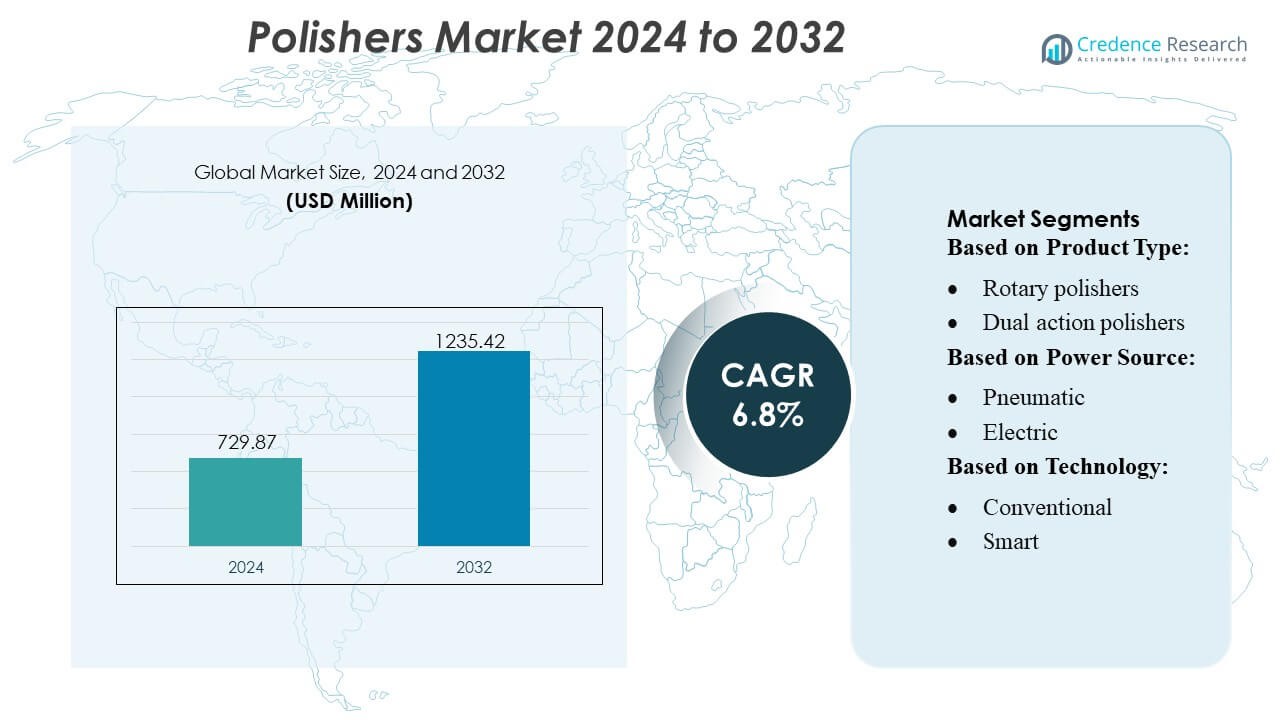
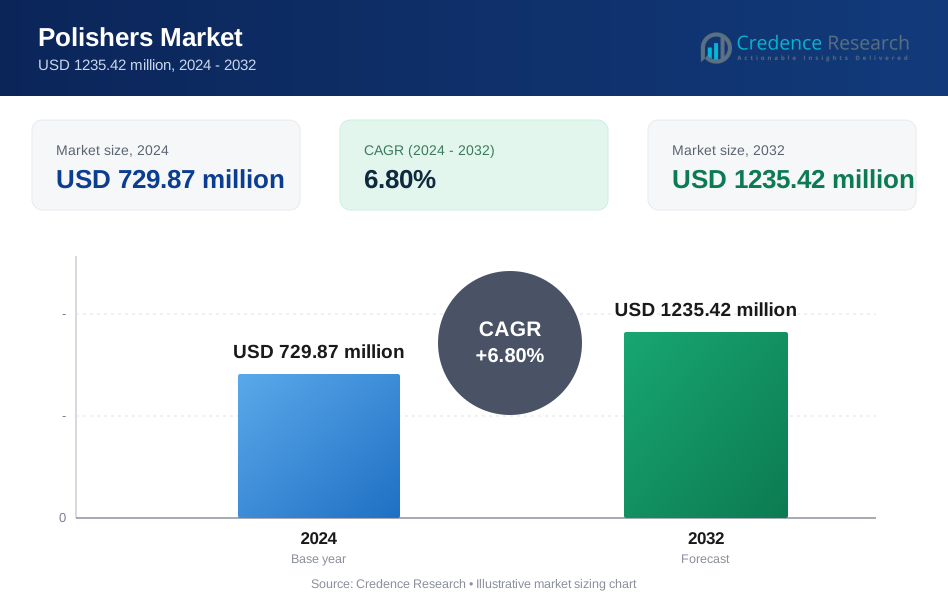
Der Markt für Poliermaschinen wurde 2024 mit 729,87 Millionen USD bewertet und soll bis 2032 1.235,42 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Poliermaschinen 2024 | USD 729,87 Millionen |
| Markt für Poliermaschinen, CAGR | 6,8% |
| Marktgröße für Poliermaschinen 2032 | USD 1.235,42 Millionen |
Der Markt für Poliermaschinen zeichnet sich durch eine Mischung aus globalen Herstellern und spezialisierten Marken aus, die durch Fortschritte in der Motoreffizienz, ergonomischen Designs und Präzisionskontrolltechnologien konkurrieren. Führende Unternehmen konzentrieren sich auf die Erweiterung von Portfolios mit Rotations-, Exzenter- und Zufallsorbitmodellen, die für die Fahrzeugaufbereitung, Metallverarbeitung, Holzbearbeitung und maritime Anwendungen maßgeschneidert sind. Innovationen konzentrieren sich auf intelligente Systeme, bürstenlose Motoren und Vibrationsreduktionsmechanismen, die die Sicherheit des Bedieners und die Oberflächenkonsistenz verbessern. Strategisches Wachstum wird durch gestärkte Vertriebsnetze, den Ausbau des E-Commerce und leistungsorientierte Produktverbesserungen beschleunigt. Nordamerika führt den Markt mit einem genauen Anteil von 38 % an, unterstützt durch ausgereifte Aufbereitungssysteme, starke industrielle Nachfrage und hohe Akzeptanz von Premium-Elektrowerkzeuglösungen.
Markteinblicke
- Der Markt für Poliermaschinen erreichte 2024 729,87 Millionen USD und soll bis 2032 bei einer CAGR von 8 % 1.235,42 Millionen USD erreichen, was eine starke weltweite Nachfrage nach fortschrittlichen Veredelungslösungen widerspiegelt.
- Die zunehmende Akzeptanz von elektrischen, intelligenten und bürstenlosen Motorpolierern treibt das Marktwachstum an, da Benutzer Präzisionsveredelung, reduzierte Vibrationen und verbesserte Bedienersicherheit in industriellen und automobilen Anwendungen priorisieren.
- Steigende Investitionen in ergonomische Designs, kabellose Technologien und Mehrgeschwindigkeitssysteme prägen Markttrends, während E-Commerce-Kanäle die Produktzugänglichkeit für Profis und Heimwerker stärken.
- Der Wettbewerbsdruck nimmt zu, da Hersteller die Produktbeständigkeit verbessern, digitale Diagnosen integrieren und Vertriebsnetze erweitern, obwohl hohe Wartungskosten und Anforderungen an die Bedienerfähigkeiten als wesentliche Einschränkungen wirken.
- Nordamerika hält einen Anteil von 38 % und bleibt die führende Region, während Rotationspolierer den dominierenden Segmentanteil ausmachen, unterstützt durch starke Nutzung in Aufbereitungsstudios, Metallverarbeitungsanlagen und Restaurierungswerkstätten.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Rotationspolierer dominieren das Segment mit einem geschätzten Marktanteil von 42%, angetrieben durch ihre hohe Drehmomentleistung und Eignung für schwere Korrekturaufgaben auf Automobil-, Marine- und Industrieoberflächen. Ihre Fähigkeit, tiefe Unvollkommenheiten effizient zu entfernen, unterstützt die starke Akzeptanz bei professionellen Detailing-Zentren und Fertigungseinheiten. Exzenterpolierer gewinnen an Bedeutung für ausgewogene Präzision und reduziertes Verbrennungsrisiko, während Modelle mit zufälliger Orbitalbewegung aufgrund der einfachen Handhabung bei Heimwerkern an Beliebtheit gewinnen. Die wachsende Nachfrage nach leistungsstarken Oberflächenveredelungswerkzeugen stärkt weiterhin die Führungsposition von Rotationspolierern auf den globalen Märkten.
- Zum Beispiel integriert Under Armour Celliant, das eine proprietäre Mischung aus 13 aktiven Mineralien (einschließlich Titandioxid und Siliziumoxid) verwendet, die in den Kern der Polyesterfasern eingebettet sind.
Nach Energiequelle
Elektrische Polierer führen dieses Segment mit einem ungefähren Marktanteil von 58% an, unterstützt durch Fortschritte in bürstenlosen Motoren, verbesserte Wärmeverwaltung und konsistente Leistung in professionellen und häuslichen Anwendungen. Ihre Plug-and-Play-Bequemlichkeit, breitere Verfügbarkeit und Kompatibilität mit mehreren Geschwindigkeitsstufen tragen zur starken Dominanz bei. Pneumatische Modelle behalten ihre Relevanz in industriellen Umgebungen, die einen kontinuierlichen Betrieb erfordern, während gasbetriebene Einheiten Nischenanwendungen im Freien oder für den Ferngebrauch bedienen. Der steigende Fokus auf energieeffiziente Werkzeuge und der Trend zu kompakten, leichten elektrischen Plattformen verstärken die anhaltende Führungsposition von elektrischen Polierern weltweit.
- Zum Beispiel nutzt Lululemon seine Silverescent™-Technologie, die von X-STATIC®-Fasern angetrieben wird, die eine gebundene Schicht aus 99,9% reinem Silber enthalten, um geruchsverursachende Bakterien in stark schwitzenden Trainingsoberteilen zu hemmen.
Nach Technologie
Konventionelle Polierer behalten den größten Anteil in dieser Kategorie mit einem nahezu Marktanteil von 64%, angetrieben durch ihre Erschwinglichkeit, weit verbreitete Verfügbarkeit und bewährte Zuverlässigkeit bei routinemäßigen Veredelungs- und Korrekturaufgaben. Sie bleiben die bevorzugte Wahl unter Autowerkstätten und kleinen Unternehmen, die robuste Leistung ohne fortschrittliche Kontrollsysteme suchen. Intelligente Polierer, ausgestattet mit digitalen Geschwindigkeitsreglern, Lastsensoren und Bluetooth-fähiger Überwachung, zeigen eine steigende Akzeptanz, da professionelle Nutzer Präzision und Workflow-Automatisierung priorisieren. Die steigende Nachfrage nach datengesteuerter Wartung und verbesserter Benutzerkontrolle unterstützt den allmählichen Übergang zu intelligenten Technologien, während konventionelle Einheiten aufgrund ihrer Kosteneffizienz weiterhin dominieren.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach hochpräziser Oberflächenveredelung
Der Markt profitiert von der steigenden Nachfrage nach hochpräziser Veredelung in der Automobil-, Luft- und Raumfahrt- sowie Metallverarbeitungsindustrie. Hersteller setzen fortschrittliche Polierer ein, um eine gleichmäßige Textur, verbesserten Glanz und engere Maßtoleranzen zu erreichen, die für Premium-Komponenten unerlässlich sind. Das Wachstum beschleunigt sich, da OEMs fehlerfreie Oberflächen für verbesserte Leistung, optische Attraktivität und Haltbarkeit betonen. Die zunehmende industrielle Automatisierung und die Einführung von CNC-basierten Polierlösungen stärken die Nachfrage weiter, indem sie den Durchsatz verbessern, manuelle Fehler reduzieren und eine konsistente Qualität über komplexe Geometrien und Hochvolumen-Produktionsumgebungen hinweg gewährleisten.
- Zum Beispiel integriert Umbro ein dünnes synthetisches Obermaterial in Schlüsselmodelle wie den originalen Velocita Pro, der etwa 165 Gramm (für eine UK-Größe 8) wiegt, um verbesserte Atmungsaktivität und schnelle Richtungsbewegung in seinen Hochleistungs-Fußballschuhen zu bieten.
Erweiterung von Automobil-Detailing- und Restaurierungsdiensten
Die rasche Expansion von Autopflege-Studios, Restaurierungszentren und der DIY-Autopflegekultur treibt die Verbreitung von Poliermaschinen erheblich voran. Steigende Trends zur Fahrzeugpersonalisierung und der zunehmende Fokus der Verbraucher auf Lackkorrektur, Kratzerentfernung und Schutzbeschichtungen verstärken den Bedarf an effizienten Rotations-, Dual-Action- und Exzentersystemen. Professionelle Detailing-Netzwerke bevorzugen Werkzeuge, die reduzierte Vibrationen, höhere Motoreffizienz und Mehrgeschwindigkeitsregelung bieten, um mit unterschiedlichen Lackoberflächen umzugehen. Wachsende Verkaufszahlen von Premium- und Luxusfahrzeugen stärken die Nachfrage nach Poliermaschinen, die eine gleichbleibende Oberflächenqualität und einen langanhaltenden Schutz bieten.
- Zum Beispiel berichtet Adidas, dass es in einem einzigen Jahr etwa 17 Millionen Paar Schuhe aus Parley Ocean Plastic® produziert hat, und seine Futurecraft Loop-Initiative verwendet einen zu 100 % wiederverwendbaren TPU-Verbundstoff, der kontinuierlich zu neuem Schuhwerk verarbeitet werden kann, was messbare Fortschritte in Richtung zirkulärer Produktentwicklung demonstriert.
Zunehmende Verbreitung von elektrischen und intelligenten Elektrowerkzeugen
Das Wachstum beschleunigt sich, da elektrische und intelligent betriebene Poliermaschinen in Bau-, Marine-, Holz- und Industrie-Reparaturaktivitäten breite Akzeptanz finden. Benutzer bevorzugen elektrische Varianten wegen ihrer verbesserten Drehmomentabgabe, reduzierten Betriebsgeräusche und Energieeffizienz. Intelligente Poliermaschinen, die mit digitaler Geschwindigkeitsregelung, Überlastschutz und Echtzeit-Vibrationsüberwachung ausgestattet sind, verbessern die Sicherheit des Bedieners und die Langlebigkeit des Werkzeugs. Die Integration von bürstenlosen Motoren und Batteriesystemen in kabellosen Modellen erweitert die Nutzung in mobilitätseingeschränkten Arbeitsbereichen. Diese Fortschritte ermutigen sowohl Fachleute als auch Hobbyisten, auf leistungsorientierte Poliersysteme umzusteigen.
Wichtige Trends & Chancen
Annahme ergonomischer und ermüdungsarmer Designs
Hersteller investieren zunehmend in ergonomische Poliermaschinendesigns mit leichten Gehäusen, verbesserten Griffkonturen und optimierter Gewichtsverteilung. Dieser Wandel reduziert die Ermüdung des Bedieners bei längeren Einsätzen und verbessert die Manövrierfähigkeit des Werkzeugs auf gekrümmten oder empfindlichen Oberflächen. Chancen ergeben sich für Marken, die vibrationsdämpfende Griffe, Geräuschreduzierungstechnologien und kompakte Motorbaugruppen anbieten. Der Trend reagiert auf das steigende Sicherheitsbewusstsein und regulatorische Richtlinien, die benutzerzentrierte Elektrowerkzeugdesigns fördern. Da professionelle und Verbrauchermärkte Komfort und Präzision priorisieren, stärkt sich die Nachfrage nach ergonomischen Premium-Modellen weltweit.
- Zum Beispiel integriert Columbia Sportswear produktspezifische Technologien wie Omni-Heat™ Infinity, das ein Muster aus goldenen Metallpunkten verwendet, die bis zu 40 % erhöhte thermische Reflexion im Vergleich zu früheren Omni-Heat™-Systemen bieten, in seine digital vermarkteten Outdoor-Bekleidungslinien, wodurch Verbraucher die quantifizierten Leistungsnutzen bei der Online-Produktauswahl bewerten können.
Wachsende Vorliebe für kabellose und batterieeffiziente Modelle
Kabellose Poliermaschinen stellen eine starke Wachstumschance dar, da Benutzer Mobilität, reduzierte Kabelunordnung und erhöhte Sicherheit in Werkstätten und bei Anwendungen im Freien suchen. Verbesserungen in der Lithium-Ionen-Batteriedichte, dem Wärmemanagement und den Schnellladesystemen ermöglichen längeren Dauerbetrieb ohne Leistungsabfall. Hersteller, die Polierplattformen mit bestehenden universellen Batteriesystemen in Einklang bringen, gewinnen einen Wettbewerbsvorteil. Der Trend unterstützt Fachleute, die in der Autopflege, im Bauwesen und bei der Marineveredelung arbeiten, wo uneingeschränkte Werkzeugbewegung entscheidend ist. Die steigende Verbreitung tragbarer, drehmomentstarker kabelloser Modelle treibt die Expansion der Kategorie voran.
- Zum Beispiel bietet die HPGR Pro-Linie von FLSmidth große Modelle (z. B. „PM10 30/20“) mit Walzenbreiten von 2.000 mm und einer ausgelegten Kapazität von bis zu 25.000 Tonnen pro Stunde, abhängig von den Materialeigenschaften.
Integration von IoT und intelligenter Diagnostik
Der Markt verzeichnet ein steigendes Interesse an IoT-fähigen Poliermaschinen, die Echtzeit-Werkzeugdiagnosen, vorausschauende Wartung und digitale Leistungsprotokolle bieten. Intelligente Schnittstellen ermöglichen es den Bedienern, die Geschwindigkeit, Motorlast und Temperaturwerte zu überwachen, wodurch das Risiko von Überhitzung verringert und die Oberflächenqualität erhalten bleibt. Chancen ergeben sich für Hersteller, die app-verbundene Systeme entwickeln, die auf industrielle Werkstätten und Detailprofis abzielen, die messbare Workflow-Effizienz suchen. Da die digitale Transformation in der Elektrowerkzeugindustrie voranschreitet, wird die Integration von Konnektivität in Poliergeräte zu einem entscheidenden Unterscheidungsmerkmal für Premium-Produktlinien.
Wichtige Herausforderungen
Anforderungen an die Bedienerfähigkeiten und Risiko von Oberflächenschäden
Eine große Herausforderung ergibt sich aus der erforderlichen Geschicklichkeit, um Hochgeschwindigkeitspolierer zu bedienen, ohne Wirbelspuren, Überhitzung oder Lackverdünnung zu verursachen. Unerfahrene Benutzer können empfindliche Oberflächen beschädigen, was die Akzeptanz bei Hobbyisten und kleinen Werkstätten entmutigt. Hersteller reagieren mit der Einführung von Dual-Action- und intelligent gesteuerten Systemen mit reduziertem Durchbrennrisiko, doch bleibt professionelle Handhabung für bestimmte Aufgaben unerlässlich. Ausbildungslücken und inkonsistente Benutzerkompetenz begrenzen die Marktdurchdringung in Regionen, in denen strukturierte Detail- und Abschlusskurse fehlen.
Hohe Wartungs- und Ersatzkosten
Häufiger Verschleiß von Stütztellern, Bürsten, Lagern und Scheiben erhöht die langfristigen Besitzkosten, insbesondere für Werkstätten, die täglich mehrere Polierer betreiben. Schwerindustrielle Anwendungen beschleunigen den Komponentenverschleiß, was zu wiederkehrenden Ersatzteilen und Ausfallzeiten führt. Höhere Anschaffungspreise für Premium-Elektro- oder Smart-Modelle schrecken kostenbewusste Käufer zusätzlich ab. Hersteller versuchen, das Problem durch modulare Komponenten, langlebige bürstenlose Motoren und erweiterte Garantieprogramme anzugehen, doch bleibt die Wartungsbelastung ein wesentlicher Hemmschuh, der Kaufentscheidungen beeinflusst.
Regionale Analyse
Nordamerika
Nordamerika führt den Polierermarkt mit einem genauen Anteil von 38% an, unterstützt durch ausgereifte Netzwerke für Fahrzeugaufbereitung, starke DIY-Kultur und weit verbreitete Akzeptanz von Hochleistungs-Elektrowerkzeugen in industriellen Werkstätten. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, umfangreichen Vertriebskanälen und der schnellen Einführung von elektrischen und intelligenten Poliersystemen. Die Nachfrage steigt, da die Sektoren für Fahrzeugrestaurierung, Schiffswartung und Holzverarbeitung hochpräzise Oberflächenbearbeitung priorisieren. Investitionen in ergonomische und vibrationsarme Lösungen treiben die Ersatzzyklen an, während professionelle Aufbereitungsstudios den Verbrauch von Rotations-, Dual-Action- und Exzenter-Modellen sowohl in kommerziellen als auch in Verbraucheranwendungen beschleunigen.
Europa
Europa hält einen bedeutenden Anteil von 27% , angetrieben durch starke Automobilproduktionszentren, strenge Oberflächenqualitätsstandards und die steigende Akzeptanz von umweltfreundlichen Elektropolierern in industriellen und maritimen Umgebungen. Die Nachfrage wächst, da professionelle Aufbereitungsdienste in Deutschland, Großbritannien, Italien und Frankreich expandieren, wo der Besitz von Premium-Fahrzeugen und die Restaurierungskultur hoch bleiben. Europäische Vorschriften, die emissionsarme Werkzeugdesigns fördern, ermutigen Hersteller, bürstenlose Motoren und energieeffiziente Komponenten zu integrieren. Das starke handwerkliche Erbe der Region in der Metallverarbeitung und Holzverarbeitung unterstützt das Marktwachstum weiter und stärkt die Akzeptanz von Präzisionspoliergeräten sowohl für die Restaurierung von Kulturerbe als auch für moderne industrielle Prozesse.
Asien-Pazifik
Asien-Pazifik macht 31% des Anteils aus und erlebt das schnellste Wachstum aufgrund der expandierenden Automobilproduktion, steigender Verbraucherausgaben und rascher Industrialisierung in China, Indien, Japan und Südostasien. Lokale Werkstätten setzen zunehmend auf kosteneffiziente elektrische und pneumatische Poliermaschinen für die Fahrzeugaufbereitung, den Bau und die Metallverarbeitung. Das starke Aftermarket-Ökosystem der Region und der boomende Detailing-Service tragen zur steigenden Werkzeugnachfrage bei. Hersteller profitieren von groß angelegten Fertigungskapazitäten, die eine erschwingliche Produktverfügbarkeit ermöglichen. Das wachsende Interesse an kabellosen und energieeffizienten Modellen passt sich den expandierenden DIY-Communities und professionellen Detailing-Unternehmen an und positioniert APAC als Markt mit hohem Potenzial für Poliertechnologien der nächsten Generation.
Lateinamerika
Lateinamerika erfasst einen geschätzten Anteil von 2% , angetrieben durch die allmähliche Expansion von Autoreparatur- und Detailing-Diensten in Brasilien, Mexiko, Argentinien und Kolumbien. Das Marktwachstum bleibt moderat aufgrund der begrenzten Durchdringung hochwertiger Werkzeuge und der Preissensibilität kleiner Werkstätten. Die Akzeptanz steigt, da elektrische Poliermaschinen erschwinglicher werden und regionale Distributoren die Produktverfügbarkeit stärken. Der erhöhte Fahrzeugbesitz und das wachsende Interesse an Lackkorrekturdiensten unterstützen eine stetige Nachfrage. Industrielle Sektoren wie Metallverarbeitung und Möbelherstellung schaffen zusätzliche Möglichkeiten, obwohl das Gesamtwachstum durch wirtschaftliche Schwankungen und ungleichmäßigen Zugang zu fortschrittlichen, intelligenten Poliermaschinen eingeschränkt bleibt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von etwa 2% , unterstützt durch aufkommende Trends in der Automobilanpassung, expandierende Bauaktivitäten und steigende Investitionen in Metallverarbeitungsanlagen in den VAE, Saudi-Arabien, Südafrika und Nigeria. Das Wachstum beschleunigt sich, da Detailing-Studios und Autopflegezentren in städtischen Märkten, die auf Premium-Fahrzeugwartung setzen, an Beliebtheit gewinnen. Die Nachfrage nach elektrischen und kabellosen Poliermaschinen steigt mit dem zunehmenden Bewusstsein für professionelle Veredelungsstandards. Allerdings schränken begrenzte Verfügbarkeit von Fachkräften und hohe Importabhängigkeit die breitere Akzeptanz ein. Laufende Infrastrukturentwicklungen und zunehmende Aftermarket-Aktivitäten schaffen stetige, aber bescheidene Möglichkeiten für Hersteller.
Marktsegmentierungen:
Nach Produkttyp:
- Rotationspolierer
- Exzenterpolierer
Nach Energiequelle:
- Pneumatisch
- Elektrisch
Nach Technologie:
- Konventionell
- Intelligent
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Marktteilnehmer im Bereich Polierer sind unter anderem Angelus Shoe Polish, Schuhhaus Klauser GmbH & Co. KG, GRANGERS, Shinola, Caleres, Implus, Charles Clinkard, Griffin Shoe Care, S. C. Johnson & Son, Inc. und Payless ShoeSource Inc. Der Polierermarkt zeichnet sich durch eine Mischung aus etablierten Herstellern und aufstrebenden Marken aus, die sich auf die Erweiterung der Produktleistung, Haltbarkeit und Benutzerfreundlichkeit in Verbraucher- und Industrieanwendungen konzentrieren. Unternehmen setzen auf Innovationen in ergonomischen Designs, bürstenloser Motortechnologie und Mehrgeschwindigkeitskontrollsystemen, um konsistente Oberflächenveredelungsergebnisse zu liefern. Der Aufstieg von elektrischen und intelligenten Polierern intensiviert den Wettbewerb, da Marken digitale Diagnosen, Überlastschutz und Vibrationsreduktionsfunktionen integrieren, um die Differenzierung zu stärken. Marktteilnehmer erweitern auch ihre globale Präsenz durch E-Commerce, Händlernetzwerke und kategoriespezifische Produktlinien für die Automobil-, Bau-, Marine- und Holzverarbeitungssektoren. Nachhaltigkeit, Garantiesupport und After-Sales-Service bleiben wichtige Wettbewerbsvorteile.
Analyse der Hauptakteure
- Angelus Schuhpolitur
- Schuhhaus Klauser GmbH & Co. KG
- GRANGERS
- Shinola
- Caleres
- Implus
- Charles Clinkard
- Griffin Schuhpflege
- C. Johnson & Son, Inc.
- Payless ShoeSource Inc.
Aktuelle Entwicklungen
- Im Jahr 2025 ist der Mirka AIRP 300 ein Wendepunkt, der den Nutzern eine Hochleistungs-Rotationspoliermaschine bietet, die sich mühelos in die Automatisierung integriert. Dieses Werkzeug arbeitet mit Industrierobotern für gleichbleibend hochwertige Ergebnisse und steigert die Produktionskapazität durch Automatisierung.
- Im September 2024 werden die Querschliff-Poliermaschinen von JEOL in der Elektronik/Halbleiter-, Keramik-, Metallurgie-, Batterie-, Polymer- und Lebenswissenschaften weit verbreitet eingesetzt. Das entwickelte Produkt hilft bei der Bearbeitung komplexer Materialien und empfindlicher Proben.
- Im Oktober 2023 ging Dynabrade eine Partnerschaft mit Renny Doyle ein, um eine getriebene Dual-Action-Poliermaschine auf den Markt zu bringen, die wie eine Rotationsmaschine schneidet und fertigstellt. Das entwickelte Werkzeug ist leicht und verfügt über ein präzise ausbalanciertes Design und einen Einhand-Sperrhebel.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Energiequelle, Technologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Akzeptanz von kabellosen Poliermaschinen erleben, da die Batterieleistung und die Motorleistung weiterhin verbessert werden.
- Hersteller werden mehr intelligente Diagnosen und IoT-Funktionen integrieren, um vorausschauende Wartung und präzise Ergebnisse zu unterstützen.
- Die Nachfrage nach ergonomischen, vibrationsarmen Designs, die den Bedienkomfort bei längerer Nutzung verbessern, wird steigen.
- Fahrzeugaufbereitung, Restaurierungsdienste und Premium-Fahrzeugbesitz bleiben starke Nachfragefaktoren.
- Industrielle Sektoren werden zunehmend hochpräzise Poliermaschinen einsetzen, um fortschrittliche Oberflächenveredelungsanforderungen zu erfüllen.
- Umweltfreundliche und geräuscharme elektrische Modelle werden gegenüber älteren pneumatischen Alternativen bevorzugt.
- Globale Marken werden ihre E-Commerce-Präsenz ausbauen, um die steigende DIY- und Verbrauchernutzung zu erfassen.
- Schwellenmärkte in Asien-Pazifik und Lateinamerika werden aufgrund von Urbanisierung und Werkstatterweiterung schneller wachsen.
- Ersatzzyklen werden sich verkürzen, da Nutzer auf fortschrittliche bürstenlose Motorsysteme mit höherer Haltbarkeit umsteigen.
- Innovationen bei Zubehör, Pads und Mehrmaterialkompatibilität werden den Wettbewerbsvorteil beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polierer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polierer voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Polierer hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Poliermittel antreiben?
Wer sind die führenden Unternehmen im Markt für Poliermittel?
Welche Region hatte 2024 den größten Anteil am Markt für Poliermittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Poliermaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Poliermaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 729.87 million → 2032: USD 1235.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Poliermaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Poliermaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Poliermaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Poliermaschinen Market Drivers
- 3.3 Markt für Poliermaschinen Market Restraints & Challenges
- 3.4 Markt für Poliermaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Poliermaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Poliermaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Poliermaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Poliermaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Poliermaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Poliermaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Poliermaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Poliermaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Poliermaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Poliermaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Poliermaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Poliermaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Poliermaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Poliermaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Poliermaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Poliermaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Poliermaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Poliermaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Poliermaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
