
Marktübersicht:
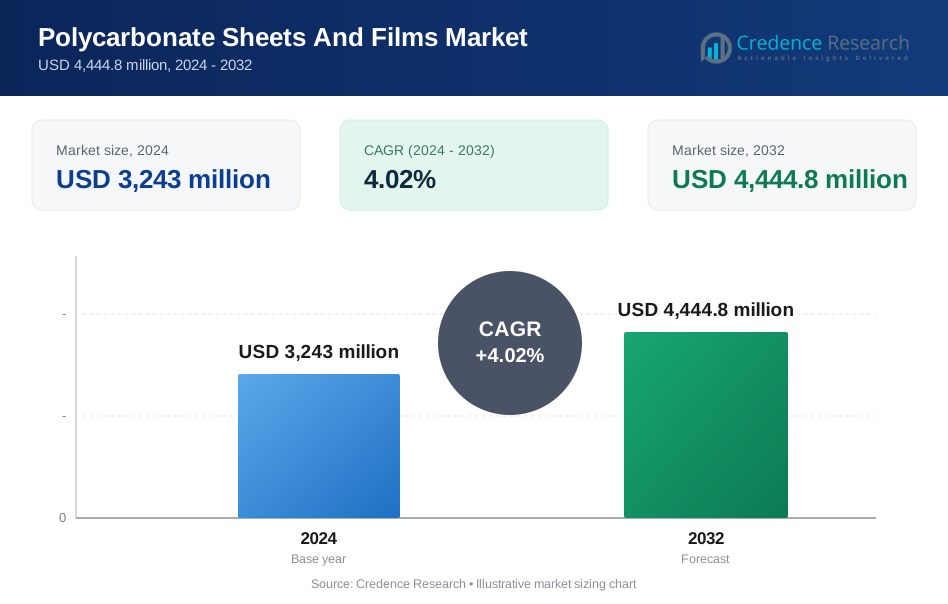
Der Markt für Polycarbonatplatten und -folien wird voraussichtlich von 3.243 Millionen USD im Jahr 2024 auf geschätzte 4.444,8 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,02% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polycarbonatplatten und -folien 2024 | 3.243 Millionen USD |
| Markt für Polycarbonatplatten und -folien, CAGR | 4,02% |
| Marktgröße für Polycarbonatplatten und -folien 2032 | 4.444,8 Millionen USD |
Das Wachstum des Marktes für Polycarbonatplatten und -folien wird durch die zunehmende Modernisierung der Infrastruktur und die Einführung von Leichtbaumaterialien in der Automobilproduktion angetrieben. Die Elektronikbranche bevorzugt Polycarbonatfolien für langlebige Displays und optische Komponenten, während der industrielle Bau von energieeffizienten Plattenlösungen profitiert. Hersteller konzentrieren sich auf UV-beständige und recycelbare Qualitäten, um Nachhaltigkeit und Lebenszyklusleistung zu verbessern. Technologische Fortschritte, wie verbesserte Extrusions- und Beschichtungstechniken, optimieren weiter die Produktqualität und Anwendungsvielfalt in verschiedenen Branchen.
Regional dominiert der asiatisch-pazifische Raum den Markt für Polycarbonatplatten und -folien aufgrund starker Industrialisierung, Bauausweitung und Elektronikproduktion in China, Japan und Südkorea. Nordamerika folgt, unterstützt durch die zunehmende Nutzung in grünen Gebäuden und Komponenten für Elektrofahrzeuge. Europa bleibt ein bedeutender Beitrag aufgrund seiner strengen Umweltstandards und fortschrittlichen Fertigungskapazitäten. Aufstrebende Regionen wie Lateinamerika und der Nahe Osten zeigen steigende Nachfrage mit laufenden Infrastrukturprojekten und Investitionen in energieeffiziente Baumaterialien.

Markteinblicke:
- Der Markt für Polycarbonatplatten und -folien lag 2024 bei 3.243 Millionen USD und wird voraussichtlich bis 2032 4.444,8 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,02 % während des Prognosezeitraums entspricht.
- Asien-Pazifik führt mit einem Anteil von etwa 45 % aufgrund der starken Bau- und Elektronikproduktion, gefolgt von Nordamerika mit 25 %, angetrieben durch Renovierungs- und Automobilnachfrage, und Europa mit 20 %, unterstützt durch fortschrittliche Fertigung und Sicherheitsstandards.
- Asien-Pazifik ist auch die am schnellsten wachsende Region mit einem Anteil von fast 45 %, unterstützt durch Urbanisierung, Infrastrukturinvestitionen und expandierende Automobilproduktionsstandorte.
- Nach Endverbraucherindustrie macht der Bau etwa 40 % des Anteils aus, bedingt durch die Nachfrage nach Dächern und Verglasungen, während der Automobilsektor fast 20 % beiträgt, getrieben durch die Einführung von Leichtbaumaterialien.
- Nach Typ dominieren massive Platten und Folien mit etwa 50 % Anteil aufgrund von Schlagfestigkeit und optischer Klarheit, während mehrwandige Platten aufgrund von Isolationsvorteilen fast 30 % halten.
Markttreiber:
Steigende Nachfrage aus Bau- und Infrastruktur-Anwendungen
Der Markt für Polycarbonatplatten und -folien gewinnt durch stetige Bauaktivitäten weltweit an Dynamik. Bauherren bevorzugen Polycarbonat aufgrund der hohen Schlagfestigkeit und des geringen Gewichts. Dach-, Verglasungs- und Oberlichtprojekte verlassen sich auf langlebige transparente Materialien. Das Material unterstützt energieeffiziente Gebäudedesigns in verschiedenen Klimazonen. Das Wachstum des städtischen Wohnungsbaus sichert die langfristige Materialnachfrage. Gewerbliche Räume übernehmen Polycarbonat für Sicherheit und Designflexibilität. Renovierungsprojekte erhöhen ebenfalls die Ersatznachfrage. Es unterstützt schnellere Installationen und geringere strukturelle Belastungen.
- Zum Beispiel berichtet Palram Industries Ltd., dass massive Polycarbonatplatten eine Schlagfestigkeit bieten, die bis zu 250-mal stärker ist als Glas, und damit Sicherheitsverglasungen in großen gewerblichen Dächern unterstützen.
Wachsende Akzeptanz in der Automobil- und Transportmittelproduktion
Der Markt für Polycarbonatplatten und -folien profitiert von der Einführung von Leichtbaumaterialien in Fahrzeugen. Automobilhersteller verwenden Polycarbonat, um das Fahrzeuggewicht zu reduzieren. Geringeres Gewicht unterstützt Kraftstoffeffizienz und Emissionsziele. Innenverkleidungen und Außenverglasungen bevorzugen schlagfeste Platten. Plattformen für Elektrofahrzeuge verstärken Materialsubstitutionstrends. Sicherheitsvorschriften treiben die Nachfrage nach splitterfesten Materialien an. Polycarbonat unterstützt komplexe Formen mit Designfreiheit. Es verbessert die Haltbarkeit unter rauen Betriebsbedingungen.
- Zum Beispiel liefert Covestro AG Makrolon® Polycarbonat, das in Panorama-Automobilverglasungen verwendet wird, die etwa 50 % weniger wiegen als herkömmliches Glas und gleichzeitig die Sicherheitsstandards der Automobilindustrie erfüllen.
Erweiterte Nutzung in der Elektro- und Elektronikfertigung
Der Markt für Polycarbonatplatten und -folien verzeichnet eine starke Nachfrage aus der Elektronikfertigung. Verbrauchsgeräte erfordern langlebige und hitzebeständige Folien. Anzeigetafeln verwenden Polycarbonat für optische Klarheit. Anwendungen zur elektrischen Isolierung verlassen sich auf stabile dielektrische Eigenschaften. Miniaturisierte Geräte bevorzugen dünne und flexible Folien. Industrieelektronik erfordert konsistente thermische Leistung. Hersteller vertrauen auf Polycarbonat für eine lange Lebensdauer. Es unterstützt zuverlässige Leistung in kompakten Baugruppen.
Präferenz für Schlagfestigkeit und Designvielfalt
Der Markt für Polycarbonatplatten und -folien wächst aufgrund der leistungsorientierten Materialauswahl. Branchen suchen nach Alternativen zu Glas und Acryl. Hohe Schlagfestigkeit verbessert die Sicherheit in öffentlichen Räumen. Designer schätzen die einfache Verarbeitung und Formgebung. Polycarbonat ermöglicht Kaltbiegen ohne Bruchrisiko. Oberflächenbeschichtungen verbessern Kratz- und UV-Beständigkeit. Endnutzer profitieren von einer langen Produktlebensdauer. Es unterstützt sowohl funktionale als auch ästhetische Anforderungen.
Markttrends:
Verlagerung zu Mehrschicht- und Beschichtungstechnologien
Der Markt für Polycarbonatplatten und -folien tendiert zu fortschrittlichen Schichtprodukten. Hersteller entwickeln Mehrwand- und Hohlstrukturen. Diese Designs verbessern die Isolierung und Tragfähigkeit. Beschichtungen verbessern den UV-Schutz und die Oberflächenhärte. Die optische Klarheit verbessert sich durch verfeinerte Extrusionsprozesse. Produktdifferenzierung unterstützt Premium-Preisstrategien. Industrielle Käufer bevorzugen leistungsstarke Varianten. Es stärkt wertschöpfende Produktportfolios.
- Zum Beispiel bietet SABIC LEXAN™ Mehrwandplatten mit UV-geschützten Oberflächen an, die über 10 Jahre Klarheit in Außenanwendungen im Bauwesen beibehalten und eine lange Lebensdauer unterstützen.
Steigender Fokus auf recycelbare und zirkuläre Materiallösungen
Der Markt für Polycarbonatplatten und -folien richtet sich nach einer nachhaltigkeitsorientierten Produktion. Hersteller investieren in recycelbare Polycarbonatqualitäten. Der Einsatz von zirkulären Materialien gewinnt in verschiedenen Branchen an Bedeutung. Geschlossene Produktionskreisläufe reduzieren den Abfallausstoß. Kunden verlangen umweltverantwortliche Materialien. Regulatorischer Druck unterstützt die Einführung nachhaltiger Produkte. Technologien zur Materialrückgewinnung verbessern sich kontinuierlich. Es richtet Lieferketten an grünen Zielen aus.
- Zum Beispiel betreibt Teijin Limited chemische Recyclingprozesse, die Polycarbonat-Rohstoffe in nahezu neuwertiger Qualität zurückgewinnen und die Wiederverwendung in Elektronik- und Automobilkomponenten unterstützen.
Maßgeschneiderte und anwendungsspezifische Produktentwicklung
Der Markt für Polycarbonatplatten und -folien bewegt sich in Richtung maßgeschneiderter Lösungen. Endnutzer verlangen anwendungsspezifische Dicken und Oberflächen. Industrielle Käufer suchen nach maßgeschneiderten thermischen und optischen Eigenschaften. Farbgetönte und strukturierte Platten finden Akzeptanz. Maßgeschneiderte Größen reduzieren Installationsabfälle. Schnelles Prototyping unterstützt eine schnellere Produktanpassung. Lieferanten verbessern technische Unterstützungsdienste. Es verbessert die Kundenbindung und Margen.
Erhöhte Automatisierung in der Herstellung und Verarbeitung
Der Markt für Polycarbonatplatten und -folien spiegelt höhere Automatisierungsgrade wider. Hersteller setzen auf präzise Extrusions- und Schneidesysteme. Automatisierung verbessert die Konsistenz und Oberflächenqualität. Produktionseffizienz reduziert Fehlerquoten. Digitale Überwachung verbessert die Prozesskontrolle. Automatisierung unterstützt die Stabilität der großangelegten Produktion. Die Abhängigkeit von Arbeitskräften nimmt in den Einrichtungen ab. Es verbessert die langfristige Kostenwettbewerbsfähigkeit.
Analyse der Marktprobleme:
Volatilität der Rohstoffpreise und Lieferketten
Der Markt für Polycarbonatplatten und -folien steht vor Instabilität der Rohstoffpreise. Polycarbonatharz hängt von petrochemischen Rohstoffen ab. Preisschwankungen beeinflussen die Kostenplanung und Margen. Störungen in der Lieferkette wirken sich auf Produktionspläne aus. Importabhängigkeit erhöht die Exponierung gegenüber globalen Risiken. Kleinere Produzenten kämpfen mit der Kostenübernahme. Vertragspreise begrenzen die Flexibilität in volatilen Zeiten. Es belastet die Rentabilität entlang der gesamten Wertschöpfungskette.
Konkurrenz durch alternative transparente Materialien
Der Markt für Polycarbonatplatten und -folien steht im Wettbewerb mit Ersatzstoffen. Acryl und gehärtetes Glas konkurrieren in wichtigen Anwendungen. Kostenbewusste Käufer bevorzugen günstigere Alternativen. Einige Sektoren bevorzugen traditionelle Materialien aus Gewohnheit. Leistungsabstriche beeinflussen Materialentscheidungen. Bewusstseinslücken begrenzen die Akzeptanz von Polycarbonat in einigen Regionen. Markterziehung erfordert kontinuierliche Investitionen. Es verlangsamt die Durchdringung in konservativen Industrien.
Marktchancen:
Expansion in aufstrebenden Infrastruktur- und Industrieökonomien
Der Markt für Polycarbonatplatten und -folien birgt starkes Wachstumspotenzial in aufstrebenden Regionen. Der Infrastrukturausbau unterstützt die Materialnachfrage. Industrieparks erhöhen den Verbrauch langlebiger Platten. Städtische Verkehrsprojekte erfordern schlagfestes Verglasungsmaterial. Regierungen investieren in öffentliche Sicherheitsmaterialien. Steigende Einkommensniveaus unterstützen moderne Baumaterialien. Die lokale Fertigungskapazität verbessert sich weiter. Es erschließt neue regionale Einnahmequellen.
Innovation in Hochleistungs- und Spezialanwendungen
Der Markt für Polycarbonatplatten und -folien bietet Chancen durch Innovation. Hochtemperatur- und flammhemmende Qualitäten gewinnen an Bedeutung. Medizinische und Sicherheitsanwendungen verlangen zertifizierte Materialien. Die Integration in intelligente Gebäude unterstützt fortschrittliche Verglasungslösungen. Leichte Schutzsysteme erweitern den Einsatz im Verteidigungsbereich. Die Forschung konzentriert sich auf verbesserte optische Leistung. Spezialprodukte erzielen höhere Margen. Es stärkt die langfristige Wettbewerbsposition.
Marktsegmentierungsanalyse:
Nach Typ
Der Markt für Polycarbonatplatten und -folien zeigt eine klare Differenzierung in den Typsegmenten. Massive Platten und Folien führen aufgrund ihrer hohen Schlagfestigkeit, optischen Klarheit und breiten industriellen Nutzung. Bau- und Automobilsektoren bevorzugen diese Produkte für Sicherheitsverglasungen und Schutzpaneele. Wellplatten und -folien gewinnen an Bedeutung im Dach- und Agrarbereich. Diese Produkte bieten geringes Gewicht und einfache Installation. Mehrwandige Platten und Folien unterstützen den Bedarf an Wärmedämmung. Grüne Gebäude und Industrieschuppen bevorzugen solche Strukturen. Es kommt Anwendungen zugute, die Energieeffizienz und Lastreduktion erfordern.
- Zum Beispiel produziert Palram Industries Ltd. Mehrwandplatten mit Wärmedämmwerten, die den Wärmetransfer im Vergleich zu einlagigen Kunststoffen reduzieren.
Nach Endverbraucherindustrie
Der Markt für Polycarbonatplatten und -folien spiegelt eine vielfältige Nachfrage in verschiedenen Endverbraucherindustrien wider. Der Bausektor bleibt der größte Verbraucher aufgrund von Bedarfen an Bedachungen, Verkleidungen und Verglasungen. Automobilhersteller verwenden Polycarbonat für leichte Innenräume und Außenkomponenten. Elektronik und Elektrotechnik nutzen Folien für Isolierung und langlebige Displays. In der Landwirtschaft werden Platten in Gewächshäusern und als Schutzabdeckungen eingesetzt. Die Luft- und Raumfahrt verwendet Polycarbonat für Innenverkleidungen und transparente Komponenten. Andere Industrien umfassen Beschilderung und Sicherheitsausrüstung. Es unterstützt Leistung, Haltbarkeit und Designflexibilität in verschiedenen Sektoren.
- Zum Beispiel liefert die 3M Company polycarbonatbasierte Folien für elektronische Displays, die den UL-Flammschutzstandards entsprechen und die Zuverlässigkeit in der Industrie- und Unterhaltungselektronik unterstützen.
Segmentierung:
Nach Typ- Massive Platten und Folien
- Wellplatten und -folien
- Mehrwandige Platten und Folien
- Luft- und Raumfahrt
- Landwirtschaft
- Automobil
- Bau
- Elektronik & Elektrotechnik
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Der Markt für Polycarbonatplatten und -folien hält den größten Anteil in Asien-Pazifik und macht etwa 45% der weltweiten Nachfrage aus. China führt den regionalen Verbrauch aufgrund starker Bau- und Elektronikfertigungsaktivitäten an. Japan und Südkorea unterstützen das Wachstum durch fortschrittliche Automobil- und Elektroanwendungen. Die schnelle Urbanisierung erhöht die Nachfrage nach Bedachungs- und Verglasungsmaterialien. Der Einsatz von landwirtschaftlichen Gewächshäusern unterstützt ebenfalls das Mengenwachstum. Indien entwickelt sich zu einem wichtigen Wachstumsmarkt aufgrund des Infrastrukturausbaus. Es profitiert von kostenwettbewerbsfähiger Fertigung und steigendem Inlandsverbrauch.
Nordamerika
Der Markt für Polycarbonatplatten und -folien in Nordamerika repräsentiert fast 25% des weltweiten Anteils. Die Vereinigten Staaten dominieren die regionale Nachfrage aufgrund von Renovierungstrends im Bauwesen und der Leichtbauweise im Automobilsektor. Eine starke Nachfrage nach schlagfesten Verglasungen unterstützt den stetigen Verbrauch. Anwendungen in der Elektronik und Elektrotechnik erhalten die Nachfrage nach Folien in verschiedenen Industrien. Der regulatorische Fokus auf Gebäudesicherheit begünstigt die Verwendung von Polycarbonat. Innovationen in beschichteten und leistungsstarken Platten stärken die Position der Lieferanten. Es hält eine stabile Nachfrage in reifen Endverbrauchersektoren aufrecht.
Europa, Südamerika und Mittlerer Osten & Afrika
Der Markt für Polycarbonatplatten und -folien in Europa macht etwa 20 % des weltweiten Anteils aus. Deutschland, Frankreich und das Vereinigte Königreich führen aufgrund fortschrittlicher Baustandards und Automobilherstellung. Nachhaltigkeitspolitiken unterstützen die Einführung langlebiger und recycelbarer Materialien. Südamerika trägt mit fast 6 % Anteil bei, angetrieben durch die Bau- und Agrarsektoren Brasiliens. Der Nahe Osten & Afrika hält etwa 4 % Anteil mit Nachfrage aus gewerblichen Gebäuden und Infrastrukturprojekten. Klimabeständige Materialien gewinnen in dieser Region an Vorzug. Es unterstützt die schrittweise Expansion durch langfristige Entwicklungsprojekte.
Analyse der Hauptakteure:
- Covestro AG
- SABIC
- Teijin Limited
- LG Chem
- Trinseo
- Mitsubishi Gas Chemical Company
- Palram Industries Ltd.
- 3M Company
Wettbewerbsanalyse:
Der Markt für Polycarbonatplatten und -folien zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Große Akteure konzentrieren sich auf Produktqualität, Kapazitätserweiterung und technischen Support. Unternehmen investieren in fortschrittliche Extrusions- und Beschichtungsfähigkeiten, um ihre Portfolios zu stärken. Die Produktdifferenzierung konzentriert sich auf Haltbarkeit, UV-Beständigkeit und optische Klarheit. Strategische Preisgestaltung und langfristige Lieferverträge gestalten die Käuferbeziehungen. Regionale Hersteller konkurrieren durch Kosteneffizienz und lokale Vertriebsstärke. Innovation und Anpassung verbessern die Kundenbindung in den Endverbraucherindustrien. Der Markt bleibt moderat konsolidiert mit klaren Marktführern und mehreren Nischenanbietern.
Neueste Entwicklungen:
- Covestro AG zeigte erhebliche Innovationen in verschiedenen Anwendungen im Bereich der Polycarbonatplatten und -folien. Im Februar 2024 präsentierte das Unternehmen intelligente Folienlösungen für gedruckte Elektronik auf der LOPEC 2024, mit seiner Makrolon® AG Polycarbonatharz und Makrofol® PC-Folientechnologie mit integrierten Heizungen für LiDAR-Abdecklinsen, die zusammen mit Canatu für Automobilanwendungen entwickelt wurden. Das Unternehmen erweiterte seine Produktionskapazität für Polycarbonatfolien in Thailand im März 2023, mit einer Investition im höheren zweistelligen Millionen-Euro-Bereich, die bis 2025 abgeschlossen sein soll. Covestro stärkte seine Position weiter, indem es im Mai 2025 auf der Computex 2025 Hochleistungs-Polycarbonatlösungen präsentierte und Materialien für Unterhaltungselektronik und intelligente Oberflächen im Automobilbereich mit In-Mold Structural Electronics (IMSE®) Technologie hervorhob, die die Integration von Beleuchtung, Haptik, Displays und elektronischen Schaltungen ermöglicht. Zuletzt stellte Covestro im November 2025 auf der TRUSTECH 2025 in Paris sein Certevo® Polymer-Substrat vor und demonstrierte, wie dieses innovative Material in realen Sicherheitsdruckanwendungen wie Zertifikaten, Diplomen, Fahrzeugzulassungspapieren und Fiskaldokumenten integriert wird, mit Möglichkeiten zur Laserpersonalisierung und sicheren Farbpersonalisierung von Polycarbonatdokumenten.
- Trinseo zog sich strategisch aus der Produktion von neuem Polycarbonat zurück und etablierte eine Technologiepartnerschaft mit einem aufstrebenden indischen Hersteller. Im Oktober 2024 kündigte das Unternehmen an, die Produktion von neuem Polycarbonat an seinem Standort in Stade, Deutschland, einzustellen, wobei die Produktion im Januar 2025 enden soll, als Teil einer umfassenderen Unternehmensumstrukturierung, die seine Geschäftsbereiche Engineered Materials, Plastic Solutions und Polystyrene kombiniert. Im November 2024 unterzeichnete Trinseo Vereinbarungen mit Deepak Nitrite Limited (über seine Tochtergesellschaft Deepak Chem Tech) zur Lieferung einer Polycarbonat-Technologielizenz sowie aller proprietären Polycarbonat-Produktionsanlagen in Stade, Deutschland, zur Nutzung in Indien, mit einem Gesamttransaktionswert von 52,5 Millionen USD, wobei bis Ende 2024 etwa 9 Millionen USD und in der ersten Hälfte von 2025 zusätzliche 21 Millionen USD erwartet werden. Diese strategische Partnerschaft stellt Trinseos erste Schritte in einer kollaborativen Vereinbarung mit Deepak dar, da beide Unternehmen weitere Möglichkeiten zur Nutzung von Technologieportfolios und zur Expansion in wachstumsstärkeren Märkten wie Indien erkunden.
- LG Chem erweiterte sein Polycarbonat- und Folienportfolio durch strategische Partnerschaften und innovative Produktentwicklung. Im April 2024 kündigte das Unternehmen eine strategische Partnerschaft mit Webasto, einem weltweit führenden Unternehmen im Bereich Automobildachsysteme, zur Lieferung von schaltbaren Verglasungsfolien (SGF) für fortschrittliche Automobildachsysteme für europäische Fahrzeuge an, mit geplanter Massenproduktion später im Jahr 2024 und vollständigem Verkaufsstart in der zweiten Hälfte von 2025, mit einer jährlichen Kapazität für 3 Millionen Fahrzeuge. Das Unternehmen erweiterte seine Nachhaltigkeitsinitiativen im August 2024 durch die Entwicklung der weltweit ersten Kosmetikbehälter aus Polyethylencarbonat (PEC), einem aus Kohlendioxid gewonnenen Kunststoff, der Flexibilität, Transparenz und hervorragende Sauerstoffbarriereeigenschaften bietet. Im September 2025 schloss LG Chem die Entwicklung von sowohl flüssigen als auch folienartigen Photopolymermaterialien (PID) ab, die für fortschrittliche IC-Substrate optimiert sind, wobei das flüssige PID hochauflösendes Strukturieren mit Niedrigtemperaturhärtung bietet und frei von PFAS und organischen Lösungsmitteln ist. Besonders bedeutend war im Oktober 2025 die Gründung einer strategischen Allianz zwischen LG Chem und ZEISS zur industriellen Versorgung mit Photopolymerfolien für fortschrittliche Optiken, mit gemeinsamer Entwicklung von Photopolymerlösungen für nächste Generation holografischer Windschutzscheibenanzeigen für die OEM-Produktion bis 2029.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Endverbraucherindustrie-Segmenten. Er bietet einen Überblick über führende Marktteilnehmer, einschließlich einer Übersicht über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Bautätigkeit in Wohn- und Gewerbeprojekten wird weiterhin eine stetige Materialnachfrage unterstützen.
- Automobilhersteller werden den Einsatz von leichten Polycarbonatkomponenten erhöhen, um Effizienz und Sicherheit zu verbessern.
- Die Elektronikproduktion wird die Anwendung von langlebigen und hitzebeständigen Folien ausweiten.
- Nachhaltige und recycelbare Polycarbonatqualitäten werden eine stärkere Marktakzeptanz gewinnen.
- Schwellenländer werden durch Infrastruktur- und Industriewachstum neue Nachfrage schaffen.
- Automatisierung in der Fertigung wird die Produktkonsistenz und Kostenkontrolle verbessern.
- Beschichtete und mehrschichtige Plattentechnologien werden bei Endanwendern breitere Akzeptanz finden.
- Strategische Partnerschaften werden die Entwicklung anwendungsspezifischer Lösungen unterstützen.
- Die Optimierung der Lieferkette bleibt für führende Hersteller eine Priorität.
- Produktanpassungen werden langfristige Kundenbeziehungen und Wettbewerbsfähigkeit stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polycarbonatplatten und -folien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polycarbonatplatten und -folien voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Polycarbonatplatten und -folien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polycarbonatplatten und -folien antreiben?
Wer sind die führenden Unternehmen im Markt für Polycarbonatplatten und -folien?
Welche Region hatte 2024 den größten Anteil am Markt für Polycarbonatplatten und -folien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polycarbonatplatten und -folien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polycarbonatplatten und -folien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,243 million → 2032: USD 4,444.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polycarbonatplatten und -folien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polycarbonatplatten und -folien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polycarbonatplatten und -folien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polycarbonatplatten und -folien Market Drivers
- 3.3 Markt für Polycarbonatplatten und -folien Market Restraints & Challenges
- 3.4 Markt für Polycarbonatplatten und -folien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polycarbonatplatten und -folien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polycarbonatplatten und -folien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polycarbonatplatten und -folien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polycarbonatplatten und -folien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polycarbonatplatten und -folien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polycarbonatplatten und -folien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polycarbonatplatten und -folien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polycarbonatplatten und -folien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polycarbonatplatten und -folien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polycarbonatplatten und -folien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polycarbonatplatten und -folien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polycarbonatplatten und -folien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polycarbonatplatten und -folien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polycarbonatplatten und -folien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polycarbonatplatten und -folien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polycarbonatplatten und -folien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polycarbonatplatten und -folien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polycarbonatplatten und -folien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polycarbonatplatten und -folien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
