
Marktübersicht:
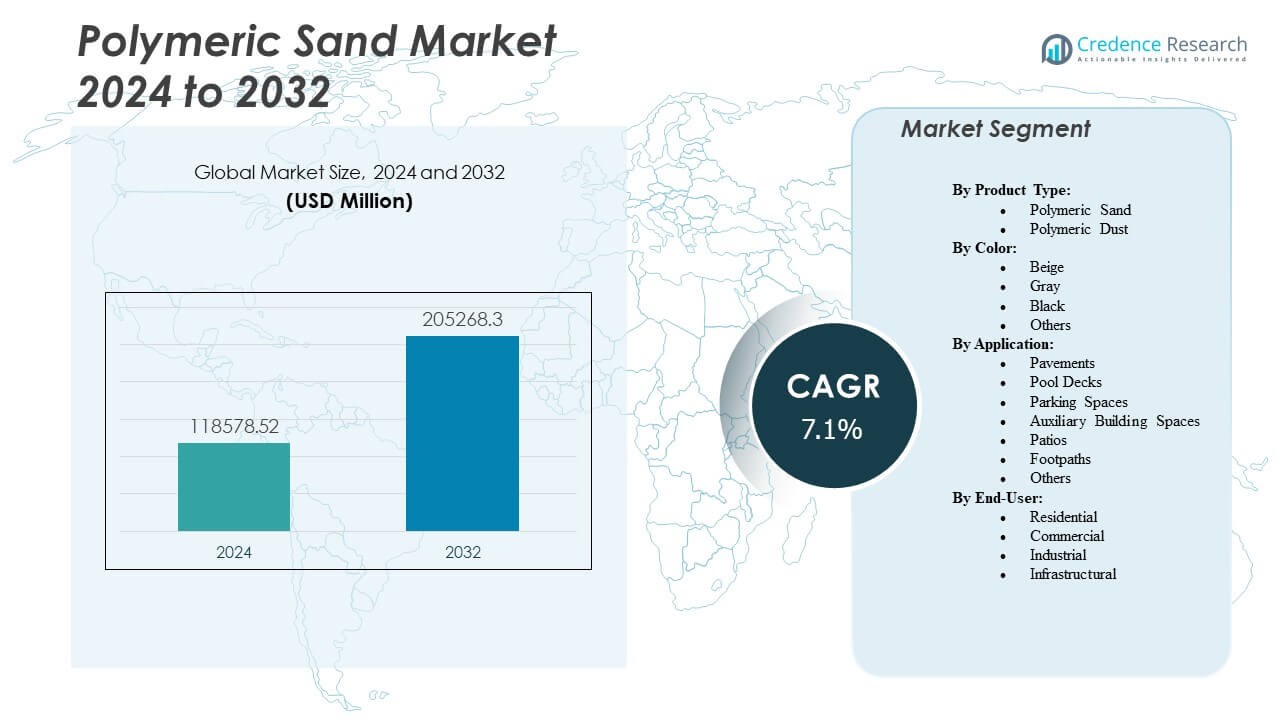
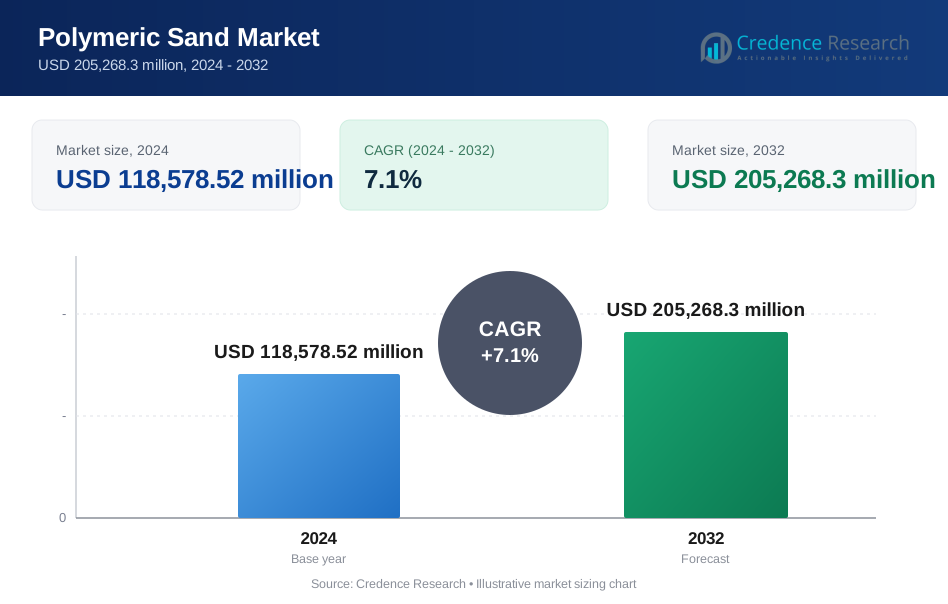
Der Markt für polymeren Sand wird voraussichtlich von 118.578,52 Millionen USD im Jahr 2024 auf geschätzte 205.268,3 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für polymeren Sand 2024 | 118.578,52 Millionen USD |
| Markt für polymeren Sand, CAGR | 7,1% |
| Marktgröße für polymeren Sand 2032 | 205.268,3 Millionen USD |
Die starke Nachfrage aus den Bau- und Landschaftssektoren treibt die Marktexpansion voran. Stadtentwicklungsprojekte und Renovierungen im Wohnbereich erhöhen die Verwendung von polymerem Sand für Pflasterungen und Fugenabdichtungen. Er bietet Vorteile wie Haltbarkeit, Wasserbeständigkeit und Unkrautverhinderung, was die Akzeptanz bei Auftragnehmern und Hausbesitzern steigert. Die zunehmende Präferenz für pflegeleichte und langlebige Pflasterlösungen erhöht das gesamte Marktwachstumspotenzial in entwickelten und aufstrebenden Volkswirtschaften.
Nordamerika bleibt die führende Region aufgrund einer starken Baugrundlage und eines hohen Bewusstseins für fortschrittliche Pflastermaterialien. Europa folgt, unterstützt durch den Fokus auf nachhaltige städtische Infrastruktur und die Verbesserung von Außenbereichen. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch Urbanisierung, Infrastrukturinvestitionen und expandierende Wohnprojekte. Lateinamerika und der Nahe Osten & Afrika zeigen ein allmähliches Wachstum, unterstützt durch Tourismus und moderne Bautrends. Regionale Unterschiede im Klima und in den Baustandards beeinflussen die Produktformulierung und Vertriebsstrategien auf globalen Märkten.
Markteinblicke:
- Der Markt für polymeren Sand wird im Jahr 2024 auf 118.578,52 Millionen USD geschätzt und soll bis 2032 auf 205.268,3 Millionen USD wachsen, mit einem CAGR von 7,1 %.
- Schnelle Urbanisierung und steigende Wohnbauaktivitäten treiben die starke Produktnachfrage auf globalen Märkten an.
- Der zunehmende Fokus auf pflegeleichte, wetterbeständige und langlebige Pflastermaterialien unterstützt das Branchenwachstum.
- Hohe Produktkosten und unsachgemäße Installationspraktiken wirken als Einschränkungen und begrenzen die Akzeptanz in kostenempfindlichen Regionen.
- Nordamerika führt den Markt an, dank fortschrittlicher Baustandards und häufiger Infrastrukturrenovierungen.
- Asien-Pazifik zeigt das schnellste Wachstum mit großflächiger städtischer Expansion und verbesserter Wohninfrastruktur.
- Hersteller konzentrieren sich auf nachhaltige, umweltfreundliche Formulierungen und regionale Anpassungen, um die Wettbewerbsfähigkeit zu stärken.
Markttreiber
Steigende Infrastrukturentwicklung und städtische Revitalisierungsprojekte
Der Markt für Polymer-Sand gewinnt durch zunehmende städtische Bau- und Renovierungsaktivitäten an Schwung. Der Ausbau der städtischen Infrastruktur schafft eine großflächige Nachfrage nach Pflastermaterialien, die Stabilität und geringen Wartungsaufwand gewährleisten. Auftragnehmer verwenden Polymer-Sand für ineinandergreifende Pflaster in Einfahrten, Terrassen und Gehwegen. Er erhöht die Haltbarkeit, indem er das Unkrautwachstum und die Fugenabnutzung reduziert. Auch öffentliche Landschaftsprojekte tragen zum stetigen Verbrauch bei. Kommunalbehörden priorisieren fortschrittliche Materialien für nachhaltige Pflaster. Die wachsende Vorliebe für wetterbeständige Verbindungen treibt kontinuierliche Verbesserungen voran. Bauherren konzentrieren sich auf eine verlängerte Lebensdauer und kosteneffiziente Installationsmethoden, was die Markteinführung fördert.
- Zum Beispiel deckt Sakretes PermaSand Polymeric Jointing Sand etwa 30–45 Quadratfuß pro 40-Pfund-Eimer für ¼-Zoll-Fugen ab. Er unterstützt Fußgängerverkehr innerhalb von 24 Stunden und leichte Fahrzeuglasten nach 72 Stunden und bietet starken Widerstand gegen Erosion, Unkrautwachstum und Insektenbefall in Einfahrten und Gehwegen.
Zunehmende Beliebtheit von Outdoor-Wohn- und Landschaftsgestaltungen
Das steigende Interesse an Außenwohnbereichen treibt die verstärkte Nutzung von Polymer-Sand in Wohnlandschaften voran. Verbraucher wählen hochwertigen Fugen-Sand, um das Erscheinungsbild und die Festigkeit von Steinpflastern zu verbessern. Hausbesitzer schätzen pflegeleichte Oberflächen, die starkem Verkehr und Wetterveränderungen standhalten. Er unterstützt Landschaftsarchitekten, die sauberere Fugen und stärkere Verbindungen verlangen. Der Trend zu ästhetischen Terrassen, Pooldecks und Gärten erweitert die Marktabdeckung. Produktinnovationen stimmen mit modernen Designs überein, die auf einheitliche Farbe und Textur setzen. Dieser Wandel kommt Herstellern zugute, die vielseitige und schnell aushärtende Formulierungen anbieten. Saisonale Renovierungsaktivitäten stärken die Marktexpansion in hochwertigen Wohngebieten weiter.
Technologische Fortschritte zur Verbesserung der Produktleistung
Kontinuierliche Innovationen in der Bindemittelchemie und Sandmischungen verbessern die Gesamtleistung von Polymer-Sand. Hersteller integrieren fortschrittliche Polymere, um die Bindungsstärke und Wasserbeständigkeit zu erhöhen. Dies gewährleistet eine langanhaltende Pflasterstabilität und minimiert Auswaschrisiken. Neue Formulierungen reduzieren Haze-Effekte und bewahren gleichzeitig die Flexibilität bei thermischer Belastung. Produzenten investieren in Forschung und Entwicklung, um Umwelt- und Leistungsstandards zu erfüllen. Intelligente Verpackungslösungen verbessern die Benutzerfreundlichkeit und Anwendungseffizienz. Verbesserte Staubkontrolle während der Installation erhöht die Präferenz der Auftragnehmer. Der wachsende Fokus auf langlebige und umweltfreundliche Verbindungen unterstützt die weit verbreitete Produktakzeptanz.
Expansion im gewerblichen und industriellen Bausektor
Der Markt für Polymer-Sand profitiert von der stetigen Expansion von Gewerbekomplexen und Industrieparks. Große Projekte erfordern hochwertige Fugenmaterialien, um Sicherheit und langfristige Leistung zu gewährleisten. Er bietet eine bessere Verdichtung und Fugenabdichtung als herkömmliche Sande. Schwerlastbereiche wie Parkzonen und Fußgängerwege verlassen sich auf fortschrittliche Formulierungen. Bauherren wählen Polymer-Sand aufgrund seiner schnellen Aushärtung und reduzierten Wartung. Steigende Bauinvestitionen in Hotels, Einzelhandel und Logistikeinrichtungen stärken die Gesamtnachfrage. Der globale Trend zu nachhaltigem urbanem Design erhöht die Akzeptanzraten. Die zunehmende Spezifikation von leistungsbasierten Materialien fördert seine Integration in gewerbliche Pflasterstandards.
- Zum Beispiel kombiniert Techniseals HP NextGel Polymeric Sand hochwertigen Sand mit fortschrittlichen Bindemitteln, die für stark beanspruchte gewerbliche und private Pflasterfugen entwickelt wurden. Ein 50-Pfund-Beutel deckt typischerweise 18–80 Quadratfuß ab, abhängig von der Fugenbreite, und bietet starken Widerstand gegen Erosion, Unkraut und Insekten für eine langanhaltende Pflasterstabilität.
Markttrends
Wachsende Akzeptanz von umweltfreundlichen und VOC-armen Produkten
Nachhaltigkeitstrends verändern den Polymer-Sand-Markt, da umweltbewusste Formulierungen an Aufmerksamkeit gewinnen. Hersteller entwickeln VOC-arme und biologisch abbaubare Polymermischungen, um sich an die Ziele des grünen Bauens anzupassen. Dies unterstützt Regierungen, die umweltfreundliche Materialien in Bauprojekten fördern. Verbraucher suchen nach Lösungen, die Abflussverschmutzung und Abfallproduktion reduzieren. Öko-Label-Zertifizierungen erhöhen die Glaubwürdigkeit von Produkten auf internationalen Märkten. Neue Technologien konzentrieren sich auf biobasierte Bindemittel, die eine vergleichbare Leistung zu synthetischen bieten. Dieser Wandel verbessert die Einhaltung von Umweltvorschriften und das Markenimage. Die starke Nachfrage von umweltbewussten städtischen Projekten beeinflusst weiterhin die zukünftige Produktentwicklung.
- Zum Beispiel verwendet Envirobond's EnviroSAND einen patentierten pflanzlichen Klebstoff namens Organic-Lock, der aus 100% natürlich vorkommenden Materialien besteht und Sandpartikel für Fugen bis zu 3/8 Zoll Breite verbindet.
Aufstieg von DIY-Installationen und Heimwerkeraktivitäten
Die wachsende DIY-Kultur erweitert den Marktumfang für Kleinanwender und Hausbesitzer. Immer mehr Menschen führen Terrassen- und Gehweginstallationen selbst mit vorgemischten Polymer-Sand-Produkten durch. Dies ermöglicht eine schnelle Anwendung ohne professionelle Hilfe und spart Arbeitskosten. Verpackungsinnovationen vereinfachen das Handling und die Lagerung für Gelegenheitsnutzer. Online-Tutorials und Einzelhandelspräsenz erhöhen das Verbrauchervertrauen. Hersteller konzentrieren sich auf benutzerfreundliche Formulierungen, die für Wohnprojekte geeignet sind. Die Einzelhandelsexpansion von Baumärkten treibt die Produktzugänglichkeit voran. Dieser Trend fördert ein konsistentes Wachstum der Inlandsverkäufe in entwickelten Märkten.
Integration von Smart Manufacturing und Qualitätssicherungssystemen
Automatisierung und intelligente Produktionssysteme optimieren die Qualität in der Herstellung von Polymer-Sand. Unternehmen setzen KI- und IoT-Technologien für Echtzeit-Qualitätsprüfungen während des Mischens und Verpackens ein. Dies reduziert Abfall und gewährleistet eine gleichmäßige Polymerverteilung. Fortschrittliche Materialsensoren erkennen Feuchtigkeitsniveaus und optimieren das Aushärteverhalten. Datenanalysen helfen, die Nachfrage vorherzusagen und den Lagerbestand effizient zu verwalten. Intelligente Fabriken ermöglichen eine schnellere Produktionssteigerung für neue Produktlinien. Diese Innovation gewährleistet Konsistenz über Chargen hinweg und senkt die Betriebskosten. Die Integration intelligenter Prozesse erhöht die Zuverlässigkeit und das Kundenvertrauen.
- Zum Beispiel setzt Alliance Gator fortschrittliche Fertigung ein, um überlegene Fugenstabilisierung und Erosionsbeständigkeit in ihren Polymer-Sanden zu erreichen.
Erweiterung von E-Commerce und digitalen Vertriebskanälen
Online-Handelsplattformen stärken die globale Reichweite von Herstellern von Polymer-Sand. E-Commerce bietet Sichtbarkeit für Nischenmarken und spezialisierte Formulierungen. Es vereinfacht den Zugang für Auftragnehmer und Hausbesitzer in abgelegenen Regionen. Digitaler Vertrieb senkt die Logistikkosten und verbessert die Transparenz der Lieferkette. Marketing durch Online-Inhalte informiert Benutzer über Produktanwendungen. Es unterstützt vergleichsbasierte Kaufentscheidungen durch Nutzerbewertungen und technische Daten. Partnerschaften mit großen E-Händlern ermöglichen eine breitere Publikumsabdeckung. Kontinuierliches digitales Wachstum unterstützt die wettbewerbsfähige Differenzierung zwischen globalen und regionalen Akteuren.
Analyse der Marktchancen
Hohe Kosten fortschrittlicher Formulierungen und Installationskomplexität
Der Markt für polymeren Sand steht vor Herausforderungen durch höhere Material- und Arbeitskosten, die mit fortschrittlichen Formulierungen verbunden sind. Premium-Polymermischungen erfordern eine präzise Anwendung, was die Installationszeit erhöht. Es erfordert qualifizierte Arbeiter, um eine gleichmäßige Fugenfüllung und Verdichtung sicherzustellen. Kleine Auftragnehmer bevorzugen oft günstigeren traditionellen Sand, was die Marktdurchdringung einschränkt. Ungünstige Kosten-Nutzen-Verhältnisse verlangsamen die Einführung bei Projekten mit niedrigem Budget. Aushärtungsprobleme bei extremer Luftfeuchtigkeit oder Kälte beeinträchtigen die Endleistung. Wartungsfehler wie unsachgemäßes Benetzen können zu Oberflächenaufhellung führen. Hersteller müssen Benutzer und Installateure schulen, um Fehlanwendungen und Leistungsbeschwerden zu vermeiden.
Regulatorische Compliance und Störungen in der Lieferkette
Strenge Umweltstandards beeinflussen die Flexibilität der Formulierung und die Beschaffungsoptionen. Vorschriften für chemische Bindemittel schränken bestimmte Polymertypen ein. Dies zwingt Hersteller zur Neugestaltung von Produkten, was die F&E-Kosten erhöht. Die Volatilität der Lieferkette bei Rohstoffen wie Quarz und Polymerharzen sorgt für Unsicherheit. Steigende Frachtkosten und saisonale Transportverzögerungen beeinträchtigen die rechtzeitige Verteilung. Regionale Unterschiede in den Standards erschweren das globale Marketing. Marktteilnehmer kämpfen darum, das Inventargleichgewicht während unvorhersehbarer Nachfragezyklen aufrechtzuerhalten. Die Abhängigkeit von importierten Materialien erhöht die Anfälligkeit für Preisschwankungen und verringert die Gewinnmargen.
Marktchancen
Wachsende Fokussierung auf nachhaltiges Bauen und grüne Infrastruktur
Steigende Investitionen in nachhaltige Infrastruktur schaffen starke Chancen für den Markt für polymeren Sand. Regierungen und Entwickler priorisieren umweltfreundliche Baumaterialien, die den Wasserabfluss reduzieren und die Lebensdauer von Pflasterungen verbessern. Dies kommt Lieferanten zugute, die recycelbare und wasserdurchlässige Formulierungen einführen. Urbane Grünprojekte integrieren polymeren Sand in Wege, Terrassen und Erholungszonen. Die öffentliche Nachfrage nach widerstandsfähigen Materialien stimmt mit globalen Klimazielen überein. Hersteller können durch Öko-Zertifizierungen und CO2-neutrale Produktionsstrategien expandieren. Nachhaltige Beschaffungsprogramme stärken Partnerschaften mit Regierungsauftragnehmern. Das Marktpotenzial steigt, da das Umweltbewusstsein zukünftige städtische Planungsagenden prägt.
Expansion in Schwellenländern und schnelle Urbanisierung
Entwicklungsländer bieten große Wachstumsperspektiven mit wachsenden städtischen Bevölkerungen und Infrastrukturbedürfnissen. Der schnelle Bau von Wohnanlagen, Smart Cities und Geschäftszentren steigert die Nachfrage nach langlebigen Pflastermaterialien. Es ermöglicht kosteneffiziente und schnelle Pflasterinstallationen in stark frequentierten Zonen. Ausländische Investitionen in Wohnungsbau und Tourismus schaffen Chancen für lokale Lieferanten. Distributoren konzentrieren sich darauf, regionenspezifische Produktformulierungen anzubieten, die unterschiedlichen Klimabedingungen standhalten. Die wachsende Akzeptanz von qualitätszertifizierten Materialien erhöht den Wettbewerbsvorteil. Strategische Kooperationen mit Bauunternehmen verbessern die Sichtbarkeit und Reichweite. Die wachsende Infrastrukturpipeline in Asien-Pazifik, Lateinamerika und Afrika sichert ein nachhaltiges Marktwachstum.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für polymeren Sand umfasst zwei Hauptkategorien: polymerer Sand und polymerer Staub. Polymerer Sand dominiert aufgrund seiner überlegenen Fugenstabilisierung und starken Bindungseigenschaften. Er wird häufig in stark frequentierten Pflasterprojekten eingesetzt, bei denen Haltbarkeit und Wetterbeständigkeit entscheidend sind. Polymerer Staub findet Verwendung in leichteren Anwendungen, die eine minimale Tragfähigkeit erfordern. Auftragnehmer bevorzugen polymeren Sand für großflächige Installationen, da er effektiv das Wachstum von Unkraut und Erosion verhindert. Er unterstützt die langfristige Leistung von Pflasterungen und reduziert den Wartungsaufwand. Ständige Fortschritte in der Polymertechnologie stärken seine allgemeine Akzeptanz.
- Zum Beispiel verwendet der Maxx G2 Polymer-Sand von Alliance Gator fortschrittliche intelligente Polymere, um Trübungen und Staub zu neutralisieren. Er erfordert nur eine Bewässerung und ist nach 15 Minuten regensicher. Er unterstützt Fugen bis zu 4 Zoll Breite in traditionellen Anwendungen und ist für eine Vielzahl von Anwendungen geeignet, einschließlich Pooldecks, Terrassen, Gehwege, Einfahrten, Parkplätze und Gehwege.
Nach Farbe
Die Farbauswahl beeinflusst die Materialwahl in der Landschaftsgestaltung und ästhetischen Anwendungen. Beige und Grau halten große Anteile aufgrund ihrer natürlichen Tonkompatibilität mit den meisten Pflastersteinen. Schwarze Varianten gewinnen an Aufmerksamkeit für zeitgenössische urbane und kommerzielle Räume, die moderne Oberflächen betonen. Es hilft Designern, die Farbpalette von Außenumgebungen effizient abzustimmen. Die Verfügbarkeit mehrerer Farbtöne unterstützt die Anpassung und visuelle Attraktivität. Hersteller erweitern weiterhin das Angebot mit UV-beständigen Pigmenten für dauerhaften Farberhalt. Die Produktfarbvielfalt erhöht die Flexibilität des Projektdesigns in Wohn- und Gewerbeinstallationen.
Nach Anwendung
Der Markt für Polymer-Sand findet umfangreiche Verwendung in Gehwegen, Pooldecks, Terrassen und Parkplätzen. Gehwege führen das Segment aufgrund der konstanten Nachfrage aus öffentlichen Infrastrukturprojekten und privaten Entwicklungen an. Pooldecks und Terrassen folgen dicht dahinter, unterstützt durch das Wachstum von Outdoor-Living-Trends. Parkplätze und Gehwege nutzen es für eine bessere Fugenabdichtung bei hoher Belastung. Zusätzliche Gebäudebereiche übernehmen es zur ästhetischen Verbesserung und geringen Wartung. Die Fähigkeit des Produkts, Temperaturschwankungen und Feuchtigkeitsveränderungen zu widerstehen, verstärkt seine Attraktivität. Jede Anwendung profitiert von maßgeschneiderten Formulierungen, die Aushärtung und Stabilität optimieren.
Nach Endverbraucher
Der Wohnungsbau bleibt das führende Endverbrauchersegment, angetrieben durch wachsende Investitionen in Heimverbesserung und Landschaftsgestaltung. Hausbesitzer bevorzugen Polymer-Sand für Terrassen, Gehwege und Einfahrten aufgrund der einfachen Installation und sauberen Oberfläche. Der kommerzielle Einsatz wächst weiterhin in Hotels, Resorts und Einzelhandelsbereichen, die auf langlebige Bodenbeläge setzen. Es unterstützt hohen Fußgängerverkehr und erfordert wenig Wartung. Industrielle Anwendungen wachsen stetig und bevorzugen das Material für interne und externe Wege in Einrichtungen. Infrastrukturprojekte übernehmen es für langlebige Gehwege und Fußgängerzonen. Erweiterte städtische Sanierungspläne gewährleisten die kontinuierliche Nutzung in allen Endverbraucherkategorien.
- Zum Beispiel ist Sika FastFix®-110 ein leistungsstarker Polymer-Sand, der speziell für den Einsatz in Wohn-, Gewerbe- und Industrie-Landschaftsprojekten formuliert wurde. Er versiegelt Fugen zwischen Pflastersteinen, Steinen, Ziegeln und Platten und bietet eine starke Bindungsfestigkeit, die starkem Fußgänger- und Fahrzeugverkehr standhält, während er minimalen Wartungsaufwand erfordert.
Segmentierung:
Nach Produkttyp:
- Polymer-Sand
- Polymer-Staub
Nach Farbe:
- Beige
- Grau
- Schwarz
- Andere
Nach Anwendung:
- Gehwege
- Pooldecks
- Parkplätze
- Zusätzliche Gebäudebereiche
- Terrassen
- Gehwege
- Andere
Nach Endverbraucher:
- Wohnbau
- Gewerbe
- Industrie
- Infrastruktur
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika beherrscht den größten Anteil des Polymer-Sand-Marktes und hält im Jahr 2024 etwa 38 % des weltweiten Umsatzes. Die starke Nachfrage resultiert aus hohen Renovierungsraten, ausgereiften Infrastrukturnetzen und konstanten Investitionen in Wohn- und Gewerbepflasterungen. Europa folgt mit einem Marktanteil von etwa 28 %. Der Markt in Europa profitiert von strengen Bauvorschriften, häufigen Infrastruktur-Upgrades und der Vorliebe für langlebige Pflastermaterialien. Führende Volkswirtschaften wie Deutschland, das Vereinigte Königreich und Frankreich unterstützen den anhaltenden Verbrauch durch öffentliche und private Bauprojekte.
Der asiatisch-pazifische Raum macht fast 22 % des weltweiten Marktanteils aus. Die rasche Urbanisierung in Ländern wie Indien und China treibt die erhebliche Nachfrage nach Polymer-Sand in Straßen, Gehwegen und städtischen Landschaftsgestaltungen an. Großflächige Wohn- und Gewerbeentwicklungen in Südostasien verstärken die Nutzung weiter. Niedrigere Arbeitskosten und steigendes Pro-Kopf-Einkommen fördern die Akzeptanz in aufstrebenden Märkten innerhalb der Region. Produkthersteller zielen aufgrund wachsender Infrastrukturpipelines und günstiger demografischer Trends auf diese Region zur Expansion ab.
Regionen, die Lateinamerika, den Nahen Osten und Afrika umfassen, repräsentieren zusammen den verbleibenden ungefähren Marktanteil von 12 %. Das Wachstum dort bleibt moderat aufgrund geringerer Gesamtausgaben für Infrastruktur und eines langsameren Tempos der städtischen Neuentwicklung. Golfstaaten und bestimmte städtische Zentren in Lateinamerika zeigen Nachfrageinseln, die durch tourismusbezogene Bauprojekte und hochwertige Wohnprojekte angetrieben werden. Es gibt Herausforderungen wie Lieferkettenverzögerungen und begrenztes technisches Bewusstsein unter Auftragnehmern. Marktteilnehmer sehen diese Region als strategische Chance für langfristiges Wachstum, wenn sie kostengünstige Produkte und Schulungsunterstützung anbieten.
Analyse der Hauptakteure:
- Techniseal
- Alliance Designer Products Inc. / Alliance Gator
- SEK-Surebond
- Sakrete
- SRW Products
- Sable Marco Inc.
- Vimark S.r.l.
- Unilock
- Ash Grove Packaging (Ashgrove Polymeric Sand)
- Fairmount Santrol
Wettbewerbsanalyse:
Der Markt für polymeren Sand zeichnet sich durch eine vielfältige Gruppe von Akteuren aus, die von globalen Herstellern bis hin zu regionalen Lieferanten reichen. Zu den wichtigsten Unternehmen auf dem Markt gehören Techniseal, SEK‑Surebond, SRW Products, Fairmount Santrol Holdings Inc., Sakrete und Vimark S.r.l. unter anderen. Führende Unternehmen besitzen einen Wettbewerbsvorteil durch etablierte Markenbekanntheit, breite Vertriebsnetze und vertrauenswürdige Produktqualität. Sie investieren in Formulierungsverbesserungen, um die Bindungsstärke, Wasserbeständigkeit und einfache Installation zu erhöhen. Sie bieten auch verschiedene Produktvarianten an, die auf Wohn-, Gewerbe- und Industriekunden ausgerichtet sind. Mittelgroße und regionale Lieferanten konkurrieren, indem sie sich auf kostengünstigere Alternativen oder maßgeschneiderte Lösungen für lokale Klimabedingungen und Pflasterbedürfnisse konzentrieren. Kleinere Akteure versuchen, Nischen zu schaffen, indem sie kompakte Verpackungen oder budgetorientierten polymeren Sand für Heimwerker oder kleine Auftragnehmer anbieten. Der Wettbewerb intensiviert sich durch Preissensibilität, Produktleistung, Zuverlässigkeit der Lieferkette und Vertriebsreichweite. Unternehmen mit effizienter Logistik und globaler Beschaffung sichern sich bessere Margen und schnellere Lieferungen. Diejenigen, die den regulatorischen oder Leistungsanforderungen nicht gerecht werden, verlieren schnell das Vertrauen der Käufer. Die Marktkonsolidierung erscheint ungleichmäßig, was Raum für neue Marktteilnehmer lässt, die technologische Innovationen oder kosteneffiziente Produktion mitbringen. Marktteilnehmer, die die Produktqualität mit lokaler Nachfrage und Compliance-Standards in Einklang bringen, können sich einen Wettbewerbsvorteil verschaffen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Farbe, Anwendung und Endverbraucher. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Wachsende Renovierungs- und Landschaftsbauprojekte werden die langfristige Produktnachfrage aufrechterhalten.
- Der steigende Verbraucherfokus auf Außenwohnbereiche wird die Nutzung in Wohnanwendungen erhöhen.
- Produktinnovationen in Formulierungen mit niedrigem VOC-Gehalt und umweltfreundlichen Eigenschaften werden die zukünftige Wettbewerbsfähigkeit prägen.
- Automatisierung in der Mischung und Verpackung wird die Konsistenz und Kosteneffizienz verbessern.
- Zunehmende Bautätigkeit in aufstrebenden Volkswirtschaften wird große ungenutzte Chancen schaffen.
- Hersteller werden Farb- und Texturoptionen erweitern, um ästhetische Designanforderungen zu erfüllen.
- Einzelhandels- und E-Commerce-Kanäle werden den schnelleren Produkzugang für Heimwerker fördern.
- Die gewerbliche und industrielle Nutzung wird mit dem Schwerpunkt auf langlebigen Pflastermaterialien gestärkt.
- Strategische Partnerschaften mit Auftragnehmern und Vertriebshändlern werden die Marktreichweite und Markenpräsenz erhöhen.
- Der Fokus auf nachhaltiges städtisches Design und grüne Infrastruktur wird weiterhin zukünftige Investitionen leiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für polymeren Sand und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für polymeren Sand voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für polymere Sand hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für polymere Sand fördern?
Wer sind die führenden Unternehmen im Markt für polymere Sand?
Welche Region hatte 2024 den größten Anteil am Polymeric Sand Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für polymerischen Sand Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für polymerischen Sand Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 118,578.52 million → 2032: USD 205,268.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für polymerischen Sand Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für polymerischen Sand Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für polymerischen Sand Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für polymerischen Sand Market Drivers
- 3.3 Markt für polymerischen Sand Market Restraints & Challenges
- 3.4 Markt für polymerischen Sand Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für polymerischen Sand Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für polymerischen Sand Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für polymerischen Sand category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für polymerischen Sand Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für polymerischen Sand Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für polymerischen Sand market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für polymerischen Sand Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für polymerischen Sand Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für polymerischen Sand Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für polymerischen Sand (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für polymerischen Sand Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für polymerischen Sand Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für polymerischen Sand Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für polymerischen Sand Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für polymerischen Sand Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für polymerischen Sand Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für polymerischen Sand Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für polymerischen Sand Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für polymerischen Sand Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
