
Marktübersicht
Der Markt für Premium-Spirituosen-Glasflaschen wurde 2024 mit 7.361,38 Millionen USD bewertet und wird voraussichtlich bis 2032 10.388,74 Millionen USD erreichen, bei einer CAGR von 4,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Premium-Spirituosen-Glasflaschen 2024 | USD 7.361,38 Millionen |
| Markt für Premium-Spirituosen-Glasflaschen, CAGR | 4,4% |
| Marktgröße für Premium-Spirituosen-Glasflaschen 2032 | USD 10.388,74 Millionen |
Der Markt für Premium-Spirituosen-Glasflaschen umfasst führende Akteure wie Saverglass, AGI Glaspac, Gallo Glass, Estal Packaging, Roetell, Deco Glas, Blueglass of Sweden, Sklarny Moravia, Rawlings & Son (Bristol) und PGP Glass, die alle auf Premium-Design, Anpassung und nachhaltige Produktion setzen, um den sich wandelnden Markenanforderungen gerecht zu werden. Diese Unternehmen stärken ihre Präsenz durch fortschrittliche Dekorationstechniken und flexible Fertigung für Kleinserien- und Großvolumen-Spirituosen. Regional führte Nordamerika den Markt mit einem Anteil von 34,2 % im Jahr 2024 an, unterstützt durch starken Premium-Spirituosenkonsum, etablierte Brennereien und wachsende Nachfrage nach ästhetisch ansprechender Glasverpackung im Einzelhandel und in On-Trade-Kanälen.
Markteinblicke
- Der Markt für Premium-Spirituosen-Glasflaschen wurde 2024 mit 7.361,38 Millionen USD bewertet und wird bis 2032 auf 10.388,74 Millionen USD bei einer CAGR von 4,4 % wachsen.
- Das Marktwachstum wird durch die zunehmende Premiumisierung in den Kategorien Whisky, Wodka, Gin und Tequila angetrieben, wobei Hersteller ästhetisch ansprechende Glasverpackungen übernehmen, um die Markenidentität und die Attraktivität für Verbraucher zu steigern.
- Transparenz bleibt das dominierende Segment mit einem Anteil von 62,7 % im Jahr 2024, unterstützt durch starke Nachfrage von Marken, die Reinheit, Klarheit und Handwerkskunst in Premium-Spirituosen hervorheben.
- Schlüsselakteure stärken ihre Präsenz durch maßgeschneiderte Flaschendesigns, dekorative Oberflächen und nachhaltige Produktionspraktiken, um den Bedürfnissen wachsender Craft-Brennereien und Premium-Produktlinien gerecht zu werden.
- Nordamerika führte den Markt mit einem Anteil von 34,2 % im Jahr 2024 an, während Europa 29,6 % und Asien-Pazifik 24,8 % erreichten, was den starken Konsum von Luxusspirituosen und wachsende Investitionen in Premium-Verpackungen in wichtigen Regionen widerspiegelt.
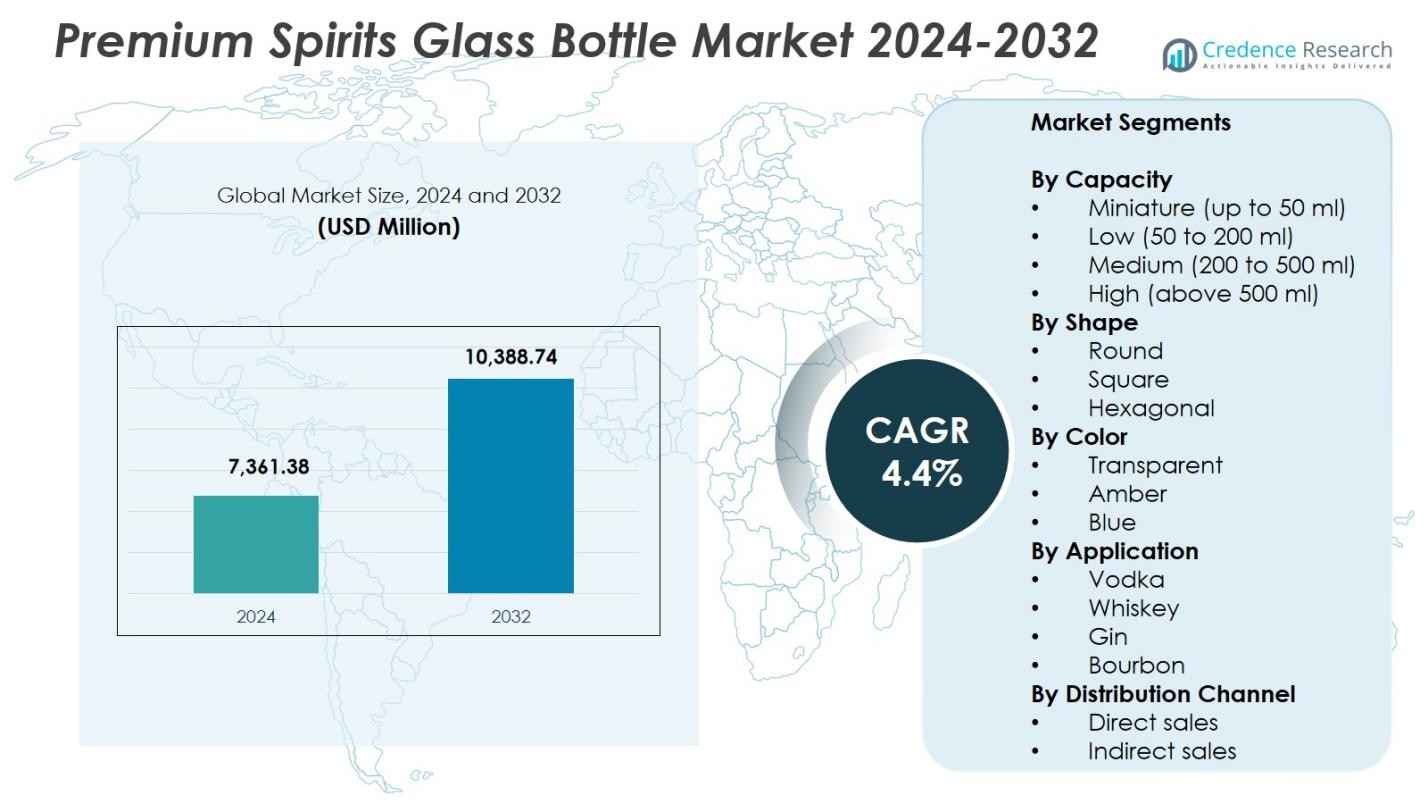 Marktsegmentierungsanalyse:
Nach Kapazität
Im Markt für Premium-Spirituosen-Glasflaschen dominierte das Mittlere Segment (200–500 ml) die Kategorie mit einem Anteil von 41,6 % im Jahr 2024, angetrieben durch seine starke Akzeptanz bei Premium-Whisky, Wodka, Gin und Craft-Likören, die auf eine erstklassige Regalpräsenz und ergonomische Handhabung setzen. Marken bevorzugen zunehmend diese Kapazität, um visuelle Attraktivität mit Verbraucherfreundlichkeit zu verbinden und unterstützen damit weltweit Premiumisierungstrends. Das Hohe Segment (über 500 ml) zeigt ebenfalls eine stetige Nachfrage aufgrund von Geschenkverpackungen und limitierten Editionen, während Miniatur- und Niedrige Kapazitäten in Verkostungspaketen und Reisemarktformaten an Bedeutung gewinnen.
- Zum Beispiel führte Diageo das Johnnie Walker Blue Label Ultra in einer 70cl (700 ml) handgeblasenen, tropfenförmigen Glasflasche ein, die ohne Verschluss nur 180g wiegt und damit die leichte Premiumverpackung für Whisky voranbringt.
Nach Form
Das Runde Formsegment hielt mit einem 58,3% Anteil im Jahr 2024 die führende Position, unterstützt durch seine strukturelle Stärke, kosteneffiziente Herstellung und Vielseitigkeit über mehrere Premium-Spirituosenkategorien hinweg. Destillerien bevorzugen runde Flaschen wegen ihrer überlegenen Kompatibilität mit Abfülllinien und breiten Verbraucherakzeptanz, was eine konsistente Markenbildung über die Kernproduktlinien hinweg ermöglicht. Quadratische Flaschen gewinnen weiterhin an Aufmerksamkeit in Luxusspirituosen und Craft-Labels, die differenzierte Ästhetik suchen, während sechseckige Formate Nischenprodukte bleiben, aber attraktiv für ultra-premium Einführungen sind, die Exklusivität, handwerkliches Können und Regalunterscheidung in wettbewerbsintensiven Einzelhandelsumgebungen betonen.
- Zum Beispiel verwendet Johnnie Walker historisch ein ikonisches quadratisches Flaschendesign, das im Blue Label Ultra als leichte 180g Tropfenvariante neu interpretiert wurde, während es die kantigen Einflüsse beibehält.
Nach Farbe
Die Kategorie der Transparenten Flaschen dominierte den Markt mit einem 62,7% Anteil im Jahr 2024, angetrieben durch starke Präferenzen unter Premium-Wodka-, Gin- und Tequila-Marken, die auf klare Sichtbarkeit setzen, um Reinheit, Klarheit und Produktkunstfertigkeit zu präsentieren. Transparente Verpackungen verbessern das Markenerzählen und sprechen Verbraucher an, die Authentizität und Premium-Hinweise suchen. Bernsteinfarbene Flaschen behalten eine solide Position bei gereiften Spirituosen aufgrund ihrer UV-blockierenden Fähigkeit, die den Geschmacksintegrität schützt, während blaue Flaschen für Premium-Nischenprodukte attraktiv sind, die sich auf visuelle Differenzierung und zeitgenössische Luxuspositionierung auf globalen Märkten konzentrieren.
Wichtige Wachstumstreiber
Steigende Premiumisierung in Spirituosenkategorien
Premiumisierung bleibt eine treibende Kraft für das Wachstum im Markt für Premium-Spirituosenglasflaschen, da Verbraucher zunehmend zu hochwertigen Whisky-, Wodka-, Gin- und Tequila-Segmenten wechseln. Marken setzen auf anspruchsvolle Glasverpackungen, um Handwerkskunst, Authentizität und Luxuspositionierung zu verstärken. Die Nachfrage nach Premium-Geschenkformaten und limitierten Editionen beschleunigt die Einführung maßgeschneiderter Flaschen weiter. Destillerien konzentrieren sich darauf, das taktile Gefühl, Prägungen und innovative Formen zu verbessern, die die Markenidentität erhöhen und es Glasflaschenherstellern ermöglichen, langfristige Verträge mit Premium- und Super-Premium-Spirituosenproduzenten weltweit zu sichern.
- Zum Beispiel führte O-I seine Contemporary Collection mit 70cl Flintglasflaschen in den Formen LUX, ATTENUA und NOBLE ein, die hohe Füllpunkte, Push-up-Böden und Etikettenschutzpaneele bieten, zusammen mit Anpassungsoptionen wie Prägungen und taktilen Effekten.
Markendifferenzierung durch individuelles Flaschendesign
Individuell gestaltete Glasflaschen unterstützen das erweiterte Markenerzählen und veranlassen Spirituosenhersteller, eng mit Verpackungsspezialisten für maßgeschneiderte Formen, Gravuren und dekorative Oberflächen zusammenzuarbeiten. Dieser Fokus auf visuelle Identität stärkt die Regalattraktivität und beeinflusst Kaufentscheidungen der Verbraucher, insbesondere in wettbewerbsintensiven Einzelhandels- und Duty-Free-Umgebungen. Fortschrittliche Formtechnologien und flexible Produktionslinien ermöglichen es Lieferanten, kürzere Chargen mit hoher Designpräzision anzubieten. Da Premium- und Craft-Destillerien ihre Produktportfolios erweitern, steigt die Nachfrage nach maßgeschneiderter Glasverpackung weiter an, was stetige Wachstumschancen für spezialisierte Flaschenhersteller schafft.
- Zum Beispiel wählte die Ponfeigh Distillery die 750 ml „Edinburgh“-Flasche von Stoelzle aus ihrer Standardkollektion, die lokal in Pennsylvania bedruckt wurde, um perfekt zur Kunst und Ästhetik der Marke zu passen.
Nachhaltigkeitsorientierte Materialinnovation
Nachhaltigkeitsverpflichtungen globaler Spirituosenmarken treiben die erhebliche Nachfrage nach leichten, recycelten und kohlenstoffarmen Glasflaschen an. Hersteller integrieren zunehmend hohe Altglasanteile und setzen energieeffiziente Öfen ein, um die Nachhaltigkeitsziele der Marken zu erreichen, ohne die Premium-Ästhetik zu beeinträchtigen. Der regulatorische Druck zur Reduzierung von Verpackungsabfällen und Kohlenstoffemissionen beschleunigt den Übergang zu ökologisch entwickelten Glaslösungen weiter. Verbraucher bevorzugen auch umweltverantwortliche Verpackungen, was die Notwendigkeit für recycelbare und wiederverwendbare Premium-Spirituosenflaschen verstärkt. Diese Entwicklungen positionieren die nachhaltige Glasherstellung als zentralen Treiber zur Unterstützung des langfristigen Marktwachstums und der Markenwertsteigerung.
Wichtige Trends & Chancen
Erweiterung intelligenter und dekorativer Glastechnologien
Ein wachsender Trend auf dem Markt für Premium-Spirituosen-Glasflaschen ist die Integration fortschrittlicher Dekorationstechnologien, einschließlich UV-gedruckter Grafiken, metallisierter Oberflächen, gefrosteter Texturen und taktiler Prägungen, die die Premium-Identität verbessern. Intelligente Funktionen wie NFC-fähige Tags und scannbare QR-Codes unterstützen das digitale Engagement, die Markenauthentifizierung und die Rückverfolgbarkeit. Diese Innovationen eröffnen Brennereien Möglichkeiten, erlebnisorientierte Verpackungen zu schaffen, die jüngere, technikaffine Verbraucher anziehen. Da Marken Differenzierung und Fälschungsschutz priorisieren, setzt sich die Einführung intelligenter und dekorativer Glaslösungen in den Premium-Spirituosenkategorien weiter fort.
- Zum Beispiel hat Rémy Martin die NFC-Integration in seiner Club Connected Bottle für Fine Champagne Cognac eingeführt, indem ein manipulationssicherer NFC-Tag in die Kapsel eingebettet wurde, der es Verbrauchern ermöglicht, die Authentizität zu überprüfen und festzustellen, ob die Flasche über eine Smartphone-App geöffnet wurde.
Steigende Nachfrage von Craft-Destillerien und limitierten Editionen
Craft-Destillerien tragen zunehmend zum Wachstum des Marktes bei, indem sie auf handwerkliche Qualität und designorientierte Verpackungen setzen. Ihr Fokus auf Kleinserienproduktion, einzigartige Flaschenformen und Premium-Erzählungen schafft starke Möglichkeiten für Glashersteller, die Flexibilität bei der Anpassung und Kleinserienproduktion bieten. Limitierte saisonale und Sammlereditionen steigern die Nachfrage nach Spezialglasflaschen mit markanten Formen und dekorativen Elementen. Dieser Trend verstärkt die Marktverschiebung hin zu Personalisierung und Premium-Ästhetik und ermöglicht es Lieferanten, Partnerschaften mit aufstrebenden, wachstumsstarken Spirituosenmarken weltweit zu stärken.
- Zum Beispiel verwendet Silent Pool Distillers auffällige blaue Glasflaschen mit detaillierten Blumenmustern und Kupferlithografie, entworfen von Croxsons, um die Klarheit des Spirituosen zu zeigen und lokale Botanicals widerzuspiegeln.
Wichtige Herausforderungen
Hohe Produktions- und Energiekosten in der Glasherstellung
Die Glasherstellung bleibt energieintensiv und setzt Produzenten schwankenden Brennstoff- und Stromkosten aus, die sich direkt auf Preisgestaltung und Rentabilität auswirken. Die Einhaltung von Emissionsvorschriften erhöht die Betriebsausgaben, insbesondere für Hersteller, die Öfen aufrüsten oder auf kohlenstoffarme Technologien umsteigen. Die Aufrechterhaltung von Premium-Designstandards wie Prägung, Färbung oder kundenspezifische Formgebung erhöht die Produktionskomplexität und Kapitalanforderungen weiter. Diese Kostendrucke können die Margen für Lieferanten einschränken und die Flexibilität für kleine und mittelgroße Marken begrenzen, was operative Effizienz und technologische Modernisierung für eine nachhaltige Wettbewerbsfähigkeit auf dem Markt unerlässlich macht.
Störungen in der Lieferkette und Einschränkungen bei Rohstoffen
Die Branche steht vor anhaltenden Herausforderungen durch Unregelmäßigkeiten in der Verfügbarkeit von Rohstoffen wie Quarzsand, Soda und Scherben, die die Produktionszeitpläne und Lieferverpflichtungen beeinflussen. Logistikstörungen, Containerknappheit und geopolitische Spannungen haben die Volatilität in den globalen Lieferketten verstärkt und die Vorlaufzeiten für den Versand von Premiumflaschen beeinträchtigt. Brennereien, die auf Nischenformen und dekorative Veredelungen angewiesen sind, bleiben besonders anfällig für Verzögerungen. Diese Einschränkungen zwingen Hersteller dazu, Beschaffungsstrategien zu diversifizieren, regionale Produktionskapazitäten auszubauen und die Bestandsplanung zu stärken, um die Versorgungskontinuität für Premium-Spirituosenmarken aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Anteil von 34,2 % im Jahr 2024, angetrieben durch starke Nachfrage von Herstellern von Premium-Whisky, Bourbon, Tequila und Craft-Spirituosen. Die Region profitiert von hohen Verbraucherausgaben für luxuriöse alkoholische Getränke und der raschen Expansion von Craft-Destillerien, die nach differenzierten Flaschendesigns suchen. Führende Marken investieren zunehmend in maßgeschneiderte Glasverpackungen, um Authentizität und Premium-Positionierung zu verstärken. Nachhaltigkeitsinitiativen, einschließlich leichterem Glas und höherem Einsatz von recyceltem Material, unterstützen das Marktwachstum weiter. Die USA bleiben der dominierende Markt auf Länderebene, unterstützt durch groß angelegte Brennereien und ein ausgereiftes Premium-Spirituosen-Einzelhandelsökosystem.
Europa
Europa machte einen Anteil von 29,6 % im Jahr 2024 aus, unterstützt durch sein lang etabliertes Spirituosen-Erbe und die starke Präsenz von Premium-Whisky-, Gin- und Wodka-Marken. Die Glashersteller der Region konzentrieren sich stark auf Innovation und bieten hochwertige dekorative Veredelungen an, die auf Luxusproduktlinien und limitierte Editionen ausgerichtet sind. Das wachsende Verbraucherinteresse an handwerklichen und Craft-Spirituosen stimuliert ebenfalls die Nachfrage nach unverwechselbaren Glasverpackungen. Nachhaltigkeit bleibt ein wichtiger Treiber, wobei Hersteller kohlenstoffarme Glasproduktion und Kreislaufwirtschaftspraktiken integrieren. Schlüsselmärkte wie Frankreich, das Vereinigte Königreich, Italien und Deutschland verankern die regionale Nachfrage durch ihre starken Premium-Spirituosen-Traditionen.
Asien-Pazifik
Der Asien-Pazifik-Raum verzeichnete einen Anteil von 24,8 % im Jahr 2024, angetrieben durch steigende verfügbare Einkommen, die Einführung von Premium-Produkten und beschleunigte städtische Konsummuster. Märkte wie China, Japan, Indien und Südkorea treiben die starke Nachfrage nach hochwertigem Whisky, Brandy und importierten Spirituosen an und steigern den Bedarf an Premium-Glasflaschen. Internationale Marken erweitern lokale Produktionspartnerschaften, um den wachsenden regionalen Vorlieben für Premium-Ästhetik und Geschenkformate gerecht zu werden. Die Region verzeichnet auch zunehmende Aufmerksamkeit für digital unterstützte Verpackungslösungen. Anhaltendes Wachstum im Luxus-Hospitality- und E-Commerce-Bereich stärkt die langfristige Nachfrage nach Premium-Glasverpackungen.
Lateinamerika
Lateinamerika erfasste einen Anteil von 7,3 % im Jahr 2024, unterstützt durch die Nachfrage nach Tequila, Rum, Cachaça und aufstrebenden Craft-Spirituosen-Kategorien. Premiumisierungstrends gewinnen an Dynamik, da Verbraucher zu höherwertigen lokalen und internationalen Spirituosenmarken tendieren. Glasflaschenhersteller profitieren von der kulturellen Betonung der Region auf erbe-inspirierte Verpackungen, insbesondere für Agaven-basierte Spirituosen. Mexiko und Brasilien bleiben Kernmärkte aufgrund der expandierenden Exportproduktion. Allerdings stellen Volatilität in der Lieferkette und schwankende Rohstoffkosten Herausforderungen dar, die Produzenten dazu veranlassen, ihre Betriebsabläufe zu optimieren und die Designflexibilität zu verbessern, um den sich entwickelnden Markenanforderungen gerecht zu werden.
Nahost & Afrika
Die Region Nahost & Afrika hielt im Jahr 2024 einen Anteil von 4,1%, angetrieben durch den wachsenden Konsum von importierten Premium-Spirituosen in urbanen Gastgewerbezentren und zollfreien Einzelhandelskanälen. Die Nachfrage nach Premium-Verpackungen wird durch den tourismusbedingten Ausbau in den VAE, Südafrika und ausgewählten Mittelmeerzielen gestärkt. Internationale Marken führen weiterhin Spezial- und Limited-Edition-Formate ein, die auf luxusorientierte Verbraucher zugeschnitten sind. Trotz regulatorischer Einschränkungen in mehreren Ländern erfährt die Region eine stetige Nachfrage nach Premium-Spirituosenverpackungen, unterstützt durch einkommensstarke Expatriate-Bevölkerungen und wachsende Einzelhandelsmodernisierung. Investitionen in gehobene Gastronomiebetriebe stärken die Marktchancen weiter.
Marktsegmentierungen:
Nach Kapazität
- Miniatur (bis zu 50 ml)
- Niedrig (50 bis 200 ml)
- Mittel (200 bis 500 ml)
- Hoch (über 500 ml)
Nach Form
- Rund
- Quadratisch
- Hexagonal
Nach Farbe
- Transparent
- Bernstein
- Blau
Nach Anwendung
- Wodka
- Whiskey
- Gin
- Bourbon
Nach Vertriebskanal
- Direktverkauf
- Indirekter Verkauf
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Premium-Spirituosen-Glasflaschen umfasst wichtige Akteure wie Saverglass, AGI Glaspac, Gallo Glass, Estal Packaging, Roetell, Deco Glas, Blueglass of Sweden, Sklarny Moravia, Rawlings & Son (Bristol) und PGP Glass. Diese Unternehmen konzentrieren sich darauf, hochwertige, maßgeschneiderte Flaschen zu liefern, die die Markenidentität für Premium-Whisky, Wodka, Gin, Tequila und Craft-Spirituosen verbessern. Hersteller legen zunehmend Wert auf fortschrittliche Dekorationstechniken, einschließlich Prägung, Metallisierung und UV-Druck, um Premiumisierungstrends zu unterstützen. Nachhaltigkeit prägt ebenfalls die Wettbewerbsstrategie, wobei führende Akteure recycelte Inhalte, Gewichtsreduzierung und kohlenstoffarme Öfen integrieren, um Umweltziele zu erreichen. Strategische Kooperationen mit Brennereien, der Ausbau flexibler Produktionslinien für kundenspezifische Kleinserien und Investitionen in intelligente Verpackungstechnologien stärken die Marktpräsenz. Da die Nachfrage nach differenzierten Designs und luxuriöser Ästhetik wächst, erweitern Unternehmen weiterhin ihre globalen Produktionsstandorte und verbessern ihre Designfähigkeiten, um die sich entwickelnden Markenanforderungen im Premium-Spirituosensektor zu unterstützen.
Analyse der Hauptakteure
- Roetell
- Rawlings & Son (Bristol)
- Saverglass
- Estal Packaging
- Blueglass of Sweden
- Sklarny Moravia
- Gallo Glass
- Deco Glas
- AGI glaspac
- PGP Glass
Jüngste Entwicklungen
- Im Juni 2025 ging AGI Glaspac eine Partnerschaft mit dem in Großbritannien ansässigen Glass Futures ein, um die Entwicklung von kohlenstoffarmer Glasproduktion für nachhaltige Spirituosenverpackungen voranzutreiben.
- Im August 2024 fügte Saverglass die Glasflasche „MALTY“ zu seinem Spirituosenportfolio hinzu und erweiterte damit sein Sortiment für Premium-Liköre.
- Im Juni 2024 stellte Saverglass „SO TONIC“ und eine neu gestaltete klassische Flasche „OSLO (SOLO)“ mit optimiertem Gewicht bei gleichzeitiger Erhaltung der Premium-Ästhetik vor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Kapazität, Form, Farbe, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stetige Nachfrage erleben, da die Premiumisierung in den Kategorien Whisky, Wodka, Gin und Tequila zunimmt.
- Hersteller werden die Möglichkeiten des individuellen Flaschendesigns erweitern, um die Markendifferenzierung und Luxuspositionierung zu unterstützen.
- Nachhaltigkeitsinitiativen werden die Einführung von leichtem, recyceltem und kohlenstoffarmem Glas beschleunigen.
- Intelligente Verpackungsmerkmale, einschließlich NFC-Tags und QR-basierter Authentifizierung, werden bei Premium-Marken breitere Integration finden.
- Kleine Brennereien werden die Nachfrage nach flexiblen Glasverpackungslösungen für Kleinserien antreiben.
- Dekorationstechnologien wie Prägung, Metallisierung und mattierte Oberflächen werden verstärkt investiert.
- Der regionale Produktionsausbau wird helfen, Risiken in der Lieferkette zu reduzieren und lokale Designpräferenzen zu berücksichtigen.
- Limitierte Editionen und sammlerorientierte Spirituosenveröffentlichungen werden die Nachfrage nach ästhetisch hochwertigen Spezialflaschen steigern.
- Das Wachstum des E-Commerce-Verkaufs von Alkohol wird Marken dazu veranlassen, langlebige und visuell markante Verpackungen zu übernehmen.
- Partnerschaften zwischen Brennereien und Glasherstellern werden sich intensivieren, um Innovation und langfristige Designplanung zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Premium-Spirituosen in Glasflaschen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Premium-Spirituosen in Glasflaschen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Premium-Spirituosen-Glasflaschenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Premium-Spirituosen in Glasflaschen antreiben?
Wer sind die führenden Unternehmen im Markt für Premium-Spirituosen-Glasflaschen?
Welche Region hatte 2024 den größten Anteil am Markt für Premium-Spirituosen in Glasflaschen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Premium-Spirituosen in Glasflaschen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Premium-Spirituosen in Glasflaschen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,361.38 Million → 2032: USD 10,388.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Premium-Spirituosen in Glasflaschen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Premium-Spirituosen in Glasflaschen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Premium-Spirituosen in Glasflaschen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Premium-Spirituosen in Glasflaschen Market Drivers
- 3.3 Markt für Premium-Spirituosen in Glasflaschen Market Restraints & Challenges
- 3.4 Markt für Premium-Spirituosen in Glasflaschen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Premium-Spirituosen in Glasflaschen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Premium-Spirituosen in Glasflaschen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Premium-Spirituosen in Glasflaschen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Premium-Spirituosen in Glasflaschen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Premium-Spirituosen in Glasflaschen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Premium-Spirituosen in Glasflaschen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Premium-Spirituosen in Glasflaschen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Premium-Spirituosen in Glasflaschen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Premium-Spirituosen in Glasflaschen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Premium-Spirituosen in Glasflaschen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Premium-Spirituosen in Glasflaschen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Premium-Spirituosen in Glasflaschen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Premium-Spirituosen in Glasflaschen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Premium-Spirituosen in Glasflaschen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Premium-Spirituosen in Glasflaschen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Premium-Spirituosen in Glasflaschen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Premium-Spirituosen in Glasflaschen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Premium-Spirituosen in Glasflaschen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Premium-Spirituosen in Glasflaschen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
