
Marktübersicht:
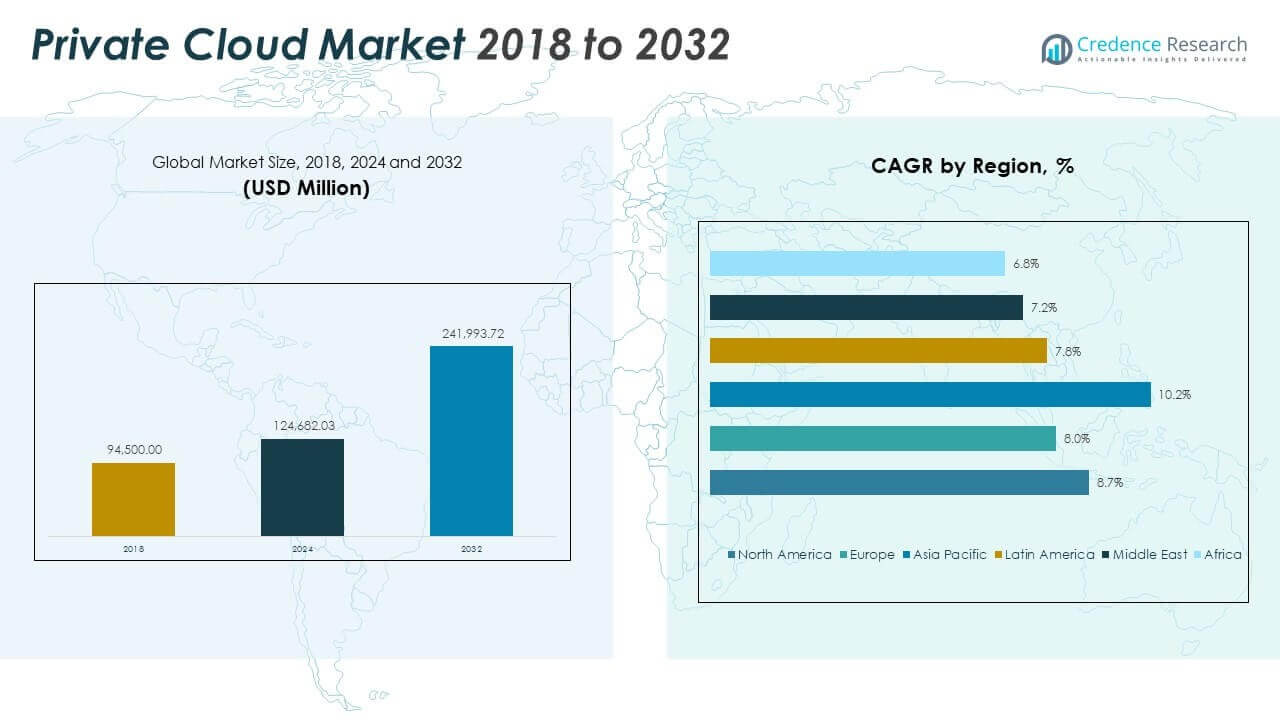
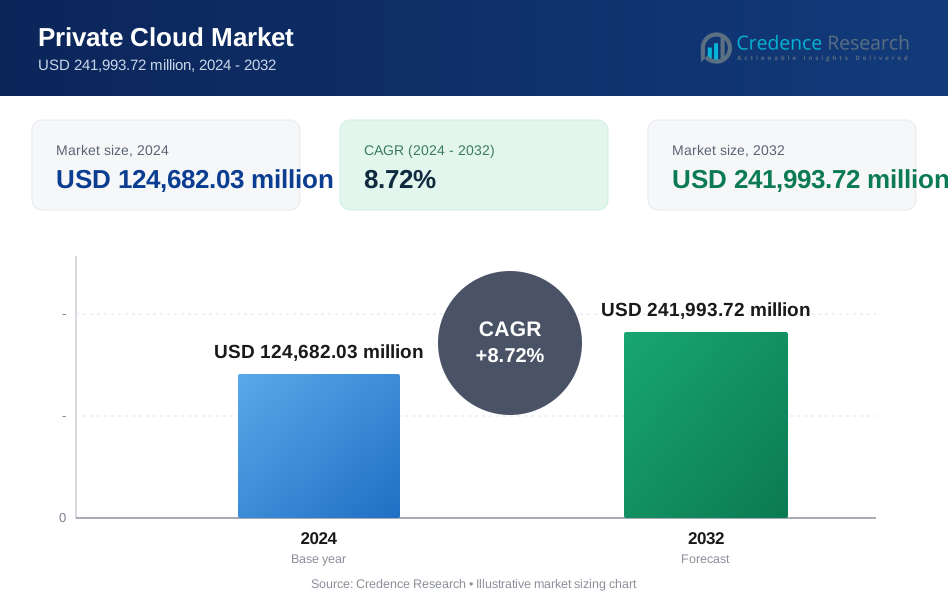
Die Größe des Private-Cloud-Marktes wurde 2018 mit 94.500,00 Mio. USD bewertet und soll bis 2024 auf 1.24.682,03 Mio. USD und bis 2032 auf 2.41.993,72 Mio. USD anwachsen, mit einer CAGR von 8,72 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Private-Cloud-Marktes 2024 | USD 1,24,682.03 Millionen |
| Private-Cloud-Markt, CAGR | 8,72% |
| Größe des Private-Cloud-Marktes 2032 | USD 2,41,993.72 Millionen |
Der Markt expandiert aufgrund der steigenden Nachfrage von Unternehmen nach sicheren und konformen Cloud-Umgebungen. Organisationen bevorzugen private Cloud-Setups, um die volle Kontrolle über Daten zu gewährleisten, die Systemleistung zu verbessern und interne Compliance-Anforderungen zu erfüllen. Sektoren wie Gesundheitswesen, BFSI und Regierung treiben die Einführung aufgrund regulatorischer Vorgaben und sensibler Daten-Workloads voran. Unternehmen modernisieren auch ihre Legacy-Infrastruktur, während sie Sicherheit und Stabilität beibehalten. Hybride IT-Strategien fördern zusätzlich das Interesse an privaten Modellen, die schrittweise Cloud-Übergänge unterstützen. Der Bedarf an skalierbarer Infrastruktur, kombiniert mit wachsenden Bedenken hinsichtlich der Datensouveränität, positioniert die private Cloud als strategische Investition.
Nordamerika führt den Markt aufgrund der frühen Einführung durch Unternehmen und hoher Cloud-Reife an. Europa folgt mit einer Nachfrage, die durch die DSGVO und Anforderungen an souveränes Hosting getrieben wird. Der asiatisch-pazifische Raum zeigt starkes Wachstum aufgrund der schnellen Digitalisierung in Indien, China und Südostasien. Lateinamerika und der Nahe Osten gewinnen an Dynamik, unterstützt durch Investitionen des öffentlichen Sektors. Afrika befindet sich noch in der frühen Wachstumsphase, zeigt jedoch Interesse durch lokalisierte Cloud-Bereitstellungen. Regionale Dynamiken spiegeln eine Mischung aus Infrastruktur-Bereitschaft, Politikdurchsetzung und branchenspezifischen Bedürfnissen wider.
Markteinblicke:
- Der Markt für Private Clouds wurde 2018 auf 94.500,00 Millionen USD bewertet, erreichte 2024 124.682,03 Millionen USD und soll bis 2032 241.993,72 Millionen USD erreichen, mit einer CAGR von 8,72%.
- Nordamerika führte den Markt 2024 mit einem Anteil von 37,46% an, gefolgt von Europa mit 25,77% und dem asiatisch-pazifischen Raum mit 23,48%, angetrieben durch fortgeschrittene Cloud-Reife und starke Compliance-Anforderungen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,2% und einem Anteil von 23,48% im Jahr 2024, unterstützt durch schnelle Unternehmensdigitalisierung und lokale Infrastrukturentwicklung.
- Unternehmensanwendungen hielten 2024 den größten Workload-Anteil mit 38,4%, angetrieben durch die Nachfrage nach stabiler und sicherer Hosting von kritischen Geschäftssystemen.
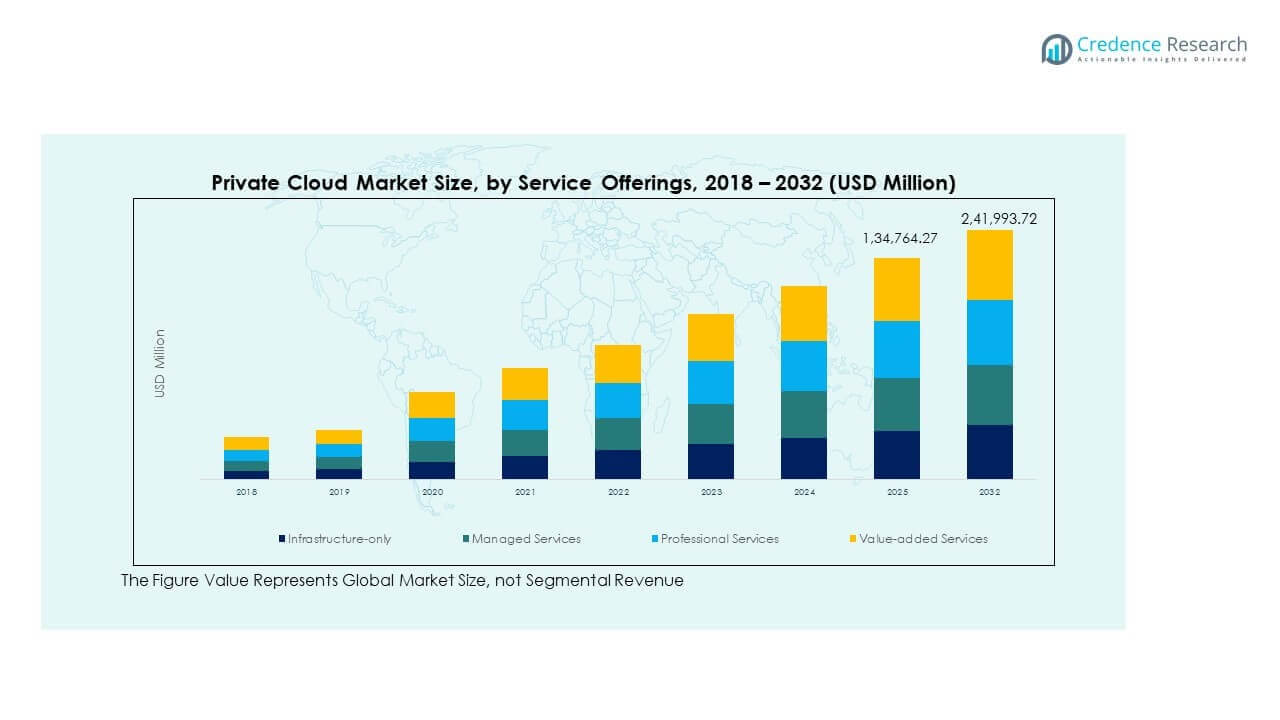
- Managed Services machten 2024 34,7% des Dienstleistungsangebots aus, was die wachsende Abhängigkeit von Drittanbietern für private Cloud-Operationen widerspiegelt.
Markttreiber:
Steigende Unternehmensnachfrage nach Datenkontrolle und Sicherheitsgarantie
Unternehmen priorisieren starke Kontrolle über sensible Workloads und Datenressourcen. Private Cloud-Umgebungen bieten dedizierte Infrastruktur mit definierten Zugriffsrichtlinien. Regulierte Branchen schätzen vorhersehbare Governance-Strukturen und Audit-Bereitschaft. Sicherheitsteams erhalten bessere Sichtbarkeit über Anwendungen und Speicherebenen. Compliance-Vorgaben drängen Unternehmen zu isolierten Cloud-Architekturen. Der Markt für Private Clouds profitiert von strengeren internen Risikorahmen. Unternehmen reduzieren die Exposition gegenüber gemeinsamen öffentlichen Umgebungen. Geschäftsleiter suchen stabile Leistung für geschäftskritische Systeme. Diese Bedürfnisse unterstützen die langfristige Einführung von Private Clouds.
- Zum Beispiel hat IBM Cloud sein Container Registry mit Notary für die Bildsignierung in fünf Regionen bereitgestellt, jede mit drei hochverfügbaren Instanzen über zwei Zonen und End-to-End-TLS zu Cloudant-Speicher.
Wachsende Notwendigkeit für anpassbare und leistungsstarke IT-Infrastruktur
Organisationen benötigen maßgeschneiderte Infrastrukturen, die auf spezifische Workloads abgestimmt sind. Private Cloud-Plattformen ermöglichen eine feine Kontrolle über das Design von Rechen- und Speicherressourcen. Leistungsintensive Anwendungen erfordern konsistente Latenz und Durchsatz. Unternehmen vermeiden die Risiken von "lauten Nachbarn", die in gemeinsamen Umgebungen häufig sind. Benutzerdefinierte Netzwerkkonfigurationen unterstützen komplexe Unternehmensanwendungen. IT-Teams stimmen die Infrastruktur mit internen Standards und Richtlinien ab. Diese Flexibilität verbessert die Effizienz der Workloads in den Abteilungen. Unternehmen behalten auch eine vorhersehbare Kapazitätsplanung bei. Solche Vorteile verstärken Investitionsentscheidungen in Private Clouds.
Erweiterung von Compliance-gesteuerten Sektoren und geschäftskritischen Workloads
Gesundheitswesen, Finanz- und Regierungssektoren erweitern ihre digitalen Operationen schnell. Diese Sektoren stehen vor strengen Anforderungen an Datenresidenz und Datenschutz. Die Bereitstellung von Private Clouds unterstützt interne Compliance-Audits. Unternehmen hosten sensible Anwendungen ohne externe Exposition. Geschäftskontinuitätspläne hängen von stabilen privaten Umgebungen ab. Unternehmen verwalten kritische Workloads mit kontrollierten Aktualisierungszyklen. Risikominderungsstrategien bevorzugen isolierte Infrastrukturmodelle. Compliance-Beauftragte unterstützen die langfristige Nutzung von Private Clouds. Die Sektorerweiterung stärkt die Marktnachfrage.
- Zum Beispiel unterstützt Oracle Cloud Infrastructure die HIPAA-Compliance durch sichere Bereitstellungs-Frameworks, einschließlich Security Zones und Oracle Cloud@Customer, was die Verarbeitung von Gesundheitsdaten mit erzwungenen Aufenthalts- und Isolationskontrollen ermöglicht.
Steigende Akzeptanz von Hybrid-IT und Modernisierung von Altsystemen
Unternehmen betreiben gemischte IT-Umgebungen über On-Premise- und Cloud-Systeme hinweg. Private Clouds verbinden traditionelle Infrastrukturen mit modernen Plattformen. Legacy-Anwendungen erfordern kontrollierte Migrationspfade. IT-Teams modernisieren Systeme ohne vollständige öffentliche Cloud-Exposition. Hybride Modelle unterstützen schrittweise digitale Transformationsstrategien. Private Infrastrukturen integrieren sich nahtlos mit internen Tools. Unternehmen schützen frühere Technologieinvestitionen durch schrittweise Upgrades. Die betriebliche Stabilität bleibt während der Übergänge erhalten. Dieser Treiber unterstützt das stetige Wachstum von Private Clouds.
Markttrends:
Integration von Automatisierungs- und softwaredefinierten Infrastruktur-Fähigkeiten
Private Cloud-Plattformen übernehmen Automatisierung für das Ressourcenmanagement. Softwaredefinierte Modelle vereinfachen die Orchestrierung von Rechen- und Speicherressourcen. IT-Teams reduzieren manuelle Eingriffe in den Umgebungen. Automatisierung verbessert die Bereitstellungsgeschwindigkeit und die betriebliche Genauigkeit. Richtlinienbasierte Kontrollen erhöhen die Konsistenz der Infrastruktur. Unternehmen stimmen Private Clouds mit DevOps-Workflows ab. Self-Service-Portale verbessern die interne Benutzererfahrung. Infrastruktur-Agilität wird zu einem Wettbewerbsvorteil. Dieser Trend verändert den Betrieb von Private Clouds.
- Zum Beispiel nutzte Cognizant VMware vRealize Automation, um die Zeit für die Bereitstellung von Ressourcen von 10 Tagen auf wenige Stunden zu verkürzen. Dies ermöglichte die automatische Planung von Day-2-Operationen und entlastete IT-Administratoren von manuellen Prozessen wie VM-Freigaben und Leistungsberichten.
Steigende Präferenz für Managed Private Cloud-Service-Modelle
Unternehmen suchen nach reduzierter operativer Komplexität und Personaldruck. Managed Private Cloud-Services schließen interne Kompetenzlücken. Dienstleister übernehmen Wartung und Lebenszyklusmanagement. Unternehmen konzentrieren sich auf ihre Kernfunktionen. Vorhersehbare Servicelevel unterstützen die Betriebsplanung. Managed-Modelle verbessern die Betriebszeit und die Einhaltung von Vorschriften. Unternehmen erhalten Zugang zu fortgeschrittener Expertise. Die Kostentransparenz verbessert sich durch Servicevereinbarungen. Dieser Wandel verändert die Erwartungen der Käufer.
Adoption von Container-Plattformen in Private-Cloud-Umgebungen
Organisationen setzen containerisierte Anwendungen für Flexibilität ein. Private Clouds unterstützen Kubernetes und Orchestrierungstools. Container verbessern die Portabilität und Skalierung von Anwendungen. Entwicklungsteams beschleunigen die Release-Zyklen. Infrastrukturteams behalten die Kontrolle über die Umgebungen. Private Clouds stimmen die Containersicherheit mit Unternehmensrichtlinien ab. Workload-Isolierung verbessert die Zuverlässigkeit von Anwendungen. Unternehmen modernisieren Anwendungsstacks effizient. Die Einführung von Containern verändert das Design von Private Clouds.
- Zum Beispiel nutzte ein globales Zahlungsabwicklungsunternehmen Red Hat OpenShift mit vRealize, um vollständige App-Stacks von 40 Stunden auf 40 Minuten bereitzustellen. Dies unterstützte die Kubernetes-Orchestrierung in Private-Cloud-Umgebungen.
Ausrichtung auf Nachhaltigkeits- und Energieeffizienzziele
Unternehmen konzentrieren sich auf eine effiziente Ressourcennutzung. Private Clouds ermöglichen eine optimierte Hardware-Nutzung. Die Konsolidierung von Rechenzentren reduziert Energieverschwendung. IT-Teams überwachen den Ressourcenverbrauch genau. Nachhaltigkeitsziele beeinflussen Entscheidungen zur Infrastrukturplanung. Private Umgebungen unterstützen grüne IT-Strategien. Hardware-Erneuerungszyklen verbessern Effizienzmetriken. Organisationen stimmen ihre Cloud-Strategie mit ESG-Zielen ab. Dieser Trend gewinnt strategische Bedeutung.
Analyse der Marktchancen:
Hohe Kapitalinvestitionen und Komplexität des Infrastrukturmanagements
Der Einsatz von Private Clouds erfordert erhebliche Anfangsinvestitionen. Unternehmen finanzieren Server, Speicher und Netzwerkausrüstung. Die Infrastrukturplanung erfordert qualifizierte technische Expertise. Kleinere Unternehmen stehen vor Budgetbeschränkungen. IT-Teams verwalten den Hardware-Lebenszyklus und Upgrades. Die Betriebskosten bleiben höher als bei öffentlichen Alternativen. Planungsfehler bei der Kapazität erhöhen Ineffizienzen. Die Integration von Anbietern erfordert sorgfältige Koordination. Diese Faktoren erschweren die breitere Akzeptanz in kostenempfindlichen Segmenten.
Begrenzte Skalierbarkeit im Vergleich zu öffentlichen Cloud-Alternativen
Die Skalierung von Private Clouds hängt von der Verfügbarkeit physischer Infrastruktur ab. Schnelle Arbeitslastspitzen belasten die interne Kapazität. Beschaffungszyklen verlangsamen die Erweiterungszeitleisten. Unternehmen stehen während Spitzenlastzeiten vor Verzögerungen. Überprovisionierung der Infrastruktur erhöht ungenutzte Ressourcen. Unterauslastung beeinträchtigt die Kosteneffizienz. IT-Teams balancieren Flexibilität mit Budgetkontrolle. Öffentliche Clouds bleiben für plötzliche Arbeitslasten attraktiv. Skalierungsgrenzen schränken einige Anwendungsfälle ein.
Marktchancen:
Wachsende Nachfrage aus aufstrebenden digitalen Volkswirtschaften und Unternehmen
Aufstrebende Märkte erweitern Investitionen in digitale Infrastrukturen. Unternehmen stärken interne IT-Kontrollrahmen. Die Akzeptanz von Private Clouds steigt mit dem regulatorischen Bewusstsein. Lokale Anforderungen an die Datenresidenz treiben private Implementierungen voran. Telekommunikations- und Finanzunternehmen investieren stark. Regierungsdigitalisierungsprogramme unterstützen private Infrastrukturen. Unternehmen modernisieren den Betrieb mit kontrollierten Umgebungen. Regionale Rechenzentren erweitern private Angebote. Das Wachstumspotenzial bleibt in den Entwicklungsländern stark.
Erweiterung branchenspezifischer Private-Cloud-Lösungen
Anbieter entwickeln sektorspezifische Private-Cloud-Plattformen. Gesundheitssysteme verlangen sichere Umgebungen für Patientendaten. Finanzinstitute benötigen latenzarme Transaktionsverarbeitung. Fertigungsunternehmen setzen Private Clouds für Betriebssysteme ein. Branchenspezifische Compliance treibt maßgeschneiderte Lösungen voran. Anbieter differenzieren sich durch vertikale Expertise. Unternehmen übernehmen maßgeschneiderte Architekturen mit Zuversicht. Diese Spezialisierung erschließt neue Einnahmequellen.
Analyse der Marktsegmentierung:
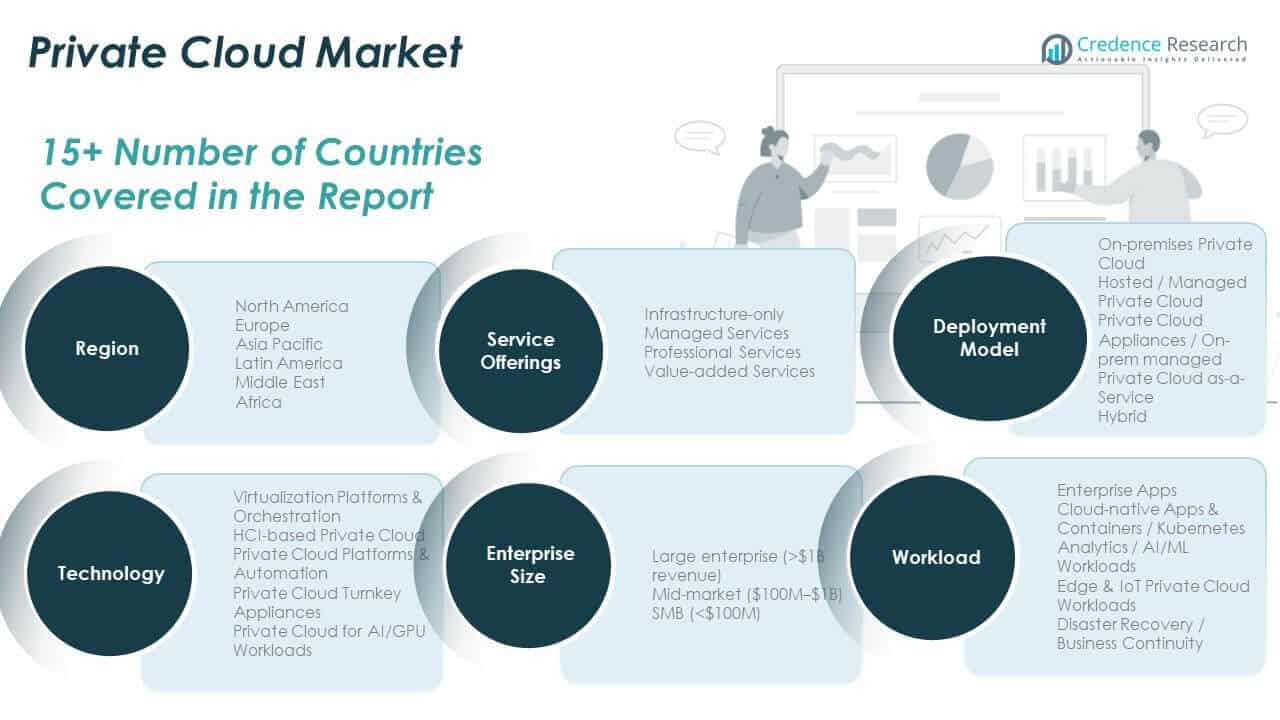
Nach Serviceangeboten bietet der Private-Cloud-Markt vielfältige Servicemodelle, wobei Managed Services führend sind, da Unternehmen eine ausgelagerte Infrastruktur-Expertise nachfragen. Professionelle Dienstleistungen und Mehrwertangebote unterstützen komplexe Implementierungen, während Infrastruktur-Only-Modelle Organisationen mit internen IT-Fähigkeiten bedienen.
Nach Bereitstellungsfront dominieren hybride Modelle aufgrund der Flexibilität im Workload-Management und der Integration. Gehostete oder verwaltete private Clouds gewinnen bei Unternehmen an Bedeutung, die Kontrolle ohne eigene Infrastruktur suchen. Private Cloud-as-a-Service unterstützt skalierbare Anwendungsfälle für schnell wachsende Unternehmen, während On-Premises- und Appliance-basierte Bereitstellungen compliance-gesteuerten Sektoren dienen.
- Zum Beispiel haben Nutanix AHV hybride private Cloud-Bereitstellungen große Resilienz im großen Maßstab mit zentralisiertem Management über Tausende von Knoten gezeigt, die hohe Verfügbarkeit und Servicekontinuität unterstützen. Gehostete oder verwaltete private Clouds gewinnen bei Unternehmen an Bedeutung, die Kontrolle ohne eigene Infrastruktur suchen.
Technologisch gesehen bleiben Virtualisierungsplattformen und Orchestrierungstools grundlegend in Unternehmen. HCI-basierte private Clouds ermöglichen eine vereinfachte Infrastrukturverwaltung und Skalierung. AI/GPU-optimierte private Clouds zeigen ein schnelles Wachstum, angetrieben durch Analyse- und Modelltrainingsbedürfnisse. Schlüsselfertige Appliance-Lösungen sprechen mittelständische Unternehmen an, die eine schnelle Bereitstellung ohne umfangreiche Anpassungen suchen.
Nach Unternehmensgröße führen große Unternehmen die Einführung aufgrund hoher Datenvolumen, Sicherheitsanforderungen und IT-Budgets an. Mittelständische Unternehmen übernehmen zunehmend private Clouds für Skalierbarkeit und Compliance. KMUs investieren aufgrund von Kosten- und Fachkräftemangel langsamer, zeigen jedoch wachsendes Interesse an gehosteten Modellen.
- Zum Beispiel liefert HPE GreenLake für Private Cloud eine 4× schnellere Bereitstellung und bis zu 50 % niedrigere TCO für Bereitstellungen im Maßstab von 1 PB. Mittelständische Unternehmen übernehmen zunehmend private Clouds für Skalierbarkeit und Compliance, während KMUs trotz Kosten- und Fachkräftemangel wachsendes Interesse an gehosteten Modellen zeigen.
Nach Workload bleiben Unternehmensanwendungen das größte Segment, das stabile Umgebungen und Datenkontrolle erfordert. Cloud-native Apps und Kubernetes treiben Modernisierungstrends an. AI/ML- und Analyse-Workloads erhöhen die Nachfrage nach Hochleistungsrechnen. Edge- und IoT-Anwendungsfälle expandieren in den Fertigungs- und Energiesektoren. Lösungen für Disaster Recovery und Geschäftskontinuität sehen anhaltende Nachfrage und unterstützen die Resilienz in IT-Operationen.
Segmentierung:
Nach Serviceangeboten
- Nur Infrastruktur
- Managed Services
- Professionelle Dienstleistungen
- Mehrwertdienste
Nach Bereitstellungsmodell
- On-Premises Private Cloud
- Gehostete / Verwaltete Private Cloud
- Private Cloud Appliances / Vor-Ort verwaltet
- Private Cloud-as-a-Service
- Hybrid
Nach Technologie
- Virtualisierungsplattformen & Orchestrierung
- HCI-basierte Private Cloud
- Private Cloud-Plattformen & Automatisierung
- Schlüsselfertige Private Cloud Appliances
- Private Cloud für AI/GPU-Workloads
Nach Unternehmensgröße
- Großunternehmen (>1 Mrd. USD Umsatz)
- Mittelstand (100 Mio.–1 Mrd. USD)
- KMU (<100 Mio. USD)
Nach Workload
- Unternehmensanwendungen
- Cloud-native Apps & Container / Kubernetes
- Analytik / KI/ML-Workloads
- Edge & IoT Private Cloud Workloads
- Notfallwiederherstellung / Geschäftskontinuität
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Private Clouds in Nordamerika wurde 2018 auf 35.815,50 Millionen USD geschätzt und soll bis 2024 auf 46.705,14 Millionen USD und bis 2032 auf 90.530,29 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,7 % im Prognosezeitraum. Nordamerika hält 2024 den größten Marktanteil von etwa 37,46 %. Die Region profitiert von einer ausgereiften IT-Infrastruktur und einer hohen Cloud-Akzeptanz in den Bereichen Banken, Gesundheitswesen und öffentlicher Sektor. Unternehmen verlangen sichere und leistungsstarke Cloud-Umgebungen für regulierte Workloads. Hybride und verwaltete Private-Cloud-Modelle werden aufgrund von Flexibilität und Compliance weit verbreitet angenommen. Anbieter aus den USA führen Innovationen in Orchestrierung und KI-gestützter Infrastruktur an. Cloud-native Transformationen setzen sich bei Fortune-500-Unternehmen fort. Auch Kanada zeigt Wachstum, angetrieben durch die Modernisierung des öffentlichen Sektors. Der Markt bleibt hoch wettbewerbsfähig mit groß angelegten Investitionen von Hyperscale- und Enterprise-IT-Anbietern.
Europa
Der Markt für Private Clouds in Europa wurde 2018 auf 25.326,00 Millionen USD geschätzt und soll bis 2024 auf 32.139,62 Millionen USD und bis 2032 auf 58.986,61 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,0 % im Prognosezeitraum. Europa macht 2024 etwa 25,77 % des globalen Anteils aus. Datenschutzgesetze wie die DSGVO treiben Organisationen in private Umgebungen. Branchen wie Finanzen, Gesundheitswesen und Fertigung führen bei der Einführung. Unternehmen bevorzugen das Hosting in der Region, um Souveränitätsregeln zu erfüllen. Die Nachfrage nach wertschöpfenden Managed Services ist in den EU-Mitgliedstaaten hoch. Deutschland, das Vereinigte Königreich und Frankreich dominieren die Marktaktivitäten. Digitale Transformationsprogramme in öffentlichen Einrichtungen unterstützen private Cloud-Initiativen. Anbieter lokalisieren Angebote, um länderspezifische Compliance-Anforderungen zu erfüllen. Die Einführung nimmt sowohl in Westeuropa als auch in Osteuropa stetig zu.
Asien-Pazifik
Die Größe des Private-Cloud-Marktes im asiatisch-pazifischen Raum wurde 2018 mit 21.168,00 Millionen USD bewertet und soll bis 2024 auf 29.281,05 Millionen USD und bis 2032 auf 63.233,15 Millionen USD bei einer CAGR von 10,2 % während des Prognosezeitraums anwachsen. Er repräsentiert etwa 23,48 % des globalen Anteils im Jahr 2024. Das Wachstum wird durch steigende IT-Investitionen von Unternehmen und Datenlokalisierungsrichtlinien angetrieben. Regierungen in China, Indien und Südostasien fördern Cloud-First-Strategien. Finanzdienstleistungs-, Telekommunikations- und Einzelhandelsunternehmen wechseln zu privaten Modellen für Kontrolle und Zuverlässigkeit. Regionale Cloud-Dienstleister erweitern private Angebote mit lokalisiertem Support. HCI-basierte und schlüsselfertige Private-Cloud-Plattformen gewinnen an Beliebtheit. AI/ML- und IoT-Anwendungsfälle erfordern sichere On-Premise- oder Hybridumgebungen. Multinationale Unternehmen skalieren regionale Cloud-Operationen, um lokale Compliance zu erfüllen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Private-Cloud-Region.
Lateinamerika
Die Größe des Private-Cloud-Marktes in Lateinamerika wurde 2018 mit 6.161,40 Millionen USD bewertet und soll bis 2024 auf 8.053,21 Millionen USD und bis 2032 auf 14.536,56 Millionen USD bei einer CAGR von 7,8 % während des Prognosezeitraums anwachsen. Er trägt etwa 6,46 % zum globalen Anteil im Jahr 2024 bei. Die Akzeptanz bleibt stabil, wobei Brasilien und Mexiko die regionale Übernahme anführen. Unternehmen in den Bereichen Telekommunikation, Finanzen und Regierung investieren in sichere Infrastrukturen. Hosted Private Cloud und Managed Services-Modelle werden aufgrund begrenzter interner IT-Kompetenzen bevorzugt. Cloud-Anbieter kooperieren mit lokalen Unternehmen, um den Zugang zu erweitern. Regulatorische Diskussionen über Datenresidenz beeinflussen die Cloud-Planung. Kostenbewusste KMUs erkunden hybride Implementierungen, um Risiken zu reduzieren. Die digitale Transformation im Gesundheitswesen und im Bildungsbereich unterstützt das Infrastrukturwachstum. Die regionale IT-Modernisierung erweitert weiterhin die Möglichkeiten für Private Clouds.
Mittlerer Osten
Die Größe des Private-Cloud-Marktes im Mittleren Osten wurde 2018 mit 3.307,50 Millionen USD bewertet und soll bis 2024 auf 4.063,82 Millionen USD und bis 2032 auf 7.043,35 Millionen USD bei einer CAGR von 7,2 % während des Prognosezeitraums anwachsen. Er hält etwa 3,26 % des globalen Anteils im Jahr 2024. Regierungsgeführte digitale Agenden in den VAE und Saudi-Arabien fördern Investitionen in Private Clouds. Großangelegte Smart-City-, Verteidigungs- und Gesundheitsprojekte erfordern sichere Infrastrukturen. Unternehmen in den Öl- und Energiesektoren übernehmen Private Clouds zur Datenkontrolle. Regionale Rechenzentren erweitern sich, um lokales Hosting zu unterstützen. Managed Private Cloud gewinnt an Bedeutung, wo interne Fähigkeiten begrenzt bleiben. Die Einhaltung regionaler Vorschriften leitet die Infrastrukturentscheidungen. Öffentlich-private Partnerschaften treiben die Cloud-Bereitstellung in kritischen Sektoren voran. Der Markt zeigt eine allmähliche Reife in den GCC-Staaten.
Afrika
Die Größe des Private-Cloud-Marktes in Afrika wurde 2018 mit 2.721,60 Millionen USD bewertet und soll bis 2024 auf 4.439,19 Millionen USD und bis 2032 auf 7.663,76 Millionen USD bei einer CAGR von 6,8 % während des Prognosezeitraums anwachsen. Er repräsentiert etwa 3,56 % des globalen Marktanteils im Jahr 2024. Die Akzeptanz steigt in Südafrika, Nigeria und Kenia aufgrund digitaler Regierungs- und Unternehmensmodernisierung. Cloud-Dienstleister führen gehostete und hybride Private-Cloud-Optionen für lokale Unternehmen ein. Telekommunikations- und Bankensektoren führen Implementierungen an und konzentrieren sich auf Datenschutz und Betriebszeit. Infrastrukturengpässe und begrenzte regionale Rechenzentren schränken die Expansion in einigen Ländern ein. Internationale Anbieter investieren in Edge-Standorte, um die Service-Reichweite zu verbessern. Private Cloud unterstützt die Einhaltung lokaler Vorschriften und die Geschäftskontinuität. Schulungs- und Sensibilisierungsprogramme fördern die Cloud-Reife. Der Markt befindet sich in einem frühen Stadium, zeigt jedoch großes Potenzial.
Analyse der Hauptakteure:
- VMware
- IBM
- Hewlett Packard (HPE)
- Dell Technologies
- Nutanix
Wettbewerbsanalyse:
Der Private-Cloud-Markt zeichnet sich durch starken Wettbewerb unter globalen Technologieanbietern aus, die sich auf sichere und skalierbare Cloud-Infrastrukturen konzentrieren. VMware führt mit seinen Unternehmensvirtualisierungs- und softwaredefinierten Lösungen, die speziell für private Cloud-Umgebungen entwickelt wurden. IBM erweitert seine Präsenz durch Hybrid-Cloud-Angebote, die in Red Hat OpenShift integriert sind. Hewlett Packard Enterprise nutzt seine GreenLake-Plattform, um flexible Infrastructure-as-a-Service in privaten Umgebungen bereitzustellen. Dell Technologies bietet VxRail und private cloud-fähige Systeme, die auf Unternehmensrechenzentrumsstrategien abgestimmt sind. Nutanix stärkt seine Position mit hyperkonvergierter Infrastruktur und Automatisierung für cloud-native Workloads. Die Akteure konkurrieren in Bezug auf Serviceflexibilität, Workload-Performance und Kosteneffizienz. Es zeigt kontinuierliche Innovationen durch Partnerschaften und Akquisitionen, um Orchestrierung, KI-Integration und Sicherheit zu verbessern. Anbieter differenzieren sich auch durch branchenspezifische Fähigkeiten und Managed-Service-Angebote. Der Marktwettbewerb verschärft sich, da mehr mittelständische Unternehmen maßgeschneiderte und konforme private Cloud-Bereitstellungen verlangen.
Aktuelle Entwicklungen:
- Im Dezember 2025 kündigte Nutanix neue Funktionen in seiner Nutanix Cloud Platform (NCP) an, die die Flexibilität bei der Bereitstellung und Verwaltung von Infrastruktur in verteilten, souveränen Umgebungen verbessern, einschließlich Partnerschaften mit OVHcloud für souveräne Cloud-Operationen.
- Im Dezember 2025 gab IBM die Übernahme von Confluent für 11 Milliarden US-Dollar bekannt, um eine intelligente Datenplattform für generative KI im Unternehmen aufzubauen. Dieser Deal betont hybride Bring Your Own Cloud (BYOC) und Confluent Private Cloud-Bereitstellungen, die die Datenkonnektivität, -verarbeitung, -verwaltung und Kafka-Workloads für private Cloud-Umgebungen verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Serviceangeboten, Bereitstellungsmodell, Technologie, Unternehmensgröße, Workload. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Unternehmen werden die Nutzung privater Clouds für KI/ML-Workloads ausweiten, um den Anforderungen an die Datenverwaltung gerecht zu werden.
- Die Einführung gehosteter und verwalteter privater Clouds wird bei mittelständischen Unternehmen mit begrenztem IT-Personal zunehmen.
- HCI-basierte private Cloud-Infrastrukturen werden traditionelle Architekturen in leistungsintensiven Sektoren ersetzen.
- Modelle von Private Cloud-as-a-Service werden mehr Nachfrage von KMUs und Remote-First-Unternehmen anziehen.
- Regulierte Branchen werden weiterhin auf konforme private Cloud-Plattformen umsteigen.
- Edge- und IoT-Implementierungen werden mit privaten Clouds integriert, um Echtzeit- und lokale Verarbeitung zu unterstützen.
- Die Integration von Automatisierungs- und Orchestrierungstools wird die betriebliche Agilität über alle Implementierungen hinweg verbessern.
- Schwellenmärkte werden in private Cloud-Infrastrukturen investieren, um die digitale Souveränität zu stärken.
- Branchenspezifische Lösungen werden an Bedeutung gewinnen, insbesondere im Gesundheitswesen, Finanzwesen und Verteidigung.
- Der Wettbewerb unter Anbietern wird sich verschärfen, mit einem Fokus auf vertikale Integration und Mehrwertdienste.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Private Cloud und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Private Clouds zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Private Clouds hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Private Clouds antreiben?
Wer sind die führenden Unternehmen im Markt für Private Clouds?
Welche Region hatte 2024 den größten Anteil am Markt für Private Clouds?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für private Clouds Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für private Clouds Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 124,682.03 million → 2032: USD 241,993.72 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für private Clouds Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für private Clouds Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für private Clouds Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für private Clouds Market Drivers
- 3.3 Markt für private Clouds Market Restraints & Challenges
- 3.4 Markt für private Clouds Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für private Clouds Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für private Clouds Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für private Clouds category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für private Clouds Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für private Clouds Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für private Clouds market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für private Clouds Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für private Clouds Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für private Clouds Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für private Clouds (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für private Clouds Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für private Clouds Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für private Clouds Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für private Clouds Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für private Clouds Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für private Clouds Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für private Clouds Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für private Clouds Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für private Clouds Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
