
Marktübersicht
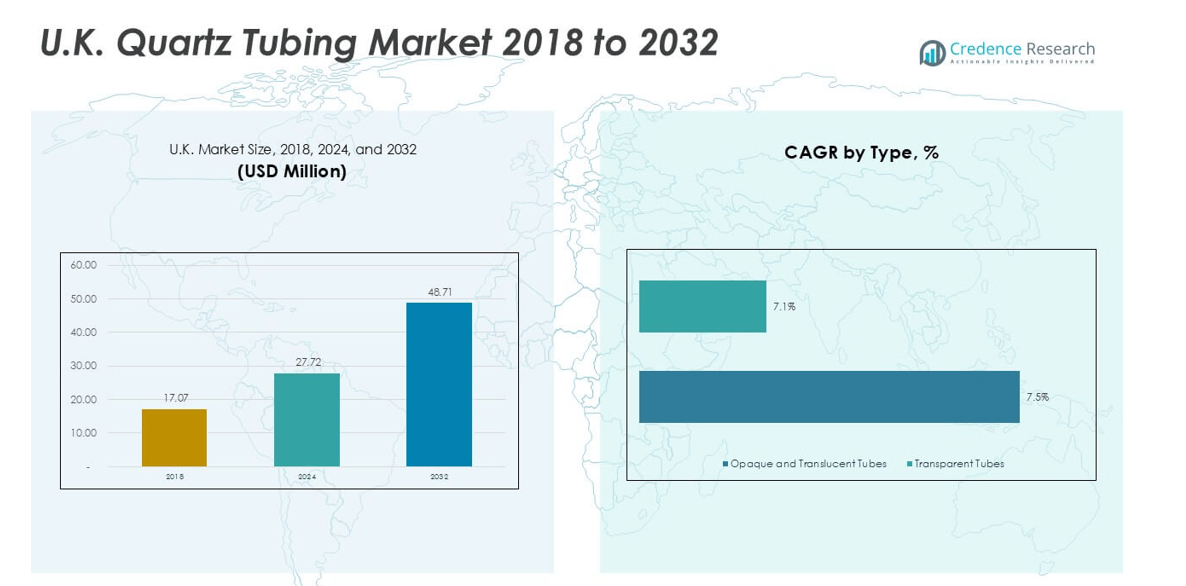
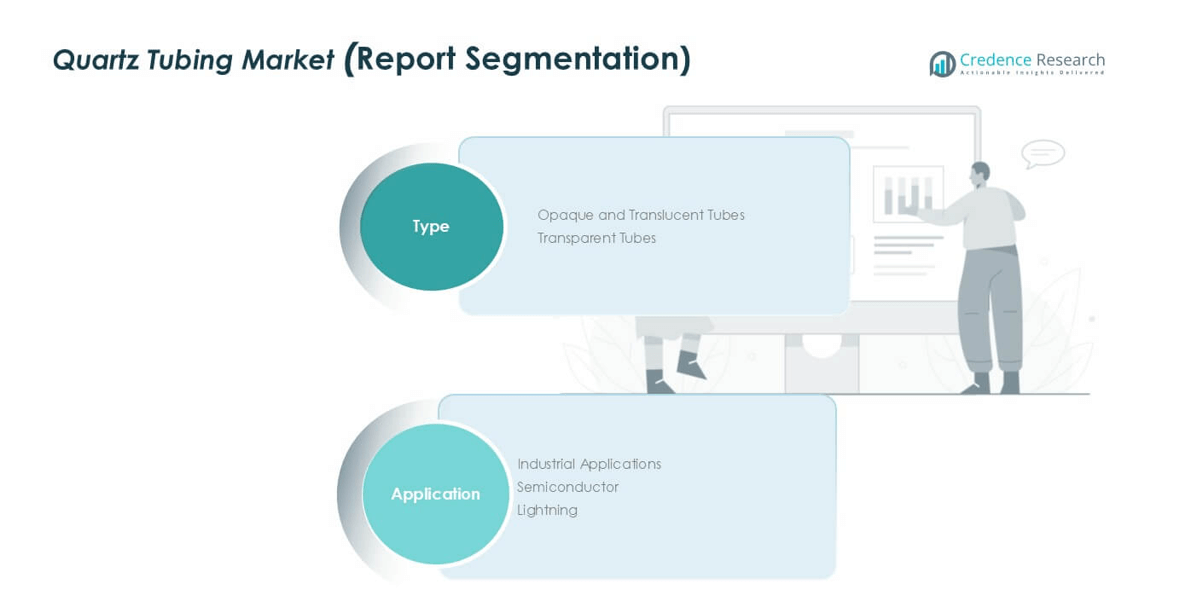
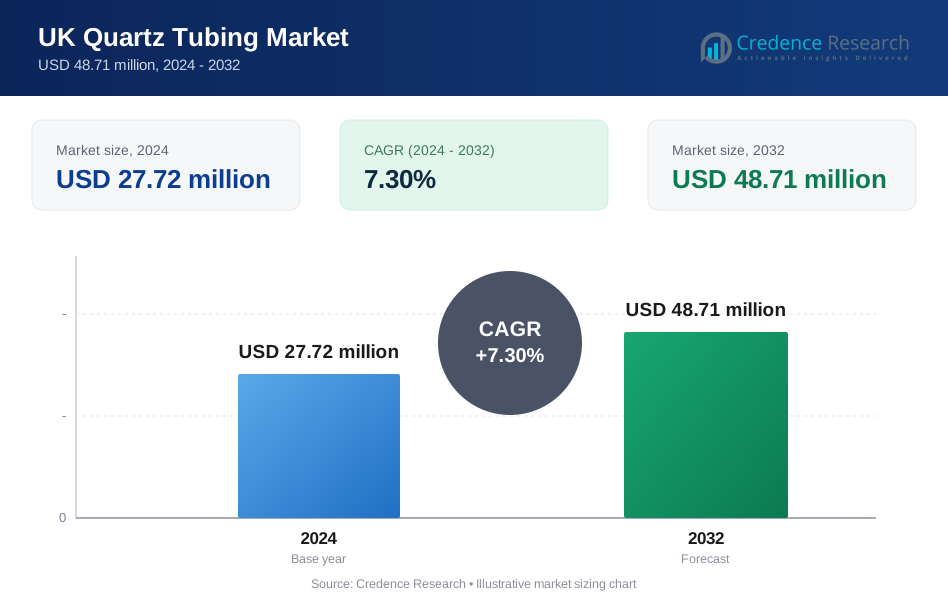
Der Markt für Quarzrohre im Vereinigten Königreich wurde 2018 mit 17,07 Millionen USD bewertet und soll bis 2024 auf 27,72 Millionen USD und bis 2032 auf 48,71 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,30 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des UK Quarzrohrmarktes 2024 | 27,72 Millionen USD |
| UK Quarzrohrmarkt, CAGR | 7,30% |
| Größe des UK Quarzrohrmarktes 2032 | 48,71 Millionen USD |
Der britische Quarzrohrmarkt wird von einer Mischung aus globalen Spezialisten und regionalen Herstellern angeführt. Zu den Hauptakteuren gehören Heraeus, TOSOH, WONIK Quartz Europe, John Moncrieff Ltd, proQuarz GmbH und Multi-Lab Ltd, die in den Bereichen Reinheit, Maßgenauigkeit und Anpassungstiefe konkurrieren. Globale Anbieter dominieren den Markt für Halbleiter-Qualitätsrohre, während sich britische Unternehmen auf maßgeschneiderte industrielle und Laboranwendungen konzentrieren. Regional führt England, einschließlich Greater London und Südostengland, den Markt mit einem Anteil von 49 %, unterstützt durch Halbleiterforschung, fortschrittliche Fertigung und Labornachfrage. Schottland und Nordengland folgen mit einem Anteil von 23 %, angetrieben durch Elektronik und industrielle Verarbeitung. Wales, die West Midlands und andere Regionen machen den verbleibenden Anteil aus, unterstützt durch diversifizierte industrielle Nutzung.
Markteinblicke
- Der britische Quarzrohrmarkt wuchs von 17,07 Millionen USD im Jahr 2018 auf 27,72 Millionen USD im Jahr 2024 und soll bis 2032 48,71 Millionen USD erreichen, mit einer CAGR von 7,30 % im Prognosezeitraum, unterstützt durch eine stetige Nachfrage aus der Industrie und dem Halbleiterbereich.
- Das Marktwachstum wird durch den steigenden Einsatz in Hochtemperatur-Industriöfen und Halbleiterdiffusionsprozessen angetrieben, bei denen Quarzrohre überlegene thermische Stabilität, chemische Beständigkeit und Reinheit bieten, was die Ersatz- und Upgrade-Zyklen in Fertigungsanlagen erhöht.
- Zu den wichtigsten Markttrends gehört die steigende Nachfrage nach transparenten Quarzrohren, die etwa 60–65 % des Segmentanteils ausmachen, angetrieben durch den Einsatz in Halbleitern und Laboren, sowie die zunehmende Anpassung für Wandstärke, Durchmesser und Reinheitsgrade.
- Die Wettbewerbslandschaft zeichnet sich durch globale Akteure und regionale Spezialisten aus, die in den Bereichen Qualität, Reinheitssicherung und Lieferzeiten konkurrieren, wobei die Differenzierung zunehmend auf technischer Unterstützung, digitaler Qualitätskontrolle und anwendungsspezifischem Engineering basiert.
- Regional führt England mit etwa 49 % Marktanteil, gefolgt von Schottland und Nordengland mit 23 %, Wales und den West Midlands mit 17 % und anderen Regionen, die den verbleibenden Anteil ausmachen, unterstützt durch diversifizierte industrielle Nachfrage.
Analyse der Marktsegmentierung:
Nach Typ
Der britische Markt für Quarzrohre zeigt eine klare Dominanz von transparenten Rohren, die schätzungsweise 60–65 % des Marktanteils ausmachen. Transparente Rohre profitieren von überlegener optischer Klarheit, hoher thermischer Stabilität und präziser Maßkontrolle. Diese Eigenschaften unterstützen den Einsatz in der Halbleiterverarbeitung, in Laborausrüstungen und in Hochtemperatur-Industriesystemen. Die Nachfrage steigt durch Anwendungen, die eine visuelle Prozessüberwachung und eine ultra-hohe Reinheit erfordern. Opaque und transluzente Rohre halten den verbleibenden Anteil, angetrieben durch den Einsatz in Ofenauskleidungen und Isolierungen. Allerdings finden transparente Varianten aufgrund fortschrittlicher Fertigung, engerer Toleranzanforderungen und des Potenzials für Premiumpreise schneller Anklang.
- Zum Beispiel liefert QSIL weltweit transparente Quarzglasrohre, auch über Händler im Vereinigten Königreich. Diese Produkte zeichnen sich typischerweise durch einen niedrigen Hydroxylgehalt aus, oft unter 10 ppm für hochreine, elektrisch geschmolzene Qualitäten, und weisen einen niedrigen Wärmeausdehnungskoeffizienten von etwa 0,55 × 10⁻⁶/K auf.
Nach Anwendung
Industrielle Anwendungen dominieren den britischen Markt für Quarzrohre und machen etwa 45–50 % der Gesamtnachfrage aus. Dieses Segment profitiert von der kontinuierlichen Nutzung in Hochtemperaturöfen, chemischer Verarbeitung und thermischen Geräten. Das Halbleitersegment folgt dicht dahinter, angetrieben durch Wafer-Fertigung, Diffusions- und Oxidationsprozesse, die hochreine Quarzrohre erfordern. Das Wachstum im Halbleiterbereich übertrifft andere Anwendungen aufgrund von Node-Skalierung und Fab-Upgrades. Beleuchtungsanwendungen halten einen kleineren Anteil, unterstützt durch Speziallampen und UV-Systeme. Insgesamt bleiben industrielle Zuverlässigkeitsanforderungen und Reinheitsanforderungen im Halbleiterbereich die stärksten Nachfragetreiber.
- Zum Beispiel liefert Heraeus Quarzrohre in Halbleiterqualität, die in Diffusionsöfen bei Temperaturen über 1.050 °C eingesetzt werden, mit zertifizierten metallischen Verunreinigungen unter 1 ppm, um saubere Wafer-Verarbeitung in britischen Forschungsfabriken und Pilotlinien zu unterstützen.
Wichtige Wachstumstreiber
Erweiterung der Halbleiterfertigung und Geräte-Upgrades
Die Erweiterung der Halbleiterfertigung ist ein wichtiger Wachstumstreiber für den britischen Markt für Quarzrohre. Quarzrohre spielen eine entscheidende Rolle in Diffusions-, Oxidations- und Abscheidungsprozessen. Die Chipfertigung erfordert ultra-hohe Reinheit und thermische Stabilität. Fortschrittliche Nodes verlangen strengere Reinheitsgrenzen und Maßgenauigkeit. Britische Fabs investieren weiterhin in Geräte-Upgrades und Pilotproduktionslinien. Diese Upgrades erhöhen den Verbrauch von Premium-Quarzrohrqualitäten. Die Widerstandsfähigkeit der heimischen und europäischen Halbleiterversorgungskette unterstützt die Nachfrage zusätzlich. Staatliche Anreize und private Investitionen fördern die lokale Chipproduktion. Prozessautomatisierung erhöht auch die Austauschrate von Rohren. Da Halbleiterwerkzeuge bei höheren Temperaturen arbeiten, wird die Materialzuverlässigkeit entscheidend. Diese Dynamik unterstützt das anhaltende Wachstum für Lieferanten von Hochleistungs-Quarzrohren.
- Zum Beispiel liefert Heraeus Quarzrohre in Halbleiterqualität mit metallischen Verunreinigungen unter 1 ppm und einer kontinuierlichen Stabilität bei über 1.050 °C, die die in britischen Forschungsfabriken verwendeten Diffusions- und LPCVD-Werkzeuge unterstützen.
Steigende Nachfrage aus Hochtemperatur-Industrieanwendungen
Hochtemperatur-Industriebetriebe unterstützen stark die Nachfrage nach Quarzrohren im Vereinigten Königreich. Industrien verlassen sich auf Quarzrohre für Öfen, Reaktoren und thermische Verarbeitungssysteme. Quarz hält extremer Hitze stand, ohne sich zu verformen oder zu kontaminieren. Chemische Beständigkeit macht Quarz auch für korrosive Umgebungen geeignet. Wachstum in Spezialchemikalien, fortschrittlichen Keramiken und Materialverarbeitung erhöht die Nutzung. Industriebetreiber priorisieren längere Lebenszyklen der Ausrüstung und Prozesskonsistenz. Quarzrohre unterstützen stabile thermische Profile und reduzieren Ausfallzeiten. Energieeffiziente Ofendesigns begünstigen ebenfalls Quarzkomponenten. Der Ersatzbedarf bleibt aufgrund der rauen Betriebsbedingungen konstant. Die industrielle Diversifizierung in den Bereichen Metallurgie, Glas und Energiesysteme unterstützt das langfristige Marktwachstum.
- Zum Beispiel stellt QSIL Quarzglas-Industrie-Rohre mit einer thermischen Ausdehnung von etwa 0,55 × 10⁻⁶/K und nachgewiesener Beständigkeit gegen wiederholte Hitze-Abschreck-Zyklen über 1.000 °C her, was einen zuverlässigen Einsatz in britischen Chemie- und Materialverarbeitungsöfen ermöglicht.
Zunehmende Akzeptanz von hochreinen und kundenspezifischen Rohren
Die Nachfrage nach hochreinen und kundenspezifischen Quarzrohren steigt weiter an. Endanwender benötigen zunehmend anwendungsspezifische Abmessungen und Reinheitsgrade. Halbleiter- und Labornutzer suchen nach engerer Toleranzkontrolle. Kundenspezifische Wandstärken verbessern die thermische Effizienz und die Prozessergebnisse. Kleinserienproduktion schafft Lieferantendifferenzierung. Ingenieurtechnische Zusammenarbeit bietet Mehrwert über Standardprodukte hinaus. Kunden bevorzugen Lieferanten, die Test- und Metrologieunterstützung bieten. Hochwertige kundenspezifische Rohre erzielen höhere Margen. Kundenspezifische Lösungen stärken auch langfristige Kundenbeziehungen. Da britische Hersteller auf Präzisionsprozesse umsteigen, verlagert sich die Nachfrage von Massenprodukten. Dieser Trend unterstützt direkt das Wertwachstum im Quarzrohrmarkt.
Wichtige Trends & Chancen
Einführung von fortschrittlicher Fertigung und digitaler Qualitätskontrolle
Fortschrittliche Fertigung stellt einen wichtigen Trend und eine Chance im britischen Quarzrohrmarkt dar. Automatisierung verbessert die Maßgenauigkeit und Ausbeuteraten. Inline-Inspektion erkennt Mikrodefekte früher im Produktionszyklus. Digitale Qualitätskontrolle verbessert Rückverfolgbarkeit und Compliance. Halbleiterkunden bevorzugen Lieferanten mit datengesteuerten Qualitätssystemen. Intelligente Fertigung reduziert auch Ausschuss und Energieverbrauch. Prozessanalysen unterstützen eine konsistente Reinheitsleistung. Diese Fähigkeiten verbessern die Betriebseffizienz und Preismacht. Lieferanten, die in intelligente Fabriken investieren, erlangen Wettbewerbsvorteile. Digitale Integration unterstützt auch schnellere Anpassungszyklen. Dieser Trend eröffnet Möglichkeiten für Premium-Positionierung und Exportwettbewerbsfähigkeit.
- Zum Beispiel verwendet QSIL laserbasierte Inline-Messtechnik in seinen europäischen Werken, um den Rohrdurchmesser innerhalb von ±0,1 mm zu kontrollieren und Oberflächendefekte bis zu 50 µm zu erkennen, was die Produktion von Halbleiter-Quarz unterstützt.
Wachstum in UV-, Spezialbeleuchtungs- und wissenschaftlichen Anwendungen
Spezialbeleuchtung und wissenschaftliche Anwendungen schaffen zusätzliche Wachstumschancen. Quarzrohre unterstützen UV-, Infrarot- und Speziallampenanwendungen. Die Nachfrage bleibt in medizinischen, analytischen und umwelttechnischen Systemen bestehen. UV-Sterilisation und analytische Instrumente treiben den Nischenverbrauch an. Forschungslabore benötigen konsistente optische und thermische Eigenschaften. Obwohl die LED-Einführung die allgemeine Beleuchtungsnachfrage einschränkt, bleiben Spezialsegmente widerstandsfähig. Diese Anwendungen bevorzugen hochwertige transparente Quarzrohre. Längere Lebensdauer unterstützt wiederholte Bestellungen. Maßgeschneiderte Geometrien schaffen auch Differenzierungsmöglichkeiten. Dieses Segment bietet stabile Margen trotz geringerer Gesamtvolumen.
- Zum Beispiel liefert Heraeus UV-Quarzrohre mit einer Transmission von über 85% bei 254 nm und nachgewiesener thermischer Stabilität über 1.000 °C, was eine lange Lebensdauer in medizinischen UV- und analytischen Systemen ermöglicht, die im gesamten Vereinigten Königreich eingesetzt werden.
Wichtige Herausforderungen
Hohe Produktionskosten und Energieintensität
Hohe Produktionskosten stellen eine große Herausforderung für den britischen Quarzrohrmarkt dar. Die Quarzverarbeitung erfordert extreme Temperaturen und Energieeinsatz. Die Volatilität der Energiepreise wirkt sich direkt auf die Herstellungsmargen aus. Anforderungen an die Reinheit der Rohstoffe erhöhen die Verarbeitungskomplexität. Kapitalintensive Ausrüstung begrenzt die schnelle Kapazitätserweiterung. Kleinere Produzenten stehen im Kostenwettbewerb mit globalen Lieferanten. Umweltvorschriften erhöhen die Compliance-Kosten. Kostendruck schränkt die Preisflexibilität in wettbewerbsintensiven Segmenten ein. Produzenten müssen Qualität mit Kosteneffizienz in Einklang bringen. Ohne Prozessoptimierung bleibt die Rentabilität gefährdet. Das Management des Energieverbrauchs wird entscheidend für die langfristige Nachhaltigkeit.
Lieferkettenbeschränkungen und Importabhängigkeit
Lieferkettenbeschränkungen stellen eine weitere wichtige Herausforderung für den Markt dar. Hochreine Quarzrohstoffe sind oft auf Importe angewiesen. Globale Lieferunterbrechungen beeinflussen Lieferzeiten und Preisstabilität. Transportverzögerungen beeinträchtigen Just-in-Time-Liefermodelle. Halbleiterkunden verlangen eine konsistente und rechtzeitige Versorgung. Importabhängigkeit erhöht die Anfälligkeit für geopolitische Risiken. Währungsschwankungen beeinflussen auch die Beschaffungskosten. Begrenzte inländische Rohstoffquellen schränken die Flexibilität ein. Der Aufbau widerstandsfähiger Lieferketten erfordert langfristige Lieferantenvereinbarungen. Bestandsauffüllung erhöht den Bedarf an Betriebskapital. Diese Faktoren schaffen betriebliche Risiken für britische Quarzrohrhersteller.
Regionale Analyse
England (einschließlich Greater London & Südosten)
England dominiert den britischen Quarzrohrmarkt mit einem geschätzten Anteil von 48–50%. Die Region profitiert von starker Halbleiterforschung, fortschrittlicher Fertigung und Laborclustern. Greater London unterstützt die Nachfrage von Forschungsinstituten und Medizintechnikunternehmen. Der Südosten beherbergt Anwender aus der Präzisionstechnik und Materialwissenschaft. Hochreine und transparente Rohre finden starke Akzeptanz. Geräteaufrüstungen treiben den Ersatzbedarf an. Die Nähe zu Häfen verbessert die Importlogistik. Qualifizierte Arbeitskräfte unterstützen Anpassungsdienste. Kunden schätzen enge Toleranzen und Rückverfolgbarkeit. Diese Region hält Premiumpreise aufgrund von Qualitätserwartungen und konsistenter Nachfrage aufrecht.
Schottland & Nordengland
Schottland und Nordengland machen etwa 22–24 % des Marktanteils aus. Die Region profitiert von der Elektronikfertigung und forschungsgeleiteten Universitätsprojekten. Schottland unterstützt die Halbleiterwerkzeug- und Photonikaktivitäten. Nordengland beherbergt Nutzer von Öfen, Glas- und Materialverarbeitung. Industrielle Anwendungen treiben die Volumennachfrage an. Kostenbewusste Käufer bevorzugen langlebige Rohrqualitäten. Regionale Anreize unterstützen Investitionen in die fortschrittliche Fertigung. Lieferketten sind eng mit europäischen Partnern verknüpft. Ersatzzyklen bleiben stabil. Das Wachstum bleibt stabil, unterstützt durch die Zuverlässigkeitsbedürfnisse der Industrie und die fortlaufende Prozessmodernisierung.
Wales & West Midlands
Wales und die West Midlands halten etwa 16–18 % des Marktanteils. Die West Midlands sind das Zentrum der Schwerindustrie und der Nachfrage nach thermischer Verarbeitung. Die Automobil- und Materialtechnik erhalten den industriellen Einsatz. Wales unterstützt die Spezialfertigung und Forschungseinrichtungen. Quarzrohre dienen Öfen, Reaktoren und Testsystemen. Undurchsichtige und durchscheinende Rohre haben eine höhere Durchdringung. Energieintensive Betriebe treiben die Ersatznachfrage an. Regionale Hersteller schätzen eine konsistente Versorgung. Infrastrukturinvestitionen unterstützen Geräteaufrüstungen. Die Region hält durch diversifizierte industrielle Anwendungen ein stetiges Wachstum aufrecht.
Northern Ireland, East Midlands & Other Regions
Nordirland, die East Midlands und andere Regionen repräsentieren etwa 10–12 % des Marktanteils. Die Nachfrage bleibt über kleinere industrielle Nutzer fragmentiert. Die East Midlands unterstützen Keramik-, Chemie- und Laboranwendungen. Nordirland zeigt eine Nischennachfrage aus Forschung und Elektronikmontage. Die Volumina bleiben niedriger als in anderen Regionen. Käufer betonen Kostenkontrolle und Lieferzuverlässigkeit. Importabhängigkeit prägt Kaufentscheidungen. Das Wachstum bleibt moderat, aber stabil. Spezial- und Sonderbestellungen unterstützen die Margen. Die regionale Nachfrage profitiert von der schrittweisen industriellen Modernisierung und Forschungstätigkeit.
Marktsegmentierungen:
Nach Typ
- Undurchsichtige und durchscheinende Rohre
- Transparente Rohre
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- England (einschließlich Greater London & Südosten)
- Schottland & Nordengland
- Wales & West Midlands
- Nordirland, East Midlands & andere Regionen
Konkurrenzlandschaft
Der britische Quarzrohrmarkt zeigt eine moderate Konzentration, angeführt von globalen Lieferanten und spezialisierten europäischen Produzenten. Internationale Akteure wie Heraeus, TOSOH und WONIK Quartz Europe nutzen Skalenvorteile, hochreine Produktion und Halbleiterfähigkeiten. In Großbritannien ansässige und regionale Firmen wie John Moncrieff Ltd und Multi-Lab Ltd konkurrieren durch Anpassung, kurze Lieferzeiten und anwendungsspezifische Technik. Asiatische Lieferanten, darunter Aoxin Quartz und Fudong Lighting, beteiligen sich hauptsächlich durch Importe und preisgünstige Angebote. Der Wettbewerb konzentriert sich auf Reinheitsgrade, Maßgenauigkeit und thermische Leistung. Kunden priorisieren Lieferanten mit starker Qualitätskontrolle und Rückverfolgbarkeit. Technischer Support und Co-Entwicklungskapazitäten beeinflussen die Lieferantenauswahl. Langfristige Verträge sind im Halbleiter- und Industriesegment üblich. Energieeffizienz und Prozesszuverlässigkeit prägen ebenfalls Kaufentscheidungen. Insgesamt basiert die Differenzierung mehr auf technischer Leistung und Servicetiefe als allein auf dem Preis.
Analyse der Hauptakteure
- John Moncrieff Ltd
- Heraeus
- Sung Rim Europe GmbH
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- WONIK Quartz Europe
- Multi-Lab Ltd
Jüngste Entwicklungen
- Im Januar 2025 hat Heraeus seine Einheiten für Hochleistungsmaterialien zu Heraeus Covantics zusammengeführt, um seine Technologieführerschaft in hochreinen Quarz- und Quarzglasprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungspositionen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird von kontinuierlichen Investitionen in die Halbleiterforschung und Pilotfertigungslinien profitieren.
- Die Nachfrage nach hochreinen Quarzrohren wird steigen, da die Prozessanforderungen strenger werden.
- Transparente Rohre werden aufgrund der Nutzung in der Halbleiter- und Laboranwendung dominieren.
- Aufrüstungen von Industrieöfen werden eine stetige Ersatznachfrage unterstützen.
- Maßgeschneiderte Rohre werden in spezialisierten Anwendungen an Bedeutung gewinnen.
- Lieferanten werden mehr in automatisierte und digitale Qualitätskontrollsysteme investieren.
- Energieeffizienzdruck wird Prozessoptimierungen in der Fertigung fördern.
- Importabhängigkeit wird den Fokus auf die Widerstandsfähigkeit der Lieferkette lenken.
- Die regionale Nachfrage wird in England und dem Südosten am stärksten bleiben.
- Technischer Support und gemeinsame Entwicklung werden langfristige Lieferantenpartnerschaften prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzrohre im Vereinigten Königreich und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Quarzrohre im Vereinigten Königreich zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Quarzrohre im Vereinigten Königreich hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des UK-Quarzrohrmarktes antreiben?
Wer sind die führenden Unternehmen im britischen Quarzrohrmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Quarzrohre im Vereinigten Königreich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Quarzrohre im Vereinigten Königreich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27.72 million → 2032: USD 48.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Quarzrohre im Vereinigten Königreich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Quarzrohre im Vereinigten Königreich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Quarzrohre im Vereinigten Königreich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Quarzrohre im Vereinigten Königreich Market Drivers
- 3.3 Markt für Quarzrohre im Vereinigten Königreich Market Restraints & Challenges
- 3.4 Markt für Quarzrohre im Vereinigten Königreich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Quarzrohre im Vereinigten Königreich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Quarzrohre im Vereinigten Königreich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Quarzrohre im Vereinigten Königreich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Quarzrohre im Vereinigten Königreich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Quarzrohre im Vereinigten Königreich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Quarzrohre im Vereinigten Königreich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Quarzrohre im Vereinigten Königreich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Quarzrohre im Vereinigten Königreich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Quarzrohre im Vereinigten Königreich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Quarzrohre im Vereinigten Königreich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Quarzrohre im Vereinigten Königreich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Quarzrohre im Vereinigten Königreich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Quarzrohre im Vereinigten Königreich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Quarzrohre im Vereinigten Königreich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Quarzrohre im Vereinigten Königreich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Quarzrohre im Vereinigten Königreich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Quarzrohre im Vereinigten Königreich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Quarzrohre im Vereinigten Königreich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Quarzrohre im Vereinigten Königreich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
