
Marktübersicht
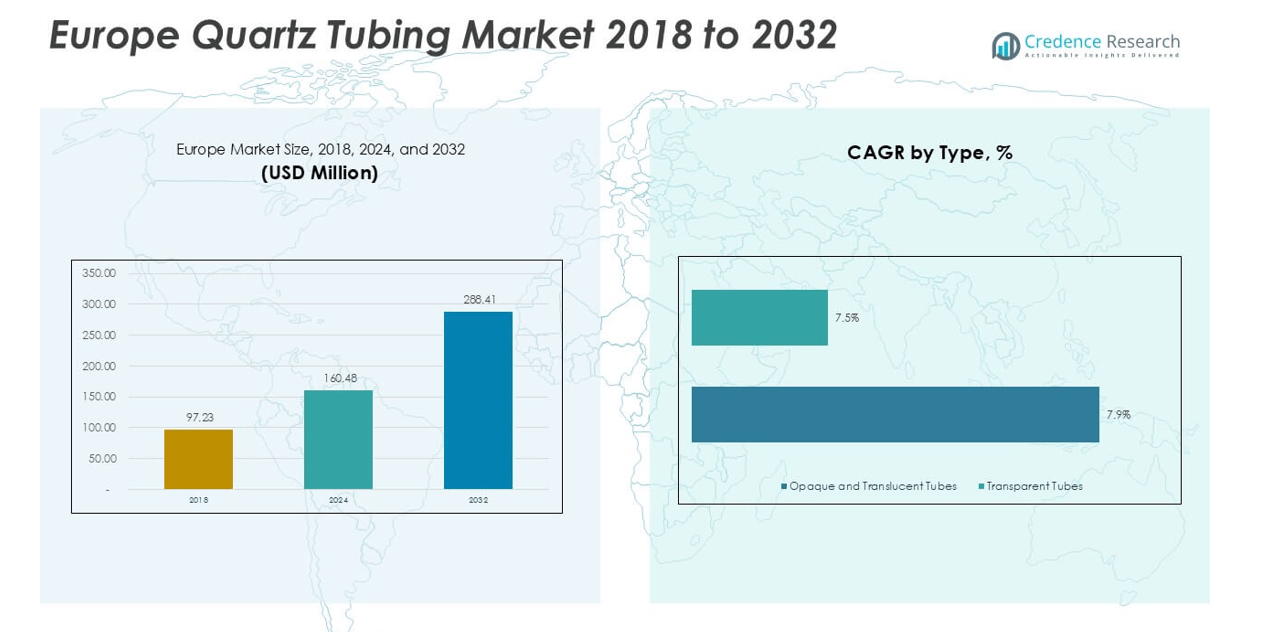
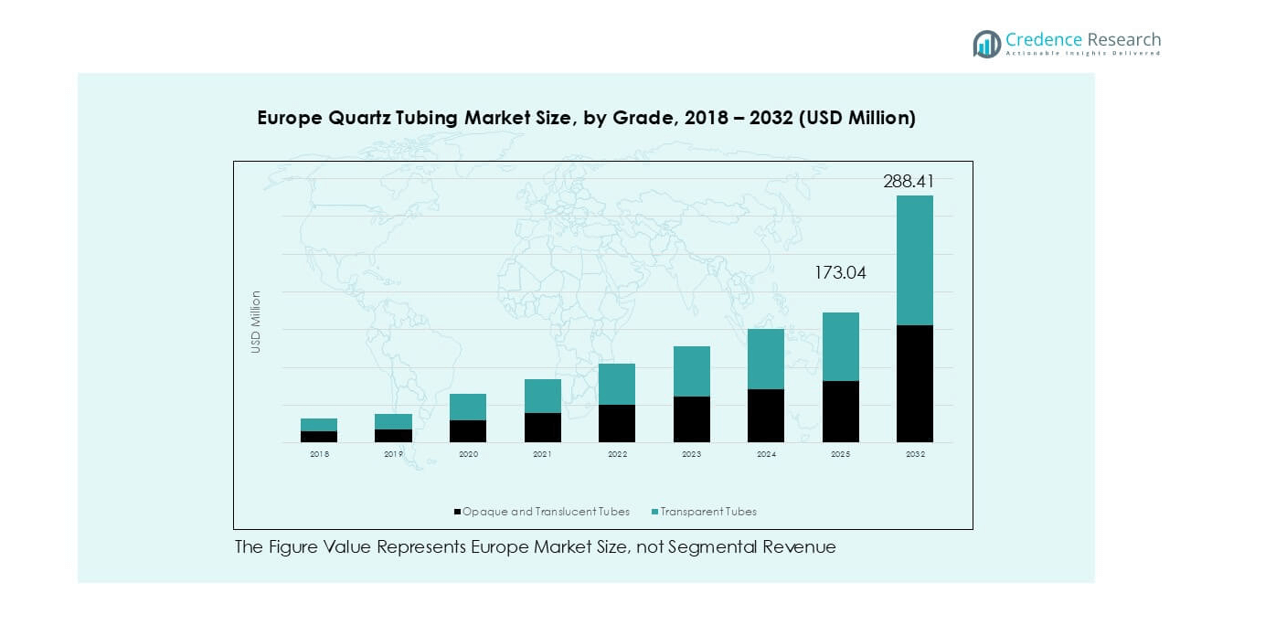
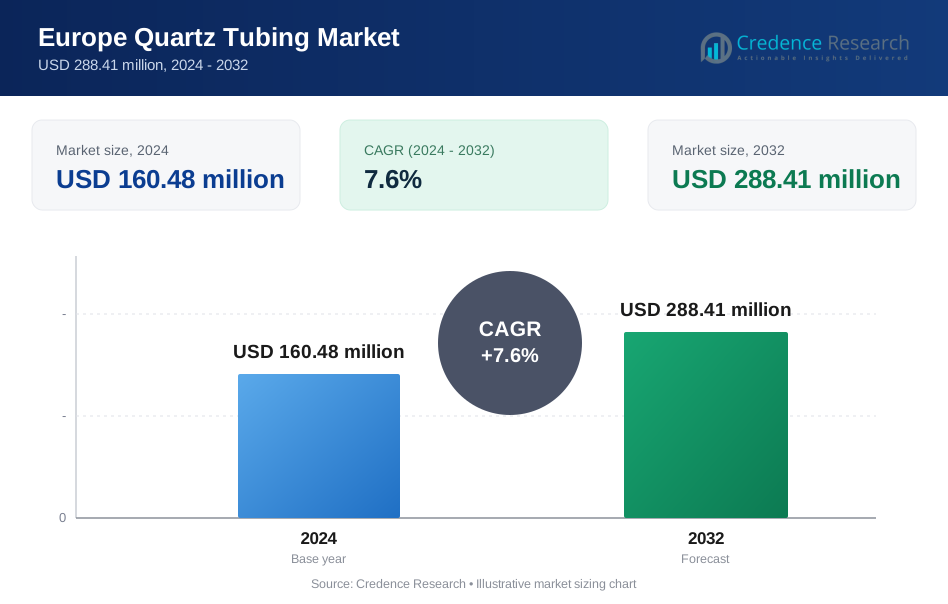
Der Markt für Quarzrohre in Europa wurde 2018 mit 97,23 Millionen USD bewertet und stieg bis 2024 auf 160,48 Millionen USD. Es wird erwartet, dass der Markt bis 2032 288,41 Millionen USD erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quarzrohre in Europa 2024 | 160,48 Millionen USD |
| Markt für Quarzrohre in Europa, CAGR | 7,6% |
| Marktgröße für Quarzrohre in Europa 2032 | 288,41 Millionen USD |
Der europäische Markt für Quarzrohre wird von großen Akteuren wie Heraeus, QSIL, WONIK Quartz Europe, Raesch Quarz (Deutschland) GmbH, GVB GmbH und proQuarz GmbH angeführt, die jeweils durch hochreine Materialien, präzise Formgebungsfähigkeiten und starke regionale Liefernetzwerke konkurrieren. Diese Unternehmen unterstützen Schlüsselindustrien wie Halbleiter, industrielle Heizung, UV-Desinfektion und Spezialoptik und treiben so den stetigen Einkauf in ganz Europa voran. Deutschland bleibt der führende regionale Markt mit einem Anteil von 28 % aufgrund seiner starken Halbleiterbasis und seines fortschrittlichen Fertigungsökosystems. Frankreich, das Vereinigte Königreich und Italien–Spanien folgen als bedeutende Beitragsleister, unterstützt durch robuste industrielle und Forschungsaktivitäten.
Markteinblicke
- Der europäische Markt für Quarzrohre erreichte 2024 160,48 Millionen USD und wird voraussichtlich bis 2032 auf 288,41 Millionen USD bei einer CAGR von 7,6 % wachsen, was eine starke Nachfrage in industriellen und hochreinen Anwendungen widerspiegelt.
- Das Marktwachstum wird durch steigende Investitionen in Halbleiter, starke Nachfrage nach UV-C-Systemen und die verstärkte Einführung von Hochtemperatur-Quarzkomponenten in Chemikalien und fortschrittlicher Fertigung angetrieben.
- Zu den wichtigsten Trends gehören ein Wandel hin zu ultrahochreinen transparenten Rohren, Automatisierung in Form- und Inspektionslinien und zunehmende Nutzung in Photonik-, Spezialbeleuchtungs- und Energieforschungsanwendungen.
- Der Wettbewerb umfasst große Akteure wie Heraeus, QSIL, WONIK Quartz Europe und Raesch Quarz, wobei die Segmentführung von undurchsichtigen und transluzenten Rohren mit einem Anteil von 58 % und industriellen Anwendungen mit einem Anteil von 46 % gehalten wird.
- Regional führt Deutschland mit 28 %, gefolgt von Frankreich mit 14 %, dem Vereinigten Königreich mit 12 %, Italien–Spanien mit 17 %, Russland mit 10 % und der Türkei mit 9 %, was unterschiedliche industrielle und Halbleiteraktivitäten widerspiegelt.
Marktsegmentierungsanalyse:
Nach Typ
Undurchsichtige und transluzente Rohre halten einen dominierenden Anteil von etwa 58 % am europäischen Markt für Quarzrohre. Die Nachfrage wächst aufgrund der starken Nutzung in Industrieöfen, UV-Systemen und Hochtemperaturverarbeitungseinheiten, die auf starke thermische Stabilität angewiesen sind. Hersteller profitieren von stetigen Aufträgen von Chemiefabriken, Glasverarbeitern und Herstellern von Umweltausrüstungen, die langlebige und kosteneffiziente Rohre bevorzugen. Transparente Rohre expandieren schneller, da Halbleiter-, Photonik- und Laborkunden höhere Reinheit und engere Maßkontrolle für Präzisionsprozesse suchen.
- Zum Beispiel weisen die Quarzglasröhren von QSIL für europäische Industrieanwender eine Wärmeausdehnung von etwa 0,55×10⁻⁶/K und einen OH-Gehalt von unter 10 ppm auf, was die Leistung von Hochtemperaturöfen und UV-Systemen unterstützt.
Nach Anwendung
Industrielle Anwendungen führen den Markt mit einem Anteil von etwa 46% an, unterstützt durch den breiten Einsatz in Heizsystemen, Reaktoren und Reinigungseinheiten in Deutschland, Frankreich und dem Vereinigten Königreich. Das Wachstum resultiert aus höheren Investitionen in fortschrittliche Fertigung und strengeren Emissionsnormen, die die Einführung von Quarzkomponenten erhöhen. Das Halbleitersegment zeigt eine schnelle Expansion, da Werke hochreine transparente Röhren für Diffusion, RTP und Wafer-Handling-Schritte benötigen. Das Beleuchtungssegment bleibt stabil, angetrieben durch die Produktion von UV-C-Lampen und Spezialbeleuchtungssystemen, die im Gesundheitswesen und in der Wasseraufbereitung eingesetzt werden.
- Zum Beispiel liefert Heraeus UV-C-Quarzröhren mit Transmissionswerten über 85% bei 254 nm und einer thermischen Schockbeständigkeit, die für schnelles Ein- und Ausschalten der Lampen geeignet ist, was die starke Nachfrage in europäischen Desinfektions- und Wasseraufbereitungssystemen unterstützt.
Wichtige Wachstumstreiber
Steigende Expansion der Halbleiterfertigung in ganz Europa
Die Erweiterung der Halbleiterkapazitäten wirkt als starker Wachstumsmotor für den europäischen Quarzröhrenmarkt. Neue Fertigungsprojekte in Deutschland, Irland und Italien erhöhen die Nachfrage nach hochreinen transparenten Quarzröhren, die in Diffusions-, Oxidations- und Wafer-Handling-Schritten verwendet werden. Chip-Hersteller bevorzugen Quarzkomponenten aufgrund ihrer starken thermischen Beständigkeit und des geringen Kontaminationsrisikos, was die Stabilität der Ausbeute bei Hochtemperaturzyklen verbessert. Regierungsanreize im Rahmen des EU-Chip-Gesetzes ermutigen Werke, ihre Ausrüstung aufzurüsten, was den höheren Verbrauch von fortschrittlichem Quarzmaterial unterstützt. Wachsende Investitionen in Leistungselektronik, Automobilchips und Photonik steigern die langfristige Nachfrage weiter. Die steigende Einführung von Elektrofahrzeugen und industrieller Automatisierung vertieft den Bedarf an spezialisierten Quarzprodukten.
- Zum Beispiel liefert Momentive Quarzröhren in Halbleiterqualität mit zertifizierten metallischen Verunreinigungen unter 1 ppm und einer Betriebsstabilität über 1.050 °C, die Diffusions- und LPCVD-Prozesse in europäischen 300-mm-Werken unterstützen.
Wachsende Akzeptanz von UV- und industriellen Heiztechnologien
Die Expansion von UV-Desinfektion, fortschrittlicher thermischer Verarbeitung und industriellen Heizsystemen stärkt das Marktwachstum in ganz Europa. Branchen wie Chemie, Pharmazie und Wasseraufbereitung verlassen sich auf opake und transluzente Quarzröhren für stabile Leistung unter schnellen Heiz- und korrosiven Umgebungen. Die Nachfrage steigt, da Fabriken ihre Infrastruktur aufrüsten, um strenge Umwelt- und Energieeffizienzvorschriften zu erfüllen. Quarzröhren unterstützen eine lange Lampenlebensdauer und zuverlässige thermische Schockbeständigkeit, was sie in UV-C-Reaktoren und Hochleistungsheizlinien unverzichtbar macht. Kommunale Wasserbehörden und Anbieter von Innenraumluftbehandlungssystemen setzen weiterhin auf UV-Systeme, was das Volumenwachstum vorantreibt. Hersteller von Industrieöfen erhöhen ebenfalls die Beschaffung, da sie auf sauberere und präzisere Heiztechnologien umstellen.
- Zum Beispiel stellt Heraeus UV-C-Quarzröhren mit einer Transmission von über 85 % bei 254 nm her, die durch schnelle Heizzyklen auf ihre thermische Schockbeständigkeit geprüft wurden und ihre Verwendung in europäischen Wasseraufbereitungs- und Luftreinigungsgeräten unterstützen.
Erweiterung der fortschrittlichen Materialverarbeitung und Forschungsaktivitäten
Europas starker Fokus auf fortschrittliche Materialien, saubere Energietechnologien und Forschung & Entwicklung steigert den Verbrauch von Quarzrohren. Forschungsinstitute, Entwickler von Batteriematerialien und Keramikhersteller benötigen kontrollierte, hochreine Umgebungen, die mit Quarzwerkzeugen erreichbar sind. Transparente und opake Röhren spielen eine Schlüsselrolle bei Sinter-, Kalzinierungs- und Thermozyklusverfahren. Das Wachstum bei Lithium-Ionen-Batteriematerialien, Wasserstoffforschung und optischen Materialien stärkt die Quarzverwendung aufgrund strenger Reinheitsanforderungen und hoher Temperaturbeständigkeit. Universitäten und Labore erweitern auch den Einkauf von Röhren mit kundenspezifischen Abmessungen für analytische und experimentelle Aufbauten. Staatliche Förderungen für Energieinnovationen stimulieren weiterhin die Nachfrage in Pilotforschungslinien.
Wichtige Trends & Chancen
Verlagerung hin zu hochreinen und präzise tolerierten Quarzrohren
Ein bedeutender Trend ist die steigende Nachfrage nach ultrahochreinen Quarzrohren mit strengerer Maßgenauigkeit, angetrieben durch Kunden aus der Halbleiter-, Photonik- und Spezialoptikbranche. Europäische Lieferanten investieren in sauberere Schmelztechnologien, präzise Formgebung und automatisierte Inspektionssysteme, um Mikrodefekte und Partikelabgabe zu reduzieren. Dieser Wandel schafft eine starke Chance für Hersteller, die gleichbleibende Rohrqualität für fortschrittliche Thermowerkzeuge liefern können. Hochreine Produkte werden unerlässlich, da Fabriken auf feinere Geometrien und anspruchsvollere Diffusionsprozesse umstellen. Das Wachstum bei EV-Leistungsgeräten, Lasersystemen und Analyseinstrumenten erweitert das Premiumsegment.
- Zum Beispiel verwendet QSIL automatisierte Lasermesssysteme, die Rohrdurchmessertoleranzen innerhalb von ±0,1 mm halten und Hydroxylwerte unter 10 ppm liefern, was fortschrittliche Oxidations- und CVD-Prozesse in europäischen Fabriken unterstützt.
Zunehmende Akzeptanz von UV-C- und Spezialbeleuchtungsanwendungen
Das wachsende Interesse an UV-C-Desinfektion, medizinischer Beleuchtung und Spezialbeleuchtung schafft neue Chancen für Quarzrohrproduzenten. Die Nachfrage steigt, da Krankenhäuser, Gewerbegebäude und kommunale Versorgungsunternehmen UV-basierte Systeme für Luft-, Wasser- und Oberflächenbehandlung einführen. Europäische Beleuchtungshersteller bevorzugen Quarzröhren aufgrund der hohen UV-Transparenz, langen Betriebsdauer und starken thermischen Beständigkeit. Der Trend steht auch im Einklang mit Nachhaltigkeitszielen, da UV-Technologie chemische Desinfektionsmittel ersetzt. Spezialbeleuchtung für Gartenbau, Phototherapie und industrielle Härtung erweitert die Wachstumsaussichten für transparente und dotierte Quarzröhren weiter.
- Zum Beispiel produziert Heraeus UV-C-Quarzröhren mit einer Transmission von über 85 % bei 254 nm und einer Hitzebeständigkeit, die bei Temperaturen über 1.000 °C validiert wurde, was eine lange Lampenlebensdauer in medizinischen und Wasseraufbereitungssystemen in ganz Europa ermöglicht.
Automatisierung und Anpassung in industriellen Verarbeitungslinien
Automatisierungstrends in der europäischen Fertigung bieten Quarzrohrlieferanten die Möglichkeit, maßgeschneiderte, einsatzbereite Komponenten anzubieten. Hersteller konzentrieren sich auf Röhren mit präzisen Toleranzen, die für den robotergestützten Umgang, automatisierte Heizbereiche und sensorintegrierte Systeme geeignet sind. Maßgeschneidertes Quarzmaterial unterstützt fortschrittliche thermische Gleichmäßigkeit, längere Lebensdauer der Ausrüstung und reduzierte Ausfallzeiten. Dieser Trend wächst, da Industrien ihre Anlagen im Rahmen von Digitalisierungs- und Energieeffizienzprogrammen modernisieren. Maßgeschneiderte Produkte für chemische Reaktoren, Glasverarbeitung und Hochtemperaturöfen stärken die Marktdurchdringung.
Wichtige Herausforderungen
Hohe Produktionskosten und Abhängigkeit von hochreinen Rohstoffen
Eine große Herausforderung ergibt sich aus den hohen Kosten für die Herstellung von hochwertigem Quarzrohr, das auf hochreinem Siliziumdioxid-Rohstoff und energieintensiven Schmelzprozessen basiert. Europäische Hersteller stehen unter Kostendruck durch schwankende Rohstoffpreise und steigende Energietarife in der Region. Die Aufrechterhaltung konsistenter Reinheitsgrade und die Vermeidung von Verunreinigungen während der Formung und des Glühens erhöhen die Produktionskomplexität. Diese Kostenbarrieren schränken oft die Wettbewerbsfähigkeit gegenüber Lieferanten in Asien mit niedrigeren Betriebskosten ein. Kleinere Hersteller haben Schwierigkeiten, die Kapazität zu skalieren, was die Lieferstabilität für fortschrittliche Anwendungen beeinträchtigt.
Lieferkettenbeschränkungen und Druck durch lange Lieferzeiten
Der europäische Quarzrohrmarkt steht vor logistischen Herausforderungen, die mit langen Lieferzeiten, Importabhängigkeiten und begrenzter regionaler Produktion spezialisierter Quarzprodukte verbunden sind. Halbleiter- und Industriekunden benötigen eine stabile Versorgung für kontinuierliche Betriebsabläufe, aber Unterbrechungen bei der Rohstoffbeschaffung oder Ausfallzeiten von Öfen können Lieferungen verzögern. Vorschriften für den grenzüberschreitenden Transport und energiebedingte Produktionskürzungen erhöhen die Unsicherheit weiter. OEMs suchen zunehmend nach diversifizierten Lieferanten, doch die Kapazität bleibt auf wenige globale Akteure konzentriert. Diese Einschränkungen verlangsamen Expansionsbemühungen und erfordern von Herstellern Investitionen in regionale Lieferresilienz.
Regionale Analyse
Italien und Spanien
Italien und Spanien halten einen kombinierten Anteil von etwa 17% am europäischen Quarzrohrmarkt, unterstützt durch starke Nachfrage aus industrieller Heizung, Glasverarbeitung und Umwelttechnologien. Beide Länder investieren in UV-basierte Wasseraufbereitung und setzen Hochtemperatur-Quarzkomponenten in Keramik-, Chemie- und Metallurgieanwendungen ein. Die halbleiterbezogene Nutzung bleibt begrenzt, wächst jedoch mit der laufenden Expansion der Elektronikmontage. Lokale Ofen- und Lampenhersteller erhöhen die Beschaffung von opaken und transluzenten Röhren aufgrund zuverlässiger thermischer Schockbeständigkeit. Staatliche Unterstützung für Projekte zur sauberen Energie und industriellen Modernisierung fördert weiter die Einführung langlebiger Quarzprodukte in industriellen Clustern.
Deutschland
Deutschland macht etwa 28% des Marktes aus und ist damit der führende regionale Verbraucher von Quarzrohren. Sein starkes Halbleiter-Ökosystem, fortschrittliche Fertigungsanlagen und chemische Verarbeitungszentren treiben die hohe Nachfrage nach transparenten und präzisen Quarzrohren an. Das Wachstum beschleunigt sich, da deutsche Fabriken in neue Diffusions- und RTP-Werkzeuge investieren, während UV-C-Desinfektionssysteme in Wassernetzwerken an Bedeutung gewinnen. Eine robuste F&E-Aktivität in Photonik, Spezialoptik und Materialwissenschaft hebt ebenfalls den Verbrauch an. Präzisionsorientierte Industrien bevorzugen in Europa hergestellte Rohre aufgrund strenger Qualitätsstandards, was eine konsistente Beschaffung in Industrie- und Forschungssektoren unterstützt.
Vereinigtes Königreich
Das Vereinigte Königreich hält einen Marktanteil von etwa 12%, angetrieben durch die steigende Akzeptanz in Forschungslabors, Spezialbeleuchtung und hochreinen industriellen Verarbeitungsanlagen. Universitäten, Photonikzentren und Materialwissenschaftsinstitute beschaffen weiterhin transparente Quarzrohre für kontrollierte Hochtemperaturanwendungen. Die Nachfrage steigt durch UV-C-Luft- und Wasserdesinfektionsprojekte im Gesundheitswesen und in kommunalen Sektoren. Wachstum in der Halbleiterverpackung, Optikfertigung und Pilotprojekten zur sauberen Energie verstärkt den Markt weiter. Lokale Industrien legen Wert auf Zuverlässigkeit und kontaminationsfreie Leistung, was den stetigen Import von hochwertigen Quarzprodukten unterstützt.
Türkei
Die Türkei repräsentiert fast 9% des europäischen Quarzrohrmarktes, hauptsächlich unterstützt durch starke industrielle Heizungs-, Metallurgie- und Glasverarbeitungsaktivitäten. Lokale Hersteller verwenden opake und transluzente Quarzrohre für Hochtemperaturöfen, Glühsysteme und UV-basierte Reinigungsausrüstungen. Die expandierende chemische Produktion und der verstärkte Fokus auf energieeffiziente Prozessverbesserungen treiben die zusätzliche Nachfrage an. Während die Nutzung von Halbleitern gering bleibt, zeigen Spezialbeleuchtung und Umweltsysteme eine allmähliche Akzeptanz. Die sich entwickelnde industrielle Basis der Türkei investiert weiterhin in moderne Ausrüstungen, was die stetige Beschaffung langlebiger Quarzkomponenten für lange Produktionszyklen antreibt.
Frankreich
Frankreich hält etwa 14% Marktanteil, unterstützt durch starke Akzeptanz in der Pharmaindustrie, Wasseraufbereitung und fortschrittlicher Materialforschung. Das Land investiert stark in UV-C-Desinfektionssysteme für industrielle und kommunale Zwecke, was die Nachfrage nach sowohl transparenten als auch transluzenten Quarzrohren erhöht. Frankreichs Luft- und Raumfahrt-, Optik- und Spezialchemiesektoren verlassen sich ebenfalls auf hochreine Quarzkomponenten für kontrollierte Verarbeitungsschritte. Wachstum in Photonik und halbleiternahen Industrien stärkt das Interesse an präzisen Rohren. Unterstützende Regierungsprogramme für saubere Technologie und Hochleistungsmaterialien fördern weiterhin die Marktexpansion.
Russland
Russland macht fast 10% des Marktes aus, angetrieben durch industrielle Heizungs-, Metallurgie- und chemische Verarbeitungsanlagen, die langlebige Quarzrohre für Hochtemperaturzyklen verwenden. Die Nachfrage kommt auch von UV-C-Wasseraufbereitungssystemen, die von kommunalen Versorgungsunternehmen und Industrieanlagen übernommen werden. Die Halbleiteraktivität bleibt klein, aber stabil, mit begrenztem Verbrauch von hochreinen transparenten Rohren. Forschungsinstitute verwenden weiterhin Quarzprodukte in Materialtests und optischen Studien. Trotz Lieferkettenbeschränkungen und Importabhängigkeit priorisieren Industrien Quarzprodukte aufgrund ihrer langen Lebensdauer und starken thermischen Stabilität, was eine stetige Marktnachfrage aufrechterhält.
Marktsegmentierungen:
Nach Typ
- Opake und durchscheinende Röhren
- Transparente Röhren
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- Italien und Spanien
- Deutschland
- Vereinigtes Königreich
- Türkei
- Frankreich
- Russland
Wettbewerbslandschaft
Die Wettbewerbslandschaft des europäischen Quarzröhrenmarktes zeichnet sich durch eine Mischung aus globalen Marktführern und spezialisierten regionalen Herstellern aus, die sich auf hochreine Materialien, präzise Maßgenauigkeit und hohe Lieferzuverlässigkeit konzentrieren. Unternehmen wie Heraeus, QSIL, WONIK Quartz Europe und Raesch Quarz (Germany) GmbH halten starke Positionen aufgrund fortschrittlicher Schmelztechnologien, automatisierter Formlinien und umfangreicher Produktportfolios, die den Anforderungen von Halbleitern, Industrie und UV-Beleuchtung gerecht werden. Regionale Anbieter wie GVB GmbH und proQuarz GmbH verstärken den Wettbewerb, indem sie maßgeschneiderte Röhrenlösungen und schnellere Lieferzyklen anbieten, die auf europäische Kunden zugeschnitten sind. Asiatische Akteure, darunter TOSOH, Fudong Lighting und Aoxin Quartz, erweitern ihre Präsenz durch kostengünstige transparente und opake Röhren und erhöhen den Preisdruck. Der Marktwettbewerb intensiviert sich, da die Halbleiterexpansion, die UV-C-Einführung und die industrielle Modernisierung die Nachfrage nach hochwertigerem Quarzmaterial antreiben. Unternehmen investieren in präzise Formgebung, Defektreduktionssysteme und anwendungsspezifische Röhren, um langfristige Lieferverträge mit Fabs, OEMs und Forschungseinrichtungen zu sichern.
Analyse der Hauptakteure
- GVB GmbH
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- WONIK Quartz Europe
- Raesch Quarz (Germany) GmbH
Aktuelle Entwicklungen
- Im Januar 2025 kombinierte Heraeus die Einheiten für Hochleistungsmaterialien zu Heraeus Covantics, um seine Technologieführerschaft in hochreinen Quarz- und Quarzglasprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungspositionen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Europa die Kapazitäten für Halbleiterfertigung und fortschrittliche Verpackungen ausbaut.
- Hochreine transparente Röhren werden aufgrund strengerer Prozesskontrollanforderungen schneller wachsen.
- UV-C-Desinfektionssysteme werden eine stetige Beschaffung in den Bereichen Wasser-, Luft- und Oberflächenbehandlung antreiben.
- Aufrüstungen von Industrieöfen und Heizanlagen werden die langfristige Nutzung undurchsichtiger Röhren unterstützen.
- Photonik-, Optik- und Forschungslabore werden die Nutzung für präzise thermische Anwendungen erhöhen.
- Automatisierung in der Formgebung und Inspektion wird die Produktkonsistenz verbessern und die Fehlerquote reduzieren.
- Regionale Anbieter werden sich auf maßgeschneiderte Röhren konzentrieren, um spezielle industrielle Bedürfnisse zu erfüllen.
- Der Wettbewerb wird sich verschärfen, da asiatische Hersteller ihre Präsenz mit kosteneffizienten Produkten ausbauen.
- Nachhaltigkeitsbemühungen werden die Industrie zu langlebigeren, energieeffizienten Quarzkomponenten drängen.
- Initiativen zur Stärkung der Lieferkettenresilienz werden die lokale Produktion und strategische Partnerschaften fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzrohre in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Quarzrohrmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Quarzrohre in Europa hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des europäischen Quarzrohrmarktes antreiben?
Wer sind die führenden Unternehmen auf dem europäischen Markt für Quarzrohre?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Quarzrohre in Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Quarzrohre in Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 160.48 million → 2032: USD 288.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Quarzrohre in Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Quarzrohre in Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Quarzrohre in Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Quarzrohre in Europa Market Drivers
- 3.3 Markt für Quarzrohre in Europa Market Restraints & Challenges
- 3.4 Markt für Quarzrohre in Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Quarzrohre in Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Quarzrohre in Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Quarzrohre in Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Quarzrohre in Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Quarzrohre in Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Quarzrohre in Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Quarzrohre in Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Quarzrohre in Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Quarzrohre in Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Quarzrohre in Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Quarzrohre in Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Quarzrohre in Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Quarzrohre in Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Quarzrohre in Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Quarzrohre in Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Quarzrohre in Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Quarzrohre in Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Quarzrohre in Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Quarzrohre in Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
