
Marktübersicht
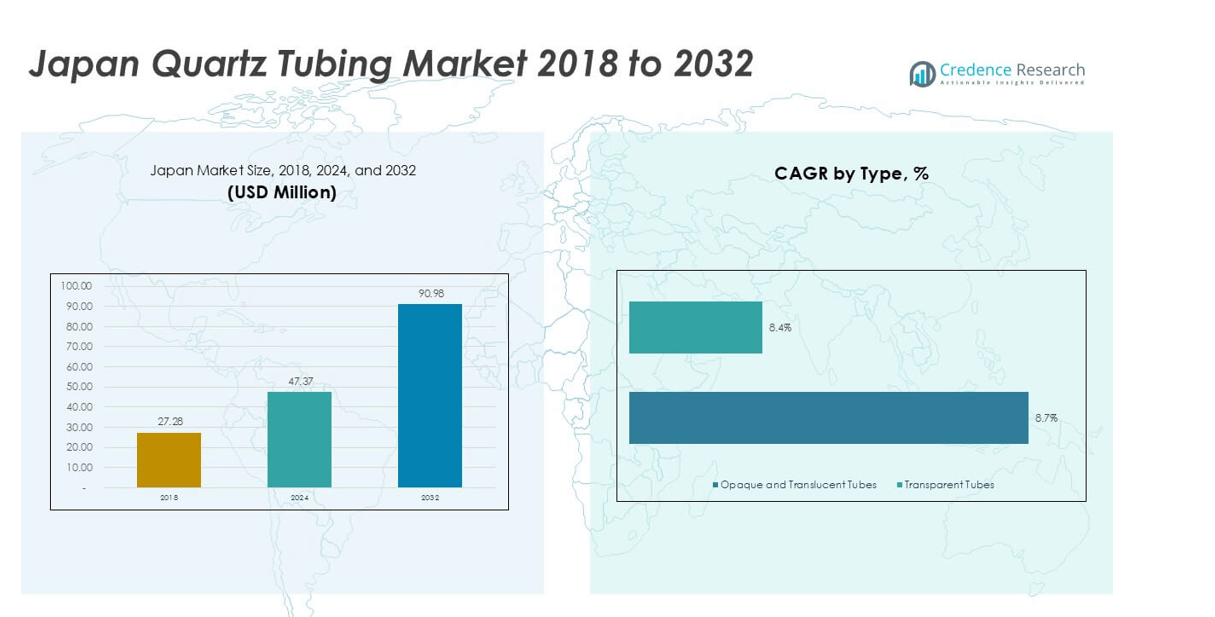
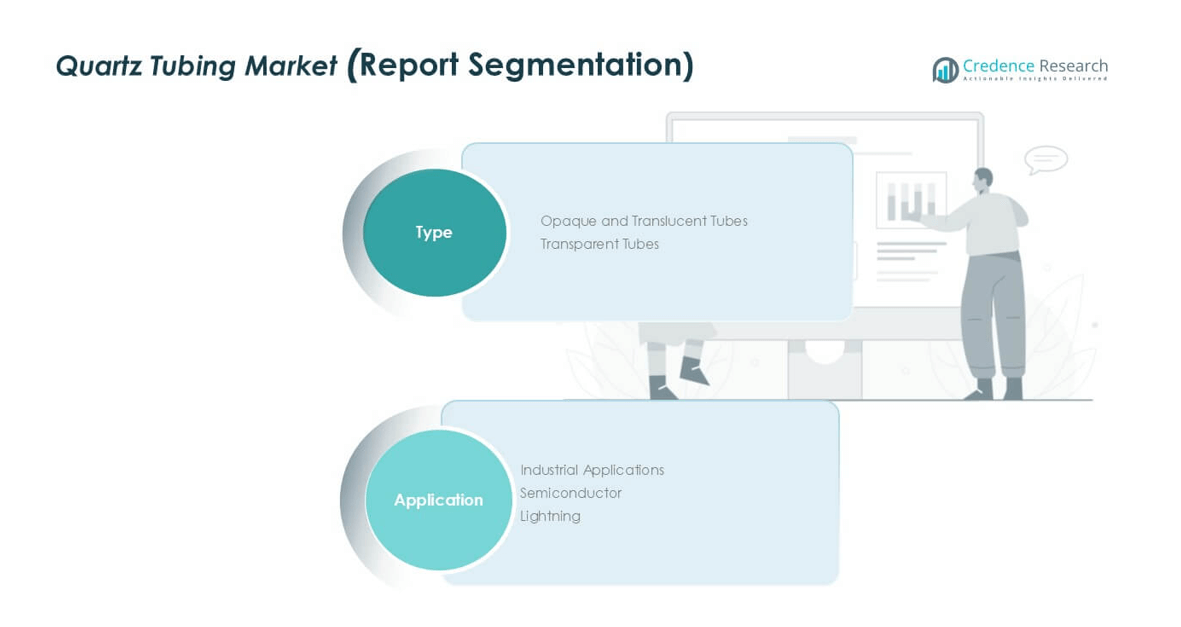
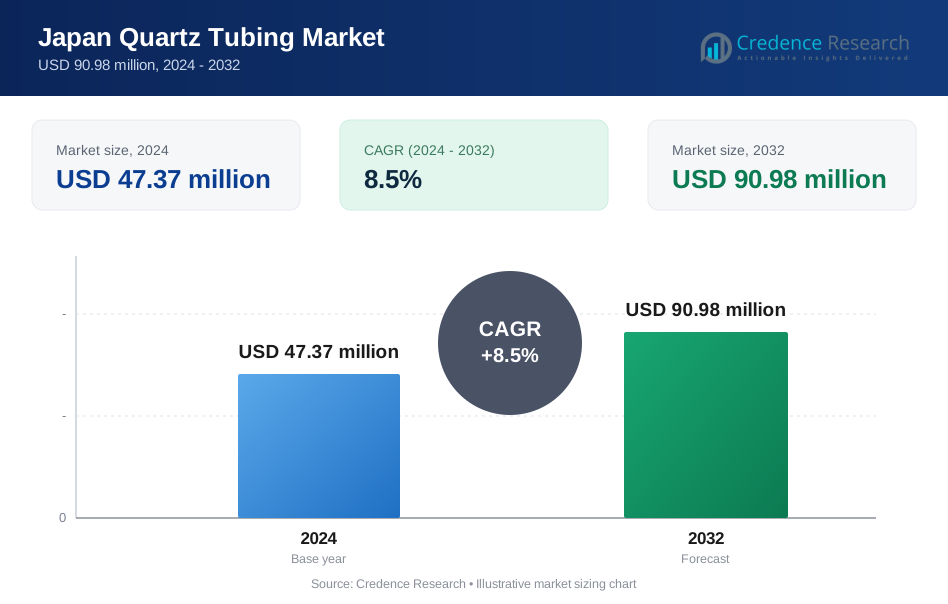
Der Markt für Quarzrohre in Japan wurde 2018 mit 27,28 Millionen USD bewertet und soll bis 2024 auf 47,37 Millionen USD und bis 2032 auf 90,98 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 8,5% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quarzrohre in Japan 2024 | 47,37 Millionen USD |
| Markt für Quarzrohre in Japan, CAGR | 8,5% |
| Marktgröße für Quarzrohre in Japan 2032 | 90,98 Millionen USD |
Der Markt für Quarzrohre in Japan wird von einer Mischung aus etablierten inländischen Herstellern und globalen Materialspezialisten angeführt. Führende Akteure konkurrieren durch hochreine Produktion, strenge Maßkontrolle und langfristige Lieferbeziehungen mit Halbleiterfabriken und OEMs für Ausrüstungen. Inländische Lieferanten profitieren von der Nähe zu Kunden und starker Prozesszusammenarbeit, während globale Unternehmen fortschrittliche Materialwissenschaften und breitere Produktportfolios nutzen. Regional dominiert die Kanto-Region den Markt mit einem genauen Anteil von 38%, unterstützt durch dichte Halbleiterfertigung, Forschungsinstitute und Ausrüstungsherstellungszentren. Kansai und Chubu folgen mit kleineren, aber stabilen Anteilen, getrieben durch Elektronik, industrielle Verarbeitung und Spezialfertigung. Kyushu zeigt aufgrund der Erweiterung der Halbleiterkapazität eine steigende Bedeutung, während Hokkaido und Tohoku Nischenmärkte mit Forschungsorientierung bleiben.
Markteinblicke
- Der Markt für Quarzrohre in Japan erreichte 2024 47,37 Millionen USD und wird voraussichtlich bis 2032 mit etwa 8,5% CAGR wachsen, angetrieben durch starke Nachfrage aus der Halbleiter- und Industriebranche.
- Die Halbleiterfertigung bleibt der Hauptwachstumstreiber, unterstützt durch Fabrikerweiterungen, Ausrüstungsupgrades und strenge Reinheitsanforderungen, die hochwertige Quarzrohre mit höherer Austauschhäufigkeit begünstigen.
- Markttrends konzentrieren sich auf hochreine transparente Rohre, die etwa 62% des Segmentanteils ausmachen, zusammen mit steigender Nachfrage nach maßgeschneiderten Abmessungen und engeren Toleranzen in fortschrittlichen Fertigungsanwendungen.
- Der Wettbewerb ist moderat konsolidiert, wobei inländische und globale Akteure in Bezug auf Qualität, Anpassung und langfristige OEM-Beziehungen konkurrieren, während Automatisierung und digitale Qualitätskontrolle die Lieferantendifferenzierung stärken.
- Regional führt Kanto mit einem Anteil von etwa 38%, gefolgt von Kansai mit 22%, Chubu mit 18%, Kyushu mit 15% und Hokkaido–Tohoku mit 7%, was die Dichte der Fabriken und die industrielle Aktivität widerspiegelt.
Analyse der Marktsegmentierung:
Nach Typ
Der Markt für Quarzrohre in Japan wird klar von transparenten Röhren dominiert. Transparente Röhren machen etwa 62 % des gesamten Marktanteils aus. Starke Nachfrage kommt aus der Halbleiter- und Präzisionsindustrie. Diese Anwendungen erfordern hohe Reinheit und optische Klarheit. Transparente Röhren unterstützen stabile thermische Leistung und geringe Kontamination. Opaque und transluzente Röhren halten den verbleibenden Anteil. Die Nachfrage kommt aus der Isolierung und spezialisierten industriellen Anwendungen. Allerdings schränken begrenzte optische Anforderungen eine breitere Akzeptanz ein. Laufende Kapazitätserweiterungen in der Halbleiterindustrie begünstigen weiterhin transparente Röhren in japanischen Fertigungsclustern.
- Zum Beispiel liefert Tosoh Quartz transparente Quarzglasröhren mit metallischen Verunreinigungen unter 1 ppm und einer thermischen Ausdehnung von etwa 0,55 × 10⁻⁶/K, die Diffusions- und Oxidationswerkzeuge in japanischen Halbleiterfabriken unterstützen.
Nach Anwendung
Das Halbleitersegment führt den Markt für Quarzrohre in Japan mit einem Marktanteil von fast 48 % an. Das Wachstum wird durch die Wafer-Fertigung, Diffusionsöfen und Oxidationsprozesse angetrieben. Hohe thermische Beständigkeit und extrem niedrige Verunreinigungsgrade unterstützen die Ertragskontrolle. Industrielle Anwendungen stehen an zweiter Stelle, unterstützt durch chemische Verarbeitung und Hochtemperaturgeräte. Beleuchtung hält einen kleineren Anteil aufgrund der LED-Adoption. Halbleiterfabriken priorisieren inländische Beschaffung und Qualitätssicherung. Fortgesetzte Investitionen in die fortschrittliche Chip-Herstellung bleiben der primäre Treiber, der das langfristige Nachfragewachstum unterstützt.
- Zum Beispiel produziert Shin-Etsu Quartz Products Quarzrohre in Halbleiterqualität, die für den kontinuierlichen Einsatz über 1.100 °C mit einem Hydroxylgehalt unter 10 ppm ausgelegt sind, was einen sauberen Ofenbetrieb in fortschrittlichen japanischen Wafer-Verarbeitungslinien ermöglicht.
Wichtige Wachstumstreiber
Erweiterung der Halbleiterfertigungskapazität
Die Erweiterung der Halbleiterfertigung bleibt der stärkste Wachstumstreiber im japanischen Markt für Quarzrohre. Quarzrohre spielen eine entscheidende Rolle in Diffusions-, Oxidations- und LPCVD-Prozessen. Japanische Fabriken benötigen ultrahohe Reinheit und thermische Stabilität. Fortschrittliche Logik- und Speicherknoten erfordern engere Maßtoleranzen. Diese Anforderung erhöht die Austauschzyklen für Quarzkomponenten. Die staatliche Unterstützung für die inländische Chipproduktion stärkt die Investitionen in Kapitalanlagen. Neue Fabriken und Werkzeugaufrüstungen erhöhen den Röhrenverbrauch pro Werkzeugsatz. Die Ertragsempfindlichkeit treibt die Nachfrage nach Quarz in Premiumqualität an. Lange Produktionsläufe beschleunigen die Abnutzungsraten. Lieferanten profitieren von langfristigen Lieferverträgen. Lokalisierung reduziert das Risiko in der Lieferkette. Die Ausrichtung der OEM-Ausrüstung stärkt die Nachfrage weiter. Dieser Treiber bietet stabiles, technologiegetriebenes Volumenwachstum über die Prognosejahre hinweg.
- Zum Beispiel liefert Shin-Etsu Quartz Products Quarzrohre in Halbleiterqualität mit Metallverunreinigungen unter 1 ppm und zertifizierter Dauergebrauchsstabilität über 1.100 °C, die Diffusions- und LPCVD-Öfen in fortschrittlichen japanischen Logik- und Speicherfabriken unterstützen.
Wachstum in der Hochtemperatur-Industrieverarbeitung
Die Industrieverarbeitung stellt einen wichtigen strukturellen Wachstumstreiber dar. Quarzrohre unterstützen extreme Temperaturen und chemische Beständigkeit. Japanische Industrien verwenden Quarz in der Chemie, Metallurgie und Spezialglas. Die Elektrifizierung von Prozessen erhöht die Anforderungen an die thermische Belastung. Quarz übertrifft Metallalternativen in reinheitssensitiven Umgebungen. Die Entwicklung wasserstoffbezogener Prozesse erhöht die zusätzliche Nachfrage. Präzisionsofensysteme sind auf eine konsistente Rohrleistung angewiesen. Die industrielle Automatisierung verbessert den Durchsatz und erhöht die Belastung der Komponenten. Der Ersatzbedarf wächst mit kontinuierlichem Betrieb. Inländische Hersteller bevorzugen bewährte Materialzuverlässigkeit. Die Einhaltung strenger Sicherheitsstandards unterstützt die Quarzverwendung. Dieser Treiber sorgt für eine diversifizierte Nachfrage über Halbleiter hinaus. Industrielle Endverbraucher bieten einen stabilen Grundverbrauch.
Starker Fokus auf inländische fortschrittliche Fertigung
Japans Schwerpunkt auf fortschrittlicher Fertigung unterstützt eine anhaltende Nachfrage nach Quarzrohren. Inländische Produzenten priorisieren Präzision und Prozesskontrolle. Quarzrohre ermöglichen konsistente Ergebnisse in hochspezifischen Geräten. Industrien schätzen lange Lebenszyklen und Zuverlässigkeit der Ausrüstung. Lokale Lieferanten erfüllen strenge Anforderungen an Qualitätsdokumentationen. Kürzere Lieferzeiten verbessern die Produktionsplanung. Hochwertige Fertigung bevorzugt Premium-Materialien gegenüber kostengünstigen Ersatzstoffen. Regierungsprogramme fördern die Rückverlagerung kritischer Komponenten. Cluster für fortschrittliche Fertigung treiben die regionale Nachfragekonzentration voran. Kulturen der kontinuierlichen Verbesserung erhöhen die Materialaufrüstraten. Dieser Treiber verstärkt die Nachfragebeständigkeit. Er unterstützt auch die Preismacht der Lieferanten und die Margenresilienz.
Wichtige Trends & Chancen
Verschiebung hin zu maßgeschneiderten und hochreinen Quarzlösungen
Maßanfertigung stellt einen wichtigen Trend dar, der Marktchancen prägt. Endverbraucher benötigen spezifische Durchmesser, Wandstärken und Längen. Halbleiter- und Laboranwender verlangen Profile mit extrem niedrigen Verunreinigungen. Maßgeschneiderte Rohre verbessern die Systemintegration und Ertragskontrolle. Kleinserienproduktion gewinnt an Bedeutung. Flexible Lieferanten erzielen höhere Margen. Technische Zusammenarbeit stärkt langfristige Kundenbeziehungen. Maßgeschneiderte Lösungen reduzieren das Substitutionsrisiko durch Importe. Schnelle Prototypenfertigung unterstützt eine schnellere Werkzeugqualifikation. Nischenanwendungen in der Industrie erweitern die adressierbare Nachfrage. Dieser Trend begünstigt technologisch fortschrittliche inländische Produzenten. Maßanfertigung wird zu einem entscheidenden Wettbewerbsvorteil.
- Zum Beispiel liefert Shin-Etsu Quartz Products maßgeschneiderte Halbleiterquarzrohre mit metallischen Verunreinigungen unter 1 ppm und Durchmessertoleranzen, die innerhalb von ±0,1 mm kontrolliert werden, und unterstützt die schnelle Qualifikation für Diffusions- und Oxidationswerkzeuge in japanischen Fabriken.
Einführung von Smart Manufacturing und Qualitätskontrolle
Die Einführung der digitalen Fertigung schafft neue Chancen für Lieferanten. Inline-Inspektion verbessert die Maßgenauigkeit. Echtzeit-Fehlererkennung reduziert Ausschussraten. Datengetriebene Qualitätssysteme verbessern die Rückverfolgbarkeit. Halbleiterkunden bevorzugen digital fähige Lieferanten. Smart Manufacturing unterstützt konsistente Reinheitsleistung. Automatisierung verbessert den Durchsatz und die Arbeitseffizienz. Vorausschauende Wartung reduziert ungeplante Ausfallzeiten. Energieoptimierung senkt Betriebskosten. Diese Fähigkeiten unterstützen eine Premium-Positionierung. Auch die Exportwettbewerbsfähigkeit verbessert sich. Dieser Trend fördert langfristige Investitionen der Lieferanten in digitale Infrastruktur.
- Zum Beispiel verwendet Tosoh Quartz automatisierte optische Inspektionssysteme, die in der Lage sind, Oberflächendefekte bis zu 50 µm zu erkennen, und hält die Prozesskontrolle für Quarzglasrohre aufrecht, die für den kontinuierlichen Einsatz über 1.100 °C ausgelegt sind, um eine stabile Qualität für Hochtemperatur-Halbleiter- und Industrieanwendungen zu gewährleisten.
Wichtige Herausforderungen
Schwankungen in der Rohstoffqualität und -versorgung
Die Konsistenz der Rohstoffe stellt eine große Herausforderung für den Markt dar. Die Verfügbarkeit von hochreinem Quarzrohstoff bleibt begrenzt. Qualitätsunterschiede beeinflussen die Leistung der Endprodukte. Strenge Verunreinigungslimits erhöhen die Ablehnungsraten. Der globale Wettbewerb um hochwertigen Quarz verstärkt den Versorgungsdruck. Importabhängigkeit setzt Produzenten logistischen Risiken aus. Preisvolatilität beeinflusst die Kostenplanung. Lagerpuffer erhöhen den Bedarf an Betriebskapital. Die Qualifizierung neuer Quellen erfordert lange Zeiträume. Halbleiterkunden lehnen Materialänderungen ab. Diese Faktoren schränken die Flexibilität der Versorgung ein. Das Management von Rohstoffrisiken bleibt für Produzenten entscheidend.
Hohe Kapital- und Technologieinvestitionsanforderungen
Die Herstellung von Quarzrohren erfordert erhebliche Kapitalinvestitionen. Präzisionsschmelz- und Formgeräte sind kostspielig. Fortschrittliche Reinigungsprozesse erhöhen die Betriebskosten. Kontinuierliche Forschung und Entwicklung sind notwendig, um sich entwickelnde Spezifikationen zu erfüllen. Fachkräftemangel erhöht die Ausbildungskosten. Aufrüstungen der Ausrüstung erfordern lange Amortisationszeiten. Kleinere Akteure stehen vor Eintrittsbarrieren. Der Preisdruck begrenzt die Geschwindigkeit der Kostenwiederherstellung. Die Einhaltung von Sicherheits- und Umweltvorschriften erhöht die Komplexität. Kunden erwarten eine fehlerfreie Leistung. Diese Belastungen drücken auf die Margen. Hohe Investitionsintensität begrenzt die schnelle Kapazitätserweiterung.
Regionale Analyse
Kanto-Region
Die Kanto-Region hält mit etwa 38% den größten Anteil am japanischen Quarzrohrmarkt. Starke Nachfrage kommt aus Tokio und den umliegenden Präfekturen. Die Region beherbergt große Halbleiterfabriken, Forschungslabors und Gerätehersteller. Eine hohe Konzentration an fortschrittlicher Fertigung treibt den stetigen Verbrauch an. Häufige Werkzeugaufrüstungen erhöhen die Ersatznachfrage. Kunden verlangen ultra-hohe Reinheit und enge Toleranzen. Die Nähe zu OEMs unterstützt enge technische Zusammenarbeit. Gut entwickelte Logistik verkürzt die Lieferzeiten. Von der Regierung unterstützte Halbleiterinvestitionen stärken die Nachfrage weiter. Kanto bleibt das primäre Umsatzzentrum für Quarzrohrlieferanten.
Kansai-Region
Die Kansai-Region macht fast 22% des Marktanteils aus. Osaka, Kyoto und Hyogo unterstützen eine vielfältige industrielle Nachfrage. Halbleitermaterialien, Elektronik und chemische Verarbeitung treiben den Verbrauch an. Kansai profitiert von einer starken Basis an Spezialherstellern. Quarzrohre unterstützen hochtemperatur- und reinheitssensible Prozesse. Anwendungen in Beleuchtung und Industrieöfen bleiben relevant. Lokale Unternehmen schätzen langfristige Lieferantenbeziehungen. Moderater Halbleiterausbau unterstützt stabiles Wachstum. Forschungsinstitute tragen zur Nischennachfrage bei. Kansai bietet ausgewogene Nachfrage über Anwendungen hinweg mit stabilen Ersatzzyklen.
Chubu-Region
Die Chubu-Region repräsentiert etwa 18% des Quarzrohrmarktes in Japan. Aichi und die umliegenden Gebiete sind Ankerpunkte für fortschrittliche Fertigungsaktivitäten. Automobil-Elektronik und Industrieausrüstung treiben die Nachfrage an. Leistungsgeräte und Sensoren erhöhen den Halbleiter-bezogenen Einsatz. Quarzrohre unterstützen präzise thermische Prozesse. Industrieöfen bleiben eine Schlüsselanwendung. Eine starke Ingenieurskultur bevorzugt hochwertige Materialien. Lokalisierte Lieferketten unterstützen eine stabile Beschaffung. Investitionen in Kapitalanlagen wachsen in einem gemessenen Tempo. Chubu zeigt ein konsistentes Nachfragewachstum mit geringerer Volatilität als Metropolregionen.
Kyushu-Region
Kyushu hält etwa 15% Marktanteil und zeigt ein starkes Wachstumsmomentum. Die Region beherbergt große Halbleiterfabriken. Staatliche Anreize ziehen neue Kapazitätsinvestitionen an. Die Nachfrage nach Quarzrohren steigt mit der Erweiterung der Waferproduktion. Hohe Auslastungsraten erhöhen den Bedarf an Komponentenersatz. Lokale Cluster unterstützen den Eintritt von Lieferanten. Logistikverbindungen nach Asien verbessern die exportorientierte Fertigung. Industrielle Anwendungen tragen ebenfalls zur zusätzlichen Nachfrage bei. Die Verfügbarkeit von qualifizierten Arbeitskräften unterstützt fortschrittliche Prozesse. Kyushu ist ein schnell wachsender regionaler Markt, der hauptsächlich von Halbleitern angetrieben wird.
Hokkaido und Tohoku-Region
Hokkaido und Tohoku zusammen machen etwa 7% des Marktes aus. Die Nachfrage bleibt kleiner, aber stabil. Halbleiter-Backend-Prozesse und Forschungseinrichtungen unterstützen den Einsatz. Industrielle und Laboranwendungen dominieren den Verbrauch. Eine geringere Dichte an Fabriken begrenzt das Volumenwachstum. Regionale Entwicklungsprogramme unterstützen jedoch eine allmähliche Expansion. Forschung zu sauberer Energie und Materialien schafft Nischenmöglichkeiten. Lieferanten konzentrieren sich auf spezialisierte Aufträge anstatt auf Skalierung. Der Ersatzbedarf bleibt konstant. Diese Region bietet selektives Wachstum, das an gezielte Industrieinvestitionen gebunden ist.
Marktsegmentierungen:
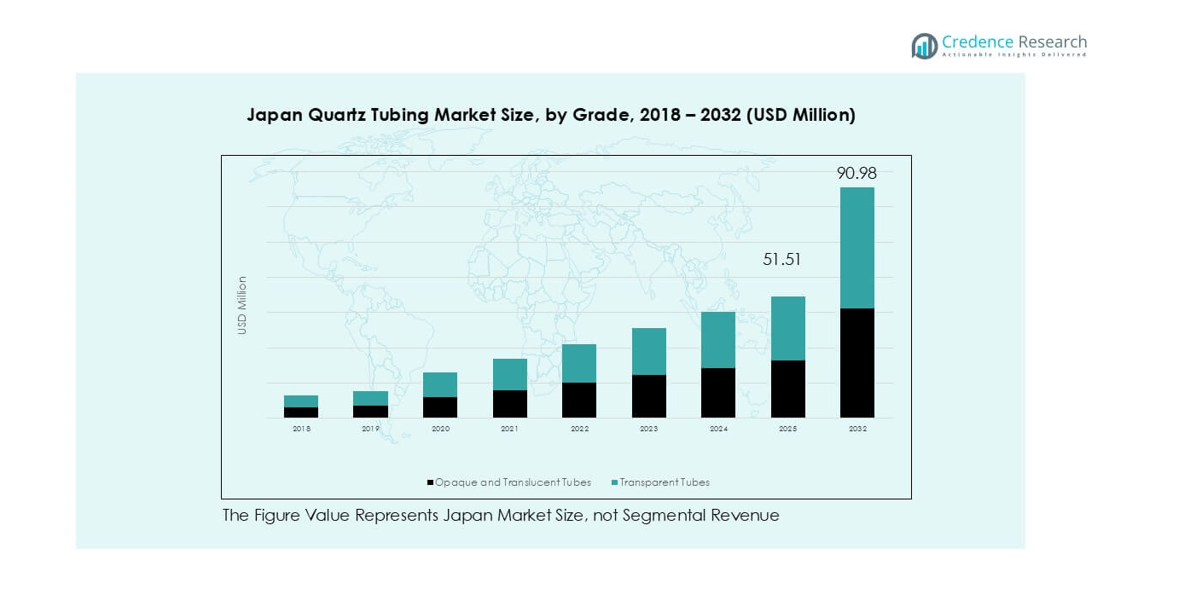
Nach Typ
- Opake und Translucente Röhren
- Transparente Röhren
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- Kanto-Region
- Kansai-Region
- Chubu-Region
- Kyushu-Region
- Hokkaido und Tohoku-Region
Wettbewerbslandschaft
Die Wettbewerbslandschaft für Quarzrohre in Japan bleibt moderat konsolidiert, angeführt von etablierten globalen Lieferanten und spezialisierten japanischen Herstellern. Führende Unternehmen konkurrieren mit ultra-hoher Reinheit, enger Maßkontrolle und konsistenter thermischer Leistung für Halbleiter- und Industriekunden. Lieferanten stärken ihre Positionen durch langfristige Vereinbarungen mit Fabriken und OEMs, unterstützt durch strenge Qualifikations- und Rückverfolgbarkeitsstandards. Die Produktdifferenzierung konzentriert sich auf niedrig-impuritätsgrade, kundenspezifische Geometrien und hochergiebige Formprozesse, die Mikrodeffekte reduzieren. Globale Akteure nutzen fortschrittliche Materialwissenschaft und breite Portfolios, während lokale Firmen schnelle Lieferzeiten, technischen Support und Zuverlässigkeit betonen. Der Wettbewerb intensiviert sich auch um Kapazitätserweiterung, Präzisionsbearbeitung und Kontaminationskontrollfähigkeiten. Unternehmen investieren in Automatisierung und Inline-Inspektion, um den Ertrag zu verbessern und Ausschuss zu reduzieren. Die Preisgestaltung bleibt wertbasiert für Halbleitergrade, während industrielle Grade stärkerem Preisdruck durch Importe ausgesetzt sind.
Schlüsselspieler-Analyse
- OHARA QUARTZ
- Heraeus
- QSIL
- TOSOH
- Shin-Etsu Quartz Products Co., Ltd
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- ATOCK CO., LTD
- Lianyungang Guoyi Quartz Products Co., Ltd
Jüngste Entwicklungen
- Im Januar 2025 kombinierte Heraeus seine Hochleistungsmaterialeinheiten zu Heraeus Covantics, um seine Technologieführerschaft in hochreinen Quarz- und Quarzglasprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungspositionen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Expansion von Halbleiterfabriken wird in den Prognosejahren der primäre Nachfrageantrieb bleiben.
- Die Nachfrage nach ultrareinen Quarzrohren wird weiter zunehmen.
- Transparente Rohre werden aufgrund fortschrittlicher Prozessanforderungen dominant bleiben.
- Maßgeschneiderte Abmessungen und engere Toleranzen werden an Bedeutung gewinnen.
- Der Ersatzbedarf wird mit höheren Werkzeugnutzungsraten steigen.
- Die inländische Beschaffung wird wachsen, um das Risiko in der Lieferkette zu reduzieren.
- Automatisierung und digitale Qualitätskontrolle werden die Wettbewerbsfähigkeit der Lieferanten prägen.
- Industrielle Anwendungen werden ein stetiges Basiswachstum des Volumens bieten.
- Kyushu wird schneller wachsen als reife Regionen.
- Der Fokus der Lieferanten wird sich auf wertschöpfende und langfristige Verträge verlagern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzrohre in Japan und wie wird seine Größe im Jahr 2032 voraussichtlich sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Quarzrohre in Japan voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Japanisches Quarzrohr hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des japanischen Quarzrohrmarktes anheizen?
Wer sind die führenden Unternehmen im japanischen Quarzrohrmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Quarzrohre in Japan Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Quarzrohre in Japan Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 47.37 million → 2032: USD 90.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Quarzrohre in Japan Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Quarzrohre in Japan Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Quarzrohre in Japan Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Quarzrohre in Japan Market Drivers
- 3.3 Markt für Quarzrohre in Japan Market Restraints & Challenges
- 3.4 Markt für Quarzrohre in Japan Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Quarzrohre in Japan Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Quarzrohre in Japan Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Quarzrohre in Japan category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Quarzrohre in Japan Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Quarzrohre in Japan Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Quarzrohre in Japan market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Quarzrohre in Japan Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Quarzrohre in Japan Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Quarzrohre in Japan Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Quarzrohre in Japan (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Quarzrohre in Japan Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Quarzrohre in Japan Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Quarzrohre in Japan Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Quarzrohre in Japan Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Quarzrohre in Japan Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Quarzrohre in Japan Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Quarzrohre in Japan Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Quarzrohre in Japan Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Quarzrohre in Japan Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
