
Marktübersicht
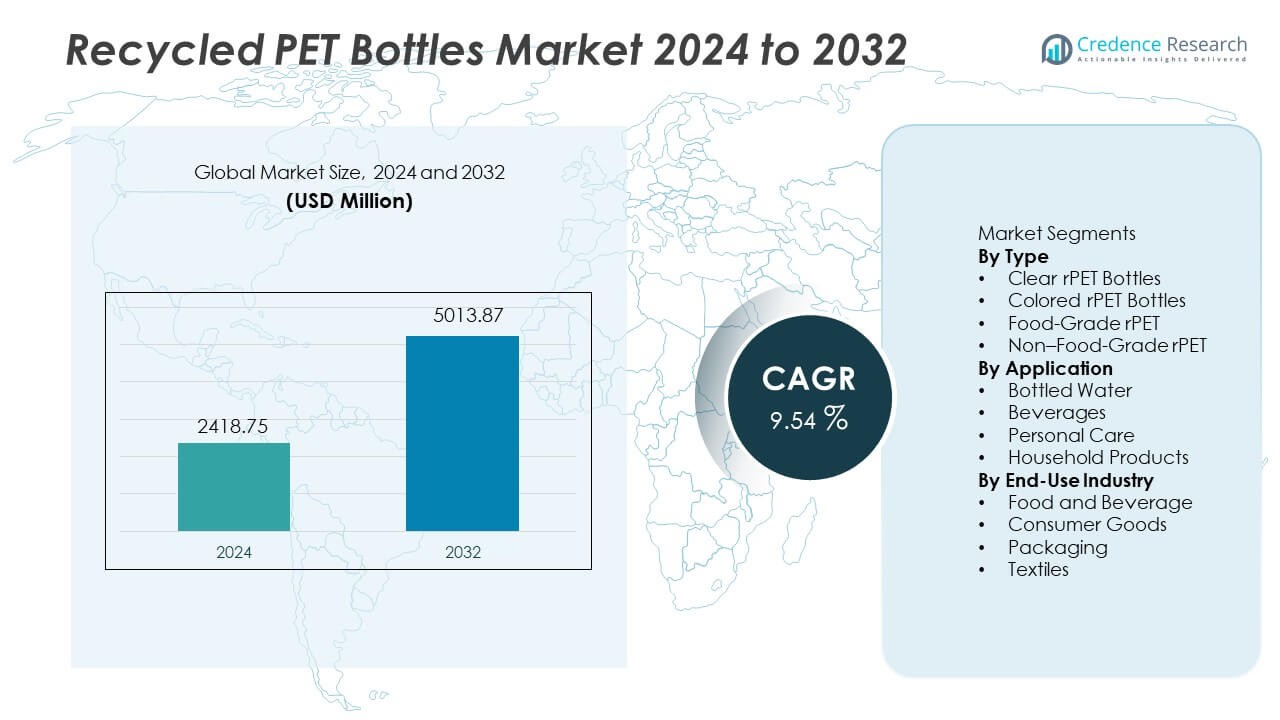
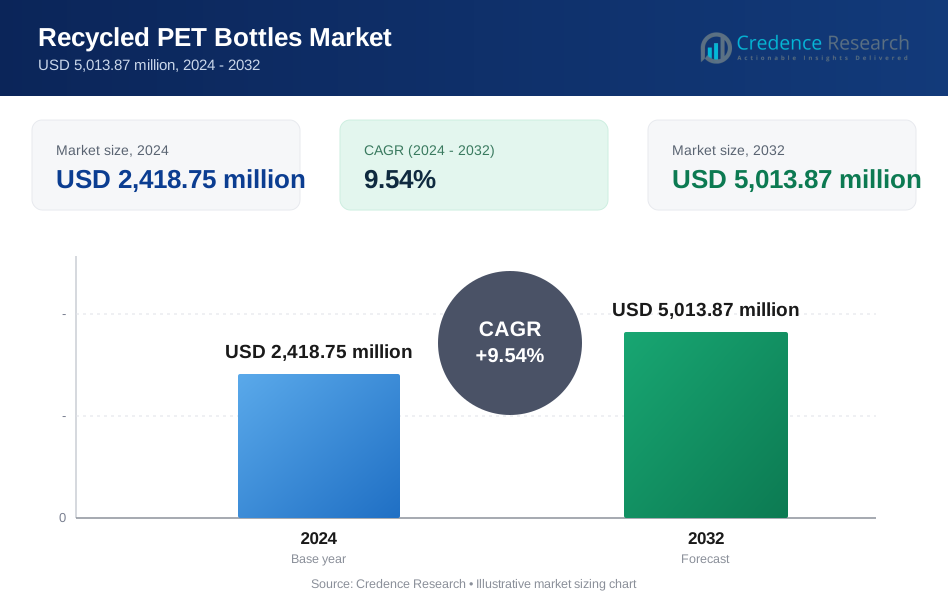
Der Markt für recycelte PET-Flaschen erreichte im Jahr 2024 2.418,75 Millionen USD und wird voraussichtlich bis 2032 5.013,87 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,54 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für recycelte PET-Flaschen 2024 | USD 2.418,75 Millionen |
| Markt für recycelte PET-Flaschen, CAGR | 9,54% |
| Marktgröße für recycelte PET-Flaschen 2032 | USD 5.013,87 Millionen |
Zu den führenden Unternehmen auf dem Markt für recycelte PET-Flaschen gehören Plastipak Holdings Inc., Indorama Ventures Public Company Limited, ALPLA Group, Far Eastern New Century Corporation, Phoenix Technologies International LLC, CarbonLITE Industries LLC, DAK Americas LLC, Evergreen Plastics, PolyQuest Inc. und Clear Path Recycling LLC. Diese Unternehmen investieren in die Recyclingkapazität von Flasche-zu-Flasche, Upgrades von lebensmitteltauglichen Pellets und langfristige Lieferverträge mit globalen Getränkemarken. Nordamerika führt den Markt mit einem Anteil von 33 % an, unterstützt durch den starken Verbrauch von Flaschenwasser und fortschrittliche Recyclingsysteme, gefolgt von Europa mit 30 %, angetrieben durch strikte Vorgaben für recycelte Inhalte und hohe Sammelquoten. Der asiatisch-pazifische Raum hält 27 %, unterstützt durch steigende Getränkenachfrage und den Ausbau der Recyclinginfrastruktur in großen Volkswirtschaften.
Markteinblicke
- Der Markt erreichte 2024 2.418,75 Millionen USD und wird voraussichtlich bis 2032 5.013,87 Millionen USD bei einer CAGR von 9,54 % erreichen, unterstützt durch die breitere Akzeptanz von recycelten Inhalten in Getränken und Verpackungslinien für Körperpflegeprodukte.
- Steigender Verbrauch von Flaschenwasser und Nachhaltigkeitsziele treiben klare rPET-Flaschen an, die einen Anteil von 52 % halten, mit wachsendem Einsatz von lebensmitteltauglichen Pellets in Getränken und Flaschenwasser aufgrund von Markenverpflichtungen und regulatorischen Genehmigungen in entwickelten Märkten.
- Wichtige Trends umfassen die Erweiterung der Flasche-zu-Flasche-Recyclingkapazität, erhöhte Investitionen in Dekontaminationstechnologien und zunehmende Verwendung von rPET in Körperpflege- und Haushaltswaren, unterstützt durch nachhaltige Markeninitiativen über mehrere Einzelhandelskanäle hinweg.
- Die Wettbewerbsaktivität bleibt stark, da große Recycler mit Getränkeunternehmen zusammenarbeiten, die lebensmitteltaugliche Verarbeitung erweitern und rückverfolgbare Beschaffungsprogramme entwickeln; Technologie-Upgrades verbessern die Qualität und helfen globalen Akteuren, langfristige Lieferverträge zu sichern.
- Nordamerika hält einen Anteil von 33 %, gefolgt von Europa mit 30 % und dem asiatisch-pazifischen Raum mit 27 %, unterstützt durch fortschrittliche Recyclingsysteme, starke Sammelnetzwerke und steigende Nachfrage nach nachhaltigen Verpackungen in Getränken und Konsumgütern.
 Marktsegmentierungsanalyse:
Nach Typ
Klare rPET-Flaschen führen dieses Segment mit einem Anteil von fast 52% an, unterstützt durch hochwertige Transparenz und starke Nachfrage in Getränken und abgefülltem Wasser. Lebensmittelgeeignetes rPET folgt mit einem Anteil von fast 28%, angetrieben durch regulatorische Genehmigungen, die große Getränkemarken bei der Einführung von recycelten Materialien unterstützen. Farbige rPET hält einen Anteil von fast 14%, hauptsächlich verwendet in Körperpflege- und Haushaltsprodukten, die markenspezifische Farbtöne erfordern. Nicht lebensmittelgeeignetes rPET erfasst einen Anteil von fast 6%, unterstützt durch industrielle und textile Anwendungen. Das Wachstum hängt von verbesserten Recyclingprozessen und lebensmittelgeeigneter Pellettechnologie ab, die die Einführung in großvolumigen Verpackungslinien auf globalen Märkten erhöht.
- Zum Beispiel verwendet Coca-Cola rPET-Flaschen, die einen erheblichen Anteil an recyceltem Inhalt enthalten können, unterstützt durch robuste Anstrengungen in der Lieferkette. Coca-Cola betreibt auch zahlreiche Recyclingpartnerschaften weltweit, um die Versorgung mit lebensmittelgeeignetem rPET zu verbessern.
Nach Anwendung
Abgefülltes Wasser führt mit einem Anteil von fast 43%, unterstützt durch großen Verbrauch und starke Nachhaltigkeitsziele unter Getränkemarken. Getränke erfassen einen Anteil von fast 32%, angetrieben durch kohlensäurehaltige Getränke und Saftmarken, die auf recycelte Verpackungsformate umsteigen. Körperpflege hält einen Anteil von fast 15%, wo Kosmetik- und Hygienemarken recycelte Verpackungen fördern, um ökologische Ansprüche zu unterstützen. Haushaltsprodukte repräsentieren einen Anteil von fast 10%, unterstützt durch Reinigungs- und Waschmittelmarken, die recycelte PET-Behälter verwenden. Starker Fokus auf zirkulären Konsum ermutigt Hersteller, rPET in die Mainstream-Verbraucherverpackung zu integrieren. Das Wachstum setzt sich fort, da große Getränkeunternehmen recycelte Inhaltsvorgaben in globalen Operationen übernehmen.
- Zum Beispiel verwendet PepsiCo jetzt rPET in mehr als 20 europäischen Getränkelinien, und einige lokale Marken haben 100 Prozent rPET-Verpackungen erreicht.
Nach Endverbrauchsindustrie
Lebensmittel und Getränke führen mit einem Anteil von fast 46%, unterstützt durch hohen recycelten Einsatz in Wasser- und Erfrischungsgetränkeverpackungen. Verpackungen halten einen Anteil von fast 29%, aufgrund starker Einführung in Marken-Einzelhandelswaren, Nachfüllpackungen und nachhaltige Catering-Lösungen. Konsumgüter erfassen einen Anteil von fast 15%, angeführt von Hygiene- und Kosmetikprodukten, die recycelte PET-Formate einführen. Textilien halten einen Anteil von fast 10%, unterstützt durch die Produktion von Polyesterfasern aus recycelten Flaschenflocken. Steigende Nachhaltigkeitsziele und regulatorische Vorschriften zu recyceltem Inhalt fördern eine breitere Einführung in Endverbrauchskategorien. Globale Marken investieren weiterhin in recyceltes PET, um den ökologischen Fußabdruck zu reduzieren und die langfristige Versorgung zu sichern.
Wichtige Wachstumstreiber
Steigender Verbrauch von Getränken und abgefülltem Wasser
Die wachsende weltweite Nachfrage nach abgefülltem Wasser und trinkfertigen Getränken erhöht den Bedarf an recycelten PET-Flaschen in Lebensmittel- und Getränkeverpackungslinien. Große Getränkemarken übernehmen höhere Vorgaben für recycelte Inhalte, um sich an Nachhaltigkeitsziele anzupassen. Mehrere Regierungen unterstützen recycelte Vorgaben, die Getränkeerzeuger ermutigen, rPET anstelle von neuem PET zu verwenden. Das Wachstum von ökologisch gekennzeichneten Konsumgütern treibt auch die Nachfrage nach transparentem und lebensmittelgeeignetem rPET an. Höhere Sammelquoten und Investitionen in Bottle-to-Bottle-Recycling stärken die Verfügbarkeit von Rohstoffen und unterstützen die langfristige Marktexpansion in entwickelten und sich entwickelnden Regionen.
- Zum Beispiel arbeitet Nestlé aktiv daran, den Einsatz von recycelten Kunststoffen weltweit und in seinen Wassermarken in Europa und Nordamerika zu erhöhen, um die Abhängigkeit von neuem Kunststoff zu reduzieren.
Unternehmensnachhaltigkeit und Verpflichtungen zu zirkulären Verpackungen
Globale Verbrauchermarken investieren in Initiativen für zirkuläre Verpackungen, die Plastikabfälle reduzieren und den Einsatz von recycelten PET-Flaschen in gängigen Produktreihen erhöhen. Die Verpflichtungen der Marken umfassen Zusagen, den Anteil an recyceltem Inhalt in Getränkeverpackungen und in Portfolios für Körperpflegeprodukte zu erhöhen. Einzelhändler unterstützen recycelte Verpackungsformate, um den Nachhaltigkeitserwartungen gerecht zu werden und umweltfreundliche Produkte zu fördern. Diese Initiativen erweitern die Nutzung von lebensmitteltauglichem rPET in Getränken und Flaschenwasser. Starke Verpflichtungen von multinationalen Unternehmen beschleunigen die großflächige Marktdurchdringung und unterstützen die breitere Einführung in Verpackungskategorien mit hohem Volumen und klaren Recyclingwegen.
- Zum Beispiel bestätigte Unilever den Einsatz von recyceltem Material in einem erheblichen Teil der Kunststoffverpackungen in seinem Produktsortiment und investiert in Technologie und Infrastruktur, um die Kapazität für hochwertiges recyceltes Plastik zu erweitern.
Regulatorische Unterstützung und Investitionen in Recycling
Recyclingvorschriften fördern die Verwendung von lebensmitteltauglichem rPET in Getränken und schnelllebigen Konsumgütern. Viele Regionen führen Vorgaben für recycelte Inhalte in Kunststoffverpackungen ein, was die Einführung in den Segmenten Flaschenwasser und Getränke beschleunigt. Investitionen in Recyclingtechnologie verbessern Reinigungs- und Dekontaminationsprozesse und ermöglichen eine breitere lebensmitteltaugliche Zertifizierung. Regierungsmaßnahmen unterstützen Flaschensammelsysteme und Küstenrückgewinnungsprogramme, was die Verfügbarkeit von Rohstoffen erhöht. Regionale Förderungen fördern den Ausbau von Bottle-to-Bottle-Recyclinganlagen und verbessern die langfristige Lieferstabilität. Diese Entwicklungen schaffen ein günstiges regulatorisches Umfeld für ein nachhaltiges Wachstum des rPET-Marktes.
Wichtige Trends und Chancen
Einführung von Bottle-to-Bottle-Recyclingtechnologie
Bottle-to-Bottle-Systeme erhöhen den Prozentsatz des zurückgewonnenen PET, das in neuen Flaschen wiederverwendet wird, ohne Klarheit oder Festigkeit zu beeinträchtigen. Neue Reinigungs- und Dekontaminationstechnologien unterstützen Lebensmittelkontaktstandards und erweitern den Einsatz von recyceltem Material in hochwertigen Getränkeverpackungen. Hersteller profitieren von einer geringeren Abhängigkeit von neuem PET und reduzierten CO2-Fußabdruckvorteilen. Hochwertiges rPET aus geschlossenen Kreislaufsystemen eröffnet großen Getränkeunternehmen Möglichkeiten, Nachhaltigkeitsziele zu erreichen. Dieser Trend fördert langfristige Investitionen in fortschrittliche Recyclinginfrastruktur und unterstützt die globale Expansion der Bottle-to-Bottle-Kapazität.
- Zum Beispiel betreibt Indorama Ventures über 20 Bottle-to-Bottle-Recyclinganlagen und verarbeitete 2022 mehr als 342.000 Tonnen PET durch fortschrittliche Depolymerisations- und Pelletisierungseinheiten.
Zunehmender Einsatz von rPET in Körperpflege- und Haushaltsprodukten
Kosmetik- und Haushaltsmarken verwenden rPET-Verpackungen im Rahmen von Nachhaltigkeitsansprüchen und umweltfreundlicher Produktpositionierung. Körperpflegeunternehmen gestalten Flaschen neu, um recycelte Inhalte zu unterstützen und gleichzeitig die Markenästhetik zu bewahren. Digitale Etikettierung und Öko-Botschaften fördern ebenfalls die Akzeptanz von recycelten Verpackungen bei Verbrauchern. Marken für Haushaltsreinigungsmittel erweitern den Einsatz von farbigen rPET-Behältern in Flüssigreinigern und Waschmitteln. Diese Veränderungen schaffen Chancen in mittleren und gehobenen Segmenten. Die wachsende Nachfrage nach nachhaltigen Verpackungen ermöglicht eine breitere Einführung von rPET-Produkten in den Kategorien Körperpflege und Haushaltswaren.
- Zum Beispiel verwendete L’Oréal 2022 recycelte Kunststoffe in mehr als 209 Millionen Kosmetikeinheiten und verbesserte Verpackungsdesigns, die bis zu 97 Prozent Post-Consumer-Harz in bestimmten Haarpflegeprodukten integrieren.
Wichtige Herausforderungen
Qualitätsunterschiede und Einschränkungen bei der lebensmitteltauglichen Zertifizierung
Recycelte PET-Flaschen müssen strenge Hygiene- und Qualitätsstandards für Anwendungen im Lebensmittelkontakt erfüllen. Schwankungen in der Qualität des Ausgangsmaterials erhöhen die Verarbeitungsanforderungen und schränken die Zulassungen für Lebensmittelqualität in bestimmten Regionen ein. Kontamination während der Sammlung und Sortierung erhöht die Kosten und beeinträchtigt die Konsistenz der Versorgung. Lebensmittel- und Getränkemarken benötigen zertifiziertes Material, das die Anforderungen an Klarheit und Sicherheit für Flaschenwasser und Getränke erfüllt. Qualitätsunterschiede bleiben ein großes Hindernis für die großflächige Einführung von rPET in regulierten Märkten und zwingen die Lieferanten, in verbesserte Dekontaminations- und Aufrüstungstechnologien zu investieren.
Begrenzte Sammelinfrastruktur und Versorgungsengpässe
Regionen verfügen nicht über ausreichende Flaschensammelsysteme, was zu einem unzureichenden Angebot an hochwertigem PET-Ausgangsmaterial führt. Viele Entwicklungsmärkte verzeichnen hohe Mengen an Post-Consumer-Abfällen, aber begrenzte Infrastruktur schränkt die Recyclingkapazität ein. Saisonale Nachfrageschwankungen belasten auch die Lieferketten und erhöhen die Preisvolatilität. Der Mangel an Material in Lebensmittelqualität schränkt die Einführung in Anwendungen mit hohem Getränkevolumen ein und macht Marken von globalen Liefernetzwerken abhängig. Die Entwicklung effizienter Sammelsysteme bleibt entscheidend für die langfristige Marktexpansion und stabile Versorgungsbedingungen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von fast 33%, unterstützt durch starken Getränkekonsum, hohe Recyclingquoten und etablierte Flasche-zu-Flasche-Verarbeitungskapazitäten. Die Vereinigten Staaten führen die Einführung von rPET in Lebensmittelqualität in Flaschenwasser und kohlensäurehaltigen Getränken an, dank starker Nachhaltigkeitsverpflichtungen großer Marken. Kanada investiert in erweiterte Sammelnetzwerke und erweiterte Recyclingkapazitäten, die die Verfügbarkeit von rPET für Verpackungshersteller verbessern. Verbraucher bevorzugen zunehmend öko-gekennzeichnete Flaschen, was die Hersteller ermutigt, den recycelten Inhalt in Mainstream-Produktlinien zu erweitern. Starker regulatorischer Fokus auf Plastikreduktion unterstützt die langfristige Einführung von recyceltem PET in Getränke- und Konsumgüterkategorien.
Europa
Europa erfasst einen Anteil von fast 30%, angetrieben durch strenge Verpackungsvorschriften, recycelte Inhaltsmandate und fortschrittliche Sammelsysteme in großen Volkswirtschaften. Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung von rPET-Flaschen in der Getränkeverpackung an, dank starker Nachhaltigkeitsziele und erweiterter Herstellerverantwortungsregeln. Die Europäische Union fördert die Flasche-zu-Flasche-Recyclinginfrastruktur und unterstützt Investitionen in zirkuläre Verpackungen. Viele Getränke- und Körperpflegeunternehmen fördern einen hohen recycelten Inhalt auf Produktetiketten, um den Markenruf zu stärken. Wachsende Umweltbewusstsein fördert die langfristige Nutzung von recyceltem PET in mehreren Verpackungsanwendungen im Einzelhandel und im Konsumgütersektor.
Asien-Pazifik
Der Asien-Pazifik-Raum hält einen Anteil von fast 27%, unterstützt durch hohen Getränkekonsum und expandierende Recyclingkapazitäten in China, Japan und Indien. China investiert in inländische Flaschenrecyclinganlagen, die die Versorgung mit rPET in Lebensmittelqualität für Getränkemarken verbessern. Japan führt den Verbrauch von recycelten Materialien an, dank starker Recyclingkultur und fortschrittlicher Sammelnetzwerke. Indien entwickelt urbane Sammelsysteme, steht jedoch weiterhin vor Versorgungsengpässen bei Materialien in Lebensmittelqualität. Starkes Wachstum im Bereich Flaschenwasser und Körperpflegeverpackungen erhöht die Nutzung von rPET auf Einzelhandelsmärkten. Regionale Nachhaltigkeitsverpflichtungen unterstützen die langfristige Einführung von recyceltem PET in Konsumgütern und Getränken.
Lateinamerika
Lateinamerika hält einen Anteil von fast 6 %, beeinflusst durch den wachsenden regulatorischen Fokus auf die Reduzierung von Plastikmüll und den steigenden Getränkekonsum. Brasilien fördert die Verwendung von recyceltem PET in der Verpackung von Wasserflaschen und Erfrischungsgetränken aufgrund starker Umweltvorschriften. Mexiko investiert in Netzwerke zur Sammlung und Verarbeitung von Flaschen, die das Angebot an recyceltem Material für Verpackungshersteller erweitern. Begrenzte Infrastruktur in mehreren Ländern verlangsamt die breite Einführung, doch Nachhaltigkeitsprogramme unterstützen die schrittweise Erweiterung der Kapazität für Flasche-zu-Flasche-Recycling. Einzelhandelsmarken fördern recycelte Inhalte in Körperpflege- und Haushaltsprodukten. Das Wachstum setzt sich fort, da Verbraucher ein zunehmendes Interesse an nachhaltiger Verpackung zeigen.
Naher Osten und Afrika
Der Nahe Osten und Afrika machen einen Anteil von fast 4 % aus, angetrieben durch Recyclingprogramme in der Anfangsphase und die steigende Nachfrage nach Flaschenwasser und Getränken. Südafrika entwickelt Recyclinginitiativen, die das Angebot an lebensmitteltauglichem Material für regionale Marken unterstützen. Golfstaaten starten Pilotprojekte zur Flaschensammlung und rPET-Verarbeitung, um Nachhaltigkeitsziele zu unterstützen. Begrenzte Recyclinginfrastruktur bleibt ein Hindernis für die weitverbreitete Einführung, doch das Verbraucherinteresse an umweltfreundlicher Verpackung wächst in städtischen Märkten. Internationale Getränkeunternehmen führen recycelte Flascheninhalte zunächst in Premiumsegmenten ein. Langfristiges Wachstum hängt von einer stärkeren Recyclingkapazität und konsistenten Flaschensammelsystemen in großen städtischen Zentren ab.
Marktsegmentierungen:
Nach Typ
- Klare rPET-Flaschen
- Gefärbte rPET-Flaschen
- Lebensmitteltaugliches rPET
- Nicht-lebensmitteltaugliches rPET
Nach Anwendung
- Flaschenwasser
- Getränke
- Körperpflege
- Haushaltsprodukte
Nach Endverbrauchsindustrie
- Lebensmittel und Getränke
- Konsumgüter
- Verpackung
- Textilien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst Plastipak Holdings Inc., Indorama Ventures Public Company Limited, ALPLA Group, Far Eastern New Century Corporation, Phoenix Technologies International LLC, CarbonLITE Industries LLC, DAK Americas LLC, Evergreen Plastics, PolyQuest Inc. und Clear Path Recycling LLC. Führende Hersteller konzentrieren sich auf die Erweiterung der Flasche-zu-Flasche-Recyclingkapazität und die Verbesserung des Angebots an lebensmitteltauglichem rPET für Getränke- und Wasserflaschenmarken. Viele Unternehmen investieren in fortschrittliche Dekontaminations- und Reinigungstechnologien, die eine breitere Nutzung in regulierten Verpackungen ermöglichen. Strategische Partnerschaften mit globalen Getränkeunternehmen helfen, langfristige Lieferverträge zu sichern und den recycelten Inhalt bei großen Marken zu erhöhen. Einige Hersteller integrieren Nachhaltigkeitsprogramme, die die Sammlung und Rückwärtslogistik für PET-Flaschen in städtischen Gebieten unterstützen. Die Expansion in wachstumsstarke Regionen, einschließlich Asien-Pazifik und Lateinamerika, verbessert den Zugang zur Versorgung und unterstützt den steigenden Getränkekonsum. Investitionen in Technologie und Fusionstätigkeiten stärken die regionale Präsenz und die langfristige Wettbewerbsfähigkeit auf dem globalen Markt für recycelte PET-Flaschen.
Analyse der Hauptakteure
- Plastipak Holdings Inc.
- Indorama Ventures Public Company Limited
- ALPLA Group
- Far Eastern New Century Corporation
- Phoenix Technologies International LLC
- CarbonLITE Industries LLC
- DAK Americas LLC
- Evergreen Plastics
- PolyQuest Inc.
- Clear Path Recycling LLC
Neueste Entwicklungen
- Im August 2025 gab Indorama Ventures Public Company Limited bekannt, dass seit 2011 150 Milliarden PET-Flaschen recycelt wurden.
- Im Oktober 2023 äußerte Phoenix Technologies International LLC (zusammen mit Indorama Ventures) Optimismus, dass steigende Nachhaltigkeitsverpflichtungen von Marken und sich entwickelnde erweiterte Herstellerverantwortungsgesetze die Nachfrage nach recyceltem PET ankurbeln würden, trotz des zu diesem Zeitpunkt langsamer als erwarteten Wachstums der Nachfrage.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven
- Getränkemarken werden die Ziele für recycelte Inhalte in Flaschenwasser und Erfrischungsgetränken erhöhen.
- Die Kapazität von Flasche-zu-Flasche wird durch neue Dekontaminationsinvestitionen erweitert.
- Lebensmittelqualität-Zulassungen werden in globalen Getränkepackungslinien zunehmen.
- Der Einsatz von rPET wird in Körperpflege- und Haushaltsreinigungsprodukten wachsen.
- Küstenwiederherstellungsprogramme werden die regionale Rohstoffversorgung stärken.
- Digitale Rückverfolgbarkeit wird Markenansprüche im Zusammenhang mit recycelten Inhalten unterstützen.
- Globale Vorschriften werden höheren recycelten Inhalt in Plastikflaschen fördern.
- Einzelhändler werden recycelte Etiketten fördern, die die Verbraucherakzeptanz verbessern.
- Partnerschaften mit Getränkeunternehmen werden die langfristige Nachfrage nach rPET sichern.
- Die Expansion in Schwellenmärkten wird das Wachstum in regionaler Versorgung und Verbrauch unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für recycelte PET-Flaschen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für recycelte PET-Flaschen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für recycelte PET-Flaschen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für recycelte PET-Flaschen antreiben?
Wer sind die führenden Unternehmen im Markt für recycelte PET-Flaschen?
Welche Region hatte 2024 den größten Anteil am Markt für recycelte PET-Flaschen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für recycelte PET-Flaschen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für recycelte PET-Flaschen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,418.75 million → 2032: USD 5,013.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für recycelte PET-Flaschen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für recycelte PET-Flaschen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für recycelte PET-Flaschen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für recycelte PET-Flaschen Market Drivers
- 3.3 Markt für recycelte PET-Flaschen Market Restraints & Challenges
- 3.4 Markt für recycelte PET-Flaschen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für recycelte PET-Flaschen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für recycelte PET-Flaschen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für recycelte PET-Flaschen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für recycelte PET-Flaschen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für recycelte PET-Flaschen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für recycelte PET-Flaschen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für recycelte PET-Flaschen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für recycelte PET-Flaschen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für recycelte PET-Flaschen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für recycelte PET-Flaschen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für recycelte PET-Flaschen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für recycelte PET-Flaschen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für recycelte PET-Flaschen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für recycelte PET-Flaschen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für recycelte PET-Flaschen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für recycelte PET-Flaschen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für recycelte PET-Flaschen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für recycelte PET-Flaschen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für recycelte PET-Flaschen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
