
Marktübersicht
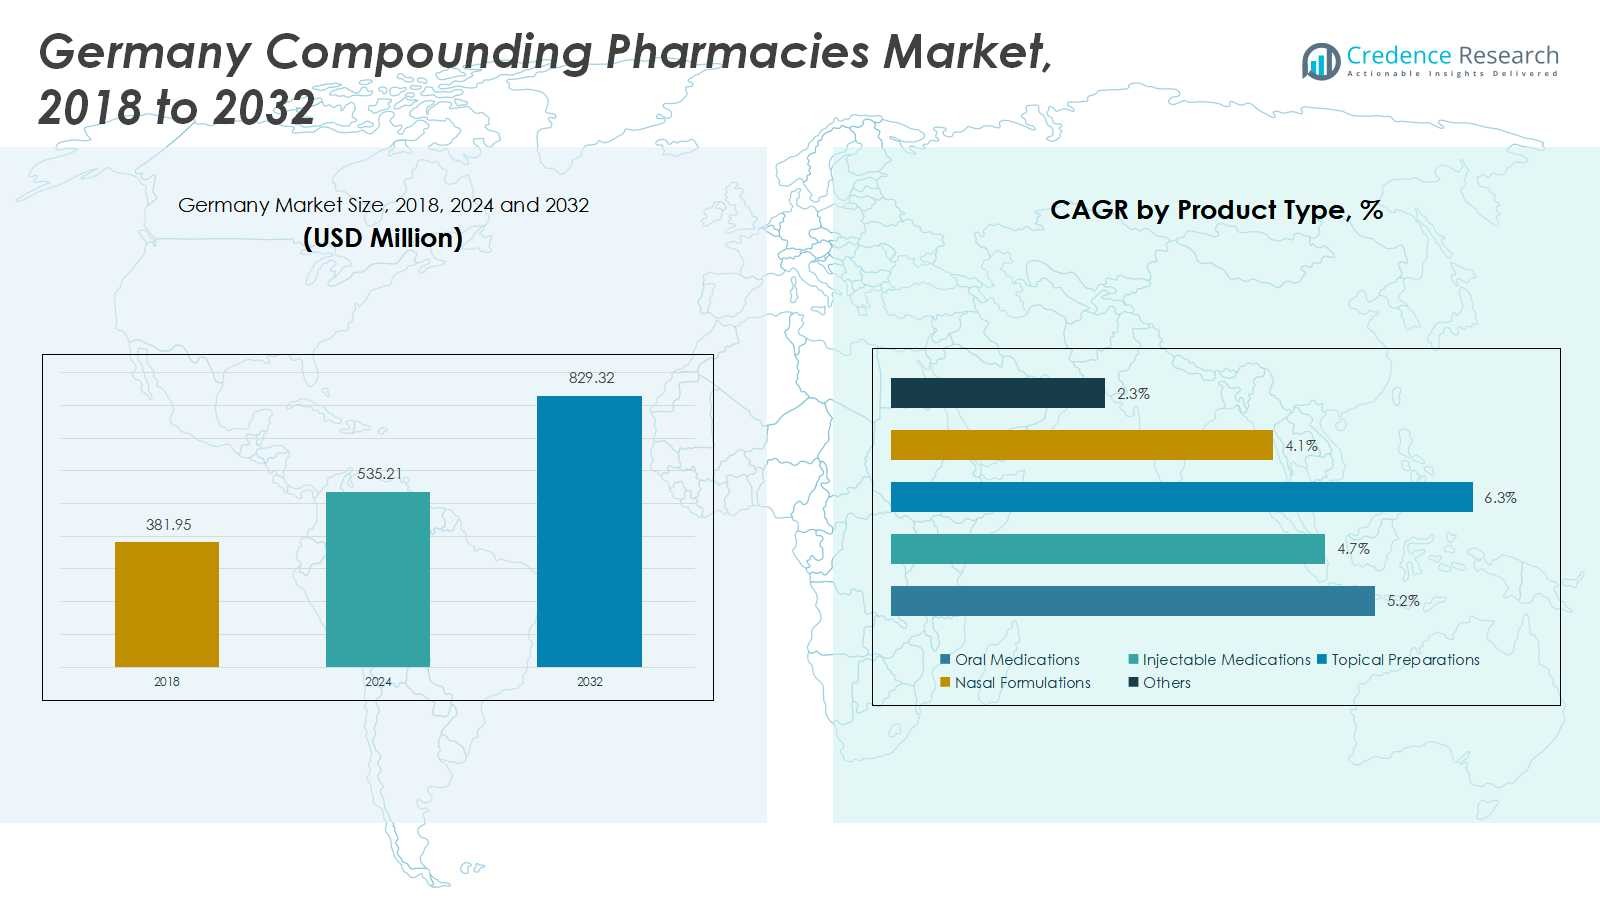
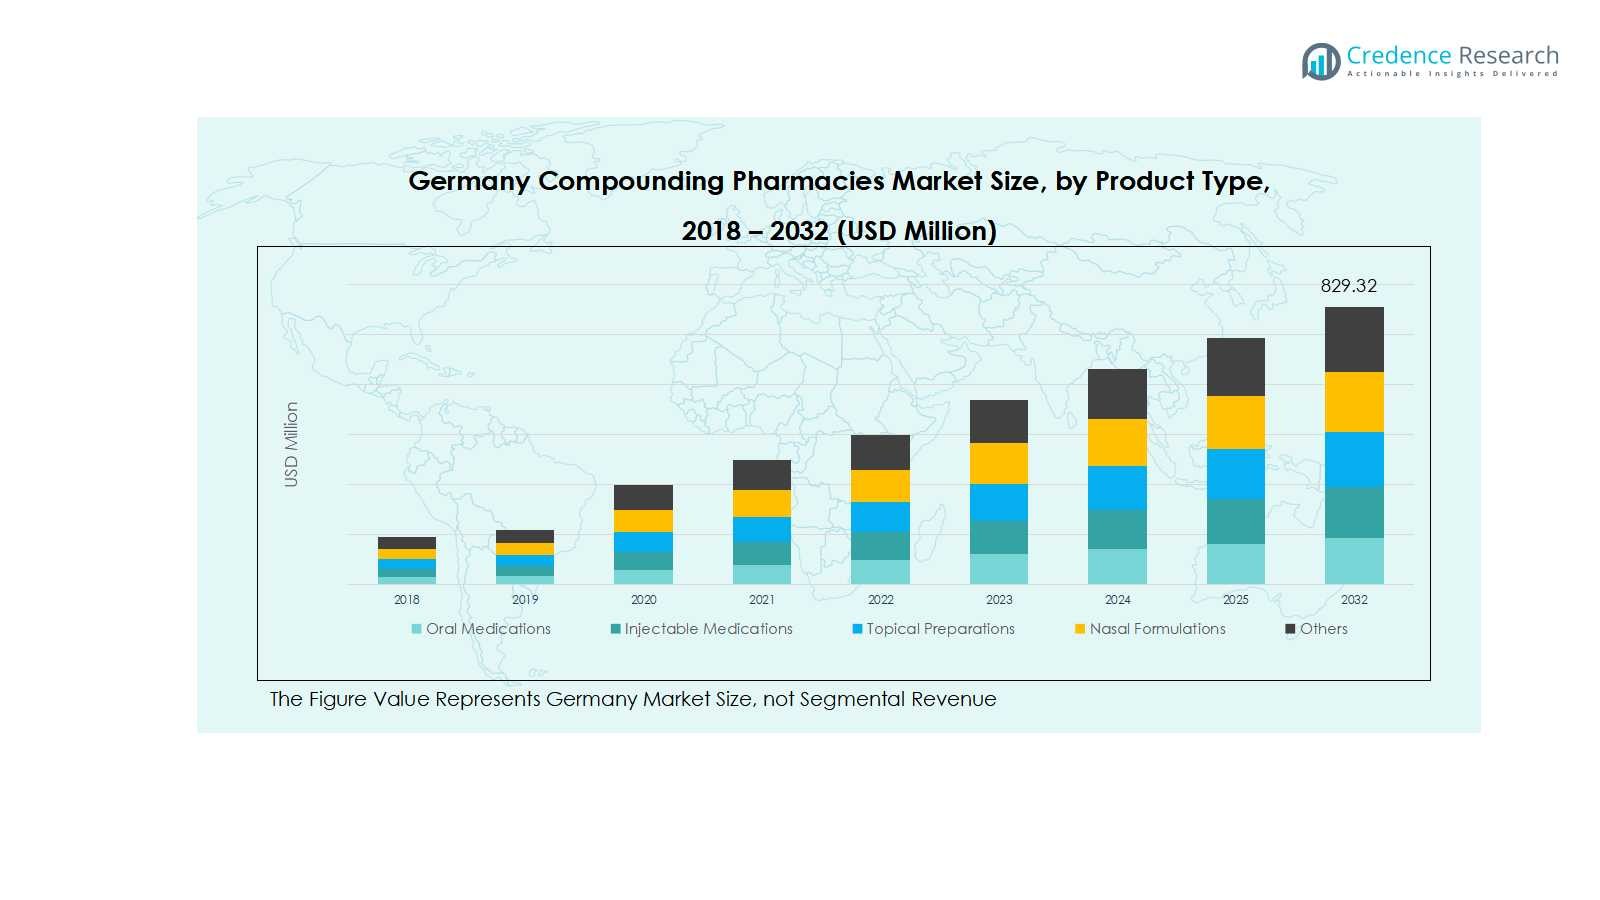
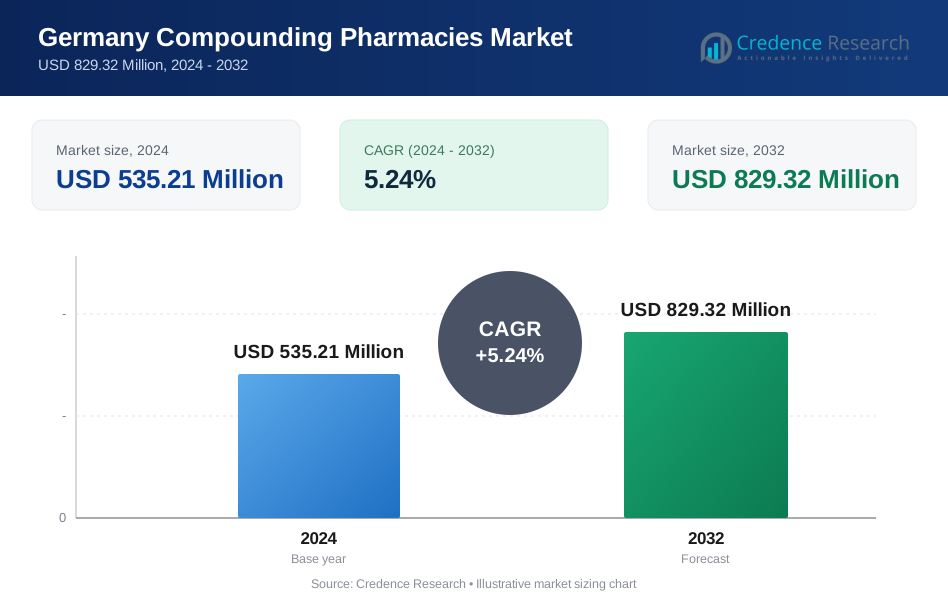
Der Markt für Rezepturapotheken in Deutschland wurde 2018 mit 381,95 Millionen USD bewertet, wuchs bis 2024 auf 535,21 Millionen USD und wird voraussichtlich bis 2032 829,32 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,24 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der Rezepturapotheken in Deutschland 2024 | USD 535,21 Millionen |
| Markt der Rezepturapotheken in Deutschland, CAGR | 5,24% |
| Marktgröße der Rezepturapotheken in Deutschland 2032 | USD 829,32 Millionen |
Der Markt für Rezepturapotheken in Deutschland ist stark umkämpft, wobei wichtige Akteure Fresenius Kabi AG, B. Braun Melsungen AG, Fagron N.V., McKesson Europe, MediGroup GmbH, Morbus Pharma, Pharmaserv GmbH, Sanacorp Pharmahandel GmbH, TÜV Rheinland Pharma und Bayer AG umfassen. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Produktportfolios, die Verbesserung der sterilen und nicht sterilen Rezepturfähigkeiten und die Einführung fortschrittlicher Technologien zur Steigerung der Effizienz und zur Sicherstellung der Einhaltung von Vorschriften. Strategische Partnerschaften, Fusionen und forschungsgetriebene Innovationen ermöglichen es ihnen, der wachsenden Nachfrage nach personalisierten oralen, injizierbaren, topischen und nasalen Medikamenten gerecht zu werden. Bayern erweist sich als führende Region auf dem Markt und hält 2024 einen Anteil von 22 %, angetrieben durch seine robuste Gesundheitsinfrastruktur, hohe Krankenhausdichte und starke pharmazeutische Präsenz, die zusammen die weit verbreitete Einführung von Rezepturtherapien in verschiedenen Patientensegmenten unterstützen.
Markteinblicke
- Der Markt für Rezepturapotheken in Deutschland wurde 2024 mit 535,21 Millionen USD bewertet und soll bis 2032 829,32 Millionen USD erreichen, mit einem Wachstum von 5,24 % CAGR.
- Die steigende Nachfrage nach personalisierten Medikamenten, die zunehmende Prävalenz chronischer Krankheiten und die Expansion in Krankenhaus- und klinische Anwendungen treiben das Wachstum in den Bereichen orale, injizierbare und topische Formulierungen voran.
- Markttrends umfassen technologische Fortschritte in der automatisierten Rezeptur, das Outsourcing von Rezepturdiensten durch Gesundheitsdienstleister und einen zunehmenden Fokus auf Nischen-Therapiebereiche wie Hormonersatztherapie, Dermatologie und Schmerzmanagement.
- Die Wettbewerbslandschaft wird von wichtigen Akteuren wie Fresenius Kabi AG, B. Braun Melsungen AG, Fagron N.V., McKesson Europe und Bayer AG dominiert, die sich auf Produktinnovationen, regulatorische Compliance und strategische Kooperationen konzentrieren, um ihre Marktpräsenz auszubauen.
- Regional führt Bayern mit einem Marktanteil von 22 %, gefolgt von Nordrhein-Westfalen (20 %), Baden-Württemberg (18 %) und Hessen (12 %), während andere Regionen zusammen 28 % ausmachen, was eine starke Akzeptanz in verschiedenen Patientensegmenten widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Orale Medikamente dominieren den Markt für Apotheken zur Herstellung von Arzneimitteln in Deutschland und erfassen im Jahr 2024 etwa 38% des Umsatzanteils nach Produkttyp. Ihre Verbreitung wird durch die zunehmende Patientenpräferenz für maßgeschneiderte orale Therapien, die steigende Inzidenz chronischer Krankheiten und den Bedarf an personalisierten Dosierungsregimen vorangetrieben. Injektionsmedikamente folgen dicht dahinter und profitieren von der Erweiterung der Anwendungen in Krankenhäusern und Kliniken. Topische Präparate, nasale Formulierungen und andere Nischenprodukte machen gemeinsam den verbleibenden Anteil aus, unterstützt durch die Nachfrage in der Dermatologie, Schmerztherapie und gezielten therapeutischen Interventionen. Der Trend zur personalisierten Gesundheitsversorgung treibt die Produktdiversifizierung in diesem Segment weiter voran.
- Zum Beispiel erweiterte Fresenius Kabi im Jahr 2024 seine Produktionskapazität für Injektionsmittel, um der steigenden klinischen Nachfrage nach sterilen Zubereitungen für die Onkologie und Intensivpflege gerecht zu werden, was die institutionelle Abhängigkeit von maßgeschneiderten Injektionsmitteln widerspiegelt.
Nach Apothekentyp
503A-Apotheken führen den Markt mit einem Anteil von 62% an, hauptsächlich aufgrund ihrer Fähigkeit, patientenspezifische, maßgeschneiderte Medikamente mit hoher Flexibilität anzubieten. Diese Apotheken bedienen individuelle Verschreibungen und gewährleisten präzise Formulierungen und Qualitätskontrolle. 503B-Apotheken, die einen kleineren Marktanteil von 38% haben, gewinnen an Bedeutung, indem sie groß angelegte sterile und nicht-sterile Lösungen anbieten, insbesondere für Krankenhäuser und Kliniken. Zunehmende regulatorische Unterstützung, steigende Nachfrage nach Spezialmedikamenten und der Trend zum Outsourcing von Herstellungsdienstleistungen treiben das Marktwachstum in beiden Apothekentypen voran.
- Zum Beispiel produzieren 503B-Einrichtungen sterile Fertigspritzen in großen Mengen, auf die Krankenhäuser für Operationen und Intensivpflege angewiesen sind, um Kontaminationsrisiken zu minimieren und die Dosierungsgenauigkeit unter strengen FDA-Richtlinien für aktuelle gute Herstellungspraxis (CGMP) zu gewährleisten.
Nach Sterilität
Sterile Herstellung hält mit einem Marktanteil von 55% die dominierende Position, angetrieben durch steigende Anforderungen an Injektionsmedikamente, ophthalmische Lösungen und intravenöse Therapien. Das Wachstum des Segments wird weiter durch die Nachfrage der Krankenhäuser und strenge regulatorische Standards für sterile Zubereitungen zur Gewährleistung der Patientensicherheit vorangetrieben. Nicht-sterile Herstellung, die 45% des Anteils ausmacht, konzentriert sich auf orale, topische und nasale Formulierungen und bedient ambulante und häusliche Patienten. Das steigende Bewusstsein für personalisierte Therapien und die Erweiterung der Anwendungen in der Hormontherapie und Schmerzbehandlung unterstützen weiterhin sowohl sterile als auch nicht-sterile Segmente.
Wichtige Wachstumstreiber
Steigende Nachfrage nach personalisierten Medikamenten
Die zunehmende Prävalenz chronischer Krankheiten und komplexer Gesundheitszustände in Deutschland hat die Nachfrage nach personalisierten Medikamenten verstärkt. Apotheken zur Herstellung von Arzneimitteln ermöglichen maßgeschneiderte Formulierungen, präzise Dosierungen und angepasste Medikamentenkombinationen, die den individuellen Bedürfnissen der Patienten gerecht werden. Dieser Trend ist besonders in der Hormontherapie, Schmerzbehandlung und pädiatrischen Versorgung ausgeprägt. Das steigende Patientenbewusstsein, verbunden mit einem Wandel hin zu personalisierten Gesundheitslösungen, treibt die höhere Akzeptanz von Herstellungsdienstleistungen voran. Pharmazeutische Anbieter reagieren mit innovativen Angeboten, erweitern den Markt und stärken seine entscheidende Rolle in der patientenzentrierten Versorgung.
- Zum Beispiel bietet Pace Pharmacy in der pädiatrischen Versorgung medizinisch maßgeschneiderte Formulierungen wie aromatisierte Sirupe, topische Gele und Zäpfchen an, um sicherzustellen, dass Medikamente für Kinder sowohl wirksam als auch leichter zu verabreichen sind und auf einzigartige pädiatrische Bedürfnisse und Allergien eingehen.
Erweiterung der Krankenhaus- und klinischen Anwendungen
Krankenhäuser und spezialisierte Kliniken verlassen sich zunehmend auf Rezepturapotheken, um die Nachfrage nach sterilen und nicht sterilen Medikamenten zu decken. Injektionstherapien, intravenöse Lösungen und komplexe Formulierungen erfordern präzise Rezepturen, um Sicherheit und Wirksamkeit zu gewährleisten. Steigende Krankenhausaufnahmen und Fortschritte in Behandlungsprotokollen haben die Nachfrage angekurbelt, insbesondere nach 503B-Apotheken, die in der Lage sind, in großem Maßstab zu produzieren. Diese institutionelle Abhängigkeit sorgt für ein stetiges Marktwachstum und fördert gleichzeitig Investitionen in Automatisierung, Qualitätskontrolle und regulatorische Compliance, um hohe Standards in den Rezepturdiensten aufrechtzuerhalten.
- Zum Beispiel integriert B. Braun, ein führendes Unternehmen, fortschrittliche pharmazeutische Rezepturlösungen, um Krankenhäuser weltweit zu unterstützen und die Patientenversorgung mit maßgeschneiderten sterilen Therapien zu verbessern.
Technologische Fortschritte in der Rezepturpraxis
Innovationen in der Rezepturtechnologie, einschließlich automatisierter Abgabe, steriler Vorbereitungssysteme und Qualitätsüberwachungslösungen, haben die Effizienz und Sicherheit erheblich verbessert. Diese Fortschritte reduzieren menschliche Fehler, verbessern die Formulierungsgenauigkeit und ermöglichen es Apotheken, ihre Betriebe zu skalieren und gleichzeitig die Einhaltung strenger deutscher Vorschriften zu gewährleisten. Mit zunehmender Technologieakzeptanz können Apotheken ein breiteres Produktsortiment anbieten und die Produktionszeiten verkürzen, um der wachsenden Nachfrage von Patienten und Institutionen gerecht zu werden. Dieser Treiber stärkt nicht nur die Betriebskapazität, sondern unterstützt auch die Marktexpansion in den Bereichen orale, injizierbare, topische und Spezialtherapien.
Wichtige Trends & Chancen
Trend zur Auslagerung von Rezepturdiensten
Gesundheitsdienstleister in Deutschland lagern zunehmend Rezepturanforderungen an spezialisierte Apotheken aus, sodass sich Krankenhäuser und Kliniken auf ihre Kernmedizinischen Dienste konzentrieren können. Dieser Trend wird durch Kosteneffizienz, Qualitätssicherung und Zugang zu fortschrittlicher Formulierungsexpertise vorangetrieben. Outsourcing gewährleistet eine konsistente Versorgung mit sterilen und nicht sterilen Medikamenten und reduziert die Belastung durch die interne Produktion. Da immer mehr Anbieter die betrieblichen Vorteile erkennen, ergeben sich größere Kooperationsmöglichkeiten auf dem Markt und das Potenzial für spezialisierte Apotheken, ihr Dienstleistungsportfolio zu erweitern, was nachhaltiges Wachstum und höhere Patientenzufriedenheit unterstützt.
- Zum Beispiel haben pharmazeutische Unternehmen wie Fresenius Kabi ihre Outsourcing-Dienste für Krankenhäuser erweitert und bieten hochwertige Rezepturformulierungen an, die auf die Bedürfnisse der Patienten zugeschnitten sind.
Wachsende Fokussierung auf Nischen-Therapiebereiche
Der Markt für Rezepturapotheken in Deutschland verzeichnet eine Expansion in Nischen-Therapiebereichen wie Dermatologie, Hormonersatztherapie und pädiatrischen Formulierungen. Das steigende Patientenbewusstsein und die Nachfrage nach maßgeschneiderten Behandlungen in diesen Bereichen bieten bedeutende Chancen für Marktteilnehmer. Durch die Entwicklung spezialisierter Produkte können Apotheken ihr Angebot differenzieren, die Patientenergebnisse verbessern und höhere Marktanteile erobern. Dieser Fokus fördert Innovationen in der Formulierung, Verpackung und Liefersystemen und unterstützt Partnerschaften mit Gesundheitsdienstleistern, um aufkommende therapeutische Bedürfnisse effizient zu adressieren.
- Zum Beispiel spielt die Dermapharm AG, ein bekannter Pharmahersteller, eine Schlüsselrolle, indem sie dermatologisch fokussierte Rezepturarzneimittel innerhalb ihres umfangreichen Portfolios entwickelt. Sie betonen Qualität und Innovation in den Formulierungen, bieten gezielte Lösungen für Hauterkrankungen und tragen zu Fortschritten in der individuellen Therapie auf dem deutschen Markt bei.
Wichtige Herausforderungen
Regulatorische Compliance und Qualitätsstandards
Strenge deutsche und EU-Vorschriften stellen sicher, dass Apotheken mit Rezepturen hohe Qualitätsstandards einhalten, doch die Erfüllung dieser Anforderungen kann herausfordernd sein. Die Einhaltung von Sterilitätsprotokollen, Kennzeichnung, Dokumentation und Sicherheitsrichtlinien ist obligatorisch und erfordert Investitionen in Schulungen, Technologie und Qualitätssicherungssysteme. Während diese Standards die Patientensicherheit gewährleisten und die Marktglaubwürdigkeit erhöhen, können kleinere Apotheken mit Betriebskosten und Ressourcenzuweisung zu kämpfen haben, was das Expansionspotenzial einschränkt. Die Balance zwischen regulatorischer Einhaltung und Wachstumsambitionen bleibt eine kritische Herausforderung für Marktteilnehmer.
Begrenztes Bewusstsein und Akzeptanz bei Patienten
Trotz wachsender Nachfrage bleibt ein erheblicher Teil der Patienten über die Vorteile von Rezepturarzneimitteln, insbesondere für nicht-traditionelle Therapien, uninformiert. Begrenzte Aufklärung über personalisierte Dosierungen, spezialisierte Formulierungen und alternative Verabreichungsmethoden verringert die Akzeptanzraten. Marktteilnehmer müssen in Aufklärungskampagnen, die Zusammenarbeit mit Ärzten und Patientenbildungsinitiativen investieren, um diese Lücke zu schließen. Die Überwindung dieser Herausforderung ist entscheidend, um die Verbraucherbasis zu erweitern, die Marktdurchdringung zu erhöhen und sicherzustellen, dass Apotheken mit Rezepturen das steigende Bedürfnis nach personalisierten Gesundheitslösungen voll ausschöpfen.
Regionale Analyse
Bayern
Bayern führt den Markt für Apotheken mit Rezepturen in Deutschland an und hält 2024 einen Anteil von 22%. Die Region profitiert von einer robusten Gesundheitsinfrastruktur, einer hohen Konzentration von Krankenhäusern und einer starken pharmazeutischen Präsenz. Die wachsende Nachfrage nach personalisierten Medikamenten, insbesondere in der Hormonersatztherapie und Schmerzbehandlung, treibt das Marktwachstum an. Fortschrittliche Forschungseinrichtungen und Kooperationen zwischen Gesundheitsdienstleistern und Apotheken mit Rezepturen unterstützen zudem die Erweiterung von oralen, injizierbaren und topischen Formulierungen. Darüber hinaus stellt die Betonung der Region auf Qualität und regulatorische Compliance die Akzeptanz von sterilen und nicht-sterilen Rezepturdiensten sicher und stärkt Bayerns Dominanz auf dem nationalen Markt.
Nordrhein-Westfalen
Nordrhein-Westfalen erfasst einen Anteil von 20% am Markt für Apotheken mit Rezepturen in Deutschland. Die dichte Bevölkerung der Region und die hohe Prävalenz chronischer Krankheiten tragen zu einer starken Nachfrage nach maßgeschneiderten Therapien bei. Krankenhäuser und spezialisierte Kliniken verlassen sich auf 503A- und 503B-Apotheken für sterile und nicht-sterile Formulierungen, insbesondere injizierbare Medikamente. Investitionen in Automatisierung und Rezepturtechnologien steigern Effizienz und Sicherheit, sodass Apotheken den wachsenden Anforderungen von Patienten und Institutionen gerecht werden können. Nordrhein-Westfalens strategischer Fokus auf forschungsgetriebene Gesundheitslösungen und Partnerschaften zwischen Pharmaunternehmen und klinischen Institutionen beschleunigt zudem die Marktakzeptanz und das regionale Wachstum insgesamt.
Baden-Württemberg
Baden-Württemberg macht 18% des Marktanteils im Bereich der Rezepturarzneimittel in Deutschland aus. Die Region zeigt eine starke Nachfrage nach personalisierten Therapien, angetrieben durch ein hohes Patientenbewusstsein und zunehmende chronische Erkrankungen. Rezepturarzneimittel bieten orale, topische und injizierbare Medikamente, die auf die spezifischen Bedürfnisse der Patienten zugeschnitten sind und so eine weit verbreitete Akzeptanz unterstützen. Die Zusammenarbeit zwischen Krankenhäusern, Kliniken und spezialisierten Apotheken verbessert den Zugang zu sterilen und nicht sterilen Formulierungen. Die Region profitiert auch von fortschrittlichen pharmazeutischen Herstellungsfähigkeiten, qualifizierten Gesundheitsfachkräften und einem Fokus auf regulatorische Compliance, was sie zu einem wichtigen Beitrag zum Wachstum des deutschen Marktes für Rezepturarzneimittel macht.
Hessen
Hessen hält 12% des deutschen Marktes für Rezepturarzneimittel, angetrieben durch die steigende Patientennachfrage nach individuellen Behandlungen und Spezialmedikamenten. Krankenhäuser und ambulante Kliniken verlassen sich auf sterile und nicht sterile Rezepturdienste, um komplexe therapeutische Anforderungen zu bewältigen. Der Pharmasektor der Region legt Wert auf die Einführung von Technologien, die präzise Dosierung, Automatisierung und Qualitätsüberwachung ermöglichen. Das Wachstum in den Bereichen Hormonersatztherapie, Dermatologie und Schmerzmanagement unterstützt die Marktexpansion weiter. Hessens starke Gesundheitsinfrastruktur, kombiniert mit regulatorischer Compliance und wachsendem Patientenbewusstsein für personalisierte Gesundheitslösungen, positioniert es als wichtigen Beitrag zum gesamten deutschen Markt für Rezepturarzneimittel.
Andere Regionen
Andere Regionen, einschließlich Niedersachsen, Sachsen und Schleswig-Holstein, machen zusammen 28% des deutschen Marktes für Rezepturarzneimittel aus. Diese Gebiete verzeichnen eine wachsende Nachfrage nach oralen, injizierbaren und topischen Rezepturarzneimitteln in Krankenhäusern, Kliniken und ambulanten Versorgungseinrichtungen. Das Wachstum wird durch das gestiegene Bewusstsein für personalisierte Gesundheitsversorgung, Investitionen in Apothekentechnologie und die zunehmende Akzeptanz von 503A- und 503B-Rezepturdiensten angetrieben. Trotz unterschiedlicher regionaler Gesundheitskapazitäten integrieren diese Gebiete zunehmend spezialisierte Therapien, einschließlich Schmerzmanagement und Hormonersatzbehandlungen, und tragen stetig zum nationalen Marktwachstum bei, wobei sie Möglichkeiten für eine weitere Expansion in unterversorgten Gebieten bieten.
Marktsegmentierungen:
Nach Produkttyp
- Orale Medikamente
- Injizierbare Medikamente
- Topische Präparate
- Nasale Formulierungen
- Andere
Nach Apothekentyp
- 503A Apotheken
- 503B Apotheken
Nach Sterilität
- Sterile Rezeptur
- Nicht sterile Rezeptur
Nach therapeutischem Bereich
- Hormonersatztherapie
- Schmerzmanagement
- Spezialmedikamente
- Dermatologie
- Nahrungsergänzungsmittel
- Andere
Nach Patientendemografie
- Erwachsene
- Pädiatrie
- Geriatrie
- Andere
Nach Region
- Bayern
- Nordrhein-Westfalen
- Baden-Württemberg
- Hessen
- Andere Regionen
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Compounding-Apotheken in Deutschland umfasst wichtige Akteure wie Fresenius Kabi AG, B. Braun Melsungen AG, Fagron N.V., McKesson Europe, MediGroup GmbH, Morbus Pharma, Pharmaserv GmbH, Sanacorp Pharmahandel GmbH, TÜV Rheinland Pharma und Bayer AG. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Produktportfolios, die Verbesserung der sterilen und nicht-sterilen Compounding-Fähigkeiten und die Einführung fortschrittlicher Technologien zur Steigerung von Effizienz und Qualität. Strategische Partnerschaften, Fusionen und Übernahmen stärken die Marktpräsenz und geografische Reichweite. Führende Akteure investieren auch in Forschung und Entwicklung, um innovative orale, injizierbare, topische und nasale Formulierungen einzuführen, die auf patientenspezifische Bedürfnisse zugeschnitten sind. Regulatorische Compliance, hohe Qualitätsstandards und zunehmende Zusammenarbeit mit Krankenhäusern und Kliniken sind entscheidende Unterscheidungsmerkmale. Der Markt bleibt hoch wettbewerbsfähig, wobei die Akteure bestrebt sind, Wachstumschancen in personalisierten Therapien, Nischen-Therapiebereichen und spezialisierten Compounding-Dienstleistungen in ganz Deutschland zu nutzen.
Analyse der Hauptakteure
- Fresenius Kabi AG
- Braun Melsungen AG
- Fagron N.V.
- McKesson Europe
- MediGroup GmbH
- Morbus Pharma
- Pharmaserv GmbH
- Sanacorp Pharmahandel GmbH
- TÜV Rheinland Pharma
- Bayer AG
Neueste Entwicklungen
- Im Februar 2025 führte Recipharm ein voll funktionsfähiges modulares steriles Abfüllsystem in seiner Anlage in Wasserburg, Deutschland, ein, das über einen Isolator der Klasse A und vollständige GMP-Konformität verfügt, um die aseptischen Compounding-Fähigkeiten zu verbessern.
- Im März 2024 erwarb Medios AG Ceban Pharmaceuticals B.V., einen führenden Anbieter von pharmazeutischem Compounding mit Sitz in den Niederlanden, um seine europäische Präsenz in Deutschland, Belgien und Spanien auszubauen.
- Im August 2024 erweiterte InterCure Ltd. seine strategische Allianz mit Cookies, um „Cookies Corners“ in acht lizenzierten Apotheken in ganz Deutschland für die Verteilung von Premium-Cannabis-basierten Formulierungen zu etablieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Apothekentyp, Sterilität, Therapiebereich, Patientendemografie und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Es wird erwartet, dass der Markt aufgrund der steigenden Nachfrage nach personalisierten Medikamenten stetig wächst.
- Krankenhäuser und Kliniken werden zunehmend auf Rezepturapotheken für sterile und nicht sterile Formulierungen angewiesen sein.
- Technologische Fortschritte in der automatisierten Herstellung und Qualitätsüberwachung werden Effizienz und Sicherheit verbessern.
- Die Expansion in Nischen-Therapiebereiche wie Hormonersatztherapie, Dermatologie und Schmerzmanagement wird das Wachstum vorantreiben.
- 503A-Apotheken werden weiterhin dominieren, während 503B-Apotheken durch großangelegte sterile Produktion an Bedeutung gewinnen.
- Regulatorische Compliance und die Einhaltung von Qualitätsstandards werden für Marktteilnehmer ein kritischer Faktor bleiben.
- Das Bewusstsein der Patienten und die Akzeptanz von maßgeschneiderten Medikamenten werden voraussichtlich zunehmen, was die Marktdurchdringung fördert.
- Das Outsourcing von Rezepturdienstleistungen durch Gesundheitsdienstleister wird wachsen und die Betriebseffizienz unterstützen.
- Investitionen in Forschung und Entwicklung werden zu innovativen oralen, injizierbaren und topischen Formulierungen führen.
- Die Zusammenarbeit zwischen Pharmaunternehmen und Krankenhäusern wird die Marktpräsenz und Servicebereitstellung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Apotheken mit individueller Herstellung in Deutschland und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Compound Apotheken in Deutschland voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der deutschen Apotheken für Rezepturen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Compounding-Apotheken in Deutschland antreiben?
Wer sind die führenden Unternehmen im deutschen Markt für Compounding-Apotheken?
Welche Region hatte 2024 den größten Anteil am Markt für Compound-Apotheken in Deutschland?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rezepturarzneimittel in Deutschland Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rezepturarzneimittel in Deutschland Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 535.21 Million → 2032: USD 829.32 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rezepturarzneimittel in Deutschland Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rezepturarzneimittel in Deutschland Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rezepturarzneimittel in Deutschland Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rezepturarzneimittel in Deutschland Market Drivers
- 3.3 Markt für Rezepturarzneimittel in Deutschland Market Restraints & Challenges
- 3.4 Markt für Rezepturarzneimittel in Deutschland Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rezepturarzneimittel in Deutschland Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rezepturarzneimittel in Deutschland Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rezepturarzneimittel in Deutschland category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rezepturarzneimittel in Deutschland Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rezepturarzneimittel in Deutschland Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rezepturarzneimittel in Deutschland market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rezepturarzneimittel in Deutschland Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rezepturarzneimittel in Deutschland Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rezepturarzneimittel in Deutschland Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rezepturarzneimittel in Deutschland (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rezepturarzneimittel in Deutschland Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rezepturarzneimittel in Deutschland Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rezepturarzneimittel in Deutschland Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rezepturarzneimittel in Deutschland Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rezepturarzneimittel in Deutschland Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rezepturarzneimittel in Deutschland Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rezepturarzneimittel in Deutschland Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rezepturarzneimittel in Deutschland Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rezepturarzneimittel in Deutschland Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
