
Marktübersicht
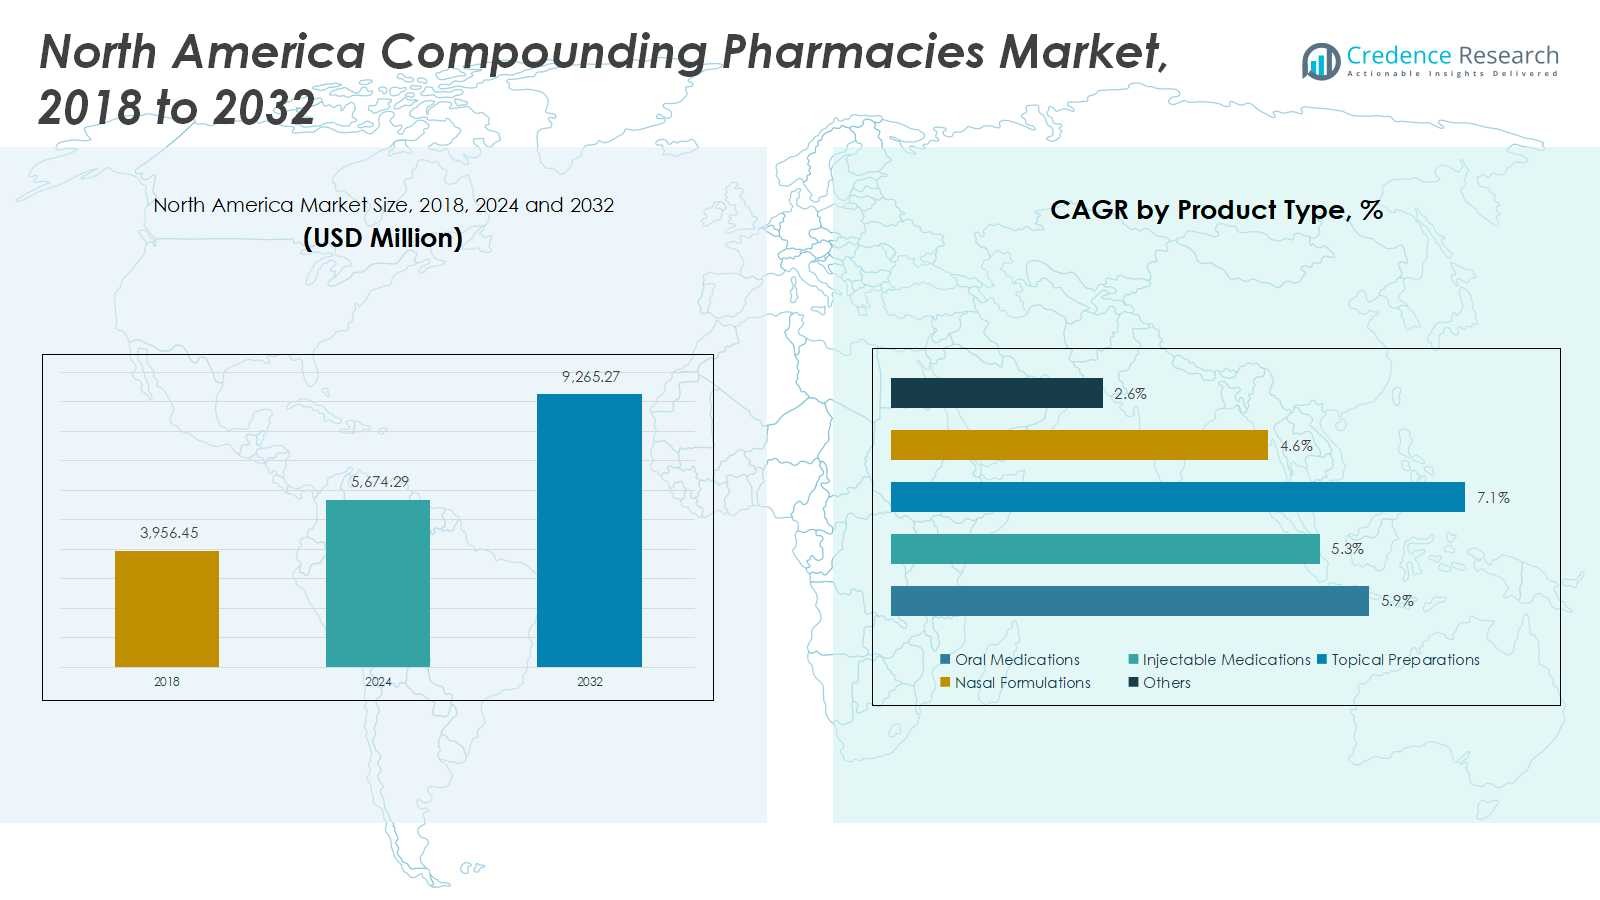
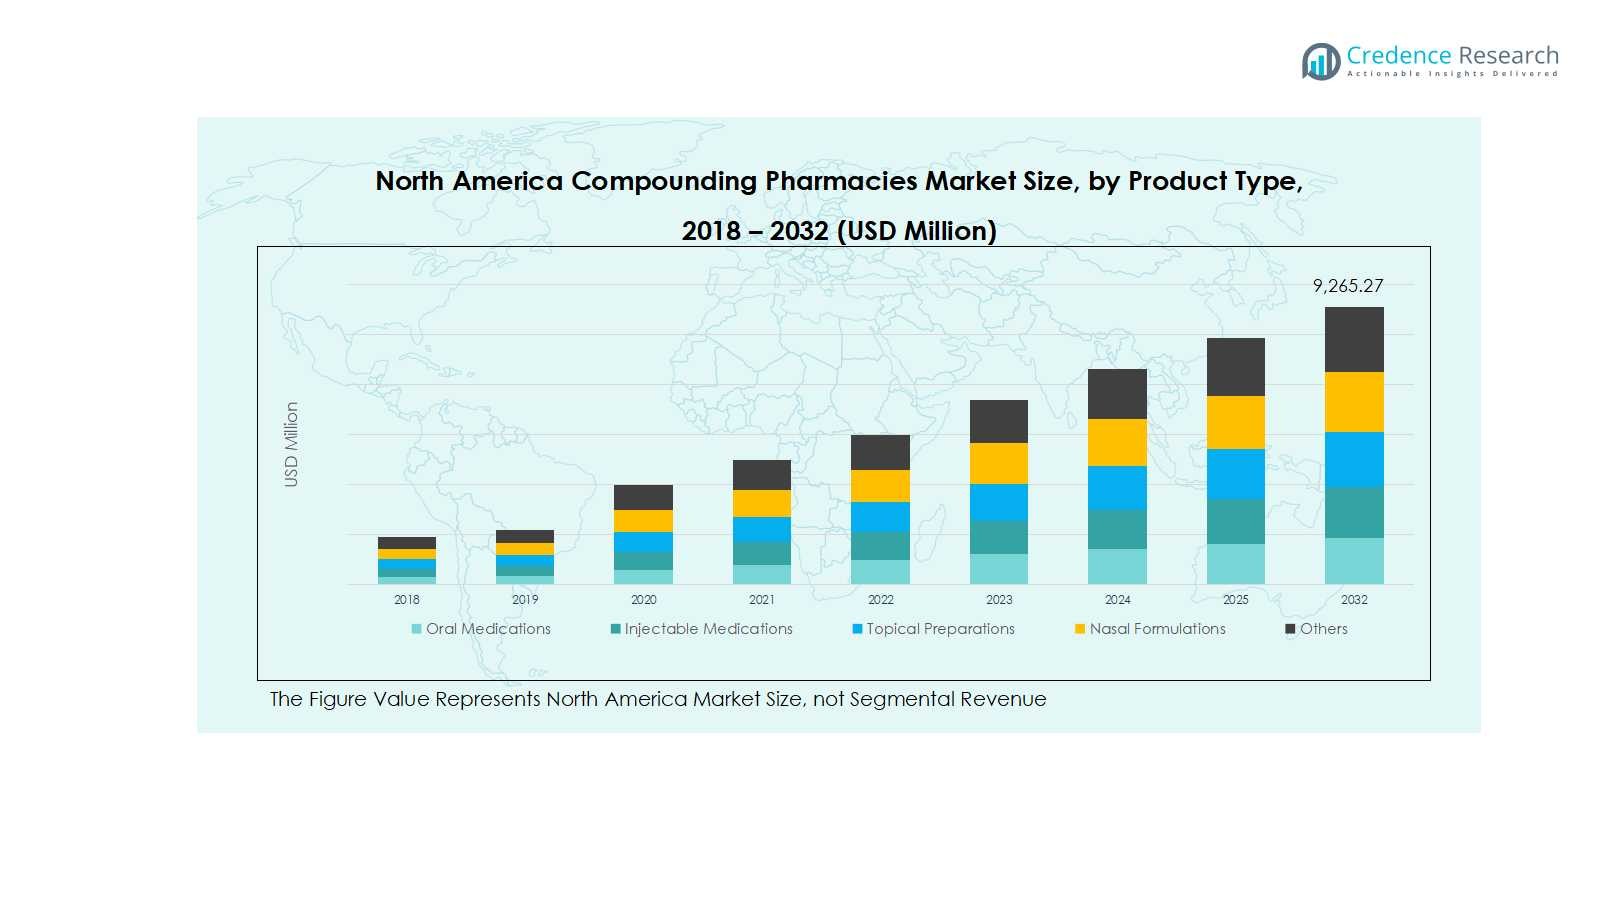
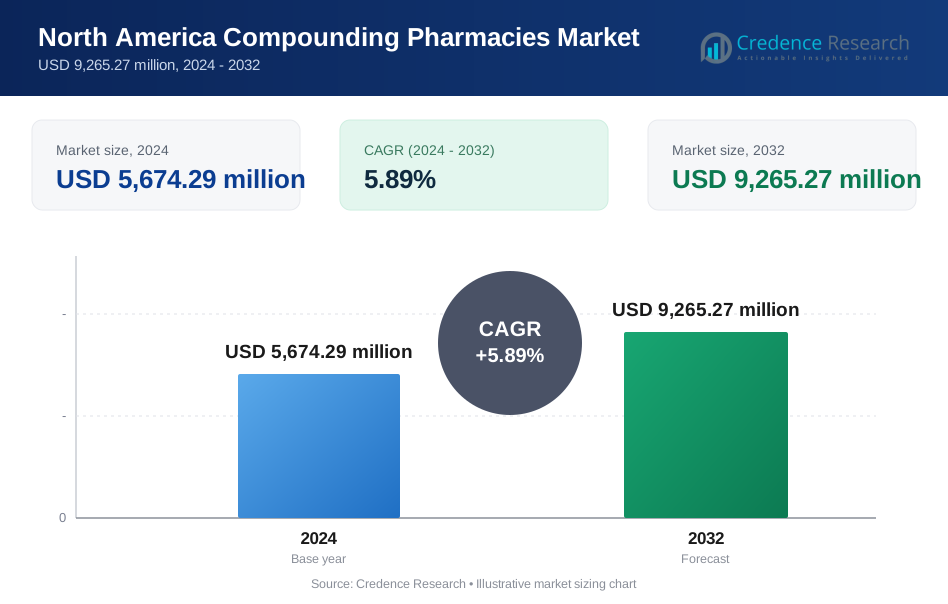
Der Markt für Compounding-Apotheken in Nordamerika wurde 2018 mit 3.956,45 Millionen USD bewertet und stieg bis 2024 auf 5.674,29 Millionen USD. Es wird erwartet, dass er bis 2032 9.265,27 Millionen USD erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,89 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der Compounding-Apotheken in Nordamerika 2024 | USD 5.674,29 Millionen |
| Markt für Compounding-Apotheken in Nordamerika, CAGR | 5,89% |
| Marktgröße der Compounding-Apotheken in Nordamerika 2032 | USD 9.265,27 Millionen |
Die Wettbewerbslandschaft des Marktes für Compounding-Apotheken in Nordamerika wird von wichtigen Akteuren wie Fagron N.V., Avella Specialty Pharmacy, Clinigen Group, CAPS, PharMEDium Services LLC und Medisca Inc. geprägt. Diese Unternehmen konzentrieren sich darauf, ihre Produktportfolios zu erweitern, die Qualitätskontrolle zu verbessern und fortschrittliche Compounding-Technologien zu übernehmen, um der steigenden Nachfrage nach personalisierter Medizin gerecht zu werden. Strategische Partnerschaften, Übernahmen und regulatorische Compliance bleiben zentral für ihre Wachstumsstrategien. Regional dominiert die Vereinigten Staaten den Markt und machen 2024 etwa 72 % des gesamten Anteils aus, angetrieben durch ihre fortschrittliche Gesundheitsinfrastruktur, starke Präsenz spezialisierter Compounding-Einrichtungen und höheres Verbraucherbewusstsein für maßgeschneiderte pharmazeutische Lösungen. Kanada folgt, unterstützt durch eine wachsende Basis unabhängiger Compounding-Apotheken und steigende Nachfrage nach maßgeschneiderten Behandlungen. Insgesamt hängt die wettbewerbsfähige Differenzierung von Innovation, Qualitätssicherung und Einhaltung sich entwickelnder Sicherheitsstandards ab.
Markteinblicke
- Der Markt für Compounding-Apotheken in Nordamerika wurde 2024 mit 5.674,29 Millionen USD bewertet und soll bis 2032 9.265,27 Millionen USD erreichen, mit einer CAGR von 5,89 % im Prognosezeitraum.
- Die steigende Nachfrage nach personalisierten Medikamenten, die zunehmende Prävalenz chronischer Krankheiten und die wachsende Auslagerung von Krankenhäusern und Institutionen sind die Haupttreiber des Marktes für Compounding-Apotheken in Nordamerika.
- Wichtige Trends umfassen technologische Fortschritte in automatisierten Compounding-Systemen, digitale Rezeptintegration und zunehmenden Fokus auf pädiatrische und veterinärmedizinische Formulierungen, um den speziellen Bedürfnissen der Patienten gerecht zu werden.
- Der Markt ist moderat konsolidiert mit führenden Akteuren wie Fagron N.V., Avella Specialty Pharmacy, Clinigen Group, CAPS, PharMEDium Services LLC und Medisca Inc., die durch Produktinnovation, regulatorische Compliance und strategische Partnerschaften konkurrieren.
- Regional führt die Vereinigten Staaten mit einem Anteil von 72 %, gefolgt von Kanada mit 18 % und Mexiko mit 10 %, während orale Medikamente den Produkttyp mit über 35 % Marktanteil dominieren, was eine starke Nachfrage nach maßgeschneiderten Formulierungen unterstreicht.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Im nordamerikanischen Markt für Compounding-Apotheken hielten orale Medikamente im Jahr 2024 den dominierenden Anteil von über 35%, angetrieben durch die hohe Nachfrage nach maßgeschneiderten Kapseln, Tabletten und Suspensionen, die auf patientenspezifische Dosierungsanforderungen zugeschnitten sind. Das Segment profitiert von einer erhöhten Verschreibung für chronische Erkrankungen und pädiatrische Behandlungen, die präzise Formulierungen erfordern. Injektionsmedikamente folgten dicht dahinter, angetrieben durch die steigende Nachfrage von Krankenhäusern und Spezialkliniken nach sterilen Zubereitungen. In der Zwischenzeit gewinnen topische und nasale Formulierungen in der Dermatologie und Atemwegspflege an Bedeutung, unterstützt durch die wachsende Präferenz für lokal begrenzte und schneller wirkende Therapien.
- Zum Beispiel folgten Injektionsmedikamente dicht dahinter, wobei Baxter International allein im Jahr 2024 zehn neue injizierbare pharmazeutische Produkte in den USA auf den Markt brachte, um die Medikamentenvorbereitung zu optimieren und die Patientensicherheit in der Intensivpflege und Onkologie zu verbessern.
Nach Apothekentyp:
Das Segment der 503A-Apotheken machte im Jahr 2024 einen größeren Marktanteil von fast 60% aus, was auf ihre weit verbreitete Präsenz und die Fähigkeit zurückzuführen ist, patientenspezifische Verschreibungen von einzelnen Gesundheitsdienstleistern zu erfüllen. Diese Apotheken bedienen vielfältige therapeutische Bedürfnisse und gewährleisten Flexibilität bei der Herstellung maßgeschneiderter Behandlungen. Andererseits expandieren 503B-Outsourcing-Einrichtungen schnell, unterstützt durch die wachsende institutionelle Nachfrage nach gebrauchsfertigen sterilen Arzneimitteln und die Einhaltung der FDA-Qualitätsstandards. Der Anstieg der Outsourcing-Trends unter Krankenhäusern und Kliniken wird voraussichtlich das Wachstumsmomentum des 503B-Segments während des Prognosezeitraums stärken.
- Zum Beispiel bietet die 503A-Einrichtung von Belmar Pharma Solutions seit 1985 individuelle Formulierungen, die auf Patientenallergien, Dosierungen und therapeutische Bedürfnisse zugeschnitten sind, und demonstriert Flexibilität bei der Herstellung maßgeschneiderter Behandlungen.
Nach Sterilität:
Im Segment der Sterilität dominierte die nicht-sterile Herstellung den Markt mit einem Anteil von über 55% im Jahr 2024, hauptsächlich aufgrund der breiten Verwendung von Cremes, oralen Suspensionen und topischen Salben in der Dermatologie und Hormontherapie. Diese Produkte erfordern einfachere Herstellungsprozesse und haben im Vergleich zu sterilen Formulierungen geringere regulatorische Komplexitäten. Allerdings wird erwartet, dass das Segment der sterilen Herstellung ein signifikantes Wachstum verzeichnen wird, angetrieben durch die steigende Nachfrage von Krankenhäusern nach injizierbaren Medikamenten, ophthalmischen Lösungen und Infusionstherapien, die strenge aseptische Bedingungen und fortschrittliche Qualitätssicherungspraktiken erfordern.
Wichtige Wachstumstreiber
Steigende Nachfrage nach personalisierten Medikamenten
Der wachsende Fokus auf personalisierte Behandlungsansätze ist ein wichtiger Treiber im nordamerikanischen Markt für Compounding-Apotheken. Patienten suchen zunehmend nach maßgeschneiderten Formulierungen, die Allergien, Dosierungsanpassungen und alternative Darreichungsformen ansprechen, die in kommerziellen Arzneimitteln nicht verfügbar sind. Dieser Trend ist besonders stark in der Pädiatrie, Geriatrie und Hormontherapie, wo eine individuelle Dosierung unerlässlich ist. Apotheken, die maßgeschneiderte Compounding-Lösungen anbieten, gewinnen einen Wettbewerbsvorteil, da Ärzte und Patienten Präzisionsmedizin priorisieren, um therapeutische Ergebnisse zu verbessern und unerwünschte Arzneimittelreaktionen zu minimieren.
- Zum Beispiel bietet Walgreen Co. maßgeschneiderte Hormontherapie-Medikamente für Patienten an, die spezifische Dosierungen und Formulierungen benötigen, um individuelle Hormonungleichgewichte zu adressieren, die Standardmedikamente nicht immer erfüllen können.
Wachsende geriatrische und chronische Krankheitsbevölkerung
Die zunehmende Verbreitung chronischer Krankheiten und die alternde Bevölkerung steigern die Nachfrage nach individuell hergestellten Medikamenten erheblich. Ältere Erwachsene benötigen oft spezialisierte Dosierungen und Kombinationen, um komplexe Gesundheitszustände wie Diabetes, Herz-Kreislauf-Erkrankungen und Arthritis zu bewältigen. Apotheken, die sich auf die Herstellung spezialisieren, bedienen dieses Bedürfnis, indem sie leichter zu verabreichende Darreichungsformen wie transdermale Cremes oder flüssige Suspensionen formulieren. Die zunehmende Abhängigkeit von personalisierter Pflege in langfristigen Behandlungsplänen positioniert Apotheken, die sich auf die Herstellung spezialisieren, weiterhin als kritisches Bindeglied im Management chronischer Krankheiten in ganz Nordamerika.
- Zum Beispiel passt Preston's Pharmacy die Hormonersatztherapie für ältere Patienten an, indem sie maßgeschneiderte Dosierungen und Formulierungen bereitstellt, um hormonelle Ungleichgewichte zu beheben und die Medikamenteneinnahme zu verbessern.
Wachsende Nachfrage von Institutionen und Krankenhäusern
Krankenhäuser und Gesundheitseinrichtungen lagern die Arzneimittelherstellung zunehmend an lizenzierte Herstellungsbetriebe aus, um regulatorische Standards zu erfüllen und die Patientensicherheit zu gewährleisten. Dieser Outsourcing-Trend ist ein wichtiger Wachstumstreiber, der insbesondere 503B-Outsourcing-Einrichtungen zugutekommt, die sterile, gebrauchsfertige Produkte bereitstellen. Angesichts der zunehmenden Überprüfung der Arzneimittelsicherheit und -sterilität wenden sich Gesundheitsdienstleister konformen Herstellern zu, die gleichbleibende Qualität und Zuverlässigkeit gewährleisten. Die Nachfrage nach individuell hergestellten Injektionsmitteln, ophthalmischen Lösungen und Infusionstherapien verstärkt das stetige Wachstum in der Zusammenarbeit mit institutionellen Apotheken.
Wichtige Trends & Chancen
Technologische Fortschritte in Herstellungsprozessen
Automatisierung, digitale Verschreibungssysteme und fortschrittliche Formulierungstechnologien transformieren den Markt für Apotheken, die sich auf die Herstellung spezialisieren, in Nordamerika. Moderne Ausrüstung sorgt für erhöhte Präzision, Rückverfolgbarkeit und Sterilität während der Produktion, wodurch Kontaminationsrisiken und menschliche Fehler reduziert werden. Die Integration von softwaregesteuerten Qualitätskontrollsystemen und robotergestützten Herstellungseinheiten optimiert die Abläufe weiter. Diese Innovationen steigern nicht nur die Effizienz, sondern eröffnen auch Möglichkeiten zur Skalierung der Produktionskapazität, sodass Apotheken höhere Verschreibungsvolumina bewältigen können, während sie die sich entwickelnden FDA-Standards einhalten.
- Zum Beispiel haben Unternehmen wie Fagron automatisierte Systeme wie die FagronLab™-Serie eingeführt, die die Herstellung von Pulvern, Flüssigkeiten und halbfesten Formulierungen optimieren, die Vorbereitungszeit verkürzen und Konsistenz gewährleisten.
Zunehmender Fokus auf veterinäre und pädiatrische Herstellung
Das wachsende Bewusstsein für spezialisierte Behandlungsbedürfnisse in der Veterinär- und Kinderheilkunde bietet neue Marktchancen. Tierhalter suchen sicherere und schmackhaftere individuell hergestellte Formulierungen für Tiere, während Kinderärzte flüssige oder aromatisierte Medikamente bevorzugen, um die Patientencompliance zu verbessern. Diese Nischensegmente expandieren schnell aufgrund der begrenzten Verfügbarkeit kommerzieller Arzneimitteloptionen. Apotheken, die diese Chancen mit innovativen Formulierungen und Dosierungsanpassungen nutzen, werden voraussichtlich ein nachhaltiges Wachstum in diesen unterversorgten, aber lukrativen Segmenten erzielen.
- Zum Beispiel hat Zenith Pharmacy fortschrittliche Automatisierung in der veterinären Herstellung integriert, was präzise Dosierungen für kleine oder exotische Haustiere ermöglicht und die Sicherheit und Wirksamkeit verbessert.
Wichtige Herausforderungen
Strenge regulatorische und Compliance-Anforderungen
Die Einhaltung der sich entwickelnden FDA- und USP-Standards bleibt eine große Herausforderung für Apotheken in Nordamerika, die sich auf die Herstellung von Rezepturarzneimitteln spezialisieren. Häufige Inspektionen, komplexe Sterilitätsanforderungen und Dokumentationsanforderungen erhöhen die Betriebskosten und schränken die Skalierbarkeit kleinerer Akteure ein. Nichteinhaltung kann zu Warnungen oder Schließungen von Einrichtungen führen, was sich auf den Ruf und den Umsatz auswirkt. Um wettbewerbsfähig zu bleiben, müssen Apotheken erheblich in Qualitätssicherung, Mitarbeiterschulung und Technologie-Upgrades investieren, was die finanziellen Ressourcen belasten und die Expansion in einem stark regulierten Umfeld verlangsamen kann.
Begrenzte Versicherungsrückerstattungen und hohe Produktionskosten
Das Fehlen einer standardisierten Versicherungsdeckung für Rezepturarzneimittel stellt eine erhebliche Herausforderung dar. Viele Versicherungsanbieter klassifizieren Rezepturarzneimittel als nicht im Leistungskatalog enthalten oder als Wahlleistung, wodurch die Patienten die vollen Kosten tragen müssen. In Kombination mit hohen Produktions- und Materialkosten schränkt dies die Marktzugänglichkeit und Rentabilität ein. Apotheken stehen unter zunehmendem Druck, die Erschwinglichkeit zu wahren und gleichzeitig die Einhaltung von Vorschriften und Qualität zu gewährleisten. Die Bewältigung dieser Kosten- und Erstattungsbarrieren wird entscheidend für das nachhaltige Wachstum und die Erweiterung der Patientenakzeptanz auf dem nordamerikanischen Markt für Rezepturarzneimittel sein.
Regionale Analyse
Vereinigte Staaten
Die Vereinigten Staaten dominierten den Markt für Rezepturarzneimittel in Nordamerika mit einem Marktanteil von 72 % im Jahr 2024, angetrieben durch eine starke Nachfrage nach personalisierten Medikamenten und eine fortschrittliche Gesundheitsinfrastruktur. Der robuste regulatorische Rahmen des Landes, gepaart mit einer hohen Prävalenz chronischer Krankheiten, treibt weiterhin die Nachfrage nach maßgeschneiderten Darreichungsformen und sterilen Injektionslösungen an. Die zunehmende Zusammenarbeit zwischen Krankenhäusern und 503B-Outsourcing-Einrichtungen unterstützt zusätzlich die Marktexpansion. Darüber hinaus verstärken technologische Fortschritte in automatisierten Rezeptursystemen und das wachsende Bewusstsein unter Ärzten und Patienten für maßgeschneiderte Behandlungen die Führungsposition des Landes auf dem regionalen Markt.
Kanada
Kanada verzeichnete einen Marktanteil von 18 % im Jahr 2024, unterstützt durch die zunehmende Akzeptanz von Rezepturarzneimitteln in Apotheken und Spezialkliniken. Der Markt profitiert von einer steigenden Präferenz für individualisierte Therapien, insbesondere in den Bereichen Dermatologie, Hormonersatz und Kinderheilkunde. Zunehmende Regierungsinitiativen zur Sicherstellung von Qualität und Sicherheit in der Rezepturpraxis stärken das Vertrauen in die Branche. Darüber hinaus treibt die wachsende geriatrische Bevölkerung und die höhere Inzidenz von lebensstilbedingten Erkrankungen die Nachfrage nach maßgeschneiderten Formulierungen an, während die fortschreitende Digitalisierung in Apothekenbetrieben die Verschreibungsgenauigkeit und Serviceeffizienz in der kanadischen Rezepturlandschaft verbessert.
Mexiko
Mexiko erlangte einen Marktanteil von 10 % im Jahr 2024, angetrieben durch wachsenden Zugang zur Gesundheitsversorgung, zunehmendes Patientenbewusstsein und expandierende private Apothekennetzwerke. Der Rezeptursektor des Landes verzeichnet ein stetiges Wachstum, da Gesundheitsfachkräfte erschwingliche und patientenspezifische Medikamente betonen, um ungedeckte klinische Bedürfnisse zu adressieren. Die Nachfrage ist besonders stark nach nicht-sterilen Zubereitungen und Hormontherapien. Während sich die regulatorischen Rahmenbedingungen noch entwickeln, tragen zunehmende Investitionen in die pharmazeutische Herstellung und Partnerschaften mit in den USA ansässigen Rezepturfirmen zur Verbesserung der Qualitätsstandards bei. Steigende verfügbare Einkommen und eine verbesserte Gesundheitsinfrastruktur stärken weiter Mexikos Position auf dem nordamerikanischen Markt für Rezepturarzneimittel.
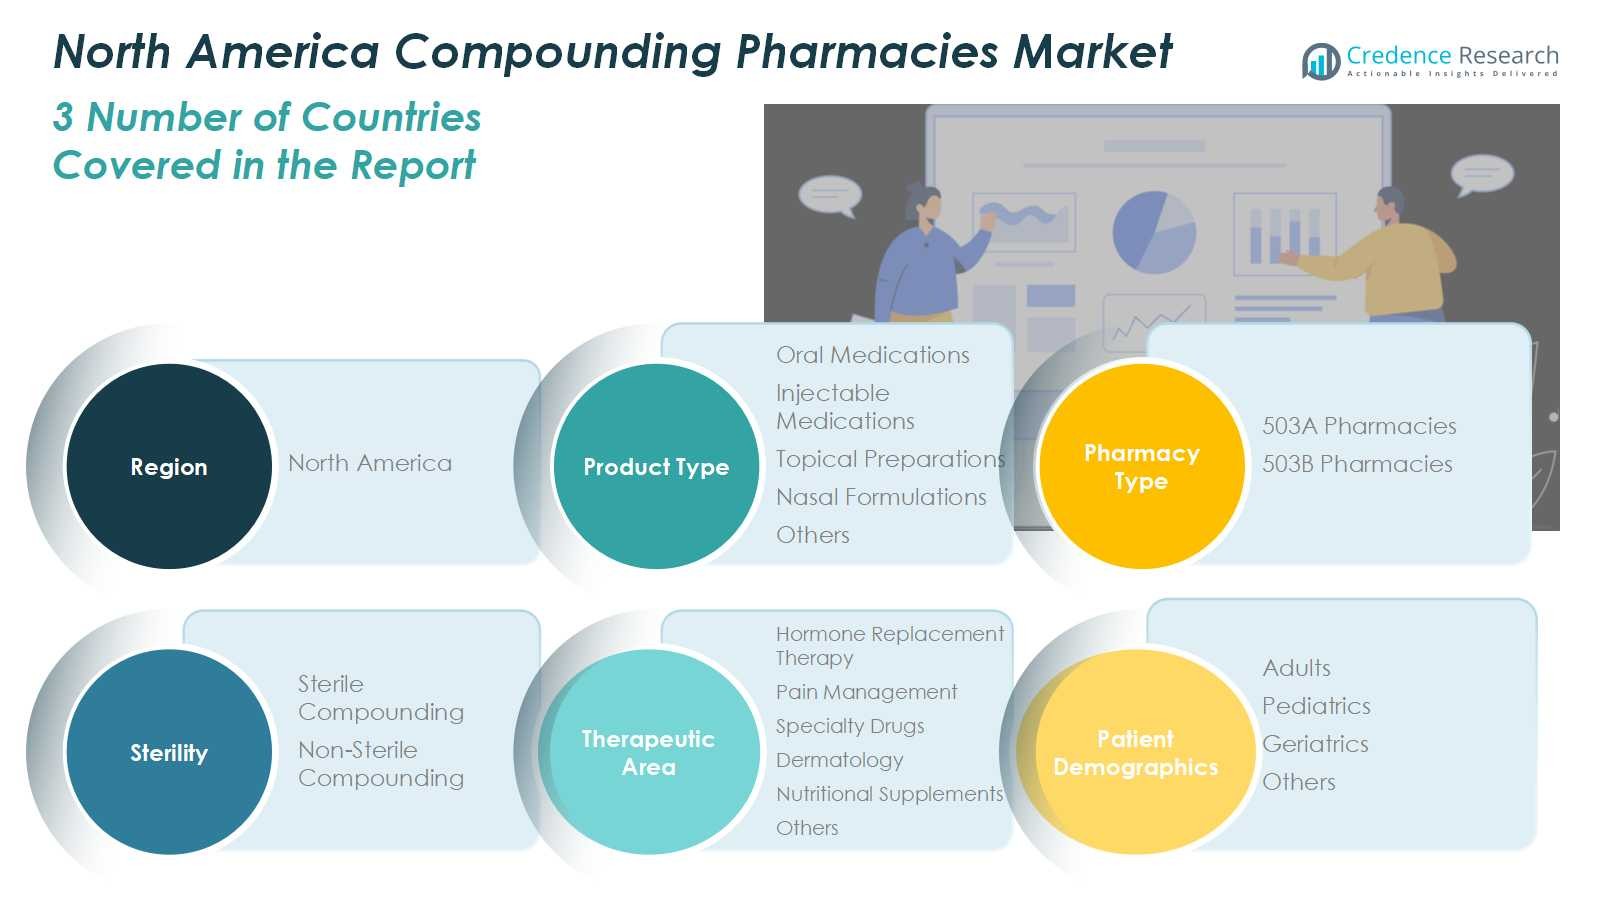
Marktsegmentierungen:
Nach Produkttyp
- Orale Medikamente
- Injektionsmedikamente
- Topische Zubereitungen
- Nasale Formulierungen
- Andere
Nach Apothekentyp
- 503A Apotheken
- 503B Apotheken
Nach Sterilität
- Sterile Herstellung
- Nicht-sterile Herstellung
Nach therapeutischem Bereich
- Hormonersatztherapie
- Schmerzmanagement
- Spezialmedikamente
- Dermatologie
- Nahrungsergänzungsmittel
- Andere
Nach Patientendemografie
- Erwachsene
- Pädiatrie
- Geriatrie
- Andere
Nach Region
- Vereinigte Staaten
- Kanada
- Mexiko
Wettbewerbslandschaft
Die Wettbewerbslandschaft des nordamerikanischen Marktes für Compounding-Apotheken umfasst wichtige Akteure wie Fagron N.V., Avella Specialty Pharmacy, Clinigen Group, Central Admixture Pharmacy Services Inc. (CAPS), Vertisis Custom Pharmacy, B. Braun Melsungen AG, PharMEDium Services LLC, PCCA und Medisca Inc. Diese Unternehmen konkurrieren durch Produktinnovationen, regulatorische Compliance und fortschrittliche Herstellungskapazitäten. Der Markt ist mäßig konsolidiert, wobei führende Akteure stark in sterile Herstellungsanlagen und Automatisierungstechnologien investieren, um Genauigkeit und Sicherheit zu verbessern. Strategische Kooperationen mit Krankenhäusern und Spezialkliniken stärken die Vertriebsnetze, insbesondere im 503B-Outsourcing. Darüber hinaus sind die Erweiterung therapeutischer Portfolios und die digitale Integration für das Rezeptmanagement wichtige Wachstumsstrategien, die von führenden Unternehmen übernommen werden. Kontinuierliche Investitionen in F&E und die Einhaltung strenger FDA- und USP-Standards bleiben zentral, um den Wettbewerbsvorteil zu erhalten und eine konsistente Produktqualität in der gesamten Region sicherzustellen.
Analyse der Hauptakteure
- Fagron N.V.
- Avella Specialty Pharmacy
- Clinigen Group
- Central Admixture Pharmacy Services Inc. (CAPS)
- Vertisis Custom Pharmacy
- Braun Melsungen AG
- PharMEDium Services LLC
- 21st Century Pharmacy
- Professional Compounding Centers of America (PCCA)
- Medisca Inc.
Aktuelle Entwicklungen
- Im September 2025 erwarb Fagron N.V. die University Compounding Pharmacy (UCP), einen 503A-Pharmahersteller, der sich auf Gesundheit und Wellness in Kalifornien spezialisiert hat.
- Im Februar 2025 erweiterte die Clinigen Group ihre Zusammenarbeit mit Essential Pharma, um den Patientenzugang in der JAPAC-Region zu verbessern.
- Im Jahr 2025 setzte Vertisis Custom Pharmacy die Bereitstellung anpassbarer Injektionslösungen und Verbindungen für integrative und naturheilkundliche Behandlungen fort und verbesserte seine 503A-Pharma-Dienstleistungen.
- Im September 2025 erwarb Clinigen Group SSI Strategy, um den Weg von der klinischen Strategie zur globalen Kommerzialisierung für Biotech-Innovatoren zu optimieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Apothekentyp, Sterilität, therapeutischem Bereich, Patientendemografie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt wird aufgrund der steigenden Nachfrage nach personalisierten und patientenspezifischen Medikamenten weiter wachsen.
- Technologische Fortschritte in der automatisierten Herstellung und digitalen Verschreibungssystemen werden die Betriebseffizienz verbessern.
- Die zunehmende Akzeptanz steriler Herstellungsverfahren wird Partnerschaften mit Krankenhäusern und Gesundheitseinrichtungen stärken.
- Die steigende Prävalenz chronischer und altersbedingter Krankheiten wird das langfristige Marktwachstum sichern.
- Regulatorische Compliance und Qualitätssicherung bleiben zentral für die Aufrechterhaltung der Glaubwürdigkeit der Branche.
- Die Expansion von 503B-Outsourcing-Einrichtungen wird die institutionelle Nachfrage nach gebrauchsfertigen Formulierungen antreiben.
- Der wachsende Fokus auf pädiatrische und veterinärmedizinische Herstellung wird neue Einnahmequellen schaffen.
- Strategische Kooperationen und Übernahmen unter den Hauptakteuren werden die Marktkonsolidierung beschleunigen.
- Das gestiegene Bewusstsein für maßgeschneiderte Hormon- und Schmerztherapien wird die Spezialherstellung unterstützen.
- Die fortgesetzte Digitalisierung und Integration von KI-gesteuerten Systemen wird die Genauigkeit, Rückverfolgbarkeit und Patientensicherheit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Compounding-Apotheken in Nordamerika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Compounding-Apotheken in Nordamerika voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Apotheken für Rezepturen in Nordamerika hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Compounding-Apotheken in Nordamerika antreiben?
Wer sind die führenden Unternehmen im Markt für Compounding-Apotheken in Nordamerika?
Welche Region hatte 2024 den größten Anteil am Markt für Compounding-Apotheken in Nordamerika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rezepturarzneimittel in Nordamerika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rezepturarzneimittel in Nordamerika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,674.29 million → 2032: USD 9,265.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rezepturarzneimittel in Nordamerika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rezepturarzneimittel in Nordamerika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rezepturarzneimittel in Nordamerika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rezepturarzneimittel in Nordamerika Market Drivers
- 3.3 Markt für Rezepturarzneimittel in Nordamerika Market Restraints & Challenges
- 3.4 Markt für Rezepturarzneimittel in Nordamerika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rezepturarzneimittel in Nordamerika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rezepturarzneimittel in Nordamerika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rezepturarzneimittel in Nordamerika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rezepturarzneimittel in Nordamerika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rezepturarzneimittel in Nordamerika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rezepturarzneimittel in Nordamerika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rezepturarzneimittel in Nordamerika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rezepturarzneimittel in Nordamerika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rezepturarzneimittel in Nordamerika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rezepturarzneimittel in Nordamerika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rezepturarzneimittel in Nordamerika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rezepturarzneimittel in Nordamerika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rezepturarzneimittel in Nordamerika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rezepturarzneimittel in Nordamerika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rezepturarzneimittel in Nordamerika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rezepturarzneimittel in Nordamerika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rezepturarzneimittel in Nordamerika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rezepturarzneimittel in Nordamerika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rezepturarzneimittel in Nordamerika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
