
Marktübersicht:
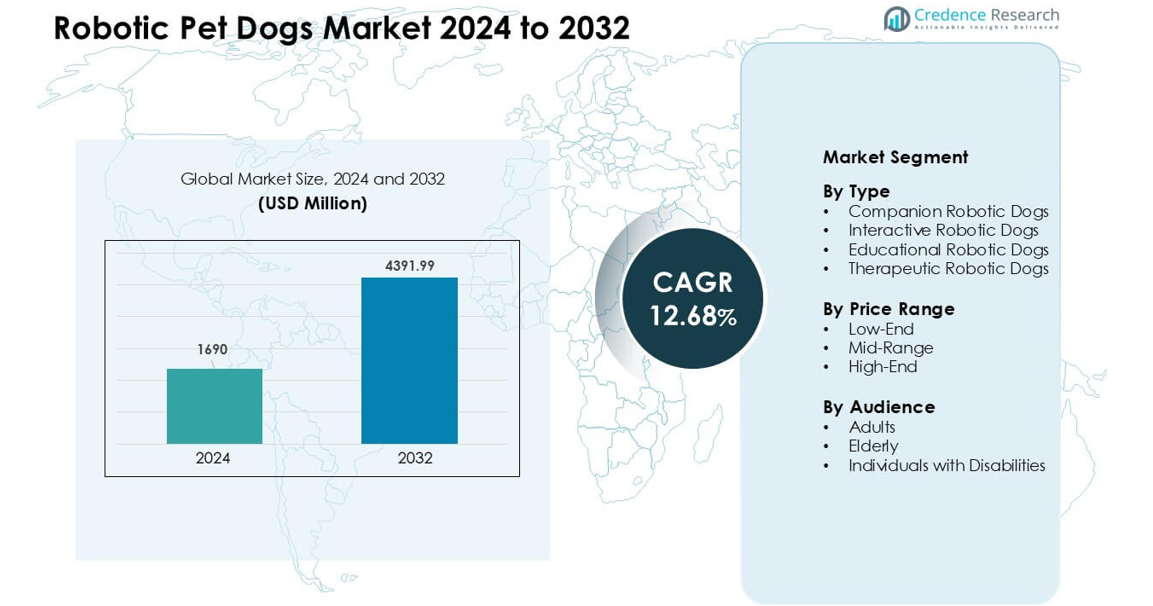
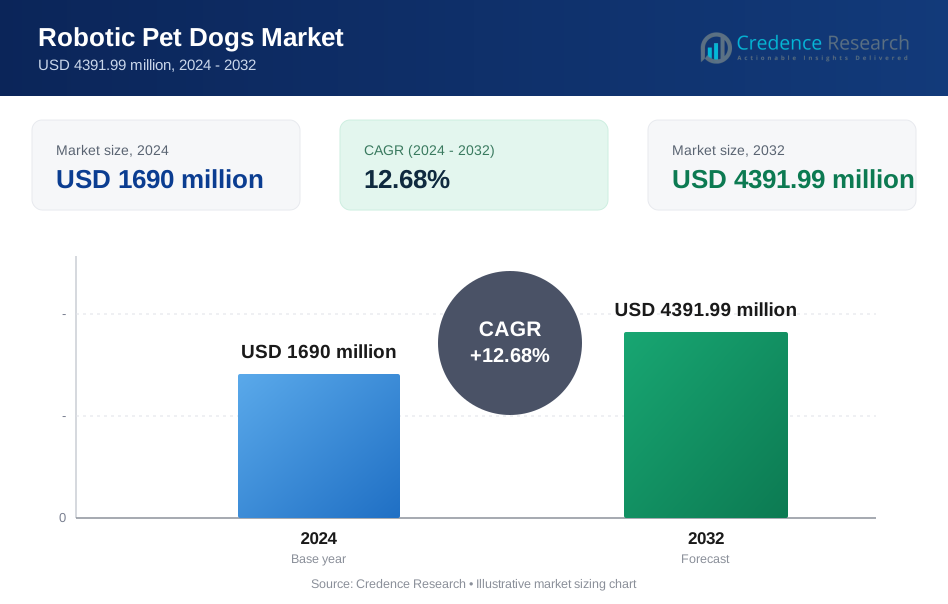
Der Markt für Roboter-Hunde wurde im Jahr 2024 auf 1690 Millionen USD geschätzt und wird voraussichtlich bis 2032 4391,99 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,68 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
|
|
1690 Millionen USD |
| Markt für Roboter-Hunde, CAGR | 12,68 % |
| Marktgröße für Roboter-Hunde 2032 | 4391,99 Millionen USD |
Der Markt für Roboter-Hunde umfasst wichtige Akteure wie Boston Dynamics Inc., Ghost Robotics Corp., Contixo Inc., Ageless Innovation, LEGO System AS, HangZhou YuShu Technology Co. Ltd., ANYbotics, Dimple nyc., BIRANCO Ltd. und Consequential Robotics Ltd. Diese Unternehmen konkurrieren durch KI-gesteuerte Interaktion, fortschrittliche Mobilität und erweiterte therapeutische und pädagogische Anwendungen. Nordamerika hat sich im Jahr 2024 mit einem Anteil von etwa 37 % als führende Region etabliert, unterstützt durch starke Konsumausgaben, die schnelle Einführung von emotional unterstützenden Technologien und den weit verbreiteten Einsatz von Roboter-Begleitern in Altenpflegeprogrammen und betreuten Wohneinrichtungen.
Markteinblicke:
- Der Markt für robotische Haustierhunde erreichte 2024 1690 Millionen USD und wird voraussichtlich im Prognosezeitraum mit einer CAGR von 12,68 % wachsen.
- Die Nachfrage steigt, da Nutzer emotionale Unterstützung und pflegeleichte Gesellschaft suchen, wobei Begleitroboterhunde mit einem Anteil von etwa 42 % das Segment anführen.
- Wichtige Trends umfassen KI-verbessertes lebensechtes Verhalten, Smart-Home-Konnektivität und zunehmende Akzeptanz in Therapie-, Bildungs- und Altenpflegeprogrammen.
- Der Wettbewerb verstärkt sich, da Akteure wie Boston Dynamics Inc., Ghost Robotics Corp., Contixo Inc. und Ageless Innovation sich auf fortschrittliche Mobilität, adaptives Lernen und breitere Vertriebsstrategien konzentrieren.
- Nordamerika hielt 2024 mit 37 % den größten regionalen Anteil, angetrieben durch hohe Kaufkraft und starke Akzeptanz in Haushalten und Pflegeeinrichtungen, während der asiatisch-pazifische Raum das schnellste Wachstum zeigte.
Marktsegmentierungsanalyse:
Nach Typ
Begleitroboterhunde hielten 2024 mit etwa 42 % den dominanten Anteil im Typsegment. Starke Nachfrage kam von Haushalten, die emotionale Unterstützungswerkzeuge suchten, insbesondere für Nutzer, die pflegeleichte Gesellschaft wollten. Das Wachstum stieg auch, da fortschrittliche KI-Funktionen die Verhaltens-erkennung und lebensechte Reaktionen verbesserten. Interaktive und pädagogische Modelle erhielten aufgrund der zunehmenden Nutzung in Lernumgebungen stetige Aufmerksamkeit. Therapeutische Roboterhunde expandierten in Pflegeheimen und Rehabilitationszentren, angetrieben durch Studien, die reduzierten Stress und verbesserte Interaktion bei Patienten zeigten.
- Zum Beispiel hatte Unitree Robotics, ein führender Hersteller von vierbeinigen Robotern, Einheiten, die in Privathaushalten für haustierähnliche Gesellschaft genutzt wurden; Die Verbraucherroboter von Unitree verfügen über KI-gesteuerte Navigation und Objekterkennungssensoren, die die Mobilität von Haustieren nachahmen und interaktive Gesellschaft bieten.
Nach Preisklasse
Die mittlere Preiskategorie führte 2024 das Preissegment mit einem Anteil von fast 46 % an. Verbraucher bevorzugten diese Kategorie, da sie Erschwinglichkeit mit erweiterten Funktionen wie reaktionsfähigen Sensoren, Mobilitäts-upgrades und grundlegender KI-Lernfähigkeit ausbalancierte. Modelle im unteren Preissegment gewannen in budgetorientierten Haushalten und bei Anfängern an Zugkraft, obwohl die eingeschränkte Funktionalität eine breitere Akzeptanz verlangsamte. Hochwertige Geräte sahen steigendes Interesse von technikaffinen Nutzern aufgrund von Premium-Materialien und fortschrittlichen Systemen für emotionale Interaktion. Steigendes verfügbares Einkommen und breitere Online-Verfügbarkeit unterstützten die Dominanz des mittleren Segments.
- Zum Beispiel integrieren hochwertige Verbraucherroboter von großen Robotikfirmen KI-Navigation, umfangreiche Sensorarrays und manchmal programmierbare Verhaltensweisen, ähnlich wie Premium-Vierbeinroboter von Unitree Robotics, die Hochgeschwindigkeitsmobilität und Hinderniserkennung bieten und für Frühadopter und Technikbegeisterte attraktiv sind.
Nach Zielgruppe
Erwachsene stellten 2024 mit etwa 44 % den führenden Zielgruppensektor dar. Viele Erwachsene adoptierten Roboterhunde zur Stressbewältigung, täglichen Gesellschaft und vereinfachten haustierähnlichen Interaktion. Die ältere Gruppe wuchs ebenfalls aufgrund der verstärkten Nutzung in betreuten Wohneinrichtungen, wo Roboterhaustiere halfen, Einsamkeit zu reduzieren und kognitive Interaktion zu unterstützen. Personen mit Behinderungen zeigten eine stetige Akzeptanz, da die Geräte emotionale Unterstützung und strukturierte Routinen boten. Steigendes Bewusstsein für die Vorteile der psychischen Gesundheit und benutzerfreundliche Designs stärkten die Akzeptanz in allen Zielgruppen.
Wichtige Wachstumsfaktoren:
Wachsende Nachfrage nach emotionaler Unterstützung und Gesellschaft
Bedürfnisse nach emotionalem Wohlbefinden treiben die starke Akzeptanz von Roboter-Hunde in Haushalten, Arbeitsplätzen und Pflegeeinrichtungen voran. Viele Nutzer suchen nach pflegeleichter Gesellschaft, die den Komfort echter Haustiere ohne Fütterung, Pflege oder Allergieprobleme nachahmt. Steigende Stresslevel, zunehmende soziale Isolation und lange Arbeitszeiten veranlassen Erwachsene, Roboter-Haustiere als konstante emotionale Unterstützung zu adoptieren. Auch die ältere Bevölkerung profitiert von strukturierter Interaktion und reduzierter Einsamkeit, was die Marktnachfrage stärkt. Fortschritte in der Verhaltens-KI helfen diesen Roboter-Hunden, soziale Signale zu imitieren, was die Bindung der Nutzer verstärkt. Die breitere Akzeptanz von Begleittechnologie und die starke Bereitschaft der Verbraucher, digitale Haustieralternativen auszuprobieren, beschleunigen weiterhin das Marktwachstum.
- Zum Beispiel wurden in einem Langzeitpflegeprogramm in den USA mehr als 700 animatronische Haustiere (Katzen und Hunde) an sozial isolierte Senioren verteilt — die Empfänger berichteten von erhöhter Interaktion und Gesellschaft, insbesondere während der COVID‑19-Lockdowns.
Steigende Nutzung in der Altenpflege, Therapie und Rehabilitation
Gesundheits- und Pflegeeinrichtungen integrieren zunehmend Roboter-Hunde in Therapieprogramme aufgrund ihrer positiven emotionalen Wirkung. Diese Geräte unterstützen die Demenzpflege, reduzieren Unruhe und fördern soziales Verhalten unter älteren Bewohnern. Therapeuten nutzen Roboter-Hunde, um kognitive Reaktionen zu stimulieren und interaktionsbasierte Routinen zu fördern, was den Patienten hilft, engagiert zu bleiben. Personen, die sich von Traumata oder körperlichen Einschränkungen erholen, finden ebenfalls Trost in der vorhersehbaren Gesellschaft. Das Marktwachstum wird gestärkt, da Pflegeeinrichtungen technologiegetriebene Therapiemodelle übernehmen, um die Mitarbeiterbelastung zu reduzieren. Wachsende klinische Forschung, die die psychologischen Vorteile von Roboter-Haustieren hervorhebt, fördert die Akzeptanz weiter und positioniert diese Geräte als wertvolle therapeutische Werkzeuge statt als einfache Konsumgüter.
- Zum Beispiel beobachtete eine 12‑wöchige randomisierte klinische Studie mit 61 Demenzpatienten (Durchschnittsalter 83,4 Jahre), die das PARO-Roboter-Haustier verwendeten, eine Verringerung der Pulsfrequenz der Patienten, eine Reduzierung des Verbrauchs von Psychopharmaka und Schmerzmitteln sowie verbesserte stressbezogene Biomarker, die während der gesamten Studiendauer konstant blieben.
Fortschritte in künstlicher Intelligenz und Sensortechnologie
Schnelle Verbesserungen in KI, Spracherkennung, Haptik und Bewegungssensoren erhöhen die Realitätsnähe und Attraktivität von Roboter-Hunden. Entwickler integrieren nun adaptives Lernen, Emotionserkennung und hochpräzise Bewegungen, um die Benutzerinteraktion zu verbessern. Diese Verbesserungen unterstützen personalisierte Reaktionen und lebensechte Verhaltensmuster, wodurch Roboter-Haustiere sowohl für den Haushalts- als auch für den therapeutischen Gebrauch attraktiver werden. Verbesserte Mobilität, längere Akkulaufzeiten und kompakte eingebettete Systeme ermöglichen eine reibungslosere Leistung zu geringeren Kosten. Fortschritte in der Fertigung senken auch die Komponentenpreise, was Modellen im mittleren Preissegment zu breiterer Akzeptanz verhilft. Da sich KI-Ökosysteme erweitern, dienen Roboter-Hunde zunehmend als Smart-Home-Begleiter, schaffen neue digitale Lebensstilmöglichkeiten und stärken die langfristigen Marktaussichten.
Wichtige Trends & Chancen:
Erweiterung der sozial unterstützenden Robotik und emotionsreaktiven Funktionen
Ein wichtiger Trend, der den Markt für Roboter-Hunde prägt, ist der Wandel hin zu sozial unterstützender Robotik mit fortschrittlichen Emotionsreaktionssystemen. Hersteller integrieren nun Gesichtsausdruckserkennung, Echtzeit-Stimmungsanalyse und adaptive Verhaltensmotoren, die es den Roboter-Hunden ermöglichen, je nach Stimmung oder Tonfall des Benutzers unterschiedlich zu reagieren. Diese Funktionen ermöglichen eine tiefere emotionale Bindung und erhöhen den wahrgenommenen Wert der Kameradschaft. Unternehmen erforschen auch biomimetische Materialien, die Haut- und Fellstrukturen imitieren, um die Realitätsnähe zu erhöhen. Startups konzentrieren sich auf leichte, modulare Komponenten, die häufige Software-Updates und anpassbare Persönlichkeiten unterstützen. Da Verbraucher zunehmend mit der Mensch-Roboter-Interaktion vertraut werden, steigt die Nachfrage nach Robotern, die als emotionale Partner und nicht nur als einfache Unterhaltungsgeräte fungieren können. Dies schafft starke Chancen für Entwickler, die in Cloud-KI, Verhaltensmodellierung und langfristige Lernfunktionen investieren, die Roboter-Hunde lebensechter und persönlicher erscheinen lassen.
- Zum Beispiel zeigte ein kürzlich durchgeführter Co-Design-Workshop (mit Tierschutzpädagogen und Kindern) für ein zoomorphes Roboter-Haustier, dass eine natürliche, pelzige Textur, insbesondere taktiles Fell an Schwanz und Ohren, die Akzeptanz und emotionale Bindung der Kinder erheblich erhöht und effektiv die Lücke zwischen mechanischem Roboter und Haustiergefühl überbrückt.
Steigende Nachfrage in Bildungs- und Lernumgebungen
Bildungseinrichtungen und Eltern setzen Roboter-Hunde als praktische Lernwerkzeuge für MINT, frühe Kommunikationsfähigkeiten und emotionale Entwicklung ein. Diese Geräte helfen Kindern, Ursache-Wirkungs-Verhalten, grundlegende Programmierkonzepte und strukturiertes interaktives Spielen zu verstehen. Schulen nutzen Roboter-Haustiere, um inklusives Lernen für Kinder mit sozialen oder Aufmerksamkeitsproblemen zu unterstützen. Hersteller sehen eine Gelegenheit, lehrplanintegrierte Modelle mit modularen Funktionen, programmierbarem Verhalten und spielerischen Lernaufgaben zu entwerfen. Die steigende Nachfrage nach technologiegestütztem Lernen und das wachsende Vertrauen unter Pädagogen schaffen starkes Wachstumspotenzial. Partnerschaften zwischen Entwicklern und Bildungsanbietern können neue langfristige Einnahmequellen erschließen.
- Zum Beispiel verbesserte in einer kürzlich durchgeführten Pilotstudie mit einem multimodalen Robotersystem für inklusives Lernen (für Kinder mit Dyslexie oder anderen Lernunterschieden) die Interaktion mit Robotern durch Gesten, Berührungen und einfache Tanz-/Gesangsaufgaben das Engagement und die Motivation der Schüler im Vergleich zu nicht-roboterunterstütztem Lernen.
Erweiterung in Gesundheits- und betreuten Wohnprogrammen
Gesundheitsprogramme erforschen weiterhin Roboter-Hunde, um emotionale Ausgeglichenheit, Gedächtnisbindung und Verhaltensstabilisierung bei Patienten zu unterstützen. Krankenhäuser nutzen diese Geräte, um Angst vor Behandlungen zu lindern, während Rehabilitationszentren sie einsetzen, um routinierte Interaktionen zu fördern. Wachsende globale Investitionen in die Infrastruktur der Altenpflege erhöhen die Marktchancen, da Roboter-Hunde skalierbare Kameradschaft ohne Personalbelastung bieten. Entwickler können auch spezialisierte therapeutische Module entwickeln, die auf Demenz, Angstzustände oder Entwicklungsstörungen zugeschnitten sind. Steigende klinische Validierung und stärkere institutionelle Akzeptanz positionieren das Gesundheitswesen als wichtige Chance für nachhaltiges Marktwachstum.
Hauptherausforderung :
Hohe Kosten und begrenzte Erschwinglichkeit in Massenmärkten
Fortschrittliche Roboter-Hunde erfordern teure Komponenten wie KI-Prozessoren, hochpräzise Motoren und multisensorische Systeme. Diese Kosten schränken die Akzeptanz bei preisbewussten Verbrauchern ein, insbesondere in aufstrebenden Volkswirtschaften. Hochwertige Modelle überschreiten oft die Ausgabengrenzen von Haushalten, die einfache Begleitungslösungen suchen. Begrenzte Preiselastizität verlangsamt die Massenadoption, selbst wenn Nachfrage besteht. Hersteller stehen unter Druck, die Kosten zu senken, ohne Realismus oder Interaktivität zu beeinträchtigen, was aufgrund von Material- und Entwicklungskosten schwierig bleibt. Infolgedessen hängt die Marktdurchdringung stark von Innovationen im mittleren Preissegment und Verbesserungen in der kostengünstigen Montage ab.
Ethische Bedenken und Risiken emotionaler Abhängigkeit
Die zunehmende Abhängigkeit von Roboter-Hunden wirft ethische Debatten über emotionale Substitution und langfristige psychologische Auswirkungen auf. Einige Experten befürchten, dass Nutzer, insbesondere Kinder und ältere Menschen, starke Bindungen entwickeln könnten, die soziale Interaktionen verzerren oder das menschliche Miteinander verringern. Pflegeeinrichtungen stehen ebenfalls vor der Herausforderung, echte Pflege durch robotische Begleitung zu ersetzen. Das Fehlen klarer Richtlinien zur therapeutischen Nutzung und zum Datenschutz verstärkt die Zurückhaltung. Diese Bedenken verlangsamen die Akzeptanz in sensiblen Umgebungen und erfordern von den Herstellern, emotionalen Realismus mit verantwortungsvollem Design in Einklang zu bringen.
Regionale Analyse:
Nordamerika
Nordamerika führte den Markt für Roboter-Hunde im Jahr 2024 mit einem Anteil von etwa 37 % an. Die starke Akzeptanz kam von Haushalten, die emotionale Unterstützungswerkzeuge suchten, und von Altenpflegeeinrichtungen, die robotische Therapieprogramme integrierten. Die USA dominierten die regionale Nachfrage aufgrund hoher Verbraucherausgaben, fortschrittlicher KI-Entwicklung und etablierter Gesundheitsinfrastruktur. Das wachsende Bewusstsein für Stressabbau-Technologien und die steigende Akzeptanz digitaler Begleitung stärkten die Marktdynamik. Kanada zeigte ein stetiges Wachstum, da betreute Wohnzentren und Rehabilitationskliniken Roboter-Hunde für kognitive und emotionale Interaktion einsetzten. Die breitere Verfügbarkeit über Online-Plattformen und aktive Produktinnovationen unterstützten das kontinuierliche Wachstum in der Region.
Europa
Europa hielt 2024 einen Anteil von fast 30 %, unterstützt durch starke Nachfrage in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Die Region profitierte von staatlich geförderten Altenpflegeinitiativen, die den Einsatz digitaler Therapie-Tools förderten. Großes Interesse an robotischer Begleitung für Anwendungen im Bereich der psychischen Gesundheit förderte ebenfalls die Akzeptanz. Gesundheitsdienstleister nutzten Roboter-Hunde zur Unterstützung der Demenzpflege und zur Reduzierung der Isolation von Patienten, insbesondere in Langzeitpflegeeinrichtungen. Der starke Verbraucherfokus auf fortschrittliche Heimautomatisierung und KI-gestützte Geräte verbesserte die regionale Akzeptanz. Wachsende Investitionen in ethische KI und Forschung zur Mensch-Roboter-Interaktion trugen weiter zur Marktexpansion bei.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2024 etwa 25 % des Anteils aus und war die am schnellsten wachsende Region. Japan und Südkorea führten die Akzeptanz aufgrund der kulturellen Akzeptanz von Begleitrobotern und starker Robotik-Fertigungskapazitäten an. China zeigte ein schnelles Wachstum, da steigendes verfügbares Einkommen und die Durchdringung von Smart Homes das Interesse an erschwinglichen Roboter-Hunden erhöhten. Gesundheitseinrichtungen in Japan und Singapur nutzten Roboter-Hunde für die Einbindung älterer Menschen, was das regionale Wachstum unterstützte. Hersteller profitierten von Vorteilen der Großserienproduktion, die eine breitere Verteilung ermöglichten. Wachsende städtische Bevölkerungen und starke Nachfrage nach technologiegestütztem Lernen bei Kindern trugen zu einem stetigen Marktmomentum in den wichtigsten Asien-Pazifik-Wirtschaften bei.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von etwa 5 %, wobei die allmähliche Einführung durch das steigende Bewusstsein für robotische Begleiter vorangetrieben wurde. Brasilien und Mexiko führten die Nachfrage an, da Haushalte mit mittlerem Einkommen erschwingliche digitale Haustieralternativen erkundeten. Wachstum kam auch durch den frühen Einsatz in Bildungsprogrammen, die darauf abzielen, das Engagement im MINT-Lernen zu verbessern. Begrenzte Kaufkraft und höhere Importkosten bremsten die weit verbreitete Einführung, aber Online-Handelskanäle halfen, den Zugang zu erweitern. Gesundheitszentren in ausgewählten städtischen Gebieten experimentierten mit robotischen Haustieren zur Unterstützung der emotionalen Therapie. Da lokale Vertriebspartner die Produktverfügbarkeit erweitern, wird eine allmähliche Marktdurchdringung in den großen Volkswirtschaften erwartet.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 3 %, was eine frühe Phase der Einführung widerspiegelt. Die VAE und Saudi-Arabien zeigten die stärkste Aufnahme aufgrund des hohen verfügbaren Einkommens und des Interesses an Smart-Home-Technologie. Krankenhäuser und Wellnesszentren in der Golfregion nutzten robotische Haustiere für den Komfort der Patienten und zur Stressreduktion. Afrikas Einführung blieb durch Erschwinglichkeitshürden und geringeren Technologiezugang begrenzt. Allerdings verbessern Aufklärungsprogramme und wachsende digitale Infrastruktur langsam die Marktpräsenz. Da sich Premium-Verbrauchersegmente erweitern und der Import von Robotik zunimmt, wird erwartet, dass die Nachfrage in ausgewählten städtischen Märkten im Prognosezeitraum steigt.
Marktsegmentierungen:
Nach Typ
- Begleitende Roboterhunde
- Interaktive Roboterhunde
- Bildungsroboterhunde
- Therapeutische Roboterhunde
Nach Preisklasse
- Niedriges Segment
- Mittleres Segment
- Hohes Segment
Nach Zielgruppe
- Erwachsene
- Ältere Menschen
- Menschen mit Behinderungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für robotische Haustierhunde umfasst Unternehmen wie Boston Dynamics Inc., Ghost Robotics Corp., Contixo Inc., Ageless Innovation, LEGO System AS, HangZhou YuShu Technology Co. Ltd., ANYbotics, Dimple nyc., BIRANCO Ltd. und Consequential Robotics Ltd. Diese Akteure konkurrieren durch Fortschritte in KI-gesteuertem Verhalten, verbesserter Mobilität und Sensortechnologie, die lebensechte Interaktionen verbessern. Viele Unternehmen konzentrieren sich darauf, Produktportfolios zu erweitern, die Begleitung, Bildung und therapeutische Nutzung abdecken. Marken im mittleren Segment betonen Erschwinglichkeit und intuitive Steuerung, um breitere Verbrauchergruppen zu erreichen, während Premiumhersteller in fortschrittliche emotionale Erkennungssysteme investieren. Partnerschaften mit Gesundheitseinrichtungen, Altenpflegezentren und Bildungseinrichtungen stärken die Marktpräsenz und unterstützen die Einführung in strukturierten Programmen. Unternehmen nutzen auch Online-Handelskanäle und globale Vertriebsnetze, um die Zugänglichkeit zu erweitern. Ständige Innovationen in der Integration von Smart-Home-Technologie, adaptiven Lernalgorithmen und langlebigen Designmaterialien bleiben zentral, um in diesem sich entwickelnden Markt einen Wettbewerbsvorteil zu erlangen.
Schlüsselspieler-Analyse:
- Boston Dynamics Inc.
- Ghost Robotics Corp.
- Contixo Inc.
- Ageless Innovation
- LEGO System AS
- HangZhou YuShu Technology Co. Ltd.
- ANYbotics
- Dimple nyc.
- BIRANCO Ltd.
- Consequential Robotics Ltd.
Jüngste Entwicklungen:
- Im Januar 2025 kündigte Ghost Robotics an, seine Pennovation Works Einrichtung nach monatelangen Protesten und Untersuchungen über Militärverkäufe zu verlassen, was eine operative/Standortänderung markiert, während weiterhin Vision 60 Einsätze für Verteidigungs- und Sicherheitskunden vorangetrieben werden.
- Im September 2024 gab Boston Dynamics eine Partnerschaft mit Assa Abloy bekannt, um Spot mit digitalen Tür-/Zugangssystemen (HID Signo-Lesegeräte) interagieren zu lassen, was eine autonomere Indoor-Navigation für Sicherheits- und Facility-Anwendungen ermöglicht.
- Im August 2024 nutzte die Universität von Hertfordshire während der Robotics Week in Hatfield den zoomorphen Begleitroboter MiRo-E von Consequential Robotics in Workshops für Grundschulen, der später in einer 2025 durchgeführten Studie zur sozialen Robotik analysiert wurde, wie Kinder Emotionen und Absichten auf robotische Tierbegleiter übertragen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Preisspanne, Zielgruppe und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird sich ausweiten, da emotionale Unterstützungstechnologie ein normaler Bestandteil des täglichen Lebens wird.
- KI-Upgrades werden robotische Hunde realistischer, anpassungsfähiger und sozial reaktionsfähiger machen.
- Pflegeeinrichtungen für ältere Menschen werden die Nutzung erhöhen, um kognitive und emotionale Gesundheit zu unterstützen.
- Der Bildungsbereich wird wachsen, da Schulen robotische Haustiere in MINT- und Sozialkompetenzprogramme integrieren.
- Die Preise werden wettbewerbsfähiger, da die Komponentenpreise sinken und die Produktion skaliert.
- Die Integration in Smart Homes wird gestärkt, sodass robotische Hunde als vernetzte Assistenten fungieren können.
- Therapeutische Anwendungen werden zunehmen, da Gesundheitsdienstleister die Vorteile in Mental-Wellness-Programmen validieren.
- Personalisierungsfunktionen werden erweitert, um benutzerdefiniertes Verhalten, Stimmen und Routinen zu ermöglichen.
- Das Wachstum des Online-Handels wird die Marktreichweite in aufstrebenden Volkswirtschaften steigern.
- Hersteller werden nachhaltige Materialien und energieeffiziente Designs erkunden, um den Erwartungen der Verbraucher gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Roboter-Hunde und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für robotische Haustierhunde voraussichtlich zwischen 2024 und 2032 wachsen?
Welches technologische Merkmale im Ausrüstungssegment bestimmen die Marktnachfrage nach Robotertierhunden?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Roboter-Hunde antreiben?
Wer sind die führenden Unternehmen im Markt für robotische Haustierhunde?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Roboter-Hunde Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Roboter-Hunde Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1690 million → 2032: USD 4391.99 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Roboter-Hunde Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Roboter-Hunde Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Roboter-Hunde Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Roboter-Hunde Market Drivers
- 3.3 Markt für Roboter-Hunde Market Restraints & Challenges
- 3.4 Markt für Roboter-Hunde Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Roboter-Hunde Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Roboter-Hunde Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Roboter-Hunde category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Roboter-Hunde Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Roboter-Hunde Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Roboter-Hunde market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Roboter-Hunde Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Roboter-Hunde Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Roboter-Hunde Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Roboter-Hunde (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Roboter-Hunde Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Roboter-Hunde Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Roboter-Hunde Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Roboter-Hunde Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Roboter-Hunde Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Roboter-Hunde Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Roboter-Hunde Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Roboter-Hunde Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Roboter-Hunde Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
