
Marktübersicht:
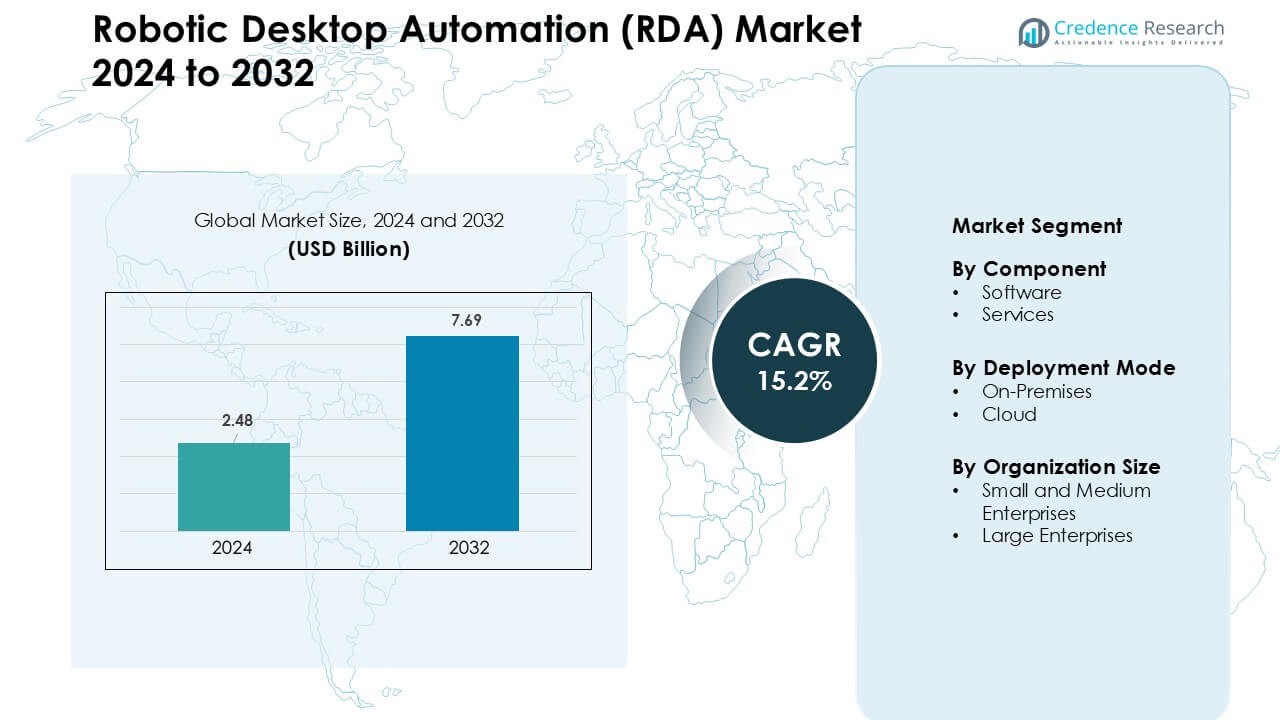
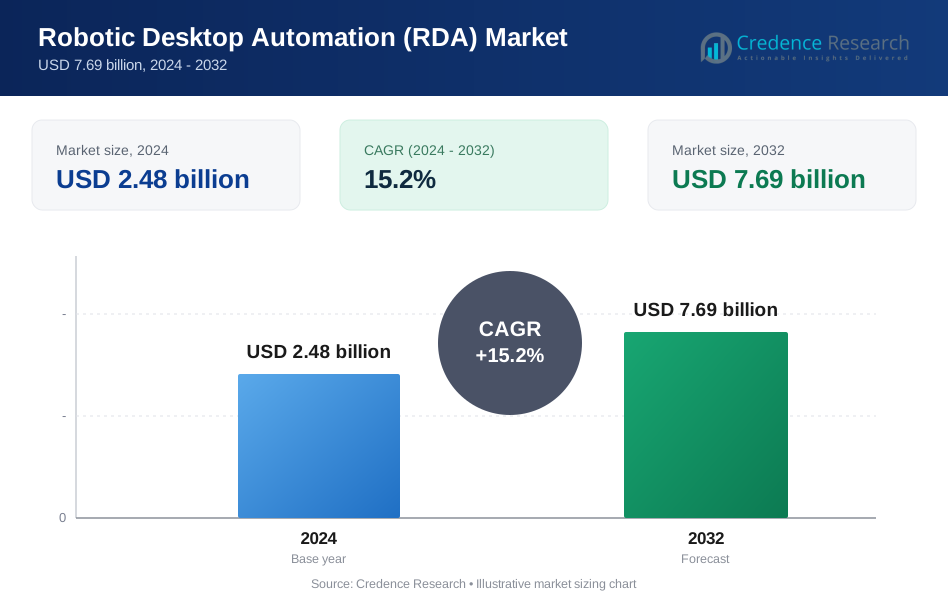
Der Markt für Robotic Desktop Automation (RDA) wurde im Jahr 2024 mit 2,48 Milliarden USD bewertet und soll bis 2032 7,69 Milliarden USD erreichen, was einem CAGR von 15,2 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Robotic Desktop Automation 2024 | 2,48 Milliarden USD |
| Robotic Desktop Automation Markt, CAGR | 15,2 % |
| Marktgröße für Robotic Desktop Automation 2032 | 7,69 Milliarden USD |
Der Markt für Robotic Desktop Automation wird von führenden Anbietern wie Kofax, Softomotive (Microsoft), WorkFusion, Blue Prism, EdgeVerve Systems (Infosys), Pegasystems, UiPath, NICE Ltd., Automation Anywhere und HelpSystems geprägt. Diese Unternehmen konkurrieren, indem sie die Geschwindigkeit der Desktop-Automatisierung verbessern, die Cloud-Bereitstellung ausweiten und KI-gesteuerte Funktionen hinzufügen, die Unternehmen helfen, Routineaufgaben zu rationalisieren. Ein starker Fokus auf Low-Code-Design und einfache Bot-Bereitstellung unterstützt eine breitere Unternehmensakzeptanz. Nordamerika blieb 2024 die führende Region mit einem Marktanteil von 37 %, angetrieben durch hohe Ausgaben für digitale Transformation, starke Automatisierungsreife und frühe Einführung in den Bereichen Banken, Versicherungen, Gesundheitswesen und Telekommunikation.
Markteinblicke:
- Der Markt für Robotic Desktop Automation wurde 2024 mit 48 Milliarden USD bewertet und soll bis 2032 7,69 Milliarden USD erreichen, was einem CAGR von 15,2 % entspricht.
- Die starke Nachfrage steigt, da Unternehmen repetitive Desktop-Aufgaben automatisieren, wobei Software aufgrund schnellerer Bereitstellung und umfassender Workflow-Abdeckung den größten Segmentanteil hält.
- Zu den wichtigsten Trends gehören die zunehmende Cloud-basierte Einführung, KI-verbesserte Desktop-Bots und der steigende Einsatz von RDA zur Unterstützung von Remote- und Hybrid-Teams in globalen Organisationen.
- Der Wettbewerb bleibt intensiv zwischen Kofax, Softomotive (Microsoft), WorkFusion, Blue Prism, EdgeVerve Systems, Pegasystems, UiPath, NICE Ltd., Automation Anywhere und HelpSystems, da Anbieter Low-Code-Tools und Integrationsfunktionen erweitern.
- Nordamerika führte den Markt 2024 mit einem Anteil von 37 % an, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, unterstützt durch eine starke Automatisierungsreife in Unternehmen und weit verbreitete Programme zur digitalen Transformation.
Analyse der Marktsegmentierung:
Nach Komponente
Software dominierte den Markt für Robotic Desktop Automation im Jahr 2024 mit einem Anteil von fast 63 %. Unternehmen bevorzugten Software-Tools, da sie eine schnellere Aufgabenausführung, regelbasierte Automatisierung und einfache Integration mit bestehenden Desktops boten. Eine starke Akzeptanz kam von Banken, Versicherungen und Telekommunikationsunternehmen, die manuelle Arbeitslasten reduzieren und die Prozessgenauigkeit verbessern mussten. Das Dienstleistungsangebot wuchs, da Unternehmen verwaltete Unterstützung und Workflow-Beratung suchten. Schulungs- und Anpassungsdienste wurden weiter ausgebaut, da Organisationen die Automatisierung über größere digitale Operationen hinweg skalieren.
- Zum Beispiel hat Automation Anywhere, einer der führenden Anbieter von RPA-Software, seine Tools bei globalen Banken und Versicherern eingesetzt, um hochvolumige Back-Office-Aufgaben zu automatisieren.
Nach Bereitstellungsmodus
Cloud-Bereitstellung führte 2024 den Markt mit einem Anteil von etwa 58% an. Unternehmen bevorzugten Cloud-Plattformen aufgrund der geringeren Anfangskosten, reibungsloser Updates und schneller Skalierbarkeit. Viele Organisationen nutzten cloudbasierte RDA, um Rollouts über verteilte Teams und Remote-Mitarbeiter zu beschleunigen. On-Premises-Systeme hielten die Nachfrage in regulierten Sektoren aufrecht, die strikte Datenkontrolle und interne Hosting erforderten. Unternehmen mit veralteten IT-Stacks setzten weiterhin auf On-Prem-Bereitstellungen für eine engere Governance und Infrastrukturüberwachung.
- Zum Beispiel positioniert sich Automation Anywhere, ein führender RPA-Anbieter, öffentlich mit seiner cloudnativen RPA-Plattform, die Remote-Arbeit und Zusammenarbeit zwischen Teams unabhängig vom geografischen Standort ermöglicht, was es Unternehmen erleichtert, Bots ohne lokale Infrastruktur bereitzustellen.
Nach Unternehmensgröße
Große Unternehmen hielten 2024 die dominierende Position mit einem Anteil von fast 66%. Große Firmen setzten RDA ein, um Aufgaben mit hohem Volumen zu rationalisieren, die Compliance zu verbessern und betriebliche Fehler zu reduzieren. Diese Unternehmen skalierten die Automatisierung in den Bereichen Kundenservice, Finanzen und HR-Funktionen, was die Nachfrage nach fortschrittlichen Orchestrierungsfunktionen steigerte. Kleine und mittlere Unternehmen erhöhten die Einführung, da RDA-Tools einfacher bereitzustellen und erschwinglicher wurden. Das Wachstum der KMU wurde auch gestärkt, da Anbieter leichte Automatisierungssuiten anboten, die auf kleinere digitale Teams zugeschnitten sind.
Wichtige Wachstumstreiber:
Steigender Bedarf zur Reduzierung manueller Arbeitslasten
Organisationen nutzen Robotic Desktop Automation, um sich wiederholende Aufgaben zu reduzieren und die Genauigkeit im täglichen Betrieb zu verbessern. Viele Unternehmen stehen unter wachsendem Druck, größere Datenmengen mit kleineren Teams zu verarbeiten, was sie zu schneller, regelbasierter Desktop-Automatisierung drängt. RDA-Tools helfen Mitarbeitern, Routineaufgaben wie Dateneingabe, Formularausfüllung und Berichtsvorbereitung mit weniger Fehlern zu erledigen. Unternehmen nutzen RDA auch, um Zykluszeiten in Funktionen wie Kundenservice und Finanzen zu verkürzen. Dieser Wandel stärkt die Produktivität und gibt dem Management eine bessere Kontrolle über interne Arbeitsabläufe. Da Unternehmen weiterhin ihre Abläufe modernisieren, wird der Bedarf zur Reduzierung manueller Arbeit die stärkere RDA-Einführung in verschiedenen Branchen weiter vorantreiben.
- Zum Beispiel zeigte eine in der akademischen Forschung beschriebene Fallstudie im Finanz- und Rechnungswesen, dass der Einsatz von RPA (die breitere Kategorie, unter die RDA oft fällt) die manuellen Daten-Eingabe- und Abstimmungsarbeiten um 20–50% reduzieren kann, während die Prozesszyklus-Effizienz in Back-Office-Funktionen um 30–70% verbessert wird.
Erweiterung von Digitalisierungsprogrammen
Unternehmen beschleunigen die Einführung von RDA als Teil umfassenderer Digitalisierungspläne. Viele Organisationen wünschen sich eine reibungslosere Prozessausführung, verbesserten Datenfluss und bessere Sichtbarkeit der Arbeitsabläufe, die RDA-Tools kostengünstig unterstützen können. RDA passt auch gut zu Legacy-Systemen, sodass Unternehmen Aufgaben automatisieren können, ohne große Infrastrukturänderungen vorzunehmen. Branchen wie Banken, Versicherungen, Telekommunikation und Einzelhandel nutzen RDA, um Front-Office- und Back-Office-Funktionen zu modernisieren. Der Drang zu integrierten digitalen Abläufen ermutigt Unternehmen, RDA über Teams und Abteilungen hinweg zu skalieren. Da Unternehmen ihre digitalen Programme erweitern, sehen sie RDA als schnelle, flexible Technologie, die langfristige Automatisierungsziele unterstützt.
- Zum Beispiel nutzte ein Betreiber im Telekommunikationssektor, unterstützt von einem Servicepartner, RPA, um Auftrags-zu-Aktivierungs-Workflows zu bearbeiten; ein Prozess, der früher Tage dauerte, wurde auf wenige Stunden reduziert, sodass das Unternehmen mehrere Bestellungen pro Tag statt über mehrere Tage verteilt ausliefern konnte.
Wachsende Fokussierung auf Kostenoptimierung
RDA hilft Unternehmen, die Betriebskosten zu senken, indem es die Arbeitsstunden reduziert und die Effizienz der Aufgaben verbessert. Viele Firmen nutzen RDA, um zusätzliche Mitarbeiter für Routinearbeiten zu vermeiden, was eine stärkere Kostenkontrolle unterstützt. Die Technologie reduziert auch die Kosten für Fehler, Nacharbeiten und Compliance-Probleme durch konsistente Aufgabenausführung. Sektoren mit hohen Transaktionsvolumina, wie Gesundheitswesen, BFSI und Logistik, profitieren am meisten von diesen Einsparungen. Da der wirtschaftliche Druck steigt, suchen Unternehmen nach skalierbaren Werkzeugen, die innerhalb kurzer Zeiträume messbaren ROI liefern. RDA erfüllt dieses Bedürfnis durch schnelle Bereitstellung, einfache Anpassung und starke Kostenvorteile. Diese Faktoren halten die Kostenoptimierung als zentralen Treiber des Marktwachstums.
Wichtiger Trend & Gelegenheit:
Integration mit KI und fortschrittlicher Analytik
RDA-Systeme kombinieren zunehmend mit KI, OCR, NLP und Analytik, um komplexe Aufgaben zu bewältigen. Firmen erforschen Lösungen, die über einfache regelbasierte Schritte hinausgehen und eine semi-intelligente Entscheidungsunterstützung ermöglichen. Diese Integration hilft Teams, unstrukturierte Daten zu verwalten, Erkenntnisse zu gewinnen und intelligentere Workflows auszulösen. Anbieter bieten KI-unterstützte Bots an, die Dokumente klassifizieren, Texte verstehen und prädiktive Aktionen unterstützen. Da Unternehmen nach fortschrittlicheren Automatisierungsmöglichkeiten suchen, schafft KI-fähige RDA starke Chancen. Dieser Trend verbessert die Automatisierungstiefe, ohne bestehende Desktop-Tools zu ersetzen, was es für Branchen mit gemischten digitalen Umgebungen attraktiv macht. Zukünftiges Wachstum wird durch die Erweiterung dieser hybriden Automatisierungsmodelle kommen.
- Zum Beispiel erweitert UiPath, ein führender RPA-Anbieter, seinen traditionellen RPA-Stack mit „AI Fabric“, wodurch Bots OCR- und NLP-Modelle nutzen können, um Dokumente zu digitalisieren und Inhalte automatisch zu klassifizieren, was Workflows ermöglicht, die unstrukturierte Dokumente (handschriftliche Formulare, gescannte PDFs, Bilder) ohne menschliche Template-Konfiguration verarbeiten.
Steigende Akzeptanz in Remote- und Hybrid-Arbeitsmodellen
Der Übergang zu Remote- und Hybrid-Arbeit erhöht die Nachfrage nach Desktop-Automatisierung, die Außenteams unterstützt. Viele Unternehmen nutzen RDA, um die Konsistenz der Workflows aufrechtzuerhalten, wenn Mitarbeiter an mehreren Standorten arbeiten. Automatisierung hilft, Verzögerungen durch manuelle Schritte zu reduzieren, verbessert die Compliance-Verfolgung und stärkt die Produktivität in verteilten Teams. Cloud-basierte RDA-Plattformen bieten Remote-Bereitstellung, zentrale Updates und einfache Skalierung, was sie ideal für moderne Arbeitsmuster macht. Da globale Unternehmen weiterhin flexible Arbeitsmodelle verfolgen, wird Automatisierung für eine stabile Prozessleistung unerlässlich. Dieser Trend eröffnet neue Chancen für Anbieter, die sichere, remote-freundliche RDA-Lösungen anbieten.
- Zum Beispiel, in Szenarien, in denen Mitarbeiter von zu Hause oder an verschiedenen Standorten arbeiten, heben Anbieter hervor, dass cloud-basierte Automatisierungslösungen es Teams ermöglichen, Berichte zu erstellen, Formulare auszufüllen, Verkaufsaufträge von Remote-Geräten zu erstellen, die mobile und Remote-Geschäftsbedürfnisse unterstützen, ohne vor Ort Infrastruktur zu benötigen.
Wichtige Herausforderung:
Begrenzter Automatisierungsumfang im Vergleich zu RPA
RDA bearbeitet Aufgaben auf Desktop-Ebene, fehlt jedoch oft die Tiefe, die für eine vollständige Unternehmensautomatisierung erforderlich ist. Diese Einschränkung führt zu einer langsamen Akzeptanz in Firmen, die eine End-to-End-Automatisierung ähnlich wie RPA erwarten. Viele Unternehmen haben Schwierigkeiten, RDA in komplexe System-Workflows zu integrieren, was zu Verwirrung bei der Werkzeugauswahl führt. Teams haben auch Schwierigkeiten, RDA zu skalieren, es sei denn, die Prozesse bleiben einfach und regelbasiert. Da die Erwartungen an eine breitere Automatisierung steigen, wird der enge Umfang von RDA zu einer großen Herausforderung. Anbieter müssen Funktionen und Integration verbessern, um das Vertrauen der Benutzer aufrechtzuerhalten. Ohne diese Upgrades könnten einige Organisationen stattdessen fortschrittlichere Automatisierungstools wählen.
Hohe Abhängigkeit von Benutzerumgebungen
Die Leistung von RDA hängt stark von der Stabilität der Benutzer-Desktops, Anwendungen und Schnittstellen ab. Jegliche Software-Updates, Änderungen der Benutzeroberfläche oder Systemverlangsamungen können Automatisierungsskripte unterbrechen und die Zuverlässigkeit verringern. Diese Abhängigkeit zwingt Teams dazu, Zeit mit der Wartung von Bots zu verbringen, anstatt die Automatisierung auszuweiten. Unternehmen mit unterschiedlichen Desktop-Konfigurationen stehen vor mehr Problemen aufgrund inkonsistenter Setups. Diese Probleme erhöhen die Supportkosten und führen zu Frustration bei den Mitarbeitern. Die Aufrechterhaltung einer starken Bot-Leistung wird schwierig, wenn die Desktop-Bedingungen bei den Benutzern variieren. Diese Herausforderung bleibt ein großes Hindernis für die großflächige Einführung von RDA, es sei denn, Anbieter verbessern die Widerstandsfähigkeit und Verwaltungsmöglichkeiten.
Regionale Analyse:
Nordamerika
Nordamerika führte den Markt für Robotic Desktop Automation im Jahr 2024 mit einem Anteil von fast 37 % an. Die starke Akzeptanz kam von Banken, Versicherungen, Gesundheitswesen und Telekommunikationsunternehmen, die RDA nutzten, um manuelle Arbeitslasten zu reduzieren und die Prozessgenauigkeit zu verbessern. Die Region profitierte von höheren Investitionen in die digitale Transformation und der breiten Verfügbarkeit fortschrittlicher Automatisierungsanbieter. Unternehmen erweiterten auch cloudbasierte RDA, um Remote-Teams und Compliance-Anforderungen zu unterstützen. Der regulatorische Fokus auf Effizienz und Fehlerreduzierung unterstützte die Akzeptanz weiter. Die wachsende Integration von RDA mit Analytik und KI stärkte seine Rolle in Front-Office- und Back-Office-Operationen und hielt Nordamerika als führenden Markt.
Europa
Europa machte etwa 29 % des Marktanteils für Robotic Desktop Automation im Jahr 2024 aus. Die Nachfrage stieg, da Unternehmen Arbeitsabläufe modernisierten, um strengere Compliance- und Betriebseffizienzanforderungen zu erfüllen. Branchen wie BFSI, Fertigung und Versorgungsunternehmen setzten RDA ein, um repetitive Aufgaben zu reduzieren und die Genauigkeit in regulierten Umgebungen zu gewährleisten. Die Region verzeichnete auch ein steigendes Interesse an hybriden Automatisierungsmodellen, die RDA mit KI-Tools kombinieren. Regierungsinitiativen zur Unterstützung der Digitalisierung in Unternehmen und öffentlichen Diensten trugen zu einer breiteren Akzeptanz bei. Cloud-Implementierungen gewannen an Bedeutung, da Unternehmen nach skalierbaren und sicheren Automatisierungsplattformen suchten, die für länderübergreifende Operationen geeignet sind.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2024 einen Anteil von fast 24 % am Markt für Robotic Desktop Automation und verzeichnete das schnellste Wachstum. Das Wachstum kam durch die rasche digitale Transformation in China, Indien, Japan und Südostasien. Unternehmen setzten RDA ein, um steigende Transaktionsvolumina zu bewältigen, den Kundensupport zu stärken und Arbeitskosten zu senken. KMUs in der Region erhöhten die Akzeptanz aufgrund erschwinglicher cloudbasierter RDA-Plattformen. Große Unternehmen in den Bereichen Telekommunikation, Einzelhandel und BFSI nutzten RDA, um Arbeitsabläufe mit hohem Volumen zu optimieren. Von der Regierung geführte Digitalisierungsinitiativen erhöhten die Nachfrage nach Automatisierung weiter. Das wachsende Interesse an KI-gestützten Automatisierungslösungen stärkt weiterhin die langfristigen Aussichten der Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 6 % des Marktanteils für Robotic Desktop Automation. Das Wachstum beschleunigte sich, da Unternehmen in den Bereichen Banken, Telekommunikation und Einzelhandel RDA einsetzten, um repetitive Aufgaben zu verwalten und betriebliche Verzögerungen zu reduzieren. Cloudbasierte Lösungen gewannen an Popularität aufgrund niedrigerer Implementierungskosten und einfacher Skalierung über verteilte Teams hinweg. Viele Organisationen setzten RDA ein, um die Compliance zu verbessern und manuelle Fehler in Prozessen mit hohem Volumen zu reduzieren. Wirtschaftlicher Druck veranlasste Unternehmen auch dazu, kostengünstige Automatisierungstools zu suchen. Obwohl die Akzeptanz in der Region ungleichmäßig bleibt, werden zunehmende Digitalisierungsbemühungen und verbesserte IT-Infrastrukturen in den kommenden Jahren ein stärkeres Wachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von knapp 4 % am Markt für Robotic Desktop Automation. Die Akzeptanz wuchs, als Unternehmen Arbeitsabläufe in den Bereichen Banken, Regierung und Telekommunikation modernisierten. RDA half Organisationen, die Bearbeitungszeit zu verkürzen, die Genauigkeit zu verbessern und Kundenservice-Funktionen zu unterstützen. Golfstaaten investierten in Automatisierung, um die digitale Transformation zu beschleunigen und die Effizienz öffentlicher Dienstleistungen zu steigern. Cloud-basierte RDA gewann aufgrund ihrer Flexibilität und geringeren Anfangsinvestitionen an Interesse. Während die Akzeptanz je nach Markt variiert, wird erwartet, dass das steigende Interesse an Unternehmensautomatisierung und der Ausbau digitaler Infrastrukturen das stetige regionale Wachstum unterstützen werden.
Marktsegmentierungen:
Nach Komponente
- Software
- Dienstleistungen
Nach Bereitstellungsmodus
- Vor Ort
- Cloud
Nach Organisationsgröße
- Kleine und mittlere Unternehmen
- Große Unternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Der Markt für Robotic Desktop Automation zeichnet sich durch starken Wettbewerb unter führenden Akteuren wie Kofax, Softomotive (Microsoft), WorkFusion, Blue Prism, EdgeVerve Systems (Infosys), Pegasystems, UiPath, NICE Ltd., Automation Anywhere und HelpSystems aus. Diese Unternehmen konkurrieren, indem sie die Desktop-Automatisierung verbessern, cloud-basierte Bereitstellungen ausweiten und KI integrieren, um komplexere Arbeitsabläufe zu unterstützen. Anbieter investieren stark in benutzerfreundliches Design, schnellere Bot-Erstellung und Low-Code-Tools, um Unternehmen bei der Skalierung der Automatisierung mit weniger technischen Hürden zu unterstützen. Viele Anbieter stärken Partnerschaften mit Systemintegratoren, um umfassendere digitale Transformationsprogramme in den Bereichen BFSI, Gesundheitswesen, Telekommunikation und Einzelhandel zu unterstützen. Produktaktualisierungen konzentrieren sich auf bessere Desktop-Orchestrierung, Anwendungsübergreifende Kompatibilität und verbesserte Bot-Resilienz, um Wartungsprobleme zu reduzieren. Da Unternehmen skalierbare Automatisierung verlangen, die zu hybriden Arbeitsumgebungen passt, intensiviert sich der Wettbewerb um flexible Preisgestaltung, Schulungsdienste und erweiterte Analysen. Der Markt konsolidiert sich weiter, da große Anbieter ihre Fähigkeiten durch strategische Akquisitionen und Technologie-Upgrades erweitern.
Analyse der Hauptakteure:
- Kofax
- Softomotive (Microsoft)
- WorkFusion
- Blue Prism
- EdgeVerve Systems (Infosys)
- Pegasystems
- UiPath
- NICE Ltd.
- Automation Anywhere
- HelpSystems
Jüngste Entwicklungen:
- Im November 2025 hat Tungsten (ehemals Kofax) weiterhin Produktaktualisierungen und Plattformveröffentlichungen bis 2025 ausgeliefert (Release Notes / Produktaktualisierungsposts wie Tungsten-Updates 12/13, berichtet im Okt–Nov 2025). Diese Veröffentlichungen spiegeln die kontinuierlichen Investitionen in Desktop-/Roboterautomatisierung und KI/kognitive Erfassung innerhalb der Produktlinie wider.
- Im September 2025 schloss WorkFusion eine Wachstumsfinanzierungsrunde über 45 Millionen Dollar ab, um die Einführung seiner agentischen KI / KI-Agenten für die Einhaltung von Finanzkriminalitätsvorschriften und die großflächige Automatisierung zu beschleunigen. Dies folgt auf frühere Ankündigungen im Jahr 2025, die die KI-Agenten von WorkFusion und die Anerkennung der Branche für Innovationen im Bereich agentische KI hervorheben.
- Im März 2025 führte Microsoft (Softomotive-Erbe / Power Automate Desktop) ein Update (Power Automate für Desktop v2.54) ein, das neue Funktionen für Desktop-Flow-Tests (Testfälle, Assert-/Testaktionen) und andere Verbesserungen des Desktop-Flows beinhaltete; Microsoft führt weiterhin regelmäßige Power Automate Desktop-Veröffentlichungen und Wellenpläne ein, die KI-, Selbstheilungs- und RPA-/Desktop-Flow-Fähigkeiten erweitern. (Die Desktop-Automatisierung von Softomotive wurde nach der Übernahme durch Microsoft im Jahr 2020 in Power Automate integriert.).
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellungsmodus, Organisationsgröße und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von RDA wird zunehmen, da Unternehmen schnellere Aufgabenausführungen in hochvolumigen Workflows anstreben.
- Cloud-basierte RDA-Plattformen werden sich aufgrund einfacher Bereitstellung und stärkerer Skalierbarkeit ausweiten.
- KI-verbesserte Bots werden an Bedeutung gewinnen, da Unternehmen komplexere Desktop-Aktivitäten automatisieren.
- Die Integration mit Analysetools wird die Sichtbarkeit von Workflows und die Entscheidungsunterstützung verbessern.
- Remote- und Hybrid-Arbeitsmodelle werden die Nachfrage nach Automatisierung antreiben, die verteilte Teams unterstützt.
- KMUs werden RDA schneller übernehmen, da Anbieter leichtere, kostengünstige Lösungen anbieten.
- Unternehmen werden die Automatisierung über Abteilungen hinweg skalieren, um betriebliche Verzögerungen und Fehler zu reduzieren.
- Anbieter werden sich darauf konzentrieren, die Bot-Resilienz zu verbessern, um Brüche durch UI-Änderungen zu reduzieren.
- Partnerschaften mit Systemintegratoren werden die Implementierung und Schulung auf Unternehmensebene beschleunigen.
- RDA wird sich zu hybriden Automatisierungsmodellen entwickeln, die Desktop-Automatisierung mit umfassenderen intelligenten Automatisierungsplattformen kombinieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Robotic Desktop Automation (RDA) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Robotic Desktop Automation (RDA) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Robotic Desktop Automation (RDA) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Robotergestützte Desktop-Automatisierung (RDA) antreiben?
Wer sind die führenden Unternehmen im Markt für Robotic Desktop Automation (RDA)?
Welche Region hatte den größten Anteil am Markt für Robotic Desktop Automation (RDA)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Robotic Desktop Automation (RDA) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Robotic Desktop Automation (RDA) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.48 billion → 2032: USD 7.69 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Robotic Desktop Automation (RDA) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Robotic Desktop Automation (RDA) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Robotic Desktop Automation (RDA) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Robotic Desktop Automation (RDA) Market Drivers
- 3.3 Markt für Robotic Desktop Automation (RDA) Market Restraints & Challenges
- 3.4 Markt für Robotic Desktop Automation (RDA) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Robotic Desktop Automation (RDA) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Robotic Desktop Automation (RDA) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Robotic Desktop Automation (RDA) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Robotic Desktop Automation (RDA) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Robotic Desktop Automation (RDA) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Robotic Desktop Automation (RDA) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Robotic Desktop Automation (RDA) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Robotic Desktop Automation (RDA) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Robotic Desktop Automation (RDA) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Robotic Desktop Automation (RDA) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Robotic Desktop Automation (RDA) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Robotic Desktop Automation (RDA) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Robotic Desktop Automation (RDA) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Robotic Desktop Automation (RDA) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Robotic Desktop Automation (RDA) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Robotic Desktop Automation (RDA) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Robotic Desktop Automation (RDA) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Robotic Desktop Automation (RDA) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Robotic Desktop Automation (RDA) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
