
Marktübersicht:
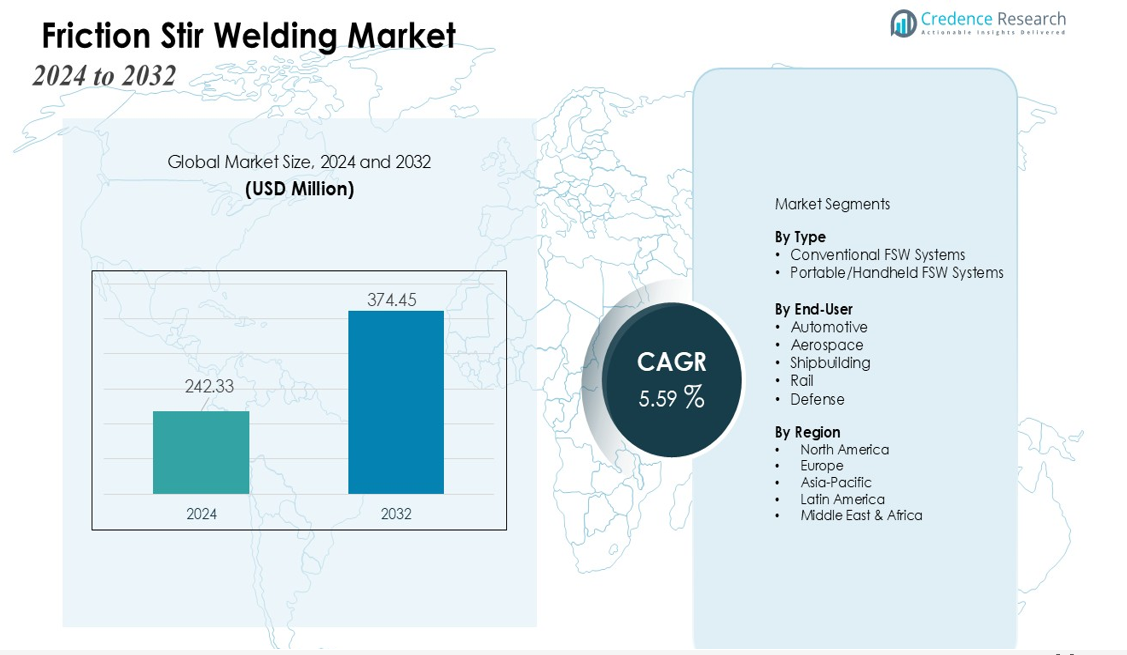
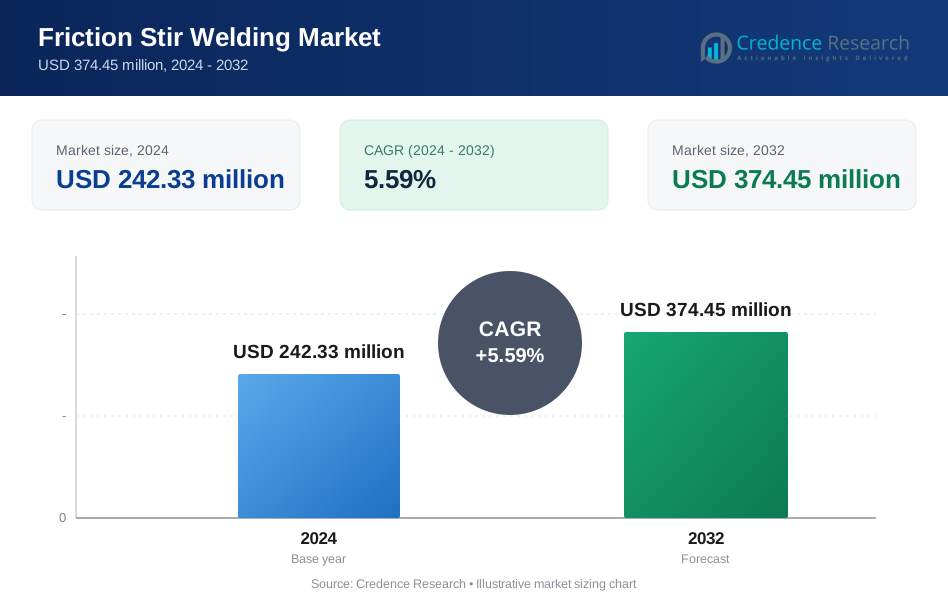
Die Marktgröße für Friction Stir Welding wurde im Jahr 2024 auf 242,33 Millionen USD geschätzt und soll bis 2032 374,45 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,59 % während des Prognosezeitraums (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Friction Stir Welding 2024 | 242,33 Millionen USD |
| CAGR für Friction Stir Welding | 5,59% |
| Marktgröße für Friction Stir Welding 2032 | 374,45 Millionen USD |
Zu den wichtigsten Wachstumstreibern gehört die steigende Nachfrage nach fortschrittlichen Schweißlösungen, die die strukturelle Integrität verbessern und gleichzeitig die Produktionskosten senken. Der Wandel hin zu Elektrofahrzeugen erhöht den Bedarf an der Verbindung unterschiedlicher Materialien wie Aluminium, Kupfer und Magnesium, bei denen Friction Stir Welding erhebliche Vorteile bietet. Die zunehmende Anwendung in der Luft- und Raumfahrt für leichte Flugzeugrahmen und kraftstoffeffiziente Designs beschleunigt die Akzeptanz weiter. Darüber hinaus verbessern die laufende Automatisierung und Integration von robotergestützten FSW-Systemen die Prozessgenauigkeit und Produktivität und stärken die Marktdurchdringung.
Regional bleiben Nordamerika und Europa aufgrund starker Luft- und Raumfahrt- sowie Automobilproduktionsbasen und früher Technologieadoption wichtige Beitragsleister. Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch schnelle Industrialisierung, steigende Infrastrukturprojekte und die expandierende EV-Produktion in China, Japan und Indien. Wachsende Investitionen in Hochleistungsfertigungstechnologien stärken weiterhin die regionale Marktaussicht.
Markt Einblicke:
- Der Markt für Rührreibschweißen wurde im Jahr 2024 auf 242,33 Millionen USD geschätzt und soll bis 2032 374,45 Millionen USD erreichen, was ein stetiges Wachstum während des Prognosezeitraums widerspiegelt.
- Die steigende Nachfrage nach leichten und hochfesten Materialien in den Bereichen Automobil, Luft- und Raumfahrt sowie Schienenverkehr treibt die Einführung des Rührreibschweißens zur Verbesserung der Verbindungsintegrität und zur Minimierung von Defekten voran.
- Die Expansion der Herstellung von Elektrofahrzeugen treibt das Marktwachstum aufgrund der Notwendigkeit, unterschiedliche Materialien wie Aluminium, Kupfer und Magnesium in Batteriegehäusen und Strukturkomponenten zu verbinden, an.
- Nordamerika macht 35 % des Marktes aus und profitiert von etablierten Automobil-, Luft- und Raumfahrt- sowie Verteidigungssektoren, früher Technologieeinführung und robuster industrieller Infrastruktur.
- Der asiatisch-pazifische Raum erfasst 32 % des Marktes, unterstützt durch schnelle Industrialisierung, expandierende EV-Produktion, Infrastrukturprojekte und wachsende Akzeptanz moderner Fertigungstechnologien.
Markttreiber:
Wachsende Nachfrage nach leichten und hochfesten Materialien
Der Markt für Rührreibschweißen profitiert von der steigenden Betonung auf leichte Komponenten in den Bereichen Automobil, Luft- und Raumfahrt sowie Schienenverkehr. Hersteller suchen nach Schweißlösungen, die eine überlegene Verbindungsfestigkeit gewährleisten, ohne die strukturelle Leistung zu beeinträchtigen. Es erfüllt diese Anforderungen durch das Festkörperfügen, das Defekte und Verzerrungen minimiert. Der Trend zu Kraftstoffeffizienz und verbesserten Fahrzeugdynamiken verstärkt die Nachfrage nach fortschrittlichen Schweißtechnologien.
- Zum Beispiel integrierte die Ford Motor Company hauptsächlich selbststanzende Nieten (SPR) und Strukturklebstoffe in ihre aluminiumintensiven F-150-Truck-Karosseriepaneele.
Expansion der Herstellung von Elektrofahrzeugen
Die globale EV-Produktion stärkt die Wachstumskurve des Marktes für Rührreibschweißen. EV-Plattformen erfordern eine zuverlässige Verbindung unterschiedlicher Materialien wie Aluminium, Kupfer und Magnesium, um Batteriegehäuse und Thermomanagementsysteme zu unterstützen. Es gewährleistet starke, gleichmäßige Schweißnähte, die Sicherheit und Haltbarkeit verbessern. Automobilhersteller übernehmen den Prozess, um die Energieeffizienz zu verbessern und das Fahrzeuggewicht zu reduzieren.
- Zum Beispiel hat akademische Forschung gezeigt, dass fortschrittliche Festkörperfügetechniken wie das Rührreibschweißen (FSW) Potenzial für das Verbinden unterschiedlicher Materialien wie Aluminium und Kupfer bieten, mit verbesserter Schweißkonsistenz, struktureller Integrität und niedrigerem elektrischen Widerstand im Vergleich zu traditionellen Methoden.
Steigende Akzeptanz von Automatisierungs- und Roboterschweißsystemen
Automatisierungstrends unterstützen die Expansion des Marktes für Rührreibschweißen, indem sie die Konsistenz und Produktivität in der Massenproduktion verbessern. Roboter-FSW-Systeme liefern präzise Kontrolle über Werkzeugbewegung und Schweißparameter. Es ermöglicht Herstellern, die Produktion zu steigern und gleichzeitig strenge Qualitätsstandards einzuhalten. Industrien übernehmen automatisierte Plattformen, um Betriebskosten zu senken und die Prozesszuverlässigkeit zu verbessern.
Wachsende Anwendung in Luft- und Raumfahrt sowie Verteidigung
Programme in der Luft- und Raumfahrt sowie Verteidigung stärken die Nachfrage nach dem Friction Stir Welding Markt aufgrund des Bedarfs an hochintegren Verbindungen in kritischen Komponenten. Flugzeugstrukturen, Kraftstofftanks und Raumfahrzeugpaneele erfordern fehlerfreie Schweißnähte, die extremen Bedingungen standhalten. Es bietet stabile metallurgische Eigenschaften, die eine langfristige Leistung unterstützen. Staatliche Investitionen in fortschrittliche Fertigungstechnologien fördern die Marktakzeptanz in strategischen Sektoren.
Markttrends:
Zunehmende Akzeptanz von fortschrittlichen Materialien und dem Verbinden unterschiedlicher Metalle
Der Friction Stir Welding Markt zeigt signifikante Dynamik aufgrund des wachsenden Bedarfs an der Verbindung von fortschrittlichen und leichten Materialien. Industrien arbeiten zunehmend mit Aluminiumlegierungen, Kupfer, Magnesium und hybriden Metallkombinationen, um Leistungs- und Gewichtsreduktionsziele zu erreichen. Es bietet präzise und zuverlässige Schweißnähte, ohne die Materialeigenschaften oder die strukturelle Integrität zu beeinträchtigen. Hersteller in den Bereichen Automobil, Luft- und Raumfahrt sowie Schiffbau setzen diese Technologie ein, um die Kraftstoffeffizienz zu verbessern und Wartungskosten zu senken. Ständige Verbesserungen im Werkzeugdesign und bei den Prozessparametern erweitern die Anwendbarkeit auf komplexe Geometrien. Die steigende Nachfrage nach nachhaltigen Fertigungspraktiken verstärkt ihre Relevanz in modernen Produktionsprozessen.
- Zum Beispiel entwickelte TWI Ltd die MX-Triflute™ FSW-Werkzeugsonde, die Schweißgeschwindigkeiten von bis zu 50% schneller ermöglicht, während die Schweißqualität auf Aluminiumplatten unter 15 mm Dicke erhalten bleibt.
Integration von Automatisierung und Industrie 4.0-Technologien
Automatisierungs- und intelligente Fertigungstrends treiben wichtige Entwicklungen im Friction Stir Welding Markt voran. Roboter-FSW-Systeme liefern hohe Präzision, Wiederholbarkeit und Betriebseffizienz für großindustrielle Anwendungen. Es integriert sich mit Industrie 4.0-Plattformen, um die Schweißqualität zu überwachen, Prozessparameter zu optimieren und Betriebsstillstände zu reduzieren. Unternehmen nutzen Echtzeit-Datenanalysen, um eine konsistente Verbindungsleistung sicherzustellen und Defekte zu minimieren. Die Technologieakzeptanz beschleunigt sich in Produktionsumgebungen mit hohem Volumen, einschließlich Automobilmontagelinien und der Fertigung von Luft- und Raumfahrtkomponenten. Ständige Innovationen in der sensorbasierten Überwachung und adaptiven Kontrollsystemen verbessern die Prozesszuverlässigkeit und das Marktwachstumspotenzial.
- Zum Beispiel bietet die FSW-Spindel von Stirweld für Roboter Echtzeit-Feedback zu Drehmoment, Vibrationen und Kühlsteuerung über eine intelligente Mensch-Maschine-Schnittstelle, die die Schweißqualität und Effizienz mit präzisen Überwachungsdaten von mehreren Sensoren verbessert, vollständig im Einklang mit den Industrie 4.0-Standards.
Analyse der Marktherausforderungen:
Hohe Anfangsinvestitionen und Gerätekosten
Der Friction Stir Welding Markt steht vor Herausforderungen aufgrund signifikanter Anfangsinvestitionen und hoher Gerätekosten. Industrielle FSW-Maschinen erfordern spezielles Werkzeug, präzise Kontrollsysteme und robuste Vorrichtungen. Dies schränkt die Akzeptanz bei kleinen und mittelständischen Herstellern mit begrenzten Budgets ein. Wartung und Kalibrierung fortschrittlicher Maschinen erhöhen die Betriebskosten weiter. Unternehmen müssen oft die Kosten durch langfristige Produktionseffizienz und Materialeinsparungen rechtfertigen. Die finanzielle Barriere verlangsamt die Marktdurchdringung in aufstrebenden Volkswirtschaften und kleineren Produktionsstätten.
Technische Einschränkungen und Materialbeschränkungen
Technische Einschränkungen stellen eine weitere Herausforderung für den Markt für Rührreibschweißen dar, insbesondere beim Verbinden bestimmter dicker oder harter Materialien. Es erfordert eine präzise Kontrolle des Werkzeugdesigns, der Rotationsgeschwindigkeit und der Schweißparameter, um Fehler wie Hohlräume oder Oberflächenunregelmäßigkeiten zu vermeiden. Probleme mit der Materialkompatibilität, insbesondere bei Eisenmetallen, schränken seine breitere Anwendung ein. Qualifizierte Bediener und Prozesskenntnisse bleiben entscheidend, um eine gleichbleibende Qualität zu gewährleisten. Laufende Forschung zielt darauf ab, die Materialvielfalt zu erweitern, aber aktuelle Einschränkungen beeinflussen die weitverbreitete industrielle Einführung.
Marktchancen:
Erweiterung in Automobil- und Elektrofahrzeuganwendungen
Der Markt für Rührreibschweißen bietet erhebliche Chancen aufgrund der zunehmenden Akzeptanz von Leichtbaumaterialien in der Automobil- und Elektrofahrzeugfertigung. Es ermöglicht das effiziente Verbinden von Aluminium, Kupfer und Hybridmaterialien und unterstützt energieeffiziente und leistungsstarke Fahrzeugdesigns. Die steigende Produktion von Elektrofahrzeugen treibt die Nachfrage nach Batteriegehäusen und Strukturkomponenten an, die starke, fehlerfreie Schweißnähte erfordern. Hersteller suchen nach Lösungen, die das Gewicht reduzieren, die Sicherheit verbessern und die Haltbarkeit erhöhen. Der Markt kann von Partnerschaften mit OEMs und Lieferanten profitieren, um die FSW-Technologie in Massenproduktionslinien zu integrieren. Steigende Investitionen in nachhaltige Mobilitätslösungen unterstützen zusätzlich seine Einführung.
Wachstumspotenzial in Luftfahrt-, Schiffbau- und Verteidigungssektoren
Die Luftfahrt-, Schiffbau- und Verteidigungssektoren bieten erhebliche Wachstumschancen für den Markt für Rührreibschweißen. Es gewährleistet hochintegre Verbindungen für kritische Komponenten, einschließlich Flugzeugpaneelen, Kraftstofftanks und Marinekonstruktionen. Die Nachfrage nach leichten, korrosionsbeständigen und hochfesten Materialien unterstützt eine breitere FSW-Integration. Fortschrittliche Robotersysteme und Automatisierung ermöglichen die effiziente Fertigung komplexer Geometrien bei gleichzeitiger Einhaltung von Qualitätsstandards. Regierungsinitiativen und Modernisierungsprogramme im Verteidigungsbereich fördern die Technologieeinführung. Die Expansion in aufstrebende Märkte mit wachsender Luftfahrt- und Marineinfrastruktur kann das Marktwachstum weiter beschleunigen.
Analyse der Marktsegmentierung:
Nach Typ
Der Markt für Rührreibschweißen wird in konventionelle FSW-Systeme und tragbare/handgehaltene Varianten unterteilt. Konventionelle Systeme dominieren aufgrund ihrer hohen Präzision, Konsistenz und Eignung für die Großserienfertigung in den Bereichen Automobil, Luftfahrt und Schiffbau. Sie gewährleisten eine robuste Leistung beim Verbinden dicker und komplexer Komponenten bei gleichzeitiger Wahrung der strukturellen Integrität. Tragbare FSW-Systeme gewinnen an Bedeutung in Vor-Ort- und Wartungsanwendungen, da sie Flexibilität und Benutzerfreundlichkeit für den Feldeinsatz bieten. Technologische Verbesserungen in beiden Typen erweitern weiterhin ihre industrielle Anwendbarkeit.
- Zum Beispiel haben Rührreibschweißsysteme es Luftfahrtunternehmen ermöglicht, Aluminiumplatten mit deutlich verbesserter Ermüdungsfestigkeit im Vergleich zu herkömmlichen Schmelzschweißnähten herzustellen.
Nach Endverbraucher
Der Markt umfasst die Automobil-, Luft- und Raumfahrt-, Schiffbau-, Bahn- und Verteidigungssektoren. Das Automobilsegment führt aufgrund der steigenden Produktion von Elektro- und Hybridfahrzeugen, die leichte, hochfeste Materialverbindungen erfordern. Es sorgt für gleichmäßige Schweißnähte bei Aluminium-, Kupfer- und Magnesiumkomponenten, was die Energieeffizienz und Sicherheit verbessert. Der Luftfahrtsektor bietet erhebliche Chancen, angetrieben durch die Nachfrage nach leichten Flugzeugrahmen und kraftstoffeffizienten Designs. Schiffbau- und Bahnindustrien übernehmen FSW für langlebige Strukturkomponenten, die Wartungskosten reduzieren. Verteidigungsanwendungen erfordern hochintegre Schweißnähte für Marine- und Militärfahrzeuge, was das Marktwachstum weiter unterstützt.
- Zum Beispiel nutzt Boeing FSW, um jährlich über 4.000 Meter Aluminiumplatten für seine Delta IV-Trägerraketen-Kryotanks zu verbinden, was nahtlose Schweißnähte ohne Füllmaterial ermöglicht.
Segmentierungen:
Nach Typ
- Konventionelle FSW-Systeme
- Tragbare/Handgehaltene FSW-Systeme
Nach Endverbraucher
- Automobil
- Luft- und Raumfahrt
- Schiffbau
- Bahn
- Verteidigung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika führt mit der Einführung fortschrittlicher Fertigung
Nordamerika macht 35% des Friction Stir Welding-Marktes aus, angetrieben durch gut etablierte Automobil-, Luft- und Raumfahrt- sowie Verteidigungssektoren. Es profitiert von der frühen Einführung fortschrittlicher Schweißlösungen und einer starken industriellen Infrastruktur. Die Nachfrage nach leichten, hochfesten Materialien in Elektrofahrzeugen und Flugzeugen treibt das Wachstum an. Forschungseinrichtungen und industrielle Partnerschaften fördern Innovationen in robotergestützten FSW-Systemen und Prozessoptimierung. Der Fokus der Region auf Qualitätsstandards und präzise Fertigung stärkt ihre führende Position auf dem globalen Markt.
Europa stärkt das Wachstum durch Investitionen in Luft- und Raumfahrt sowie Automobilindustrie
Europa hält 28% des Friction Stir Welding-Marktes, unterstützt durch robuste Luft- und Raumfahrt- sowie Automobilindustrien. Es gewährleistet Hochleistungsanwendungen mit fehlerfreien Verbindungen und minimaler Materialverformung. Deutschland, Frankreich und das Vereinigte Königreich treiben die Einführung durch Automatisierung und Integration von Industrie 4.0 voran. Hersteller setzen FSW ein, um strenge Umwelt- und Sicherheitsvorschriften zu erfüllen. Der Fokus auf leichte Materialien und kraftstoffeffiziente Fahrzeuge unterstützt weiterhin die regionale Expansion.
Asien-Pazifik expandiert schnell durch industrielle und infrastrukturelle Entwicklung
Asien-Pazifik erfasst 32% des Friction Stir Welding-Marktes, angetrieben durch schnelle Industrialisierung und großflächige Fertigung. Es findet umfangreiche Anwendung in den Automobil-, Schiffbau- und Bahnsektoren in China, Japan und Indien. Wachsende Produktion von Elektrofahrzeugen und die Nachfrage nach leichten Strukturkomponenten fördern die Einführung. Investitionen in moderne Fertigungstechnologien und Regierungsinitiativen stärken das Marktpotenzial. Schwellenländer tragen durch erhöhte Produktionskapazität und Technologieimplementierung zum globalen Wachstum bei.
Schlüsselspieler-Analyse:
- ETA Technology
- YAMAZAKI MAZAK CORPORATION
- FOOKE GmbH
- PAR Systems
- Hitachi Power Solutions Co., Ltd.
- NITTO SEIKI CO., LTD.
- Grenzebach Gruppe
- Bond Technologies, LLC.
- PTG
- TRA-C industrie.
Wettbewerbsanalyse:
Der Markt für Rührreibschweißen zeichnet sich durch eine wettbewerbsintensive Landschaft aus, in der Schlüsselakteure den Fokus auf technologische Innovation, strategische Partnerschaften und globale Expansion legen. Führende Unternehmen investieren in Forschung und Entwicklung, um Werkzeugdesigns, Automatisierungssysteme und Prozesseffizienz zu verbessern. Es wird betont, dass robotergestützte FSW-Systeme und intelligente Überwachungslösungen eingeführt werden, um der steigenden industriellen Nachfrage gerecht zu werden. Strategische Kooperationen mit Herstellern aus der Automobil-, Luft- und Raumfahrt- sowie Schiffbauindustrie stärken die Marktpräsenz und treiben neue Projekte voran. Unternehmen erweitern auch ihre Produktionsstätten und Servicenetzwerke, um aufstrebende Märkte in Asien-Pazifik und Lateinamerika zu bedienen. Ständige Innovationen beim Verbinden von ungleichen und leichten Materialien bieten einen Wettbewerbsvorteil. Ein starker Fokus auf Kundensupport, Schulungen und schlüsselfertige Lösungen verbessert die Kundenbindung und Marktpositionierung. Die Wettbewerbsdynamik fördert kontinuierliche Fortschritte, die die Gesamtzuverlässigkeit des Prozesses, die Produktivität und die Akzeptanz der Rührreibschweißtechnologie in Hochleistungsanwendungen weltweit verbessern.
Aktuelle Entwicklungen:
- Im Juli 2025 ging die Nitto Denko Corporation eine strategische Partnerschaft ein und tätigte eine strategische Investition in Numat Technologies, Inc., um die Entwicklung von Dekarbonisierungstechnologien der nächsten Generation unter Verwendung von Metall-Organischen Gerüstmaterialien (MOF) für industrielle Sektoren zu beschleunigen.
- Im Oktober 2025 vertiefte Hitachi Power Solutions eine strategische Allianz mit Google Cloud, um Frontarbeiter durch den Einsatz von feldspezifischen KI-Agenten zu stärken und die Betriebseffizienz zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endnutzer und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Friction Stir Welding-Technologie wird aufgrund der steigenden Nachfrage nach leichten, hochfesten Komponenten in der Automobil- und Luftfahrtbranche verstärkt eingesetzt werden.
- Der Ausbau der Produktion von Elektrofahrzeugen wird den Bedarf an zuverlässiger Verbindung von Aluminium, Kupfer und Hybridmaterialien antreiben.
- Automatisierung und robotische Integration werden die Prozessgenauigkeit, Wiederholbarkeit und Betriebseffizienz in der Großserienfertigung verbessern.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden durch Industrialisierung und Infrastrukturentwicklung zu einem signifikanten Wachstum beitragen.
- Die Entwicklung fortschrittlicher Werkzeugmaterialien und optimierter Schweißparameter wird die Anwendbarkeit auf dickere und härtere Metalle erweitern.
- Luft- und Raumfahrt- sowie Verteidigungsanwendungen werden weiterhin FSW für kritische Komponenten priorisieren, die fehlerfreie, hochintegre Verbindungen erfordern.
- Der Einsatz im Schiffbau und in der Schienenfahrzeugproduktion wird aufgrund von Effizienzgewinnen und überlegenen metallurgischen Eigenschaften der Schweißverbindungen zunehmen.
- Die Integration mit Industrie 4.0-Technologien wird Echtzeitüberwachung, vorausschauende Wartung und Qualitätssicherung ermöglichen.
- Strategische Kooperationen zwischen FSW-Ausrüstungsherstellern und OEMs werden die Technologieeinführung in Produktionsumgebungen mit hohem Volumen beschleunigen.
- Ständige Innovationen bei der Verbindung unterschiedlicher Materialien und komplexer Geometrien werden die Position von FSW als bevorzugte industrielle Schweißlösung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reibschweißen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reibschweißen zwischen 2024 und 2032 voraussichtlich wachsen?
Welcher ist der führende Markt für Reibschweißen?
Was sind die entscheidenden Faktoren für das Wachstum des Marktes für Reibschweißen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reibschweißen antreiben?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rührreibschweißen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rührreibschweißen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 242.33 million → 2032: USD 374.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rührreibschweißen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rührreibschweißen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rührreibschweißen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rührreibschweißen Market Drivers
- 3.3 Markt für Rührreibschweißen Market Restraints & Challenges
- 3.4 Markt für Rührreibschweißen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rührreibschweißen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rührreibschweißen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rührreibschweißen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rührreibschweißen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rührreibschweißen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rührreibschweißen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rührreibschweißen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rührreibschweißen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rührreibschweißen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rührreibschweißen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rührreibschweißen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rührreibschweißen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rührreibschweißen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rührreibschweißen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rührreibschweißen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rührreibschweißen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rührreibschweißen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rührreibschweißen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rührreibschweißen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
