
Marktübersicht
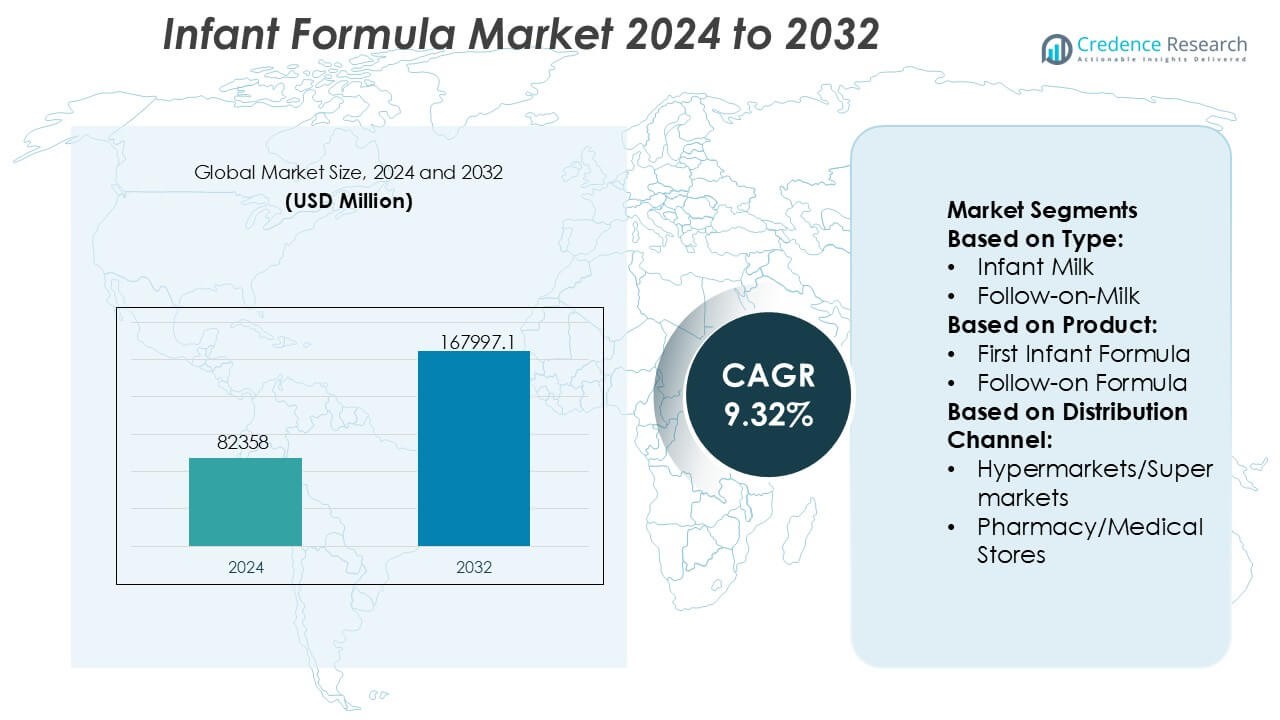
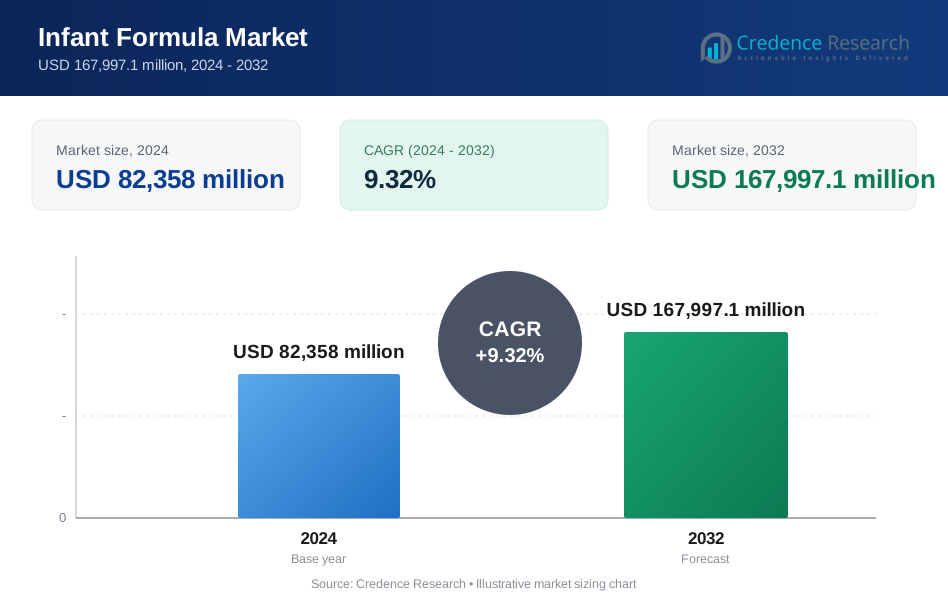
Der Markt für Säuglingsnahrung wurde 2024 mit 82.358 Millionen USD bewertet und soll bis 2032 167.997,1 Millionen USD erreichen, bei einer CAGR von 9,32 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Säuglingsnahrung 2024 | USD 82.358 Millionen |
| Markt für Säuglingsnahrung, CAGR | 9,32% |
| Marktgröße für Säuglingsnahrung 2032 | USD 167.997,1 Millionen |
Der Markt für Säuglingsnahrung wird von einer Gruppe weltweit etablierter Ernährungs- und Lebensmittelunternehmen angeführt, die durch starke Forschungskapazitäten, diversifizierte Produktportfolios und umfassende regulatorische Expertise konkurrieren. Diese Akteure betonen klinisch unterstützte Formulierungen, Spezialernährung und Premium-Angebote, um das Vertrauen in die Marke zu stärken und die sich entwickelnde Verbrauchernachfrage zu erfassen. Strategische Prioritäten umfassen kontinuierliche Produktinnovationen, den Ausbau der Fertigungskapazitäten und die Stärkung von Omnichannel-Vertriebsnetzen, um die Marktreichweite und die Versorgungssicherheit zu verbessern. Regional gesehen ist der asiatisch-pazifische Raum mit einem genauen Marktanteil von 41 % führend, unterstützt durch hohe Geburtenraten, schnelle Urbanisierung und steigende verfügbare Einkommen in den wichtigsten Volkswirtschaften. Starkes Wachstum im organisierten Einzelhandel, zunehmende E-Commerce-Akzeptanz und wachsendes Bewusstsein für Säuglingsernährung stärken die dominante Position der Region in der globalen Wettbewerbslandschaft weiter.
Markteinblicke
- Die Marktgröße für Säuglingsnahrung wurde 2024 mit 82.358 Millionen USD bewertet und soll bis 2032 167.997,1 Millionen USD erreichen, mit einer CAGR von 9,32 % während des Prognosezeitraums, was starke langfristige Nachfragegrundlagen widerspiegelt.
- Das Marktwachstum wird durch steigende Urbanisierung, zunehmende Erwerbsbeteiligung von Frauen und wachsendes Bewusstsein für wissenschaftlich formulierte Säuglingsernährung angetrieben, wobei Säuglingsnahrung aufgrund ihrer wesentlichen Rolle in der frühen Ernährung das dominierende Produktsegment bleibt.
- Laufende Trends umfassen Premiumisierung, Clean-Label-Formulierungen und zunehmende Akzeptanz von Spezial- und bedarfsspezifischen Formeln, während sich Hersteller auf klinische Validierung, Zutateninnovation und fortschrittliche Verpackungsformate konzentrieren.
- Die Wettbewerbslandschaft bleibt intensiv, geprägt von globalen Ernährungsführern, die in Forschung und Entwicklung, Kapazitätserweiterung und Omnichannel-Vertrieb investieren, um das Vertrauen in die Marke zu stärken und die Differenzierung angesichts steigender Konkurrenz durch Eigenmarken aufrechtzuerhalten.
- Regional führt der asiatisch-pazifische Raum mit einem genauen Marktanteil von 41 %, unterstützt durch hohe Geburtenraten, schnelle Urbanisierung und expandierenden E-Commerce und organisierten Einzelhandel, während Nordamerika und Europa die Nachfrage durch Premium- und Spezialsegmente aufrechterhalten.
Marktsegmentierungsanalyse:
Nach Typ
Innerhalb des Marktes für Säuglingsnahrung nach Typ erweist sich Säuglingsmilch als das dominierende Teilsegment und hält einen genauen Marktanteil von 46%. Ihre Führungsrolle spiegelt die konstante Nachfrage nach ernährungsphysiologisch vollständigen, milchbasierten Lösungen wider, die darauf ausgelegt sind, das Wachstum und die Immunität in der frühen Entwicklungsphase zu unterstützen. Säuglingsmilch profitiert von starken pädiatrischen Empfehlungen, standardisierten Nährstoffprofilen und weit verbreitetem elterlichem Vertrauen in etablierte Formulierungen. Die zunehmende Urbanisierung, höhere Beschäftigungsraten von Müttern und das steigende Bewusstsein für ausgewogene Säuglingsernährung verstärken die Akzeptanz weiter. Während Folgemilch und andere Typen alterspezifische Bedürfnisse bedienen, bleiben sie aufgrund engerer Konsumfenster und gezielter Nutzungsmuster sekundär.
- Zum Beispiel formuliert Arla Foods amba über seine Arla Ingredients Division Säuglingsmilchlösungen mit Lacprodan® Molkenproteinsystemen, die entwickelt wurden, um eine an die Bedürfnisse von Säuglingen angepasste Proteinkonzentration zu liefern und angereichert sind, um die von der EU vorgeschriebenen DHA-Werte von 20 mg pro 100 kcal zu erfüllen, unterstützt durch die Produktion in nach ISO 22000 zertifizierten Ernährungseinrichtungen, die spezielle sprühgetrocknete Linien für Säuglinge betreiben.
Nach Produkt
Nach Produkt hält Säuglingsnahrung mit einem genauen Marktanteil von 58% die dominierende Position, unterstützt durch ihre breite Anwendbarkeit von der Geburt bis zu den frühen Kindheitsphasen. Innerhalb dieser Kategorie treibt die erste Säuglingsnahrung die Volumina an, da sie als primärer Ersatz für Muttermilch dient. Das Wachstum wird durch Fortschritte in der Nährstoffanreicherung, die Einbeziehung von DHA, ARA und Probiotika sowie die zunehmende Akzeptanz bei berufstätigen Eltern gefördert. Spezielle Babynahrungen und Babynahrungsprodukte wachsen stetig, angetrieben durch Allergiemanagement und Bequemlichkeit, aber Säuglingsnahrung behält die Führung aufgrund der täglichen Konsumhäufigkeit und der starken klinischen Ausrichtung.
- Zum Beispiel integrieren Abbott's Similac® Markenformeln, insbesondere Produktlinien wie Similac 360 Total Care, 2’-Fucosyllactose (2'-FL) Humanmilch-Oligosaccharid (HMO) in Konzentrationen, die in klinischen Studien verwendet werden, typischerweise etwa 0,2 g pro Liter.
Nach Vertriebskanal
Über die Vertriebskanäle dominieren Hypermärkte und Supermärkte mit einem genauen Marktanteil von 41%, was ihre umfangreichen Produktsortimente, wettbewerbsfähige Preise und hohe Kundenfrequenz widerspiegelt. Diese Verkaufsstellen ermöglichen es Eltern, Marken, Formulierungen und Packungsgrößen an einem Ort zu vergleichen, was das Kaufvertrauen stärkt. Die Expansion des organisierten Einzelhandels in städtischen und halbstädtischen Gebieten beschleunigt das Wachstum des Kanals weiter. Apotheken und Fachgeschäfte bleiben wichtig für medizinisch orientierte und Premiumprodukte, doch Hypermärkte behalten die Führung aufgrund von Zugänglichkeit, Werbestrategien und etabliertem Vertrauen für routinemäßige Einkäufe von Säuglingsnahrung.
Wichtige Wachstumsfaktoren
Steigende Geburtenraten in Schwellenländern und städtische Lebensstile
Das Wachstum des Marktes für Säuglingsnahrung beschleunigt sich mit der Ausweitung der Geburtenkohorten in Schwellenländern und der schnellen Urbanisierung, die Familienstrukturen umgestaltet. Doppelverdienerhaushalte, die erhöhte Erwerbsbeteiligung von Frauen und die begrenzte Stilldauer treiben die Abhängigkeit von bequemen, ernährungsphysiologisch standardisierten Alternativen voran. Stadtbewohner bevorzugen Produkte, die Konsistenz, Sicherheit und einfache Zubereitung gewährleisten, was die höhere Akzeptanz von Säuglings- und Folgemilch unterstützt. Verbesserungen im Gesundheitszugang und eine breitere pädiatrische Reichweite verstärken das Vertrauen in regulierte Formulaprodukte weiter und stärken die Nachfrage in städtischen und halbstädtischen Bevölkerungen.
- Zum Beispiel stellt Bellamy’s Organic seine Säuglingsnahrung aus zertifizierter Bio-Milch her, die von australischen Farmen bezogen wird, die geprüft werden, um den strengen NASAA Organic Standard 3.6.1 zu erfüllen. Das Unternehmen betreibt Produktionsstätten, die so konzipiert sind, dass sie globale Lebensmittelsicherheitsstandards erfüllen, einschließlich der Einhaltung von ISO 22000 Lebensmittelsicherheitsmanagementsystemen.
Steigendes Bewusstsein für Säuglingsernährung und Anreicherung
Eltern und Betreuer zeigen ein erhöhtes Bewusstsein für Ernährung in den frühen Lebensjahren und deren langfristige Auswirkungen auf die kognitive und körperliche Entwicklung. Dieses Bewusstsein treibt die Präferenz für wissenschaftlich formulierte Produkte an, die mit DHA, ARA, Präbiotika, Probiotika, Nukleotiden und essenziellen Mikronährstoffen angereichert sind. Pädiatrische Empfehlungen und Probenprogramme in Krankenhäusern stärken die Glaubwürdigkeit und beschleunigen die Testquoten. Hersteller reagieren, indem sie die klinische Validierung und transparente Kennzeichnung verstärken, was das Verbrauchervertrauen erhöht und die Nachfrage nach Premium- und spezialisierten Säuglingsnahrungsangeboten erweitert.
- Zum Beispiel integriert Royal FrieslandCampina N.V. in seinem Friso® Säuglingsnahrungsportfolio essenzielle Nährstoffe wie DHA, ARA und Präbiotika, einschließlich 2’-Fucosyllactose. Das Unternehmen wendet seinen proprietären LockNutri®-Prozess an, der eine kontrollierte, milde Wärmebehandlung während eines einzigen Herstellungsprozesses nutzt, um die native Struktur der Milchproteine zu erhalten und sie leichter verdaulich zu machen.
Erweiterung des organisierten Einzelhandels und der digitalen Distribution
Die rasche Expansion organisierter Einzelhandelsformate und E-Commerce-Plattformen verbessert die Produktverfügbarkeit und Zugänglichkeit erheblich. Supermärkte, Apotheken und spezialisierte Babygeschäfte bieten breite Sortimente und professionelle Beratung, während digitale Kanäle Abonnementmodelle, Lieferung bis zur Haustür und detaillierte Produktschulungen bieten. Diese Kanäle erhöhen die Markenbekanntheit und Preistransparenz, wodurch Hersteller effizient breitere Verbrauchersegmente erreichen können. Verbesserte Kühlkettenlogistik und regulierungskonforme Online-Verkäufe unterstützen das nachhaltige Wachstum in sowohl entwickelten als auch aufstrebenden Märkten weiter.
Wichtige Trends & Chancen
Wachstum von Spezial- und bedarfsspezifischen Formeln
Die Nachfrage nach Spezialformeln zur Behandlung von Laktoseintoleranz, Kuhmilcheiweißallergie, Reflux und Ernährung von Frühgeborenen steigt. Gesundheitsfachkräfte empfehlen zunehmend hydrolysierte, auf Aminosäuren basierende und anti-reflux Formulierungen, was ihre klinische Relevanz erweitert. Dieser Trend schafft Möglichkeiten für Hersteller, in F&E, klinische Studien und differenzierte Produktpipelines zu investieren. Marken, die Formulierungen mit medizinischen Ernährungsprotokollen in Einklang bringen und eng mit pädiatrischen Netzwerken zusammenarbeiten, gewinnen eine stärkere Positionierung in wertvollen, aber volumenarmen Segmenten.
- Zum Beispiel integrieren die Pro-Kido® und Jinlingguan® Säuglingsnahrungslinien der Yili Group fortschrittliche Nährstoffe wie DHA, Lutein und Präbiotika, einschließlich 2’-Fucosyllactose (2'-FL). Diese Formulierungen werden durch umfangreiche klinische Forschung und Datenerhebung entwickelt, die vom National Dairy Technology Innovation Center von Yili geleitet werden.
Premiumisierung und Clean-Label-Positionierung
Verbraucher suchen zunehmend nach Premium-Säuglingsnahrungen, die saubere Zutaten, biologische Herkunft und minimale Verarbeitung betonen. Das Interesse an nicht-GVO-Eingaben, reduzierten Zuckerprofilen und dem Ausschluss von künstlichen Zusätzen wächst. Dieser Trend unterstützt margenstärkere Produkte und fördert Innovationen in der Rückverfolgbarkeit von Zutaten und nachhaltiger Beschaffung. Unternehmen, die Qualitätssicherung, ethische Beschaffung und Umweltverantwortung effektiv kommunizieren, gewinnen die Loyalität gesundheitsbewusster und wohlhabender Eltern.
- Zum Beispiel formuliert die Reckitt Benckiser Group plc über ihr Unternehmen Mead Johnson Nutrition Enfamil NeuroPro® mit nicht-GVO-Milchzutaten, angereichert mit DHA bei 17 mg pro 100 kcal und 2’-Fucosyllactose bei 0,2 g pro Liter.
Innovation in Verpackung und Komfortformaten
Verpackungsinnovation erweist sich als wichtige Chance, mit der Nachfrage nach Einzeldosis-Beuteln, trinkfertigen Flüssigkeiten und hygienischen Abgabesystemen. Diese Formate verbessern den Komfort, die Tragbarkeit und die Dosierungsgenauigkeit, insbesondere für Reisen und den Einsatz in Krankenhäusern. Fortschrittliche Verpackungen verbessern auch die Haltbarkeit und die Kontaminationskontrolle. Hersteller, die nutzerzentriertes Design und intelligente Verpackungsmerkmale nutzen, stärken die Differenzierung und verbessern das gesamte Verbrauchererlebnis.
Wichtige Herausforderungen
Strenge Vorschriften und komplexe Compliance
Der Markt für Säuglingsnahrung operiert unter strengen regulatorischen Rahmenbedingungen, die Formulierung, Kennzeichnung, Marketing und Vertrieb regeln. Die Compliance-Anforderungen variieren stark zwischen den Regionen, was die betriebliche Komplexität und die Markteinführungszeit erhöht. Häufige Aktualisierungen der Ernährungsstandards und Werbebeschränkungen erfordern kontinuierliche Überwachung und Reformulierungsbemühungen. Kleinere Hersteller sehen sich mit höheren Compliance-Kosten konfrontiert, während etablierte Unternehmen die Innovationsgeschwindigkeit mit strengen Qualitäts- und Dokumentationskontrollen ausbalancieren müssen, um den Marktzugang zu erhalten.
Intensiver Wettbewerb und Preissensibilität
Hoher Wettbewerb zwischen multinationalen und regionalen Marken übt Druck auf Preise und Margen aus, insbesondere in Massenmarktsegmenten. Verbraucher vergleichen Produkte oft genau nach Preis und wahrgenommener Ernährungsparität, was die Differenzierung einschränkt. Handelsmarken und lokale Marken verschärfen den Wettbewerb in preissensiblen Märkten. Um die Rentabilität zu erhalten, müssen Unternehmen in Markenwert, klinische Glaubwürdigkeit und wertsteigernde Merkmale investieren, während sie die Kosten in Bezug auf Beschaffung, Produktion und Vertrieb managen.
Regionale Analyse
Nordamerika
Nordamerika hält einen genauen 24% Marktanteil, angetrieben durch ein hohes Bewusstsein für Säuglingsernährung, starke Kaufkraft und fortschrittliche Gesundheitsinfrastruktur. Eltern zeigen eine starke Vorliebe für Premium-, Bio- und Spezialformeln, die Allergien, Laktoseintoleranz und Verdauungsempfindlichkeiten ansprechen. Pädiatrische Empfehlungen und krankenhausbasierte Vertriebskanäle stärken das Vertrauen in Markenprodukte. E-Commerce- und abonnementbasierte Liefermodelle gewinnen weiterhin an Bedeutung und unterstützen Wiederholungskäufe. Produktinnovationen konzentrieren sich auf Clean-Label-Positionierung, funktionale Inhaltsstoffe und praktische Verpackungsformate, die es Herstellern ermöglichen, die stabile Nachfrage in einem reifen, aber innovationsgetriebenen Markt aufrechtzuerhalten.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den globalen Markt für Säuglingsnahrung mit einem genauen 41% Marktanteil, unterstützt durch hohe Geburtenraten, rasche Urbanisierung und steigende verfügbare Einkommen in China, Indien, Südostasien und Teilen Ozeaniens. Wachsende Mittelschichten priorisieren zunehmend wissenschaftlich formulierte Säuglingsernährung, insbesondere in städtischen Zentren. Die starke Durchdringung von Folge- und Wachstumsmilch spiegelt die erweiterte Nutzung über das Säuglingsalter hinaus wider. Regierungsprogramme zur Ernährung, die Ausweitung des organisierten Einzelhandels und das schnelle Wachstum von E-Commerce-Plattformen stärken weiter die Zugänglichkeit. Inländische Hersteller und multinationale Marken investieren weiterhin in lokalisierte Formulierungen, die auf regionale Ernährungspräferenzen und regulatorische Standards abgestimmt sind.
Europa
Europa hält einen genauen 21% Marktanteil, unterstützt durch strenge Qualitätsvorschriften, hohe Sicherheitsstandards und starkes Verbrauchervertrauen in klinisch validierte Säuglingsnahrung. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage nach Premium- und Bio-Formeln an, während Süd- und Osteuropa eine stetige Aufnahme von Standard-Säuglings- und Anschlussprodukten zeigen. Die regulatorische Aufsicht prägt die Konsistenz der Formulierung und die Transparenz der Kennzeichnung, was die Glaubwürdigkeit der Marke stärkt. Apotheken und Fachhandelskanäle bleiben dominant, ergänzt durch wachsende Online-Verkäufe. Nachhaltigkeit, Rückverfolgbarkeit und ethische Beschaffung beeinflussen zunehmend die Kaufentscheidungen in der gesamten Region.
Lateinamerika
Lateinamerika repräsentiert einen genauen 9% Marktanteil, unterstützt durch verbesserten Zugang zur Gesundheitsversorgung, wachsende städtische Bevölkerungen und allmähliche Einkommenssteigerungen. Brasilien und Mexiko führen die regionale Nachfrage an, mit wachsender Akzeptanz von Säuglings- und Anschlussformeln bei berufstätigen Eltern. Während das Stillen kulturell bedeutend bleibt, treiben Lebensstiländerungen und städtische Beschäftigungsmuster den Einsatz von Ergänzungsformeln voran. Die Erweiterung der Distribution durch Supermärkte und Apotheken verbessert die Verfügbarkeit, während digitale Kanäle sich noch in frühen Wachstumsphasen befinden. Hersteller konzentrieren sich auf erschwingliche Produktportfolios und lokalisierte Preisstrategien, um die Kostensensibilität zu adressieren und die Marktdurchdringung zu erweitern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen genauen 5% Marktanteil aus, was die Entwicklung der Gesundheitssysteme und die ungleiche Einkommensverteilung in den Ländern widerspiegelt. Die Nachfrage konzentriert sich auf die Länder des Golfkooperationsrats und urbane afrikanische Märkte, wo steigende Expatriate-Populationen und berufstätige Mütter die Formeladoption unterstützen. Premium- und Importmarken schneiden in einkommensstarken Märkten gut ab, während einfache Säuglingsformeln in preissensiblen Regionen dominieren. Der Ausbau der modernen Einzelhandelsinfrastruktur und von der Regierung geführte Initiativen zur Müttergesundheit verbessern allmählich die Zugänglichkeit. Langfristiges Wachstum hängt von der Verbesserung der Erschwinglichkeit, der Harmonisierung der Vorschriften und von Ernährungsbewusstseinsprogrammen ab.
Marktsegmentierungen:
Nach Typ:
- Säuglingsmilch
- Anschlussmilch
Nach Produkt:
- Erste Säuglingsnahrung
- Anschlussnahrung
Nach Vertriebskanal:
- Hypermärkte/Supermärkte
- Apotheken/Medizinische Geschäfte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Akteure auf dem Markt für Säuglingsnahrung sind unter anderem Arla Foods amba, Abbott, Bellamy's Organic, Royal FrieslandCampina N.V., Perrigo Company plc, Yili Group, Reckitt Benckiser Group plc, Nestlé S.A., Danone SA und The Kraft Heinz Company. Der Markt für Säuglingsnahrung zeigt eine Wettbewerbslandschaft, die durch starken Fokus auf Produktsicherheit, wissenschaftliche Formulierung und regulatorische Einhaltung geprägt ist. Unternehmen konkurrieren durch kontinuierliche Investitionen in Ernährungsforschung, klinische Validierung und Zutateninnovation, um Standard- und Spezialangebote zu differenzieren. Premiumisierung bleibt eine Schlüsselstrategie, mit verstärktem Fokus auf Clean-Label-Zutaten, organische Formulierungen und bedarfsspezifische Ernährung. Unternehmen stärken auch ihre Positionen durch erweiterte Produktionsstandorte, lokale Beschaffung und Optimierung der Lieferkette, um gleichbleibende Qualität und Verfügbarkeit sicherzustellen. Omnichannel-Vertrieb, einschließlich Apotheken, modernem Einzelhandel und E-Commerce-Plattformen, spielt eine entscheidende Rolle bei der Marktreichweite. Nachhaltigkeitsinitiativen, transparente Kennzeichnung und die Einhaltung sich entwickelnder internationaler Standards prägen weiter den Wettbewerb und die langfristige Marktpositionierung.
Analyse der Hauptakteure
- Arla Foods amba
- Abbott
- Bellamy's Organic
- Royal FrieslandCampina N.V.
- Perrigo Company plc
- Yili Group
- Reckitt Benckiser Group plc
- Nestlé S.A.
- Danone SA
- The Kraft Heinz Company
Jüngste Entwicklungen
- Im April 2025 brachte Bobbie seine Bobbie Organic Whole Milk Infant Formula auf den Markt, die erste USDA-zertifizierte Bio-Vollmilchformel, die in den USA hergestellt wird. Nach dreijähriger Entwicklung bietet sie ein muttermilchähnliches Rezept mit hochwertigem Milchfett, MFGM, DHA und ohne Palm- oder Sojaöl, mit Fokus auf Gehirn-/Darmgesundheit und leichter Verdauung, und erlangte schnell Anerkennung für Qualität und Innovation in der Bio-Säuglingsnahrung.
- Im Februar 2025 führte Island in Zusammenarbeit mit der Wohltätigkeitsorganisation Feed neue Regaletiketten für Säuglingsnahrung ein, die klarstellen, dass alle Anfangsnahrungen unabhängig von Marke oder Preis ernährungsphysiologisch gleichwertig sind. Dies ist Teil ihrer Kampagne zur Bekämpfung steigender Kosten und Fehlinformationen, um Eltern bei informierten Entscheidungen zu unterstützen und den finanziellen Druck auf Familien hervorzuheben.
- Im Januar 2025 kündigte die US-amerikanische FDA ihre langfristige nationale Strategie zur Erhöhung der Widerstandsfähigkeit des US-Marktes für Säuglingsnahrung an, um aus den Lehren des Mangels zu lernen. Der Fokus liegt auf Transparenz der Lieferkette, besserem Informationsaustausch, Vermeidung von Kontaminationen und der Förderung weiterer Hersteller, um den US-Markt zu betreten und eine sichere, konsistente Versorgung für gefährdete Säuglinge zu gewährleisten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Produkt, Vertriebskanal, und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Säuglingsnahrung wird mit zunehmender Urbanisierung und höherer Beteiligung von Frauen am Arbeitsmarkt stetig steigen.
- Spezial- und bedarfsspezifische Formeln werden aufgrund der zunehmenden Diagnose von Säuglingsallergien und Verdauungsempfindlichkeiten breitere Akzeptanz finden.
- Clean-Label-, Bio- und minimal verarbeitete Formulierungen werden bei gesundheitsbewussten Eltern eine stärkere Präferenz hervorrufen.
- Wissenschaftliche Validierung und klinische Ernährungsforschung werden eine größere Rolle bei der Produktdifferenzierung und dem Markenvertrauen spielen.
- E-Commerce und Direktvertriebskanäle werden sich erweitern, was die Zugänglichkeit und das Wiederkaufverhalten verbessert.
- Innovationen im Verpackungsbereich werden sich auf Bequemlichkeit, Hygiene und Portionskontrolle konzentrieren, um moderne Lebensstile zu unterstützen.
- Schwellenländer werden aufgrund steigender Geburtenraten und verbesserter Gesundheitsversorgung erheblich zum Mengenwachstum beitragen.
- Die behördliche Überprüfung wird sich intensivieren, was zu höheren Standards bei Formulierung, Kennzeichnung und Qualitätssicherung führt.
- Nachhaltigkeitspraktiken in Beschaffung, Herstellung und Verpackung werden die langfristige Wettbewerbspositionierung beeinflussen.
- Strategische Partnerschaften und lokale Produktion werden die Lieferresilienz stärken und die regionale Marktdurchdringung verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Babynahrung, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Säuglingsnahrung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Säuglingsnahrung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Säuglingsnahrung antreiben?
Wer sind die führenden Unternehmen im Markt für Säuglingsnahrung?
Welche Region hatte 2024 den größten Anteil am Markt für Säuglingsnahrung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Säuglingsnahrung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Säuglingsnahrung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 82,358 million → 2032: USD 167,997.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Säuglingsnahrung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Säuglingsnahrung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Säuglingsnahrung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Säuglingsnahrung Market Drivers
- 3.3 Markt für Säuglingsnahrung Market Restraints & Challenges
- 3.4 Markt für Säuglingsnahrung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Säuglingsnahrung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Säuglingsnahrung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Säuglingsnahrung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Säuglingsnahrung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Säuglingsnahrung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Säuglingsnahrung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Säuglingsnahrung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Säuglingsnahrung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Säuglingsnahrung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Säuglingsnahrung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Säuglingsnahrung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Säuglingsnahrung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Säuglingsnahrung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Säuglingsnahrung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Säuglingsnahrung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Säuglingsnahrung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Säuglingsnahrung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Säuglingsnahrung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Säuglingsnahrung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
