
Marktübersicht
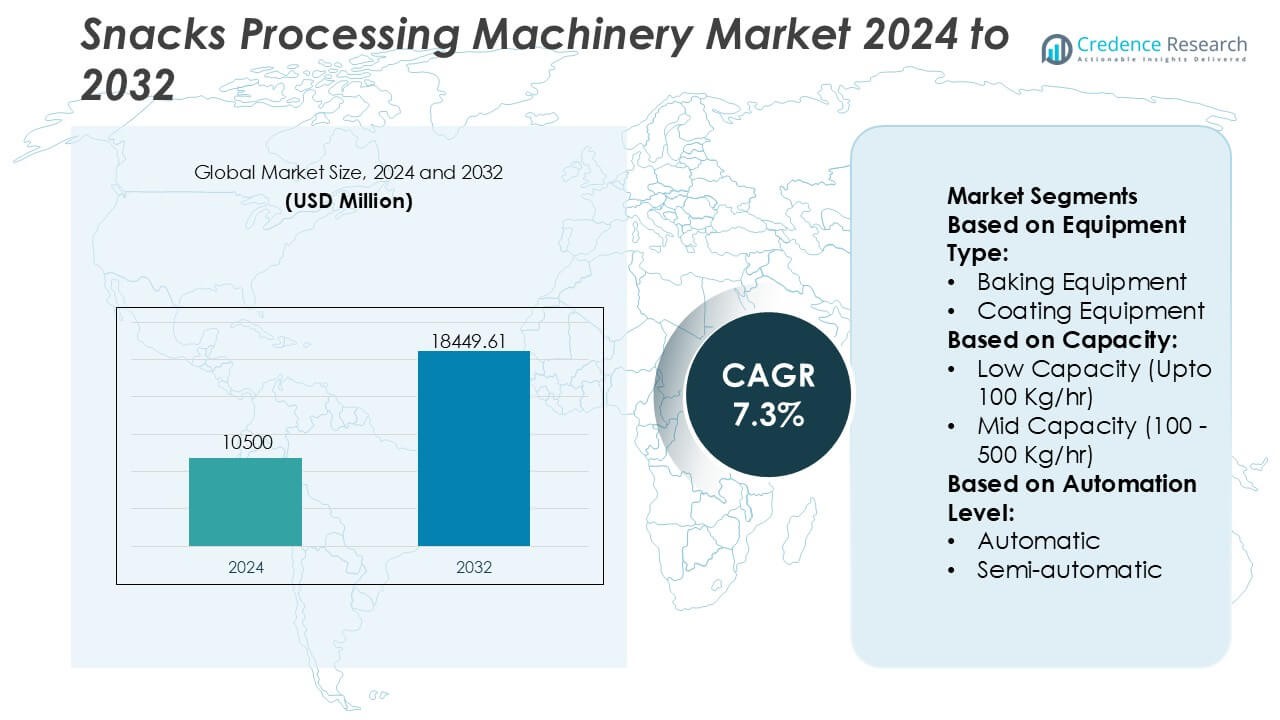
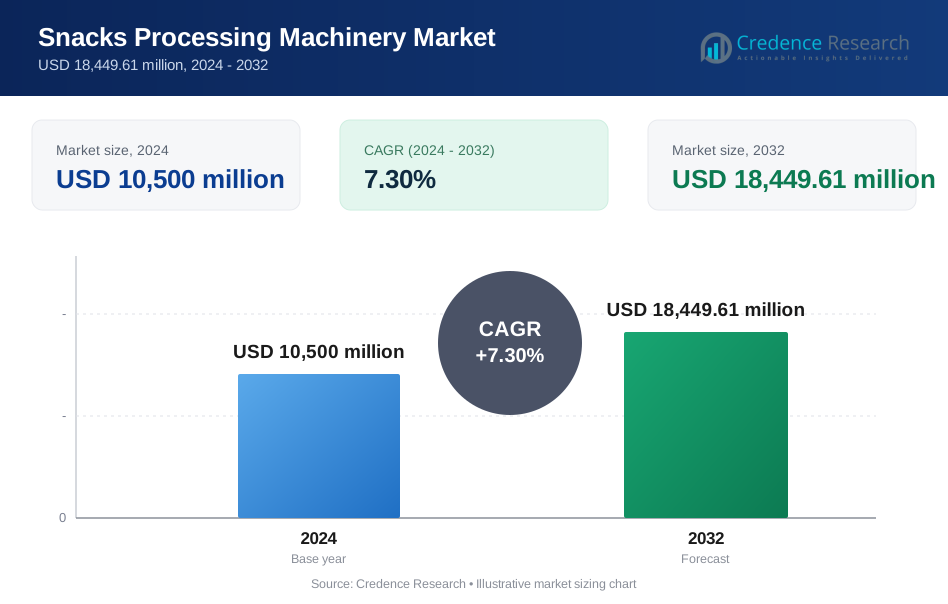
Der Markt für Snackverarbeitungsmaschinen wurde 2024 auf 10.500 Millionen USD geschätzt und soll bis 2032 18.449,61 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,3% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Snackverarbeitungsmaschinen 2024 | USD 10.500 Millionen |
| Markt für Snackverarbeitungsmaschinen, CAGR | 7,3% |
| Marktgröße für Snackverarbeitungsmaschinen 2032 | USD 18.449,61 Millionen |
Der Markt für Snackverarbeitungsmaschinen wird von führenden globalen Akteuren wie Douglas Machine Inc., Krones AG, Maillis Group, Tetra Laval International S.A., Syntegon Technology GmbH, I.M.A. Industria Macchine Automatiche S.p.A., Rovema GmbH, Langley Holding plc, KHS Group und SIG geprägt, die jeweils die technologischen Fähigkeiten durch Automatisierung, energieeffiziente Designs und integrierte Verarbeitungslösungen vorantreiben. Diese Unternehmen konzentrieren sich auf intelligente Überwachungssysteme, hochpräzise Extrusionslinien und modulare Ausrüstungen, die auf ein erweitertes Snack-Portfolio zugeschnitten sind. Der asiatisch-pazifische Raum hält die führende regionale Position mit einem genauen Marktanteil von 34%, angetrieben durch starke Verbrauchernachfrage, rasche industrielle Expansion und steigende Investitionen in hochkapazitive, automatisierte Snackproduktionsanlagen.
Markteinblicke
- Die Marktgröße für Snackverarbeitungsmaschinen erreichte 2024 10.500 Millionen USD und soll bis 2032 bei einer CAGR von 7,3% auf 18.449,61 Millionen USD steigen, was ein stetiges langfristiges Wachstum widerspiegelt.
- Die starke Nachfrage nach Hochleistungsextrusions-, Frittier- und Verpackungssystemen treibt das Marktwachstum an, unterstützt durch den steigenden Konsum von verzehrfertigen und funktionalen Snacks auf globalen Märkten.
- Führende Akteure, darunter Douglas Machine Inc., Krones AG, Maillis Group und andere, stärken ihre Wettbewerbsfähigkeit durch Automatisierung, energieeffiziente Maschinen und modulare Systemintegration.
- Kapitalintensive Gerätekosten und der Bedarf an qualifizierten Bedienern bleiben wesentliche Einschränkungen, die die Einführung bei kleinen und mittelständischen Verarbeitern begrenzen und die Modernisierungszyklen verlangsamen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34%, während Extrusionsgeräte den dominanten Segmentanteil halten, unterstützt durch den großflächigen Ausbau der Produktion und die starke Nachfrage nach vielfältigen Snackformaten.
Marktsegmentierungsanalyse:
Nach Gerätetyp
Der Markt für Snackverarbeitungsmaschinen zeigt starke Traktion in mehreren Gerätekategorien, wobei Extrusionsgeräte mit einem geschätzten Marktanteil von 32% die dominierende Position einnehmen. Ihre Führungsrolle ergibt sich aus hoher Durchsatzeffizienz, einheitlicher Produktformung und Kompatibilität mit verschiedenen Snackformulierungen, einschließlich gepuffter Snacks und verzehrfertiger extrudierter Produkte. Back- und Beschichtungssysteme gewinnen an Nachfrage durch den steigenden Trend zu gesünderen, nicht frittierten Snacks, während Frittier- und Röstgeräte für traditionelle Produktlinien unerlässlich bleiben. Verpackungsgeräte zeigen eine stabile Akzeptanz aufgrund des Bedarfs an Geschwindigkeit, Präzision und Verlängerung der Haltbarkeit. Das Wachstum in den Kategorien wird durch Automatisierungs-Upgrades und den Bedarf an energieeffizienten Maschinen verstärkt.
- Zum Beispiel hat Douglas Machine Inc. die Durchsatzkapazität in seinen automatisierten Verpackungsplattformen für Waschbereiche, wie dem Vectra-Kartonierer, durch die Integration von servogesteuerten Bewegungskontrollsystemen verbessert, die Zyklusraten von bis zu 300 Kartons pro Minute erreichen können.
Nach Kapazität
In Bezug auf die Produktionskapazität dominiert das Segment mit hoher Kapazität den Markt mit einem Anteil von etwa 46%, unterstützt durch große Snackhersteller, die den Durchsatz erweitern, um den steigenden Verbrauch in städtischen und exportorientierten Märkten zu decken. Hochkapazitätsmaschinen liefern konsistente Ergebnisse, reduzierte Stückproduktionskosten und überlegene Betriebssicherheit, was sie zur bevorzugten Wahl für etablierte Akteure macht. Systeme mit mittlerer Kapazität erleben Nachfrage bei mittelgroßen Verarbeitern, die flexible Skalierung suchen, während Einheiten mit geringer Kapazität kleine Unternehmen oder Startups anziehen, die in Nischen-Snackkategorien einsteigen. Die Kapazitätswahl spiegelt stark die Produktionsziele, den Bedarf an Energieoptimierung und die sich entwickelnden Verbraucherpräferenzen wider, die vielfältige Snackformate bevorzugen.
- Zum Beispiel integriert das Varioline-Modulverpackungssystem von Krones AG eine Multi-Format-Handhabung mit einer Ausgabekapazität von bis zu 104.000 Behältern pro Stunde oder 720 Zyklen pro Stunde in Mehrweg-Anwendungen und unterstützt zahlreiche Formatwechsel pro Linie.
Nach Automatisierungsgrad
Über alle Automatisierungsgrade hinweg führt das automatische Segment mit einem Marktanteil von fast 54%, angetrieben durch Verarbeiter, die Arbeitsreduzierung, verbesserte Hygiene und höhere Betriebspräzision priorisieren. Automatische Systeme unterstützen kontinuierliche Verarbeitung, Echtzeit-Qualitätskontrolle und schnellere Umstellungen, was sie ideal für die Produktion von Snacks in großen Mengen macht. Halbautomatische Maschinen bleiben für regionale Hersteller relevant, die Kosten und Effizienz ausbalancieren, während manuelle Geräte kleine Betreiber ansprechen, die handwerkliche oder maßgeschneiderte Snackvarianten produzieren. Der Wandel hin zu datenfähigen, vollautomatisierten Maschinen beschleunigt sich aufgrund steigender Anforderungen an die Lebensmittelsicherheit, der Nachfrage nach gleichbleibender Produktqualität und dem Fokus der Branche auf die Minimierung von Betriebsunterbrechungen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Fertig- und Convenience-Snacks
Der wachsende globale Konsum von Fertig- und Convenience-Snackprodukten beschleunigt die Nachfrage nach fortschrittlichen Verarbeitungsmaschinen erheblich. Hersteller setzen hocheffiziente Extruder, Fritteusen und Beschichtungssysteme ein, um die Produktion in großen Mengen kontinuierlich zu unterstützen und eine gleichbleibende Produktqualität zu gewährleisten. Verändernde Lebensstile, schnelle Urbanisierung und eine erhöhte Snackfrequenz verstärken den Bedarf an automatisierten, zuverlässigen Maschinen, die in der Lage sind, vielfältige Formate zu produzieren. Verbraucher bevorzugen gebackene, gepuffte und funktionale Snacks, was Investitionen in flexible Geräte antreibt, die schnelle Rezeptwechsel und innovationsorientierte Produktionszyklen unterstützen.
- Zum Beispiel berichtet die Maillis Group über verifizierte Leistungsdaten ihrer auf MOSCA basierenden Umreifungs- und End-of-Line-Automatisierungssysteme, bei denen ihr Modell SoniXs MP-6 T Ultraschallversiegelung mit einer dokumentierten Zyklusrate von bis zu 58 Zyklen pro Minute integriert und eine typische Nahtfestigkeit von bis zu 80% der Zugfestigkeit des Bandes erreicht.
Erweiterung automatisierter und integrierter Verarbeitungslinien
Die Branche erlebt ein starkes Wachstumsmomentum aufgrund der steigenden Akzeptanz vollautomatisierter Produktionslinien, die den Output steigern, menschliche Eingriffe reduzieren und die Hygienestandards verbessern. Automatisierte Systeme ermöglichen Echtzeitüberwachung, präzise Dosierung von Zutaten und gleichmäßiges Frittieren oder Extrudieren, was die Produktionseffizienz erhöht. Lebensmittelverarbeiter integrieren zunehmend Robotik und sensorgesteuerte Steuerungen in Misch-, Form- und Verpackungseinheiten, um Betriebsfehler zu minimieren. Dieser Übergang zur Automatisierung stärkt die langfristige Kosteneffizienz und unterstützt die konstante Qualität, die von globalen und regionalen Snackmarken gefordert wird.
- Zum Beispiel dokumentiert Tetra Laval International S.A. über Tetra Pak, dass sein Tetra Pak® Continuous Freezer ein automatisiertes Luftinkorporationskontrollsystem integriert, das die Genauigkeit des Überlaufs innerhalb von (pm 0,5) Einheiten aufrechterhalten kann, während der Tetra Pak® High Shear Mixer eine verifizierte Chargenhomogenisierung durch ein Rotor-Stator-Design liefert, um intensive Scherkräfte effizient zu erzeugen.
Innovation in gesunden und funktionalen Snackformulierungen
Gesundheitsbewusste Verbraucher treiben die Nachfrage nach Maschinen an, die die Produktion von fettarmen, gebackenen, ballaststoffreichen und proteinangereicherten Snacks unterstützen. Gerätehersteller reagieren darauf, indem sie energieeffiziente Öfen, präzise Beschichtungssysteme und fortschrittliche Extruder entwickeln, die in der Lage sind, alternative Körner und pflanzliche Zutaten zu verarbeiten. Das wachsende Interesse an glutenfreien, clean-label und nährstoffangereicherten Snacks erweitert die Anforderungen an Maschinen für schonende Verarbeitung, kontrolliertes Feuchtigkeitsmanagement und verbesserte Texturierung. Dieser Trend ermutigt Hersteller, modulare, flexible Geräte zu priorisieren, die kontinuierliche Produktinnovationen ermöglichen.
Wichtige Trends & Chancen
Wachsende Akzeptanz von IoT-, KI- und intelligenten Überwachungstechnologien
Die Branche erlebt einen Anstieg der Digitalisierung, wobei IoT-fähige Sensoren, KI-gesteuerte Prozessoptimierung und vorausschauende Wartungstools die Maschinenleistung verbessern. Diese Technologien helfen, Ausfallzeiten zu reduzieren, die Temperatur- und Feuchtigkeitskontrolle zu verbessern und die Rückverfolgbarkeit von Anfang bis Ende zu unterstützen. Intelligente Maschinen stärken präventive Wartungszyklen, senken betriebliche Risiken und bieten Herstellern datengesteuerte Einblicke, um den Durchsatz zu verbessern und Abfall zu reduzieren. Diese Fortschritte stehen im Einklang mit dem wachsenden Fokus des Sektors auf intelligente, automatisierte Verarbeitungsumgebungen.
- Zum Beispiel behauptet IMA umfangreiche Erfahrung und Innovation: Die IMA Group berichtet, über 600 erteilte Patente und mehr als 60 Jahre Erfahrung im Design und in der Herstellung von Automatisierungs- und Verpackungsmaschinen zu haben.
Verschiebung hin zu nachhaltigen und energieeffizienten Maschinen
Steigende Energiekosten und strengere Umweltstandards schaffen starke Chancen für nachhaltige Verarbeitungsmaschinen. Hersteller entwickeln zunehmend emissionsarme Fritteusen, Wärmerückgewinnungssysteme und optimierte Lüftungseinheiten, die den Kraftstoffverbrauch reduzieren. Die Nachfrage nach Geräten, die den Ölverbrauch minimieren, die Abfallbehandlung verbessern und recycelbare oder biologisch abbaubare Verpackungsmaterialien unterstützen, wächst. Nachhaltigkeitsgetriebene Innovation stärkt die Wettbewerbsposition und erfüllt die Umwelterwartungen globaler Snackproduzenten und Einzelhändler.
- Zum Beispiel zeigt Rovemas umfassendes Engagement für nachhaltige Verpackungsmaterialien durch sein technisches Zentrum in Fernwald, dass das Unternehmen jährlich über 130 Anwendungstests mit alternativen, erneuerbaren oder recycelbaren Verpackungsfolien durchführt, um die Dichtungsintegrität, die Ausgaberate und die Kompatibilität zu überprüfen, sodass Kunden auf dünne oder Monomaterialfolien umsteigen können, ohne die Leistung zu beeinträchtigen.
Wichtige Herausforderungen
Hohe Kapitalinvestitionen für fortschrittliche Maschinen
Die Kosten für den Kauf technologisch fortschrittlicher, automatisierter Verarbeitungsausrüstung stellen eine große Herausforderung für kleine und mittelständische Hersteller dar. Hohe Anfangsinvestitionen, Installationskosten und der Bedarf an qualifizierten Bedienern schränken die Einführung ein, insbesondere in aufstrebenden Märkten. Unternehmen haben Schwierigkeiten, Ausgaben zu rechtfertigen, ohne garantierten Volumenwachstum oder stabile Nachfragezyklen. Der begrenzte Zugang zu Finanzierungen verlangsamt die Modernisierungsbemühungen weiter und vergrößert die Technologielücke zwischen großen Konzernen und kleineren lokalen Verarbeitern.
Strenge Anforderungen an Lebensmittelsicherheit und regulatorische Compliance
Die Einhaltung sich entwickelnder Vorschriften zur Lebensmittelsicherheit übt betrieblichen Druck auf Hersteller aus, strenge Sauberkeits-, Rückverfolgbarkeits- und Maschinenreinigungsstandards aufrechtzuerhalten. Geräte müssen strengen Richtlinien in Bezug auf Materialsicherheit, Kontaminationskontrolle und hygienisches Design entsprechen. Das Nichterfüllen der regulatorischen Erwartungen kann zu Produktrückrufen, Strafen oder betrieblichen Störungen führen. Die Erfüllung dieser Standards erfordert kontinuierliche Upgrades, spezialisierte Wartung und Investitionen in sanitäre Automatisierung, was Unternehmen mit begrenzten Ressourcen vor Herausforderungen stellt.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 28% des Marktes für Snack-Verarbeitungsmaschinen, unterstützt durch eine starke Nachfrage nach praktischen, hochwertigen und funktionalen Snackprodukten. Großhersteller priorisieren automatisierte Extrusions-, Brat- und Verpackungssysteme, um eine gleichbleibende Qualität zu gewährleisten und die Abhängigkeit von Arbeitskräften zu reduzieren. Hohe Investitionskapazitäten beschleunigen die Einführung von IoT-fähigen Maschinen und Technologien zur vorausschauenden Wartung. Die reife Snackindustrie der Region, gepaart mit strengen Vorschriften zur Lebensmittelsicherheit, treibt kontinuierliche Geräte-Upgrades voran. Innovationen bei pflanzlichen und Clean-Label-Snacks stärken die Nachfrage nach Maschinen sowohl bei etablierten Marken als auch bei aufstrebenden Spezialverarbeitern.
Europa
Europa erfasst etwa 24% des globalen Marktes, angetrieben durch die zunehmende Präferenz für gesunde, gebackene und fettarme Snackvarianten. Hersteller investieren in nachhaltige und energieeffiziente Maschinen, um strenge Umwelt- und Lebensmittelsicherheitsstandards einzuhalten. Das Wachstum bei extrudierten Snacks, Gourmet-Varianten und biologischen Eigenmarkenprodukten treibt die Nachfrage nach flexiblen, modularen Verarbeitungslinien an. Die technologische Akzeptanz bleibt stark in Deutschland, dem Vereinigten Königreich, Italien und Frankreich, wo Produzenten Automatisierung und Präzisionskontrolle betonen. Die fortschrittliche Ingenieurbasis der Region unterstützt die Herstellung hochwertiger Geräte und verstärkt Europas Einfluss auf Maschineninnovation und -exporte.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem geschätzten Anteil von 34% an, angetrieben durch schnelle Urbanisierung, wachsenden Konsum der Mittelschicht und steigende Snackproduktionskapazität in China, Indien, Japan und Südostasien. Hersteller übernehmen Hochleistungsextrusions-, Brat- und Verpackungssysteme, um die große Inlandsnachfrage zu decken. Die kostenwettbewerbsfähige Maschinenproduktion in China stärkt die regionalen Lieferfähigkeiten. Die steigende Präferenz für westliche Snackstile sowie das starke Wachstum traditioneller herzhafter Formate beschleunigen Maschinen-Upgrades. Investitionen in Automatisierung und hygienisches Design nehmen zu, da regionale Verarbeiter ihre Betriebe ausbauen und exportorientierte Fertigungsstrategien verfolgen.
Lateinamerika
Lateinamerika macht fast 8% des Marktes aus, unterstützt durch den wachsenden Snackkonsum in Brasilien, Mexiko, Argentinien und Chile. Regionale Verarbeiter konzentrieren sich auf Maschinen mit mittlerer Kapazität, um Erschwinglichkeit und Effizienz auszugleichen. Die Ausweitung von Backwaren-Snacks, extrudierten Produkten auf Maisbasis und gewürzten gerösteten Snacks treibt die Modernisierung der Maschinen voran. Die Einführung automatisierter Systeme bleibt moderat, nimmt jedoch zu, da Hersteller darauf abzielen, die Hygiene zu verbessern, Abfall zu reduzieren und die Konsistenz zu erhöhen. Lokale wirtschaftliche Schwankungen beeinflussen Investitionszyklen, doch die steigende städtische Nachfrage und die Expansion des Einzelhandels sichern langfristige Maschinenanforderungen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von etwa 6% , angetrieben durch die steigende Nachfrage nach verpackten Snacks und zunehmende Investitionen in lokale Lebensmittelverarbeitungsanlagen. Das Wachstum bei frittierten Snacks, gebackenen Snacks und extrudierten Produkten fördert die Einführung vielseitiger, wartungsarmer Geräte. Die VAE, Saudi-Arabien und Südafrika führen die technologische Einführung an, während aufstrebende Märkte sich auf kosteneffiziente Systeme konzentrieren. Die Erweiterung der Einzelhandelskanäle, der tourismusgetriebene Lebensmittelkonsum und Regierungsinitiativen zur Stärkung der heimischen Produktion unterstützen die Nachfrage nach Maschinen. Infrastrukturherausforderungen und begrenzter Zugang zu High-End-Automatisierung hemmen eine schnellere Durchdringung, bieten jedoch langfristige Wachstumschancen.
Marktsegmentierungen:
Nach Gerätetyp:
- Backgeräte
- Beschichtungsgeräte
Nach Kapazität:
- Niedrige Kapazität (bis zu 100 kg/h)
- Mittlere Kapazität (100 - 500 kg/h)
Nach Automatisierungsgrad:
- Automatisch
- Halbautomatisch
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Snackverarbeitungsmaschinen zeichnet sich durch eine vielfältige Mischung globaler Marktführer aus, darunter Douglas Machine Inc., Krones AG, Maillis Group, Tetra Laval International S.A., Syntegon Technology GmbH, I.M.A. Industria Macchine Automatiche S.p.A., Rovema GmbH, Langley Holding plc, KHS Group und SIG. Diese Unternehmen stärken ihre Marktpositionen durch kontinuierliche technologische Upgrades, automatisierungsgetriebene Maschinenportfolios und energieeffiziente Systemdesigns, die auf die Produktion von Snacks in großen Mengen zugeschnitten sind. Führende Hersteller konzentrieren sich auf intelligente Verarbeitungslinien, fortschrittliche Extrusions- und Frittierlösungen sowie integrierte Verpackungsmaschinen, die Präzision, Hygiene und betriebliche Flexibilität unterstützen. Viele Akteure investieren in digitale Überwachungsplattformen, vorausschauende Wartungstools und IoT-fähige Komponenten, um die Produktionszuverlässigkeit zu verbessern und Ausfallzeiten zu reduzieren. Strategische Partnerschaften, regionale Expansionen und gezielte Akquisitionen ermöglichen es diesen Unternehmen, ihre globale Präsenz auszubauen und ihre After-Sales-Service-Netzwerke zu verbessern. Ihre Innovationsfähigkeit, kombiniert mit starker Ingenieurkompetenz, schafft ein wettbewerbsfähiges Umfeld, das auf Qualität, Effizienz und modulare Fertigungslösungen ausgerichtet ist.
Analyse der Hauptakteure
- Douglas Machine Inc.
- Krones AG
- Maillis Gruppe
- Tetra Laval International S.A.
- Syntegon Technology GmbH
- M.A. Industria Macchine Automatiche S.p.A.
- Rovema GmbH
- Langley Holding plc
- KHS Gruppe
- SIG
Neueste Entwicklungen
- Im Juli 2024 ging Amcor eine Partnerschaft mit Lorenz Snacks ein, um seine neue recyclingfähige Verpackung vorzustellen, während Lorenz Lentil Coated Peanuts, um Lorenz' Schritte in Richtung verbesserter Nachhaltigkeit weiter voranzutreiben. Die von Amcor entwickelte neue Verpackung basiert auf seinem AmPrima®-Portfolio von recycelbaren Monomateriallösungen.
- Im Juli 2024 ist der MTL (Monoblock Top Loader) der Cama Group eine hochentwickelte, modulare Sekundärverpackungsmaschine, die ein innovatives magnetisches Trolley-Transportsystem (ACOPOStrak) für die flexible Handhabung verschiedener Produkte bietet, sodass bis zu drei verschiedene Produktlinien einen einzelnen Lader für effiziente Sortimentspackungen speisen können, was die Geschwindigkeit erhöht, den Platzbedarf minimiert und schnelle, automatisierte Umstellungen für die Lebensmittel- und Körperpflegeindustrie ermöglicht.
- Im Juni 2024 brachte Bühler die Arrakis-Walzenmühle auf den Markt, einen Nachfolger der ikonischen Airtronic, die Effizienz und Konsistenz in der Getreidemahlung für Snacks und Backwaren verbessert, mit selbstreinigenden, einfacheren Upgrades und verbesserter Lebensmittelsicherheit durch patentierte Schaber für engere Toleranzen und bessere Produktqualität, im Einklang mit Bühlers umfassenderen Zielen für Nachhaltigkeit und Innovation im Lebensmittelverarbeitungssektor.
- Im Februar 2024 stellte die IMA Group, ein Hersteller von automatischen Maschinen für die Pharma-, Lebensmittel- und Batterieherstellung und -verpackung, zwei künstliche Intelligenzen (KI) vor. Die Gruppe führt zwei hochmoderne Lösungen ein: IMA Sandbox und IMA AlgoMarket, die darauf abzielen, die Effizienz und Effektivität der angebotenen Dienstleistungen weiter zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gerätetyp, Kapazität, Automatisierungsgrad und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochautomatisierten Snack-Verarbeitungslinien wird zunehmen, um die Konsistenz der Produktion zu verbessern und die Abhängigkeit von Arbeitskräften zu reduzieren.
- Der Einsatz von IoT-fähigen Maschinen wird zunehmen, um Echtzeitüberwachung und vorausschauende Wartung zu unterstützen.
- Hersteller werden in flexible Ausrüstung investieren, die in der Lage ist, gesündere, gebackene und funktionale Snack-Formulierungen zu verarbeiten.
- Energieeffiziente und emissionsarme Maschinendesigns werden in der Branche stärker bevorzugt.
- Die Verwendung alternativer Getreide und pflanzlicher Zutaten wird Innovationen in fortschrittlichen Extrusionstechnologien vorantreiben.
- Verarbeitungslinien mit schnelleren Umrüstfähigkeiten werden erweitert, um die Produktdiversifizierung zu unterstützen.
- Verbesserungen im hygienischen Design werden die Maschinenkonformität mit globalen Lebensmittelsicherheitsstandards stärken.
- Regionale Hersteller werden auf Systeme mit mittlerer und hoher Kapazität aufrüsten, um steigende Produktionsvolumina zu bewältigen.
- Die Integration von Robotik in Verpackungs- und Handhabungsprozesse wird in großen Einrichtungen zunehmen.
- Ausrüstungslieferanten werden ihre Service-Ökosysteme erweitern, die sich auf digitale Unterstützung, Optimierung und Lebenszyklusmanagement konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Snackverarbeitungsmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Snackverarbeitungsmaschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Snackverarbeitungsmaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Snackverarbeitungsmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Snackverarbeitungsmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Snackverarbeitungsmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Snackverarbeitungsmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Snackverarbeitungsmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,500 million → 2032: USD 18,449.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Snackverarbeitungsmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Snackverarbeitungsmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Snackverarbeitungsmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Snackverarbeitungsmaschinen Market Drivers
- 3.3 Markt für Snackverarbeitungsmaschinen Market Restraints & Challenges
- 3.4 Markt für Snackverarbeitungsmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Snackverarbeitungsmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Snackverarbeitungsmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Snackverarbeitungsmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Snackverarbeitungsmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Snackverarbeitungsmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Snackverarbeitungsmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Snackverarbeitungsmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Snackverarbeitungsmaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Snackverarbeitungsmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Snackverarbeitungsmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Snackverarbeitungsmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Snackverarbeitungsmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Snackverarbeitungsmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Snackverarbeitungsmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Snackverarbeitungsmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Snackverarbeitungsmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Snackverarbeitungsmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Snackverarbeitungsmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Snackverarbeitungsmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
