
Marktübersicht
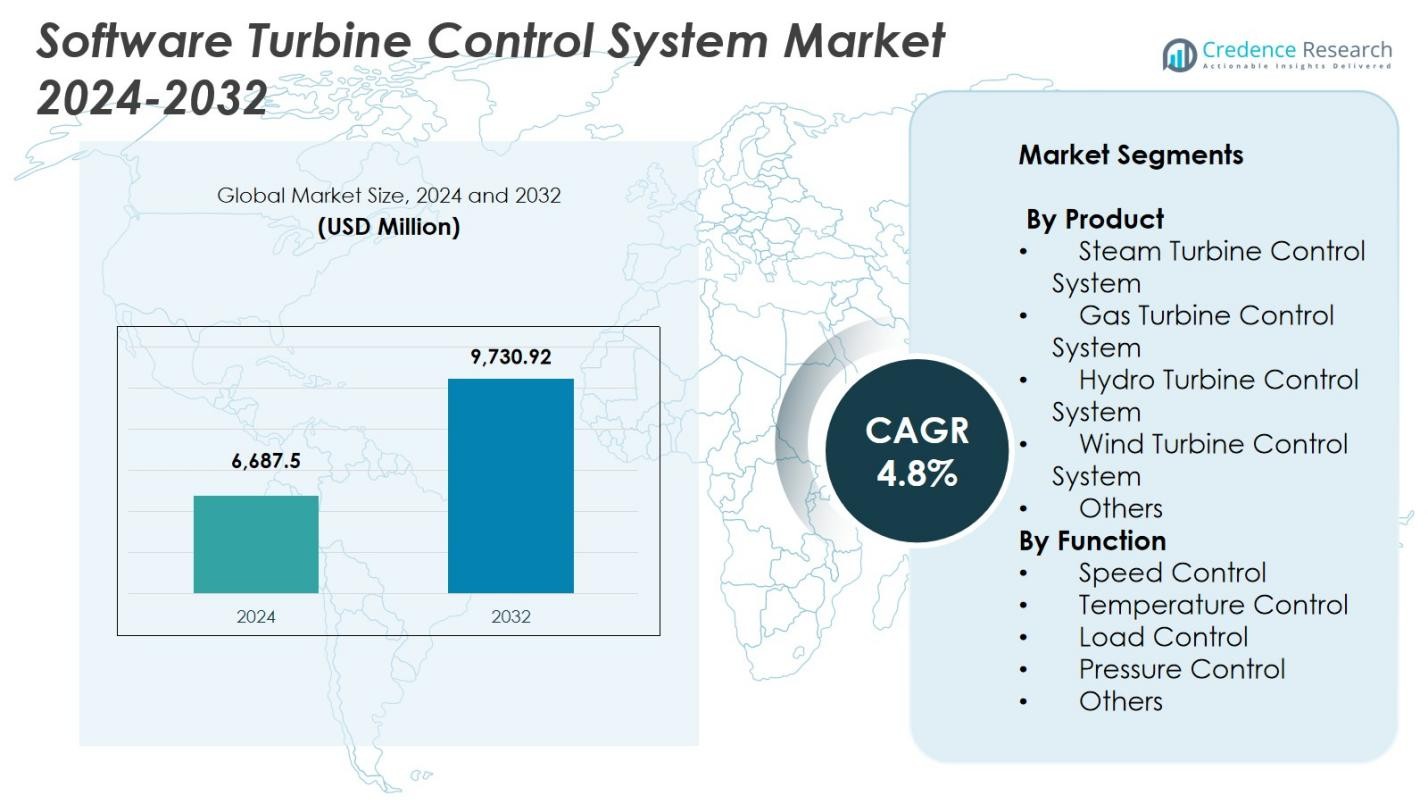
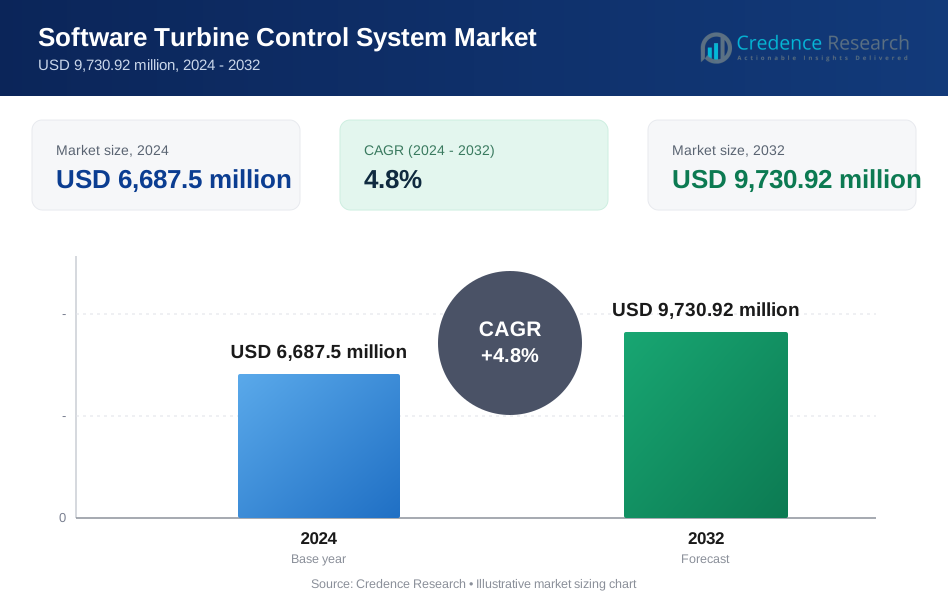
Der Markt für Software-Turbinensteuerungssysteme wurde 2024 auf 6.687,5 Millionen USD geschätzt und soll bis 2032 9.730,92 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Software-Turbinensteuerungssysteme 2024 | USD 6.687,5 Millionen |
| Markt für Software-Turbinensteuerungssysteme, CAGR | 4,8% |
| Marktgröße für Software-Turbinensteuerungssysteme 2032 | USD 9.730,92 Millionen |
Der Markt für Software-Turbinensteuerungssysteme ist gekennzeichnet durch starke Beteiligung führender Anbieter von Automatisierungs- und Turbinenlösungen wie ABB, ANDRITZ, Danfoss, DEIF, Eaton, Emerson Electric, Ethos Energy Group, General Electric, Heinzmann und Honeywell International. Diese Unternehmen konzentrieren sich auf fortschrittliche digitale Steuerungsarchitekturen, prädiktive Wartungsfähigkeiten und integrierte Überwachungsplattformen, um die Effizienz und Zuverlässigkeit von Turbinen in der Stromerzeugung und in industriellen Anwendungen zu verbessern. Regional führte Nordamerika den Markt im Jahr 2024 mit einem Anteil von 32,6 % an, angetrieben durch die Modernisierung von Gasturbinenflotten und schnelle Digitalisierungsinitiativen. Europa und der asiatisch-pazifische Raum folgten, unterstützt durch den Ausbau erneuerbarer Energien, Netzoptimierungsprogramme und die weit verbreitete Einführung von Automatisierungstechnologien.
Markteinblicke
- Der Markt für Software-Turbinensteuerungssysteme wurde 2024 auf 6.687,5 Millionen USD geschätzt und soll bis 2032 9.730,92 Millionen USD erreichen, bei einer CAGR von 4,8 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach hocheffizienten Turbinenbetrieben, die digitale Modernisierung alternder Kraftwerke und die zunehmende Einführung von prädiktiven Wartungs- und Echtzeitüberwachungssystemen angetrieben.
- Zu den wichtigsten Trends gehören die Integration von KI, IoT, digitalen Zwillingen und cloudbasierten Plattformen, die die Turbinenleistung verbessern, Ausfallzeiten reduzieren und das Remote-Management von Flotten bei Gas-, Dampf-, Wasser- und Windturbinen unterstützen.
- Der Markt zeichnet sich durch starke Aktivitäten von Akteuren wie ABB, Emerson Electric, Eaton, General Electric, Honeywell International und anderen aus, die sich auf fortschrittliche Automatisierungslösungen und Nachrüstungsdienste konzentrieren, um ihre Präsenz zu stärken.
- Regional hielt Nordamerika 2024 einen Anteil von 32,6 %, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 30,2 %; Gasturbinensteuerungssysteme dominierten das Produktsegment mit über 38,4 % Anteil.
Analyse der Marktsegmentierung
Nach Produkt
Der Markt für Software-Turbinensteuerungssysteme wird nach Produkt von Gasturbinensteuerungssystemen angeführt, die 2024 einen Anteil von 38,4 % ausmachen, angetrieben durch ihre weit verbreitete Nutzung in der Stromerzeugung, im Öl- und Gassektor sowie in industriellen Kraft-Wärme-Kopplungsanlagen. Ihre starke Akzeptanz resultiert aus der steigenden Nachfrage nach hocheffizienten, emissionsarmen Energielösungen und schnellen Betriebszyklen. Dampfturbinensteuerungssysteme folgen, unterstützt durch die Modernisierung von Wärmekraftwerken und Nachrüstungsaktivitäten. Wind- und Wasserturbinensteuerungssysteme gewinnen an Bedeutung durch die Integration erneuerbarer Energien, während fortschrittliche digitale Überwachungs- und prädiktive Wartungsfähigkeiten Systemaufrüstungen in allen Produktkategorien weiter fördern.
- Zum Beispiel bietet ABB integrierte Automatisierungs- und „Digital-Paket“-Steuerungslösungen für Gas-, Dampf- und Wasserturbinen, einschließlich prädiktiver Wartungstools, die die Wartungskosten um 15–30 % senken können.
Nach Funktion
In Bezug auf die Funktion dominierte die Drehzahlregelung den Markt für Software-Turbinensteuerungssysteme im Jahr 2024 mit einem Anteil von 36,7 %, hauptsächlich aufgrund ihrer entscheidenden Rolle bei der Sicherstellung der Turbinenstabilität, der Betriebssicherheit und der optimalen Energieumwandlung in Dampf-, Gas- und Wassereinheiten. Der zunehmende Einsatz von automatisierten Drehzahlreglern und Echtzeit-Überwachungslösungen beschleunigt die Nachfrage. Die Segmente Temperatur- und Lastregelung wachsen ebenfalls stetig, da Betreiber den Fokus auf Effizienzoptimierung, Emissionsmanagement und verlängerte Turbinenlebensdauer legen. Druckregelung und andere Nischenfunktionen expandieren mit dem Aufstieg digitaler Zwillingstechnologien und KI-basierter prädiktiver Algorithmen.
- Zum Beispiel integriert die Mark VIe-Steuerungsplattform von GE hochpräzise Drehzahlregelungsalgorithmen, die eine Reaktion auf Lastschwankungen im Millisekundenbereich ermöglichen und die Netzstabilität in Kombikraftwerken verbessern.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach effizienter und zuverlässiger Stromerzeugung
Der Markt für Software-Turbinensteuerungssysteme wächst erheblich, da Industrien und Versorgungsunternehmen zuverlässige, hocheffiziente Stromerzeugung priorisieren. Moderne Turbinenbetriebe erfordern präzise, Echtzeit-Steuerung, um optimale Leistung, minimale Ausfallzeiten und Sicherheit bei Dampf-, Gas-, Wasser- und Windturbinen zu gewährleisten. Der steigende weltweite Stromverbrauch und der Übergang zu saubereren, effizienteren Energiequellen beschleunigen Investitionen in fortschrittliche digitale Turbinensteuerungen. Echtzeitüberwachung, automatisierte Abstimmung und zustandsbasierte Wartung verbessern die Stabilität und Leistung der Anlagen. Versorgungsunternehmen ersetzen zunehmend veraltete analoge Systeme durch intelligente digitale Plattformen, um strengere Effizienz- und Emissionsstandards zu erfüllen, was das Wachstum von Turbinensteuerungssoftware verstärkt.
- Zum Beispiel unterstützt die intelligente Überwachungssuite TOMONI von Mitsubishi Power die zustandsbasierte Wartung, was Versorgungsunternehmen hilft, Inspektionsintervalle zu verlängern und wartungsbedingte Ausfallzeiten zu reduzieren.
Schnelle Digitalisierung und Integration von KI, IoT und prädiktiver Wartung
Die Digitalisierung stärkt den Markt, da KI-Algorithmen, IoT-Sensoren und digitale Zwillinge die Überwachungs- und Steuerpraktiken von Turbinen transformieren. Diese Technologien bieten Einblicke in die prädiktive Wartung, Fehlerprognosen und autonome Leistungsoptimierung, was den Betreibern hilft, unerwartete Ausfälle zu reduzieren, Wartungskosten zu senken und die Lebensdauer der Turbinen zu verlängern. Fernüberwachungstools und cloudbasierte Analysen ermöglichen eine zentrale Überwachung, was besonders für komplexe Gasturbinen und verstreute Windanlagen von Vorteil ist. Während Industrien Rahmenwerke von Industrie 4.0 übernehmen, steigt die Nachfrage nach intelligenter Software, die in der Lage ist, in Echtzeit Entscheidungen zu treffen und die Reaktionsfähigkeit zu verbessern, was die weit verbreitete Integration digitaler Turbinensteuerungslösungen vorantreibt.
- Zum Beispiel wendet Siemens Energy digitale Zwillingsmodelle in seiner Gasturbinenflotte an, um das Verhalten von Komponenten in Echtzeit zu simulieren, was es den Betreibern ermöglicht, Anomalien Tage im Voraus zu erkennen und die Brennbedingungen der Turbinen zu optimieren.
Modernisierung alternder Energieinfrastruktur und Ausbau erneuerbarer Energien
Alternde Energieanlagen auf globalen Märkten erzeugen eine erhebliche Nachfrage nach modernen Turbinensteuerungssystemen, die verbesserte Effizienz, Automatisierung und Emissionskonformität bieten. Nachrüst- und Modernisierungsinitiativen in thermischen, hydroelektrischen und industriellen Kraftwerken unterstützen den Bedarf an fortschrittlichen digitalen Steuerungen, die Echtzeit-Diagnosen und Lastenausgleich ermöglichen. Gleichzeitig treibt der Ausbau erneuerbarer Energien, insbesondere Wind und Wasser, die Einführung von Turbinensteuerungsplattformen voran, die auf variable Energieprofile und Netzstabilitätsanforderungen zugeschnitten sind. Mit zunehmender Durchdringung erneuerbarer Energien priorisieren Versorgungsunternehmen flexible, intelligente Steuerungssysteme, die eine konsistente Leistung und nahtlose Netzintegration gewährleisten.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von prädiktiven Analysen und digitalen Zwillingstechnologien
Prädiktive Analysen und digitale Zwillingstechnologien spielen eine zunehmend zentrale Rolle bei der Verbesserung der Turbinenleistung und der betrieblichen Zuverlässigkeit. Digitale Zwillinge replizieren reale Turbinenbedingungen und helfen Betreibern, Szenarien zu testen, Ausfälle vorherzusagen und die Effizienz zu optimieren, ohne den Betrieb zu unterbrechen. Dieser Trend bietet starke Chancen für Anbieter, fortschrittliche Simulationswerkzeuge, KI-gesteuerte Diagnoseplattformen und integrierte Leistungsmodellierungslösungen bereitzustellen. Branchen wie Energie, Öl & Gas und Versorgungsunternehmen nutzen diese Technologien, um Betriebsrisiken zu reduzieren, die Lebensdauer von Turbinen zu verlängern und die Wartungsplanung zu optimieren, wodurch neue Wege für wertsteigernde Softwarelösungen geschaffen werden.
- Zum Beispiel hat Baker Hughes digitale Zwillinge in die Steuerung von Dampfturbinen für mechanische Antriebsanwendungen integriert. Das System erfasst und analysiert Echtzeitdaten, um eine zustandsbasierte Leistungsoptimierung in der Öl- und Gas- sowie Energieerzeugung zu ermöglichen.
Erweiterung von Cloud-basierten und Fernüberwachungslösungen
Cloud-integrierte Steuerungsplattformen und Fernüberwachungsfunktionen gewinnen weiterhin an Bedeutung, da Betreiber nach skalierbaren, kosteneffizienten und transparenten Turbinenmanagementlösungen suchen. Diese Systeme ermöglichen die zentrale Überwachung mehrerer Turbinenanlagen, unterstützen die Echtzeitoptimierung und verbessern die Entscheidungsfindung durch kontinuierliche Datenanalyse. Die Nachfrage ist besonders stark im Bereich der Windenergie und dezentralen Energieversorgung, wo Fernüberwachung unerlässlich ist. Cloud-basierte Architekturen verbessern die Interoperabilität, ermöglichen schnelle Software-Updates und reduzieren den Wartungsbedarf vor Ort. Da sich der Energiesektor hin zu dezentralen und flexiblen Energiesystemen entwickelt, stellen cloud-basierte Steuerungslösungen eine bedeutende Wachstumschance dar.
- Zum Beispiel ermöglicht die cloud-fähige Predix-Plattform von GE Betreibern, die Leistung von Gas- und Windturbinen aus der Ferne zu überwachen und liefert Analysen, die eine schnellere Fehlerbehebung und reduzierte Standortbesuche unterstützen.
Wichtige Herausforderungen
Cybersecurity-Risiken und Schwachstellen in digitalen Turbinensystemen
Die zunehmende Digitalisierung von Turbinenbetrieben setzt kritische Energieinfrastrukturen Cybersecurity-Bedrohungen aus, einschließlich unbefugtem Zugriff, Datenverletzungen und Ransomware-Angriffen. Die Integration von IoT und Fernverbindungsfunktionen erweitert potenzielle Einstiegspunkte für Cyberbedrohungen. Betreiber müssen Sicherheitsrahmen durch robuste Verschlüsselung, mehrschichtige Authentifizierung und Echtzeit-Bedrohungserkennung verbessern. Das Versäumnis, Turbinensteuerungssysteme angemessen zu sichern, könnte zu Betriebsunterbrechungen, finanziellen Verlusten und Sicherheitsrisiken führen. Die Gewährleistung der Cybersecurity-Resilienz wird unerlässlich, um die Systemintegrität zu erhalten und sich an die sich entwickelnden regulatorischen Anforderungen anzupassen.
Hohe Implementierungskosten und Komplexität der Systemintegration
Hohe Installationskosten, komplexe Integrationsverfahren und potenzielle Ausfallzeiten während Systemupgrades bleiben bedeutende Hürden für die Einführung. Viele Kraftwerke betreiben veraltete Infrastrukturen, die umfangreiche Nachrüstungen erfordern, bevor moderne digitale Steuerungssysteme eingesetzt werden können. Die Integration mit bestehenden SCADA-, PLC- und Netzmanagementplattformen erfordert fortgeschrittene Ingenieursfähigkeiten, was die Gesamtprojektkomplexität erhöht. Budgetbeschränkungen, insbesondere bei kleinen und mittleren Betreibern, können Modernisierungsinitiativen verzögern. Anbieter müssen modulare, skalierbare und leicht integrierbare Lösungen priorisieren, um Widerstände bei der Einführung zu überwinden und einen nahtlosen Übergang von älteren Systemen zu unterstützen.
Regionale Analyse
Nordamerika Nordamerika hielt 2024 eine führende Position im Markt für Software-Turbinensteuerungssysteme mit einem Anteil von 32,6 %, unterstützt durch starke Investitionen in die Modernisierung der Energieversorgung, weit verbreitete Automatisierungsakzeptanz und die Präsenz großer Turbinen-OEMs und Anbieter digitaler Lösungen. Die Region profitiert von beschleunigten Modernisierungen der Gasturbinenflotten, dem Wachstum von Kombikraftwerken und der zunehmenden Errichtung von Windparks in den USA und Kanada. Versorgungsunternehmen konzentrieren sich stark auf digitale Optimierung, vorausschauende Wartung und Verbesserungen der Netzstabilität, was die Einführung fortschrittlicher Turbinensteuerungsplattformen vorantreibt. Unterstützende regulatorische Rahmenbedingungen und Dekarbonisierungsinitiativen verstärken die regionale Nachfrage weiter.
Europa
Europa erfasste 2024 einen Anteil von 28,4 %, angetrieben durch den aggressiven Ausbau erneuerbarer Energien, die Modernisierung alternder thermischer Kraftwerke und strenge Effizienz- und Emissionsvorschriften. Länder wie Deutschland, das Vereinigte Königreich und Frankreich integrieren weiterhin fortschrittliche Turbinensteuerungssysteme in Wind-, Wasser- und Gasanlagen, um die Betriebssicherheit zu erhöhen und die Ziele für saubere Energie zu erreichen. Der starke Fokus der Region auf digitale Transformation und Netzflexibilität steigert die Nachfrage nach vorausschauenden Wartungstools und Echtzeit-Automatisierungssoftware. Laufende Investitionen in Offshore-Wind und Quartiersenergiesysteme stärken die Marktdurchdringung Europas und die langfristige Akzeptanz weiter.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte das Wachstumsszenario und machte 2024 einen Anteil von 30,2 % aus, unterstützt durch den Ausbau der großflächigen Stromerzeugung, die rasche Industrialisierung und bedeutende Investitionen in erneuerbare Energien in China, Indien und Südostasien. Die Region verzeichnet eine steigende Akzeptanz fortschrittlicher Turbinensteuerungssoftware in neu gebauten Gas-, Dampf- und Wasserkraftwerken sowie umfangreiche Windenergieinstallationen. Von der Regierung geführte Modernisierungsprogramme und Initiativen zur Netzzuverlässigkeit stimulieren die Nachfrage weiter. Die zunehmende Digitalisierung, industrielle Automatisierung und der Übergang zu effizienten, emissionsarmen Energiesystemen positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden regionalen Markt für Turbinensteuerungstechnologien.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 5,3 %, wobei das Wachstum durch den Ausbau der Wasserkraftkapazitäten, die Modernisierung alternder Turbineninfrastrukturen und die zunehmende Integration von Windanlagen, insbesondere in Brasilien und Chile, angetrieben wurde. Der Fokus der Region auf die Verbesserung der Energiezuverlässigkeit und der Betriebseffizienz unterstützt die Einführung digitaler Turbinensteuerungssysteme. Wirtschaftliche Reformen und wachsende Investitionen des Privatsektors in die Stromerzeugung stärken die Nachfrage nach fortschrittlichen Automatisierungs- und Überwachungslösungen. Obwohl die Akzeptanz aufgrund von Budgetbeschränkungen allmählich erfolgt, schaffen zunehmende Installationen erneuerbarer Energien und regionale Netzmodernisierungen langfristige Chancen für Anbieter von Turbinensteuerungssystemen.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten 2024 einen Anteil von 3,5% aus, unterstützt durch den Ausbau der thermischen Kraftwerkinfrastruktur, laufende Gasturbineninstallationen und steigende industrielle Energieanforderungen. Länder wie Saudi-Arabien, die VAE und Südafrika investieren in die Modernisierung von Turbinenflotten, um die Effizienz zu verbessern und Betriebsstillstände zu reduzieren. Der Wandel der Region hin zur Diversifizierung der Energiequellen, einschließlich Wind- und Solar-Hybrid-Projekten, fördert die Einführung fortschrittlicher Steuerungsplattformen. Allerdings moderieren langsamere Digitalisierung und Budgetbeschränkungen in mehreren Ländern das Wachstum. Dennoch schaffen langfristige Infrastrukturentwicklung und industrielle Expansion weiterhin Nachfrage nach Turbinensteuerungssystemen der nächsten Generation.
Marktsegmentierungen
Nach Produkt
- Dampfturbinen-Steuerungssystem
- Gasturbinen-Steuerungssystem
- Wasserturbinen-Steuerungssystem
- Windturbinen-Steuerungssystem
- Andere
Nach Funktion
- Geschwindigkeitsregelung
- Temperaturregelung
- Lastregelung
- Druckregelung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Software-Turbinensteuerungssysteme zeichnet sich durch eine starke Aufstellung globaler Automatisierungsführer, Turbinenhersteller und Anbieter digitaler Lösungen aus, die sich auf die Verbesserung der Betriebseffizienz, Zuverlässigkeit und prädiktiven Fähigkeiten in verschiedenen Turbinenanwendungen konzentrieren. Schlüsselakteure wie ABB, ANDRITZ, Danfoss, DEIF, Eaton, Emerson Electric, Ethos Energy Group, General Electric, Heinzmann und Honeywell International investieren weiterhin in fortschrittliche Steuerungsarchitekturen, KI-gesteuerte Diagnosen, IoT-fähige Überwachung und cloudbasierte Optimierungsplattformen. Diese Unternehmen legen Wert auf Produktinnovation, Lebenszyklus-Serviceangebote und die Integration digitaler Zwillinge und prädiktiver Wartungstools, um ihre Marktposition zu stärken. Strategische Partnerschaften mit Energieversorgern, EPC-Unternehmen und Entwicklern erneuerbarer Energien unterstützen die breitere Einführung von Echtzeit-Automatisierungssoftware. Viele Anbieter konzentrieren sich auch auf die Nachrüstung alternder Infrastrukturen und die Bereitstellung modularer, skalierbarer Steuerungslösungen, die speziell für Gas-, Dampf-, Wasser- und Windturbinen entwickelt wurden. Da der Wettbewerb intensiver wird, hängt die Differenzierung zunehmend von der Cybersecurity-Resilienz, der Interoperabilität und den datengestützten Entscheidungsunterstützungsfähigkeiten ab.
Analyse der Hauptakteure
- Honeywell International
- DEIF
- DANFOSS
- Heinzmann
- Emerson Electric
- Eaton
- General Electric
- ABB
- Ethos Energy Group
- ANDRITZ
Aktuelle Entwicklungen
- Im September 2024 unterzeichnete ABB eine gemeinsame Entwicklungsvereinbarung mit Energy Control Technologies (ECT), um eine integrierte Turbomaschinensteuerungslösung bereitzustellen, die Kompressor-/Turbomaschinensteuerungen in das verteilte Steuerungssystem ABB Ability™ System 800xA® von ABB integriert.
- Im Juli 2025 gaben GE Vernova und Crusoe einen großen Deal bekannt: GE Vernova wird 29 Einheiten seiner LM2500XPRESS-Gasturbinen (mit fortschrittlicher Steuerung) an Crusoes KI-Rechenzentren liefern, was auf die Nachfrage nach Turbinen- und Steuerungssystemen in Rechenzentrums-/Energieinfrastrukturen hinweist.
- Im März 2025 schloss Emerson Electric Co. die Übernahme von AspenTech ab, das nun als eigenständige Geschäftseinheit innerhalb der Control Systems & Software-Division von Emerson operiert, was auf eine Verschiebung hin zu größeren Software- und Steuerungssystemfähigkeiten hinweist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Funktion und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stetige Akzeptanz erfahren, da Stromerzeuger weiterhin Turbinenanlagen mit fortschrittlichen digitalen Steuerungsplattformen modernisieren.
- Die Integration von KI, maschinellem Lernen und digitalen Zwillingen wird die vorausschauende Wartung und Betriebsoptimierung verbessern.
- Die Nachfrage nach Fernüberwachung und cloudbasierten Turbinenmanagementlösungen wird an verteilten Energieanlagen zunehmen.
- Upgrades der Gasturbinensteuerung werden eine Priorität bleiben, da sich die Industrie auf Effizienz, Flexibilität und reduzierte Emissionen konzentriert.
- Steuerungssysteme für Wind- und Wasserturbinen werden mit beschleunigten Investitionen in erneuerbare Energien weltweit wachsen.
- Anbieter werden ihre Cybersicherheitsfähigkeiten stärken, um steigende Risiken in vernetzten Turbinensystemen zu adressieren.
- Modulare und skalierbare Softwarearchitekturen werden an Bedeutung gewinnen, um die Nachrüstung alternder Infrastrukturen zu erleichtern.
- Schwellenmärkte in Asien-Pazifik und Lateinamerika werden durch groß angelegte Energieentwicklungen langfristiges Wachstum vorantreiben.
- Partnerschaften zwischen OEMs, Versorgungsunternehmen und Anbietern digitaler Lösungen werden zunehmen, um integrierte Automatisierungsökosysteme zu unterstützen.
- Datengetriebene Entscheidungswerkzeuge und Echtzeitanalysen werden zu Standardfunktionen in Turbinensteuerungslösungen der nächsten Generation.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Software-Turbinensteuerungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Software-Turbinensteuerungssysteme zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Software-Turbinensteuerungssystems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Software-Turbinensteuerungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für Software-Turbinensteuerungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für Software-Turbinensteuerungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Software-Turbinensteuerungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Software-Turbinensteuerungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,687.5 million → 2032: USD 9,730.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Software-Turbinensteuerungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Software-Turbinensteuerungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Software-Turbinensteuerungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Software-Turbinensteuerungssysteme Market Drivers
- 3.3 Markt für Software-Turbinensteuerungssysteme Market Restraints & Challenges
- 3.4 Markt für Software-Turbinensteuerungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Software-Turbinensteuerungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Software-Turbinensteuerungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Software-Turbinensteuerungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Software-Turbinensteuerungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Software-Turbinensteuerungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Software-Turbinensteuerungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Software-Turbinensteuerungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Software-Turbinensteuerungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Software-Turbinensteuerungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Software-Turbinensteuerungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Software-Turbinensteuerungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Software-Turbinensteuerungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Software-Turbinensteuerungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Software-Turbinensteuerungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Software-Turbinensteuerungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Software-Turbinensteuerungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Software-Turbinensteuerungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Software-Turbinensteuerungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Software-Turbinensteuerungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
