
Marktübersicht
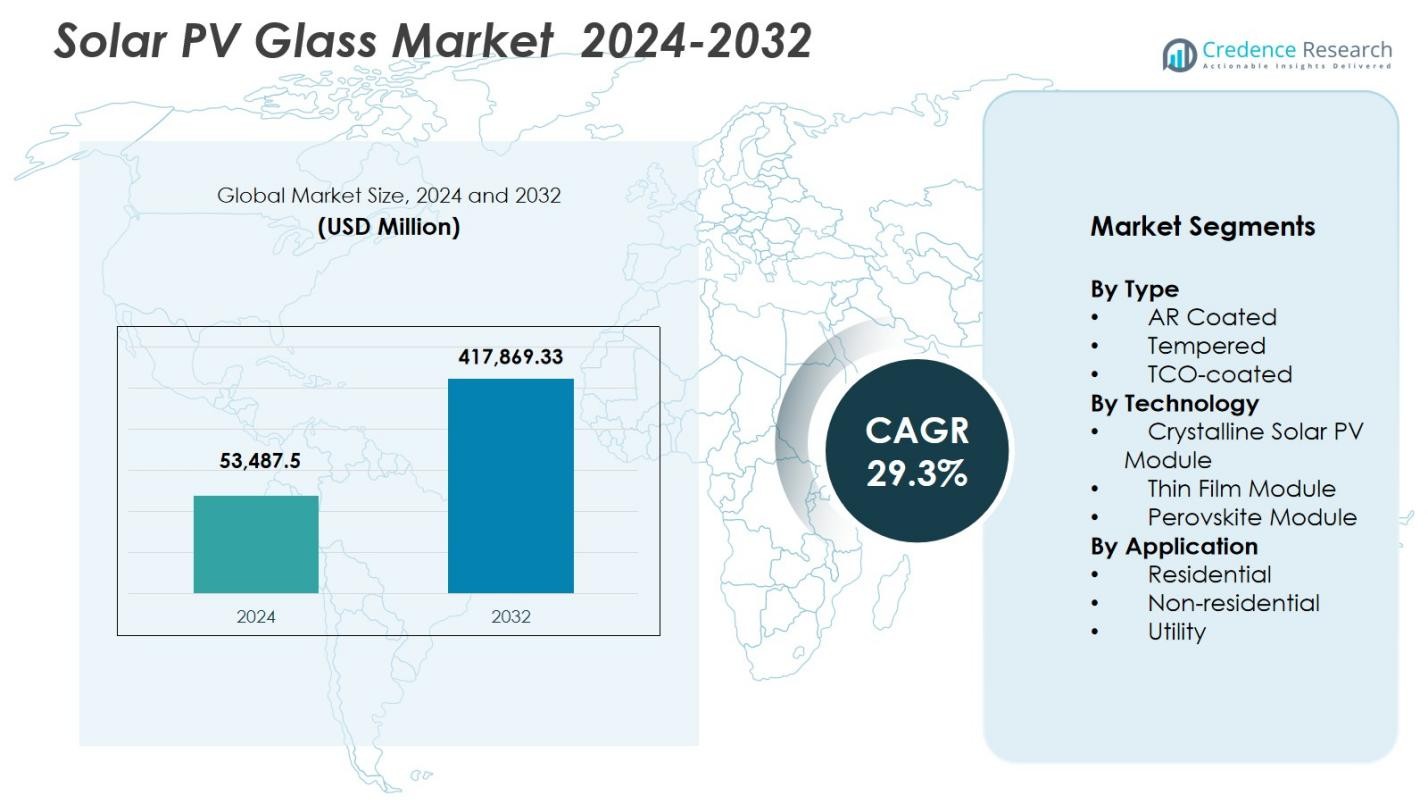
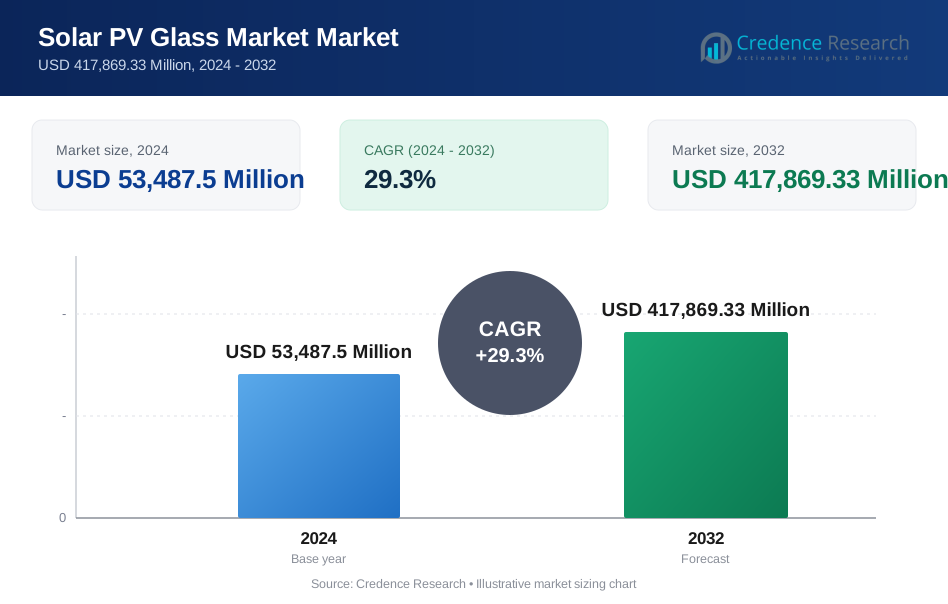
Der Markt für Solar-PV-Glas wurde im Jahr 2024 mit 53.487,5 Millionen USD bewertet und wird voraussichtlich bis 2032 417.869,33 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 29,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solar-PV-Glas 2024 | USD 53.487,5 Millionen |
| Markt für Solar-PV-Glas, CAGR | 29,3% |
| Marktgröße für Solar-PV-Glas 2032 | USD 417.869,33 Millionen |
Der Markt für Solar-PV-Glas wird durch die starke Beteiligung führender Hersteller wie Xinyi Solar Holding Ltd., First Solar Inc., Saint-Gobain S.A., Nippon Sheet Glass Co. Ltd., Guardian Industries und Borosil Renewables angetrieben, die alle weiterhin ihre Kapazitäten erweitern und Beschichtungstechnologien vorantreiben, um der steigenden globalen Nachfrage gerecht zu werden. Diese Unternehmen konzentrieren sich auf hochtransmittierende, eisenarme und entspiegelte Glaslösungen, die die Produktion von hocheffizienten und bifazialen Modulen unterstützen. Der asiatisch-pazifische Raum bleibt der dominierende regionale Markt und macht 41,6 % des globalen Anteils aus, unterstützt durch umfangreiche Solarproduktionsökosysteme und großangelegte Installationspipelines, während Europa und Nordamerika mit stetigem Wachstum folgen, das durch saubere Energiepolitiken und technologische Akzeptanz vorangetrieben wird.
Markteinblicke
- Der Markt für Solar-PV-Glas wurde im Jahr 2024 mit 53.487,5 Millionen USD bewertet und wird voraussichtlich bis 2032 417.869,33 Millionen USD erreichen, mit einer CAGR von 29,3 %.
- Das Marktwachstum wird durch steigende globale Solarinstallationen, starke Nachfrage nach hocheffizienten Modulen und die zunehmende Akzeptanz von Doppelglas- und bifazialen Technologien, die fortschrittliche PV-Glaslösungen erfordern, angetrieben.
- Zu den wichtigsten Trends gehören die rasche Expansion von gebäudeintegrierten Photovoltaikanlagen (BIPV), Verbesserungen bei entspiegelten und eisenarmen Glastechnologien sowie ein Trend zu ultradünnen, leichten Designs für Module der nächsten Generation.
- Führende Akteure wie Xinyi Solar, First Solar, Saint-Gobain, Borosil Renewables, Guardian Industries und Nippon Sheet Glass verstärken den Wettbewerb durch Kapazitätserweiterungen und Technologie-Upgrades in wichtigen Märkten.
- Der asiatisch-pazifische Raum hält den größten regionalen Anteil mit 41,6 %, während Europa 25,7 % und Nordamerika 21,4 % einnehmen; AR-beschichtetes Glas führt das Typsegment mit einem Anteil von 46,8 % an, und kristalline Module dominieren die Technologieakzeptanz mit einem Anteil von 72,4 %.
 Marktsegmentierungsanalyse
Nach Typ
Der Markt für Solar-PV-Glas zeigt starke Dynamik in allen Typkategorien, wobei AR-beschichtetes Glas das Segment mit einem dominanten Marktanteil von 46,8 % im Jahr 2024 anführt. Seine Fähigkeit, die Lichtdurchlässigkeit um 2–4 % zu erhöhen, Reflexionsverluste zu reduzieren und die Gesamteffizienz des Moduls zu verbessern, macht es zur bevorzugten Wahl für Hochleistungs-Solarinstallationen. Gehärtetes Glas folgt aufgrund seiner strukturellen Haltbarkeit, thermischen Beständigkeit und Eignung für raue Umgebungen. Unterdessen gewinnt TCO-beschichtetes Glas in Dünnschichttechnologien an Bedeutung. Die steigende Nachfrage nach hocheffizienten Modulen und die Erweiterung von Solarparks im Versorgungsmaßstab treiben weiterhin die Einführung fortschrittlicher AR-beschichteter Lösungen voran.
- Beispielsweise zeigten Laboruntersuchungen von AR-beschichteten PV-Modulen eine Steigerung der DC-Leistungsausgabe um etwa 6,4 % (oder +5,5 % durch modifiziertes Leistungs-Verhältnis) im Vergleich zu gleichwertigen Modulen mit unbeschichtetem Glas, was veranschaulicht, wie AR-Beschichtungen direkt zu einer höheren Modulausgabe führen.
Nach Technologie
Kristalline Solar-PV-Module machen mit einem Anteil von 72,4 % den größten Teil des Solar-PV-Glasmarktes aus, unterstützt durch ihre hohe Umwandlungseffizienz, Haltbarkeit und weltweite Verbreitung. Diese Module sind stark auf hochtransmittierendes, eisenarmes Glas angewiesen, was die Nachfrage nach hochwertigen PV-Glaslösungen stärkt. Dünnschichtmodule tragen aufgrund ihrer leichten Struktur und Eignung für großflächige Installationen zu einem stetigen Wachstum bei, während Perowskit-Module schnelles Innovationspotenzial und frühe Kommerzialisierungsstufen zeigen. Die Dominanz der kristallinen Technologie wird durch sinkende Produktionskosten, starke Dachadoption und umfangreiche Solarprojekte im Versorgungsmaßstab weltweit angetrieben.
- Beispielsweise verwenden die 2023-2024 eingeführten Dünnschichtmodule der Serie 7 von First Solar proprietäres gehärtetes Frontglas, das für CdTe-Technologie optimiert ist, was zeigt, wie Dünnschichtfortschritte weiterhin spezialisierte Glasanforderungen stimulieren.
Nach Anwendung
Das Versorgungssegment dominiert den Solar-PV-Glasmarkt mit einem Marktanteil von 54,2 %, angetrieben durch großflächige Solarparks, die langlebiges, hocheffizientes PV-Glas für eine nachhaltige Energieausgabe erfordern. Schnelle Investitionen in erneuerbare Energieinfrastrukturen, staatlich unterstützte Solarausschreibungen und sinkende Stromgestehungskosten (LCOE) unterstützen die starke Nachfrage aus diesem Anwendungscluster. Das Nicht-Wohnsegment folgt, angetrieben durch kommerzielle Dachinstallationen und industrielle Dekarbonisierungsinitiativen. Das Wohnsegment wächst stetig, da verteilte Solarsysteme an Bedeutung gewinnen. Kapazitätserweiterungen im Versorgungsmaßstab bleiben der Haupttreiber für den hochvolumigen, leistungsoptimierten Verbrauch von Solar-PV-Glas.
Wichtige Wachstumstreiber
Erweiterung der globalen Solarkapazität und Anlagen im Versorgungsmaßstab
Die rasche Erweiterung der globalen Solarkapazität ist ein primärer Wachstumstreiber für den Markt für Solar-PV-Glas, insbesondere da Länder ihre Ziele für erneuerbare Energien verstärken, um die Kohlenstoffemissionen zu reduzieren. Solarfarmen im Versorgungsmaßstab benötigen große Mengen an langlebigem, hochtransmittierendem PV-Glas, um den Ertrag zu maximieren, was dieses Segment zum größten Verbraucher macht. Staatliche Anreize, sinkende Stromgestehungskosten (LCOE) und großangelegte Solarausschreibungen in China, Indien, den USA und Europa beschleunigen weiterhin die Einführung. Fortschrittliche PV-Glas-Technologien, wie anti-reflektierende und bifazial-kompatible Strukturen, verbessern die Energieerzeugung und Betriebseffizienz weiter. Die Integration von Solarenergie in die industrielle Strombeschaffung und Netzmodernisierungsbemühungen stärkt die langfristige Nachfrage. Da Entwickler in rauen klimatischen Umgebungen auf höhere Erträge und stabile Leistung abzielen, steigt der Bedarf an robusten PV-Glas-Lösungen. Diese kombinierten Faktoren positionieren Versorgungsinstallationen als nachhaltigen Motor für das globale Marktwachstum.
- Zum Beispiel fügte China im Jahr 2023 216 GW neue Solarkapazität hinzu, die höchste jemals verzeichnete jährliche Zunahme, was eine beispiellose Nachfrage nach hochtransmittierendem PV-Glas in Versorgungsmaßstab-Installationen antreibt.
Fortschritte in Hochleistungsmodultechnologien
Technologische Fortschritte bei Solarmodulen treiben erheblich den Bedarf an spezialisiertem PV-Glas mit verbesserten optischen und mechanischen Eigenschaften voran. Der Übergang zu Hochleistungsarchitekturen wie PERC, TOPCon, Heterojunction und bifazialen Modulen erfordert Glas, das eine überlegene Lichtdurchlässigkeit, geringe Reflexion und hohe Haltbarkeit bietet. Diese Module der nächsten Generation sind auf anti-reflektierende Beschichtungen, eisenarme Zusammensetzungen und strukturierte Oberflächen angewiesen, um die Photonaufnahme zu optimieren. Da Hersteller die Moduleffizienz über 22–24 % hinaus steigern, wird PV-Glas zu einem entscheidenden Leistungsfaktor. Darüber hinaus beschleunigt der steigende Einsatz von bifazialen Modulen die Nachfrage nach Doppelglasdesigns, die langfristige Stabilität und erhöhten Energieertrag bieten. Innovationen bei Perowskit- und Tandemzellen steigern ebenfalls den Bedarf an ultradünnen, flexiblen und hochklaren Glaslösungen. Da Hersteller von Solarmodulen darum wetteifern, die Leistung zu differenzieren, stärkt sich die Rolle von fortschrittlichem PV-Glas weiterhin als Kernfaktor für leistungsstarke Systeme.
- Zum Beispiel erreichen die Heterojunction-Module Alpha Pure-R von REC Wirkungsgrade von über 22,3 %, ermöglicht durch eine Doppelglas-Konstruktion und speziell AR-beschichtete Oberflächen, die die bifaziale Reaktion verbessern.
Steigende Akzeptanz von Solaranlagen auf Dächern im Wohn- und Gewerbesektor
Die zunehmende Akzeptanz von Solaranlagen auf Dächern in Wohn-, Gewerbe- und Industriesektoren dient als wichtiger Wachstumskatalysator, angetrieben durch steigende Strompreise, Net-Metering-Politiken und die zunehmende Verbraucherpräferenz für selbsttragende Energielösungen. Dachinstallationen erfordern leichtes, langlebiges PV-Glas, das für den langfristigen Einsatz unter unterschiedlichen Wetterbedingungen entwickelt wurde. Verbesserte Sicherheitsnormen und städtische gebäudeintegrierte Photovoltaik (BIPV) beschleunigen weiter den Einsatz von spezialisiertem PV-Glas. Gewerbeimmobilien, einschließlich Einzelhandelsketten, Lagerhäuser, Hotels und Bürokomplexe, integrieren zunehmend Solarenergie, um Betriebskosten zu senken und ESG-Verpflichtungen zu erfüllen. Die Nachfrage nach ästhetisch ansprechenden Glaslösungen, wie farbigem, strukturiertem oder halbtransparentem PV-Glas, wächst ebenfalls, da architektonische Solarenergie an Bedeutung gewinnt. Da Solaranlagen auf Dächern zu einem zentralen Bestandteil von verteilten Energiestrategien weltweit werden, steigt der Bedarf an vielseitigem und leistungsstarkem PV-Glas stark an.
Wichtige Trends & Chancen
Wachstum von bifazialen Modulen und Doppelglas-Technologien
Der schnelle globale Wandel hin zu bifazialen Solarmodulen verändert die Nachfrage nach Solar-PV-Glas und schafft neue Chancen für Hersteller, die sich auf Doppelglas-Technologien spezialisiert haben. Bifaziale Module erzeugen Strom von beiden Seiten und erfordern hochtransmittierendes, eisenarmes Glas auf der Vorderseite und langlebiges, transparentes Glas oder Beschichtungen auf der Rückseite. Da diese Module 5–20 % höheren Energieertrag bieten, steigt ihre Akzeptanz in großflächigen und kommerziellen Installationen, insbesondere in Regionen mit hoher Bodenreflexion oder schneereichen Klimazonen. Dieser Trend erzeugt eine starke Marktnachfrage nach robusten, gehärteten Doppelglasstrukturen, die herkömmliche Polymerrückseiten ersetzen. Die verlängerte Lebensdauer, verbesserte Feuerbeständigkeit und reduzierten Degradationsraten von Doppelglasmodulen verstärken ihre Attraktivität weiter. Mit der Erweiterung der bifazialen Produktionslinien durch globale Hersteller sind PV-Glaslieferanten gut positioniert, um von langfristigem Volumenwachstum und der Nachfrage nach Premiumprodukten zu profitieren.
- Zum Beispiel berichtete LONGi, dass seine bifazialen PERC-Module in Feldtests mit hohem Albedo einen um 10–25 % höheren Energieertrag erzielten, was die Nachfrage nach langlebigen Doppelglas-Konstruktionen in Versorgungsprojekten beschleunigt.
Aufkommen von Gebäudeintegrierten Photovoltaikanlagen (BIPV)
Gebäudeintegrierte Photovoltaikanlagen entwickeln sich rasch zu einer transformativen Chance für den Solar-PV-Glasmarkt, angetrieben durch die architektonische Nachfrage nach energieerzeugenden Baumaterialien. BIPV-Systeme integrieren Solarglas in Fassaden, Fenster, Oberlichter und Dächer und schaffen so eine doppelte Funktionalität aus struktureller Ästhetik und Energieerzeugung. Der Trend steht im Einklang mit globalen Zertifizierungen für umweltfreundliches Bauen, Netto-Null-Bauauflagen und städtischen Nachhaltigkeitszielen. Hersteller haben begonnen, anpassbare Solarglasoptionen zu produzieren, darunter farbige, halbtransparente und gemusterte Varianten, die Design- und Energieanforderungen erfüllen. Fortschritte in Dünnschicht- und Perowskit-Technologien verbessern die BIPV-Leistung unter schwachen Lichtverhältnissen weiter und erweitern das Installationspotenzial in dicht besiedelten Stadtgebieten. Da die Bauindustrie integrierte erneuerbare Lösungen priorisiert, stellt BIPV eine der stärksten langfristigen Wachstumschancen für PV-Glashersteller dar.
- Zum Beispiel installierte Onyx Solar halbtransparentes Photovoltaikglas im Dubai Frame und an der Copenhagen International School, wo fassadenintegriertes PV-Glas vor Ort Strom erzeugt und gleichzeitig Tageslicht bietet.
Wichtige Herausforderungen
Hohe Produktionskosten und Volatilität der Rohstoffpreise
Eine der Hauptherausforderungen für den Solar-PV-Glasmarkt sind die hohen Produktionskosten, die durch energieintensive Herstellungsprozesse und volatile Preise für wichtige Rohstoffe wie Quarzsand, Soda und spezielle Beschichtungen verursacht werden. Der Übergang zu fortschrittlichem, eisenarmem, AR-beschichtetem und gehärtetem PV-Glas erhöht die Produktionskomplexität und den Kostendruck weiter. Hersteller stehen auch vor steigenden Betriebskosten für Öfen aufgrund von Dekarbonisierungsauflagen und globalen Energieschwankungen. Diese Kostenbelastungen werden oft an Modulhersteller weitergegeben, was sich auf die Gesamtpreise von Solarsystemen und die Wirtschaftlichkeit von Projekten auswirkt. Kleinere Hersteller haben Schwierigkeiten, mit großen, vertikal integrierten Akteuren zu konkurrieren, die von Skaleneffekten profitieren. Ohne konsequente Kostenoptimierung und Versorgungssicherheit bleibt die Rentabilität eine erhebliche Sorge für die Branche.
Beschränkungen in der Lieferkette und begrenzte Produktionskapazität
Die rasche globale Expansion von Solaranlagen hat die Grenzen der Lieferkette aufgezeigt, da die Produktionskapazität von PV-Glas mit dem Wachstum der Modulherstellung nicht Schritt halten kann. Lange Vorlaufzeiten, regionale Produktionsungleichgewichte und logistische Engpässe haben periodische Engpässe geschaffen, die die Lieferpläne der Module und die Ausführungszeiten von Projekten beeinträchtigen. Die Konzentration der PV-Glasherstellung in bestimmten Ländern verstärkt die Abhängigkeitsrisiken, insbesondere bei geopolitischen Störungen oder Handelsbeschränkungen. Der Transport von schwerem Glas fügt weitere logistische Komplexität und Kosten hinzu, was die grenzüberschreitende Flexibilität einschränkt. Diese Einschränkungen erschweren auch die effiziente Skalierung aufkommender Solartechnologien wie bifaziale und BIPV-Systeme. Die Schließung von Kapazitätslücken und die Erweiterung der lokalen Produktion bleiben entscheidend, um eine zuverlässige Versorgung sicherzustellen und das beschleunigte Tempo des globalen Solarausbaus zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine bedeutende Position im Markt für Solar-PV-Glas ein und macht 2024 21,4 % des weltweiten Anteils aus, unterstützt durch starke Verpflichtungen zu erneuerbaren Energien, die Ausweitung von Solarparks im Versorgungsmaßstab und steigende Installationen auf kommerziellen Dächern. Die USA treiben die Nachfrage hauptsächlich durch bundesstaatliche Steueranreize, saubere Energieauflagen auf Bundesstaatsebene und die beschleunigte Einführung von bifazialen und hocheffizienten Modulen voran. Das Wachstum im Bereich der dezentralen Solarenergie, Unternehmens-Stromabnahmeverträge (PPAs) und der raschen Erweiterung der Solarfertigungskapazität durch den Inflation Reduction Act stärken die Nachfrage nach fortschrittlichem PV-Glas weiter. Kanada trägt stetig mit zunehmender Solarbeteiligung an den provinziellen Energiewenden bei.
Europa
Europa erfasst 2024 25,7 % des Marktes für Solar-PV-Glas, angetrieben durch strenge Ziele zur Kohlenstoffneutralität, die Modernisierung der Netz-Infrastruktur und die aggressive Einführung von Dach- und bodenmontierten Solarsystemen. Deutschland, Spanien, Italien und die Niederlande führen die Installationen aufgrund günstiger Tarife und sinkender LCOE für Solarprojekte an. Die starke Neigung der Region zu bifazialen Modulen und die steigende Einführung von gebäudeintegrierten Photovoltaikanlagen (BIPV) steigern die Nachfrage nach spezialisiertem Solarglas. EU-Energiesicherheitsinitiativen und großangelegte Investitionen in die lokale Fertigung beschleunigen die Kapazitätserweiterungen. Nachhaltigkeitsvorschriften unterstützen auch die verstärkte Nutzung von eisenarmem und AR-beschichtetem Glas.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Solar-PV-Glas mit einem globalen Anteil von 41,6 %, angetrieben durch massiven Solarausbau in China, Indien, Japan und Südkorea. China bleibt der weltweit größte Produzent und Verbraucher von PV-Glas, angetrieben durch umfangreiche Fertigungskapazitäten, Exportdynamik und den Ausbau von Solarprojekten im Versorgungsmaßstab. Indiens beschleunigte Solarausschreibungen, Anreize für Solardächer und der inländische Fertigungsschub unter PLI-Programmen erhöhen die Nachfrage weiter. Die Region profitiert von günstigen Regierungspolitiken, sinkenden Produktionskosten und der weit verbreiteten Einführung hocheffizienter Module. Das schnelle Wachstum bei bifazialen, Doppelglas- und Dünnschichttechnologien stärkt die Führungsrolle des Asien-Pazifik-Raums im Verbrauch und der Versorgung von PV-Glas.
Lateinamerika
Lateinamerika macht 2024 6,3 % des globalen Marktes für Solar-PV-Glas aus, unterstützt durch zunehmende Solarinstallationen in Brasilien, Mexiko, Chile und Argentinien. Großflächige Solarparks dominieren die Nachfrage aufgrund günstiger klimatischer Bedingungen, wettbewerbsfähiger Projektausschreibungen und steigender Energie-Diversifizierungsinitiativen. Brasilien führt das regionale Wachstum mit starken Investitionen in PV im Versorgungsmaßstab an, während Chile die hohe Sonneneinstrahlung für die industrielle Stromerzeugung nutzt. Auch die Einführung dezentraler Solarenergie in kommerziellen Anwendungen nimmt zu. Von der Regierung unterstützte Programme für erneuerbare Energien, kombiniert mit sinkenden Modulpreisen und Unternehmensverpflichtungen zu sauberer Energie, stimulieren weiterhin die Nachfrage nach langlebigem, leistungsstarkem PV-Glas in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält 5,0 % des Marktes für Solar-PV-Glas, angetrieben durch den schnellen Ausbau von großflächigen Solarparks und ehrgeizige Ziele für erneuerbare Energien in den VAE, Saudi-Arabien, Südafrika und Ägypten. Hohe Sonneneinstrahlungswerte schaffen ideale Bedingungen für den Einsatz von PV-Anlagen und steigern die Nachfrage nach robustem, hochtransmittierendem Solarglas, das den rauen Wüstenumgebungen standhalten kann. Megaprojekte wie NEOM, der Mohammed bin Rashid Solarpark und der Benban Solarpark treiben den erheblichen Verbrauch an. Laufende Investitionen in die Modernisierung des Stromnetzes, die Dekarbonisierung der Industrie und Ausschreibungen im Versorgungsmaßstab stärken die regionalen Wachstumsaussichten für fortschrittliche Solar-PV-Glaslösungen weiter.
Marktsegmentierungen
Nach Typ
- AR-beschichtet
- Gehärtet
- TCO-beschichtet
Nach Technologie
- Kristallines Solar-PV-Modul
- Dünnschichtmodul
- Perowskit-Modul
Nach Anwendung
- Wohngebäude
- Nicht-Wohngebäude
- Versorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Solar-PV-Glas wird von einer Mischung aus globalen Herstellern und vertikal integrierten Solarunternehmen geprägt, die weiterhin die Produktionskapazität erweitern, technologische Fähigkeiten verbessern und die Widerstandsfähigkeit der Lieferkette stärken. Führende Akteure wie Xinyi Solar Holding Ltd., First Solar Inc., Saint-Gobain S.A., Nippon Sheet Glass Co. Ltd., Guardian Industries und Borosil Renewables dominieren den Markt durch großflächige Fertigung, fortschrittliche Beschichtungstechnologien und umfangreiche Vertriebsnetze. Unternehmen investieren zunehmend in hochtransmittierende, eisenarme, antireflektierende und Doppelglaslösungen, um die wachsende Nachfrage nach hocheffizienten Modulen, bifazialen Panels und aufkommenden BIPV-Anwendungen zu decken. Strategische Initiativen, einschließlich Kapazitätserweiterungen im asiatisch-pazifischen Raum, Rückwärtsintegration in Rohstoffe und Partnerschaften mit Solarmodulherstellern, verbessern die Wettbewerbsposition. Mit dem Anstieg der globalen Solarinstallationen nimmt der Wettbewerb um Produktbeständigkeit, optische Leistung und Kostenoptimierung zu, was kontinuierliche Innovationen entlang der PV-Glas-Wertschöpfungskette vorantreibt.
Analyse der Hauptakteure
- Guardian Industries
- ReneSola Ltd.
- Hanwha Q CELLS Co.
- Sun Power Corporation
- Borosil Glass Works Limited
- Saint-Gobain S.A
- First Solar Inc.
- Yingli Green Energy Holding Company Ltd.
- Xinyi Solar Holding Ltd.
- Nippon Sheet Glass Co. Ltd.
Aktuelle Entwicklungen
- Im November 2024 stellte Onyx Solar seine nächste Generation begehbarer Solar-PV-Glasfliesen vor, die für Terrassen, Patios und Fußgängerwege entwickelt wurden. Jede 8 mm rutschfeste Sicherheitsglasfliese liefert eine Leistung von 75 W und hält Lasten von bis zu 400 kg/m² stand, was die Haltbarkeit und funktionale Ästhetik für integrierte Solaranlagen verbessert.
- Im August 2024 brachte Ankara Solar Energy eine neue Reihe begehbarer PV-Böden auf den Markt, die sowohl für kommerzielle als auch für private Installationen geeignet sind. Jetzt in ganz Europa und den USA erhältlich, umfasst das Produktsortiment 30 W und 120 W quadratische Paneele mit rutschfestem Glas und einem auf Sockeln basierenden Installationssystem.
- Im April 2024 führte Bluebird Solar sein n-type TOPCon Dual-Glas-Bifacial-PV-Modul auf der RenewX 2024 in Hyderabad ein. Das Modul liefert eine Leistung von 600 Wp, 23,25 % Effizienz und integriert eine 16-Busbar-Architektur zur Reduzierung von Widerstandsverlusten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Technologie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine beschleunigte Einführung von hocheffizientem PV-Glas erleben, da die globale Solarkapazität sowohl im Versorgungs- als auch im Dachsegment weiter wächst.
- Das Wachstum bei der Installation von bifazialen Modulen wird die Nachfrage nach Doppelglasstrukturen mit verbesserter Haltbarkeit und optischer Leistung steigern.
- Hersteller werden zunehmend auf kohlenstoffarme und nachhaltige PV-Glasproduktion umstellen, um strengere Umweltvorschriften zu erfüllen.
- Gebäudeintegrierte Photovoltaik wird als bedeutende langfristige Chance entstehen und die Nachfrage nach anpassbaren Solarglaslösungen steigern.
- Technologische Fortschritte bei Perowskit- und Tandemzellen werden neue Anforderungen an ultradünnes und hochtransmittierendes PV-Glas schaffen.
- Die verstärkte Lokalisierung der Solarfertigung in Asien, Europa und den USA wird die Stabilität der Lieferkette und die regionale Wettbewerbsfähigkeit verbessern.
- Automatisierung und digitale Qualitätskontrolle werden die Effizienz der Glasverarbeitung verbessern und die Produktionskosten senken.
- Strategische Partnerschaften zwischen PV-Glasherstellern und Modulproduzenten werden Innovationen und Produktabstimmung optimieren.
- Marktteilnehmer werden Beschichtungstechnologien erweitern, um die Lichtabsorption, Verschmutzungsresistenz und Wetterbeständigkeit zu verbessern.
- Steigende unternehmerische Nachhaltigkeitsverpflichtungen und saubere Energiepolitiken werden die starke langfristige Nachfrage nach fortschrittlichem Solar-PV-Glas weltweit unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Solar-PV-Glas und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Solar-PV-Glas voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Solar-PV-Glasmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Solar-PV-Glas antreiben?
Wer sind die führenden Unternehmen im Markt für Solar-PV-Glas?
Welche Region hatte 2024 den größten Anteil am Markt für Solar-PV-Glas?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Solar-PV-Glas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Solar-PV-Glas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 53,487.5 Million → 2032: USD 417,869.33 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Solar-PV-Glas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Solar-PV-Glas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Solar-PV-Glas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Solar-PV-Glas Market Drivers
- 3.3 Markt für Solar-PV-Glas Market Restraints & Challenges
- 3.4 Markt für Solar-PV-Glas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Solar-PV-Glas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Solar-PV-Glas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Solar-PV-Glas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Solar-PV-Glas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Solar-PV-Glas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Solar-PV-Glas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Solar-PV-Glas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Solar-PV-Glas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Solar-PV-Glas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Solar-PV-Glas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Solar-PV-Glas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Solar-PV-Glas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Solar-PV-Glas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Solar-PV-Glas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Solar-PV-Glas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Solar-PV-Glas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Solar-PV-Glas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Solar-PV-Glas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Solar-PV-Glas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
