
Marktübersicht
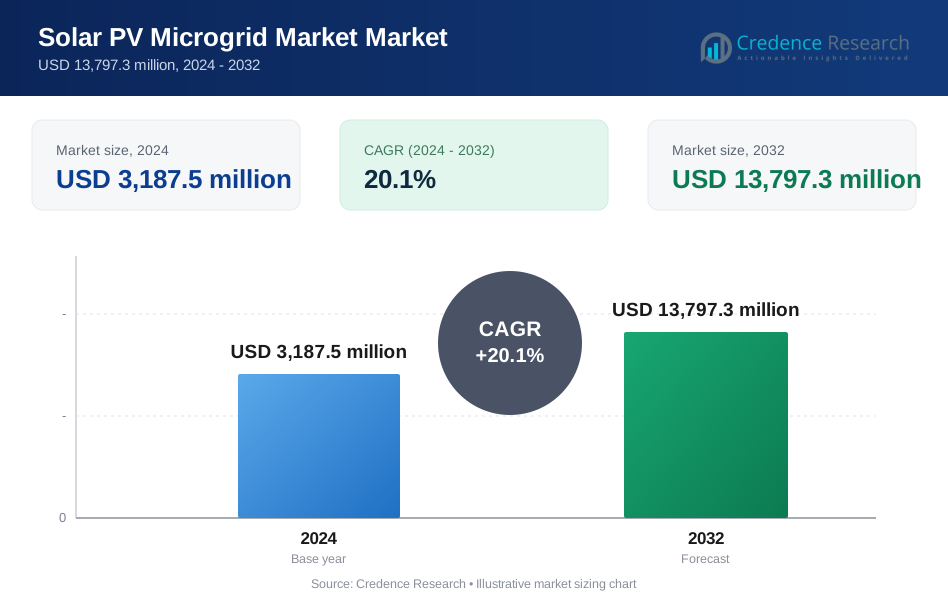
Der Markt für Solar-PV-Mikronetze wurde 2024 mit 3.187,5 Millionen USD bewertet und soll bis 2032 13.797,3 Millionen USD erreichen, mit einer CAGR von 20,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solar-PV-Mikronetze 2024 | 3.187,5 Millionen USD |
| Markt für Solar-PV-Mikronetze, CAGR | 20,1% |
| Marktgröße für Solar-PV-Mikronetze 2032 | 13.797,3 Millionen USD |
Der Markt für Solar-PV-Mikronetze wird von einer vielfältigen Gruppe von Technologieanbietern und Energielösungsunternehmen geprägt, die den weltweiten Einsatz in kommerziellen, industriellen und abgelegenen Anwendungen vorantreiben. Wichtige Akteure wie Schneider Electric, Caterpillar, Tata Group, G&W Electric, Coldwell Solar, BoxPower, EnSync Energy Systems, Megamax Solar, SepiSolar und Team Sustain tragen durch fortschrittliche Mikronetzsteuerungen, modulare Solar-plus-Speichersysteme und schlüsselfertige Ingenieurdienstleistungen bei. Nordamerika führt den Markt mit einem Anteil von 34,6 % an, angetrieben durch starke Resilienzprogramme, militärische Übernahme und kommerzielle Dekarbonisierungsbemühungen. Der asiatisch-pazifische Raum folgt mit einem Anteil von 29,8 %, unterstützt durch groß angelegte Elektrifizierungsinitiativen und sinkende Solarkosten.
Markteinblicke
- Der Markt für Solar-PV-Mikronetze wurde 2024 mit 3.187,5 Millionen USD bewertet und soll bis 2032 13.797,3 Millionen USD erreichen, mit einer CAGR von 20,1 % im Prognosezeitraum.
- Die steigende Nachfrage nach dezentraler und zuverlässiger Stromversorgung, kombiniert mit sinkenden Kosten für Solar- und Batteriespeicher, treibt die starke Marktakzeptanz in kommerziellen, industriellen und abgelegenen Anwendungen weiter voran.
- Zu den wichtigsten Trends gehören die Erweiterung hybrider Mikronetze, die zunehmende Integration von KI-gestützten Energiemanagementsystemen und wachsende Projektpipelines in netzunabhängigen und resilienzfokussierten Sektoren; netzunabhängige Systeme hielten 2024 einen Anteil von 62,4 %.
- Der Wettbewerb intensiviert sich, da Unternehmen wie Schneider Electric, Caterpillar, Tata Group und BoxPower ihre Portfolios in Solar-plus-Speicherlösungen, digitale Steuerungen und schlüsselfertige Mikronetzimplementierungen erweitern.
- Nordamerika führt den Markt mit einem Anteil von 34,6 % an, gefolgt von Asien-Pazifik mit 29,8 %, während das Versorgungssegment mit einem Anteil von 31,8 % den größten Anwendungsanteil ausmacht, unterstützt durch Elektrifizierungs- und Netzmodernisierungsprogramme.
Analyse der Marktsegmentierung
Nach Konnektivität
Der Markt für Solar-PV-Mikronetze wird hauptsächlich durch die zunehmende Einführung von Off-Grid-Systemen angetrieben, die im Jahr 2024 einen dominanten Marktanteil von 62,4 % ausmachten. Off-Grid-Lösungen führen, da sie eine entscheidende Rolle bei der Elektrifizierung abgelegener, ländlicher und inselartiger Regionen spielen, in denen der Ausbau konventioneller Netze kostspielig oder unpraktisch ist. Ihre Fähigkeit, zuverlässige, erneuerbare und kostengünstige Energie für Gemeinden, Bergbaubetriebe, Telekommunikationstürme und katastrophengefährdete Gebiete bereitzustellen, beschleunigt die Nachfrage. Netzgebundene Mikronetze gewinnen weiterhin an Bedeutung, da Versorgungsunternehmen verteilte Energiequellen übernehmen, um die Netzstabilität zu verbessern und eine höhere Solarpenetration zu integrieren.
- Zum Beispiel hat Tata Power in Indien über seine Tochtergesellschaft TP Renewable Microgrid (TPRMG) Solarmikronetze in Dörfern installiert: Innerhalb eines Jahres wurden 161 Mikronetze installiert, die Haushalte, Geschäfte, Kliniken, Telekommunikationstürme und Straßenbetriebe versorgen.
Nach Anwendung
Das Versorgungssegment entwickelte sich als führender Anwendungsbereich und hielt im Jahr 2024 einen Marktanteil von 31,8 %, angetrieben durch großflächige Installationen zur Stärkung der Energie-Resilienz und zur Reduzierung von Spitzenlastbelastungen. Versorgungsunternehmen setzen zunehmend auf Solar-PV-Mikronetze, um Energieportfolios zu diversifizieren, Gemeinschaftsenergieprogramme zu unterstützen und dieselbasierte Systeme durch saubere Alternativen zu ersetzen. Auch industrielle und kommerzielle Nutzer zeigen eine starke Nachfrage aufgrund steigender Stromkosten und des Bedarfs an unterbrechungsfreier Stromversorgung, während Gesundheits- und Bildungseinrichtungen Mikronetze einsetzen, um die kritische Zuverlässigkeit sicherzustellen. Militärische Anwendungen expandieren stetig, angetrieben durch Anforderungen an die Energiesicherheit und Basis-Isolierung.
- Zum Beispiel hat San Diego Gas & Electric (SDG&E) mehrere Solar-plus-Speicher-Gemeinschaftsmikronetze in Kalifornien in Betrieb genommen, darunter das Bonita-Mikronetz, das mit einem 4 MW / 8 MWh Batteriesystem ausgestattet ist, um die lokale Zuverlässigkeit während hoher Nachfrageperioden zu unterstützen.
Nach Speichervorrichtung
Lithium-Ionen-Batterien dominierten das Energiespeichersegment mit einem Marktanteil von 54,6 % im Jahr 2024, unterstützt durch hohe Energiedichte, schnelle Ladefähigkeit, längere Lebenszyklen und sinkende Kosten. Ihre überlegene Kompatibilität mit Solar-PV-Systemen macht sie zur bevorzugten Wahl für sowohl Off-Grid- als auch Hybrid-Mikronetze. Blei-Säure-Batterien bleiben in kostenempfindlichen Projekten im Einsatz, während Flussbatterien für Langzeitspeicherung an Bedeutung gewinnen. Fortschritte in Schwungradsystemen und aufkommenden Speichertechnologien verbessern die Stabilität von Mikronetzen weiter. Insgesamt treibt der Wandel hin zu erneuerbaren, netzorientierten Lösungen und der Bedarf an effizientem Lastenausgleich die Einführung von Lithium-Ionen-Speichern weiter voran.
Wichtige Wachstumstreiber
Steigende Nachfrage nach zuverlässiger und dezentraler Stromversorgung
Der wachsende globale Fokus auf Energiezuverlässigkeit beschleunigt erheblich die Einführung von Solar-PV-Mikronetzen, insbesondere in Regionen mit instabilen Netzen, hoher Ausfallhäufigkeit oder begrenzter Übertragungsinfrastruktur. Abgelegene Gemeinden, Bergbaucluster, Inseln und ländliche Gebiete bevorzugen zunehmend dezentrale saubere Energiesysteme, um die Abhängigkeit von Dieselgeneratoren und zentralen Netzen zu verringern. Solar-PV-Mikronetze bieten konsistente, kostengünstige und autonome Energie, was sie für kritische Sektoren wie Gesundheitswesen, Militär, Telekommunikation und industrielle Operationen attraktiv macht. Ihre Fähigkeit, im Inselbetrieb bei Netzausfällen zu arbeiten, erhöht die Energiesicherheit und die Betriebskontinuität. Länder, die Katastrophenvorsorge priorisieren, betrachten Mikronetze auch als wesentliche Infrastruktur für den Notfall. Mit der Ausweitung von Elektrifizierungsprogrammen in Asien-Pazifik, Afrika und Inselökonomien spielen Solar-PV-Mikronetze eine entscheidende Rolle bei der Überbrückung von Energiezugangslücken in der letzten Meile. Dieser Wandel hin zu dezentralen, erneuerbaren Energiesystemen treibt das langfristige Marktwachstum stark voran.
- Zum Beispiel implementierte Telefónica solar-hybride Mikronetze für abgelegene Telekommunikationstürme in Lateinamerika und Afrika; dokumentierte Rollouts zeigen Kraftstoffeinsparungen von 40–70 % und Betriebszeitverbesserungen über 99 % in Regionen mit häufigen Ausfällen.
Sinkende Kosten für Solar- und Batteriespeicher fördern die Akzeptanz
Schnelle Kostensenkungen bei Solar-PV-Modulen und Energiespeichersystemen, insbesondere Lithium-Ionen-Batterien, dienen als Hauptkatalysator für die Einführung von Mikronetzen. Sinkende Gerätekosten machen Solar-PV-Mikronetze wirtschaftlich tragfähiger als dieselbasierte Systeme, bieten niedrigere Lebenszykluskosten, vorhersehbare Energiepreise und erhebliche Kraftstoffeinsparungen. Verbesserte Speichereffizienz, höhere Energiedichte und längere Lebenszyklen ermöglichen zudem eine stabile Rund-um-die-Uhr-Stromversorgung, was die Zuverlässigkeit erneuerbarer Mikronetze erhöht. Skaleneffekte, Fortschritte in der Fertigung und unterstützende staatliche Richtlinien wie Investitionssteuergutschriften, Net Metering und Subventionen für erneuerbare Energien beschleunigen die Projektfähigkeit in kommerziellen, Versorgungs- und Gemeinschaftssegmenten. Darüber hinaus optimieren technologische Innovationen in hybriden Controllern, intelligenten Wechselrichtern und Mikronetz-Management-Software die Energieverteilung und senken die Betriebskosten. Da Solar-plus-Speicher weiterhin konventionelle Erzeugung in Kosten und Nachhaltigkeit übertrifft, wächst seine Akzeptanz in Mikronetzen schnell.
- Zum Beispiel berichtete BloombergNEF, dass die Preise für Lithium-Ionen-Batteriepacks im Jahr 2023 auf 139 USD/kWh gefallen sind, angetrieben durch die skalierte Produktion von Unternehmen wie CATL und LG Energy Solution, was die Kosten für Mikronetzspeicher im Vergleich zu einem Jahrzehnt zuvor drastisch senkte.
Regierungsprogramme zur Elektrifizierung und Erneuerbare-Energien-Mandate
Nationale Verpflichtungen zu Übergängen zu sauberer Energie und universeller Elektrifizierung treiben den Markt für Solar-PV-Mikronetze stark voran. Regierungen in Schwellenländern setzen Mikronetze ein, um Ziele zur Elektrifizierung ländlicher Gebiete zu erreichen, die Abhängigkeit von Diesel zu reduzieren und Kohlenstoffreduktionsziele zu erfüllen. Politiken, die dezentrale Energieressourcen unterstützen, wie Subventionen für Solaranlagen, Zuschüsse für Gemeinschaftsmikronetze und Mandate für die Integration erneuerbarer Energien, schaffen ein günstiges regulatorisches Umfeld. Klimaschutzprogramme erkennen zunehmend Mikronetze als wesentliche Vermögenswerte zur Unterstützung kritischer Infrastrukturen bei extremen Wetterereignissen an. Auch entwickelte Volkswirtschaften fördern die Einführung von Mikronetzen, um Ziele zur Durchdringung erneuerbarer Energien zu erreichen und die Flexibilität des Netzes zu stärken. Öffentlich-private Partnerschaften erweitern die Projektpipelines in Regionen wie Indien, Südostasien und Subsahara-Afrika. Mit dem zunehmenden Schwung globaler Nachhaltigkeitsziele werden Solar-PV-Mikronetze zu einer bevorzugten Lösung für eine zuverlässige, emissionsarme und dezentrale Energieversorgung, die ein nachhaltiges Marktwachstum antreibt.
Wichtige Trends & Chancen
Erweiterung hybrider Mikronetzarchitekturen mit fortschrittlichem Energiemanagement
Ein wichtiger aufkommender Trend ist die beschleunigte Entwicklung hybrider Mikronetze, die Solar-PV mit Speicher, Diesel-Backup, Wind-, Wasserstoffsystemen und fortschrittlichen Energiemanagementplattformen integrieren. Diese hybriden Architekturen optimieren die Energieerzeugung, verbessern die Lastverteilungseffizienz und bieten höhere Zuverlässigkeit für sowohl netzgebundene als auch netzunabhängige Nutzer. Der Einsatz von KI-gesteuerten Mikronetzsteuerungen und prädiktiven Analysen verbessert die Echtzeit-Energieprognose und Fehlererkennung, wodurch Betriebskosten gesenkt werden. Versorgungsunternehmen und industrielle Nutzer setzen zunehmend hybride Konfigurationen ein, um lokale Netze zu stabilisieren, Spitzenlasten zu verwalten und die Intermittenz erneuerbarer Energien zu reduzieren. Die Chancen erweitern sich weiter, da Geschäftsmodelle wie Mikronetz-als-ein-Service (MaaS) an Bedeutung gewinnen, die anfänglichen Kapitalanforderungen senken und eine breitere Akzeptanz ermöglichen. Die Integration von intelligenten Zählern, IoT-Geräten und digitalen Zwillingen unterstützt auch die Fernüberwachung und automatisierte Betriebsabläufe, verbessert die Leistung und erschließt neue Einnahmequellen in Netzdiensten und Märkten für Nachfragereaktionen.
- Zum Beispiel implementierte Siemens ein KI-gesteuertes hybrides Mikronetz in Blue Lake Rancheria in Kalifornien, das Solar-PV, Speicher und Notstromerzeugung integriert; während der durch Waldbrände bedingten Ausfälle lieferte das System mehrere Tage lang 100 % autonome Energie für kritische Einrichtungen.
Wachsende Chancen in der Elektrifizierung von abgelegenen und kommerziellen Sektoren
Solar-PV-Mikronetze bieten erhebliche Wachstumschancen in abgelegenen Gebieten, Inselstaaten und unterversorgten ländlichen Regionen, in denen die Erweiterung konventioneller Stromleitungen wirtschaftlich nicht tragfähig ist. Regierungen, NGOs und Entwicklungsagenturen investieren zunehmend in Mikronetze, um universelle Elektrifizierungs- und Dekarbonisierungsziele zu erreichen. Gewerbliche und industrielle Einrichtungen wie Rechenzentren, Produktionsstätten, Lagerhäuser und Resorts setzen Mikronetze ein, um Betriebskosten zu senken und Energieunabhängigkeit zu erlangen. Auch Einzelhandels- und Bildungseinrichtungen suchen nach Mikronetzen, um Nachhaltigkeitsziele zu erreichen und einen unterbrechungsfreien Betrieb sicherzustellen. Der Aufstieg des Ökotourismus und grüner kommerzieller Einrichtungen beschleunigt den Einsatz im Off-Grid-Gastgewerbesektor. Darüber hinaus bietet die Elektrifizierung von landwirtschaftlichen Betrieben, abgelegenen Telekommunikationstürmen und Bergbaustandorten eine starke Zukunftsperspektive. Da die Technologie erschwinglicher und skalierbarer wird, sind Solar-PV-Mikronetze bereit, eine entscheidende Rolle bei der Transformation von Energie-Landschaften in abgelegenen und kommerziellen Bereichen zu spielen.
- Zum Beispiel setzte das indonesische Energieministerium zusammen mit internationalen Partnern Solar-PV-Mikronetze auf abgelegenen Inseln in Ost-Nusa Tenggara und Papua ein und elektrifizierte Hunderte von Off-Grid-Dörfern im Rahmen von Programmen für den Zugang zu ländlicher Energie.
Wichtige Herausforderungen
Hohe anfängliche Kapitalinvestitionen begrenzen die großflächige Einführung
Trotz sinkender Kosten erfordern Solar-PV-Mikronetze immer noch erhebliche Anfangsinvestitionen in Solarinfrastruktur, Speichervorrichtungen, Wechselrichter, Steuerungen und Installationsdienste. Für viele Gemeinschaften, kleine Unternehmen und öffentliche Einrichtungen bleiben diese Kapitalkosten eine Hürde, insbesondere in Entwicklungsländern mit begrenzten Finanzierungsmöglichkeiten. Die Sicherung von Krediten oder Garantien kann schwierig sein, und lange Amortisationszeiten schrecken oft private Investoren ab. Darüber hinaus bleibt der Kostenanteil der Batteriespeicherung, insbesondere von Lithium-Ionen-Systemen, ein wesentlicher Teil der Gesamtausgaben. Das Fehlen standardisierter Finanzierungsmodelle, unzureichender Zugang zu Subventionen und inkonsistente politische Rahmenbedingungen behindern die Einführung weiter. Selbst in fortgeschrittenen Volkswirtschaften begrenzen Budgetbeschränkungen den Einsatz für nicht-kritische Einrichtungen. Die Bewältigung dieser Herausforderung erfordert innovative Finanzierungsmechanismen wie Mikronetz-als-Dienstleistung, Modelle des Gemeinschaftseigentums, zinsgünstige Kredite und gemischte öffentlich-private Partnerschaften, um Mikronetze finanziell zugänglicher und skalierbarer zu machen.
Regulatorische Komplexität und Integrationsherausforderungen mit bestehenden Netzen
Der Markt für Solar-PV-Mikronetze steht vor regulatorischen Hürden aufgrund inkonsistenter Richtlinien, unklarer Netzanschlussstandards und komplexer Genehmigungsverfahren in verschiedenen Regionen. Versorgungsunternehmen in einigen Märkten widersetzen sich dezentralen Energielösungen aufgrund von Bedenken hinsichtlich Einnahmeverlusten, Netzstabilität und Kosten für nicht genutzte Infrastruktur. Die Integration von Solar-PV-Mikronetzen in bestehende Netze erfordert fortschrittliche Schutzsysteme, standardisierte Protokolle und stabile regulatorische Rahmenbedingungen, die oft fehlen. Darüber hinaus verzögern Genehmigungsverzögerungen, Herausforderungen bei der Landbeschaffung und unterschiedliche technische Vorschriften die Projektumsetzung. Interoperabilitätsprobleme zwischen Mikronetzkomponenten verschiedener Anbieter und das Fehlen einheitlicher Kommunikationsstandards können betriebliche Ineffizienzen verursachen. Netzgebundene Mikronetze stehen auch vor Herausforderungen bei Energieexport, Tarifgestaltung und Entschädigungsmechanismen. Die Vereinfachung regulatorischer Wege, die Förderung von Partnerschaften mit Versorgungsunternehmen und die Etablierung einheitlicher technischer Richtlinien sind entscheidend, um diese Barrieren zu überwinden und eine reibungslose Mikronetzerweiterung zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Solar-PV-Mikronetze mit einem Anteil von 34,6 % im Jahr 2024, angetrieben durch starke Akzeptanz in abgelegenen Gemeinden, Militärbasen, Industrieanlagen und Bildungseinrichtungen. Die Vereinigten Staaten führen die regionalen Installationen aufgrund von bundesstaatlichen Resilienzprogrammen, Investitionssteueranreizen und wachsendem kommerziellem Interesse an Dekarbonisierung und Energieunabhängigkeit an. Mikronetze werden zunehmend eingesetzt, um ausfallbedingte Stromausfälle durch Waldbrände zu mildern, die Netzzuverlässigkeit zu stärken und die Integration erneuerbarer Energien zu unterstützen. Kanada erweitert weiterhin netzunabhängige Mikronetze, insbesondere in indigenen und nördlichen Gemeinden. Der steigende Fokus auf Energiesicherheit und CO2-neutrale Ziele beschleunigt weiterhin die regionale Projektumsetzung.
Europa
Europa verzeichnete einen Anteil von 27,3 % im Jahr 2024, unterstützt durch robuste Mandate zur Integration erneuerbarer Energien, Bemühungen zur Modernisierung des Netzes und die zunehmende Einführung von Gemeinschaftsmikronetzen. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande führen die Einführung von Solar-PV-Mikronetzen für urbane Resilienz, dezentrale Energiesysteme und kommerzielle Nachhaltigkeitsprogramme an. Die Dekarbonisierungsagenda der EU und starke Förderungen für den Übergang zu sauberer Energie fördern die Einführung in Industrieclustern und öffentlichen Institutionen. Südeuropäische Länder, darunter Spanien und Italien, erleben wachsende netzunabhängige Einsätze, angetrieben durch ländliche Elektrifizierung und landwirtschaftliche Modernisierung. Das Engagement der Region für Klimaneutralität erweitert weiterhin die Mikronetzmöglichkeiten.
Asien-Pazifik
Asien-Pazifik entwickelte sich mit einem Marktanteil von 29,8 % im Jahr 2024 als die am schnellsten wachsende Region, angetrieben durch groß angelegte Elektrifizierungsprogramme, sinkende Solarkosten und starke staatliche Anreize. Länder wie China und Indien dominieren die Installationen in ländlichen Gemeinden, Industriegebieten und abgelegenen Inseln. Südostasiatische Nationen, darunter Indonesien und die Philippinen, verlassen sich stark auf Solar-PV-Mikronetze, um Dieselgeneratoren zu ersetzen und den Energiezugang zu verbessern. Die Erweiterung von kommerziellen und industriellen Projekten, gepaart mit zunehmenden Initiativen zur Klimaanpassung, beschleunigt die Nachfrage weiter. Rasche Urbanisierung, steigender Stromverbrauch und entwicklungsorientierte erneuerbare Energierichtlinien machen Asien-Pazifik zu einem wichtigen Wachstumsmotor auf dem globalen Markt.
Lateinamerika
Lateinamerika hatte 2024 einen Anteil von 5,4 %, angetrieben durch wachsende Investitionen in erneuerbare Energien und die Notwendigkeit zuverlässiger Energieversorgung in abgelegenen Bergbaustandorten, landwirtschaftlichen Betrieben und unterversorgten ländlichen Gemeinden. Länder wie Brasilien, Chile und Kolumbien führen die Einführung an, unterstützt durch staatliche Anreize, mikrogrid-freundliche regulatorische Rahmenbedingungen und hohes Solarpotenzial. Auch karibische Nationen zeigen wachsendes Interesse an Solar-PV-Mikronetzen, um die Widerstandsfähigkeit gegen Hurrikane zu erhöhen und die Abhängigkeit von importiertem Diesel zu verringern. Kommerzielle und groß angelegte hybride Mikronetze werden zunehmend eingesetzt, um die Stabilität der Energiekosten zu verbessern. Insgesamt wird das regionale Wachstum durch Nachhaltigkeitsverpflichtungen und Initiativen zur Elektrifizierung ländlicher Gebiete unterstützt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erreichte 2024 einen Anteil von 2,9 %, angetrieben durch beschleunigte Elektrifizierungsbemühungen, reichliche Solarressourcen und die Notwendigkeit dezentraler Energielösungen in abgelegenen und netzfernen Gemeinden. Afrikanische Länder wie Kenia, Nigeria und Südafrika übernehmen schnell Solar-PV-Mikronetze, um Energielücken zu schließen und die ländliche Entwicklung zu unterstützen. Im Nahen Osten werden Mikronetze zunehmend für industrielle Betriebe, militärische Einrichtungen und abgelegene Öl- und Gasstandorte genutzt. Von der Regierung unterstützte Programme für saubere Energie und sinkende Solarkosten fördern die regionale Expansion weiter. Der wachsende Fokus auf Energiesicherheit und kohlenstoffarme Energie erhöht die langfristige Nachfrage.
Marktsegmentierungen
Nach Konnektivität
- Netzgebunden
- Off-Grid
Nach Anwendung
- Gesundheitswesen
- Bildungseinrichtungen
- Militär
- Versorgung
- Industriell/kommerziell
- Andere
Nach Speichervorrichtung
- Lithium-Ionen
- Blei-Säure
- Flussbatterie
- Schwungräder
- Andere
Nach Netztyp
- AC
- DC
- Hybrid
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Solar-PV-Mikronetzmarktes ist geprägt von einer Mischung aus etablierten Energieunternehmen, Spezialisten für Mikronetztechnologie und Anbietern von Solaringenieurleistungen, die gemeinsam Innovation und Projektumsetzung vorantreiben. Schlüsselakteure wie Schneider Electric, Caterpillar, Tata Group, G&W Electric und Coldwell Solar konzentrieren sich auf integrierte Mikronetzlösungen, fortschrittliche Kontrollsysteme und skalierbare Solar-plus-Speicher-Architekturen, die auf kommerzielle, Versorgungs- und abgelegene Anwendungen zugeschnitten sind. Unternehmen wie BoxPower, EnSync Energy Systems, Megamax Solar, SepiSolar und Team Sustain stärken den Markt durch maßgeschneiderte modulare Mikronetze, Ingenieurdienstleistungen und schlüsselfertige Installationen. Strategische Initiativen umfassen die Entwicklung hybrider Mikronetze, digitale Energiemanagementplattformen und die Expansion in aufstrebende Märkte für ländliche Elektrifizierung. Partnerschaften mit Regierungen, Versorgungsunternehmen und internationalen Entwicklungsagenturen beschleunigen die Implementierung, während fortlaufende Fortschritte in der Batteriespeicherung, intelligenten Wechselrichtern und Fernüberwachung die Wettbewerbsfähigkeit erhöhen. Da die Nachfrage nach widerstandsfähigen, kohlenstoffarmen und dezentralen Energiesystemen wächst, erweitern führende Akteure weiterhin ihre Portfolios und globalen Standorte.
Analyse der Hauptakteure
- SepiSolar
- Megamax Solar
- BoxPower
- Team Sustain
- Coldwell Solar
- Tata Group
- EnSync Energy Systems
- Schneider Electric
- Caterpillar
- G&W Electric
Aktuelle Entwicklungen
- Im November 2025 unterzeichnete NextNRG, Inc. ein 28-jähriges Stromabnahmevertrag (PPA) mit einer kalifornischen Gesundheitseinrichtung, um ein Dach-Solar- + Batterie-Mikronetz mit insgesamt 409 kW Solar + 300 kW Speicher zu installieren, was den Vorstoß in eigene, umsatzgenerierende Mikronetzanlagen markiert.
- Im August 2025 startete SolMicroGrid ein neues „Energy-as-a-Service (EaaS) Partnerprogramm“, um die Einführung von Solar-PV-Mikronetzen zu beschleunigen, indem nahezu fertige Solar- oder Mikronetzprojekte gekauft und unter langfristigen Dienstleistungsverträgen angeboten werden.
- Im Juli 2025 ging CleanPeak Energy eine strategische Partnerschaft im Wert von 500 Millionen A$ mit der globalen Investmentfirma KKR ein, um seine Plattform für verteilte Energie einschließlich Solar-, Batteriespeicher- und Mikronetzlösungen für den gewerblichen und industriellen Sektor in Australien auszubauen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Konnektivität, Speichergerät, Netztyp und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein nachhaltiges Wachstum erleben, da Länder die Integration erneuerbarer Energien beschleunigen und die dezentrale Energieinfrastruktur ausbauen.
- Die Akzeptanz wird in abgelegenen Gemeinden zunehmen, da Mikronetze zur Hauptlösung für die Elektrifizierung ländlicher und entlegener Gebiete werden.
- Sinkende Kosten für Solar- und Batteriespeicher werden Solar-PV-Mikronetze wettbewerbsfähiger als dieselbasierte Systeme machen.
- Versorgungsunternehmen werden mehr hybride Mikronetze einsetzen, um die Zuverlässigkeit des Netzes zu verbessern und Spitzenlastschwankungen zu managen.
- Gewerbliche und industrielle Nutzer werden Mikronetze übernehmen, um die Energieausfallsicherheit zu verbessern und Dekarbonisierungsziele zu erreichen.
- Fortschritte bei KI-gesteuerten Kontrollsystemen werden das Energiemanagement, die Prognose und die Fernüberwachung optimieren.
- Modelle für Mikronetze als Dienstleistung werden sich ausweiten, flexible Finanzierung ermöglichen und Investitionsbarrieren senken.
- Regierungen werden politische Rahmenbedingungen stärken, um Klimaziele, Netzmodernisierung und den Einsatz von Mikronetzen zu unterstützen.
- Langzeitspeichertechnologien werden die Leistung und Stabilität erneuerbarer Mikronetze verbessern.
- Die wachsende Zusammenarbeit zwischen Technologieunternehmen, Versorgungsunternehmen und Entwicklungsagenturen wird die weltweite Projektumsetzung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Solar-PV-Mikrogrid und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Solar-PV-Mikronetze voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Solar-PV-Mikronetzmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Solar-PV-Mikrogrid antreiben?
Wer sind die führenden Unternehmen im Markt für Solar-PV-Mikronetze?
Welche Region hatte 2024 den größten Anteil am Markt für Solar-PV-Mikrogrid?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Solar-PV-Mikronetze Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Solar-PV-Mikronetze Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,187.5 million → 2032: USD 13,797.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Solar-PV-Mikronetze Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Solar-PV-Mikronetze Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Solar-PV-Mikronetze Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Solar-PV-Mikronetze Market Drivers
- 3.3 Markt für Solar-PV-Mikronetze Market Restraints & Challenges
- 3.4 Markt für Solar-PV-Mikronetze Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Solar-PV-Mikronetze Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Solar-PV-Mikronetze Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Solar-PV-Mikronetze category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Solar-PV-Mikronetze Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Solar-PV-Mikronetze Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Solar-PV-Mikronetze market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Solar-PV-Mikronetze Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Solar-PV-Mikronetze Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Solar-PV-Mikronetze Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Solar-PV-Mikronetze (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Solar-PV-Mikronetze Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Solar-PV-Mikronetze Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Solar-PV-Mikronetze Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Solar-PV-Mikronetze Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Solar-PV-Mikronetze Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Solar-PV-Mikronetze Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Solar-PV-Mikronetze Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Solar-PV-Mikronetze Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Solar-PV-Mikronetze Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
