
Marktübersicht
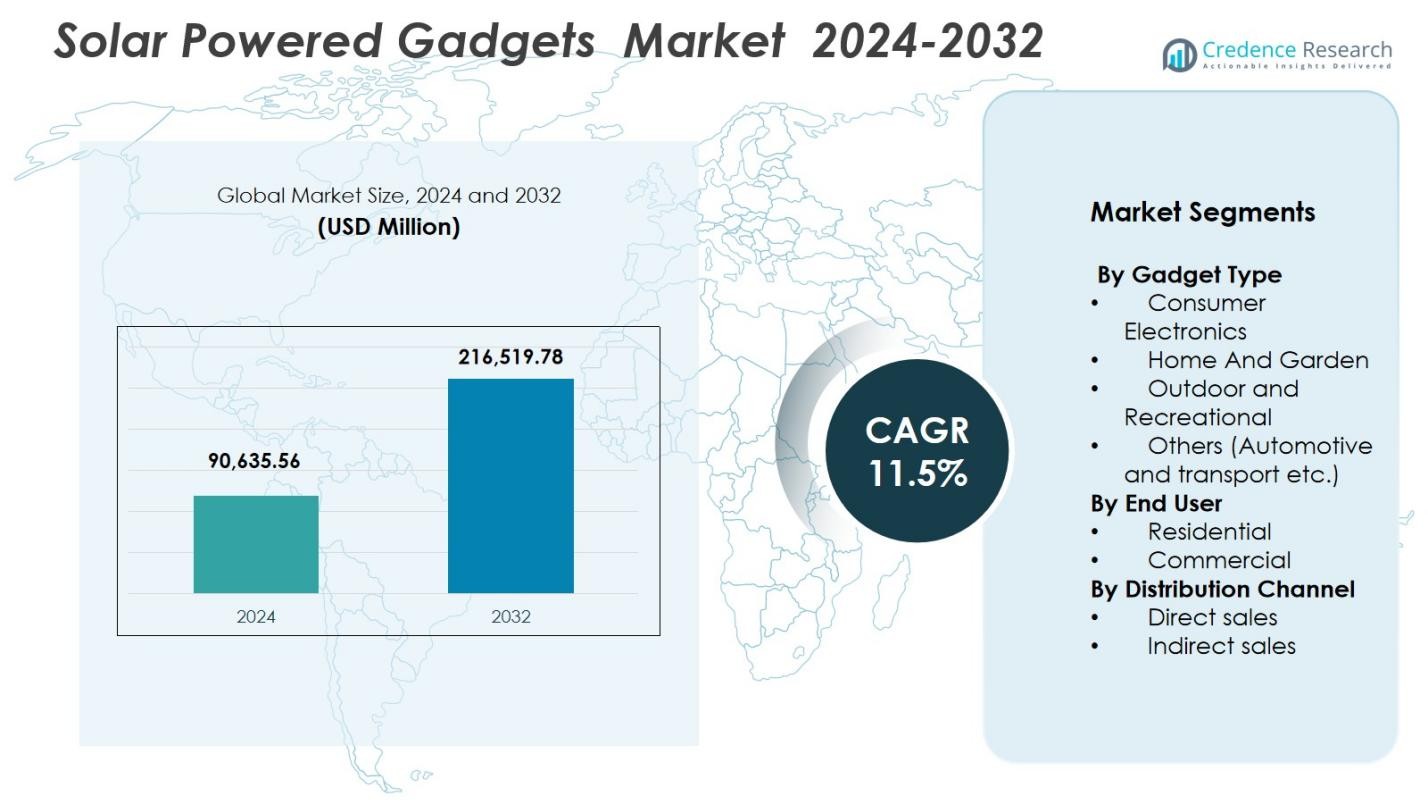
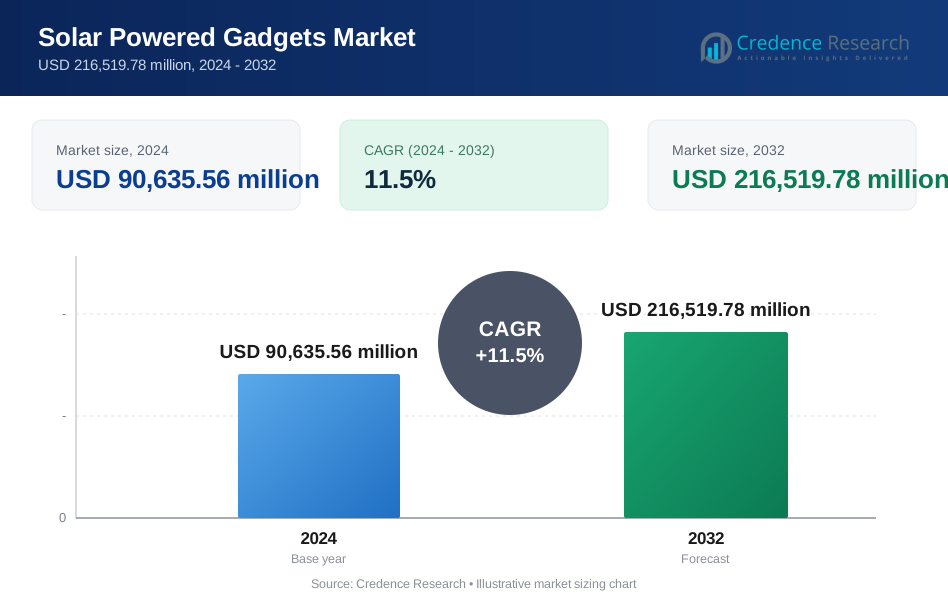
Der Markt für solarbetriebene Geräte wurde 2024 auf 90.635,56 Millionen USD geschätzt und soll bis 2032 216.519,78 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für solarbetriebene Geräte 2024 | 90.635,56 Millionen USD |
| Markt, CAGR für solarbetriebene Geräte | 11,5% |
| Marktgröße für solarbetriebene Geräte 2032 | 216.519,78 Millionen USD |
Der Markt für solarbetriebene Geräte wird von führenden Unternehmen wie Garmin, GoSun, Gemma Lighting, Hikvision Digital Technology, INVT Solar Technology, LS VISION Technology, Pvilion, Solar Solutions AG, Soleos und Sun Surveillance geprägt, die alle auf innovative, energieeffiziente und tragbare Solarlösungen setzen. Diese Unternehmen stärken ihre Präsenz durch Fortschritte in Solarzellen, Batterietechnologien und intelligenten Integrationen für Verbraucher-, kommerzielle und Outdoor-Anwendungen. Regional führt Nordamerika den Markt mit einem Anteil von 31,4 % im Jahr 2024 an, unterstützt durch starke Nachhaltigkeitsadoption, Smart-Home-Durchdringung und hohe Verbraucherausgaben. Europa und der asiatisch-pazifische Raum folgen dicht dahinter, angetrieben durch Umweltvorschriften, steigende Elektrifizierung und die zunehmende Nutzung von Outdoor- und Wohn-Solargeräten.
Markteinblicke
- Der Markt für solarbetriebene Geräte wurde 2024 auf 90.635,56 Millionen USD geschätzt und soll bis 2032 216.519,78 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,5 %.
- Die steigende Nachfrage nach tragbaren, energieeffizienten Unterhaltungselektronik- und Smart-Home-Geräten treibt das Marktwachstum an, wobei Unterhaltungselektronik 2024 den größten Anteil von 46,2 % hält.
- Steigende Trends zu IoT-fähigen Solargeräten, intelligenter Überwachung und Outdoor-Freizeitgeräten fördern Innovationen, unterstützt durch Verbesserungen der Solarzellen-Effizienz und der Batteriespeicherung.
- Schlüsselakteure wie Garmin, GoSun, Gemma Lighting, Hikvision Digital Technology, INVT Solar Technology und Pvilion erweitern ihre Portfolios durch fortschrittliche Designs und Produktinnovationen, was den Wettbewerb auf dem Markt intensiviert.
- Nordamerika führt mit einem Anteil von 31,4 %, gefolgt vom asiatisch-pazifischen Raum mit 29,8 % und Europa mit 27,6 %, während Lateinamerika und der Nahe Osten & Afrika eine steigende Akzeptanz zeigen, angetrieben durch netzunabhängige Anwendungen und den Bedarf an ländlicher Elektrifizierung.
Analyse der Marktsegmentierung
Nach Gerätetyp
Der Markt für solarbetriebene Geräte nach Gerätetyp wird von Unterhaltungselektronik angeführt, die 2024 46,2 % des Marktes ausmacht, angetrieben durch die steigende Akzeptanz von solarbetriebenen Ladegeräten, Smartwatches, Powerbanks und tragbaren Beleuchtungsgeräten. Verbraucher bevorzugen zunehmend erneuerbare und netzunabhängige Ladelösungen, insbesondere für Reisen und Outdoor-Aktivitäten. Das Segment Haus und Garten wächst stetig aufgrund der Nachfrage nach Solarleuchten, Rasenpflegegeräten und Sicherheitssystemen. Outdoor- und Freizeitgeräte profitieren vom Anstieg des Abenteuertourismus, während andere, einschließlich Automobil- und Transportanwendungen, mit wachsendem Interesse an solarunterstütztem Fahrzeugzubehör und Telematikgeräten expandieren.
- Beispielsweise führte Anker sein 625 Solarpanel mit 23 % Umwandlungseffizienz ein, das eine schnellere netzunabhängige Stromerzeugung für seine PowerHouse-Systeme ermöglicht.
Nach Endbenutzer
Die Endbenutzersegmentierung wird vom Wohnsektor dominiert, der 2024 einen Anteil von 58,7 % hält, unterstützt durch die starke Verbraucherpräferenz für energieeffiziente Haushaltsprodukte und die reduzierte Abhängigkeit von Stromnetzen. Solarbetriebene Beleuchtungs-, Überwachungsgeräte und tragbare Ladegeräte verzeichnen hohe Installationsraten in Haushalten, insbesondere in Regionen mit häufigen Stromausfällen. Das kommerzielle Segment wächst mit der zunehmenden Nutzung von solarbasierten Sicherheitssystemen, digitalen Beschilderungen und tragbaren Betriebsmitteln in Einzelhandel, Gastgewerbe und Industrieanlagen. Unternehmen priorisieren Nachhaltigkeitsverpflichtungen und Betriebskostensenkungen, was die Einführung solarintegrierter Geräte in kommerziellen Umgebungen beschleunigt.
- Beispielsweise führte Panasonic solarbetriebene Sicherheits- und Überwachungslösungen ein, die für gewerbliche Räumlichkeiten mit Bedarf an unterbrechungsfreier Stromversorgung konzipiert sind.
Nach Vertriebskanal
Innerhalb der Vertriebskanäle führen indirekte Verkäufe den Markt mit einem Anteil von 64,9 % im Jahr 2024 an, angetrieben durch die Dominanz von E-Commerce, Einzelhandelsketten, Fachgeschäften und Drittanbietern, die eine breite Palette von Solargeräten zu wettbewerbsfähigen Preisen anbieten. Online-Plattformen beeinflussen Kaufentscheidungen erheblich durch Produktvergleiche, Bewertungen und Werbebündel. Direkte Verkäufe wachsen weiter, unterstützt durch OEM-Websites, B2B-Verträge und institutionelle Beschaffung, insbesondere für kommerzielle Installationen. Indirekte Kanäle bleiben jedoch bevorzugt aufgrund der breiteren Zugänglichkeit, Bequemlichkeit und umfangreichen Produktverfügbarkeit auf globalen Verbraucher- und kommerziellen Märkten.
Wichtige Wachstumsfaktoren
Steigender Verbrauchertrend zu sauberen und tragbaren Energielösungen
Das wachsende Bewusstsein für die Vorteile erneuerbarer Energien und die zunehmende Abhängigkeit von tragbarer Elektronik steigern die Nachfrage nach solarbetriebenen Geräten erheblich. Verbraucher bevorzugen energieunabhängige Geräte wie Solarladegeräte, Laternen, Überwachungskameras und Smart-Home-Tools, insbesondere in Regionen mit hohen Stromkosten oder instabilem Netzanschluss. Die Bequemlichkeit des netzunabhängigen Ladens für Reisen, Notfallvorsorge und Outdoor-Aktivitäten beschleunigt die Akzeptanz weiter. Staatliche Anreize zur Förderung der Solarnutzung, kombiniert mit sinkenden Kosten für Photovoltaikmodule, verbessern die Erschwinglichkeit und Zugänglichkeit. Darüber hinaus ermutigt der steigende Fokus auf Nachhaltigkeit die Verbraucher, von Einwegbatterien auf solarintegrierte Lösungen umzusteigen. Städtische Haushalte, Studenten und häufig Reisende betrachten Solar-Gadgets zunehmend als unverzichtbar, was die allgemeine Nachfrage sowohl im Wohn- als auch im Gewerbesektor erweitert.
- Zum Beispiel verfügt Ankers Solar Power Bank (PowerCore Solar 20000) über IP65-Haltbarkeit und hocheffiziente Solarzellen, was sie bei Reisenden, die netzunabhängiges Laden benötigen, beliebt macht.
Technologische Fortschritte in der Solareffizienz und Geräteintegration
Schnelle Innovationen in Photovoltaikmaterialien, Batteriespeicherung und energieerntender Elektronik treiben den Übergang zu effizienteren und multifunktionalen solarbetriebenen Geräten voran. Dünnschicht-PV, Perowskit-Zellen und flexible Solarstoffe ermöglichen leichte, kompakte und ästhetisch ansprechende Gadget-Designs, die für Wearables, IoT-Geräte, Smart-Home-Systeme und Outdoor-Tools geeignet sind. Verbesserte Lithium-Ionen- und Festkörperbatterien verlängern die Laufzeit und Haltbarkeit, sodass auch bei schwachem Licht eine kontinuierliche Leistung möglich ist. Die Integration mit IoT-Plattformen, Bluetooth-Konnektivität und intelligenten Steuerungs-Apps verbessert die Funktionalität, ermöglicht Echtzeitüberwachung und automatisierte Energieoptimierung. Diese technologischen Verbesserungen erhöhen nicht nur die Effizienz, sondern erweitern auch das Spektrum der möglichen Anwendungen, was Hersteller dazu ermutigt, Produktportfolios zu erweitern und Innovationszyklen zu beschleunigen.
- Zum Beispiel erreichten Forscher bei Oxford PV über 28% Effizienz in Perowskit-Silizium-Tandemsolarzellen, was das reale Potenzial für leistungsstarke Miniatursolarmodule in Verbrauchsgeräten demonstriert.
Wachsende Akzeptanz in Outdoor-, Freizeit- und Notfallvorsorge-Anwendungen
Die zunehmende Teilnahme an Wandern, Camping, Abenteuertourismus und Remote-Arbeit steigert die Nachfrage nach solarbetriebenen Outdoor-Gadgets wie Laternen, Kühlern, Powerbanks und Kommunikationsgeräten. Diese Lösungen beseitigen die Abhängigkeit von kraftstoffbetriebenen Generatoren und erhöhen Sicherheit, Bequemlichkeit und Nachhaltigkeit. Notfallbehörden und Haushalte setzen auch solarbetriebene Radios, Flutlichter und Backup-Ladegeräte ein, um die Katastrophenvorsorge zu verbessern, da klimabedingte Ereignisse häufiger werden. Solarbetriebene Sicherheitsgeräte gewinnen in ländlichen und abgelegenen Gebieten, wo die Netzkonnektivität begrenzt ist, an Bedeutung. Mit wachsendem Bewusstsein für Energieunabhängigkeit priorisieren Verbraucher und Organisationen Geräte, die eine unterbrechungsfreie Funktionalität gewährleisten, was ein starkes langfristiges Marktwachstum in globalen Outdoor- und Notfallanwendungssektoren antreibt.
Wichtige Trends & Chancen
Erweiterung von intelligenten Solargeräten, integriert mit IoT und KI
Die Konvergenz von Solartechnologie mit IoT und KI bietet bedeutende Wachstumschancen, indem sie intelligentere, vernetzte Geräte ermöglicht, die den Energieverbrauch optimieren und die Betriebsdauer verlängern. Solarbetriebene Kameras mit KI-basierter Bewegungserkennung, intelligente Gartenleuchten mit adaptiver Helligkeitsregelung und Wearables, die Gesundheits- und Solarenergie-Leistung verfolgen, veranschaulichen diesen Wandel hin zu intelligenter Funktionalität. Hersteller investieren in cloudbasierte Überwachungssysteme, die es Nutzern ermöglichen, die Geräteleistung und den Energieausstoß aus der Ferne zu verfolgen. Da sich Smart-Home-Ökosysteme weltweit ausweiten, bieten Solargeräte, die sich nahtlos in Plattformen wie Amazon Alexa, Google Home und proprietäre IoT-Hubs integrieren, ein starkes kommerzielles Potenzial, insbesondere für Wohn- und Kleinunternehmensnutzer, die moderne, nachhaltige Technologielösungen suchen.
- Zum Beispiel bietet Ring (Amazon) mehrere Außenkameras an, darunter die Solar Panel-betriebene Ring Stick Up Cam (3. Gen) und die Premium Ring Stick Up Cam Pro, die cloud-verbundene Überwachung über ein kostenpflichtiges Ring Protect-Abonnement unterstützen.
Zunehmende kommerzielle Anwendungen im Einzelhandel, in der Sicherheit und Mobilität
Kommerzielle Umgebungen übernehmen zunehmend solarbetriebene Geräte, um Betriebskosten zu senken und die Umweltleistung zu verbessern. Einzelhandelsflächen setzen solarbetriebene digitale Beschilderung, POS-Zubehör und Beleuchtungssysteme ein, um das Kundenengagement zu verbessern und gleichzeitig den Energieverbrauch zu senken. Unternehmenscampusse und Industrieanlagen nutzen solarbetriebene Überwachungseinheiten und Zugangskontrollgeräte, um die Sicherheit ohne umfangreiche Verkabelung zu stärken. Die Transport- und Mobilitätssektoren erkunden Möglichkeiten in solarunterstützten Kommunikationssystemen, Telematikmodulen und tragbaren Flottenwerkzeugen, die Nachhaltigkeitsmandate unterstützen. Da Organisationen ESG-Ziele priorisieren, bieten solarbetriebene Geräte praktische, skalierbare Lösungen und schaffen neue Umsatzmöglichkeiten für Hersteller, die kommerzielle und institutionelle Märkte anvisieren.
- Zum Beispiel bieten Anbieter von verbundenen Operationen solarbetriebene Gateways und Sensor-Hubs an, die Fahrzeug- und Asset-Daten von Anhängern und abgelegenen Ausrüstungsplätzen übertragen und die Emissionsüberwachung und Nachhaltigkeits-Dashboards für kommerzielle Kunden unterstützen.
Wichtige Herausforderungen
Leistungsbeschränkungen in Regionen mit wenig Sonnenlicht und wetterabhängigen Bedingungen
Solarbetriebene Geräte stehen oft vor Herausforderungen in Regionen mit begrenztem Sonnenlicht, häufiger Bewölkung oder langen Wintern, was zu inkonsistenter Energieerzeugung und verringerter Gerätezuverlässigkeit führt. Diese Abhängigkeit schränkt die Akzeptanz in nördlichen Breiten und dicht bebauten städtischen Gebieten ein, wo Schatten die Sonneneinstrahlung behindert. Wetterfluktuationen beeinflussen auch die Ladezeit, den Energieausstoß und die Batterieleistung, insbesondere bei stark nachgefragten Geräten wie Überwachungskameras oder Notfallwerkzeugen. Nutzer benötigen oft ergänzende Lademethoden, was die Produktkomplexität und -kosten erhöht. Die Bewältigung der Leistungsvariabilität durch verbesserte Speicherung, hybride Ladetechnologien und effizientere Solarmaterialien bleibt entscheidend, um die weltweite Akzeptanz zu erweitern.
Höhere Anfangskosten und begrenztes Verbraucherbewusstsein in Schwellenländern
Trotz langfristiger Einsparungen sind solarbetriebene Geräte in der Regel mit höheren Anfangskosten verbunden, da fortschrittliche PV-Materialien, Batterien und integrierte Elektronik verwendet werden. In preissensiblen Märkten zögern Verbraucher möglicherweise, von herkömmlichen batteriebetriebenen oder netzbetriebenen Alternativen umzusteigen. Bewusstseinslücken hinsichtlich der Vorteile, Haltbarkeit und Gesamtkosten des Besitzes verlangsamen die Einführung weiter. Begrenzte Einzelhandelsdurchdringung, unzureichende Produktdemonstrationen und unzureichender Kundendienst beeinträchtigen ebenfalls die Marktexpansion in Entwicklungsländern. Hersteller müssen die Erschwinglichkeit durch lokale Produktion, Zusammenarbeit mit Regierungen und wertorientierte Produktangebote verbessern, um diese Barriere zu überwinden und die Nachfrage in aufstrebenden globalen Märkten zu erschließen.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für solarbetriebene Geräte mit einem Anteil von 31,4 % im Jahr 2024 an, angetrieben durch eine starke Verbraucherneigung zu nachhaltigen Technologien, hohe Ausgaben für Smart-Home-Geräte und die weit verbreitete Einführung von solarbetriebenen Überwachungs-, Beleuchtungs- und tragbaren Elektronikgeräten. Die USA tragen aufgrund robuster Innovationen, fortschrittlicher Einzelhandelsdistribution und wachsender Trends im Outdoor-Freizeitbereich erheblich bei. Regierungsprogramme zur Unterstützung des Bewusstseins für erneuerbare Energien beschleunigen die Einführung weiter. Der steigende Einsatz von Solargeräten in der Wohnsicherheit und in kommerziellen Anwendungen positioniert die Region als weiterhin nachfrageorientiertes Zentrum, unterstützt durch starke Technologieintegration und hohe Akzeptanz von Off-Grid-Energielösungen.
Europa
Europa macht 2024 27,6 % des Marktes aus, unterstützt durch strenge Umweltvorschriften, eine starke Nachhaltigkeitskultur und die schnelle Einführung solarbetriebener Verbraucher- und Outdoor-Geräte. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande zeigen eine hohe Durchdringung von Solarbeleuchtung, Gartensystemen und intelligenten Überwachungsgeräten. Das Wachstum wird weiter durch steigende Stromkosten befeuert, die energieunabhängige Geräte finanziell attraktiv machen. Erweiterte Anwendungen in Mobilität, Camping und Freizeitaktivitäten stärken die regionale Nachfrage. Der starke Fokus auf Kohlenstoffneutralitätsinitiativen und die rasche Expansion von Smart-Home-Ökosystemen sichern Europas starke Position auf dem globalen Markt.
Asien-Pazifik
Der Asien-Pazifik-Raum hält 2024 einen Marktanteil von 29,8 % und entwickelt sich zur am schnellsten wachsenden Region aufgrund großangelegter Fertigungskapazitäten, steigender verfügbaren Einkommen und expandierender ländlicher Elektrifizierungsinitiativen. China, Indien, Japan und Südkorea treiben die schnelle Einführung in den Wohn- und Gewerbesektoren voran, insbesondere bei tragbaren Solarladegeräten, Laternen und Überwachungssystemen. Von der Regierung geführte Solarprogramme und Subventionen fördern die Einführung in Haushalten erheblich. Die Nachfrage nach Outdoor- und Freizeitgeräten steigt weiter, da der Tourismus und Abenteueraktivitäten zunehmen. Starke Kostenwettbewerbsfähigkeit und expandierende E-Commerce-Durchdringung machen den Asien-Pazifik-Raum zu einem wichtigen Wachstumsmotor für den globalen Verbrauch solarbetriebener Geräte.
Lateinamerika
Lateinamerika erfasst 2024 6,1 % des Marktes, wobei das Wachstum durch die steigende Nachfrage nach solarbetriebenen Beleuchtungen, Ladegeräten und Sicherheitsgeräten in Regionen mit instabiler Netzversorgung unterstützt wird. Brasilien, Mexiko und Chile führen die Einführung aufgrund wachsender erneuerbarer Energieinitiativen und eines verbesserten Bewusstseins für tragbare Solartechnologien an. Ländliche Gemeinden verlassen sich zunehmend auf Solargeräte für den täglichen Nutzen und die Sicherheit. Die steigende Outdoor- und Campingkultur sowie wachsende kommerzielle Anwendungsfälle wie Solarbeschilderung und Überwachung tragen zur Marktexpansion bei. Allerdings schränken Preissensibilität und begrenzte Einzelhandelsinfrastruktur die weitverbreitete Einführung moderat ein.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert 2024 einen Marktanteil von 5,1 %, unterstützt durch reichlich verfügbare Sonneneinstrahlung und eine wachsende Abhängigkeit von solarbetriebenen Geräten für netzunabhängige Anwendungen. Länder wie die VAE, Saudi-Arabien, Südafrika und Kenia übernehmen zunehmend Solarbeleuchtung, tragbare Ladegeräte und Sicherheitssysteme aufgrund hoher Stromtarife oder begrenzter ländlicher Elektrifizierung. Von der Regierung unterstützte Programme für erneuerbare Energien erhöhen die Marktsichtbarkeit. Die Nachfrage steigt in ländlichen Gebieten Afrikas stark nach wesentlichen Solargeräten, die Kommunikation und Sicherheit verbessern. Trotz des starken Potenzials behindern Erschwinglichkeitsprobleme und begrenzte lokale Vertriebsnetze eine schnellere Durchdringung.
Marktsegmentierungen
Nach Gerätetyp
- Unterhaltungselektronik
- Haus und Garten
- Outdoor und Freizeit
- Andere (Automobil und Transport etc.)
Nach Endverbraucher
- Privat
- Gewerblich
Nach Vertriebskanal
- Direktverkauf
- Indirekter Verkauf
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für solarbetriebene Geräte zeichnet sich durch eine vielfältige und sich schnell entwickelnde Wettbewerbslandschaft aus, in der Unternehmen sich auf Innovation, Effizienzsteigerungen und Portfolioerweiterungen konzentrieren, um ihre Marktpräsenz zu stärken. Schlüsselakteure wie Garmin, GoSun, Gemma Lighting, Hikvision Digital Technology, INVT Solar Technology, LS VISION Technology, Pvilion, Solar Solutions AG, Soleos und Sun Surveillance investieren aktiv in fortschrittliche Photovoltaikmaterialien, Batterietechnologien und intelligente Integrationen, um die Produktleistung zu verbessern. Viele Marken betonen Haltbarkeit, Portabilität und Energieunabhängigkeit, um den Bedürfnissen von Wohn-, Gewerbe- und Outdoor-Anwendungen gerecht zu werden. Strategische Partnerschaften, Produkteinführungen und globale Vertriebserweiterungen bleiben zentral, um Marktanteile zu gewinnen. E-Commerce-Kanäle und Direktvertriebsmodelle erhöhen ebenfalls den Wettbewerb, indem sie eine breitere Kundenreichweite und schnellere Akzeptanz ermöglichen. Da Nachhaltigkeitstrends zunehmen, differenzieren sich Unternehmen zunehmend durch umweltfreundliche Designs, multifunktionale Eigenschaften und IoT-fähige Solargeräte, wodurch der Markt für stetigen technologischen Fortschritt und erhöhte Wettbewerbsaktivität positioniert wird.
Analyse der Hauptakteure
- Sun Surveillance
- Gemma Lighting
- Soleos
- Garmin
- GoSun
- LS VISION Technology
- Pvilion
- Hikvision Digital Technology
- Solar Solutions AG
- INVT Solar Technology
Jüngste Entwicklungen
- Im Dezember 2025 erwarb die TOYO Co., Ltd. die restlichen 24,99 % der Mitgliedschaftsanteile an ihrer US-Tochtergesellschaft TOYO Solar LLC, wodurch sie eine hundertprozentige Tochtergesellschaft wurde und ihre Position in der US-Solarmodulherstellungslieferkette stärkte.
- Im Mai 2024 führte Hikvision eine neue Reihe solarbetriebener Sicherheitslösungen ein, die für abgelegene und eigenständige Standorte konzipiert sind. Das Portfolio reicht von kostengünstigen 4-MP-Solar-Kits mit ColorVu-Technologie bis hin zu hochwertigen 8-MP-Modellen mit Kennzeichenerkennung, die verbesserten Schutz in verschiedenen Umgebungen, einschließlich ländlicher Bauernhöfe und städtischer Parkplätze, ermöglichen.
- Im Februar 2023 brachte GoSun seinen innovativen solarbetriebenen Rucksack auf den Markt, der speziell für Reisende, Wanderer und Tagesausflügler entwickelt wurde. Der Rucksack bietet reichlich Stauraum für GoSun-Geräte und wichtige Off-Grid-Ausrüstung, während er Solarenergie erzeugt und speichert, die später genutzt werden kann. Er fungiert auch als notfallbereiter Überlebensrucksack.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Gerätetyp, Endbenutzer, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein nachhaltiges Wachstum erleben, da Verbraucher zunehmend erneuerbare, tragbare und netzunabhängige Energielösungen bevorzugen.
- Fortschritte bei hocheffizienten Solarzellen und langlebigen Energiespeichersystemen werden leistungsstärkere und kompaktere Gadget-Designs ermöglichen.
- Die Integration von IoT, KI und intelligenten Konnektivitätsfunktionen wird die Anwendungen in Wohn-, Gewerbe- und Außenbereichen erweitern.
- Outdoor-Aktivitäten, Abenteuertourismus und Notfallvorsorge werden weiterhin die starke Nachfrage nach solarbetriebenen tragbaren Geräten antreiben.
- Die kommerzielle Nutzung wird zunehmen, da Unternehmen Solarüberwachung, Beschilderung und Betriebsmittel einsetzen, um Energiekosten zu senken.
- Flexible, leichte und tragbare Solarmaterialien werden neue Produktmöglichkeiten in den Bereichen Gesundheit, Fitness und Mobilität eröffnen.
- Die Expansion des E-Commerce und Direktvertriebsmodelle werden die Marktdurchdringung weltweit beschleunigen.
- Erhöhtes Klimabewusstsein und Nachhaltigkeitsvorschriften werden die Einführung von Solargeräten in allen Regionen weiter fördern.
- Hybride Ladetechnologien, die Solar-, kinetische und drahtlose Energie kombinieren, werden die Vielseitigkeit von Geräten verbessern.
- Schwellenmärkte werden starkes Wachstumspotenzial bieten, da die Elektrifizierung verbessert wird und die Erschwinglichkeit zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für solarbetriebene Gadgets und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für solarbetriebene Geräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der solarbetriebenen Geräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für solarbetriebene Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für solarbetriebene Gadgets?
Welche Region hatte 2024 den größten Anteil am Markt für solarbetriebene Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für solarbetriebene Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für solarbetriebene Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 90,635.56 million → 2032: USD 216,519.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für solarbetriebene Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für solarbetriebene Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für solarbetriebene Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für solarbetriebene Geräte Market Drivers
- 3.3 Markt für solarbetriebene Geräte Market Restraints & Challenges
- 3.4 Markt für solarbetriebene Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für solarbetriebene Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für solarbetriebene Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für solarbetriebene Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für solarbetriebene Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für solarbetriebene Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für solarbetriebene Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für solarbetriebene Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für solarbetriebene Geräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für solarbetriebene Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für solarbetriebene Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für solarbetriebene Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für solarbetriebene Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für solarbetriebene Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für solarbetriebene Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für solarbetriebene Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für solarbetriebene Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für solarbetriebene Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für solarbetriebene Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für solarbetriebene Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
