
Marktübersicht
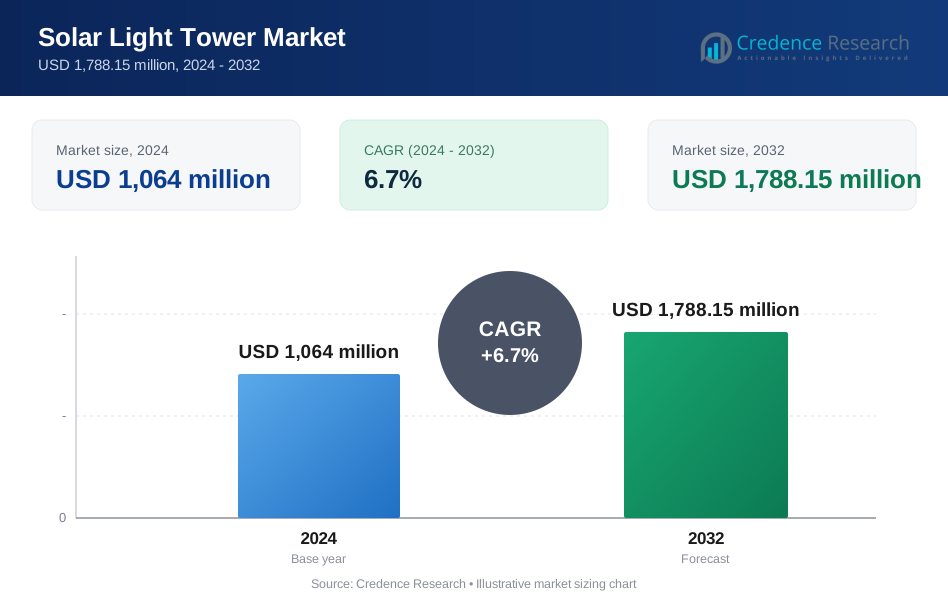
Der Markt für Solarlichttürme wurde im Jahr 2024 mit 1.064 Millionen USD bewertet und soll bis 2032 1.788,15 Millionen USD erreichen, was einem CAGR von 6,7 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solarlichttürme 2024 | USD 1.064 Millionen |
| Markt für Solarlichttürme, CAGR | 6,7% |
| Marktgröße für Solarlichttürme 2032 | USD 1.788,15 Millionen |
Der Markt für Solarlichttürme wird durch die starke Präsenz etablierter Hersteller und Anbieter von Mietlösungen unterstützt, die sich auf energieeffiziente und mobile Beleuchtungssysteme konzentrieren. Wichtige Akteure wie Atlas Copco, Generac Mobile Products, Caterpillar, Larson Electronics, CleanLight, Biglux Innovation, National Signal und GREENSKY Mobile Power & Light stärken weiterhin ihre Portfolios durch fortschrittliche LED-Integration, Hybrid-Designs und erweiterte Mietflotten, um der Nachfrage in den Bereichen Bau, Infrastruktur und Notfallreaktion gerecht zu werden. Regional führt Nordamerika den Markt für Solarlichttürme mit einem Marktanteil von 34,8 % im Jahr 2024 an, angetrieben durch strenge Emissionsvorschriften, hohe Mietdurchdringung und großangelegte Infrastrukturprojekte. Europa folgt mit einem Marktanteil von 27,6 %, unterstützt durch Dekarbonisierungsmandate, während der asiatisch-pazifische Raum einen Marktanteil von 22,9 % hält, angetrieben durch den schnellen Infrastrukturausbau und die zunehmende Akzeptanz von netzunabhängigen Beleuchtungslösungen.
Markteinblicke
- Der Markt für Solarlichttürme wurde im Jahr 2024 mit 1.064 Millionen USD bewertet und soll bis 2032 1.788,15 Millionen USD erreichen, was einem CAGR von 6,7 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird durch steigende Infrastruktur- und Bautätigkeiten, zunehmende Akzeptanz von emissionsarmen Beleuchtungslösungen und starke Nachfrage von Mietunternehmen nach kraftstofffreien und wartungsarmen Geräten angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Einführung von LED-Beleuchtung mit einem Segmentanteil von 9 % im Jahr 2024, die wachsende Präferenz für mobile Einheiten mit einem Anteil von 72,4 % und die zunehmende Integration von Hybrid- und intelligenten Energiemanagementsystemen.
- Marktteilnehmer konzentrieren sich auf Flottenerweiterung, fortschrittliche LED- und Batterietechnologien sowie auf mietbasierte Einsatzstrategien, um ihre Präsenz in den Bereichen Bau, Bergbau und Notfallreaktion zu stärken.
- Regional führte Nordamerika mit einem Marktanteil von 8 % im Jahr 2024, gefolgt von Europa mit 27,6 %, dem asiatisch-pazifischen Raum mit 22,9 %, Lateinamerika mit 8,1 % und dem Nahen Osten & Afrika mit 6,6 %, was eine breite globale Akzeptanz widerspiegelt.
Marktsegmentierungsanalyse:
Nach Kanal:
Der Markt für Solarlichttürme wird nach Vertriebskanal vom Mietsegment dominiert, das im Jahr 2024 einen Marktanteil von 58,6 % erreichte und damit die Direktverkäufe übertraf. Die Dominanz der Vermietung wird durch hohe Anschaffungskosten für Geräte, kurzfristige Projektanforderungen und die Präferenz von Bau-, Bergbau- und Eventmanagementunternehmen für flexible, asset-light Lösungen angetrieben. Mietmodelle reduzieren die Investitionsausgaben und gewährleisten gleichzeitig den Zugang zu fortschrittlichen LED-basierten Solartürmen mit niedrigeren Betriebskosten. Darüber hinaus erneuern Mietanbieter häufig ihre Flotten mit Hybrid- und vollständig solarbetriebenen Einheiten, was die Akzeptanz von Mietlösungen in den Bereichen Infrastruktur, Öl & Gas und Notfallmaßnahmen weiter stärkt.
- Zum Beispiel fügte Dayim Equipment Rental in Saudi-Arabien seiner Flotte 75 Atlas Copco HiLight S2+ Solar-LED-Türme hinzu, die über geschützte Solarmodule verfügen, die sich aus dem Dach ausfahren lassen, um einen einfachen Transport und Aufbau unter schwierigen Bedingungen zu ermöglichen.
Nach Produkt:
Basierend auf dem Produkttyp wird der Markt für Solarlichttürme von mobilen Solarlichttürmen dominiert, die im Jahr 2024 einen Marktanteil von 72,4 % eroberten. Die starke Nachfrage resultiert aus ihrer Portabilität, schnellen Einsatzfähigkeit und Eignung für abgelegene und netzferne Standorte. Mobile Einheiten werden häufig im Straßenbau, bei Bergbaubetrieben, in der Katastrophenhilfe und bei Outdoor-Veranstaltungen eingesetzt, wo der Zugang zum Netz begrenzt ist. Ihre integrierten Anhänger, verstellbaren Masten und hybriden Lademöglichkeiten erhöhen die betriebliche Flexibilität. Im Gegensatz dazu dienen stationäre Türme Nischen- und Langzeitinstallationen, während Mobilität der Hauptfaktor bleibt, der eine höhere Akzeptanz und ein nachhaltiges Nachfragewachstum unterstützt.
- Zum Beispiel bieten die mobilen Solarlichttürme von Greenshine New Energy, ausgestattet mit 4 x 100W Flutlichtstrahlern und 150Ah GEL-Batterien, leise, tragbare Beleuchtung für Baustellen ohne Netzanschluss.
Nach Beleuchtung:
Nach Beleuchtungsart hielt die LED-Beleuchtung die dominierende Position im Markt für Solarlichttürme mit einem Marktanteil von 65,9 % im Jahr 2024. Die Dominanz der LEDs wird durch höhere Lichtausbeute, längere Lebensdauer und deutlich geringeren Energieverbrauch im Vergleich zu Metallhalogenid- und elektrischen Alternativen unterstützt. LEDs maximieren die Nutzung von Solarenergie, verlängern die Betriebszeiten und minimieren den Wartungsaufwand, was sie ideal für kontinuierliche Außenanwendungen macht. Der zunehmende regulatorische Fokus auf Energieeffizienz und Kohlenstoffreduktion beschleunigt die LED-Akzeptanz weiter, während sinkende LED-Komponentenkosten ihre Führungsposition in Bau-, Bergbau- und kommunalen Anwendungen weiterhin stärken.
Wichtige Wachstumstreiber
Ausbau von Infrastruktur- und Bauaktivitäten
Der Markt für Solarlichttürme wird stark durch zunehmende Infrastruktur- und Bauaktivitäten in den Bereichen Straßen, Eisenbahnen, Bergbaustandorte und städtische Entwicklungsprojekte unterstützt. Regierungen und private Auftragnehmer benötigen zuverlässige temporäre Beleuchtung für Nachtarbeiten, Sicherheitsanforderungen und Produktivitätssteigerung. Solarlichttürme erfüllen diese Anforderungen, indem sie schnellen Einsatz, Mobilität und netzunabhängige Funktionalität ohne Kraftstoffabhängigkeit bieten. Steigende Investitionen in groß angelegte Infrastrukturprojekte in Schwellenländern, kombiniert mit laufender Wartung und Neuentwicklung in entwickelten Regionen, treiben die konstante Nachfrage nach solarbetriebenen Beleuchtungslösungen weiter an.
- Zum Beispiel unterstützten Solarlichttürme die FIFA-Weltmeisterschaft 2022 in Katar, indem sie emissionsfreie Beleuchtung in Parkbereichen und Fanzonen bereitstellten. Diese Bereitstellung gewährleistete Sicherheit und Produktivität für die Infrastruktur von Großveranstaltungen, ohne auf kraftstoffbetriebene Alternativen angewiesen zu sein.
Steigender Fokus auf nachhaltige und emissionsarme Lösungen
Nachhaltigkeitsinitiativen und strengere Emissionsvorschriften sind Haupttreiber des Marktes für Solarlichttürme. Bau- und Bergbauunternehmen reduzieren aktiv den Dieselverbrauch, um Umweltvorschriften und unternehmerische Nachhaltigkeitsziele einzuhalten. Solarlichttürme bieten einen emissionsfreien Betrieb, niedrigere Geräuschpegel und reduzierte Betriebskosten, was sie zu attraktiven Alternativen zu herkömmlichen Dieseleinheiten macht. Die zunehmende Einführung von grünen Beschaffungsrichtlinien durch öffentliche Behörden und private Unternehmen beschleunigt den Übergang zu solarbetriebenen Beleuchtungssystemen in temporären und abgelegenen Anwendungen weiter.
- Zum Beispiel reduzieren Atlas Copcos HiLight MS 4 und MS 5 Solarlichttürme die CO2-Emissionen um bis zu 8 Tonnen pro Jahr und Einheit im Vergleich zu Dieselmodellen. Diese Türme bieten bis zu 85 Stunden Autonomie mit Lithiumbatterien und Solaraufladung in nur 4-5 Stunden.
Wachstum von Mietgeräten und temporären Stromdiensten
Die Expansion von Mietgeräteservices fördert den Markt für Solarlichttürme erheblich. Mietunternehmen bevorzugen Solarlichttürme aufgrund reduzierter Kraftstoffkosten, geringerer Wartungsanforderungen und längerer Betriebsdauer. Endnutzer profitieren von kostengünstigem Zugang ohne Kapitalinvestition, insbesondere für kurzfristige und saisonale Projekte. Die steigende Nachfrage aus Bauwesen, Veranstaltungen und Notdiensten ermutigt Mietanbieter, ihre Solar- und Hybridflotten zu erweitern, was die Marktdurchdringung stärkt und langfristiges Wachstum unterstützt.
Wichtige Trends & Chancen
Technologische Fortschritte bei der Integration von Solar- und LED-Technologie
Technologischer Fortschritt in der Photovoltaik-Effizienz, Energiespeicherung und LED-Beleuchtung schafft starke Wachstumschancen im Markt für Solarlichttürme. Hochleistungs-Solarmodule und fortschrittliche Batterien verlängern die Betriebszeiten und verbessern die Zuverlässigkeit in unterschiedlichen Umgebungen. Integrierte Energiemanagementsysteme ermöglichen optimierten Energieverbrauch und Fernüberwachung. Diese Fortschritte verbessern die Leistung, reduzieren Ausfallzeiten und erhöhen das Vertrauen der Nutzer, was eine breitere Akzeptanz in Bau-, Infrastruktur- und Industrieanwendungen vorantreibt.
- Zum Beispiel erreichen Trina Solars n-type HJT-Module eine Umwandlungseffizienz von 25,44 %, zertifiziert von Fraunhofer ISE, und unterstützen kompakte, leistungsstarke Designs für Lichttürme an platzbegrenzten Standorten.
Steigende Nachfrage aus dem Notfall- und Katastrophenmanagement
Die steigende Nachfrage von Notfall- und Katastrophenmanagementagenturen bietet eine wichtige Chance für den Markt für Solarlichttürme. Solarlichttürme bieten sofortige, netzunabhängige Beleuchtung für Rettungseinsätze, temporäre Unterkünfte und Infrastrukturwiederherstellungsmaßnahmen. Ihr leiser Betrieb, ihre Tragbarkeit und ihre Unabhängigkeit von Kraftstoffversorgungsketten machen sie ideal für Krisensituationen. Regierungen setzen zunehmend mobile Solarbeleuchtungseinheiten für die Vorbereitung und schnelle Reaktion ein und erweitern den Markt über traditionelle Bauanwendungen hinaus.
- Zum Beispiel setzte der USDA Forest Service im Jahr 2022 20 Solarlichttürme von Emergency Command Support beim Six Rivers Fire in Kalifornien ein. Diese Einheiten erreichten eine 100%ige Kraftstoffeinsparung und unterstützten nächtliche Einsätze ohne Dieselgeneratoren.
Wichtige Herausforderungen
Hohe Anfangskosten im Vergleich zu herkömmlichen Türmen
Hohe Anfangskosten bleiben eine bedeutende Herausforderung für den Markt der Solarlichttürme. Fortschrittliche Solarpaneele, Batterien und LED-Komponenten erhöhen die Herstellungs- und Anschaffungskosten im Vergleich zu dieselbetriebenen Lichttürmen. Die Preissensibilität bei kleinen Auftragnehmern und in Entwicklungsländern begrenzt die direkte Eigentumsübernahme. Obwohl die Lebenszyklus- und Betriebskosten niedriger sind, verlangsamt die anfängliche Investitionshürde die weit verbreitete Durchdringung und hält die Nachfrage innerhalb der Mietkanäle konzentriert.
Leistungsbeschränkungen bei schwachen Lichtverhältnissen
Leistungsschwankungen in Regionen mit begrenztem Sonnenlicht stellen eine weitere Herausforderung für den Markt der Solarlichttürme dar. Längere bewölkte Perioden oder saisonale Schwankungen können die Ladeeffizienz und die Betriebsdauer verringern. Während Hybridmodelle helfen, dieses Problem zu mildern, können vollständig solare Systeme in bestimmten geografischen Gebieten Zuverlässigkeitsbedenken aufwerfen. Endnutzer, die eine unterbrechungsfreie Beleuchtung benötigen, könnten vorsichtig bleiben, was die Notwendigkeit weiterer Innovationen in der Batteriekapazität und Energienutzungstechnologien betont.
Regionale Analyse
Nordamerika
Der Markt für Solarlichttürme in Nordamerika machte 34,8% Marktanteil im Jahr 2024 aus, unterstützt durch eine starke Akzeptanz in Bauwesen, Infrastrukturwartung und Notfalleinsätzen. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund strenger Emissionsvorschriften, hoher Arbeitssicherheitsstandards und weit verbreiteter Nutzung von Mietgeräten an. Auftragnehmer ersetzen zunehmend dieselbetriebene Türme durch solar- und hybridbetriebene Alternativen, um Kraftstoffkosten zu senken und Nachhaltigkeitsvorgaben einzuhalten. Die starke Präsenz etablierter Mietunternehmen und kontinuierliche Investitionen in Autobahn-, Versorgungs- und erneuerbare Infrastrukturprojekte verstärken das Marktwachstum in der Region weiter.
Europa
Europa repräsentierte 27,6% Marktanteil im Jahr 2024 im Markt für Solarlichttürme, angetrieben durch strenge Umweltvorschriften und aggressive Dekarbonisierungsziele. Länder wie Deutschland, Frankreich und das Vereinigte Königreich fördern aktiv emissionsarme Baupraktiken, was die Akzeptanz von Solarlichttürmen beschleunigt. Von der Regierung geführte Infrastrukturverbesserungen, Modernisierungen des Schienennetzes und städtische Entwicklungsprojekte schaffen eine stetige Nachfrage nach temporären Beleuchtungslösungen. Ein hohes Bewusstsein für die Vorteile der Lärmreduzierung und Kraftstoffeffizienz unterstützt die Marktdurchdringung weiter. Die wachsende Präferenz für mietbasierte Solarausrüstung stärkt die Akzeptanz in öffentlichen Arbeiten und privaten Bauaktivitäten.
Asien-Pazifik
Der Markt für Solarlichttürme im Asien-Pazifik erfasste 22,9% Marktanteil im Jahr 2024, unterstützt durch schnelle Infrastrukturentwicklung und zunehmende Bautätigkeit in China, Indien und Südostasien. Großinvestitionen in Autobahnen, Smart Cities, Bergbauoperationen und erneuerbare Energieprojekte erzeugen eine starke Nachfrage nach mobilen und netzunabhängigen Beleuchtungslösungen. Der zunehmende staatliche Fokus auf die Reduzierung der Dieselabhängigkeit und die Verbesserung der Standort-Sicherheit fördert die Akzeptanz weiter. Obwohl die Kostensensibilität ein Faktor bleibt, treiben die steigende Mietdurchdringung und das zunehmende Bewusstsein für langfristige Betriebseinsparungen das stetige regionale Marktwachstum weiter voran.
Lateinamerika
Lateinamerika machte 8,1 % Marktanteil im Jahr 2024 innerhalb des Solar Light Tower Marktes aus, angetrieben durch den Ausbau der Infrastruktur und Bergbauaktivitäten in Brasilien, Chile und Mexiko. Abgelegene Projektstandorte und begrenzter Zugang zum Stromnetz erhöhen die Abhängigkeit von mobilen Beleuchtungslösungen. Solarbeleuchtungstürme gewinnen aufgrund steigender Kraftstoffkosten und wachsendem Interesse an nachhaltigen Baupraktiken an Bedeutung. Von der Regierung geführte Straßen- und Energieprojekte, kombiniert mit expandierenden Mietgerätenetzwerken, unterstützen das Marktwachstum. Die Akzeptanz bleibt auf große Projekte konzentriert, während eine allmähliche Kostensenkung die Zugänglichkeit für kleinere Auftragnehmer verbessert.
Naher Osten & Afrika
Der Markt für Solar Light Tower im Nahen Osten & Afrika hielt 6,6 % Marktanteil im Jahr 2024, unterstützt durch Infrastrukturentwicklung, Öl- & Gasoperationen und großangelegte Bauprojekte. Raue Betriebsumgebungen und abgelegene Projektstandorte schaffen eine starke Nachfrage nach zuverlässiger netzunabhängiger Beleuchtung. Solarbeleuchtungstürme profitieren von reichlich Sonnenschein, was die Kraftstofflogistik und Betriebskosten reduziert. Die zunehmende Akzeptanz in temporären Lagern, bei Veranstaltungen und im Notfallmanagement unterstützt das Wachstum weiter. Erweiterte Mietdienste und steigendes Bewusstsein für Nachhaltigkeit tragen zu einer allmählichen, aber konstanten Marktdurchdringung in der Region bei.
Marktsegmentierungen:
Nach Kanal
- Verkauf
- Miete
Nach Produkt
- Stationär
- Mobil
Nach Beleuchtung
- Metallhalogenid
- LED
- Elektrisch
- Andere
Nach Technologie
- Manuelles Hebesystem
- Hydraulisches Hebesystem
Nach Anwendung
- Bau
- Infrastrukturentwicklung
- Öl & Gas
- Bergbau
- Militär & Verteidigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft: Der Markt für Solarlichttürme ist geprägt von der Präsenz wichtiger Akteure wie Atlas Copco, Generac Mobile Products, Caterpillar, Larson Electronics, CleanLight, Biglux Innovation, Colorado Standby, National Signal und GREENSKY Mobile Power & Light, die durch Produktinnovationen, Flottenerweiterungen und strategische Partnerschaften konkurrieren. Marktteilnehmer konzentrieren sich auf die Entwicklung hocheffizienter Solartürme, die mit fortschrittlicher LED-Beleuchtung, verbesserter Batteriespeicherung und hybriden Fähigkeiten integriert sind, um die Betriebsstunden und Zuverlässigkeit zu verbessern. Mietorientierte Strategien dominieren, wobei Unternehmen ihre Solarfleets erweitern, um der steigenden Nachfrage aus den Bereichen Bauwesen, Infrastruktur und Notfallmaßnahmen gerecht zu werden. Die Akteure betonen auch die geografische Expansion durch Vertriebsnetze und lokalen Service-Support, um die Kundenreichweite zu stärken. Kontinuierliche Investitionen in leichte Designs, intelligente Energiemanagementsysteme und Fernüberwachungsfunktionen differenzieren die Angebote in einem wettbewerbsintensiven Umfeld. Die Einhaltung von Umweltvorschriften und die Ausrichtung auf Nachhaltigkeitsziele prägen zudem die Wettbewerbspositionierung und treiben das langfristige Wachstum und den technologischen Fortschritt auf dem Markt voran.
Schlüsselspieler-Analyse
- Larson Electronics
- CleanLight
- Caterpillar
- GREENSKY MOBILE POWER & LIGHT
- Atlas Copco
- National Signal
- Biglux Innovation
- Herc Rentals
- Generac Mobile Products
- Colorado Standby
Aktuelle Entwicklungen
- Im Dezember 2024 führte Terex Corporation einen fortschrittlichen hybriden Solar-Lichtmast ein, der Solar- und Batteriestrom kombiniert, um die Effizienz auf Baustellen zu verbessern.
- Im November 2024 brachte Generac Power Systems eine neue Reihe von reinen Solar-Lichtmasten auf den Markt, die für umweltfreundliche Außenbeleuchtungslösungen konzipiert sind.
- Im März 2025 führte Atlas Copco die zweite Generation von solarbetriebenen Lichtmasten ein, die HiLight MS 4 und HiLight MS 5, mit verbesserter LED-Leistung und verlängerter Autonomie für Anwendungen in Bau, Bergbau und Veranstaltungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Kanal, Produkt, Beleuchtung, Technologie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Solar-Lichtmasten wird ein stetiges Wachstum erfahren, angetrieben durch den Ausbau der Infrastruktur und Bauaktivitäten weltweit.
- Die zunehmende Präferenz für emissionsarme und kraftstofffreie Beleuchtungslösungen wird die Akzeptanz in temporären Beleuchtungsanwendungen beschleunigen.
- Modelle für den einsatzbasierten Verleih werden weiterhin dominieren, da Endnutzer nach Kostenflexibilität und reduzierten Kapitalinvestitionen suchen.
- Technologische Fortschritte bei Solarmodulen, Batterien und LED-Systemen werden die Effizienz und Betriebssicherheit verbessern.
- Hybride Solar-Lichtmasten werden an Bedeutung gewinnen, um Leistungsanforderungen in Umgebungen mit wenig Sonnenlicht und hohem Bedarf zu erfüllen.
- Die Nachfrage aus den Bereichen Notfallmaßnahmen, Katastrophenmanagement und öffentliche Sicherheit wird erheblich zunehmen.
- Wachsende staatliche Vorschriften zu Emissionen und Lärmpegeln werden den Ersatz von dieselbetriebenen Lichtmasten unterstützen.
- Der Ausbau von Miet- und Vertriebsnetzen wird die Marktdurchdringung in Entwicklungsländern verbessern.
- Sinkende Komponentenpreise werden die Erschwinglichkeit verbessern und die Akzeptanz bei kleinen und mittelständischen Auftragnehmern erweitern.
- Die Integration von intelligenten Überwachungs- und Energiemanagementfunktionen wird die Betriebssteuerung und Flottennutzung verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Solarlichttürme, und wie wird seine Größe im Jahr 2032 voraussichtlich sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Solarlichttürme voraussichtlich zwischen 2024 und 2032 wachsen?
Wie schneiden Solarturm-Lichtanlagen im Vergleich zu traditionellen dieselbetriebenen Alternativen in Bezug auf die Kosten ab?
Welche Regionen werden voraussichtlich ein signifikantes Wachstum im Markt für Solarturmlicht erleben?
Welche Rolle spielt Technologie bei der Steigerung der Effizienz von Solarturm-Anlagen?
Wer sind die führenden Unternehmen im Markt für Solarlichttürme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für solarbetriebene Lichtmasten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für solarbetriebene Lichtmasten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,064 million → 2032: USD 1,788.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für solarbetriebene Lichtmasten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für solarbetriebene Lichtmasten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für solarbetriebene Lichtmasten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für solarbetriebene Lichtmasten Market Drivers
- 3.3 Markt für solarbetriebene Lichtmasten Market Restraints & Challenges
- 3.4 Markt für solarbetriebene Lichtmasten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für solarbetriebene Lichtmasten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für solarbetriebene Lichtmasten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für solarbetriebene Lichtmasten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für solarbetriebene Lichtmasten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für solarbetriebene Lichtmasten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für solarbetriebene Lichtmasten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für solarbetriebene Lichtmasten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für solarbetriebene Lichtmasten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für solarbetriebene Lichtmasten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für solarbetriebene Lichtmasten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für solarbetriebene Lichtmasten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für solarbetriebene Lichtmasten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für solarbetriebene Lichtmasten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für solarbetriebene Lichtmasten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für solarbetriebene Lichtmasten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für solarbetriebene Lichtmasten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für solarbetriebene Lichtmasten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für solarbetriebene Lichtmasten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für solarbetriebene Lichtmasten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
