
Marktübersicht:
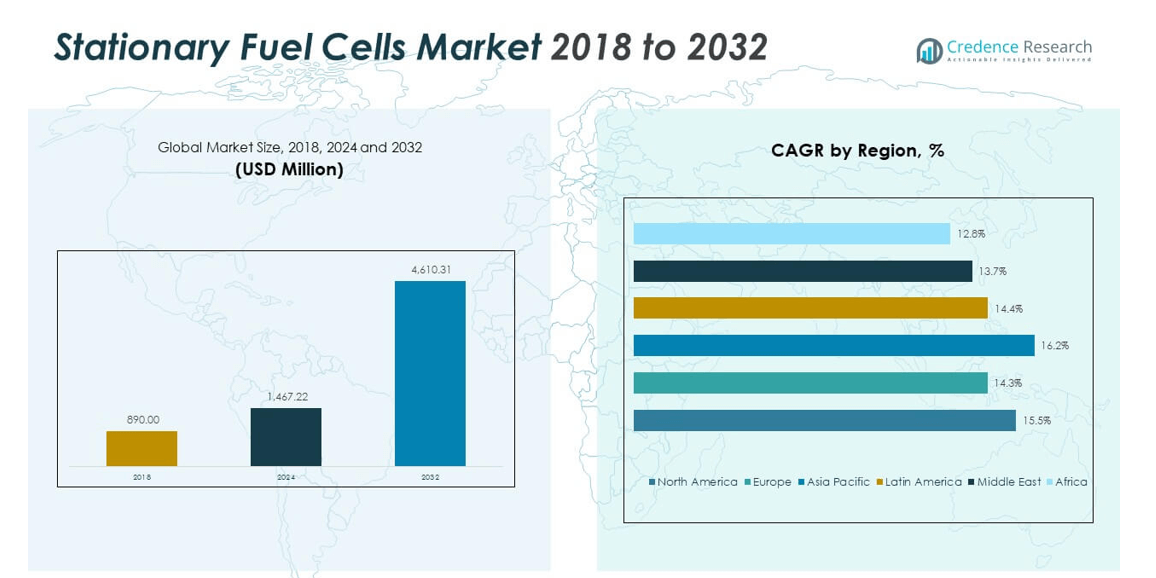
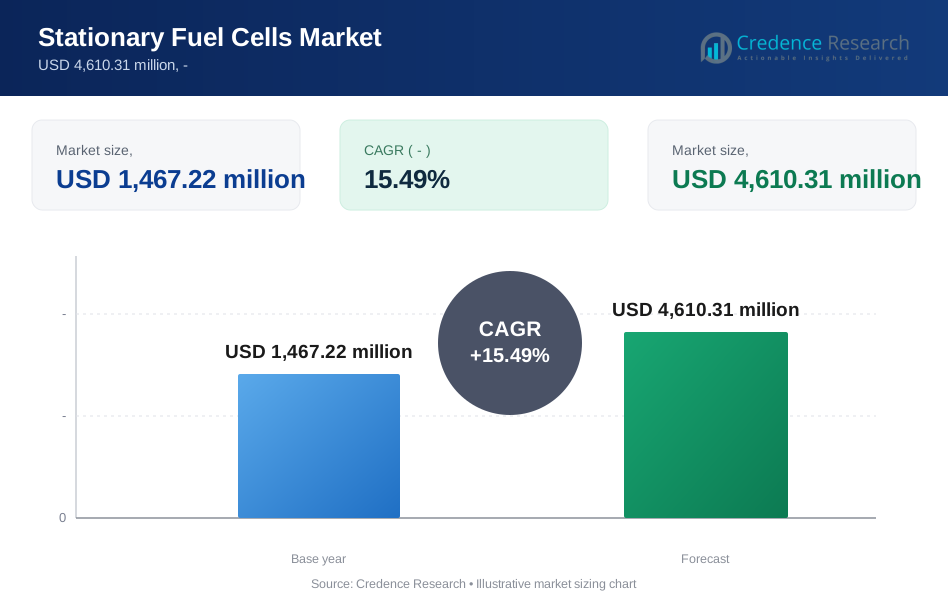
Der globale Markt für stationäre Brennstoffzellen wurde 2018 auf 890,00 Millionen USD geschätzt und soll bis 2024 auf 1.467,22 Millionen USD anwachsen. Es wird erwartet, dass er bis 2032 4.610,31 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 15,49% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für stationäre Brennstoffzellen 2024 | 1.467,22 Millionen USD |
| Markt für stationäre Brennstoffzellen, CAGR | 15,49% |
| Marktgröße für stationäre Brennstoffzellen 2032 | 4.610,31 Millionen USD |
Das Marktwachstum wird durch die Nachfrage nach zuverlässiger, emissionsarmer Stromerzeugung angetrieben. Industrien setzen stationäre Brennstoffzellen für kontinuierliche und Backup-Strombedarfe ein. Versorgungsunternehmen implementieren Systeme zur Unterstützung der Netzstabilität und Spitzenlastreduzierung. Rechenzentren bevorzugen Brennstoffzellen für hohe Betriebszeiten und saubere Energieziele. Regierungspolitiken fördern die Einführung von Wasserstoff und sauberer Energie. Steigende Stromnachfrage verstärkt das Interesse an dezentraler Stromerzeugung. Fortschritte in der Brennstoffzelleneffizienz verbessern die Systemleistung. Sinkende Komponentenpreise unterstützen eine breitere kommerzielle Einführung.
Nordamerika führt aufgrund der frühen Technologieeinführung und starker politischer Unterstützung. Die Vereinigten Staaten treiben die Nachfrage in Rechenzentren und Versorgungsunternehmen an. Europa folgt mit Fokus auf Dekarbonisierung und Energiesicherheit. Länder wie Deutschland und das Vereinigte Königreich investieren in Wasserstoffinfrastruktur. Der asiatisch-pazifische Raum wächst schnell aufgrund des industriellen Wachstums. Japan und Südkorea erweitern die Brennstoffzelleninstallationen. China legt verstärktes Augenmerk auf saubere, dezentrale Energie. Aufstrebende Regionen implementieren Systeme zur Verbesserung der Netzzuverlässigkeit.
Markteinblicke:
- Der Markt wuchs von 890,00 Millionen USD im Jahr 2018 auf 1.467,22 Millionen USD im Jahr 2024 und wird bis 2032 4.610,31 Millionen USD erreichen, mit einer CAGR von 15,49 %, angetrieben durch die Nachfrage nach sauberer und zuverlässiger Energie.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 52,33 % aufgrund starker Regierungsprogramme, gefolgt von Nordamerika mit 20,81 % aufgrund der Nachfrage nach Rechenzentren und Europa mit 16,48 %, unterstützt durch Dekarbonisierungspolitiken.
- Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region mit einem Anteil von 52,33 %, unterstützt durch industrielle Expansion, Energiebedarfssicherheit und groß angelegte Brennstoffzellen-Programme.
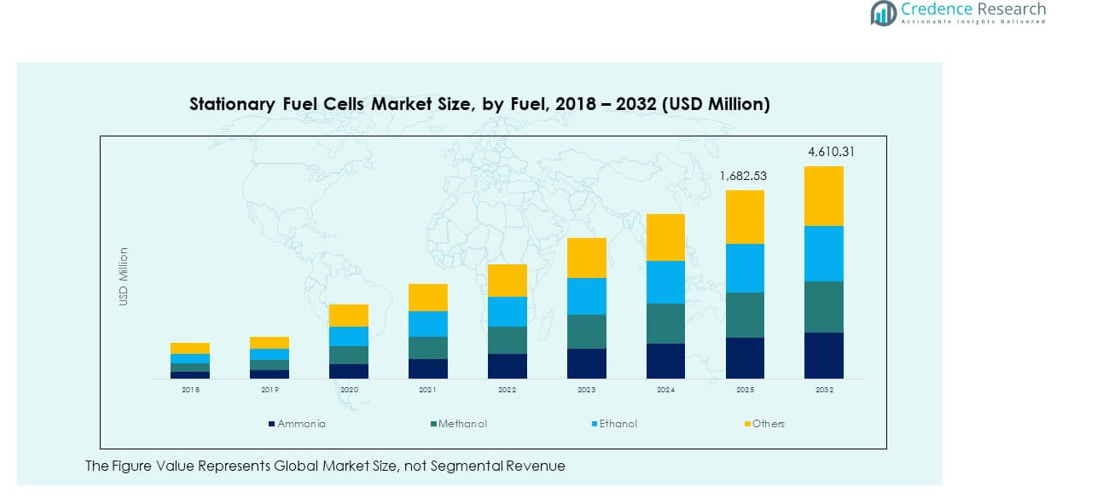
- Nach Brennstoffart dominieren andere und Ethanol den Mix, zusammen machen sie fast 65 % des Anteils aus, was die Flexibilität bei der Brennstoffbeschaffung und die breitere regionale Akzeptanz widerspiegelt.
- Methanol und Ammoniak tragen den verbleibenden Anteil von etwa 35 % bei, unterstützt durch etablierte Lieferketten und wachsendes Interesse an kohlenstoffarmen Brennstoffoptionen.
Markttreiber:
Steigende Nachfrage nach zuverlässigen und emissionsarmen Stromerzeugungssystemen
Der Markt für stationäre Brennstoffzellen profitiert von der steigenden Nachfrage nach einer stabilen Stromversorgung. Industrien benötigen ununterbrochenen Strom für kritische Operationen. Brennstoffzellen unterstützen kontinuierliche Energie mit niedrigen Emissionen. Rechenzentren sind auf hochverfügbare Energiesysteme angewiesen. Krankenhäuser schätzen die Zuverlässigkeit für lebenswichtige Geräte. Produktionsstätten suchen nach Lösungen, die das Ausfallrisiko verringern. Brennstoffzellen stimmen mit Nachhaltigkeitszielen überein. Diese Nachfrage unterstützt das stetige Marktwachstum.
- Zum Beispiel hat Bloom Energy Festoxid-Brennstoffzellensysteme mit über 1 GW kumulativer Installationen weltweit bereitgestellt und bietet eine Betriebszeit von über 99,9 % für Rechenzentren und Krankenhäuser.
Unterstützende Regierungspolitiken und Anreizrahmen für saubere Energie
Regierungen fördern saubere Energie durch strukturierte Anreizprogramme. Subventionen verringern den anfänglichen Kapitaldruck für Anwender. Steuervergünstigungen ziehen private Investitionen in Brennstoffzellenprojekte an. Nationale Energiestrategien unterstützen kohlenstoffarme Technologien. Städtische Vorschriften begünstigen sauberere vor Ort Stromlösungen. Öffentliche Beschaffung ermöglicht frühe Einsätze. Politische Klarheit verbessert das Vertrauen in die langfristige Planung. Regulatorische Unterstützung beschleunigt die Akzeptanz.
- Zum Beispiel hat Japans ENE-FARM-Programm über 500.000 Brennstoffzelleninstallationen im Wohn- und Kleingewerbebereich unterstützt, angetrieben durch nationale Dekarbonisierungsziele.
Wachstum der dezentralen Energie und Anforderungen an die Netzresilienz
Versorgungsunternehmen konzentrieren sich auf die Verbesserung der Netzzuverlässigkeit und -resilienz. Dezentrale Erzeugung reduziert die Abhängigkeit von zentralen Netzen. Brennstoffzellen unterstützen die lokale Stromproduktion. Industrielle Nutzer setzen vor Ort Systeme für Backup-Bedürfnisse ein. Mikronetze integrieren Brennstoffzellen für einen stabilen Output. Extreme Wetterereignisse erhöhen die Resilienzprioritäten. Brennstoffzellen funktionieren bei Netzausfällen. Dieser Treiber unterstützt die dezentrale Energieakzeptanz.
Technologische Fortschritte verbessern Effizienz und Systemhaltbarkeit
Hersteller verbessern die Effizienz von Brennstoffzellenstapeln. Verbesserte Designs senken im Laufe der Zeit die Betriebskosten. Verlängerte Lebenszyklen erhöhen die Kapitalrendite. Fortschrittliche Materialien verbessern die thermische Leistung. Automatisierung erhöht die Genauigkeit der Systemsteuerung. Modulares Engineering vereinfacht die Installation. Digitale Überwachung unterstützt die vorausschauende Wartung. Technologischer Fortschritt fördert das Marktwachstum.
Markttrends:
Zunehmende Integration stationärer Brennstoffzellen mit intelligenten Energiesystemen
Energiebetreiber übernehmen intelligente Energiemanagementplattformen. Brennstoffzellen integrieren sich in Smart-Grid-Architekturen. Digitale Steuerungen optimieren die Lastverteilung. Echtzeitdaten verbessern betriebliche Entscheidungen. Predictive Analytics reduzieren Ausfallrisiken. Fernüberwachung unterstützt das Anlagenmanagement. Intelligente Systeme verbessern die Energieeffizienz. Dieser Trend verändert die Einsatzstrategien.
- Zum Beispiel integriert Mitsubishi Heavy Industries Brennstoffzellensysteme mit digitalen Energiemanagementplattformen, die eine Echtzeit-Leistungsüberwachung und Fehlererkennung an Industriestandorten ermöglichen.
Übergang zu modularen und skalierbaren Brennstoffzellenkonfigurationen
Endnutzer bevorzugen skalierbare Energielösungen. Modulare Systeme ermöglichen eine schrittweise Kapazitätserweiterung. Kompakte Designs eignen sich für platzbeschränkte Standorte. Standardisierte Einheiten verkürzen die Installationszeit. Skalierbarkeit unterstützt die Nachfragevariabilität. Betreiber gewinnen Flexibilität in der Planung. Modulare Layouts reduzieren Projektrisiken. Dieser Trend unterstützt eine breitere Akzeptanz.
- Zum Beispiel bietet Plug Power modulare stationäre Brennstoffzellensysteme an, die von Hunderten von Kilowatt bis zu Multi-Megawatt-Installationen mit standardisierten Stapeldesigns skalierbar sind.
Steigende Akzeptanz in Rechenzentren und kritischen Infrastruktureinrichtungen
Rechenzentren suchen nach sauberen und zuverlässigen Energiequellen. Brennstoffzellen erfüllen Verfügbarkeits- und Emissionsziele. Finanzinstitute schätzen die kontinuierliche Stromverfügbarkeit. Gesundheitseinrichtungen übernehmen Systeme für Backup-Bedarf. Telekommunikationsstandorte benötigen stabile dezentrale Energie. Kritische Infrastrukturen priorisieren Resilienz. Brennstoffzellen adressieren diese betrieblichen Bedürfnisse. Dieser Trend stärkt die Nachfrage.
Wachsende Fokussierung auf wasserstoffbasierte und kohlenstoffarme Brennstoffe
Energiewenden fördern sauberere Brennstoffeinsätze. Wasserstoff gewinnt an Aufmerksamkeit für Dekarbonisierungsziele. Brennstoffflexibilität verbessert die Attraktivität des Systems. Kohlenstoffarme Brennstoffe reduzieren Lebenszyklusemissionen. Forschung verbessert Wasserstoffspeichermethoden. Infrastrukturentwicklung unterstützt die Akzeptanz. Sauberere Brennstoffe stimmen mit politischen Zielen überein. Dieser Trend unterstützt langfristiges Wachstum.
Analyse der Marktherausforderungen:
Hohe Anfangsinvestitionen und Infrastrukturkomplexität
Der globale Markt für stationäre Brennstoffzellen steht vor kostenbezogenen Barrieren. Hohe anfängliche Systemkosten begrenzen die Akzeptanz. Balance-of-Plant-Komponenten erhöhen die Kosten. Die Installation erfordert spezielles technisches Fachwissen. Die Brennstoffversorgungsinfrastruktur bleibt begrenzt. Finanzierungsschwierigkeiten betreffen kleinere Nutzer. Lange Amortisationszeiten werfen Bedenken auf. Kostenempfindlichkeit verlangsamt Projektgenehmigungen.
Betriebs- und Lieferkettenbeschränkungen, die den Einsatz beeinflussen
Die Brennstoffverfügbarkeit variiert je nach Region. Wasserstofflogistik erfordert sorgfältige Handhabung. Wartung benötigt qualifiziertes Personal. Die Verfügbarkeit von Ersatzteilen beeinflusst die Betriebszeit. Lieferkettenunterbrechungen beeinträchtigen die Komponentenlieferung. Standardisierung bleibt bei Anbietern begrenzt. Regulatorische Genehmigungen benötigen Zeit. Diese Herausforderungen beschränken die Marktdurchdringung.
Marktchancen:
Erweiterung von Projekten für saubere Energie in Industrie- und Handelssektoren
Der globale Markt für stationäre Brennstoffzellen kann von Investitionen in saubere Energie profitieren. Industrien verfolgen emissionsarme Energielösungen. Gewerbliche Einrichtungen übernehmen Systeme zur Vor-Ort-Erzeugung. Unternehmensziele zur Nachhaltigkeit unterstützen die Einführung. Öffentlich-private Projekte erweitern den Einsatzbereich. Die Finanzierung des Energiewandels eröffnet neue Projekte. Brennstoffzellen passen zu langfristigen Dekarbonisierungsplänen. Diese Gelegenheit unterstützt das Wachstum.
Aufkommende Nachfrage aus Entwicklungsländern und Anwendungen in Mikronetzen
Entwicklungsländer suchen nach zuverlässigem Stromzugang. Schwache Netzinfrastruktur erhöht die Nachfrage nach Vor-Ort-Systemen. Brennstoffzellen unterstützen abgelegene und netzunabhängige Standorte. Mikronetze integrieren Brennstoffzellen für Stabilität. Industrieparks übernehmen dezentrale Energiemodelle. Die städtische Expansion erhöht den Bedarf an Stromzuverlässigkeit. Technologietransfer unterstützt die Einführung. Aufstrebende Märkte bieten starkes Potenzial.
Analyse der Marktsegmentierung:
Nach Typ
Protonenaustauschmembran-Brennstoffzellen finden aufgrund des schnellen Starts und des kompakten Designs starke Akzeptanz. Diese Systeme eignen sich für kommerzielle und Notstrombedarfe. Phosphorsäure-Brennstoffzellen unterstützen großflächige stationäre Installationen mit bewährter Haltbarkeit. Festoxid-Brennstoffzellen erregen Aufmerksamkeit aufgrund ihrer hohen Effizienz und Brennstoffflexibilität in industriellen Umgebungen. Geschmolzene Carbonat-Brennstoffzellen dienen Versorgungsprojekten im Versorgungsmaßstab und in der Kraft-Wärme-Kopplung. Andere Brennstoffzellentypen adressieren Nischenstromanforderungen und Pilotprojekte. Der globale Markt für stationäre Brennstoffzellen spiegelt eine ausgewogene Nachfrage über diese Technologien hinweg wider. Jeder Typ unterstützt spezifische Leistungs- und Kostenprioritäten.
- Zum Beispiel erreicht die Festoxid-Technologie von Ceres Power in industriellen stationären Anwendungen einen elektrischen Wirkungsgrad von über 60 %.
Nach Anwendung
Stationäre Anwendungen dominieren aufgrund des kontinuierlichen Strombedarfs in verschiedenen Industrien. Rechenzentren, Krankenhäuser und Fertigungsanlagen verlassen sich auf Brennstoffzellen für stabile Elektrizität. Versorgungsunternehmen setzen Systeme ein, um verteilte Energienetze zu stärken. Transport- und tragbare Anwendungen zeigen selektive Akzeptanz für Hilfs- und Fernstromnutzungen. Diese Segmente konzentrieren sich auf Flexibilität und kompakte Leistung. Die Anwendungsvielfalt unterstützt eine stetige Marktdurchdringung. Endbenutzer schätzen Zuverlässigkeit und niedrige Emissionen.
- Zum Beispiel hat Ballard Power Systems historisch Tausende von wasserstoff- und methanolbetriebenen Backup-Modulen für Telekommunikationsnetze weltweit eingesetzt, obwohl das Unternehmen diese Technologie kürzlich an Partner wie SFC Energy und CHEM übergeben hat, um sich auf stationäre Megawatt-Leistung für Rechenzentren zu konzentrieren.
Nach Brennstoff
Ammoniak gewinnt aufgrund von Vorteilen bei Lagerung und Transport an Interesse. Methanol bleibt aufgrund etablierter Lieferketten weit verbreitet. Ethanol unterstützt Regionen mit starker Biokraftstoffproduktion. Andere Brennstoffe bieten Flexibilität in verschiedenen Energieökosystemen. Die Brennstoffwahl hängt von Verfügbarkeit und Infrastruktur ab. Sie unterstützt die regionale Anpassung von Brennstoffzelleneinsätzen.
Segmentierung:
- Nach Typ
- Protonenaustauschmembran-Brennstoffzelle
- Phosphorsäure-Brennstoffzelle
- Festoxid-Brennstoffzelle
- Schmelzkarbonat-Brennstoffzelle
- Andere
- Nach Anwendung
- Stationär
- Transport und Tragbar
- Nach Brennstoff
- Ammoniak
- Methanol
- Ethanol
- Andere
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Nordamerika
Die Marktgröße des nordamerikanischen globalen Marktes für stationäre Brennstoffzellen wurde 2018 auf 189,57 Millionen USD geschätzt und soll bis 2024 auf 306,05 Millionen USD anwachsen und bis 2032 959,41 Millionen USD erreichen, bei einer CAGR von 15,5 % im Prognosezeitraum. Nordamerika macht etwa 20,81 % des Marktanteils aus. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund der starken Expansion von Rechenzentren an. Versorgungsunternehmen setzen Brennstoffzellen ein, um die Netzresilienz zu verbessern. Staatliche Anreize unterstützen die Einführung sauberer Energie. Industrieanlagen investieren in vor Ort erzeugte Stromlösungen. Krankenhäuser bevorzugen Brennstoffzellen für zuverlässige Notstromversorgung. Die Reife der Technologie unterstützt das kommerzielle Vertrauen. Unternehmensnachhaltigkeitsziele stärken die Einführung. Kanada trägt durch Pilot- und kommerzielle Projekte bei.
Europa
Die Marktgröße des europäischen globalen Marktes für stationäre Brennstoffzellen wurde 2018 auf 168,21 Millionen USD geschätzt und soll bis 2024 auf 262,30 Millionen USD anwachsen und bis 2032 759,56 Millionen USD erreichen, bei einer CAGR von 14,3 % im Prognosezeitraum. Europa hält einen Marktanteil von fast 16,48 %. Deutschland führt aufgrund starker Wasserstoffstrategien. Das Vereinigte Königreich unterstützt Brennstoffzellen für dezentrale Energie. Frankreich investiert in saubere Energieinfrastruktur. Die Dekarbonisierung der Industrie treibt die Einführung voran. Bedenken zur Energiesicherheit unterstützen die vor Ort Erzeugung. Forschungsprogramme verbessern die Systemeffizienz. Regionale Zusammenarbeit stärkt die Einführung. Politische Ausrichtung unterstützt stetiges Wachstum.
Asien-Pazifik
Die Marktgröße des asiatisch-pazifischen globalen Marktes für stationäre Brennstoffzellen wurde 2018 auf 432,54 Millionen USD geschätzt und soll bis 2024 auf 728,98 Millionen USD anwachsen und bis 2032 2.412,58 Millionen USD erreichen, bei einer CAGR von 16,2 % im Prognosezeitraum. Asien-Pazifik beherrscht etwa 52,33 % des Marktanteils. Japan führt durch langfristige Brennstoffzellenprogramme. Südkorea erweitert Installationen in verschiedenen Branchen. China erhöht den Fokus auf dezentrale saubere Energie. Schnelles industrielles Wachstum treibt die Nachfrage an. Energiesicherheit bleibt eine Schlüsselpriorität. Staatliche Unterstützung fördert die großflächige Einführung. Produktionskapazitäten stärken die Lieferketten. Urbanisierung unterstützt nachhaltiges Wachstum.
Lateinamerika
Der Markt für stationäre Brennstoffzellen in Lateinamerika wurde 2018 mit 52,42 Millionen USD bewertet und soll bis 2024 auf 85,52 Millionen USD und bis 2032 auf 247,90 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 14,4 % im Prognosezeitraum. Lateinamerika repräsentiert etwa 5,38 % Marktanteil. Brasilien führt aufgrund der industriellen Energienachfrage. Zuverlässigkeitsprobleme bei der Stromversorgung unterstützen vor Ort Lösungen. Die Integration erneuerbarer Energien fördert die Einführung von Brennstoffzellen. Bergbau und Fertigung treiben die Nachfrage an. Regierungsprogramme unterstützen Tests sauberer Energie. Infrastrukturdefizite schaffen Chancen. Private Investitionen bleiben selektiv. Das Wachstum bleibt in den wichtigsten Volkswirtschaften stabil.
Mittlerer Osten
Der Markt für stationäre Brennstoffzellen im Mittleren Osten wurde 2018 mit 28,48 Millionen USD bewertet und soll bis 2024 auf 43,42 Millionen USD und bis 2032 auf 120,35 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 13,7 % im Prognosezeitraum. Der Mittlere Osten hält etwa 2,61 % Marktanteil. Die GCC-Länder führen die regionale Einführung an. Energie-Diversifizierungsstrategien unterstützen Brennstoffzellen. Industrielle Cluster verlangen zuverlässige Energie. Wasserstoffinitiativen gewinnen an Bedeutung. Abgelegene Installationen erfordern stabile Energieversorgung. Von der Regierung unterstützte Projekte fördern die frühe Einführung. Die Technologieeinführung bleibt schrittweise. Langfristige Pläne wecken Interesse.
Überblick über den afrikanischen Regionalmarkt
Der Markt für stationäre Brennstoffzellen in Afrika wurde 2018 mit 18,78 Millionen USD bewertet und soll bis 2024 auf 40,94 Millionen USD und bis 2032 auf 110,51 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 12,8 % im Prognosezeitraum. Afrika macht fast 2,40 % Marktanteil aus. Südafrika führt durch Pilotprojekte. Netzinstabilität erhöht die Nachfrage nach vor Ort Energie. Bergbauunternehmen übernehmen Brennstoffzellen für Zuverlässigkeit. Abgelegene Gemeinden suchen nach Off-Grid-Lösungen. Ziele für saubere Energie unterstützen die schrittweise Einführung. Kostenempfindlichkeit beeinflusst das Einführungs-Tempo. Internationale Partnerschaften unterstützen den Technologietransfer. Das Wachstum bleibt aufstrebend, aber vielversprechend.
Analyse der Hauptakteure:
- Horizon Fuel Cell Technologies
- Mitsubishi Heavy Industries
- ElringKlinger
- Hydrogenics
- SOLIDpower Italia
- Ceres Power
- Ballard Power Systems
- AVL
- Bosch
- Pragma Industries
- L. Gore & Associates
- Nedstack Fuel Cell Technology
- Proton Motor Fuel Cell GmbH
- Bloom Energy
- ITM Power
- Plug Power
- Nuvera Fuel Cells, LLC
Wettbewerbsanalyse:
Der globale Markt für stationäre Brennstoffzellen zeichnet sich durch Wettbewerb zwischen etablierten Herstellern und aufstrebenden Technologieanbietern aus. Führende Unternehmen konzentrieren sich auf Effizienz, Langlebigkeit und Systemskalierbarkeit. Produktportfolios decken unterschiedliche Leistungskapazitäten und Brennstoffoptionen ab. Unternehmen konkurrieren durch Technologie-Upgrades und langfristige Serviceverträge. Strategische Partnerschaften unterstützen die regionale Expansion und den Kundenzugang. Kostenoptimierung bleibt ein wichtiger Wettbewerbsvorteil. Starke Positionen im Bereich geistiges Eigentum schützen Kerntechnologien. Es belohnt Akteure mit nachgewiesener Erfahrung in der Implementierung. Der Marktwettbewerb bleibt mäßig konsolidiert.
Neueste Entwicklungen:
- Im August 2025 führte Horizon Fuel Cell Technologies eine strategische Übernahme von geistigem Eigentum von Hyzon Motors durch, das sich auf wasserstoffbetriebene Klasse-8- und Müllfahrzeuge bezieht, und markierte damit einen entscheidenden Übergang vom Komponentenlieferanten zum Anbieter integrierter Lösungen. Das Unternehmen sicherte sich im Juli 2025 eine bedeutende kommerzielle Vereinbarung mit Shanghai Wuliu Automotive Technology zur Lieferung von 100 fortschrittlichen Brennstoffzellensystemen für 42-Tonnen-Schwerlast-Lkw mit einer Reichweite von über 1.500 km. Im gleichen Zeitraum unterzeichnete Horizon eine Absichtserklärung mit Methanol Reformer, um seine Brennstoffzellentechnologie mit Methanolreformersystemen zu integrieren, wobei Anwendungen in den Bereichen Marine und netzunabhängige Energie im Fokus stehen. Im September 2025 schloss das Unternehmen eine exklusive 10-jährige Partnerschaftsvereinbarung mit Bharat Heavy Electrical Ltd (BHEL) ab, um wasserstoffbetriebene Brennstoffzellen-Lokomotiven für den indischen Eisenbahnmarkt gemeinsam zu entwickeln und zu kommerzialisieren. Horizon stellte offiziell sein neuestes integriertes Brennstoffzellensystem für schwere Lkw und stationäre Energieanwendungen auf der 9. Internationalen Wasserstoff- und Brennstoffzellenmesse (CHFE 2025) in Foshan, China, vom 22. bis 24. Oktober 2025 vor. Das Unternehmen hatte zuvor im November 2024 seine VLS-IV 400kW PEM-Brennstoffzelle vorgestellt und im Dezember 2024 ein 5MW Anionenaustauschmembran (AEM) Elektrolyseursystem auf den Markt gebracht.
- Mitsubishi Heavy Industries zeigte 2025 eine bedeutende strategische Diversifizierung in der Wasserstofftechnologie. Im August 2025 startete das Unternehmen ein Gemeinschaftsprojekt mit Honda und Tokuyama, um ein Rechenzentrum mit wiederverwendeten Automobil-Brennstoffzellen und Nebenprodukt-Wasserstoff zu betreiben, was eine neue Chance für eine Kreislaufwirtschaft schafft. Gleichzeitig arbeitete Mitsubishi mit Fuji Electric zusammen, um ein Wasserstoff-Brennstoffzellensystem zu entwickeln, das Methanol als Wasserstoffquelle nutzt und kritische Herausforderungen bei der Wasserstoffverteilung für stationäre Energieanwendungen löst. Das Unternehmen erreichte im April 2024 einen entscheidenden Meilenstein, indem es ein 400 kW-Testmodul für seine Festoxid-Elektrolysezelle (SOEC) startete, das eine beeindruckende elektrolytische Effizienz von 3,5 kWh/Nm³ demonstrierte. Mitsubishi Fuso nahm Gespräche mit der Iwatani Corporation auf, um eine Betankungstechnologie für unterkühlten flüssigen Wasserstoff (sLH2) zu entwickeln, was das Engagement des Unternehmens zur Bewältigung von Herausforderungen im Wasserstofftransport für Schwerlastmobilität signalisiert.
- Im Juni 2025 unterzeichnete Pragma Industries eine strategische Vereinbarung mit HPQ und Novacium, um die Integration von METAGENE-Grünwasserstoff-Produktionsstationen in seine Mobilitätsökosysteme zu evaluieren. Die METAGENE-Technologie ermöglicht die autonome, hochdruck Wasserstoffproduktion unter Verwendung einer nicht-explosiven Aluminium-Silizium-Legierung, die 1,25 m³ Wasserstoff pro Kilogramm erzeugt, ohne Elektrizität oder kostspielige Speicherinfrastruktur zu benötigen. Eine Pilotphase ist zwischen Ende 2025 und Anfang 2026 geplant, mit betrieblichen Tests zur Validierung einer Produktionskapazität von 10 Kilogramm Wasserstoff pro Tag zur Versorgung von Flotten von Wasserstofffahrzeugen und Drohnen. Pragma Industries ist auch am MANGABHY-Projekt beteiligt, das darauf abzielt, spezialisierte Brennstoffzellentechnologie für Drohnenanwendungen zu entwickeln.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Brennstoff und Region Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird sich erweitern, da Industrien sauberere und zuverlässigere dezentrale Energiesysteme übernehmen.
- Rechenzentren werden den Einsatz von Brennstoffzellen erhöhen, um Betriebszeit und Nachhaltigkeitsziele zu unterstützen.
- Regierungspolitiken werden weiterhin emissionsarme Stromerzeugungstechnologien fördern.
- Der Ausbau der Wasserstoffinfrastruktur wird die langfristige Brennstoffverfügbarkeit stärken.
- Versorgungsunternehmen werden Brennstoffzellen einsetzen, um die Netzresilienz und dezentrale Energienetze zu verbessern.
- Technologische Verbesserungen werden die Systemeffizienz und die Betriebslebensdauer erhöhen.
- Die Skalierung der Produktion wird dazu beitragen, die Gesamtkosten der Systeme zu senken.
- Schwellenländer werden stationäre Brennstoffzellen einführen, um Lücken in der Stromzuverlässigkeit zu schließen.
- Strategische Partnerschaften werden die regionale Einführung und den Marktzugang beschleunigen.
- Der Markt wird von steigendem Interesse privater und öffentlicher Investitionen profitieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für stationäre Brennstoffzellen, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für stationäre Brennstoffzellen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für stationäre Brennstoffzellen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für stationäre Brennstoffzellen antreiben?
Wer sind die führenden Unternehmen im Markt für stationäre Brennstoffzellen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für stationäre Brennstoffzellen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für stationäre Brennstoffzellen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,467.22 million → forecast year: USD 4,610.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für stationäre Brennstoffzellen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für stationäre Brennstoffzellen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für stationäre Brennstoffzellen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für stationäre Brennstoffzellen Market Drivers
- 3.3 Markt für stationäre Brennstoffzellen Market Restraints & Challenges
- 3.4 Markt für stationäre Brennstoffzellen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für stationäre Brennstoffzellen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für stationäre Brennstoffzellen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für stationäre Brennstoffzellen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für stationäre Brennstoffzellen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für stationäre Brennstoffzellen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für stationäre Brennstoffzellen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für stationäre Brennstoffzellen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für stationäre Brennstoffzellen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für stationäre Brennstoffzellen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für stationäre Brennstoffzellen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für stationäre Brennstoffzellen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für stationäre Brennstoffzellen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für stationäre Brennstoffzellen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für stationäre Brennstoffzellen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für stationäre Brennstoffzellen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für stationäre Brennstoffzellen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für stationäre Brennstoffzellen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für stationäre Brennstoffzellen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für stationäre Brennstoffzellen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
