
Marktübersicht:
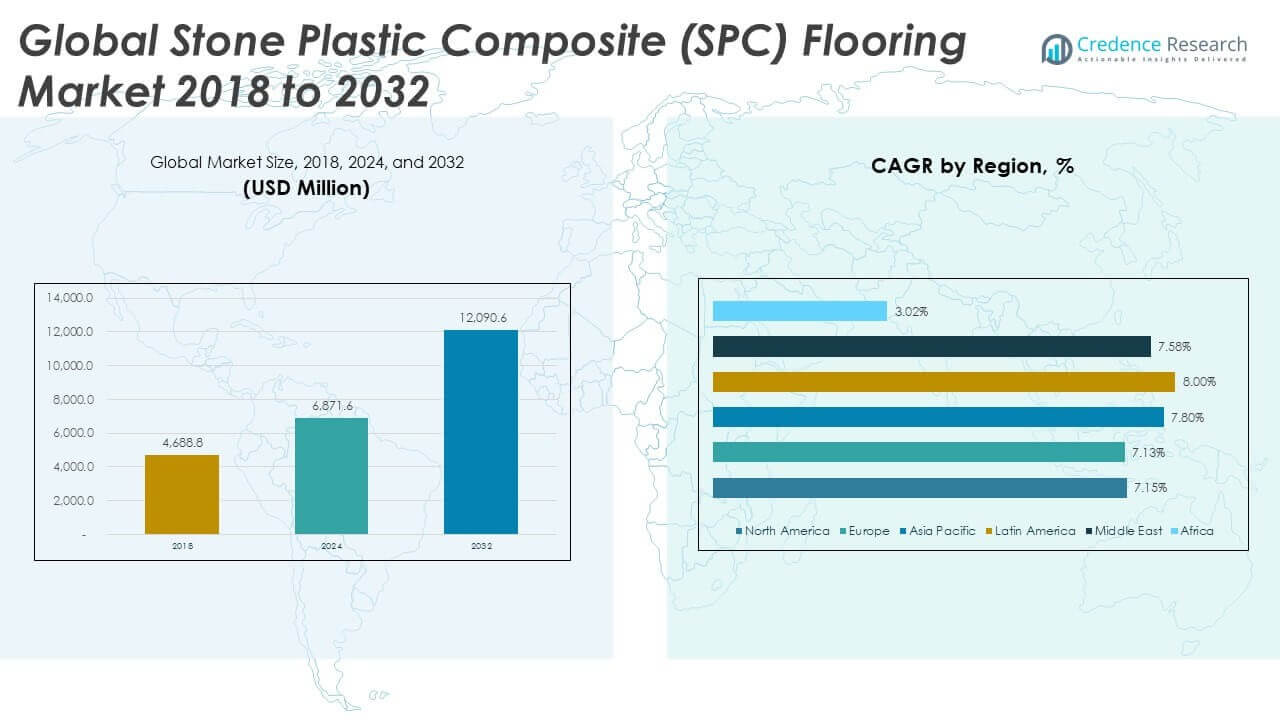
Die Größe des globalen Marktes für Stone Plastic Composite (SPC) Flooring wurde 2018 auf 4.688,8 Millionen USD geschätzt und soll bis 2024 auf 6.871,6 Millionen USD und bis 2032 auf 12.090,6 Millionen USD anwachsen, mit einer CAGR von 7,39 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Stone Plastic Composite (SPC) Flooring 2024 | 6.871,6 Millionen USD |
| Markt für Stone Plastic Composite (SPC) Flooring, CAGR | 7,39 % |
| Marktgröße für Stone Plastic Composite (SPC) Flooring 2032 | 12.090,6 Millionen USD |
Das Wachstum wird durch die steigende Nachfrage nach langlebigen, pflegeleichten und wasserdichten Bodenbelägen in Wohn-, Gewerbe- und Institutionenräumen angetrieben. SPC-Böden bieten hohe dimensionsstabilität, einfache Installation und realistische Oberflächendesigns, was sie für Renovierungs- und Neubauprojekte attraktiv macht. Bauherren und Immobilienbesitzer wechseln von traditionellen Materialien wie Laminat und Keramikfliesen zu SPC aufgrund seiner besseren Verschleißfestigkeit und schnellen Installation. Fortschritte in Klick-Verriegelungssystemen und starren Kernstrukturen verbessern sowohl die Leistung als auch die optische Attraktivität und unterstützen die weitverbreitete Einführung in städtischen Wohn- und Gastgewerbeumgebungen.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Bautätigkeit, Wohnungsentwicklungen und kostengünstiger Produktion in China und Indien an. Nordamerika und Europa zeigen eine stetige Nachfrage aus Renovierungsprojekten und der Präferenz für umweltfreundliche Materialien. Der Nahe Osten wächst schnell mit der Nachfrage aus dem Gastgewerbe und dem gewerblichen Immobiliensektor. Lateinamerika und Afrika sind aufstrebende Märkte, unterstützt durch Urbanisierung, steigendes Bewusstsein und allmähliche Expansion des Einzelhandelsnetzes. Das regionale Wachstum variiert je nach Infrastrukturentwicklung, Produktzugänglichkeit und Verbraucherpräferenzen.
Markteinblicke:
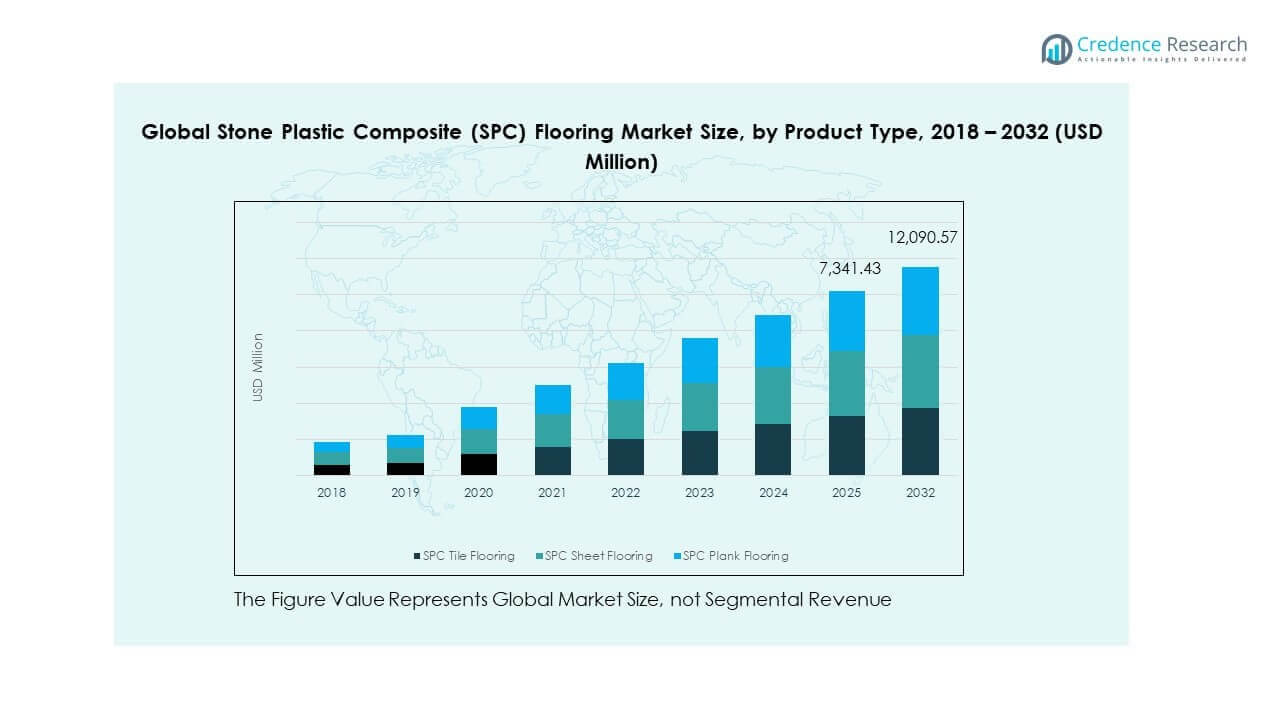
- Der globale Markt für Stone Plastic Composite (SPC) Flooring wurde 2018 auf 4.688,8 Millionen USD geschätzt, erreichte 2024 6.871,6 Millionen USD und soll bis 2032 12.090,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,39 %.
- Der asiatisch-pazifische Raum führte den Markt 2024 mit einem Anteil von 33,46 % an, gefolgt von Europa mit 26,61 % und Nordamerika mit 23,78 %, angetrieben durch Bauaktivitäten, Renovierungsbedarf und Nachhaltigkeitsadoption.
- Lateinamerika ist die am schnellsten wachsende Region mit einer CAGR von 8,00 %, unterstützt durch Urbanisierung, steigende Renovierungsaktivitäten und Vertriebserweiterung in Brasilien und Mexiko.
- Im Jahr 2024 machte SPC-Dielenboden den höchsten Anteil unter den Produkttypen aus, angetrieben durch die Verbraucherpräferenz für Holzoptik und einfache Installation.
- SPC-Bahnenware hielt den zweithöchsten Anteil aufgrund nahtloser Designanforderungen im Gesundheitswesen und Bildungsbereich, während Fliesenböden Nischensegmente bedienten, die sich auf modulare Ersetzungen konzentrierten.
Markttreiber
Steigende Nachfrage nach langlebigen und feuchtigkeitsbeständigen Bodenbelägen in Endverbrauchssektoren
Der globale Markt für Stone Plastic Composite (SPC) Flooring profitiert von der steigenden Nachfrage nach langlebigen Bodenlösungen. Hausbesitzer bevorzugen strapazierfähige Oberflächen, die Kratzern und Flecken widerstehen. Gewerbliche Nutzer wählen SPC-Bodenbeläge für stark frequentierte Bereiche. Die Feuchtigkeitsbeständigkeit unterstützt den Einsatz in Küchen und Badezimmern. Die starre Kernstruktur verbessert die dimensionsstabilität. Immobilienbesitzer schätzen die lange Produktlebensdauer und den reduzierten Ersatzbedarf. Bauherren vertrauen auf konstante Leistung unter verschiedenen Klimabedingungen. Diese Faktoren stärken die Akzeptanz in Wohn- und Gewerbeprojekten.
- Zum Beispiel bietet Mohawk Industries seine SolidTech SPC-Reihe mit bis zu 20 mil Verschleißschutzschicht und einem wasserdichten starren Kern an, der eine 30 % bessere Eindrückfestigkeit im Vergleich zu herkömmlichem Vinyl gezeigt hat.
Wachsende Bau- und Renovierungsaktivitäten in städtischen Wohnprojekten
Das Wachstum des städtischen Wohnungsbaus unterstützt die stetige Nachfrage nach modernen Bodenprodukten. Renovierungsaktivitäten nehmen in Wohnungen und Einfamilienhäusern zu. SPC-Bodenbeläge eignen sich für Nachrüstprojekte aufgrund ihrer dünnen Profile. Einfache Installation verkürzt die Renovierungszeiten. Entwickler bevorzugen standardisierte Bodenlösungen für große Wohnanlagen. Kostenkontrolle bleibt ein Schlüsselfaktor für Massenwohnprojekte. SPC-Bodenbeläge erfüllen Budget- und Leistungsanforderungen. Städtische Lifestyle-Upgrades unterstützen weiterhin die Marktnachfrage.
Präferenz für pflegeleichte Bodenbeläge in Gewerberäumen
Gewerbeimmobilienbesitzer suchen nach Bodenbelägen mit minimalem Wartungsbedarf. SPC-Bodenbeläge erfordern einfache Reinigungspraktiken. Die Oberflächenhaltbarkeit reduziert die Reparaturhäufigkeit. Einzelhandelsgeschäfte schätzen ein einheitliches Erscheinungsbild über lange Zeiträume. Büroräume bevorzugen die Kompatibilität mit geräuschreduzierenden Unterlagen. Gastgewerbebetriebe nutzen SPC-Bodenbeläge für schnelle Raumwechsel. Facility Manager bevorzugen vorhersehbare Wartungskosten. Diese Vorteile treiben die stetige Akzeptanz in gewerblichen Sektoren voran.
- Zum Beispiel bietet das Creation 70 Clic System von Gerflor eine 0,7 mm Verschleißschicht und wurde in über 2.000 Hotels und Einzelhandelsgeschäften in Europa installiert, wodurch die Wartungseingriffe jährlich um über 25 % reduziert wurden.
Verschiebung hin zu kostengünstigen Alternativen zu natürlichen Bodenmaterialien
Natürliche Holz- und Steinböden stoßen auf Kosten- und Verfügbarkeitsgrenzen. SPC-Böden bieten eine ähnliche optische Anziehungskraft zu geringeren Kosten. Digitaldruck verbessert die Textur- und Musterrealität. Käufer schätzen gleichbleibende Qualität über große Flächen hinweg. Stabile Lieferungen unterstützen den Großeinkauf. Transport- und Handhabungskosten bleiben niedriger als bei Steinprodukten. SPC-Böden reduzieren Projektrisiken im Budget. Dieser Wandel unterstützt das langfristige Nachfragewachstum.
Markttrends
Zunehmende Akzeptanz fortschrittlicher Oberflächentexturen und visueller Designs
Designinnovationen prägen aktuelle Bodenbelagspräferenzen. Hersteller führen tiefere Prägeverfahren ein. Oberflächentexturen ahmen die natürliche Holzmaserung genauer nach. Matte Oberflächen werden gegenüber glänzenden bevorzugt. Verbraucher schätzen ein hochwertiges Erscheinungsbild zu erschwinglichen Preisen. Designer spezifizieren SPC-Böden für moderne Innenräume. Produktdifferenzierung unterstützt die Markenpositionierung. Visuelle Aufwertungen beeinflussen Kaufentscheidungen in allen Segmenten.
Steigender Fokus auf Click-Lock- und schwimmende Bodenverlegesysteme
Click-Lock-Systeme gewinnen in allen Installationskanälen an Bedeutung. Auftragnehmer bevorzugen schnellere und sauberere Installationsmethoden. Schwimmende Böden reduzieren die Abhängigkeit von Klebstoffen. Die Anforderungen an die Unterbodenvorbereitung bleiben minimal. DIY-Anwender nutzen SPC-Böden für Heimprojekte. Die Installationsflexibilität erweitert die Reichweite der Endnutzer. Einzelhändler fördern die Benutzerfreundlichkeit als Verkaufsargument. Dieser Trend unterstützt eine breitere Marktdurchdringung.
- Zum Beispiel verwendet Tarkett's Starfloor Click Ultimate ein Winkel-Winkel-Click-System, das die Installationszeit in Wohneinheiten im Vergleich zu Klebemethoden um fast 30% reduziert und die Projekteffizienz steigert.
Wachsende Nutzung von SPC-Böden in gemischt genutzten und Einzelhandelsentwicklungen
Gemischt genutzte Entwicklungen treiben die Nachfrage nach einheitlichen Bodenlösungen an. Einzelhandelsketten suchen nach konsistenter Markenbildung in ihren Filialen. SPC-Böden unterstützen standardisierte Designlayouts. Hohe Verschleißfestigkeit eignet sich für öffentliche Zugangsbereiche. Immobilienentwickler bevorzugen skalierbare Bodenoptionen. Das Material passt sich verschiedenen Innenthemen an. Projekte an mehreren Standorten bevorzugen zuverlässige Lieferungen. Diese Faktoren erhöhen die Akzeptanz in komplexen Entwicklungen.
Erweiterung der Produktlinien über Dicken- und Verschleißschichtoptionen
Hersteller erweitern ihre Produktportfolios, um unterschiedlichen Bedürfnissen gerecht zu werden. Dickere Kerne unterstützen hochbelastbare Umgebungen. Dünnere Optionen dienen Renovierungsprojekten im Wohnbereich. Die Anpassung der Verschleißschicht verbessert die Leistungsanpassung. Käufer wählen Produkte basierend auf Verkehrsaufkommen. Distributoren lagern verschiedene Spezifikationen für Flexibilität. Die Portfolio-Tiefe verbessert die Wettbewerbsfähigkeit der Lieferanten. Dieser Trend unterstützt die Marktreife.
- Zum Beispiel bietet Shaw Industries' Floorte Pro 7 Series SPC-Dielen in 6 mm und 8 mm Dicke mit 20 mil Verschleißschichten, maßgeschneidert für sowohl kommerzielle Zonen als auch gehobene Wohnanwendungen.
Analyse der Marktchancen
Preissensibilität und Wettbewerb durch andere starre Bodenbelagsprodukte
Der globale Markt für Stone Plastic Composite (SPC) Bodenbeläge steht in allen Regionen unter Preisdruck. Käufer vergleichen SPC-Bodenbeläge mit Laminat- und LVT-Produkten. Kostengetriebene Entscheidungen beeinflussen die Aufnahme von Premiumprodukten. Lokale Hersteller verschärfen den Preiskampf. Importzölle beeinflussen in einigen Ländern die Endpreise. Die Markendifferenzierung bleibt in kostengünstigen Segmenten begrenzt. Einzelhandelsmargen stehen unter Druck. Diese Faktoren erschweren eine konsistente Wertrealisierung.
Qualitätsvariabilität und begrenztes Bewusstsein in aufstrebenden Märkten
Die Produktqualität variiert je nach Lieferant und Region. Minderwertige Kerne beeinträchtigen die langfristige Leistung. Begrenztes Bewusstsein führt zu falscher Produktauswahl. Unsachgemäße Installation verursacht Kundenzufriedenheit. Ausbildungslücken bestehen bei lokalen Installateuren. Zertifizierungsstandards variieren je nach Land. Endverbraucher haben Schwierigkeiten, Produktansprüche zu bewerten. Diese Probleme verlangsamen den Vertrauensaufbau in Entwicklungsmärkten.
Marktchancen
Steigende Nachfrage aus dem Gastgewerbe und institutionellen Infrastrukturprojekten
Der globale Markt für Stone Plastic Composite (SPC) Bodenbeläge gewinnt durch die Expansion im Gastgewerbe an Bedeutung. Hotels suchen nach langlebigen und optisch ansprechenden Bodenbelägen. Schnelle Installation unterstützt enge Projektzeitpläne. Bildungs- und Gesundheitseinrichtungen benötigen hygienische Oberflächen. SPC-Bodenbeläge unterstützen häufige Reinigungsanforderungen. Staatliche Infrastrukturausgaben schaffen eine stabile Nachfrage. Große Projekte ermöglichen Volumenverträge. Dieses Segment bietet langfristiges Wachstumspotenzial.
Expansion in aufstrebende Volkswirtschaften mit wachsender urbaner Mittelschicht
Aufstrebende Volkswirtschaften bieten starkes Nachfragepotenzial. Urbane Mittelschicht investiert in Wohnungsrenovierungen. Einzelhandelsverfügbarkeit verbessert den Zugang zu SPC-Bodenbelägen. Lokale Partnerschaften stärken Vertriebsnetze. Erschwingliche Produktvarianten passen zu preisbewussten Käufern. Wohnungsbau unterstützt das Volumenwachstum. Markenbewusstsein nimmt weiter zu. Diese Märkte bieten skalierbare Expansionsmöglichkeiten.
Marktsegmentierungsanalyse:
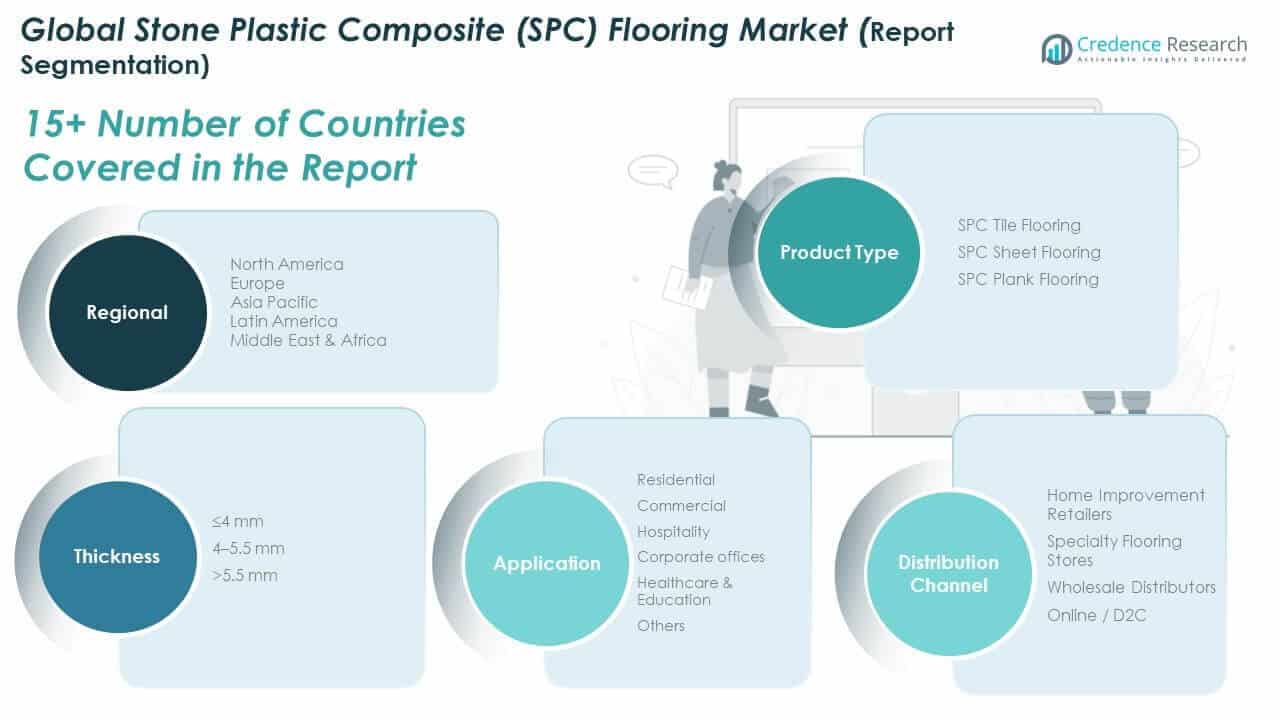
Nach Produkttyp führt SPC-Dielenboden die Nachfrage an, da er ein realistisches, holzähnliches Aussehen und eine starke Verbraucherpräferenz in Wohnräumen bietet. SPC-Fliesenboden folgt in den kommerziellen und Gastgewerbesegmenten, wo einheitliche Designs und einfache Austauschbarkeit entscheidend sind. SPC-Bahnenware findet Nischenanwendungen im Gesundheits- und Bildungssektor aufgrund ihrer nahtlosen Oberfläche und Hygienevorteile.
Nach Dicke dominiert die Kategorie 4–5,5 mm den globalen Markt für Stone Plastic Composite (SPC) Bodenbeläge aufgrund ihres Gleichgewichts zwischen Kosten und Haltbarkeit für Wohn- und Gewerbebereiche. Das ≤4 mm Segment bedient preisbewusste Renovierungsprojekte, während >5,5 mm Dicke auf stark frequentierte Bereiche wie Einkaufszentren und öffentliche Büros abzielt. Es unterstützt eine bessere Schalldämmung und Verschleißfestigkeit.
- Zum Beispiel umfasst die Floorte Pro Serie von Shaw Industries 6 mm und 7,5 mm SPC-Varianten mit 20 mil Verschleißschichten, die für stark frequentierte Einzelhandels- und öffentliche Bereiche optimiert sind, in denen Haltbarkeit entscheidend ist.
Nach Vertriebskanal erfassen Heimwerkerhändler den größten Anteil durch breite Verfügbarkeit im Geschäft und Werbekampagnen. Fachgeschäfte für Bodenbeläge bedienen Nischen- und Premiumkäufer, die fachkundige Beratung suchen. Großhändler ermöglichen die Massenversorgung von Bauunternehmen und Auftragnehmern. Online- und Direktvertriebsplattformen (D2C) expandieren durch die Nachfrage nach DIY-Produkten und verbesserte Liefernetzwerke.
- Zum Beispiel hat Floor & Decor, ein großer US-amerikanischer Heimwerkerhändler, seine Sichtbarkeit von SPC-Bodenbelägen in seinen Lagerformatgeschäften erweitert und investiert weiterhin in Designservices im Geschäft, um die Entscheidungsfindung der Verbraucher zu unterstützen und den Produktumsatz in Metropolmärkten zu verbessern.
Nach Anwendung bleibt die Wohnnutzung aufgrund von Renovierungsaktivitäten, Neubauten und steigendem Bewusstsein für die Vorteile von SPC dominant. Gewerbliche Räume wie Einzelhandelsgeschäfte und Bürokomplexe bevorzugen es wegen seiner langen Lebensdauer und geringen Wartung. Gastgewerbliche Einrichtungen wählen SPC wegen der Designvielfalt und schnellen Installation. Unternehmensbüros und Institutionen verwenden es zur Standardisierung von Innenräumen. Gesundheitseinrichtungen und Bildungseinrichtungen priorisieren Hygiene und Rutschfestigkeit. Andere Segmente umfassen industrielle und gemischt genutzte Entwicklungen, bei denen SPC-Bodenbeläge praktische und ästhetische Vorteile bieten.
Segmentierung:
Nach Produkttyp
- SPC Fliesenboden
- SPC Bahnenboden
- SPC Dielenboden
Nach Dicke
- ≤4 mm
- 4–5,5 mm
- 5 mm
Nach Vertriebskanal
- Heimwerkerhändler
- Fachgeschäfte für Bodenbeläge
- Großhändler
- Online / Direktvertrieb (D2C)
Nach Anwendung
- Wohnbereich
- Gewerbe
- Gastgewerbe
- Unternehmensbüros
- Gesundheitswesen & Bildung
- Andere
Nach Region
- Nordamerika (USA, Kanada, Mexiko)
- Europa (UK, Frankreich, Deutschland, Italien, Spanien, Russland, Rest von Europa)
- Asien-Pazifik (China, Japan, Südkorea, Indien, Australien, Südostasien, Rest von APAC)
- Lateinamerika (Brasilien, Argentinien, Rest von Lateinamerika)
- Naher Osten (GCC, Israel, Türkei, Rest von ME)
- Afrika (Südafrika, Ägypten, Rest von Afrika)
Regionale Analyse:
Nordamerika
Die Größe des Marktes für Stone Plastic Composite (SPC) Flooring in Nordamerika wurde 2018 mit 1.130,46 Millionen USD bewertet und soll bis 2024 auf 1.635,54 Millionen USD und bis 2032 auf 2.827,99 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,15 % während des Prognosezeitraums. Nordamerika machte 2024 etwa 23,78 % des globalen Marktanteils aus. Die Nachfrage bleibt aufgrund von Renovierungstrends, langlebigen Bodenbelagspräferenzen und weit verbreiteter Einzelhandelsdurchdringung stark. Die USA führen die regionalen Verkäufe an, unterstützt durch Wohnungsmodernisierungen und eine Vorliebe für wasserdichte Oberflächen. Heimwerkerketten und D2C-Kanäle fördern den Zugang der Verbraucher. Die kommerzielle Nutzung steigt in den Bereichen Gastgewerbe und Büroflächen. Produktinnovationen mit strukturierten Designs unterstützen das Wachstum des Premiumsegments. Umweltkonformität und Standards für die Raumluftqualität beeinflussen ebenfalls die Produktauswahl in den Bundesstaaten.
Europa
Die Größe des Marktes für Stone Plastic Composite (SPC) Flooring in Europa wurde 2018 mit 1.265,97 Millionen USD bewertet und soll bis 2024 auf 1.828,82 Millionen USD und bis 2032 auf 3.155,64 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,13 % während des Prognosezeitraums. Europa hielt 2024 einen Anteil von 26,61 % am globalen Markt. Das regionale Wachstum wird durch umweltfreundliche Baupraktiken und strenge Bauvorschriften angetrieben. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung durch Wohnungsrenovierungen und nachhaltige Produktvorgaben an. Die Nachfrage in gewerblichen Innenräumen und im Bildungssektor steigt weiter. Designästhetik und Akustik spielen eine Schlüsselrolle bei der Produktauswahl. Der Vertrieb über Fachgeschäfte für Bodenbeläge unterstützt maßgeschneiderte Kundenerlebnisse. Unternehmen konzentrieren sich auf recycelte Inhalte und Emissionskontrolle im Produktdesign. Innovationen in klebstofffreien und Klick-Systemen erhöhen die Attraktivität.
Asien-Pazifik
Die Größe des Marktes für Stone Plastic Composite (SPC) Flooring im asiatisch-pazifischen Raum wurde 2018 mit 1.531,82 Millionen USD bewertet und soll bis 2024 auf 2.299,13 Millionen USD und bis 2032 auf 4.172,46 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,80 % während des Prognosezeitraums. Es machte 2024 den größten Marktanteil von 33,46 % aus. China führt aufgrund massiver Bautätigkeit und kostengünstiger Produktion. Indien, Südostasien und Südkorea tragen mit wachsender urbaner Mittelschichtnachfrage bei. Immobilienwachstum und Einzelhandelsexpansion unterstützen den Absatz. Bauherren setzen SPC für schnelle Bereitstellung und Designflexibilität ein. Lokale Marken konkurrieren aggressiv in Bezug auf Preis und Verfügbarkeit. Exportorientierte Produktion unterstützt ebenfalls das regionale Wachstum. Von der Regierung unterstützte Infrastruktur erhöht die institutionelle Nachfrage.
Lateinamerika
Die Größe des Marktes für Stone Plastic Composite (SPC) Flooring in Lateinamerika wurde 2018 mit 410,74 Millionen USD bewertet und soll bis 2024 auf 623,74 Millionen USD und bis 2032 auf 1.148,60 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 8,00 % während des Prognosezeitraums. Es repräsentierte 2024 einen Anteil von 9,09 % am globalen Markt. Brasilien und Mexiko dominieren die regionalen Verkäufe durch wachsenden Einzelhandel und gewerbliche Bautätigkeit. Die Wohnungsnachfrage wächst mit sich ändernden Lebensstilen und Innenraumpräferenzen. Lokale Vertriebsnetze unterstützen Renovierungstrends im Wohnbereich. Bauherren bevorzugen kostengünstige, feuchtigkeitsresistente Lösungen im städtischen Wohnungsbau. Die Haltbarkeit und einfache Installation von SPC eignen sich für schnelle Projektabwicklungen. Begrenztes Bewusstsein in abgelegenen Gebieten schränkt die tiefere Durchdringung ein. Online-Einzelhandelskanäle entwickeln sich langsam zu tragfähigen Plattformen.
Mittlerer Osten
Die Marktgröße des Stone Plastic Composite (SPC) Bodenbelags im Nahen Osten wurde von 224,12 Millionen USD im Jahr 2018 auf 332,00 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 592,44 Millionen USD erreichen, bei einer CAGR von 7,58% während des Prognosezeitraums. Die Region machte 2024 4,83% des globalen Anteils aus. Die GCC-Länder führen die Marktnachfrage aufgrund von großangelegten Entwicklungen im Gastgewerbe und Einzelhandel an. Die Nachfrage nach Bodenbelägen steht in engem Zusammenhang mit kommerziellen Innenraum-Upgrades und modernem Wohnungsbau. Die Hitzebeständigkeit und dimensionsstabile Eigenschaften von SPC unterstützen den Einsatz in regionalen Klimazonen. Entwickler nutzen es für den schnellen Einsatz in Hotels und gemischt genutzten Projekten. Große Showrooms und Einkaufszentren bevorzugen einheitliche, pflegeleichte Oberflächen. Dubai und Riad bleiben wichtige urbane Nachfragezentren. Die regulatorische Angleichung an grüne Baustandards unterstützt die langfristige Produktakzeptanz.
Afrika
Die Marktgröße des Stone Plastic Composite (SPC) Bodenbelags in Afrika wurde von 125,66 Millionen USD im Jahr 2018 auf 152,35 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 193,45 Millionen USD erreichen, bei einer CAGR von 3,02% während des Prognosezeitraums. Afrika repräsentierte 2024 nur 2,22% des globalen Marktes. Das Wachstum bleibt begrenzt, aber stabil, unterstützt durch Urbanisierung und kleinmaßstäbliche Bauvorhaben. Südafrika und Ägypten führen die regionale Nachfrage mit wachsendem Bewusstsein für moderne Bodenbelagsoptionen an. SPC-Bodenbeläge ziehen Aufmerksamkeit durch Feuchtigkeitsbeständigkeit und Erschwinglichkeit auf sich. Renovierungen in Schulen und Kliniken unterstützen den institutionellen Einsatz. Hohe Importabhängigkeit beeinflusst die Preiswettbewerbsfähigkeit in mehreren Ländern. Die lokale Einzelhandelspräsenz entwickelt sich noch. Markteintrittsbestrebungen globaler Marken nehmen in wichtigen Städten allmählich zu.
Analyse der Hauptakteure:
- Mohawk Industries
- Shaw Industries
- Armstrong Flooring
- Flooring Group
- Mannington Mills
- Kaka Industries Limited
- Tarkett
- Karndean Designflooring
- Gerflor
- Decno Floorings
- Andere Hauptakteure
Wettbewerbsanalyse:
Der globale Stone Plastic Composite (SPC) Bodenbelagsmarkt zeichnet sich durch eine Mischung aus globalen und regionalen Akteuren aus, die in den Bereichen Produktinnovation, Vertriebsreichweite und Preisgestaltung konkurrieren. Mohawk Industries, Shaw Industries und Tarkett führen den Markt mit umfangreichen Portfolios und starken Händlernetzwerken an. Der Markt zieht Wettbewerb durch die Nachfrage nach langlebigen, pflegeleichten Bodenbelagslösungen in Wohn- und Gewerbesektoren an. Unternehmen konzentrieren sich auf die Verbesserung von Produkttexturen, die Erweiterung von Klick-Verschlusstechnologien und das Angebot breiterer Designoptionen. Neue Marktteilnehmer und asiatische Hersteller konkurrieren, indem sie kostengünstige Alternativen anbieten. Strategische Maßnahmen umfassen Fusionen, Erweiterungen von Einrichtungen und Partnerschaften mit Bauherren und Einzelhändlern. Führende Akteure investieren in Öko-Zertifizierungen und digitale Druckfähigkeiten, um den sich entwickelnden Kundenanforderungen gerecht zu werden. Markenloyalität, Lieferzuverlässigkeit und lokalisierter Service bleiben wichtige Unterscheidungsmerkmale in volumenstarken Märkten. Marktanteilsverschiebungen basieren auf regionalem Fokus, Kanalstärke und Reaktion auf Materialinnovationen. Die Wettbewerbslandschaft entwickelt sich weiter mit steigender Nachfrage aus aufstrebenden Volkswirtschaften und sich ändernden regulatorischen Standards.
Aktuelle Entwicklungen:
- Im Januar 2026 eröffnete Ägypten seine erste SPC-Bodenbelagsfabrik in Ain Sokhna. Die Kamstone Advanced Industries Anlage, die vom Premierminister eingeweiht wurde, wird hochwertige SPC-Bodenbeläge lokal produzieren, die regionale Versorgung unterstützen und die Importabhängigkeit verringern.
- Im Dezember 2025 erwarb i4F das Patentportfolio für Rigid Core und LVT der Beaulieu International Group. i4F kaufte mehr als 100 Patente, um seine technologische Basis für Innovationen im Bereich Rigid-Core- und SPC-Bodenbeläge zu stärken und seine geistigen Eigentumswerte in der globalen Bodenbelagsindustrie zu erweitern.
- Im August 2025 ging Korner eine Partnerschaft mit DS Supplies ein, um mit seinen SPeCtra SPC-Wandfliesen in den irischen Markt einzutreten. Diese Vereinbarung ermöglicht es Korner, die Verbreitung von SPC-bezogenen Produkten in Irland über das neue Partnernetzwerk auszubauen.
- Im Mai 2025 unterzeichnete Milat Floor eine Drop-Lock-Lizenzvereinbarung mit i4F. Milat Floor wird das i4F-Drop-Lock-System in seinen neuen SPC-Bodenbelagsserien verwenden, die Produktion in seiner Anlage aufnehmen und die verbesserten Produkte weltweit vertreiben.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Dicke, Vertriebskanal und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach wasserfesten und kratzfesten Bodenbelägen wird Renovierungsaktivitäten im Wohn- und Gewerbebereich vorantreiben.
- Innovationen bei Oberflächentexturen und Digitaldruck werden die Produktattraktivität in den mittleren bis Premium-Segmenten erhöhen.
- Click-Lock-Installationssysteme werden aufgrund ihrer Benutzerfreundlichkeit und reduzierten Arbeitsabhängigkeit an Bedeutung gewinnen.
- Die Einführung von SPC-Bodenbelägen wird im Gesundheits- und Bildungssektor aus Hygiene- und Sicherheitsgründen zunehmen.
- Online- und Direktvertriebskanäle werden ihre Reichweite erweitern, unterstützt durch DIY-Trends und Heimwerkerprojekte.
- Schwellenländer werden durch Urbanisierung und Wohnraumerweiterung zum Volumenwachstum beitragen.
- Hersteller werden sich auf Produkthaltbarkeit und emissionsarme Materialien konzentrieren, um den Standards für umweltfreundliches Bauen gerecht zu werden.
- Globale Akteure werden weiterhin durch regionale Partnerschaften, Anlagenmodernisierungen und M&A-Strategien expandieren.
- Der Bedarf an einheitlichem Design in Einzelhandels- und Hotelketten wird die großflächige kommerzielle Einführung unterstützen.
- Import-Export-Dynamiken werden Preisstrategien und Wettbewerbsfähigkeit in kostenempfindlichen regionalen Märkten beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Global Stone Plastic Composite (SPC) Flooring und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Stone Plastic Composite (SPC) Bodenbeläge zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Stone Plastic Composite (SPC) Bodenbelagsmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Stein-Kunststoff-Verbundbodenbeläge (SPC) antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Stein-Kunststoff-Verbundbodenbeläge (SPC)?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Stone Plastic Composite (SPC) Bodenbeläge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Stein-Kunststoff-Verbundboden Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Stein-Kunststoff-Verbundboden Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,871.6 million → 2032: USD 12,090.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Stein-Kunststoff-Verbundboden Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Stein-Kunststoff-Verbundboden Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Stein-Kunststoff-Verbundboden Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Stein-Kunststoff-Verbundboden Market Drivers
- 3.3 Markt für Stein-Kunststoff-Verbundboden Market Restraints & Challenges
- 3.4 Markt für Stein-Kunststoff-Verbundboden Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Stein-Kunststoff-Verbundboden Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Stein-Kunststoff-Verbundboden Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Stein-Kunststoff-Verbundboden category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Stein-Kunststoff-Verbundboden Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Stein-Kunststoff-Verbundboden Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Stein-Kunststoff-Verbundboden market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Stein-Kunststoff-Verbundboden Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Stein-Kunststoff-Verbundboden Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Stein-Kunststoff-Verbundboden Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Stein-Kunststoff-Verbundboden (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Stein-Kunststoff-Verbundboden Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Stein-Kunststoff-Verbundboden Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Stein-Kunststoff-Verbundboden Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Stein-Kunststoff-Verbundboden Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Stein-Kunststoff-Verbundboden Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Stein-Kunststoff-Verbundboden Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Stein-Kunststoff-Verbundboden Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Stein-Kunststoff-Verbundboden Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Stein-Kunststoff-Verbundboden Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
