
Marktübersicht der Stromverteilungseinheit:
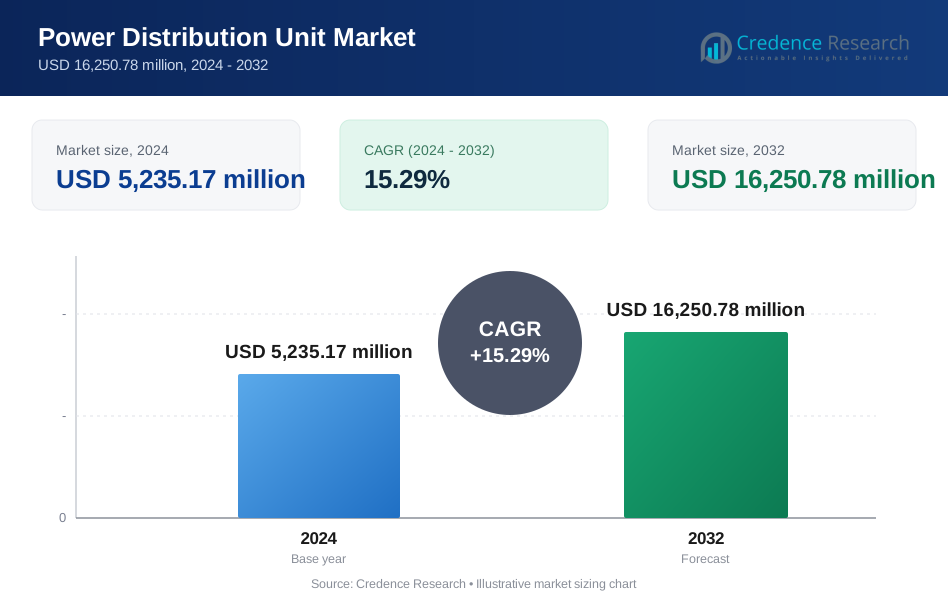
Die Größe des Marktes für Stromverteilungseinheiten wurde 2018 auf 3.200,00 Millionen USD geschätzt und soll bis 2024 5.235,17 Millionen USD erreichen. Bis 2032 wird ein Anstieg auf 16.250,78 Millionen USD bei einer CAGR von 15,29 % im Prognosezeitraum erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der Stromverteilungseinheiten (PDU) 2024 | 5.235,17 Millionen USD |
| Markt der Stromverteilungseinheiten (PDU), CAGR | 15,29% |
| Marktgröße der Stromverteilungseinheiten (PDU) 2032 | 16.250,78 Millionen USD |
Zu den führenden Akteuren auf dem Markt für Stromverteilungseinheiten gehören Eaton Corporation, Schneider Electric, ABB Ltd., Siemens AG, Server Technology, Raritan Inc. und Hewlett Packard Enterprise. Diese Unternehmen führen durch fortschrittliche Produktportfolios, globale Distribution und kontinuierliche Innovation in intelligenten und geschalteten PDUs. Vertiv, mit seiner Marke Geist, hat ebenfalls eine starke Präsenz in hochdichten und modularen Infrastrukturimplementierungen. Delta Electronics und Cyber Power Systems expandieren weiterhin in kostenempfindlichen Märkten. Nordamerika führt den globalen Markt mit einem Anteil von 34,5 % im Jahr 2024 an, angetrieben durch umfangreiches Wachstum von Hyperscale-Rechenzentren und frühzeitige Einführung intelligenter Stromsysteme. Asien-Pazifik folgt dicht dahinter aufgrund der schnellen Digitalisierung und der expandierenden Cloud-Infrastruktur in China und Indien.

Einblicke in den Markt für Stromverteilungseinheiten
- Der Markt für Stromverteilungseinheiten wurde 2018 auf 3.200,00 Millionen USD geschätzt, erreichte 2024 5.235,17 Millionen USD und soll bis 2032 16.250,78 Millionen USD erreichen, mit einem Wachstum von 15,29 % CAGR.
- Schnelles Wachstum der Rechenzentrumsinfrastruktur, Cloud-Computing und Edge-Implementierungen treibt die starke Nachfrage nach intelligenten und hochdichten PDUs in Unternehmens- und Hyperscale-Umgebungen an.
- Markttrends begünstigen vernetzte und intelligente PDUs mit Fernüberwachung, Echtzeit-Lastverfolgung und Integration mit DCIM-Plattformen, die eine bessere Energieeffizienz und Betriebszeit ermöglichen.
- Die Wettbewerbslandschaft umfasst führende Akteure wie Eaton, Schneider Electric, ABB, Siemens und HPE, die sich auf Innovation, strategische Akquisitionen und regionale Expansionen konzentrieren, um ihre Position zu stärken.
- Nordamerika führt den Markt mit einem Anteil von 34,5 % im Jahr 2024 an, gefolgt von Asien-Pazifik; das Segment der geschalteten PDUs hält den größten Anteil nach Typ, während dreiphasige PDUs aufgrund ihrer höheren Lasttragfähigkeit nach Phase dominieren.
Analyse der Marktsegmentierung für Stromverteilungseinheiten:
Nach Typ
Das Segment der geschalteten PDUs dominiert die Typenkategorie und hält 2024 den größten Marktanteil. Die Nachfrage nach geschalteten PDUs steigt aufgrund ihrer Funktionen zur Fernstromverwaltung, die helfen, Ausfallzeiten zu reduzieren und die Energieeffizienz in großen Rechenzentren zu verbessern. Unternehmen bevorzugen diese Einheiten für die Echtzeitkontrolle und Überwachung auf Steckdosenebene. Auch die überwachten und gemessenen Segmente zeigen eine starke Akzeptanz, angetrieben durch die Notwendigkeit einer genauen Lastverfolgung und Nutzungsoptimierung. Das Wachstum im Bereich Edge-Computing und modulare Rechenzentrumsstrukturen unterstützt die Nachfrage nach Hot-Swap- und Dual-Circuit-Einheiten.
- Zum Beispiel bietet Schneider Electric APC geschaltete Rack-PDUs an, die das Schalten und Überwachen auf Steckdosenebene über bis zu 48 Steckdosen pro Einheit unterstützen.
Nach Phase
Das Drei-Phasen-Segment führt den Markt nach Phase an und macht den Großteil des Umsatzanteils aus. Diese Einheiten werden in Hyperscale- und Colocation-Rechenzentren weit verbreitet eingesetzt, da sie höhere Leistungsbelastungen mit größerer Effizienz bewältigen können. Drei-Phasen-PDUs ermöglichen eine bessere Lastverteilung und Platzoptimierung. Einphasen-Einheiten bleiben für kleine IT-Setups und Unternehmenszweigstellen relevant, zeigen jedoch ein langsameres Wachstum. Der Anstieg von Hochleistungsrechnerumgebungen treibt die Nachfrage nach Drei-Phasen-Systemen in wichtigen Regionen und Branchen weiter an.
- Zum Beispiel liefert Eaton Drei-Phasen-Rack-PDUs, die bis zu 46 Kilowatt pro Rack unterstützen und Hochleistungsrechnerumgebungen mit KI- und Cloud-Workloads unterstützen.
Nach Endnutzer
Telekommunikation & IT bleibt das größte Endnutzersegment, angetrieben durch massiven Datenverkehr und Cloud-Infrastrukturbedürfnisse. Hohe Serverdichte und Virtualisierung erhöhen die Nachfrage nach intelligenten PDUs in Hyperscale- und Edge-Bereitstellungen. Die BFSI- und Gesundheitssegmente zeigen robustes Wachstum, mit wachsender Abhängigkeit von digitalen Diensten und strengen Anforderungen an die Betriebszeit. Regierung & Verteidigung expandiert aufgrund steigender Investitionen in nationale Rechenzentren und Cybersicherheitsinfrastruktur. Die Fertigungs- und Automobilsektoren übernehmen PDUs für Fabrikautomatisierung und vernetzte Systeme und beschleunigen die industrielle digitale Transformation.
Wichtige Wachstumstreiber des Marktes für Stromverteilungseinheiten
Schnelle Expansion der Rechenzentrumsinfrastruktur
Die globale Expansion von Rechenzentren treibt den Markt für Stromverteilungseinheiten stark an. Das Wachstum des Cloud-Computings erhöht die Serverdichte in den Einrichtungen. Hyperscale- und Colocation-Betreiber benötigen eine zuverlässige Stromverteilung. PDUs unterstützen einen stabilen Stromfluss und die Lastverteilung. Die digitale Transformation beschleunigt die Datengenerierung in allen Branchen. Unternehmen migrieren Arbeitslasten auf Cloud-Plattformen. Dieser Wandel erhöht die Nachfrage nach fortschrittlichen Energiemanagementsystemen. Hochdichte Racks erfordern intelligente PDUs für Effizienz. Auch Edge-Rechenzentren tragen zu steigenden Installationen bei. Telekommunikationsbetreiber setzen PDUs für Netzwerk-Upgrades ein. Die Stromzuverlässigkeit bleibt entscheidend für die Gewährleistung der Betriebszeit. Der regulatorische Fokus auf Energieeffizienz unterstützt die PDU-Akzeptanz. Betreiber investieren in überwachungsfähige Einheiten. Diese Faktoren sichern das langfristige Marktwachstum weltweit.
- Zum Beispiel betreibt Digital Realty mehr als 300 Rechenzentren weltweit, wobei viele Einrichtungen Rack-Dichten über 30 Kilowatt unterstützen.
Steigender Fokus auf Energieeffizienz und Stromüberwachung
Energieeffizienz bleibt eine Kernpriorität für Betreiber von Rechenzentren. Stromkosten machen einen großen Teil der Betriebsausgaben aus. Intelligente PDUs helfen, Stromverschwendung zu reduzieren. Gemessene und überwachte Einheiten ermöglichen Echtzeit-Verbrauchsüberwachung. Betreiber nutzen Datenanalysen, um Lasten zu optimieren. Nachhaltigkeitsziele fördern die Einführung effizienter Stromsysteme. Regierungen setzen strengere Energiestandards durch. Unternehmen streben die Einhaltung von grünen Gebäudenormen an. Intelligente PDUs unterstützen Strategien zur Kohlenstoffreduktion. Automatisierte Warnungen verhindern Überlastungen und Ausfälle. Diese Funktionen senken das Betriebsrisiko. Verbesserte Stromsichtbarkeit treibt den Ersatzbedarf an. Energie-bewusste Infrastrukturinvestitionen stärken den Marktimpuls.
- Zum Beispiel liefert Vertiv intelligente Rack-PDUs, die den Stromverbrauch mit einer Genauigkeit von bis zu ±1 Prozent auf Steckdosenebene messen können.
Wachstum von geschäftskritischen Anwendungen in verschiedenen Branchen
Branchen sind auf ununterbrochene digitale Abläufe angewiesen. Banken, Gesundheitswesen und Regierung benötigen eine hohe Systemverfügbarkeit. PDUs unterstützen die Stromverteilungsbedürfnisse für geschäftskritische Anwendungen. Ausfallzeiten verursachen finanzielle und betriebliche Verluste. Redundante und duale Stromkreislauf-PDUs verbessern die Widerstandsfähigkeit. Krankenhäuser sind auf stabile Stromversorgung für medizinische Systeme angewiesen. Finanzinstitute verlangen sichere und zuverlässige IT-Umgebungen. Verteidigungsanwendungen erfordern kontinuierliche Systembereitschaft. Automatisierung in der Fertigung erhöht die Stromempfindlichkeit. Diese Sektoren investieren in robuste Infrastrukturen. PDUs sind ein wesentlicher Bestandteil von Zuverlässigkeitsstrategien. Die Nachfrage steigt, da die digitale Abhängigkeit zunimmt. Dieser Treiber unterstützt die Einführung bei verschiedenen Endnutzern.
Wichtige Trends und Chancen im Markt für Stromverteilungseinheiten
Verschiebung hin zu intelligenten und vernetzten PDUs
Der Markt zeigt eine klare Verschiebung hin zu intelligenten PDUs. Vernetzte Einheiten ermöglichen Fernüberwachung und -steuerung. Rechenzentrumsbetreiber bevorzugen zentrale Verwaltungssysteme. Geschaltete PDUs ermöglichen das ferngesteuerte Neustarten von Geräten. Diese Funktionen reduzieren manuelle Eingriffe. Die Integration mit DCIM-Plattformen verbessert die Sichtbarkeit. KI-gesteuerte Analysen verbessern die vorausschauende Wartung. Edge-Einrichtungen profitieren von Fernzugriffsfähigkeiten. Anbieter entwickeln softwareintegrierte PDU-Lösungen. Dieser Trend schafft Aufrüstmöglichkeiten. Altsysteme stehen unter Ersetzungsdruck. Die Einführung intelligenter Infrastrukturen unterstützt die Nachfrage nach Premiumprodukten. Der Wandel eröffnet langfristige Umsatzchancen für Anbieter.
- Zum Beispiel liefert Raritan intelligente Rack-PDUs mit Ethernet-Konnektivität, die das Schalten und Überwachen auf Steckdosenebene über bis zu 60 Steckdosen pro Einheit unterstützen.
Wachstum von Edge-Computing und modularen Rechenzentren
Edge-Computing verändert die Anforderungen an die Strominfrastruktur. Kleinere Einrichtungen setzen kompakte und modulare PDUs ein. Anwendungen mit niedriger Latenz treiben die Edge-Erweiterung voran. Telekommunikationsbetreiber investieren in verteilte Datenknoten. Modulare Rechenzentren erfordern flexible Stromdesigns. Hot-Swap- und kompakte PDUs gewinnen an Bedeutung. Der Bedarf an schneller Bereitstellung begünstigt standardisierte Einheiten. Diese Trends erweitern die adressierbaren Märkte. Schwellenländer zeigen eine starke Edge-Adoption. Anbieter passen Produkte für platzbeschränkte Umgebungen an. Dies schafft Chancen für maßgeschneiderte Lösungen. Das Wachstum in Smart Cities unterstützt diesen Trend weiter.
Wichtige Herausforderungen im Markt für Stromverteilungseinheiten
Hohe Anfangskosten für fortschrittliche PDUs
Fortschrittliche PDUs erfordern eine höhere Anfangsinvestition. Intelligente Einheiten kosten mehr als Basismodelle. Kleine Unternehmen stehen vor Budgetbeschränkungen. Kostenempfindlichkeit begrenzt die Einführung in Schwellenmärkten. Installation und Integration erhöhen die Ausgaben. Softwarefähige PDUs erfordern eine fachkundige Konfiguration. Die Kapitalrendite benötigt Zeit. Der Preisdruck belastet die Margen der Anbieter. Kunden verzögern Upgrades aufgrund von Kostenbedenken. Diese Herausforderung verlangsamt die Durchdringung von Premiumprodukten. Anbieter müssen Funktionen und Preise ausbalancieren. Kosten bleiben ein wesentliches Hindernis für eine breitere Einführung.
Komplexität bei Integration und Energiemanagement
Die Integration von PDUs kann in älteren Umgebungen komplex sein. Ältere Einrichtungen verfügen nicht über kompatible Infrastrukturen. Mehrere Energiestandards erhöhen die Designkomplexität. Das Management gemischter PDU-Typen stellt betriebliche Herausforderungen dar. Fachkräftemangel beeinträchtigt die Qualität der Implementierung. Fehlkonfiguration birgt Risiken von Energieungleichgewicht und Ausfallzeiten. Interoperabilitätsprobleme begrenzen die Systemeffizienz. Datenüberlastung erschwert Überwachungsprozesse. Kleinere Betreiber kämpfen mit fortschrittlichen Werkzeugen. Schulungsanforderungen erhöhen die Betriebskosten. Vereinfachte Lösungen sind noch begrenzt. Diese Komplexität hemmt eine schnellere Markteinführung.

Regionale Analyse des Marktes für Stromverteilungseinheiten
Nordamerika
Nordamerika hatte 2018 eine Marktgröße von 1.223,68 Millionen USD und wuchs bis 2024 auf 1.978,86 Millionen USD. Es wird prognostiziert, dass es bis 2032 6.134,70 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 15,3%. Die Region hält den größten Anteil am Markt für Stromverteilungseinheiten (PDU) aufgrund des robusten Baus von Rechenzentren, angeführt von Hyperscale-Betreibern und einer starken IT-Infrastruktur. Die USA machen den Großteil der Implementierungen aus, unterstützt durch die Nachfrage der Unternehmen nach intelligentem Energiemanagement. Hohe Cloud-Adoption und Integration erneuerbarer Energien unterstützen die regionale Dominanz weiter.
Asien-Pazifik
Der Asien-Pazifik verzeichnete 2018 eine Marktgröße von 1.004,80 Millionen USD, die bis 2024 auf 1.700,62 Millionen USD anstieg und bis 2032 voraussichtlich 5.708,91 Millionen USD erreichen wird. Mit der höchsten jährlichen Wachstumsrate (CAGR) von 16,4% zeigt die Region ein schnelles Wachstum, angetrieben durch steigende Investitionen in Hyperscale- und Edge-Rechenzentren in China, Indien und Südostasien. Von der Regierung unterstützte Digitalisierungsprogramme, zunehmende Internetdurchdringung und der Ausbau der Telekommunikationsinfrastruktur treiben die Nachfrage nach effizienten und skalierbaren Energielösungen in datenintensiven Umgebungen weiter an.
Europa
Der PDU-Markt in Europa wurde 2018 auf 618,24 Millionen USD geschätzt, erreichte 2024 957,89 Millionen USD und soll bis 2032 auf 2.745,61 Millionen USD bei einer jährlichen Wachstumsrate (CAGR) von 14,2% wachsen. Die Region hält einen beträchtlichen Anteil, angetrieben durch die steigende Nachfrage nach grünen Rechenzentren und die Einführung intelligenter PDUs in Westeuropa. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande führen die Installationen mit Fokus auf Energieeinhaltung und effizienter Energienutzung an. Das Wachstum wird weiter durch Unternehmens-Cloud-Umstellungen und zunehmende Co-Location-Einrichtungen beflügelt.
Lateinamerika
Lateinamerika begann mit einem Marktwert von 188,80 Millionen USD im Jahr 2018, stieg auf 305,68 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 875,43 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,2 %. Brasilien und Mexiko führen den regionalen Markt an, bedingt durch die zunehmende digitale Transformation in den Bereichen Banken, Telekommunikation und Gesundheitswesen. Die regionale Nachfrage wird durch Investitionen in lokale Rechenzentrumsinfrastrukturen unterstützt, insbesondere unter Cloud-Service-Anbietern, die in unterversorgte Märkte eintreten. Chancen ergeben sich auch aus modularen Bereitstellungen und dem steigenden Bedarf an Automatisierung.
Mittlerer Osten
Der PDU-Markt im Mittleren Osten wurde 2018 mit 108,80 Millionen USD bewertet und soll von 165,40 Millionen USD im Jahr 2024 auf 456,74 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 %. Der Marktanteil wird durch steigende Smart-City-Entwicklungen und Initiativen zur digitalen Wirtschaft in den VAE und Saudi-Arabien gestützt. Wichtige Treiber sind staatlich geführte Investitionen in Hyperscale-Einrichtungen und die Expansion von KI-, Cloud- und IoT-Plattformen. Regionale Betreiber konzentrieren sich auf intelligente PDUs, um hohe Zuverlässigkeits- und Energieoptimierungsziele zu erreichen.
Afrika
Der PDU-Markt in Afrika wuchs von 55,68 Millionen USD im Jahr 2018 auf 126,71 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 329,39 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,2 %. Obwohl Afrika derzeit den kleinsten Marktanteil hält, zeigt es Potenzial mit expandierenden Telekommunikationsnetzen und lokalen Rechenzentrumsentwicklungen. Südafrika, Nigeria und Kenia führen die Aktivitäten in Edge- und regionalen Hosting-Einrichtungen an. Das Wachstum wird durch die Nachfrage nach mobilem Breitband, Fintech-Infrastruktur und den Einstieg von Cloud-Services gefördert, was die Einführung von Basis- und intelligenten PDU-Systemen unterstützt.
Segmentierungen des Marktes für Stromverteilungseinheiten:
Nach Typ
- Basis
- Gemessen
- Geschaltet
- Überwacht
- Automatischer Transferschalter
- Hot Swap
- Doppelkreis
Nach Phase
- Einphasig
- Dreiphasig
Nach Endnutzer
- Telekommunikation & IT
- BFSI
- Gesundheitswesen
- Fertigungs- & Verarbeitungsindustrien
- Automobil
- Regierung & Verteidigung
- Andere
Nach Leistungsbewertung
- Bis zu 120 V
- 120–240 V
- 240–400 V
- Über 400 V
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Konkurrenzlandschaft des Marktes für Stromverteilungseinheiten
Der Markt für Stromverteilungseinheiten (PDU) ist hoch wettbewerbsfähig, angetrieben durch technologische Innovationen und die wachsende Nachfrage nach intelligenten Energiemanagementlösungen. Führende Unternehmen wie Eaton Corporation, Schneider Electric, ABB Ltd. und Siemens AG konzentrieren sich darauf, ihre intelligenten PDU-Portfolios zu erweitern, um die Modernisierung von Rechenzentren und die Energieeffizienz zu unterstützen. US-amerikanische Firmen wie Server Technology, Raritan Inc. und Hewlett Packard Enterprise dominieren das nordamerikanische Segment mit fortschrittlichen Überwachungs- und geschalteten PDUs. Asiatische Unternehmen wie Delta Electronics und Cyber Power Systems gewinnen mit kostengünstigen und skalierbaren Lösungen, insbesondere in der Asien-Pazifik-Region, an Boden. Unternehmen streben Wachstum durch Fusionen, strategische Partnerschaften und Produktinnovationen an, um die Fernüberwachung, Echtzeitwarnungen und modulare Designmerkmale zu verbessern. Die Integration von Geist durch Vertiv hat das Angebot in Hochleistungssegmenten weiter konsolidiert. Mit der Zunahme von Edge-Computing und Hyperscale-Implementierungen intensiviert sich der Wettbewerb um intelligente, vernetzte und energieeffiziente PDUs, die auf Anwendungen mit hoher Dichte und globale Infrastrukturbedürfnisse zugeschnitten sind.
Analyse der Hauptakteure
- Eaton Corporation (Irland)
- Schneider Electric (Frankreich)
- ABB Ltd. (Schweiz)
- Siemens AG (Deutschland)
- Cyber Power Systems (Taiwan)
- Raritan Inc. (USA)
- Server Technology, Inc. (USA)
- Hewlett Packard Enterprise (HPE) (USA)
- Leviton Manufacturing Co., Inc. (USA)
- Panduit Corp. (USA)
- Delta Electronics, Inc. (Taiwan)
- Mitsubishi Electric (Japan)
- Enlogic Systems LLC (USA)
- Cisco Systems Inc. (USA)
- Geist (USA, Teil von Vertiv)
- APC Corp. (USA)
- Chatsworth Products (CPI) (USA)
Jüngste Entwicklungen
- Im August 2023 brachte Siemens eine neue Generation von Leitungsüberwachungsrelais namens SIRIUS 3UGS auf den Markt. Diese Relais kombinierten bewährte Technologie mit neuen Funktionen, die die Überwachung der Netzstabilität und -qualität erleichterten, den ordnungsgemäßen Betrieb des Systems sicherstellten und die Lebensdauer von Komponenten wie Motoren oder Kompressoren verlängerten.
- Im August 2023 ging Panduit Corp. eine Partnerschaft mit dem Cisco Nexus Dashboard ein, um seine intelligenten PDUs (IPDU) zu integrieren. Diese Zusammenarbeit bot Rechenzentrumsmanagern verbesserte Einblicke in den Energieverbrauch, den CO2-Fußabdruck und die Kosten sowohl in lokalen als auch in Multi-Cloud-Umgebungen.
- Im Juni 2023 führte Siemens Smart Infrastructure die hoch skalierbare SICAM 8 Energieautomatisierungsplattform ein. SICAM 8 unterstützte globale Klimaziele, indem es den Ausbau erneuerbarer Energien erleichterte, deren Integration in bestehende Netze vereinfachte und den Ausbau von Umspannwerken beschleunigte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Phase, Endnutzer, Leistungsbewertung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Intelligente und überwachte PDUs werden in Hyperscale- und Colocation-Einrichtungen stark angenommen werden.
- Die Expansion von Edge-Rechenzentren wird die Nachfrage nach kompakten und modularen PDUs antreiben.
- Die Integration mit Management-Tools für Rechenzentrumsinfrastruktur wird zum Standard werden.
- Die Nachfrage nach energieeffizienten und platzsparenden PDUs wird in allen Regionen steigen.
- Dreiphasen-PDUs werden aufgrund der Anforderungen an hohe Leistungsdichte weiterhin dominieren.
- Schwellenländer werden verstärkte Investitionen in digitale Infrastruktur erleben, was den PDU-Verkauf ankurbelt.
- Staatliche Vorschriften zur Energieeffizienz werden die Einführung intelligenter PDUs beschleunigen.
- Produktinnovationen werden sich auf KI-basierte Analysen und Fernsteuerung der Energieversorgung konzentrieren.
- Strategische Partnerschaften und Übernahmen werden die Wettbewerbsdynamik auf dem Markt prägen.
- Telekommunikations- und IT-Sektoren werden weltweit die größten Endnutzer von PDUs bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Stromverteilungseinheiten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Power Distribution Units zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Stromverteilungseinheiten hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Stromverteilungseinheiten antreiben?
Wer sind die führenden Unternehmen im Markt für Stromverteilungseinheiten?
Welche Region hatte 2024 den größten Anteil am Markt für Stromverteilungseinheiten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Stromverteilungseinheiten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Stromverteilungseinheiten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,235.17 million → 2032: USD 16,250.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Stromverteilungseinheiten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Stromverteilungseinheiten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Stromverteilungseinheiten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Stromverteilungseinheiten Market Drivers
- 3.3 Markt für Stromverteilungseinheiten Market Restraints & Challenges
- 3.4 Markt für Stromverteilungseinheiten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Stromverteilungseinheiten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Stromverteilungseinheiten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Stromverteilungseinheiten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Stromverteilungseinheiten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Stromverteilungseinheiten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Stromverteilungseinheiten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Stromverteilungseinheiten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Stromverteilungseinheiten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Stromverteilungseinheiten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Stromverteilungseinheiten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Stromverteilungseinheiten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Stromverteilungseinheiten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Stromverteilungseinheiten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Stromverteilungseinheiten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Stromverteilungseinheiten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Stromverteilungseinheiten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Stromverteilungseinheiten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Stromverteilungseinheiten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Stromverteilungseinheiten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
