
Marktübersicht:
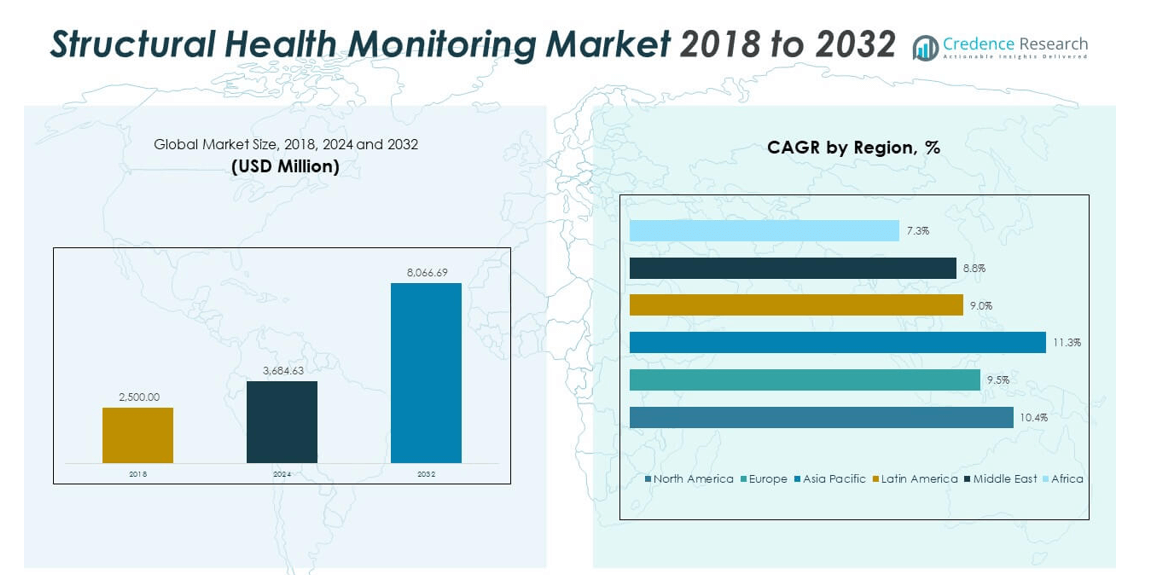
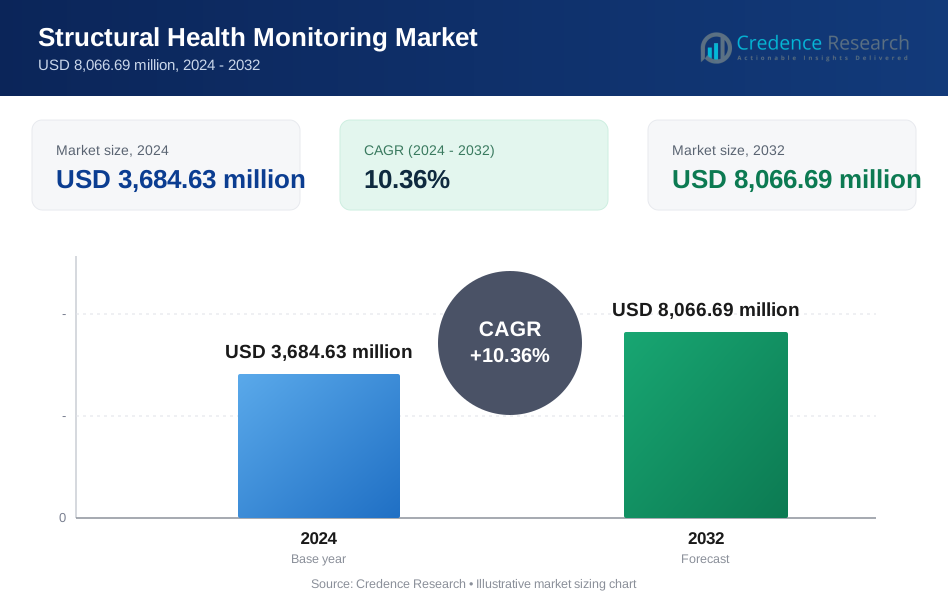
Der globale Markt für Structural Health Monitoring wurde 2018 mit 2.500,00 Millionen USD bewertet und soll bis 2024 auf 3.684,63 Millionen USD und bis 2032 auf 8.066,69 Millionen USD anwachsen, mit einer CAGR von 10,36 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Streckblasformmaschinen 2024 | USD 3.684,63 Millionen |
| Markt für Streckblasformmaschinen, CAGR | 10,36 % |
| Marktgröße für Streckblasformmaschinen 2032 | USD 8.066,69 Millionen |
Der Markt wächst aufgrund des steigenden Fokus auf Infrastruktursicherheit und Verlängerung der Lebensdauer von Anlagen. Regierungen erzwingen strengere Sicherheitskontrollen für Brücken, Tunnel und öffentliche Gebäude. Alternde Infrastruktur erhöht den Bedarf an frühzeitiger Schadensdetektion. Kostensenkungen bei Sensoren verbessern den großflächigen Einsatz. Drahtlose Systeme vereinfachen die Installation in komplexen Strukturen. Datenanalysen verbessern die Genauigkeit der Fehlerprognose. Smart-City-Projekte unterstützen die Einführung kontinuierlicher Überwachung. Industriebetreiber suchen nach Reduzierung von Ausfallzeiten durch zustandsbasierte Wartung. Diese Faktoren stärken zusammen die langfristige Nachfrage in verschiedenen Sektoren.
Nordamerika führt aufgrund fortschrittlicher Infrastrukturmanagementpraktiken und früher Technologieadoption. Die Vereinigten Staaten zeigen eine starke Nutzung in Brücken, Autobahnen und Energieanlagen. Europa folgt mit Fokus auf Schienensicherheit und Erhaltung historischer Strukturen. Länder wie Deutschland und das Vereinigte Königreich treiben eine stetige Einführung voran. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region. China und Indien erweitern die Überwachung in Verkehrs- und Stadtprojekten. Südostasien gewinnt durch smarte Infrastrukturprogramme an Bedeutung. Lateinamerika und der Nahe Osten zeigen eine allmähliche Einführung, getrieben durch öffentliche Investitionen.
Markteinblicke:
- Der globale Markt für Structural Health Monitoring wurde 2018 auf 2.500,00 Millionen USD geschätzt, erreichte 2024 3.684,63 Millionen USD und soll bis 2032 8.066,69 Millionen USD erreichen, was einem CAGR von 10,36 % entspricht, bedingt durch die starke Nachfrage nach Infrastruktursicherheit.
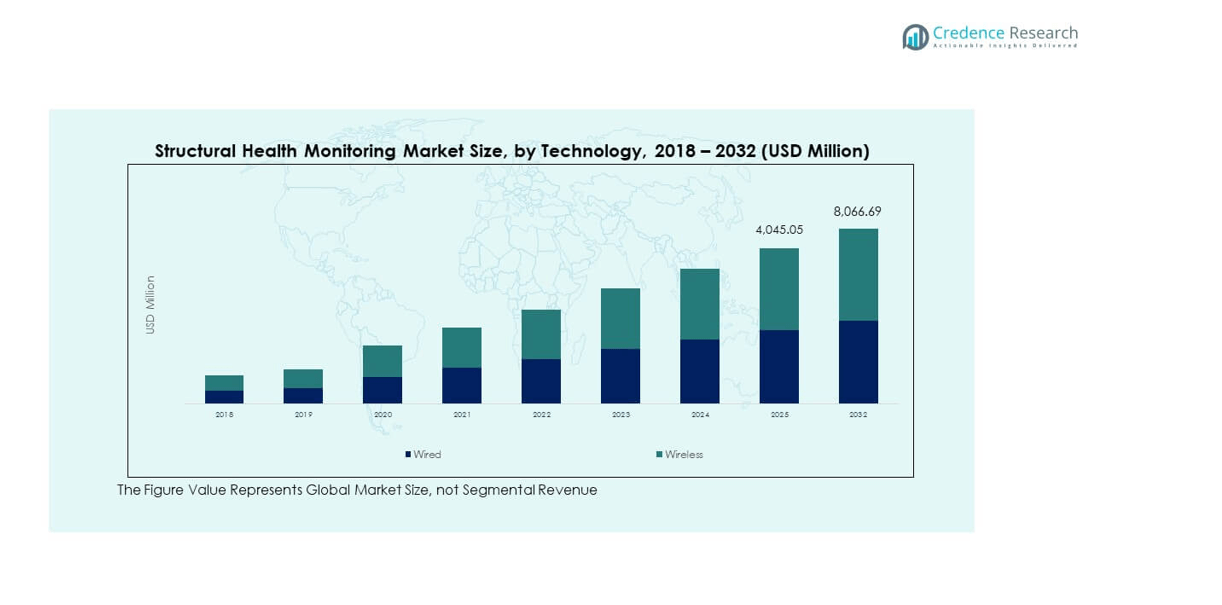
- Der asiatisch-pazifische Raum führte 2024 mit einem Anteil von etwa 39,5 % aufgrund von groß angelegten Transport- und Stadtprojekten, gefolgt von Nordamerika mit rund 28,0 %, angetrieben durch fortschrittliches Asset-Management, und Europa mit nahezu 22,2 %, unterstützt durch Schienensicherheit und Programme für alternde Infrastrukturen.
- Der asiatisch-pazifische Raum bleibt auch die am schnellsten wachsende Region mit einem Anteil von 39,5 %, unterstützt durch schnelle Bautätigkeit, Investitionen in intelligente Städte und die frühe Integration von Überwachungssystemen in neue Projekte in China und Indien.
- Nach Technologie machten drahtlose Lösungen 2024 fast 55 % des Anteils aus, da Asset-Besitzer flexible Bereitstellung, geringere Installationskomplexität und Eignung für große oder abgelegene Strukturen bevorzugten.
- Die kabelgebundene Technologie hielt 2024 etwa 45 % des Anteils, unterstützt durch die Nachfrage nach stabiler Datenübertragung in permanenten Installationen wie Brücken, Tunneln und kontrollierten Industrieumgebungen.
Markttreiber:
Steigendes Alter der Infrastruktur und obligatorische Anforderungen an die strukturelle Sicherheit
Regierungen stehen vor steigenden Risiken durch alternde Brücken, Tunnel und öffentliche Gebäude. Regulierungsbehörden setzen strenge Inspektions- und Sicherheitsnormen durch. Asset-Besitzer bevorzugen Echtzeit-Sichtbarkeit der Bedingungen gegenüber manuellen Kontrollen. Der globale Markt für Structural Health Monitoring unterstützt die kontinuierliche Sicherheitsgewährleistung. Früherkennung von Fehlern reduziert das Risiko katastrophaler Ausfälle. Öffentliche Einrichtungen stellen Mittel für präventive Wartungsprogramme bereit. Infrastruktur-Audits erfordern jetzt digitale Zustandsaufzeichnungen. Dieser Treiber unterstützt die stetige Systemadoption über Transportanlagen hinweg.
- Zum Beispiel hat Siemens seine Brückenüberwachungssysteme auf mehr als 300 Brücken weltweit eingesetzt, wobei Vibrations- und Dehnungssensoren verwendet werden, die mit über 1.000 Hz Proben nehmen können, um frühe strukturelle Ermüdung zu erkennen, wie in den Infrastrukturüberwachungs-Fallstudien des Unternehmens offengelegt.
Wachsende Nachfrage nach vorausschauender Wartung kritischer Industrieanlagen
Industrielle Betreiber zielen darauf ab, ungeplante Stillstände und Anlagenschäden zu verhindern. Kraftwerke und Fabriken sind auf stabile strukturelle Leistung angewiesen. Vorausschauende Wartung senkt Reparaturkosten und Ausfallzeiten. Der globale Markt für Structural Health Monitoring ermöglicht datengetriebene Wartungsplanung. Sensoren erkennen Dehnung, Vibration und Ermüdung unter Last. Betreiber erhalten frühzeitige Warnungen vor strukturellem Stress. Wartungsteams planen Reparaturen präzise. Effizienzgewinne rechtfertigen den langfristigen Systemeinsatz.
- Zum Beispiel berichtet GE Digital, dass seine Asset-Performance-Management-Plattform ungeplante Ausfälle in überwachten Stromerzeugungsanlagen durch kontinuierliche Vibrations- und Lastüberwachung um bis zu 20 % reduziert hat.
Erweiterung von Smart-City- und intelligenten Infrastrukturentwicklungsprogrammen
Stadtplaner investieren in vernetzte und widerstandsfähige Infrastrukturen. Intelligente Städte erfordern ständige Gesundheitsdaten von Kernstrukturen. Der globale Markt für Structural Health Monitoring stimmt mit den Zielen der digitalen Infrastruktur überein. Integrierte Überwachung verbessert die öffentliche Sicherheitsaufsicht. Stadtbehörden verfolgen den Zustand von Anlagen aus der Ferne. Echtzeitwarnungen unterstützen schnellere Entscheidungsfindungen. Digitale Dashboards verbessern die Infrastrukturverwaltung. Urbanes Wachstum unterstützt die langfristige Überwachungsnachfrage.
Zunehmende Akzeptanz bei Hochrisiko- und Hochwert-Ingenieurbauten
Kritische Strukturen sind extremen Belastungen und Umweltstress ausgesetzt. Dämme, Offshore-Plattformen und Hochhaustürme benötigen eine genaue Überwachung. Der globale Markt für Structural Health Monitoring adressiert das Risikopotenzial solcher Anlagen. Kontinuierliche Daten reduzieren die Unsicherheit im Strukturverhalten. Ingenieure bewerten Spannungsmuster unter realen Bedingungen. Eigentümer schützen hohe Kapitalinvestitionen durch Überwachung. Risikominderung treibt die Systembeschaffung voran. Sicherheitsprioritäten stärken die Akzeptanzraten.
Markttrends:
Integration von Künstlicher Intelligenz und fortschrittlichen Datenanalyse-Plattformen
Überwachungssysteme verlassen sich jetzt auf intelligente Dateninterpretation. KI-Modelle erkennen Anomalie-Muster schneller als manuelle Überprüfung. Der globale Markt für Structural Health Monitoring bewegt sich in Richtung prädiktiver Einblicke. Algorithmen unterstützen die frühzeitige Schadensklassifizierung. Die Datenpräzision verbessert die Qualität der Wartungsplanung. Cloud-Plattformen ermöglichen den Fernzugriff auf Daten. Entscheidungszyklen verkürzen sich durch automatisierte Warnungen. Analytik-getriebene Überwachung definiert moderne Implementierungen.
- Zum Beispiel verarbeitet Honeywells KI-basierte Struktur-Analyseplattform täglich Millionen von Sensordatenpunkten und erreicht eine Fehlererkennungsgenauigkeit von über 95 % in großen Industrieanlagen, laut Angaben von Honeywell Connected Enterprise.
Verlagerung hin zu drahtlosen Sensornetzwerken und installationsarmen Lösungen
Infrastruktureigentümer bevorzugen minimale Installationsstörungen. Drahtlose Sensoren reduzieren die Komplexität und Kosten der Verkabelung. Der globale Markt für Structural Health Monitoring spiegelt diesen Wandel wider. Batteriebetriebene Geräte unterstützen flexible Platzierung. Die Installationszeit sinkt bei großen Strukturen. Drahtlose Systeme eignen sich für Nachrüstprojekte. Wartungsteams profitieren von einfacher Systemskalierbarkeit. Die Geschwindigkeit der Implementierung verbessert die Akzeptanzfähigkeit.
- Zum Beispiel unterstützen ABBs Ability Smart Sensors Batterielebensdauern von bis zu 15 Jahren und ermöglichen die drahtlose Überwachung von Industrieanlagen über Bluetooth-Gateways mit einer Freiraumreichweite von bis zu 1 Kilometer, wie in der ABB-Dokumentation zur intelligenten Überwachung berichtet wird.
Zunehmende Nutzung von Digital Twins zur Simulation der Strukturleistung
Digitale Zwillinge replizieren das Echtzeitverhalten von Strukturen. Ingenieure vergleichen Live-Daten mit virtuellen Modellen. Der globale Markt für Structural Health Monitoring profitiert von dieser Integration. Simulation verbessert die Planung von Ausfallszenarien. Asset-Manager testen Lastreaktionen digital. Die Designvalidierung verbessert sich durch kontinuierliches Feedback. Lebenszyklus-Einblicke stärken Asset-Entscheidungen. Digitale Zwillinge definieren den Überwachungswert neu.
Steigende Nachfrage nach cloudbasierter Überwachung und zentralisiertem Datenzugriff
Organisationen verwalten Vermögenswerte an mehreren Standorten. Cloud-Plattformen ermöglichen eine zentrale Überwachungskontrolle. Der globale Markt für Structural Health Monitoring übernimmt Remote-Datenarchitekturen. Teams greifen von jedem Standort aus auf Dashboards zu. Datenaustausch verbessert die Koordination der Beteiligten. Systemaktualisierungen werden schneller über Cloud-Tools bereitgestellt. Cyber-sichere Plattformen schützen sensible Daten. Die Nutzung der Cloud unterstützt das skalierbare Überwachungswachstum.
Analyse der Markt-Herausforderungen:
Hohe Anfangskosten des Systems und Budgetbeschränkungen bei öffentlichen Infrastrukturprojekten
Überwachungssysteme erfordern Sensoren, Software und qualifizierte Einrichtung. Öffentliche Behörden stehen vor begrenzten Kapitalbudgets. Der globale Markt für Structural Health Monitoring sieht sich mit Finanzierungsverzögerungen konfrontiert. Beschaffungszyklen verlängern sich durch Genehmigungsebenen. Kleinere Gemeinden verzögern Adoptionsentscheidungen. Die Klarheit der Kosten-Nutzen-Analyse variiert je nach Vermögenswerttyp. Lange Amortisationszeiten verlangsamen Investitionen. Budgetdruck begrenzt die schnelle Implementierung.
Komplexe Dateninterpretation und Mangel an qualifizierten technischen Arbeitskräften
Überwachungssysteme erzeugen große Datenmengen. Qualifizierte Ingenieure sind für die Analyse erforderlich. Der globale Markt für Structural Health Monitoring hängt von der fachkundigen Interpretation ab. Talentlücken verlangsamen die Systemoptimierung. Ausbildungskosten steigen für Vermögensbesitzer. Datenüberlastung birgt das Risiko verzögerter Maßnahmen. Standardisierung bleibt plattformübergreifend begrenzt. Fachkräftemangel stellt die betriebliche Effizienz vor Herausforderungen.
Marktchancen:
Expansion in aufstrebenden Volkswirtschaften mit großen Infrastrukturentwicklungsprojekten
Entwicklungsländer investieren stark in Transport- und städtische Vermögenswerte. Neue Projekte integrieren Überwachung von Anfang an. Der globale Markt für Structural Health Monitoring gewinnt neue Nachfrage. Regierungen priorisieren Sicherheit und Langlebigkeit. Großangelegte Bauprojekte unterstützen die Systemimplementierung. Greenfield-Projekte reduzieren die Komplexität von Nachrüstungen. Infrastrukturfinanzierung zieht Technologielieferanten an. Aufstrebende Märkte schaffen langfristige Wachstumswege.
Steigende Akzeptanz bei erneuerbaren Energien und Verkehrsinfrastrukturvermögenswerten
Standorte für erneuerbare Energien erfordern kontinuierliche strukturelle Zuverlässigkeit. Windtürme und Solaranlagen sind konstanten Belastungen ausgesetzt. Der globale Markt für Structural Health Monitoring adressiert diese Bedürfnisse. Schienen- und Metrosysteme übernehmen die Überwachung zur Sicherheitsgewährleistung. Verkehrsbehörden schätzen Echtzeiteinblicke in die Struktur. Lange Lebenszyklen von Vermögenswerten rechtfertigen Überwachungsinvestitionen. Klimatische Einflüsse erhöhen die Relevanz der Überwachung. Diese Sektoren eröffnen neue Anwendungswege.
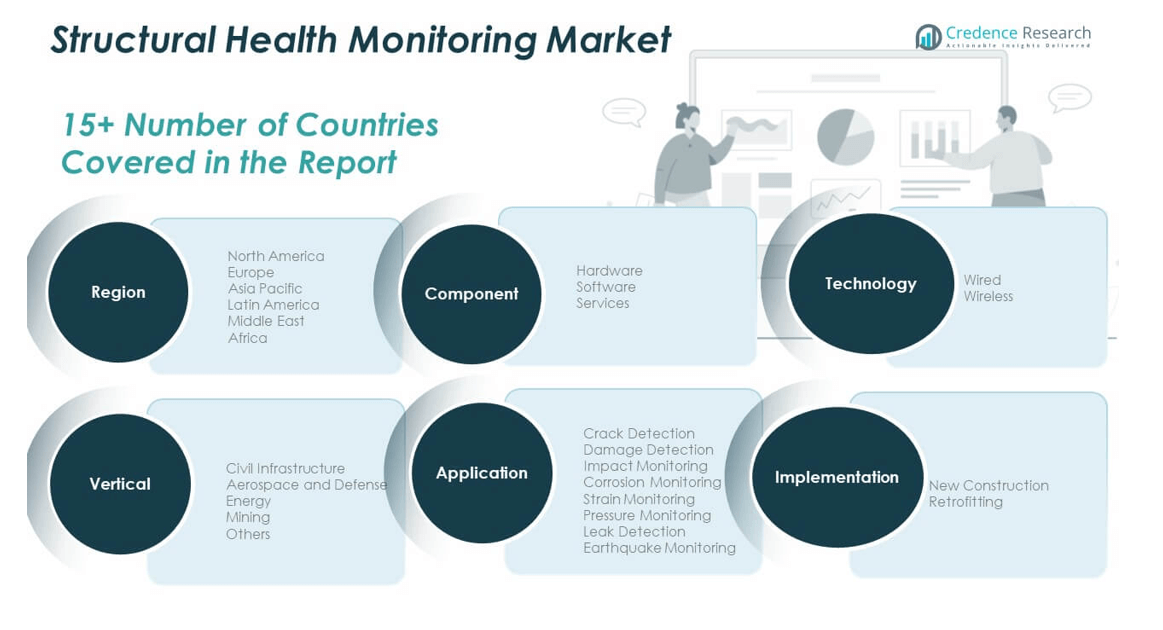
Analyse der Marktsegmentierung:
Nach Komponente
Der globale Markt für Structural Health Monitoring zeigt eine ausgewogene Nachfrage nach Hardware, Software und Dienstleistungen. Hardware bildet die Systemgrundlage durch Sensoren und Datenerfassungseinheiten. Software wandelt Rohsignale in umsetzbare strukturelle Erkenntnisse um. Dienstleistungsangebote unterstützen Systemdesign, Kalibrierung und langfristigen Betrieb. Vermögensbesitzer schätzen integrierte Plattformen, die alle drei Komponenten kombinieren. Hardware-Upgrades verbessern die Messgenauigkeit. Software-Tools stärken die prädiktive Bewertung. Dienstleistungsunterstützung gewährleistet zuverlässige Lebenszyklusleistung.
- Zum Beispiel unterstützt die Datenerfassungshardware von National Instruments Abtastraten über 2 MS/s pro Kanal, was präzise Dehnungs- und Schwingungsmessungen für kritische Strukturen ermöglicht, unterstützt durch Lebenszyklus-Kalibrierungsdienste.
Nach Branche
Die zivile Infrastruktur bleibt der primäre Bereich aufgrund von Brücken, Tunneln und öffentlichen Vermögenswerten. Luft- und Raumfahrt sowie Verteidigung übernehmen die Überwachung für sicherheitskritische Strukturen. Energieanlagen verlassen sich auf Systeme für Turbinen, Pipelines und Offshore-Plattformen. Bergbaubetriebe nutzen Überwachung zur Verwaltung von Stabilitätsrisiken. Andere Sektoren übernehmen sie für spezialisierte Industrieanlagen. Jede Branche wendet Überwachung basierend auf Risikobelastung an. Sicherheitsgewährleistung treibt die konsistente Akzeptanz voran.
- Zum Beispiel wurden die SHM-Systeme von Acellent Technologies laut technischen Veröffentlichungen des Unternehmens auf mehr als 1.000 Luft- und Raumfahrtstrukturen weltweit eingesetzt, um die Echtzeit-Schadensdetektion an Verbundflugzeugkomponenten unter Betriebsbelastungen zu ermöglichen.
Nach Technologie
Verkabelte Systeme liefern stabile Datenübertragung in permanenten Installationen. Die drahtlose Technologie unterstützt flexible Einsätze über große oder abgelegene Strukturen. Sie reduziert die Komplexität der Installation und Zugangsbeschränkungen. Verkabelte Systeme eignen sich für kontrollierte Umgebungen. Drahtlose Lösungen ermöglichen schnelle Skalierbarkeit. Die Wahl der Technologie hängt vom Layout der Anlage und dem Überwachungsumfang ab.
Nach Anwendung
Riss- und Schadensdetektion führen die Anwendung aufgrund früher Fehlererkennung an. Dehnungs- und Drucküberwachung verfolgen das Lastverhalten. Korrosions- und Leckdetektion schützen langlebige Anlagen. Aufprallüberwachung unterstützt die Transportsicherheit. Erdbebenüberwachung stärkt die Resilienzplanung. Jede Anwendung adressiert ein spezifisches Ausfallrisiko.
Nach Implementierung
Neubauten integrieren die Überwachung in den Entwurfsphasen. Nachrüstungen unterstützen bestehende Anlagen-Upgrades. Beide Ansätze erweitern den langfristigen Systemeinsatz.
Segmentierung:
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Branche
- Zivile Infrastruktur
- Luft- und Raumfahrt sowie Verteidigung
- Energie
- Bergbau
- Andere
- Nach Technologie
- Verkabelt
- Drahtlos
- Nach Anwendung
- Rissdetektion
- Schadensdetektion
- Aufprallüberwachung
- Korrosionsüberwachung
- Dehnungsüberwachung
- Drucküberwachung
- Leckdetektion
- Erdbebenüberwachung
- Nach Implementierung
- Neubau
- Nachrüstung
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- UK
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten
- GCC-Länder
- Israel
- Türkei
- Rest des Mittleren Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Nordamerika
Regionale Analyse:
Nordamerika
Die Marktgröße für Global Structural Health Monitoring in Nordamerika wurde 2018 auf 711,25 Millionen USD geschätzt und soll bis 2024 auf 1.032,04 Millionen USD und bis 2032 auf 2.255,46 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,4 im Prognosezeitraum. Die Region hielt 2024 einen Marktanteil von etwa 28,0 %. Der globale Markt für Structural Health Monitoring profitiert von einer ausgereiften Infrastrukturüberwachung. Die Vereinigten Staaten führen die Einführung bei Brücken und Autobahnen an. Bundesvorschriften zur Sicherheit unterstützen den kontinuierlichen Einsatz von Überwachung. Anlagenbetreiber bevorzugen prädiktive Wartungstools. Technologieanbieter konzentrieren sich auf fortschrittliche Analysen. Starke öffentliche Finanzierung unterstützt die Implementierung. Auch private Infrastrukturbetreiber investieren stetig.
Europa
Die Marktgröße für Global Structural Health Monitoring in Europa wurde 2018 auf 580,00 Millionen USD geschätzt und soll bis 2024 auf 817,15 Millionen USD und bis 2032 auf 1.675,88 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,5 im Prognosezeitraum. Europa machte 2024 einen Marktanteil von fast 22,2 % aus. Der globale Markt für Structural Health Monitoring gewinnt durch Sicherheitsanforderungen im Schienen- und Brückenbereich an Bedeutung. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an. Alternde Verkehrsinfrastrukturen treiben die Nachfrage nach Systemen an. Der regulatorische Fokus unterstützt präventive Inspektionen. Der Erhalt historischer Strukturen fügt Anwendungsfälle hinzu. Die Technologieeinführung bleibt bei öffentlichen Projekten konstant. Regionale Integration unterstützt gemeinsame Standards.
Asien-Pazifik
Die Marktgröße für Global Structural Health Monitoring im Asien-Pazifik-Raum wurde 2018 auf 960,00 Millionen USD geschätzt und soll bis 2024 auf 1.454,86 Millionen USD und bis 2032 auf 3.398,50 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,3 im Prognosezeitraum. Die Region führte 2024 mit einem Marktanteil von etwa 39,5 %. Der globale Markt für Structural Health Monitoring wächst mit dem schnellen Infrastrukturausbau. China und Indien dominieren den großflächigen Einsatz. Stadtverkehrsprojekte erhöhen die Nachfrage nach Überwachung. Smart-City-Programme beschleunigen die Einführung. Regierungen bevorzugen die digitale Überwachung von Vermögenswerten. Neue Bauprojekte integrieren frühzeitig Überwachungssysteme. Regionale Anbieter erweitern die Reichweite der Technologie.
Lateinamerika
Die Marktgröße für Global Structural Health Monitoring in Lateinamerika wurde 2018 auf 120,00 Millionen USD geschätzt und soll bis 2024 auf 174,61 Millionen USD und bis 2032 auf 345,82 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,0 im Prognosezeitraum. Die Region hielt 2024 einen Marktanteil von etwa 4,7 %. Der globale Markt für Structural Health Monitoring wächst durch Transport-Upgrades. Brasilien führt die regionale Einführung an. Die Erneuerung öffentlicher Infrastrukturen unterstützt die Nachfrage. Bergbau- und Energieanlagen fügen Anwendungsfälle hinzu. Budgetbeschränkungen verlangsamen den großflächigen Rollout. Drahtlose Systeme gewinnen an Präferenz. Allmähliche politische Unterstützung verbessert die Aussichten.
Naher Osten
Die Marktgröße für Global Structural Health Monitoring im Nahen Osten wurde 2018 auf 87,50 Millionen USD geschätzt und soll bis 2024 auf 120,09 Millionen USD und bis 2032 auf 234,78 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,8 im Prognosezeitraum. Die Region erfasste 2024 einen Marktanteil von fast 3,3 %. Der globale Markt für Structural Health Monitoring profitiert von Megaprojekten. Die GCC-Länder führen die regionale Nachfrage an. Überwachung unterstützt Hochhäuser und Verkehrsinfrastrukturen. Das raue Klima erhöht die strukturellen Risikobedenken. Energieinfrastrukturen sorgen für eine stetige Nachfrage. Regierungen investieren in intelligente Infrastrukturen. Die Technologieeinführung bleibt selektiv.
Afrika
Die Größe des Marktes für Global Structural Health Monitoring in Afrika wurde 2018 auf 41,25 Millionen USD geschätzt und soll bis 2024 85,87 Millionen USD erreichen. Bis 2032 wird ein Anstieg auf 156,25 Millionen USD bei einer jährlichen Wachstumsrate von 7,3 % während des Prognosezeitraums erwartet. Afrika hielt 2024 einen Marktanteil von etwa 2,3 %. Der globale Markt für Structural Health Monitoring entwickelt sich in einem gemessenen Tempo. Südafrika führt die frühe Einführung an. Transport- und Energieprojekte unterstützen die Nachfrage. Budgetbeschränkungen beeinflussen den Umfang der Implementierung. Das Sicherheitsbewusstsein verbessert sich weiterhin. Internationale Finanzierungen unterstützen Pilotprojekte. Langfristige Infrastrukturbedarfe sichern zukünftiges Wachstum.
Analyse der Hauptakteure:
- NV5
- Siemens AG
- General Electric (GE)
- Honeywell International Inc.
- National Instruments Corporation
- ABB Ltd.
- Cisco Systems, Inc.
- Schneider Electric
- Meggitt PLC
- Acellent Technologies, Inc.
- Kinemetrics, Inc.
- Baker Hughes Company
Wettbewerbsanalyse:
Der globale Markt für Structural Health Monitoring zeichnet sich durch eine Mischung aus großen Industrieunternehmen und spezialisierten Technologieanbietern aus. Der Wettbewerb konzentriert sich auf die Genauigkeit der Sensoren, die Tiefe der Analysen und die Zuverlässigkeit der Systeme. Führende Akteure investieren in integrierte Hardware- und Softwareplattformen. Servicefähigkeiten unterstützen die langfristige Kundenbindung. Unternehmen konzentrieren sich auf Infrastruktur-, Energie- und Transportgüter. Partnerschaften mit Ingenieurdienstleistern stärken den Marktzugang. Die Produktdifferenzierung basiert auf prädiktiven Analysen und Fernüberwachung. Die regionale Präsenz unterstützt die projektbasierte Nachfrage. Die Wettbewerbslandschaft bleibt moderat konsolidiert mit stetiger Innovationsaktivität.
Aktuelle Entwicklungen:
- Am 15. Dezember 2025 gab ABB bekannt, dass es eine Vereinbarung zur Übernahme von IPEC, einem in Großbritannien ansässigen Technologieunternehmen mit mehr als 30 Jahren Erfahrung in der elektrischen Diagnostik, getroffen hat. Die fortschrittlichen Überwachungssysteme von IPEC überwachen kontinuierlich kritische elektrische Infrastrukturen und nutzen KI und fortschrittliche Analysen, um Ausfälle vorherzusagen, die zu Verlusten in Millionenhöhe, Sicherheitsrisiken oder längeren Ausfällen in Branchen wie Rechenzentren, Gesundheitswesen, Versorgungsunternehmen und Fertigung führen könnten. Die Integration der Überwachungstechnologie von IPEC wird das Portfolio von ABB im Bereich der vorausschauenden Wartung ergänzen, das darauf ausgelegt ist, Ausfallzeiten um bis zu 90 Prozent und Wartungskosten um bis zu 85 Prozent zu reduzieren. Der Abschluss der Transaktion wird im ersten Quartal 2026 erwartet.
- Im Oktober 2025 gab Honeywell eine globale strategische Zusammenarbeit mit LS ELECTRIC bekannt, um Innovationen für Rechenzentren und Energiespeichersysteme zu beschleunigen. Die beiden Unternehmen begannen mit dem Verkauf gemeinsamer Produkte, die Rechenzentrumsbetreibern integrierte Schaltanlagen und Energiemanagementlösungen zur Steuerung und Verteilung von Strom bieten. Die Partnerschaft plant die Entwicklung neuer elektrischer Leistungsüberwachungssysteme auf Basis von Honeywell Forge, einer Plattform mit KI-Funktionen, kombiniert mit der Expertise und Softwarekompetenz von LS ELECTRIC. Die resultierenden Systeme sind darauf ausgelegt, die Energieverteilung und -nutzung intelligent zu regulieren, während sie KI-gesteuerte vorausschauende Wartung nutzen, um potenzielle Probleme frühzeitig zu erkennen und Stromqualitätsprobleme sowie kostspielige Ausfallzeiten zu reduzieren. Über das Energiemanagement hinaus entwickelte die Zusammenarbeit ein neues netz- und gebäudeorientiertes Energiespeichersystem für kommerzielle und industrielle Gebäude, das Mikronetze schafft und die Energiespeicherfähigkeiten von LS ELECTRIC mit der dynamischen Energieverwaltungssoftware von Honeywell integriert.
- Im September 2025 unterzeichnete Siemens eine Absichtserklärung mit Merck zur Erweiterung ihrer strategischen Partnerschaft. Die Vereinbarung konzentriert sich auf die Bereitstellung integrierter Softwarelösungen, Systeme und Verbrauchsmaterialien, die Automatisierung, Daten und KI nutzen, um die Arzneimittelforschung, -entwicklung und -herstellung zu verbinden. Diese Zusammenarbeit markierte den ersten gemeinsamen Einsatz von Technologie, die Siemens im Rahmen seiner Übernahme von Dotmatics, abgeschlossen im Juli 2025, erworben hatte, mit gemeinsamen Projekten zur Entwicklung von KI-gesteuerten Werkzeugen und digitalen Schnittstellen, die komplexe wissenschaftliche Prozesse vereinfachen.
- GE Vernova stimmte der Übernahme von Alteia SAS zu, wobei der Abschluss der Transaktion am 1. August 2025 erwartet wird. Alteia ist ein in Frankreich ansässiges Softwareunternehmen, das sich auf KI-Computervision und maschinelles Lernen für visuelle Intelligenz in der Betriebsführung spezialisiert hat. Die Übernahme stärkt die GridOS Visual Intelligence-Lösung von GE Vernova, die visuelle Daten und KI-gestützte Workflows nutzt, um Versorgungsunternehmen bei der Schadensbewertung, der Identifizierung von zu beschneidendem Bewuchs und der Inspektion wichtiger Vermögenswerte entlang elektrischer Leitungen zu unterstützen. Die Übernahme ermöglicht eine tiefere Integration von visuellen und operativen Daten, um Versorgungsunternehmen ein verbessertes Situationsbewusstsein zu bieten und katastrophale Ereignisse zu reduzieren, während die Schadensbewertung und die Netzrestaurierung beschleunigt werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten-, Vertikal-, Technologie-, Anwendungs- und Implementierungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Infrastruktureigentümer werden kontinuierliche Überwachung einführen, um die langfristige Sicherheit von Vermögenswerten zu verbessern.
- Drahtlose Sensornetzwerke werden den Einsatz in komplexen und abgelegenen Strukturen ausweiten.
- Fortschrittliche Analysen werden die frühzeitige Fehlererkennung und Wartungsplanung verbessern.
- Smart-City-Initiativen werden Überwachungssysteme in städtische Infrastrukturrahmen integrieren.
- Neue Bauprojekte werden Überwachungslösungen in frühen Entwurfsphasen einbetten.
- Die Nachfrage nach Nachrüstungen wird für alternde Brücken und öffentliche Gebäude steigen.
- Die Energie- und Verkehrssektoren werden weiterhin wichtige Anwendungsbereiche bleiben.
- Cloud-basierte Plattformen werden zentralisierten Datenzugriff und Entscheidungssteuerung unterstützen.
- Schwellenländer werden die Einführung durch Investitionen in öffentliche Infrastruktur erhöhen.
- Servicebasierte Überwachungsmodelle werden für das Lebenszyklus-Asset-Management bevorzugt werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für strukturelles Gesundheitsmonitoring?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für strukturelles Gesundheitsmonitoring zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für strukturelles Gesundheitsmonitoring voran?
Welche Herausforderungen gibt es im Markt für strukturelles Gesundheitsmonitoring?
Wer sind die Hauptakteure im Markt für strukturelles Gesundheitsmonitoring?
Welches Segment führt den Marktanteil an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Strukturelle Gesundheitsüberwachung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Strukturelle Gesundheitsüberwachung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,684.63 million → 2032: USD 8,066.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Strukturelle Gesundheitsüberwachung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Strukturelle Gesundheitsüberwachung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Strukturelle Gesundheitsüberwachung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Strukturelle Gesundheitsüberwachung Market Drivers
- 3.3 Markt für Strukturelle Gesundheitsüberwachung Market Restraints & Challenges
- 3.4 Markt für Strukturelle Gesundheitsüberwachung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Strukturelle Gesundheitsüberwachung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Strukturelle Gesundheitsüberwachung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Strukturelle Gesundheitsüberwachung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Strukturelle Gesundheitsüberwachung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Strukturelle Gesundheitsüberwachung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Strukturelle Gesundheitsüberwachung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Strukturelle Gesundheitsüberwachung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Strukturelle Gesundheitsüberwachung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Strukturelle Gesundheitsüberwachung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Strukturelle Gesundheitsüberwachung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Strukturelle Gesundheitsüberwachung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Strukturelle Gesundheitsüberwachung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Strukturelle Gesundheitsüberwachung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Strukturelle Gesundheitsüberwachung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Strukturelle Gesundheitsüberwachung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Strukturelle Gesundheitsüberwachung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Strukturelle Gesundheitsüberwachung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Strukturelle Gesundheitsüberwachung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Strukturelle Gesundheitsüberwachung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
