
Marktübersicht für Talentakquise- und Personalbeschaffungstechnologie:
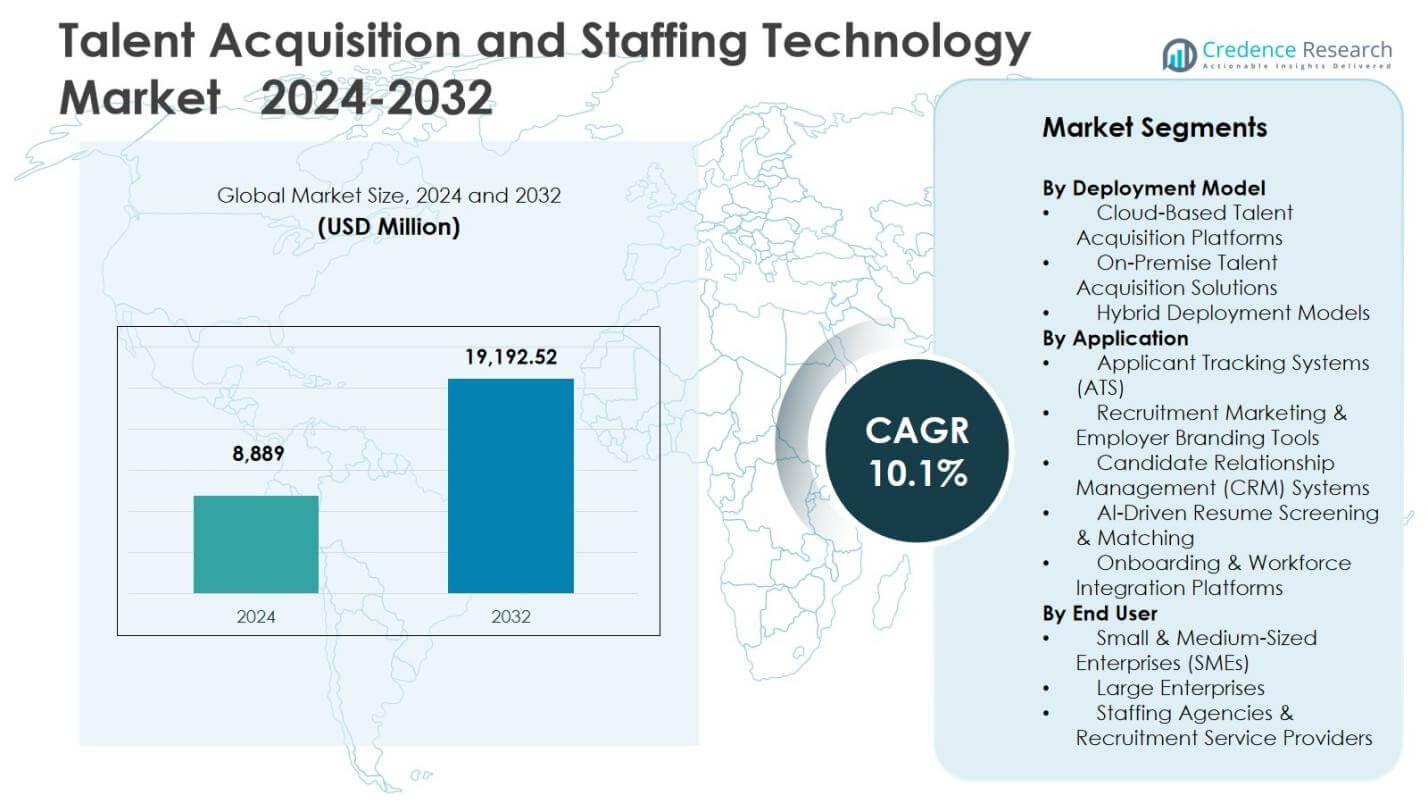
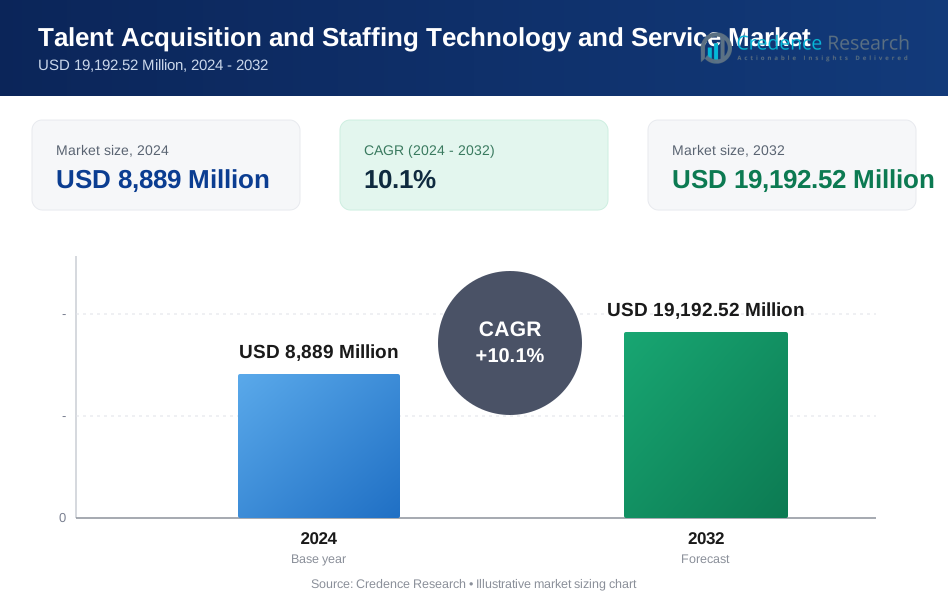
Die Marktgröße für Talentakquise- und Personalbeschaffungstechnologie wurde im Jahr 2024 auf 8.889 Millionen USD geschätzt und soll bis 2032 19.192,52 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Talentakquise- und Personalbeschaffungstechnologie 2024 | 8.889 Millionen USD |
| Markt, CAGR für Talentakquise- und Personalbeschaffungstechnologie | 10,1% |
| Marktgröße für Talentakquise- und Personalbeschaffungstechnologie 2032 | 19.192,52 Millionen USD |
Einblicke in den Markt für Talentakquise- und Personalbeschaffungstechnologie
- Die Marktübersicht spiegelt die steigende Akzeptanz von cloudbasierten Talentakquise-Plattformen wider, wobei das Cloud-Segment im Jahr 2024 einen Anteil von 64,2 % ausmacht, angetrieben durch Skalierbarkeit, die Ermöglichung von Remote-Einstellungen und SaaS-basierte Bereitstellungsmodelle.
- Markttreiber sind die zunehmende Abhängigkeit von KI-gestütztem Lebenslauf-Screening, prädiktiver Einstellungsanalyse und automatisierten Rekrutierungs-Workflows, die die Einstellungsgeschwindigkeit, die Qualität der Kandidaten und datengesteuerte Entscheidungsfindung in Unternehmens- und KMU-Segmenten verbessern.
- Die Marktanalyse zeigt eine starke Präsenz führender Lösungsanbieter wie Oracle, SAP SE, Workday, iCIMS, SmartRecruiters, Bullhorn und UKG, die sich auf Plattforminnovationen, Workflow-Integration und kompetenzbasierte Einstellungsmöglichkeiten konzentrieren.
- Die regionale Analyse zeigt, dass Nordamerika den Markt im Jahr 2024 mit einem Anteil von 34,6 % anführte, gefolgt von Europa mit 27,8 % und dem asiatisch-pazifischen Raum mit 24,1 %, unterstützt durch die zunehmende digitale Einstellung von Unternehmen.
Analyse der Marktsegmentierung:
Nach Bereitstellungsmodell
Der Markt für Talentakquise- und Personalbeschaffungstechnologie nach Bereitstellungsmodell wird hauptsächlich durch die schnelle Einführung digitaler Rekrutierungsökosysteme angetrieben. Cloudbasierte Talentakquise-Plattformen haben sich als dominierendes Teilsegment mit einem Anteil von 64,2 % im Jahr 2024 herauskristallisiert, unterstützt durch Skalierbarkeit, die Ermöglichung von Remote-Einstellungen, schnellere Implementierung und niedrigere Infrastrukturkosten. Organisationen bevorzugen zunehmend abonnementbasierte SaaS-Modelle, um ATS, CRM und KI-Screening-Tools in globale Einstellungs-Workflows zu integrieren. On-Premise-Lösungen hielten einen Anteil von 21,7 %, um datenempfindlichen Unternehmen gerecht zu werden, während hybride Bereitstellungsmodelle 14,1 % ausmachten, angetrieben durch Unternehmen, die schrittweise von herkömmlicher Rekrutierungsinfrastruktur zu Cloud-Plattformen wechseln.
- Zum Beispiel wählte Adani Enterprises 2019 den Oracle Taleo Cloud Service als primäre Lösung für die Bewerberverfolgung und wechselte von Altsystemen, um globale Operationen zu unterstützen.
Nach Anwendung
In den Anwendungskategorien zeigt der Markt eine starke Nachfrage nach automatisierungsfähigen Einstellungs-Workflows. Bewerber-Tracking-Systeme (ATS) stellten 2024 das dominierende Teilsegment mit einem Anteil von 38,6% dar, angetrieben durch die zentrale Verwaltung von Kandidatendatenbanken, die Automatisierung der Interviewplanung und die Verfolgung der Compliance. Recruitment-Marketing- und Employer-Branding-Tools machten 19,4% aus, während Kandidatenbeziehungsmanagement (CRM)-Systeme 17,8% erfassten und das Engagement der Talentpipeline unterstützten. KI-gesteuertes Lebenslauf-Screening und Matching hielten einen Anteil von 14,9%, angetrieben durch die Genauigkeit bei der Vorauswahl, und Onboarding- und Workforce-Integrationsplattformen repräsentierten 9,3%, im Einklang mit digitalen HR-Transformationsinitiativen.
- Zum Beispiel startete iCIMS 2024 seine „Candidate Experience Platform“, um gebrandete Karriereseiten und personalisierte Inhaltsbereitstellung zu automatisieren.
Nach Endnutzer
Nach Endnutzer zeigt der Markt eine stärkere Technologieakzeptanz in unternehmensweiten Einstellungsumgebungen. Große Unternehmen dominierten das Segment mit einem Anteil von 52,8% im Jahr 2024, angetrieben durch den Bedarf an hochvolumigen Rekrutierungen, die Expansion der multiregionalen Belegschaft und strukturierte, compliance-gesteuerte Einstellungsoperationen. Kleine und mittelständische Unternehmen (KMU) machten 29,5% aus, unterstützt durch kosteneffiziente Cloud-Einstellungsplattformen und eine zunehmende Präferenz für automatisierte Kandidatenbeschaffung und -screening. Personalagenturen und Rekrutierungsdienstleister hielten einen Anteil von 17,7%, indem sie KI-fähige Talentmärkte, digitale Beschaffungstools und CRM-basiertes Kandidatenengagement nutzen, um die Platzierungsgeschwindigkeit und Serviceeffizienz zu verbessern.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz von KI-gestützter Rekrutierungsautomatisierung
Der Markt für Talentakquisition und Staffing-Technologie erfährt starkes Wachstum aufgrund der zunehmenden Akzeptanz von KI-gestützter Automatisierung in den Bereichen Beschaffung, Screening und Kandidatenengagement. Organisationen setzen zunehmend KI-gesteuertes Lebenslauf-Parsing, prädiktives Kandidaten-Matching, konversationelle Chatbots und automatisierte Interviewplanung ein, um die Einstellungszyklen zu verkürzen und die Produktivität der Recruiter zu verbessern. Unternehmen schätzen Technologien, die die Talentqualität verbessern, bias-bewusstes Screening stärken und datengetriebene Einstellungsentscheidungen ermöglichen. Der Wandel hin zu hochvolumigen und Remote-Einstellungsumgebungen beschleunigt Investitionen in automatisierungszentrierte Rekrutierungsplattformen weiter und positioniert KI-gestützte Einstellungsökosysteme als primären Katalysator für ein nachhaltiges Marktwachstum.
- Zum Beispiel bearbeitet Unilever jährlich 1,8 Millionen Bewerbungen mit Hilfe von KI-Spielen von Pymetrics, um Kandidatenprofile mit erfolgreichen Mitarbeitern abzugleichen, gefolgt von HireVue-Video-Interviews, die von maschinellen Lernalgorithmen bewertet werden.
Erweiterung von Remote- und Hybrid-Arbeitsmodellen für die Personalbeschaffung
Die rasche Ausweitung von Remote- und Hybrid-Arbeitsumgebungen treibt die beschleunigte Einführung digitaler Einstellungsplattformen und cloudbasierter Personaltechnologien voran. Organisationen benötigen virtuelle Rekrutierungswerkzeuge, um Remote-Interviews, digitale Bewertungen, Online-Onboarding und die Koordination verteilter Arbeitskräfte zu unterstützen. Die globale Talentbeschaffung ist zu einer strategischen Priorität geworden, was die Abhängigkeit von Plattformen erhöht, die grenzüberschreitende Rekrutierung, zentrale Talentpipelines und compliance-gerechte Einstellungsprozesse ermöglichen. HR-Teams priorisieren auch Kollaborationssysteme, die ATS, CRM und Workforce-Management-Lösungen integrieren, um geografisch verteilte Einstellungsprozesse zu rationalisieren, was zu einer starken Technologiepenetration in Unternehmen und mittelständischen Organisationen führt.
- Zum Beispiel hat LinkedIn seine Funktion für virtuelle Interviews erweitert und Microsoft Teams integriert, um die Live-Interview- und Bewertungserfahrungen für verteilte Einstellungs-Teams zu verbessern.
Steigende Nachfrage nach datengesteuerten und prädiktiven Einstellungsanalysen
Die zunehmende Abhängigkeit von Workforce-Analytics und prädiktiven Talent-Einblicken ist ein wesentlicher Wachstumstreiber im Markt für Talentakquisition und Personaltechnologie. Unternehmen investieren in Plattformen, die Echtzeit-Dashboards, Einstellungs-Trichter-Analysen, Leistungskennzahlen von Recruitern und Prognosen für Talentpipelines bieten. Prädiktive Analysetools helfen Organisationen, Kompetenzlücken zu identifizieren, den Einstellungsbedarf vorherzusagen und Beschaffungsstrategien zu optimieren, was messbare Kosten- und Effizienzvorteile bringt. Datenzentrierte Einstellungsökosysteme unterstützen auch die strategische Personalplanung und verbessern die Entscheidungsfindung in Rekrutierungsfunktionen, was eine breitere Akzeptanz von analytics-integrierten HR- und Personaltechnologielösungen in verschiedenen Branchen fördert.
Wichtige Trends & Chancen
Integration von KI, Talent-Intelligenz und kompetenzbasierten Einstellungsplattformen
Ein wichtiger Trend, der den Markt prägt, ist die wachsende Integration von KI-gesteuerter Talent-Intelligenz mit kompetenzbasierten Einstellungsrahmen. Organisationen wechseln von rollenbasierter Rekrutierung zu fähigkeitszentrierten Bewertungsmodellen, die durch Kompetenzzuordnung, Fähigkeitsdiagramme und leistungsbezogene Kandidateneinblicke unterstützt werden. Plattformen, die ATS, CRM, Talent-Analytics und interne Mobilitätssysteme kombinieren, schaffen einheitliche Einstellungsökosysteme, die die Agilität der Arbeitskräfte und die Karriereplanung fördern. Dieser Übergang eröffnet Chancen für Anbieter, die Architektur für Kompetenz-Taxonomien, Fähigkeits-Benchmarking und KI-gestützte interne Talentumverteilung anbieten, um langfristige Strategien zur Transformation der Arbeitskräfte in digital fortschreitenden Unternehmen zu unterstützen.
- Zum Beispiel integriert IBM's watsonx Orchestrate KI-Erkenntnisse in HR-Workflows, um die Kandidatenauswahl zu automatisieren und die rollenbasierte Zuordnung von Fähigkeiten für interne Mobilitätsprogramme zu unterstützen.
Wachsende Chancen bei der Einführung von KMU und branchenspezifischen Rekrutierungslösungen
Der Markt bietet wachsende Chancen in kleinen und mittelständischen Unternehmen sowie bei branchenspezifischen Rekrutierungstechnologie-Einsätzen. KMUs nutzen zunehmend erschwingliche, cloud-native Einstellungsplattformen, um Beschaffungs-, Auswahl- und Onboarding-Prozesse zu automatisieren, ohne große Infrastrukturinvestitionen tätigen zu müssen. Gleichzeitig gewinnen branchenspezifische Talentplattformen, die auf Gesundheitswesen, IT-Dienstleistungen, Fertigung und Gig-Economy-Personalvermittlung zugeschnitten sind, an Bedeutung aufgrund spezieller Anforderungen an Compliance, Qualifikationsvalidierung und Fähigkeitenabgleich. Anbieter, die modulare, skalierbare und sektoral ausgerichtete Rekrutierungslösungen anbieten, sind gut positioniert, um aufkommende Einführungsmöglichkeiten in verschiedenen Arbeitsumgebungen zu nutzen.
- Zum Beispiel bietet Vars Health's NexusATS Personalvermittlungsagenturen im Gesundheitswesen ein Management von Qualifikationen, automatisiertes Compliance-Tracking und Unterstützung bei der Einstellung großer Volumina, indem es sich mit Jobbörsen für proaktive Beschaffung von Krankenschwestern und Ärzten integriert.
Wichtige Herausforderungen
Datenschutz, Compliance-Komplexität und Risiken bei der Einführung ethischer KI
Der Markt für Talentakquise- und Personaltechnologie steht vor Herausforderungen im Zusammenhang mit Datenschutz, regulatorischer Compliance und der Einführung ethischer KI. Rekrutierungsplattformen verarbeiten sensible Kandidateninformationen über geografische Gebiete hinweg, die von sich entwickelnden Rahmenwerken wie der DSGVO und Datenlokalisierungsbestimmungen geregelt werden. Organisationen müssen Risiken im Zusammenhang mit automatisierten Entscheidungsprozessen, algorithmischer Voreingenommenheit und Transparenz bei KI-gesteuerten Auswahlverfahren managen. Die Gewährleistung einer verantwortungsvollen Datenverwaltung, eines sicheren Kandidatenprofils und auditfähiger Rekrutierungs-Workflows erhöht die Implementierungskomplexität und die Compliance-Kosten, was von Anbietern und Unternehmen erfordert, robuste Sicherheits-, ethische KI-Standards und regulatorische Ausrichtung in den Einstellungsökosystemen zu priorisieren.
Integrationsbarrieren und Einschränkungen im organisatorischen Änderungsmanagement
Eine weitere wichtige Herausforderung ergibt sich aus der Integrationskomplexität und den Einschränkungen im organisatorischen Änderungsmanagement während der Technologieeinführung. Viele Unternehmen betreiben fragmentierte Rekrutierungsinfrastrukturen, die aus veralteten HR-Systemen, manuellen Workflows und getrennten Datenumgebungen bestehen. Die Implementierung moderner ATS-, CRM-, Analyse- und Automatisierungsplattformen erfordert eine Neugestaltung von Prozessen, die Umschulung der Belegschaft und eine funktionsübergreifende Abstimmung. Widerstand gegen den Technologiewechsel, hohe Anpassungsanforderungen und Interoperabilitätslücken zwischen HR- und Geschäftsanwendungen können die Implementierungszeitleisten verzögern und den erwarteten ROI reduzieren. Die Bewältigung von Integrationsskalierbarkeit und Benutzerakzeptanzbereitschaft bleibt entscheidend für eine erfolgreiche Transformation von Einstellungsumgebungen.
Regionale Analyse
Nordamerika
Nordamerika hielt eine starke Position im Markt für Talentakquise und Personalbeschaffungstechnologie, angetrieben durch fortschrittliche HR-Digitalisierung, KI-gestützte Rekrutierungsökosysteme und die weitverbreitete Einführung cloudbasierter Einstellungsplattformen in den Bereichen Technologie, BFSI und professionelle Dienstleistungen. Die Region machte 34,6 % Anteil im Jahr 2024 aus, unterstützt durch Investitionen in prädiktive Analysen, kompetenzbasierte Einstellungen und automatisierungsgetriebene Personalplanung. Die zunehmende Abhängigkeit von Remote-Einstellungen, compliance-fähigen ATS-Integrationen und großangelegten Rekrutierungsmodernisierungsinitiativen unter Fortune-500-Unternehmen stärkt weiterhin das Marktwachstum, während Anbieterinnovationen in KI-Abgleich, CRM-integrierten Personaltools und Mitarbeiterlebenszyklusplattformen die Marktführerschaft festigen.
Europa
Europa zeigte ein stetiges Wachstum auf dem Markt aufgrund des starken Fokus auf datenschutzkonforme Rekrutierungsplattformen, strukturierte Personalverwaltung und die Einführung digitaler Talentquellen in den Bereichen Fertigung, Automobil und öffentlicher Sektor. Die Region erfasste 27,8 % Anteil im Jahr 2024, unterstützt durch die Einführung cloudbasierter ATS-Lösungen, mehrsprachiger Rekrutierungsabläufe und KI-unterstützter Kandidatenscreenings, die mit regionalen Arbeitsvorschriften übereinstimmen. Das Wachstum wird weiter durch grenzüberschreitende Einstellungsbedürfnisse, den Unternehmensfokus auf Arbeitskräftemobilität und anhaltende Investitionen in analytikgetriebene Einstellungsoptimierung gestärkt. Die zunehmende Bereitstellung hybrider Rekrutierungsökosysteme in Westeuropa und Nordeuropa verbessert weiterhin die Plattformdurchdringung und Technologiereife.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelte sich als eine der am schnellsten wachsenden Regionen im Markt für Talentakquise und Personalbeschaffungstechnologie, angetrieben durch die rasche digitale Transformation von Unternehmen, starke Einstellungen im IT- und Dienstleistungssektor und die zunehmende Einführung cloudbasierter Rekrutierungsplattformen unter großen Unternehmen und KMUs. Die Region machte 24,1 % Anteil im Jahr 2024 aus, unterstützt durch die steigende Nachfrage nach skalierbaren ATS, KI-gesteuertem Lebenslauf-Screening und Automatisierung von Masseneinstellungen in Indien, China und Südostasien. Wachsende regionale Startup-Ökosysteme, die Expansion multinationaler Arbeitskräfte und zunehmende Investitionen in kompetenzbasierte und mobilfähige Rekrutierungslösungen beschleunigen weiterhin die Plattformadoption und die regionale Marktentwicklung.
Lateinamerika
Lateinamerika verzeichnete eine zunehmende Einführung von Personal- und Rekrutierungstechnologielösungen, angetrieben durch die Modernisierung der Unternehmenseinstellungen, das Wachstum in den Bereichen Outsourcing und Shared Services sowie die steigende Nachfrage nach digitalen Plattformen für Kandidatenbeschaffung und Onboarding. Die Region repräsentierte 7,2 % Anteil im Jahr 2024, unterstützt durch cloudbasierte ATS-Bereitstellungen, Technologieinvestitionen unter regionalen Dienstleistern und die wachsende Abhängigkeit von datengesteuerten Rekrutierungsabläufen. Das Marktwachstum wird beeinflusst durch steigende Arbeitskräftemobilität, aufkommende Startup-Einstellungsökosysteme und die schrittweise Integration von KI-gestütztem Screening und CRM-basierten Talent-Engagement-Tools, insbesondere in Brasilien, Mexiko und Chile, was den Übergang von manuellen Einstellungspraktiken zu automatisierten Plattformen stärkt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika verzeichnet eine gemessene, aber steigende Einführung von Technologien für Talentakquise und Personalbeschaffung, unterstützt durch staatliche Programme zur digitalen Transformation, wachsende Rekrutierungsbedürfnisse von Unternehmen und Modernisierungsinitiativen in den Bereichen Öl & Gas, Bauwesen und Finanzdienstleistungen. Die Region machte 6,3 % Anteil im Jahr 2024 aus, angetrieben durch cloudbasierte Einstellungsplattformen, zentralisierte Talentbeschaffungssysteme und die zunehmende Implementierung von mobilfähigen Rekrutierungstools. Steigende Investitionen in Programme zur Lokalisierung der Arbeitskräfte, grenzüberschreitendes Einstellungsmanagement und die Einführung von analytisch integrierten Rekrutierungssystemen in den GCC-Wirtschaften tragen weiterhin zur Technologiepenetration bei und stärken die regionale Marktteilnahme.
Segmentierungen des Marktes für Talentakquise- und Personalbeschaffungstechnologie:
Nach Bereitstellungsmodell
- Cloudbasierte Talentakquise-Plattformen
- On-Premise-Talentakquise-Lösungen
- Hybride Bereitstellungsmodelle
Nach Anwendung
- Bewerber-Tracking-Systeme (ATS)
- Rekrutierungsmarketing- & Arbeitgebermarken-Tools
- Kandidatenbeziehungsmanagement (CRM)-Systeme
- KI-gestützte Lebenslauf-Screening & -Matching
- Onboarding- & Arbeitskraft-Integrationsplattformen
Nach Endbenutzer
- Kleine & mittelständische Unternehmen (KMU)
- Große Unternehmen
- Personalagenturen & Rekrutierungsdienstleister
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft im Markt für Talentakquise und Personalbeschaffungstechnologie wird von Schlüsselakteuren wie Oracle, SAP SE, Workday, iCIMS, Greenhouse, SmartRecruiters, Bullhorn, Recruit Holdings, UKG und ADP geprägt. Der Markt spiegelt eine Mischung aus etablierten Anbietern von Unternehmens-HR-Technologie und spezialisierten Rekrutierungsplattform-Anbietern wider, die sich auf Innovationen in KI-gesteuertem Screening, cloudbasierten ATS-Lösungen und analytikfähigen Einstellungs-Workflows konzentrieren. Anbieter betonen die Produktdifferenzierung durch Automatisierungsfähigkeiten, kompetenzbasierte Einstellungstools, Optimierung der Kandidatenerfahrung und nahtlose Integration mit HRIS- und Workforce-Management-Systemen. Strategische Prioritäten umfassen Plattformskalierbarkeit, multiregionale Compliance-Bereitschaft und modulare Architektur zur Unterstützung hybrider und hochvolumiger Rekrutierungsumgebungen. Der Markt verzeichnet auch Partnerschaften mit HR-Beratungsfirmen, Investitionen in Talent-Intelligence-Lösungen und die Expansion in auf KMU fokussierte SaaS-Angebote, um die Kundenreichweite zu stärken. Kontinuierliche Verbesserungen in prädiktiver Analytik, Rekrutierungsmarketing und CRM-gesteuertem Talent-Pipeline-Management ermöglichen es Anbietern, ihre Wertpositionierung zu verstärken und ihren Wettbewerbsvorteil in Unternehmens- und Personalbeschaffungsökosystemen zu erhalten.
Analyse der Hauptakteure
- Oracle
- SAP SE
- Workday
- iCIMS
- Greenhouse
- SmartRecruiters
- Bullhorn
- Recruit Holdings
- UKG (Ultimate Kronos Group)
- ADP
Jüngste Entwicklungen
- Im Oktober 2025 führte AMS die Next Gen Talent Acquisition ein, unterstützt von AMS One, einer KI-integrierten Einstellungslösung, die darauf abzielt, die Einblicke der Personalvermittler zu verbessern, Einstellungsentscheidungen zu beschleunigen und die Kandidatenerfahrung zu verbessern.
- Im August 2025 kündigte Upwork strategische Übernahmen von Bubty und Ascen an, um ein neues, auf Unternehmen ausgerichtetes Personalgeschäft über seine Freelancer-Plattform hinaus aufzubauen.
- Im September 2025 schloss SAP SE die Übernahme von SmartRecruiters ab, um fortschrittliche Talentakquisitionsfähigkeiten in sein Unternehmenssoftware-Ökosystem zu integrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bereitstellungsmodell, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein nachhaltiges Wachstum erleben, da Organisationen weiterhin die Rekrutierungs- und Personalbeschaffungsprozesse digitalisieren.
- KI-gesteuertes Screening, prädiktive Analysen und Talent-Intelligenz-Plattformen werden eine größere Rolle bei der Verbesserung der Einstellungsgenauigkeit und -effizienz spielen.
- Cloud-basierte Rekrutierungsökosysteme werden sich weiter ausbreiten, da Unternehmen Skalierbarkeit, Flexibilität und die Ermöglichung von Remote-Einstellungen priorisieren.
- Kompetenzbasierte Einstellungsmodelle werden eine breitere Akzeptanz finden und die fähigkeitsorientierte Personalplanung und interne Mobilitätsstrategien unterstützen.
- Die Integration zwischen ATS, CRM, HRIS und Workforce-Management-Plattformen wird die einheitliche Einstellung und das Management des Mitarbeiterlebenszyklus stärken.
- Die Nachfrage nach Automatisierung in der Massen- und Gig-Economy-Rekrutierung wird die Plattforminnovation und -bereitstellung beschleunigen.
- Datenschutz, Governance und ethische KI-Rahmenwerke werden zentral für das Technologiedesign und die Differenzierung der Anbieter bleiben.
- Branchenspezifische Rekrutierungsplattformen werden in Sektoren wie IT-Dienstleistungen, Gesundheitswesen und Fertigung an Dynamik gewinnen.
- Die Einführung erschwinglicher, modularer Rekrutierungslösungen durch KMU wird die Marktdurchdringung in aufstrebenden Volkswirtschaften erweitern.
- Anbieter werden zunehmend in analytikzentrierte Tools, konversationelle Einstellungsoberflächen und kollaborative Rekrutierungsökosysteme investieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Talentakquise und Personalbeschaffungstechnologie, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Talentakquise und Personalbeschaffungstechnologie voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Talentakquise und Personalbeschaffung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Talentakquise und Personaltechnologie antreiben?
Wer sind die führenden Unternehmen im Bereich Talentakquise und Personalbeschaffungstechnologie?
Welche Region hatte 2024 den größten Anteil am Markt für Talentakquise und Personalbeschaffungstechnologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,889 Million → 2032: USD 19,192.52 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Drivers
- 3.3 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Restraints & Challenges
- 3.4 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Talentakquise und Personalbeschaffungstechnologie und -dienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
