
Marktübersicht:
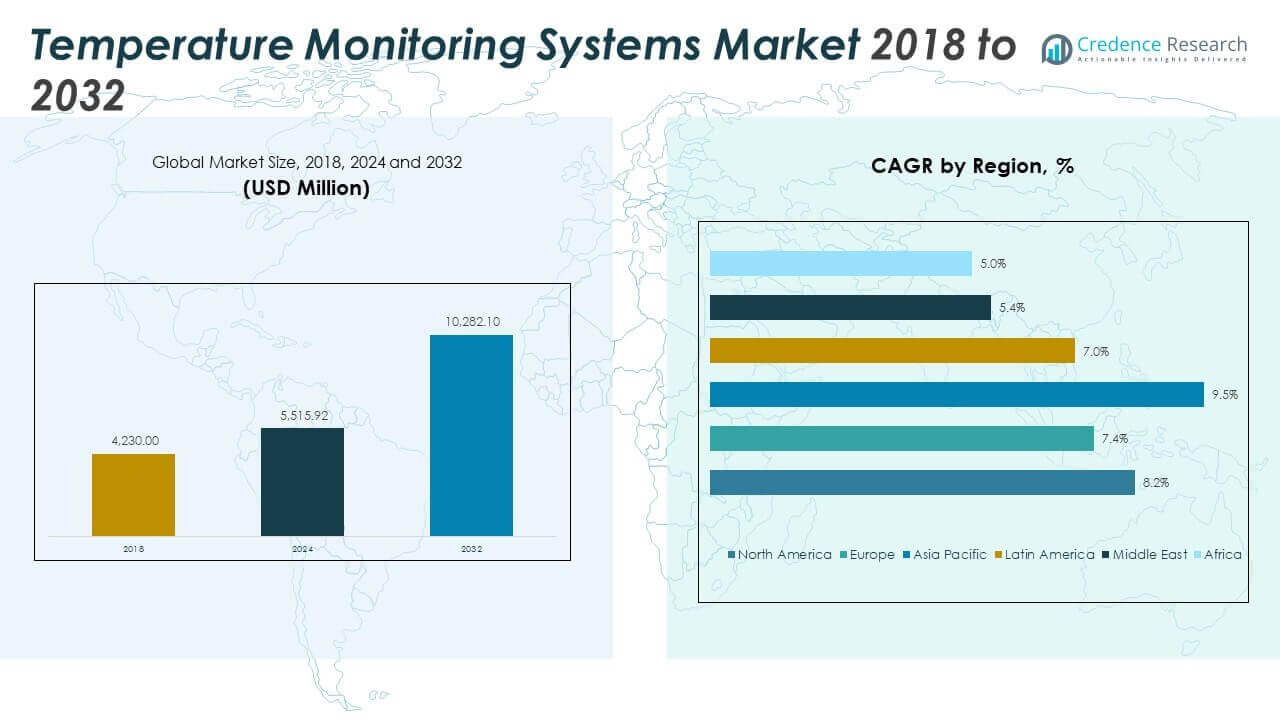
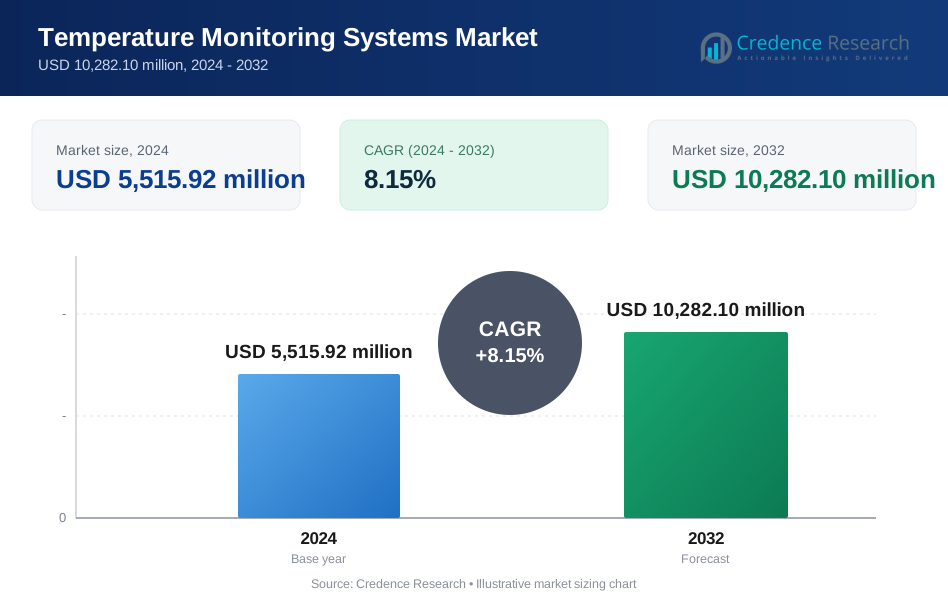
Die globale Marktgröße für Temperaturüberwachungssysteme wurde von 4.230,00 Millionen USD im Jahr 2018 auf 5.515,92 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 10.282,10 Millionen USD erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,15 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Temperaturüberwachungssysteme 2024 | 5.515,92 Millionen USD |
| Markt für Temperaturüberwachungssysteme, CAGR | 8,15% |
| Marktgröße für Temperaturüberwachungssysteme 2032 | 10.282,10 Millionen USD |
Die steigende Nachfrage nach Echtzeitüberwachung treibt das starke Marktwachstum weltweit voran. Gesundheitsdienstleister verlassen sich auf präzise Temperaturkontrolle für Impfstoffe und Biologika. Lebensmittelverarbeiter nutzen kontinuierliche Überwachung, um Sicherheitsvorschriften zu erfüllen. Rechenzentren setzen fortschrittliche Sensoren ein, um Geräteausfälle zu verhindern. Industrieanlagen übernehmen automatisierte Systeme zur Unterstützung der Prozessstabilität. Intelligente Fertigung erhöht den Bedarf an vernetzten Überwachungsplattformen. Drahtlose Sensoren reduzieren den Installationsaufwand und die Betriebskosten. Cloud-Analysen verbessern die Genauigkeit von Warnungen und die Reaktionsgeschwindigkeit. Regulierungsdruck stärkt die Einführung in regulierten Branchen. Technologische Upgrades unterstützen die langfristige Systemzuverlässigkeit.
Nordamerika führt aufgrund strenger Compliance-Standards und früher Technologieeinführung. Die Vereinigten Staaten zeigen eine starke Nachfrage im Gesundheitswesen und in Rechenzentren. Europa folgt mit Fokus auf Lebensmittelsicherheit und Kühlkettenkontrolle. Deutschland und Frankreich investieren in industrielle Überwachungsupgrades. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum. China und Indien erweitern schnell die Fertigungs- und Gesundheitsinfrastruktur. Südostasien übernimmt Überwachungssysteme für Lebensmittelexporte. Lateinamerika wächst stetig mit der Modernisierung der Logistik. Die Nachfrage im Nahen Osten steigt durch Energie- und Infrastrukturprojekte.
Markteinblicke:
- Der Markt erreichte 2018 4.230,00 Millionen USD, wuchs bis 2024 auf 5.515,92 Millionen USD und wird bis 2032 10.282,10 Millionen USD erreichen, mit einer CAGR von 8,15%.
- Nordamerika führt mit einem Anteil von etwa 40,8%, gefolgt von Asien-Pazifik mit 28,0% und Europa mit 22,9%, angetrieben durch Regulierung, Infrastrukturreife und starke industrielle Nachfrage.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von fast 28,0%, unterstützt durch die Expansion der Fertigung, Aufrüstungen im Gesundheitswesen und Wachstum der Kühlkette.
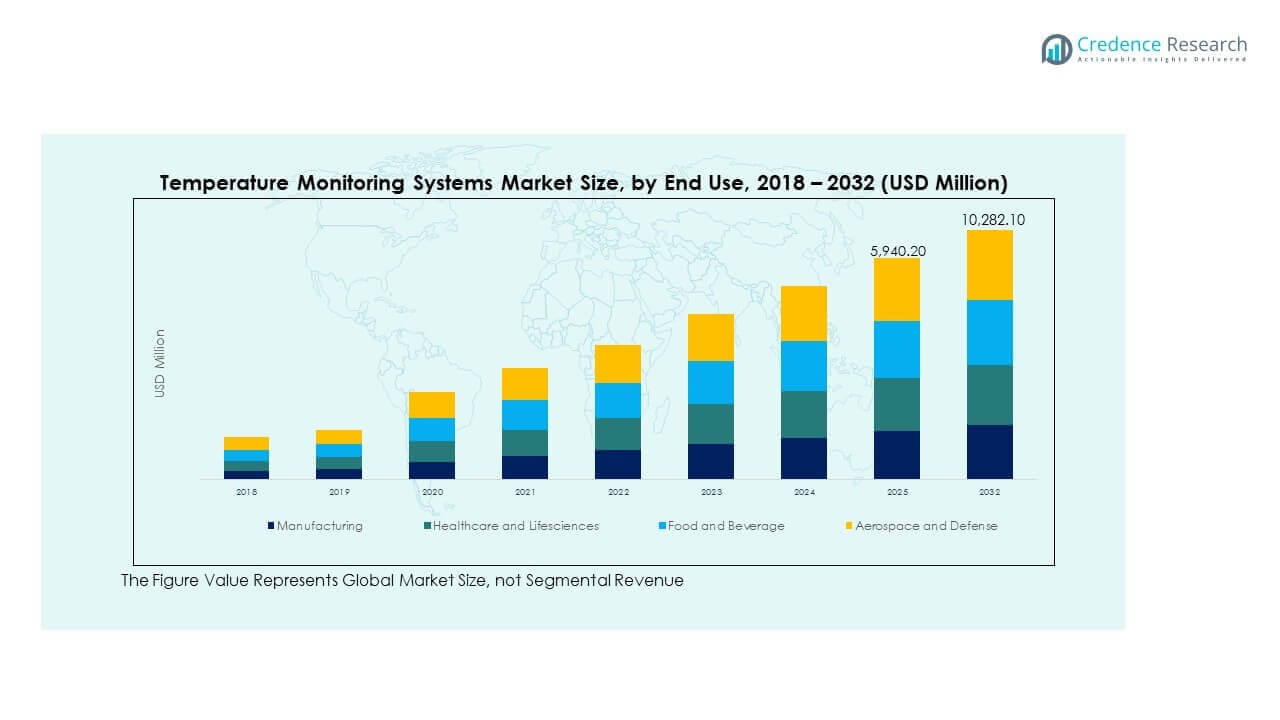
- Nach Endnutzung machen Fertigung und Gesundheitswesen & Lebenswissenschaften zusammen etwa 65% des Anteils aus, was den Bedarf an Prozesskontrolle und strikter Lagerhaltung widerspiegelt.
- Lebensmittel und Getränke halten etwa 25% des Anteils, während Luft- und Raumfahrt sowie Verteidigung etwa 10% beitragen, unterstützt durch Sicherheitsstandards und Präzisionsanforderungen.
Markttreiber:
Strikte regulatorische Compliance in Gesundheitswesen, Lebensmittel- und Industrieoperationen
Regulatorische Rahmenbedingungen beeinflussen stark die Technologieakzeptanz in regulierten Branchen. Gesundheitsdienstleister benötigen kontinuierliche Überwachung zum Schutz von Impfstoffen und Biologika. Lebensmittelverarbeiter sind auf genaue Systeme angewiesen, um Sicherheitsprüfungen zu bestehen. Pharmahersteller erzwingen Temperaturprotokolle zur Qualitätssicherung. Der globale Markt für Temperaturüberwachungssysteme reagiert auf diese compliance-getriebenen Bedürfnisse. Prüfer verlangen nachvollziehbare Daten mit minimalen Fehlermargen. Automatisierte Warnungen unterstützen schnellere Korrekturmaßnahmen. Manuelle Methoden erfüllen nicht die modernen Prüfstandards. Der Druck zur Einhaltung der Vorschriften sorgt für eine stetige Nachfrage nach Systemen.
- Zum Beispiel unterstützt Sensitech die pharmazeutische und Lebensmittel-Logistik mit Überwachungssystemen, die in mehr als 170 Ländern eingesetzt werden.
Steigende Abhängigkeit von Echtzeitüberwachung zum Schutz von Vermögenswerten
Industrien priorisieren den Schutz von Vermögenswerten durch präzise Temperaturkontrolle. Rechenzentren setzen Überwachungstools ein, um Ausfallzeiten der Ausrüstung zu vermeiden. Betreiber von Kühlhäusern schützen wertvolle Bestände durch kontinuierliche Verfolgung. Fertigungsanlagen sind auf stabile Temperaturen für Prozesskonsistenz angewiesen. Der globale Markt für Temperaturüberwachungssysteme profitiert von diesem operativen Fokus. Echtzeitdaten reduzieren das Verlustrisiko in allen Sektoren. Automatisierte Alarme verhindern verzögerte Reaktionen. Systemgenauigkeit unterstützt präventive Wartungsstrategien. Betriebssicherheit treibt die langfristige Akzeptanz voran.
- Zum Beispiel setzt Schneider Electric EcoStruxure-Überwachung auf Millionen von verbundenen Geräten ein, um kritische Infrastrukturen zu schützen.
Ausbau der Kühlketteninfrastruktur in globalen Logistiknetzwerken
Der globale Handel erhöht die Nachfrage nach zuverlässigen Kühlkettensystemen. Logistikanbieter überwachen die Temperatur während des Transports und der Lagerung. Die Biopharma-Verteilung erfordert strikte Temperaturkontrolle auf den Routen. Lebensmittel-Exporteure sind auf Überwachung angewiesen, um die Produktintegrität zu wahren. Der globale Markt für Temperaturüberwachungssysteme stimmt mit den Zielen der Logistikmodernisierung überein. Drahtlose Sensoren unterstützen die mobile Verfolgung von Vermögenswerten. Zentrale Dashboards verbessern die Sichtbarkeit von Sendungen. Reduzierter Verderb verbessert die Gewinnmargen. Die Logistikexpansion unterstützt ein nachhaltiges Marktwachstum.
Industrielle Automatisierung und digitale Transformation in Produktionsstätten
Hersteller investieren in Automatisierung, um die Konsistenz der Produktion zu verbessern. Die Temperaturregelung spielt eine zentrale Rolle in automatisierten Prozessen. Intelligente Fabriken verlassen sich auf integrierte Überwachungsplattformen. Die vorausschauende Wartung nutzt Temperaturdaten, um Fehler frühzeitig zu erkennen. Der globale Markt für Temperaturüberwachungssysteme gewinnt durch digitale Upgrades an Bedeutung. Sensoren integrieren sich nahtlos in Steuerungssysteme. Softwareanalysen verbessern die Prozessoptimierung. Reduzierte menschliche Eingriffe erhöhen die Genauigkeit. Die Einführung von Automatisierung stärkt die langfristige Nachfrage.
Markttrends:
Integration von cloudbasierten Plattformen für zentrale Temperaturanalysen
Cloud-Plattformen verändern die Verwaltung von Überwachungsdaten. Unternehmen bevorzugen zentrale Dashboards für die Sichtbarkeit mehrerer Standorte. Der Fernzugriff verbessert die Reaktionsgeschwindigkeit bei Abweichungen. Datenspeicherung unterstützt langfristige Compliance-Aufzeichnungen. Der globale Markt für Temperaturüberwachungssysteme passt sich an cloudbasierte Architekturen an. Skalierbare Plattformen reduzieren die Infrastrukturbelastung. Analysetools verbessern die Entscheidungsgenauigkeit. Cloud-Modelle unterstützen eine abonnementbasierte Bereitstellung. Digitaler Zugang verändert die Benutzererwartungen.
- Zum Beispiel bietet Emerson cloudfähige Temperaturanalysen, die weltweite pharmazeutische Operationen an mehreren Standorten unterstützen.
Verlagerung hin zu drahtlosen und energieeffizienten Sensortechnologien
Drahtlose Sensoren gewinnen in Industrie- und Gewerbestandorten an Beliebtheit. Die Installation erfolgt schneller ohne umfangreiche Verkabelung. Energieeffizienz verlängert die Betriebsdauer erheblich. Tragbare Sensoren unterstützen flexible Einsatzanforderungen. Der globale Markt für Temperaturüberwachungssysteme spiegelt diesen Hardwarewandel wider. Drahtlose Netzwerke reduzieren die Wartungskomplexität. Die Signalzuverlässigkeit verbessert sich mit neuen Protokollen. Kompakte Designs passen in beengte Umgebungen. Mobilität treibt eine breitere Akzeptanz voran.
Zunehmende Nutzung von Datenanalysen für vorausschauende und präventive Steuerung
Erweiterte Analysen steigern den Wert von Überwachungssystemen. Historische Daten unterstützen Trendanalysen und Prognosen. Vorausschauende Einblicke reduzieren das Risiko ungeplanter Ausfallzeiten. Wartungsteams verlassen sich auf Frühwarnungen für Eingriffe. Der globale Markt für Temperaturüberwachungssysteme integriert analysengesteuerte Funktionen. Mustererkennung verbessert die Systemintelligenz. Automatisierte Berichte unterstützen Managemententscheidungen. Einblicke verbessern die Effizienz der Betriebsabläufe. Analysen erhöhen die Relevanz des Systems.
Steigende Präferenz für integrierte Multi-Parameter-Überwachungslösungen
Nutzer suchen Plattformen, die mehr als nur die Temperatur überwachen. Kombinierte Feuchtigkeits- und Drucküberwachung verbessert die Steuerungsgenauigkeit. Integrierte Systeme reduzieren den Bedarf an separaten Geräten. Einheitliche Schnittstellen vereinfachen Schulung und Betrieb. Der globale Markt für Temperaturüberwachungssysteme entwickelt sich zu integrierten Lösungen. Konsolidierung senkt die Gesamtkosten des Besitzes. Einzelne Plattformen verbessern die Datenkonsistenz. Parameterübergreifende Einblicke unterstützen bessere Entscheidungen. Integration definiert die Nachfrage nach modernen Systemen.
Analyse der Marktherausforderungen:
Hohe Anfangsinvestitionen und Integrationskomplexität bei Altsystemen
Kosten bleiben ein großes Hindernis für kleine Betreiber. Fortgeschrittene Systeme erfordern anfängliche Investitionen in Hardware und Software. Die Integration mit vorhandener Infrastruktur schafft technische Hürden. Qualifiziertes Personal wird für die Implementierung und Kalibrierung benötigt. Der globale Markt für Temperaturüberwachungssysteme sieht sich aufgrund von Kostenbedenken mit Verzögerungen bei der Einführung konfrontiert. Budgetbeschränkungen verlangsamen Upgrades in aufstrebenden Regionen. Maßgeschneiderte Integration verlängert Projektzeitpläne. Komplexität erhöht die Risikowahrnehmung bei Käufern. Kostenempfindlichkeit schränkt die Durchdringung ein.
Datensicherheitsbedenken und Zuverlässigkeitsrisiken in vernetzten Umgebungen
Vernetzte Systeme bringen Herausforderungen in der Datensicherheit mit sich. Unbefugter Zugriff bedroht sensible Betriebsinformationen. Netzwerkinstabilität beeinträchtigt die Genauigkeit von Echtzeitdaten. Benutzer verlangen starke Verschlüsselung und Systemzuverlässigkeit. Der globale Markt für Temperaturüberwachungssysteme muss Vertrauensprobleme angehen. Cyber-Risiken erhöhen die Compliance-Bedenken. Systemausfälle beeinträchtigen kritische Operationen. Zuverlässigkeitsgarantie wird zu einem wichtigen Kaufkriterium. Sicherheitslücken verlangsamen die Entscheidungsfindung bei der Einführung.
Marktchancen:
Schnelle Einführung von intelligenter Infrastruktur in aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften investieren in die Entwicklung intelligenter Infrastrukturen. Der Ausbau des Gesundheitswesens erhöht die Überwachungsanforderungen. Das Wachstum des Lebensmittelexports erfordert zuverlässige Temperaturkontrolle. Fertigungszentren modernisieren ihre Betriebssysteme. Der globale Markt für Temperaturüberwachungssysteme erschließt neue Wachstumswege. Die Digitalisierung durch die Regierung unterstützt die Einführung von Technologien. Lokale Produktion senkt die Systemkosten. Infrastruktur-Upgrades erweitern die adressierbaren Märkte. Aufstrebende Regionen bieten langfristiges Potenzial.
Produktinnovation mit Fokus auf Automatisierung und benutzerfreundliches Design
Hersteller investieren in benutzerzentriertes Produktdesign. Automatisierte Kalibrierung reduziert manuelle Eingriffe. Intuitive Schnittstellen verkürzen die Schulungszeit. Kompakte Geräte eignen sich für räumlich begrenzte Einrichtungen. Der globale Markt für Temperaturüberwachungssysteme profitiert vom Innovationsfokus. Plug-and-Play-Systeme beschleunigen die Implementierung. Verbesserte Genauigkeit stärkt das Vertrauen der Benutzer. Innovation unterstützt Differenzierungsstrategien. Produktevolution erschließt neue Anwendungen.
Analyse der Marktsegmentierung:
Nach Komponententyp
Thermometer dienen als Kernwerkzeuge für punktuelle Temperaturkontrollen in verschiedenen Sektoren. Datenlogger unterstützen die kontinuierliche Überwachung und Aufzeichnungsspeicherung für Audits. Softwareplattformen ermöglichen zentrale Steuerung, Warnungen und Berichterstattung über Einrichtungen hinweg. Weitere Komponenten umfassen Sensoren und Verbinder, die die Systemgenauigkeit unterstützen. Der globale Markt für Temperaturüberwachungssysteme verlässt sich auf diese Mischung für flexible Implementierung. Hardware gewährleistet Messzuverlässigkeit, während Software die Systemintelligenz vorantreibt. Integrierte Lösungen verbessern die Betriebssteuerung. Komponentenvielfalt unterstützt unterschiedliche Branchenbedürfnisse.
- Zum Beispiel integriert Honeywell Sensoren, Logger und Software in regulierten Einrichtungen weltweit.
Nach Anwendung
Anwendungen in der Lebensmittel- und Getränkeindustrie hängen von strenger Temperaturkontrolle zur Einhaltung von Sicherheitsvorschriften ab. Gesundheitseinrichtungen erfordern präzise Überwachung für die Patientenversorgung und Lagerung. Pharmazeutische Betriebe nutzen Systeme zum Schutz empfindlicher Medikamente und Biologika. Industrielle Anwendungen unterstützen die Prozessstabilität und den Geräteschutz. Der globale Markt für Temperaturüberwachungssysteme erfüllt diese vielfältigen Anforderungen effektiv. Jede Anwendung erfordert Genauigkeit und Zuverlässigkeit. Überwachungssysteme reduzieren Qualitätsrisiken. Die Anwendungsbreite sichert eine stetige Nachfrage.
- Zum Beispiel liefert Siemens Überwachungssysteme in Krankenhäusern und Produktionsstätten weltweit.
Nach Endnutzung
Produktionsstätten nutzen Überwachung, um Prozesskonsistenz zu gewährleisten. Gesundheitswesen und Lebenswissenschaften konzentrieren sich auf Lager- und Behandlungssicherheit. Endnutzer in der Lebensmittel- und Getränkeindustrie verlassen sich auf Systeme, um Verderb zu verhindern. Luft- und Raumfahrt sowie Verteidigung erfordern hochpräzise Kontrolle für kritische Ausrüstung. Der globale Markt für Temperaturüberwachungssysteme unterstützt diese Endnutzer mit skalierbaren Lösungen. Die Vielfalt der Endnutzung reduziert das Sektorrisiko. Industriestandards prägen das Systemdesign. Die Nachfrage der Endnutzer treibt kontinuierliche Innovationen an.
Segmentierung:
Nach Komponententyp- Thermometer
- Datenlogger
- Software
- Andere Komponenten
- Lebensmittel und Getränke
- Gesundheitswesen
- Pharmazeutisch
- Industriell
- Produktion
- Gesundheitswesen und Lebenswissenschaften
- Lebensmittel und Getränke
- Luft- und Raumfahrt sowie Verteidigung
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für globale Temperaturüberwachungssysteme wurde 2018 auf 1.746,14 Millionen USD geschätzt und soll bis 2024 auf 2.252,67 Millionen USD und bis 2032 auf 4.194,09 Millionen USD bei einer CAGR von 8,2 % im Prognosezeitraum ansteigen. Nordamerika zeigt eine starke Technologieakzeptanz in verschiedenen Branchen. Das Gesundheitswesen treibt die Nachfrage durch strenge Lagerregeln an. Rechenzentren setzen Systeme zum Schutz der Betriebszeit ein. Lebensmittelsicherheitsgesetze verstärken den Überwachungsbedarf. Die Produktion bevorzugt automatisierungsbereite Lösungen. Der globale Markt für Temperaturüberwachungssysteme profitiert von frühen Upgrades. Er erhält Unterstützung durch die Reife der digitalen Infrastruktur. Nordamerika hält etwa 40,8 % Marktanteil.
Europa
Der Markt für globale Temperaturüberwachungssysteme in Europa wurde 2018 mit 1.071,04 Millionen USD bewertet und soll bis 2024 auf 1.340,22 Millionen USD und bis 2032 auf 2.354,11 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,4 % im Prognosezeitraum. Europa legt Wert auf Compliance und Qualitätssicherung. Die Überwachung von Lebensmitteln und Getränken bleibt entscheidend. Die Kühlhaltung in der Pharmaindustrie treibt die stetige Einführung voran. Die industrielle Automatisierung unterstützt die Systembereitstellung. Der Markt für globale Temperaturüberwachungssysteme entspricht den EU-Standards. Er profitiert von nachhaltigkeitsorientierten Operationen. Westeuropa führt die regionale Nachfrage an. Europa hat einen Anteil von etwa 22,9 %.
Asien-Pazifik
Der Markt für globale Temperaturüberwachungssysteme im Asien-Pazifik-Raum wurde 2018 mit 1.024,93 Millionen USD bewertet und soll bis 2024 auf 1.396,33 Millionen USD und bis 2032 auf 2.874,88 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,5 % im Prognosezeitraum. Der Asien-Pazifik-Raum verzeichnet das schnellste Wachstumstempo. Die Expansion der Fertigung erhöht die Überwachungsakzeptanz. Upgrades der Gesundheitsinfrastruktur unterstützen die Nachfrage. Lebensmittelexporte erfordern zuverlässige Kühlketten. Der Markt für globale Temperaturüberwachungssysteme gewinnt hier an Umfang. Er profitiert von kosteneffizienten Implementierungen. China und Indien führen die Einführung an. Der Asien-Pazifik-Raum hält einen Anteil von fast 28,0 %.
Lateinamerika
Der Markt für globale Temperaturüberwachungssysteme in Lateinamerika wurde 2018 mit 232,65 Millionen USD bewertet und soll bis 2024 auf 300,01 Millionen USD und bis 2032 auf 512,77 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,0 % im Prognosezeitraum. Lateinamerika zeigt eine allmähliche Technologiepenetration. Die Lebensmittelverarbeitung bleibt ein wichtiger Treiber. Die Logistik im Gesundheitswesen unterstützt die Systemnachfrage. Industrielle Sicherheitsstandards verbessern die Akzeptanzraten. Der Markt für globale Temperaturüberwachungssysteme wächst hier stetig. Er profitiert von exportgetriebenen Compliance-Bedürfnissen. Brasilien führt den regionalen Verbrauch an. Lateinamerika hält einen Anteil von etwa 5,0 %.
Naher Osten
Der Markt für globale Temperaturüberwachungssysteme im Nahen Osten wurde 2018 mit 88,83 Millionen USD bewertet und soll bis 2024 auf 102,56 Millionen USD und bis 2032 auf 155,32 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,4 % im Prognosezeitraum. Die Nachfrage im Nahen Osten hängt mit dem Infrastrukturausbau zusammen. Energie- und Logistikprojekte treiben den Einsatz voran. Investitionen im Gesundheitswesen unterstützen die Überwachungsbedürfnisse. Lebensmittelimporte erfordern Lagerkontrollsysteme. Der Markt für globale Temperaturüberwachungssysteme expandiert allmählich. Er profitiert von Smart-City-Initiativen. Die GCC-Länder führen die Einführung an. Der Nahe Osten hält einen Anteil von fast 1,5 %.
Afrika
Der Markt für globale Temperaturüberwachungssysteme in Afrika wurde 2018 mit 66,41 Millionen USD bewertet und soll bis 2024 auf 124,13 Millionen USD und bis 2032 auf 190,93 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,0 % im Prognosezeitraum. Afrika zeigt eine aufkommende Akzeptanz in verschiedenen Sektoren. Die Kühlhaltung im Gesundheitswesen treibt die Hauptnachfrage an. Der Bedarf an Lebensmitteldistribution unterstützt das Systemwachstum. Industrielle Überwachung befindet sich in den frühen Stadien. Der Markt für globale Temperaturüberwachungssysteme entwickelt sich stetig. Er profitiert von durch Spenden finanzierten Infrastrukturprojekten. Südafrika führt die regionale Nutzung an. Afrika hat einen Anteil von etwa 1,9 %.
Analyse der Hauptakteure:
- 3M
- Emerson Electric Co.
- Siemens AG
- Honeywell International Inc.
- TE Connectivity
- Datalogic S.p.A.
- Omron Corporation
- Omega Engineering
- Schneider Electric
- Fluke Corporation
- Danaher Corporation
- Texas Instruments
- Sensirion AG
- Yokogawa Electric Corporation
Wettbewerbsanalyse:
Der globale Markt für Temperaturüberwachungssysteme zeigt eine moderate Konsolidierung mit starken globalen und regionalen Akteuren. Unternehmen konkurrieren durch Produktgenauigkeit, Systemzuverlässigkeit und Softwarefähigkeit. Führende Akteure konzentrieren sich auf integrierte Hardware- und Analyseplattformen. Die Tiefe des Portfolios hilft Unternehmen, Gesundheitswesen, Lebensmittel- und Industrieanwender zu bedienen. Strategische Partnerschaften erweitern die geografische Reichweite und Kundenbasis. Produktdifferenzierung konzentriert sich auf drahtlose Fähigkeiten und Datensicherheit. Preisdruck bleibt in kostenempfindlichen Regionen sichtbar. Es profitiert von langfristigen Verträgen in regulierten Branchen. Die Wettbewerbsintensität bleibt aufgrund hoher Wechselkosten stabil.
Neueste Entwicklungen:
- Am 29. September 2025 stellte Schneider Electric ein neues Flüssigkeitskühlungsportfolio mit Motivair vor, das CDUs, ChilledDoor-Rücktür-Wärmetauscher und Direct-to-Chip-Lösungen umfasst, die für KI- und HPC-Workloads mit fortschrittlicher Temperaturkontrolle maßgeschneidert sind.
- Im März 2025 schloss Emerson Electric Co. die Übernahme der verbleibenden ausstehenden Aktien von AspenTech ab und stärkte damit seine End-to-End-Automatisierungslösungen, die für Temperaturüberwachungssysteme in industriellen Anwendungen relevant sind.
- Danaher Cryogenics, Teil der Danaher Corporation, erwarb am 7. Januar 2025 die Adiabatic Demagnetization Refrigerator (ADR) Kryostat-Produktlinie von High Precision Devices und erweiterte damit die Überwachungsfähigkeiten für sub-Kelvin-Temperaturen für Quantencomputing und fortschrittliche Forschungsanwendungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponententyp und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird eine breitere Einführung von drahtlosen Temperaturüberwachungssystemen in regulierten Branchen erleben.
- Softwaregesteuerte Plattformen werden eine größere Rolle im Compliance-Management und bei der Berichtsgenauigkeit spielen.
- Die Kühlkettenlagerung im Gesundheitswesen und in der Pharmaindustrie wird eine wichtige Quelle für die langfristige Nachfrage bleiben.
- Lebensmittelsicherheitsvorschriften werden weiterhin die konsistente Systemeinführung weltweit unterstützen.
- Cloud-basierte Überwachungslösungen werden für die Sichtbarkeit und Kontrolle an mehreren Standorten bevorzugt werden.
- Die Integration mit industriellen Automatisierungssystemen wird die Betriebseffizienz und Zuverlässigkeit verbessern.
- Schwellenländer werden durch den Ausbau der Infrastruktur und des Gesundheitswesens neue Investitionen anziehen.
- Datensicherheit und Systemzuverlässigkeit werden Kaufentscheidungen stärker beeinflussen.
- Kompakte und tragbare Überwachungsgeräte werden die Nutzung in mobilen Anwendungen erweitern.
- Strategische Partnerschaften werden Produktinnovationen und die globale Marktexpansion unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Temperaturüberwachungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für globale Temperaturüberwachungssysteme voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für globale Temperaturüberwachungssysteme hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für globale Temperaturüberwachungssysteme antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Temperaturüberwachungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für globale Temperaturüberwachungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Temperaturüberwachungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Temperaturüberwachungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,515.92 million → 2032: USD 10,282.10 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Temperaturüberwachungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Temperaturüberwachungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Temperaturüberwachungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Temperaturüberwachungssysteme Market Drivers
- 3.3 Markt für Temperaturüberwachungssysteme Market Restraints & Challenges
- 3.4 Markt für Temperaturüberwachungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Temperaturüberwachungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Temperaturüberwachungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Temperaturüberwachungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Temperaturüberwachungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Temperaturüberwachungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Temperaturüberwachungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Temperaturüberwachungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Temperaturüberwachungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Temperaturüberwachungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Temperaturüberwachungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Temperaturüberwachungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Temperaturüberwachungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Temperaturüberwachungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Temperaturüberwachungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Temperaturüberwachungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Temperaturüberwachungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Temperaturüberwachungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Temperaturüberwachungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Temperaturüberwachungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
