
Marktübersicht für Therapeutika bei malignen Gliomen bei Erwachsenen:
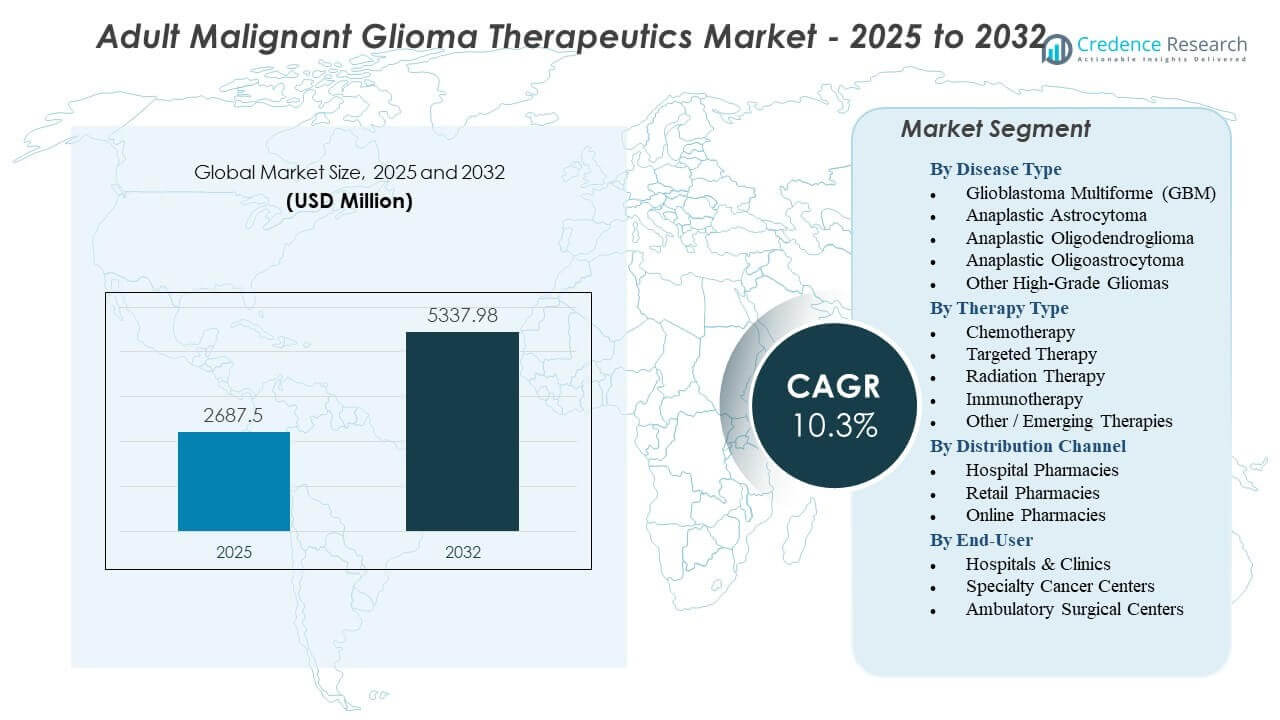
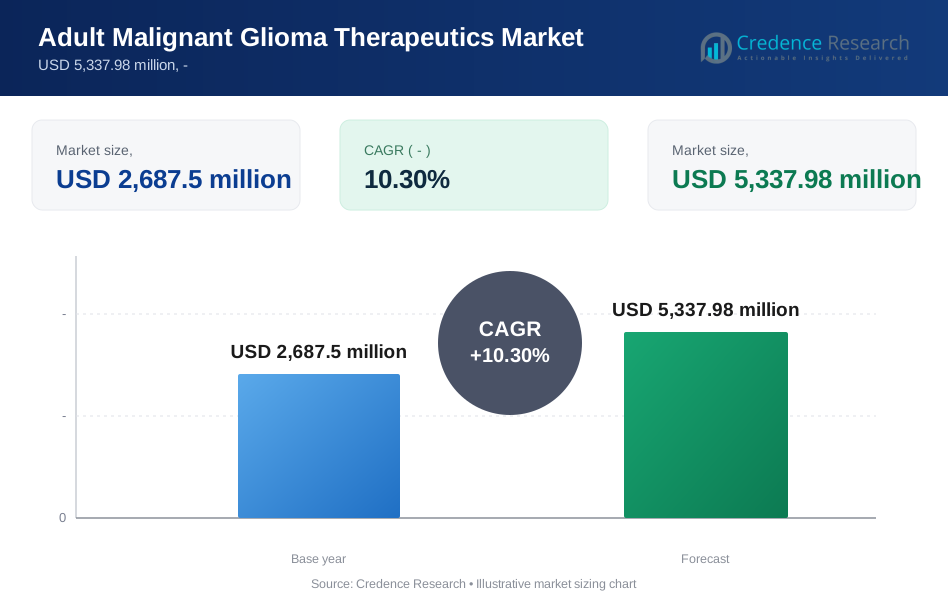
Es wird prognostiziert, dass der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen von 2.687,5 Millionen USD im Jahr 2025 auf geschätzte 5.337,98 Millionen USD im Jahr 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,3 % von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Therapeutika bei malignen Gliomen bei Erwachsenen 2025 | 2.687,5 Millionen USD |
| Markt für Therapeutika bei malignen Gliomen bei Erwachsenen, CAGR | 10,3% |
| Marktgröße für Therapeutika bei malignen Gliomen bei Erwachsenen 2032 | 5.337,98 Millionen USD |
Einblicke in den Markt für Therapeutika bei malignen Gliomen bei Erwachsenen:
- Die steigende Inzidenz von hochgradigen Gliomen und der breitere Einsatz von zielgerichteten und Immuntherapieoptionen stärken weiterhin die therapeutische Nachfrage in großen Krebszentren.
- Marktbeschränkungen umfassen hohe Behandlungskosten, begrenzte langfristige Wirksamkeit der aktuellen Therapien und regulatorische Herausforderungen im Zusammenhang mit komplexen Anforderungen an klinische Studien.
- Nordamerika hält den führenden Anteil aufgrund einer starken Onkologie-Infrastruktur und der schnellen Einführung von Next-Generation-Therapien, gefolgt von Europa mit expandierenden Präzisionsmedizin-Programmen.
- Der asiatisch-pazifische Raum zeigt die schnellste Verbesserung des Zugangs und der diagnostischen Fähigkeiten, während aufstrebende Regionen durch schrittweise Investitionen in Screening- und Behandlungsdienste an Bedeutung gewinnen.
Markttreiber für Therapeutika bei malignen Gliomen bei Erwachsenen
Steigende Inzidenz hochgradiger Gliome und wachsender Bedarf an effektiven therapeutischen Lösungen
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen wächst aufgrund stetiger Zunahmen bei der Diagnose hochgradiger Tumoren in alternden Bevölkerungen. Viele Patienten kommen mit fortgeschrittenen Symptomen in Kliniken, die eine schnellere therapeutische Planung erfordern. Krankenhäuser erweitern die diagnostischen Kapazitäten, um steigende Fallzahlen effizienter zu bewältigen. Starke Aufklärungsprogramme ermutigen Erwachsene, sich früher neurologischen Untersuchungen zu unterziehen. Früherkennung verbessert den Zugang zu multimodalen Behandlungswegen. Gesundheitssysteme investieren in Onkologie-Infrastrukturen, die eine breitere Medikamentenaufnahme unterstützen. Forschungsinstitutionen fördern neue Protokolle, die die Behandlungssequenzierung verbessern. Der Markt reagiert auf diese Bedürfnisse durch erweiterte Innovationspipelines.
Fortschritte in zielgerichteten Therapieplattformen stärken präzise Behandlungswege
Zielgerichtete Therapien verbessern die Behandlungsgenauigkeit, indem sie sich auf tumorspezifische Mutationen konzentrieren. Arzneimittelentwickler entwerfen Moleküle, die wichtige Wege blockieren, die mit der Tumorausbreitung verbunden sind. Diese Plattformen wecken größeres Interesse bei Onkologieteams, die maßgeschneiderte Pflege suchen. Bessere Biomarker-Panels geben Klinikern tiefere Einblicke in Patientenprofile. Molekulare Kartierung verbessert die Genauigkeit in Hochrisikopopulationen. Die Optimierung der Behandlung unterstützt vorhersehbarere Ergebnisse in klinischen Zentren. Präzisionsbasierte Ansätze fördern Investitionen von globalen Arzneimittelherstellern. Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen profitiert von der breiteren Einführung dieser fortschrittlichen molekularen Strategien.
Stärkere Forschungsfinanzierung und Wachstum von akademisch-industriellen Kollaborationsnetzwerken
Förderorganisationen erhöhen die Unterstützung für die Neuro-Onkologie-Forschung, die sich auf aggressive Tumorarten konzentriert. Stipendien fördern Entdeckungsprogramme, die neuartige molekulare Ziele erforschen. Universitäten arbeiten mit Pharmaunternehmen zusammen, um die therapeutische Entwicklung zu beschleunigen. Diese Netzwerke verkürzen die Zeitpläne für die präklinische Validierung. Solche Partnerschaften schaffen besseren Zugang zu Infrastrukturen, die die Arzneimitteloptimierung unterstützen. Forscher nutzen fortschrittliche Screening-Technologie, um therapeutische Kombinationen zu testen. Eine breitere Zusammenarbeit verbessert das klinische Verständnis des komplexen Tumorverhaltens. Der Markt wächst, da diese Programme experimentelle Ergebnisse in praktikable klinische Kandidaten umsetzen.
- Zum Beispiel stellte das National Cancer Institute im Geschäftsjahr 2023 236,1 Millionen USD für die Forschung zu Hirn- und ZNS-Tumoren bereit, um ein breites Portfolio an gliomfokussierten Studien zu unterstützen. Diese Finanzierung hilft, über 140 aktive klinische Studien zu Gliomen und Glioblastomen in von NCI unterstützten Forschungsnetzwerken aufrechtzuerhalten.
Erweiterte Einführung von Kombinationstherapiemodellen für verbesserte Überlebensraten
Kombinationstherapie wird zu einem zentralen Behandlungsansatz in führenden Onkologiezentren. Kliniker integrieren Chirurgie, Strahlentherapie und pharmakologische Regime, um die Überlebenszeiten zu verbessern. Sequenzielle Therapiekonzepte helfen, Wiederkehrmuster effektiver zu managen. Verbesserte klinische Kartierung unterstützt eine bessere Auswahl unterstützender Medikamente. Krankenhäuser nutzen digitale Werkzeuge, die den Behandlungsfortschritt präziser verfolgen. Patienten profitieren von maßgeschneiderten Ansätzen, die die Lebensqualität verbessern. Versuchsrahmen testen neue Kombinationen mit verbesserten Sicherheitsausgängen. Es fördert ein breiteres Interesse an fortschrittlichen Therapieportfolios bei globalen Interessengruppen.
- Zum Beispiel verbesserte das Stupp-Protokoll, das Temozolomid mit Strahlentherapie kombiniert, die Zwei-Jahres-Überlebensraten in wegweisenden klinischen Bewertungen von 10 % auf 26 %.
Trends im Markt für Therapeutika bei malignem Gliom im Erwachsenenalter
Zunehmende Integration von Immunonkologie-Agenten in Standardtherapiewege
Die Immunonkologie gewinnt an Bedeutung, da Entwickler Checkpoint-Inhibitoren und zelluläre Therapien einführen. Diese Mittel zielen darauf ab, die Immunantworten gegen aggressive Tumorzellen zu stärken. Die Studienanmeldungen erweitern sich über wichtige Onkologiezentren weltweit. Forscher erkunden immunmodulierende Kombinationen, um Rückfallmuster zu reduzieren. Die breitere Akzeptanz unter Klinikern unterstützt die fortlaufende klinische Anwendung. Digitale Bildgebungswerkzeuge verbessern die Nachverfolgung von therapieinduzierten Immunaktivitäten. Krankenhäuser übernehmen neue Rahmenwerke, die Teams helfen, immungetriebene Reaktionen zu bewerten. Der Markt für Therapeutika bei malignem Gliom im Erwachsenenalter beobachtet ein wachsendes Interesse an diesen neuartigen, immunfokussierten Regimen.
- Zum Beispiel rekrutierte die CheckMate-143-Studie von Bristol Myers Squibb weltweit über 440 Glioblastom-Patienten, um die immuntherapeutische Wirkung von Nivolumab im Vergleich zur Standardtherapie zu bewerten.
Zunehmende Nutzung von KI-gestützten Werkzeugen zur Verbesserung der Behandlungsplanung und diagnostischen Genauigkeit
KI-Plattformen unterstützen Kliniker, indem sie komplexe Tumordaten schneller analysieren. Prädiktive Modelle helfen, Behandlungswege mit größerer Präzision zu leiten. Automatisierte Arbeitsabläufe reduzieren diagnostische Verzögerungen in stark frequentierten Krebszentren. Maschinelles Lernen identifiziert subtile Tumorveränderungen auf Bildgebungsscans. Diese Erkenntnisse verbessern die Therapieauswahl in der frühen Planungsphase. Krankenhäuser setzen KI-unterstützte Systeme ein, um die Überlebensanalyse zu stärken. Forschungsteams nutzen KI, um das Studiendesign und die Patientenanpassung zu optimieren. Dieser Trend treibt die digitale Transformation in der Neuro-Onkologie voran.
Verschiebung hin zu personalisierten zellulären Therapien, unterstützt durch starke klinische Dynamik
Zelluläre Therapien gewinnen an Aufmerksamkeit, da Entwickler die Ingenieurmethoden verfeinern. Fortschritte in der Herstellung unterstützen eine größere Skalierbarkeit für die klinische Anwendung. Studiennetzwerke testen gentechnisch veränderte Immunzellen in fortgeschrittenen Tumorfällen. Verbesserte Abgabesysteme unterstützen eine sicherere Patientenverabreichung. Kliniker schätzen diese Therapien für ihr Potenzial, tiefere Tumorschichten zu erreichen. Spezialisierte Labore erweitern ihre Kapazitäten, um das steigende Produktionsvolumen zu unterstützen. Regulierungsbehörden bewerten neue Rahmenwerke für zellbasierte Einreichungen. Dieser Trend gestaltet die langfristige therapeutische Innovation auf globalen Onkologiemärkten neu.
- Zum Beispiel berichtete das IL13Rα2-gerichtete CAR-T-Programm der City of Hope über radiografische Tumorrückbildung bei mehreren Glioblastom-Patienten, einschließlich eines dokumentierten Falls mit deutlicher Reaktion an mehreren intrakraniellen Stellen.
Erweiterung von Programmen für reale Evidenz zur Stärkung der Entscheidungsfindung nach der Zulassung
Programme für reale Evidenz helfen, klinische Ergebnisse in verschiedenen Bevölkerungsgruppen zu validieren. Krankenhäuser sammeln Behandlungsdaten, die eine stärkere regulatorische Bewertung unterstützen. Kostenträger nutzen reale Erkenntnisse, um Erstattungsrichtlinien zu verfeinern. Forscher identifizieren Variationsmuster, die die Therapieauswahl beeinflussen. Digitale Register helfen, langfristige Überlebenstrends zu verfolgen. Pharmaunternehmen verlassen sich auf diese Datensätze, um die zukünftige Entwicklung zu leiten. Reale Rahmenwerke verbessern die Sichtbarkeit der Behandlungsleistung über die Studiensettings hinaus. Es unterstützt fundiertere Strategien zur Marktexpansion.
Analyse der Herausforderungen auf dem Markt für Therapeutika bei malignen Gliomen im Erwachsenenalter
Hohe Tumorheterogenität und begrenzte Wirksamkeit der aktuellen Behandlungsansätze
Die Tumorheterogenität verlangsamt den Fortschritt auf dem Markt für Therapeutika bei malignen Gliomen im Erwachsenenalter. Komplexe Zellvariationen schwächen die therapeutischen Ansprechraten bei vielen Patienten. Kliniker haben Schwierigkeiten, vorherzusagen, wie sich Tumoren während der Behandlungszyklen anpassen. Die begrenzte Durchdringung einiger Medikamente verringert die Wirkung auf aggressive Tumorregionen. Chirurgische Einschränkungen verhindern in mehreren Fällen die vollständige Entfernung des Tumors. Rezidivmuster bleiben auch nach starken Therapieplänen häufig. Forschungsteams arbeiten daran, die Tumorevolution durch genomische Werkzeuge zu entschlüsseln. Arzneimittelentwickler stehen vor der Herausforderung, Therapien zu entwerfen, die auf unterschiedliche Zellpopulationen abzielen.
Regulatorische Komplexität und hohe Entwicklungskosten behindern Marktexpansion
Die Entwicklung von Therapeutika steht vor langen Genehmigungszeiträumen aufgrund strenger regulatorischer Bewertungen. Studienprotokolle erfordern starke Sicherheitsnachweise für Hochrisikopatienten. Entwickler müssen stark in verlängerte Studienzyklen investieren. Hohe Forschungsausgaben schränken kleinere Unternehmen ein, in das Feld einzutreten. Die Herstellung fortschrittlicher Therapien erfordert spezialisierte Ausrüstung. Kostenträger zeigen Vorsicht bei der Erstattung neuer Behandlungen mit unsicheren Langzeitdaten. Der Zugang zu teuren Therapien bleibt in mehreren Regionen begrenzt. Dies verlangsamt das Wachstumspotenzial für aufstrebende therapeutische Plattformen.
Chancen auf dem Markt für Therapeutika bei malignen Gliomen im Erwachsenenalter
Aufkommen von Next-Generation-Modalitäten schafft neue therapeutische Wege
Technologien der nächsten Generation schaffen starkes Expansionspotenzial für den Markt für Therapeutika bei malignen Gliomen im Erwachsenenalter. Gen-Editing-Tools bieten Zugang zu tieferen Tumorzielen. Nanotechnologie-Plattformen unterstützen die kontrollierte Wirkstoffabgabe mit höherer Präzision. Forscher erkunden onkolytische Viren, die Tumorzellen direkt angreifen. Diese Methoden versprechen eine höhere Toleranz bei erwachsenen Patienten. Studienförderer konzentrieren sich auf neuartige Wege, um Rezidivmuster zu reduzieren. Bessere technische Rahmenbedingungen stärken die therapeutische Sicherheit in komplexen Fällen. Globale Investoren zeigen Interesse an Unternehmen, die Next-Generation-Onkologie-Ökosysteme entwickeln.
Steigender Fokus auf Früherkennung, digitale Überwachung und Langzeitpflegemodelle
Früherkennungsprogramme eröffnen Chancen für neue Diagnoseplattformen. KI-gestützte Bildgebungssysteme helfen, kleine Tumorbildungen früher zu finden. Überwachungstools verfolgen den Fortschritt in Echtzeit für Hochrisikopopulationen. Krankenhäuser erweitern digitale Pflegemodelle, die kontinuierliche Datenüberprüfung integrieren. Kliniker schätzen Fernanalysen, die helfen, Therapien schneller anzupassen. Stärkere Patientenbindung unterstützt die langfristige Therapietreue. Pharmaunternehmen entwickeln Medikamente, die mit früheren Interventionsfenstern übereinstimmen. Diese Trends schaffen eine mehrschichtige Chancenlandschaft in der therapeutischen Entwicklung.
Analyse der Marktsegmentierung:
Nach Krankheitsart
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen wird stark von Glioblastoma Multiforme dominiert, aufgrund seiner hohen Prävalenz und aggressiven Natur. Dies treibt die breitere Akzeptanz multimodaler Behandlungswege voran, die komplexe klinische Bedürfnisse unterstützen. Anaplastisches Astrozytom und anaplastisches Oligodendrogliom zeigen eine stetige Nachfrage nach molekular geführten Therapien, die die Überlebenschancen verbessern. Behandlungsstrategien für anaplastisches Oligoastrozytom basieren auf verfeinerten diagnostischen Arbeitsabläufen, die eine präzise Klassifizierung unterstützen. Andere hochgradige Gliome schaffen eine Nachfrage nach Nischentherapien, die seltene, aber herausfordernde Tumorvarianten ansprechen. Jeder Krankheitstyp erweitert die Behandlungsmöglichkeiten in klinischen Zentren. Anbieter konzentrieren sich auf die Früherkennung, um das Fortschreiten effektiv zu steuern. Diese Variationen prägen das langfristige Wachstum in den Segmenten der Neuro-Onkologie.
- Zum Beispiel erkennt die umfassende genomische Profilierung von Foundation Medicine über 300 tumorassoziierte Veränderungen in Gliomproben, was eine präzise Klassifizierung über mehrere hochgradige Subtypen hinweg ermöglicht.
Nach Therapieart
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen profitiert von einer starken Nachfrage nach Chemotherapie aufgrund ihrer etablierten Rolle in der Erstlinienversorgung. Sie unterstützt den konsistenten Einsatz von Temozolomid und Kombinationsregimen bei verschiedenen Krankheitstypen. Zielgerichtete Therapien gewinnen an Bedeutung mit wachsendem Interesse an IDH- und EGFR-Weg-Inhibitoren. Strahlentherapie behält eine kritische Rolle mit der zunehmenden Nutzung von IMRT und stereotaktischen Systemen. Immuntherapie zieht die Aufmerksamkeit von Studienförderern auf sich, die Checkpoint-Inhibitoren und zellbasierte Plattformen entwickeln. Andere aufkommende Therapien wie TTFields und LITT stärken fortgeschrittene Behandlungswege. Diese Optionen verbessern die Personalisierungsmöglichkeiten für das Management komplexer Tumoren. Das Segment erweitert den Zugang zu differenzierten Interventionen.
Nach Vertriebskanal
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen ist stark abhängig von Krankenhausapotheken, die die meisten Behandlungsvorschriften für hochgradige Fälle verwalten. Sie unterstützen die kontinuierliche Medikamentenabgabe für komplexe Therapiepläne. Einzelhandelsapotheken verwalten unterstützende Medikamente, die während der Langzeitpflege verwendet werden. Online-Apotheken gewinnen an Bedeutung durch verbesserten Zugang für entfernte Patienten, die Nachfüllungen suchen. Digitale Kanäle helfen, Reisebarrieren für Erwachsene zu reduzieren, die chronische Behandlungszyklen managen. Krankenhäuser überwachen die Therapietreue durch integrierte Apothekensysteme. Diese Kanäle arbeiten zusammen, um eine ununterbrochene Behandlungslieferung aufrechtzuerhalten. Wachstum in jedem Kanal unterstützt eine bessere Patientenversorgung in der Neuro-Onkologie.
Nach Endnutzer
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen wird von Krankenhäusern und Kliniken getragen, die die meisten Erstlinieninterventionen liefern. Sie unterstützen umfassende Behandlungswege, einschließlich Chirurgie, Strahlentherapie und medikamentöser Therapien. Spezialisierte Krebszentren stärken die fortgeschrittene Versorgung durch klinische Studien und Präzisionsmedizin-Programme. Ambulante chirurgische Zentren führen ausgewählte Verfahren durch, die die Frühphasenplanung unterstützen. Jede Endnutzergruppe übernimmt digitale Werkzeuge, die die Koordination in Onkologie-Teams verbessern. Anbieter betonen die Früherkennung, um die Komplexität des Fortschreitens zu reduzieren. Diese Einrichtungen gestalten den Zugang zu Behandlungen für verschiedene Patientengruppen. Ihre Adoptionsstrategien bestimmen die zukünftige therapeutische Integration auf globalen Märkten.
- Zum Beispiel verwaltet das MD Anderson Cancer Center jederzeit über 1.500 aktive klinische Studien, darunter mehrere Glioblastom-Programme, die den therapeutischen Zugang für komplexe Fälle erweitern.
Segmentierung:
Nach Krankheitstyp
- Glioblastoma Multiforme (GBM)
- Anaplastisches Astrozytom
- Anaplastisches Oligodendrogliom
- Anaplastisches Oligoastrozytom
- Andere hochgradige Gliome
Nach Therapieart
- Chemotherapie
- Zielgerichtete Therapie
- Strahlentherapie
- Immuntherapie
- Andere / Neue Therapien
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Spezialisierte Krebszentren
- Ambulante Operationszentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält mit fast 45% den größten Anteil am Markt für therapeutische Behandlungen von malignen Gliomen bei Erwachsenen, angetrieben durch starke diagnostische Kapazitäten und breiten Zugang zu fortschrittlichen Onkologie-Therapien. Die Region profitiert von hoher Behandlungsbewusstheit und umfangreicher Nutzung von Präzisionsmedizin-Tools. Pharmaunternehmen investieren in klinische Studien, die kontinuierliche Innovationen unterstützen. Es erweitert den Zugang zu neuen therapeutischen Wegen in großen Krebszentren. Krankenhäuser implementieren fortschrittliche Strahlentherapie- und Immuntherapiemodelle, um die Patientenergebnisse zu verbessern. Die Region behält die Führung aufgrund starker Erstattungsstrukturen und kontinuierlicher Forschungsengagements.
Europa macht etwa 30% des Marktes für therapeutische Behandlungen von malignen Gliomen bei Erwachsenen aus und hält eine stetige Nachfrage nach Kombinationstherapien aufrecht. Länder erweitern molekulare Testprogramme, die eine genauere Klassifizierung hochgradiger Gliome unterstützen. Behandlungszentren übernehmen neue zielgerichtete Therapieprotokolle, die durch regulatorische Genehmigungen unterstützt werden. Klinische Netzwerke fördern die Teilnahme an Studien für neue Therapien in mehreren Ländern. Es stärkt die langfristige Einführung fortschrittlicher neuroonkologischer Interventionen. Das Wachstum bleibt durch starkes akademisches Engagement und steigende Investitionen in die Forschung zu hochgradigen Gliomen konsistent.
Der asiatisch-pazifische Raum erfasst etwa 18% des Marktes für Therapeutika bei malignen Gliomen bei Erwachsenen und zeigt das schnellste Wachstum aufgrund der steigenden Krebsinzidenz und der Verbesserung der Onkologie-Infrastruktur. Regierungen stärken die diagnostische Kapazität in sich entwickelnden Gesundheitssystemen. Regionale Hersteller konzentrieren sich verstärkt auf erschwingliche Behandlungsoptionen. Krankenhäuser modernisieren ihre Strahlentherapieausrüstung, um fortschrittliche klinische Arbeitsabläufe zu unterstützen. Dies fördert die breitere Einführung multimodaler Behandlungsstrategien in städtischen Zentren. Die verbleibenden Regionen, einschließlich Lateinamerika und dem Nahen Osten & Afrika, repräsentieren die letzten 7%, unterstützt durch wachsende Investitionen, aber eingeschränkt durch Infrastrukturlücken.
Analyse der Hauptakteure:
- Merck & Co., Inc.
- Hoffmann-La Roche Ltd
- Pfizer Inc.
- Arbor Pharmaceuticals
- AbbVie Inc.
- Bristol-Myers Squibb
- Eli Lilly and Company
- Sun Pharmaceutical Industries
- Teva Pharmaceutical Industries
- Amgen
Wettbewerbsanalyse:
Der Markt für Therapeutika bei malignen Gliomen bei Erwachsenen zeichnet sich durch starken Wettbewerb unter globalen Pharmaunternehmen aus, die daran arbeiten, ihre Onkologie-Pipelines zu erweitern. Unternehmen wie Merck, Roche, Pfizer und AbbVie investieren in Immuntherapie und zielgerichtete Arzneimittelentwicklung, um klinische Ergebnisse zu verbessern. Dies führt zu einem stärkeren Fokus auf molekular geführte Therapien, die eine höhere Behandlungspräzision unterstützen. Unternehmen erweitern Partnerschaften mit akademischen Zentren, um die Zeitpläne für klinische Studien zu beschleunigen. Neue Marktteilnehmer erforschen Zelltherapie- und onkolytische Virusplattformen, um ihre Portfolios zu differenzieren. Etablierte Unternehmen nutzen starke kommerzielle Netzwerke, um ihre Marktpräsenz in Regionen mit hoher Nachfrage aufrechtzuerhalten. Entwickler verfeinern auch strahlungsbezogene Innovationen, um die Akzeptanz von Kombinationstherapien zu unterstützen. Die Wettbewerbsintensität wächst, da Unternehmen nach Strategien der nächsten Generation für das aggressive Management von Gliomen streben.
Aktuelle Entwicklungen:
- Im April 2025 erhielt Biocon Biologics die FDA-Zulassung für Jobevne (bevacizumab-nwgd), ein Biosimilar, das für mehrere Krebsarten, einschließlich rezidivierendes Glioblastom im therapeutischen Markt für erwachsene maligne Gliome, indiziert ist und den Zugang zu erschwinglichen Behandlungen angesichts des steigenden Biosimilar-Wettbewerbs verbessert.
- Im Februar 2025 gewährte die FDA dem Dordaviprone (von Jazz Pharmaceuticals, nach der Übernahme von Chimerix für 935 Millionen USD) eine vorrangige Überprüfung für H3K27M-mutiertes diffuses Gliom, mit einem PDUFA-Zieltermin für den 18. August 2025, was eine potenzielle erste Zulassung für diesen seltenen Subtyp markiert.
- Im Oktober 2024 erwarb Merck & Co., Inc. Modifi Biosciences für 30 Millionen USD im Voraus (mit potenziellen Meilensteinen von bis zu 1,3 Milliarden USD) und erlangte ein präklinisches Asset (MOD-246), das auf Glioblastom abzielt, ein wichtiges erwachsenes malignes Gliom, um temozolomidresistente Fälle anzugehen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, Therapietyp, Vertriebskanal, Endnutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz von zielgerichteten und Immuntherapie-Plattformen wird den langfristigen therapeutischen Fortschritt in globalen Onkologienetzwerken prägen.
- Steigende Investitionen in molekulare Diagnostik werden einen breiteren Zugang zu präzisionsbasierten Ansätzen für aggressive Gliomfälle unterstützen.
- Die Erweiterung von Kombinationstherapiemodellen wird die Überlebensraten in großen Krebszentren stärken.
- Zunehmende Aktivität in Zelltherapie- und onkolytischen Virusplattformen wird neue Behandlungspfade eröffnen.
- Die höhere Akzeptanz von KI-gesteuerten Planungstools wird schnellere Behandlungsentscheidungen und verbesserte klinische Genauigkeit unterstützen.
- Eine größere Verfügbarkeit von Innovationen in der Strahlentherapie wird helfen, die Tumorkontrolle in fortgeschrittenen Krankheitsstadien zu verbessern.
- Die Stärkung der Zusammenarbeit zwischen akademischen Institutionen und Pharmaunternehmen wird die Entwicklungszyklen von Therapien beschleunigen.
- Eine breitere Einführung digitaler Überwachungstools wird eine effektivere langfristige Krankheitsbewältigung unterstützen.
- Das Wachstum der Erstattungsunterstützung in entwickelten Märkten wird den Zugang zu Therapien der nächsten Generation verbessern.
- Der steigende Fokus auf Früherkennung wird die Behandlungsfenster erweitern und zukünftige Akzeptanzmuster im therapeutischen Markt für erwachsene maligne Gliome beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für therapeutische Maßnahmen bei malignen Gliomen bei Erwachsenen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für therapeutische Maßnahmen bei malignen Gliomen bei Erwachsenen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für therapeutische Maßnahmen bei malignen Gliomen bei Erwachsenen hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für therapeutische Maßnahmen bei malignen Gliomen bei Erwachsenen antreiben?
Wer sind die führenden Unternehmen im Markt für therapeutische Maßnahmen bei malignen Gliomen bei Erwachsenen?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für therapeutische Maßnahmen gegen maligne Gliome bei Erwachsenen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 2,687.5 million → forecast year: USD 5,337.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Drivers
- 3.3 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Restraints & Challenges
- 3.4 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Therapeutika bei malignem Gliom im Erwachsenenalter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Therapeutika bei malignem Gliom im Erwachsenenalter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Therapeutika bei malignem Gliom im Erwachsenenalter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Therapeutika bei malignem Gliom im Erwachsenenalter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
