
Marktübersicht
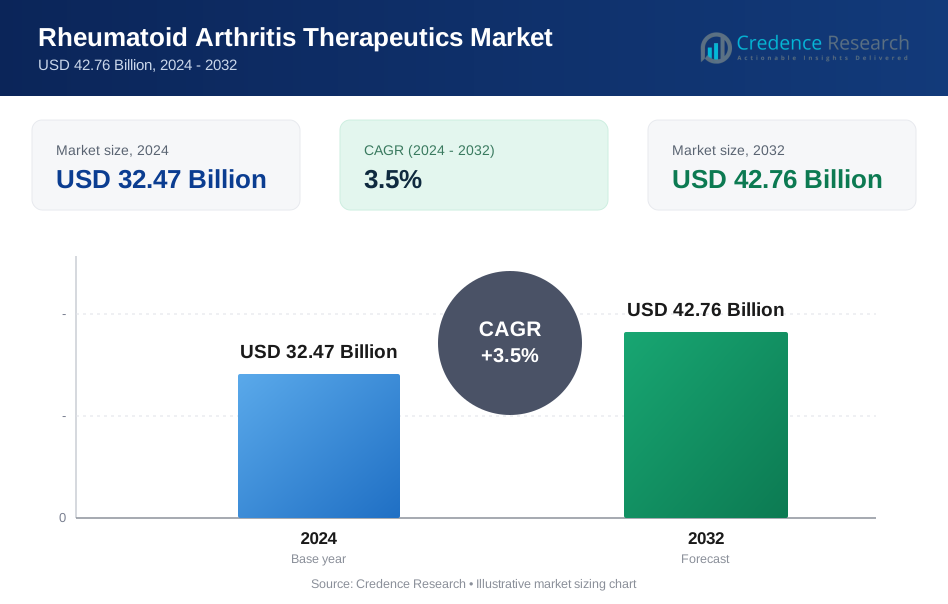
Die Marktgröße für Rheumatoide Arthritis Therapeutika wurde im Jahr 2024 auf 32,47 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 42,76 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rheumatoide Arthritis Therapeutika 2024 | 32,47 Milliarden USD |
| Markt für Rheumatoide Arthritis Therapeutika, CAGR | 7,5% |
| Marktgröße für Rheumatoide Arthritis Therapeutika 2032 | 42,76 Milliarden USD |
Der Markt für Rheumatoide Arthritis Therapeutika wird von führenden Akteuren wie Pfizer Inc., Amgen Inc., Bristol-Myers Squibb Company, F. Hoffmann-La Roche Ltd, AbbVie, Gilead Sciences und UCB S.A. dominiert. Diese Unternehmen stehen an der Spitze der Innovation und konzentrieren sich auf Biologika, Biosimilars und nicht-biologische Behandlungen, um der steigenden Nachfrage nach wirksamen Therapien für rheumatoide Arthritis gerecht zu werden. Im Jahr 2024 hält Nordamerika mit 41,68 % den größten Marktanteil, angetrieben durch eine hohe Prävalenz von rheumatoider Arthritis, weit verbreitete Anwendung von Biologika und eine robuste Gesundheitsinfrastruktur. Europa folgt mit einem Anteil von 30,25 %, unterstützt durch starke Gesundheitssysteme und zunehmende Anwendung von Biologika. Die Region Asien-Pazifik, die 16,48 % des Marktes ausmacht, verzeichnet ein schnelles Wachstum aufgrund verbesserter Gesundheitszugänge und steigender Krankheitsbewusstheit, während andere Regionen wie Lateinamerika und Naher Osten & Afrika zu kleineren, aber wachsenden Marktanteilen beitragen.

Markteinblicke
- Der Markt für Rheumatoide Arthritis Therapeutika lag 2024 bei 32,49 Milliarden USD und wird voraussichtlich zwischen 2025 und 2032 mit einer CAGR von 3,7 % wachsen.
- Die steigende weltweite Inzidenz von rheumatoider Arthritis, insbesondere bei alternden Bevölkerungen, erhöht die Nachfrage nach wirksamen Therapien und treibt somit das Marktwachstum an.
- Fortgesetzte Innovationen in biologischen und zielgerichteten Therapien verändern den Markt und ermöglichen mehr Patienten den Zugang zu hochwirksamen Behandlungsoptionen, insbesondere in entwickelten Regionen.
- Etablierte Unternehmen wie Pfizer Inc., Amgen Inc., Bristol-Myers Squibb Company, F. Hoffmann-La Roche Ltd, AbbVie, Gilead Sciences, Inc. und UCB S.A. dominieren weiterhin die Produktentwicklung und konzentrieren sich auf Biologika, Biosimilars und fortschrittliche Therapeutika.
- Im Jahr 2024 hielt das Biologika-Segment den größten Anteil unter den Produkttypen und die Region Nordamerika hatte den höchsten regionalen Anteil mit 68 % des globalen Marktes.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für Therapeutika bei rheumatoider Arthritis ist hauptsächlich in die Segmente Biologika und Nicht-Biologika unterteilt. Im Jahr 2024 hält das Biologika-Segment einen dominanten Marktanteil von 69,2% aufgrund ihrer hohen Wirksamkeit bei der Kontrolle von Entzündungen und der Verhinderung von Gelenkschäden. Biologische Therapien wie TNF-Inhibitoren und IL-6-Inhibitoren werden häufig verschrieben, da sie signifikante Verbesserungen im Krankheitsverlauf und bei der Linderung von Symptomen bieten. Die zunehmende Akzeptanz von Biologika, gepaart mit der steigenden Patientennachfrage nach zielgerichteten Therapien, treibt die Marktexpansion in diesem Segment voran, insbesondere in entwickelten Regionen mit besserem Zugang zum Gesundheitswesen.
- Zum Beispiel haben Infliximab und Etanercept, beide TNF-Inhibitoren, eine robuste klinische Wirksamkeit bei der Reduzierung von Entzündungen und der Verhinderung struktureller Schäden bei Patienten mit rheumatoider Arthritis gezeigt, einschließlich solcher mit sowohl früher als auch langjähriger Erkrankung, wie umfangreiche von der FDA zugelassene klinische Daten belegen.
Nach Verkaufsart:
Das Verkaufsart-Segment des Marktes für Therapeutika bei rheumatoider Arthritis ist in die Kategorien Verschreibungspflichtig und Rezeptfrei (OTC) unterteilt. Das Verschreibungspflichtig-Segment dominiert mit einem Marktanteil von 85,6% im Jahr 2024, angetrieben durch die Präferenz für verschreibungspflichtige Medikamente, die stärkere therapeutische Wirkungen bieten und auf den spezifischen Zustand des Patienten zugeschnitten sind. Verschreibungspflichtige Medikamente, wie Biologika und DMARDs, bieten eine effektivere Behandlung der Symptome der rheumatoiden Arthritis und sind daher die bevorzugte Wahl. Das Wachstum dieses Segments wird durch die steigende Inzidenz von rheumatoider Arthritis und Fortschritte in der personalisierten Medizin unterstützt.
- Zum Beispiel hat Roches Actemra, ein Interleukin-6-Rezeptor-Inhibitor, verbesserte Patientenergebnisse gezeigt und hebt Fortschritte in zielgerichteten verschreibungspflichtigen Therapien hervor.
Nach Verabreichungsweg:
Im Verabreichungsweg-Segment sind Oral und Parenteral die wichtigsten Untersegmente. Der Orale Weg hält den größten Marktanteil von 58,3% im Jahr 2024. Orale Medikamente, einschließlich konventioneller DMARDs und bestimmter Biologika, werden aufgrund ihrer Bequemlichkeit, einfachen Anwendung und Patienten-Compliance bevorzugt. Orale Therapien bieten eine weniger invasive Verabreichung im Vergleich zu injizierbaren oder intravenösen Behandlungen und sind daher die bevorzugte Option für Patienten im Frühstadium. Das Wachstum dieses Untersegments wird durch laufende Innovationen in der Formulierung oraler Medikamente vorangetrieben, die die Wirksamkeit beibehalten und gleichzeitig Nebenwirkungen minimieren.
Wichtige Wachstumstreiber
Zunehmende Prävalenz von rheumatoider Arthritis
Die wachsende globale Prävalenz von rheumatoider Arthritis (RA) ist ein bedeutender Treiber für den Markt. Mit einer alternden Bevölkerung und steigenden Lebensstilfaktoren, die zu einer erhöhten Anfälligkeit beitragen, wächst die Nachfrage nach RA-Therapeutika. Laut aktuellen Studien ist die Inzidenz von RA bei älteren Erwachsenen, insbesondere Frauen, höher, was den Bedarf an effektiven Behandlungsoptionen erhöht. Da mehr Menschen mit RA diagnostiziert werden, wird erwartet, dass sowohl biologische als auch nicht-biologische therapeutische Optionen ein nachhaltiges Wachstum verzeichnen, was einen größeren Markt für krankheitsmodifizierende Therapien und Lösungen zur Symptombehandlung schafft.
- Zum Beispiel trägt Pfizer Inc. auch durch seine zielgerichteten Therapien bei, die spezifische Entzündungswege bei RA-Patienten ansprechen.
Fortschritte in der Biologischen Therapie
Biologische Therapien haben die Behandlungslandschaft für rheumatoide Arthritis revolutioniert und das Marktwachstum vorangetrieben. Diese Therapien, wie TNF-Inhibitoren, IL-6-Inhibitoren und B-Zell-Depletionstherapien, haben sich als sehr wirksam bei der Kontrolle des Krankheitsverlaufs und der Verbesserung der Lebensqualität erwiesen. Die Entwicklung neuer Biologika mit gezielteren Wirkungen und weniger Nebenwirkungen fördert ihre Akzeptanz, insbesondere bei schweren RA-Fällen. Die zunehmende Zulassung neuer Biologika durch Regulierungsbehörden wie die FDA treibt das Wachstum dieses Segments voran und bietet Patienten effektivere und personalisierte Behandlungsoptionen.
- Zum Beispiel hemmt Infliximab von Johnson & Johnson den Krankheitsverlauf und erhält die Symptomlinderung aufrecht, oft in Kombination mit Methotrexat zur Steigerung der Wirksamkeit eingesetzt.
Regierungsinitiativen und Gesundheitsausgaben
Die Unterstützung durch die Regierung und steigende Gesundheitsausgaben, insbesondere in aufstrebenden Märkten, tragen zum Wachstum des Marktes für rheumatoide Arthritis-Therapeutika bei. Viele Regierungen setzen Richtlinien um, um den Zugang zu fortschrittlichen Behandlungen zu verbessern und die Kosten für Medikamente zu subventionieren, was einen breiteren Zugang zu Biologika und anderen spezialisierten Therapien ermöglicht. Diese finanzielle Unterstützung, zusammen mit dem wachsenden Bewusstsein für die Auswirkungen von RA auf Produktivität und Lebensqualität, treibt die Nachfrage nach wirksamen Therapien an. Mit der Verbesserung der Gesundheitsinfrastrukturen weltweit wird erwartet, dass mehr Patienten eine Behandlung suchen, was die Reichweite des Marktes weiter ausdehnt.
Wichtige Trends & Chancen
Anstieg der personalisierten Medizin
Personalisierte Medizin entwickelt sich zu einem wichtigen Trend im Markt für rheumatoide Arthritis-Therapeutika. Fortschritte in der Genomik und Biomarkerforschung ermöglichen maßgeschneiderte Behandlungen, die spezifische Krankheitswege und Patientenprofile ansprechen. Dieser Wandel hin zur Präzisionsmedizin ist besonders bei Biologika deutlich, wo Therapien basierend auf genetischen Markern und Eigenschaften des Immunsystems entwickelt werden. Der wachsende Fokus auf individuelle Behandlungsregime bietet bedeutende Chancen für Pharmaunternehmen, zu innovieren und Marktanteile zu gewinnen, indem sie maßgeschneiderte Lösungen anbieten, die therapeutische Ergebnisse verbessern und Nebenwirkungen minimieren.
- Zum Beispiel haben Pharmaunternehmen Biologika wie Sarilumab (Kevzara) entwickelt, das spezifische Komponenten des Immunsystems anvisiert und alle zwei Wochen in Dosen von 150–200 mg verabreicht wird.
Erweiterung der rezeptfreien (OTC) Optionen
Das Wachstum des OTC-Segments im Markt für rheumatoide Arthritis-Therapeutika bietet eine wertvolle Gelegenheit. Patienten bevorzugen zunehmend rezeptfreie Medikamente zur Symptomlinderung aufgrund ihrer Zugänglichkeit und Bequemlichkeit. Während OTC-Medikamente verschreibungspflichtige Therapien nicht ersetzen, ergänzen sie diese, insbesondere bei der Behandlung von leichten bis mittelschweren Symptomen. Mit zunehmendem Bewusstsein für RA wird die Nachfrage nach leicht zugänglichen, nicht verschreibungspflichtigen Behandlungen voraussichtlich steigen. Pharmaunternehmen können diesen Trend nutzen, indem sie ihr OTC-Produktangebot erweitern und deren Verfügbarkeit sowohl in etablierten als auch in aufstrebenden Märkten verbessern, in denen der Zugang zur Gesundheitsversorgung möglicherweise eingeschränkt ist.
- Zum Beispiel brachte Dr. Reddy’s Laboratories ein OTC-Diclofenac-Natrium-Gel auf den Markt, das auf Schmerzlinderung bei Arthritis in den USA abzielt und eine bequeme Option für leichte bis mittelschwere Symptome ohne Rezept bietet.
Wichtige Herausforderungen
Hohe Behandlungskosten
Eine der größten Herausforderungen auf dem Markt für rheumatoide Arthritis-Therapien sind die hohen Behandlungskosten, insbesondere bei Biologika. Diese Therapien sind entscheidend für die Behandlung schwerer RA-Fälle, gehen jedoch mit hohen Kosten einher, was den Zugang für einen erheblichen Teil der Weltbevölkerung einschränkt. Obwohl die Versicherungsdeckung in vielen Regionen verbessert wird, können Ausgaben aus eigener Tasche eine Hürde darstellen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Die steigenden Arzneimittelkosten sind ein wachsendes Anliegen unter Patienten und Gesundheitsdienstleistern, was das Marktwachstum verlangsamen und den Zugang der Patienten zu wirksamen Behandlungen einschränken könnte.
Unerwünschte Wirkungen und Sicherheitsbedenken
Trotz ihrer Wirksamkeit sind Biologika und andere RA-Behandlungen mit potenziellen unerwünschten Wirkungen verbunden, die die Patientenadhärenz und Behandlungsergebnisse beeinträchtigen können. Zu den häufigen Nebenwirkungen gehören ein erhöhtes Infektionsrisiko, gastrointestinale Probleme und kardiovaskuläre Komplikationen. Die Sicherheitsbedenken im Zusammenhang mit diesen Behandlungen stellen sowohl für Patienten als auch für Gesundheitsdienstleister eine Herausforderung dar, insbesondere wenn eine langfristige Anwendung erforderlich ist. Die laufende Überwachung und der Bedarf an häufigen Anpassungen der Behandlungspläne können den therapeutischen Prozess verkomplizieren, was zu einer langsameren Einführung neuerer Therapien führt und das allgemeine Marktwachstum beeinträchtigt.
Regionale Analyse
Nordamerika
Die nordamerikanische Region macht im Jahr 2024 einen Anteil von 41,68% am globalen Markt für rheumatoide Arthritis-Therapien aus. Diese Dominanz wird durch eine hohe Prävalenz von RA, die weitverbreitete Einführung von Biologika und fortschrittlichen Therapien sowie günstige Erstattungspolitiken, die einen breiten Patientenzugang ermöglichen, angetrieben. Eine gut etablierte klinische Infrastruktur unterstützt die frühzeitige Diagnose und laufende Behandlung. Hohe Gesundheitsausgaben pro Kopf, kombiniert mit kontinuierlichen Markteinführungen neuer RA-Therapien und Biologika, sorgen für eine robuste Nachfrage. Die Stärke der spezialisierten Versorgungsnetzwerke und das hohe Bewusstsein für Behandlungen sowohl bei Patienten als auch bei Ärzten festigen die Marktführerschaft Nordamerikas weiter.
Europa
Die europäische Region hält mit 30,25% im Jahr 2024 den zweitgrößten Anteil weltweit, angetrieben durch steigendes Patientenbewusstsein, breite Einführung von Biologika und Biosimilars sowie eine starke Gesundheitsinfrastruktur in wichtigen Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich. Die Kombination aus robusten regulatorischen Rahmenbedingungen, Erstattungsunterstützung und einer wachsenden Zahl von Rheumatologie-Spezialisten fördert die stetige Aufnahme fortschrittlicher Behandlungen für rheumatoide Arthritis. Darüber hinaus verbessern laufende kollaborative Forschung und der Fokus auf kosteneffiziente Behandlungsprotokolle die Zugänglichkeit. Diese Dynamiken unterstützen Europas bedeutenden Beitrag zum globalen Markt.
Asien-Pazifik
Die Asien-Pazifik-Region entwickelt sich zu einem Wachstumsbereich mit einem Marktanteil von 16,48% im Jahr 2024. Unterstützt durch eine verbesserte Gesundheitsinfrastruktur, steigende Inzidenz von rheumatoider Arthritis und erweiterten Zugang zu fortschrittlichen Therapien in städtischen Zentren, ist die Region auf schnelles Wachstum eingestellt. Die zunehmende Verfügbarkeit von Biologika und Biosimilars, gepaart mit steigenden öffentlichen und privaten Gesundheitsausgaben, treibt die Aufnahme voran. Erhöhtes Krankheitsbewusstsein und frühzeitige Diagnose veranlassen mehr Patienten, eine Behandlung zu suchen. Kostengünstigere Biosimilar-Optionen und wachsende Vertriebsnetze in aufstrebenden Volkswirtschaften tragen zur beschleunigten Marktexpansion in dieser Region bei.
Lateinamerika
Lateinamerika macht derzeit 6,72% des globalen Marktes für Therapeutika gegen rheumatoide Arthritis aus. Die schrittweise Einführung biologischer Therapien, das steigende Bewusstsein für rheumatoide Arthritis und der verbesserte Zugang zur Gesundheitsversorgung in städtischen Gebieten schaffen jedoch Wachstumspotenzial. Der Eintritt multinationaler Pharmaunternehmen, lokale Fertigungsvereinbarungen und Schulungsprogramme für Ärzte verbessern die Verfügbarkeit von Medikamenten und den Zugang der Patienten. Da die Akzeptanz der Behandlung über die großen städtischen Zentren hinaus zunimmt, bietet Lateinamerika im Prognosezeitraum die Möglichkeit einer erhöhten Marktdurchdringung.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält im Jahr 2024 einen Anteil von 4,87% am globalen Markt für Therapeutika gegen rheumatoide Arthritis. Obwohl diese Region einen kleineren Anteil darstellt, zeigt sie erste Anzeichen von Wachstum. Die steigende Prävalenz von rheumatoider Arthritis, das zunehmende Bewusstsein der Ärzte, die Expansion privater Kliniken und der verbesserte Zugang zu spezialisierten Gesundheitsdiensten treiben die schrittweise Einführung fortschrittlicher Therapien voran. Partnerschaften zwischen Pharmaunternehmen und regionalen Vertriebshändlern stärken die Verfügbarkeit von Medikamenten. Mit der Verbesserung von Aufklärungskampagnen und diagnostischen Fähigkeiten wird erwartet, dass diese Region in den kommenden Jahren ein schrittweises Wachstum der Nachfrage nach RA-Therapeutika verzeichnen wird.
Marktsegmentierungen:
Nach Produkttyp
- Biologika
- Nicht-Biologika
Nach Verkaufsart
- Verschreibungspflichtig
- Rezeptfrei (OTC)
Nach Verabreichungsweg
- Oral
- Parenteral
Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Forschungs- und akademische Labore
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Konkurrenzlandschaft
Der Markt für Therapeutika gegen rheumatoide Arthritis ist hochgradig wettbewerbsintensiv, mit wichtigen Akteuren wie Pfizer Inc., Amgen Inc., Bristol-Myers Squibb Company, F. Hoffmann-La Roche Ltd, AbbVie, Gilead Sciences und UCB S.A. Diese Unternehmen betreiben intensive Forschungs- und Entwicklungsaktivitäten, die sich auf die Innovation biologischer und nicht-biologischer Therapien konzentrieren, um den vielfältigen Bedürfnissen von Patienten mit rheumatoider Arthritis gerecht zu werden. Der Markt ist durch die zunehmende Einführung von Biosimilars gekennzeichnet, die kostengünstigere Behandlungsoptionen bieten, und durch biologische Therapien, die aufgrund ihrer Wirksamkeit bei der Kontrolle des Krankheitsverlaufs dominieren. Schlüsselakteure stärken ihre Marktpositionen durch strategische Partnerschaften, Fusionen und Übernahmen. Darüber hinaus verändert der Trend zur personalisierten Medizin, der auf spezifische Patientengruppen basierend auf genetischem Profiling abzielt, die Wettbewerbsdynamik. Der zunehmende Fokus auf patientenzentrierte Lösungen, gepaart mit Fortschritten in den Bereichen Herstellung und Vertriebskanäle, ermöglicht es diesen Unternehmen, ihre Marktpräsenz auszubauen und maßgeschneiderte Behandlungsregime bereitzustellen, was den Wettbewerb in entwickelten und aufstrebenden Märkten antreibt.
Analyse der Hauptakteure
- Gilead Sciences, Inc.
- Amgen Inc.
- F. Hoffmann-La Roche Ltd
- UCB S.A.
- Regeneron Pharmaceuticals, Inc.
- Novartis International AG
- Bristol-Myers Squibb Company
- Boehringer Ingelheim GmbH
- AbbVie
- Pfizer Inc.
Aktuelle Entwicklungen
- Im August 2025 erhielt SetPoint Medical die FDA-Zulassung für sein SetPoint-System, die erste neuroimmune Modulationstherapie für Patienten mit rheumatoider Arthritis, die unzureichend auf Biologika oder gezielte synthetische DMARDs ansprechen.
- Im Januar 2025 erhielt Celltrion USA die FDA-Zulassung für Avtozma (tocilizumab-anoh), ein Tocilizumab-Biosimilar für rheumatoide Arthritis in intravenöser und subkutaner Form, nach vorherigen Zulassungen wie Tyenne.
- Im Oktober 2025 gab Sonoma Biotherapeutics positive Zwischenergebnisse zur Sicherheit und Wirksamkeit aus seiner laufenden Phase-1-Studie REGULATE-RA bekannt, die SBT-77-7101 bei Patienten mit refraktärer rheumatoider Arthritis untersucht.
Berichtsabdeckung
Der Forschungsbericht bietet eine umfassende Analyse basierend auf Produkttyp, Verkaufstyp, Verabreichungsweg, Vertriebskanal, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Therapeutika gegen rheumatoide Arthritis wird voraussichtlich ein stetiges Wachstum erfahren, da die Prävalenz der Krankheit weltweit zunimmt.
- Fortschritte in der biologischen Therapie und bei Biosimilars werden den Markt weiterhin antreiben und den Patienten mehr Behandlungsoptionen mit verbesserter Wirksamkeit bieten.
- Personalisierte Medizin wird in der Zukunft eine entscheidende Rolle spielen, da Behandlungen zunehmend auf individuelle Patientenprofile und genetische Faktoren zugeschnitten werden.
- Die Nachfrage nach Kombinationstherapien, die Biologika mit Nicht-Biologika integrieren, wird voraussichtlich steigen und die Behandlungsergebnisse verbessern.
- Die zunehmende Akzeptanz von Biosimilars wird den Zugang zu biologischen Behandlungen verbessern und sie für eine größere Patientengruppe erschwinglicher machen.
- Erhöhtes Bewusstsein und frühzeitige Diagnose von rheumatoider Arthritis werden zu höheren Behandlungsinitiierungsraten führen und das Marktwachstum fördern.
- Der Aufstieg patientenzentrierter Behandlungsmodelle, die sich auf die Verbesserung der Lebensqualität und die Reduzierung von Nebenwirkungen konzentrieren, wird die Marktdynamik beeinflussen.
- Laufende klinische Studien und Forschungen zu neuen molekularen Zielen werden zur Entwicklung innovativer Therapien führen und das Marktwachstum ankurbeln.
- Schwellenmärkte, insbesondere in Asien-Pazifik und Lateinamerika, werden zu wichtigen Wachstumsregionen, da sich die Gesundheitsinfrastruktur verbessert und der Zugang zu Behandlungen zunimmt.
- Die Zusammenarbeit zwischen Pharmaunternehmen, Gesundheitsdienstleistern und Regierungen wird Innovationen fördern, die Zulassungsprozesse für Medikamente beschleunigen und den Zugang der Patienten zu Therapien verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Therapeutika bei rheumatoider Arthritis und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Therapeutika bei rheumatoider Arthritis voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die Treiber für das Wachstum des Marktes für Therapeutika bei rheumatoider Arthritis?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Therapeutika bei rheumatoider Arthritis antreiben?
Wer sind die führenden Unternehmen im Markt für Therapeutika bei rheumatoider Arthritis?
Welche Region hatte 2024 den größten Anteil am Markt für Therapeutika bei rheumatoider Arthritis?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Therapeutika bei rheumatoider Arthritis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Therapeutika bei rheumatoider Arthritis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 32.47 Billion → 2032: USD 42.76 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Therapeutika bei rheumatoider Arthritis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Therapeutika bei rheumatoider Arthritis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Therapeutika bei rheumatoider Arthritis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Therapeutika bei rheumatoider Arthritis Market Drivers
- 3.3 Markt für Therapeutika bei rheumatoider Arthritis Market Restraints & Challenges
- 3.4 Markt für Therapeutika bei rheumatoider Arthritis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Therapeutika bei rheumatoider Arthritis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Therapeutika bei rheumatoider Arthritis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Therapeutika bei rheumatoider Arthritis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Therapeutika bei rheumatoider Arthritis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Therapeutika bei rheumatoider Arthritis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Therapeutika bei rheumatoider Arthritis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Therapeutika bei rheumatoider Arthritis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Therapeutika bei rheumatoider Arthritis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Therapeutika bei rheumatoider Arthritis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Therapeutika bei rheumatoider Arthritis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Therapeutika bei rheumatoider Arthritis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Therapeutika bei rheumatoider Arthritis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Therapeutika bei rheumatoider Arthritis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Therapeutika bei rheumatoider Arthritis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Therapeutika bei rheumatoider Arthritis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Therapeutika bei rheumatoider Arthritis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Therapeutika bei rheumatoider Arthritis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Therapeutika bei rheumatoider Arthritis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Therapeutika bei rheumatoider Arthritis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
