
Marktübersicht für therapeutische Behandlungen von Herzrhythmusstörungen:
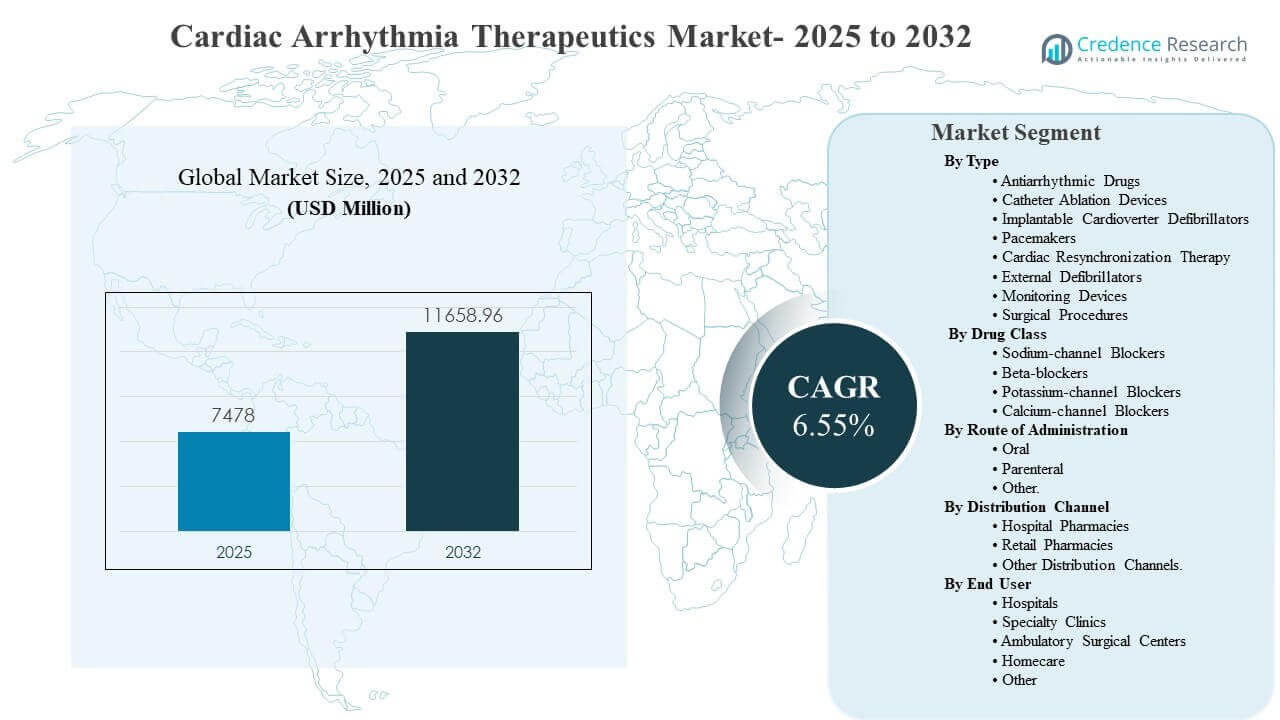
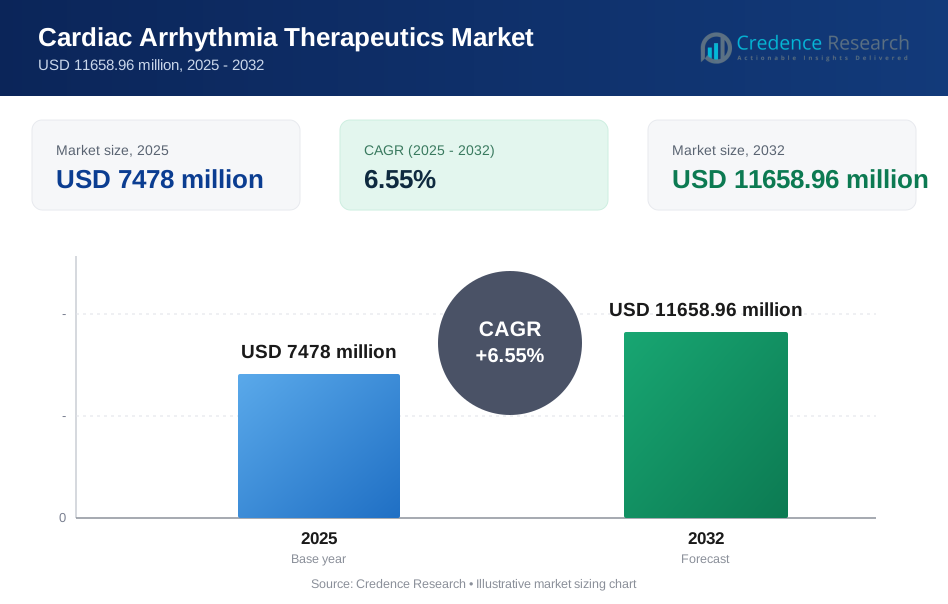
Die globale Marktgröße für therapeutische Behandlungen von Herzrhythmusstörungen wurde 2025 auf 7478 Millionen USD geschätzt und soll bis 2032 11658,96 Millionen USD erreichen, was einem CAGR von 6,55 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch die steigende Belastung durch Vorhofflimmern und andere Rhythmusstörungen getrieben, die eine langfristige Pharmakotherapie, prozedurale Eingriffe und die Implantation von Geräten in akuten und chronischen Versorgungswegen erfordern. Nordamerika und Europa bleiben die Anker der kurzfristigen Nachfrage, unterstützt durch etablierte elektrophysiologische Dienstleistungen und einen breiteren Zugang zu fortschrittlicher Gerätetherapie.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für therapeutische Behandlungen von Herzrhythmusstörungen 2025 | 7478 Millionen USD |
| Markt für therapeutische Behandlungen von Herzrhythmusstörungen, CAGR | 6,55% |
| Marktgröße für therapeutische Behandlungen von Herzrhythmusstörungen 2032 | 11658,96 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für therapeutische Behandlungen von Herzrhythmusstörungen wächst von 7478 Millionen USD im Jahr 2025 auf 11658,96 Millionen USD bis 2032 mit einem CAGR von 6,55 % (2025–2032).
- Nordamerika macht 2025 einen Anteil von 39,6 % aus, was auf hohe Diagnosequoten und eine starke Akzeptanz von gerätegeführtem Rhythmusmanagement hinweist.
- Europa hält 2025 einen Anteil von 31,7 %, unterstützt durch strukturierte Modelle der Arrhythmieversorgung und stabile prozedurale Volumina.
- Implantierbare Gerätetherapien stellen mit einem Anteil von 51,6 % im Jahr 2025 die größte Kategorie dar, was auf die Abhängigkeit von ICDs, Herzschrittmachern und CRT für Hochrisikopatienten hinweist.
- Die orale Verabreichung dominiert mit einem Anteil von 70,4 % im Jahr 2025, was die Bedeutung chronischer ambulanter Medikamentenregime zur Rhythmuskontrolle unterstreicht.
Segmentanalyse
Der Markt für therapeutische Behandlungen von Herzrhythmusstörungen zeigt eine kombinierte Abhängigkeit von chronischer Medikamententherapie und interventionellen Lösungen, wobei die Risikostratifizierung der Patienten das Gleichgewicht zwischen pharmakologischer Behandlung und gerätebasierter Therapie leitet. Orale Medikamente bleiben grundlegend für die langfristige Rhythmus- und Frequenzkontrolle, insbesondere für Patienten, die eine kontinuierliche ambulante Betreuung und wiederholte Medikamentenanpassungen benötigen. Gleichzeitig verstärken technologische Verbesserungen in implantierbaren Systemen und Nachsorge-Workflows die Geräteakzeptanz für Patienten mit erhöhtem Risiko für plötzlichen Herztod oder anhaltenden symptomatischen Arrhythmien.
Die Verteilung und Leistungserbringung entwickeln sich weiter, da Gesundheitssysteme strukturierte Wege über elektrophysiologische Krankenhausdienste, Spezialkliniken und ambulante prozedurale Umgebungen ausbauen. Die Krankenhausabgabe bleibt wichtig für die Einleitung, Titration und peri-prozedurale Medikamentennutzung, aber Einzelhandel und alternative Kanäle unterstützen die Kontinuität der Nachfüllungen für chronische Behandlungen. Die Ausweitung der Überwachung stärkt auch das Ökosystem, indem sie die Diagnose, die Optimierung der Behandlung und die Überwachung nach dem Eingriff verbessert, was die wiederholte klinische Beteiligung und die Therapiefortsetzung unterstützt.
Nach Typ-Einblicke
Implantierbare Gerätetherapien (ICDs, Herzschrittmacher und CRT-Geräte) machten 2025 den größten Anteil von 51,6% aus. Diese Führungsposition spiegelt die klinische Abhängigkeit von implantierbaren Lösungen für Patienten mit Hochrisiko-Ventrikelarrhythmien, Bradyarrhythmien und herzinsuffizienzbedingten Leitungsstörungen wider. Längere Gerätelebensdauer, verbesserte Sensoralgorithmen und standardisiertere Nachsorge-Workflows unterstützen die Akzeptanz. Prozedurale Erfahrung und etablierte Überweisungsmuster fördern die konstante Nachfrage in fortgeschrittenen Herzkliniken.
Nach Arzneimittelklassen-Einblicke
Betablocker machten 2025 den größten Anteil von 35,2% aus. Breite klinische Bekanntheit, langjährige Leitlinienpositionierung zur Frequenzkontrolle und Eignung für den chronischen Einsatz bei verschiedenen Arrhythmieprofilen unterstützen die Führungsposition. Betablocker passen auch zu routinemäßiger ambulanter Überwachung und Dosisoptimierung, was mit Langzeitpflegemodellen übereinstimmt. Die fortlaufende Verfügbarkeit von Generika und etablierte Verschreibungsgewohnheiten fördern die Nutzung sowohl in Krankenhaus- als auch in ambulanten Umgebungen.
Nach Verabreichungsweg-Einblicke
Die orale Verabreichung machte 2025 den größten Anteil von 70,4% aus. Orale Regime ermöglichen eine Langzeittherapie in ambulanten Umgebungen und unterstützen die Kontinuität für Patienten, die eine Erhaltungstherapie benötigen, um Symptome und Rückfälle zu reduzieren. Starke Adhärenzprogramme und wiederholte Nachfüllzyklen verstärken das Volumen durch Einzelhandel und alternative Kanäle. Die parenterale Anwendung bleibt wichtig für die akute Rhythmusstabilisierung in stationären Umgebungen, aber das chronische Management bevorzugt weiterhin die orale Dosierung.
Nach Vertriebskanal-Einblicke
Krankenhausapotheken machten 2025 den größten Anteil von 61,1% aus. Die Einleitung im Krankenhaus, protokollgesteuerte Therapie und peri-prozedurale Medikamentennutzung in elektrophysiologischen und kardiologischen Einheiten unterstützen diese Dominanz. Entscheidungen über das Krankenhausformular beeinflussen auch die Nutzungsmuster, insbesondere dort, wo die Therapieauswahl über Pflegewege standardisiert ist. Einzelhandel und alternative Kanäle expandieren weiter, da chronische Patienten bequemen Zugang zu Nachfüllungen und Langzeittherapiekontinuität suchen.
Nach Endnutzer-Einblicke
Die Nachfrage der Endnutzer konzentriert sich auf Krankenhäuser, da die Implantation von Geräten, die akute Rhythmusstabilisierung und komplexe diagnostische Workflows typischerweise in tertiären Herzkliniken verankert sind. Spezialkliniken und auf Elektrophysiologie fokussierte Praxen tragen durch strukturierte Nachsorge, Medikamentenoptimierung und überweisungsbasierte Prozedurvolumina bei. Ambulante Operationszentren gewinnen an Bedeutung, wo Erstattung und Infrastruktur ausgewählte prozedurale Wege unterstützen. Die häusliche Pflege expandiert neben Fernüberwachung, Adhärenzunterstützung und Überwachungsprogrammen nach dem Eingriff, die vermeidbare Wiedereinweisungen reduzieren.
Markttreiber für therapeutische Maßnahmen bei Herzrhythmusstörungen
Steigende Prävalenz von Vorhofflimmern und altersbedingten Arrhythmien
Die Patientenzahl wächst weiter, da alternde Bevölkerungen die Inzidenz von Vorhofflimmern, Bradyarrhythmien und ventrikulären Rhythmusstörungen erhöhen. Längeres Überleben mit kardiovaskulären Komorbiditäten erhöht auch die Notwendigkeit für Rückfälle und chronisches Management. Klinische Systeme identifizieren zunehmend früher Arrhythmien durch routinemäßiges Screening und breitere diagnostische Abdeckung. Dieser Trend unterstützt eine anhaltende Nachfrage nach langfristiger medikamentöser Therapie und verstärkten Interventionen bei komplexen Fällen. Versorgungspfade erfordern zunehmend integriertes Management in ambulanten und stationären Einrichtungen.
- Zum Beispiel entdeckte der von Oxford geleitete randomisierte AMALFI-Versuch mit dem Zio-Heimüberwachungsdienst von iRhythm Vorhofflimmern bei 6,8 % von 5.040 Hochrisikopatienten im Vergleich zu 5,4 % bei üblicher Versorgung, und die Diagnose erfolgte 427 Tage früher mit dem Überwachungspfad.
Technologischer Fortschritt bei implantierbaren und prozeduralen Therapien
Innovationen bei Geräten verbessern das klinische Vertrauen in ICDs, Herzschrittmacher und CRT-Systeme durch verbesserte Sensorik, Langlebigkeit und Integration der Nachsorge. Auch die prozeduralen Ökosysteme verbessern sich durch bessere Kartierung, Ablationsenergien und Standardisierung der Arbeitsabläufe. Diese Verbesserungen reduzieren die Barrieren für die Akzeptanz durch Ärzte und erhöhen die Eignung für breitere Patientengruppen. Das Ergebnis ist eine stärkere Umstellung von der reinen medikamentösen Behandlung auf kombinierte prozedurale und gerätegestützte Strategien. Dieser Treiber unterstützt die dauerhafte Führungsposition von implantierbaren Lösungen.
Erweiterung der Elektrophysiologie-Infrastruktur und des Zugangs zu Spezialisten
Krankenhäuser und spezialisierte Herzkliniken erweitern weiterhin die Kapazität der Elektrophysiologie, unterstützt durch spezialisierte Labors und ausgebildete Kliniker. Der Ausbau der Infrastruktur verbessert den Zugang zu katheterbasierten Interventionen und ermöglicht eine standardisierte Nachsorge nach der Geräteimplantation. Eine größere Verfügbarkeit von Verfahren verbessert auch die Überweisungsmuster der Patienten und die Zeitspanne von der Diagnose bis zur Behandlung. Dieses Wachstum der Infrastruktur verbessert die Ergebnisse und unterstützt eine höhere Nutzung der Therapie. Es schafft auch Nachfrage nach ergänzender Überwachung und peri-prozeduraler Pharmakotherapie.
Wachstum der Fernüberwachung und datengetriebenes Rhythmusmanagement
Überwachungsgeräte und digitale Nachsorgeprogramme ermöglichen kontinuierliche Überwachung, frühere Erkennung und schnellere Therapieanpassung. Die Fernüberwachung verbessert die Adhärenz, indem sie die Kontinuität der Versorgung verstärkt und verpasste Nachsorgetermine reduziert. Diese Systeme helfen auch Klinikern, die Medikamentendosierung zu verfeinern und Kandidaten für eine Eskalation zur Ablation oder implantierbaren Therapie zu identifizieren. Der zunehmende Einsatz von Rhythmusdaten erhöht die klinischen Kontaktpunkte und unterstützt die anhaltende Therapiepersistenz. Dieser Treiber stärkt sowohl die Überwachungsakzeptanz als auch die nachgelagerte therapeutische Nachfrage.
- Zum Beispiel fand die CONNECT-Studie von Medtronic heraus, dass die CareLink-Fernüberwachung die mittlere Zeit von einem klinisch relevanten Ereignis bis zur ärztlichen Entscheidung von 22 Tagen auf 4,6 Tage verkürzte, den kardiovaskulär bedingten Krankenhausaufenthalt um 18 % reduzierte und die Zeit bis zur klinischen Entscheidung um 79 % senkte.
Herausforderungen im Markt für therapeutische Behandlungen von Herzrhythmusstörungen
Preisdruck und Beschaffungskontrollen schränken weiterhin das Umsatzwachstum ein, insbesondere bei weit verbreiteten generischen Antiarrhythmika-Klassen. Krankenhäuser und Kostenträger priorisieren häufig die Kostenbegrenzung durch Formulareinschränkungen und Beschaffungsausschreibungen, was die Aufnahme von Markenprodukten einschränken kann. Geräte- und Verfahrenskosten bleiben in kostenempfindlichen Märkten ein Hindernis, was zu ungleichem Zugang in verschiedenen Regionen führt. Diese Dynamik kann die Einführung fortschrittlicher Therapien trotz klinischem Bedarf verlangsamen.
- Zum Beispiel erreichte die FARAPULSE-Plattform für gepulste Feldablation von Boston Scientific in der ADVENT-Studie eine akute Lungenvenenisolationsrate von 99,6 % und eine 12-monatige Behandlungserfolgsrate von 73,3 %, während die durchschnittliche Prozedurzeit 105,8 ± 29,4 Minuten im Vergleich zu 123,1 ± 42,1 Minuten für die thermische Ablation betrug.
Die klinische Komplexität bleibt ebenfalls eine anhaltende Herausforderung, da das Management von Arrhythmien eine individuelle Therapieauswahl, Überwachung und das Management von Nebenwirkungen erfordert. Wechselwirkungen zwischen Medikamenten, Verträglichkeitsbeschränkungen und die Belastung durch Begleiterkrankungen erschweren die Therapieoptimierung. Verfahrensrisiken, variable Reaktionen auf Ablation und die Notwendigkeit einer kontinuierlichen Überwachung können in einigen Umgebungen eine schnelle Eskalation entmutigen. Personalengpässe in der Elektrophysiologie können auch die Verfahrenskapazität einschränken, die Wartezeiten verlängern und den Durchsatz reduzieren.
Markttrends und Chancen
Ein wichtiger Trend ist der Übergang zu integrierten Versorgungsmodellen, die Überwachung, Pharmakotherapie, Verfahrensintervention und strukturiertes Follow-up innerhalb einheitlicher Arrhythmieprogramme kombinieren. Dieser Ansatz verbessert die Patientenselektion, reduziert Rückfälle durch rechtzeitige Anpassungen und stärkt die Adhärenz durch koordinierte Versorgung. Integrierte Modelle ermöglichen auch eine bessere Nutzung ambulanter Einrichtungen für ausgewählte Verfahren und unterstützen Durchsatzverbesserungen. Dies schafft Chancen für Lösungen, die Diagnostik, Therapieauswahl und Follow-up-Workflows verknüpfen.
- Zum Beispiel erreichte das mapping-integrierte Volt PFA-System von Abbott eine akute Lungenvenenisolation in 99,1 % von 578 behandelten Venen, lieferte eine patientenbezogene akute Effektivität in 98,6 % von 146 Patienten und berichtete eine primäre Nebenwirkungsrate von 2,7 %, was zeigt, wie integrierte Elektrophysiologie-Plattformen effizientere und koordinierte Arrhythmie-Versorgungspfade unterstützen können.
Ein weiterer Trend ist die zunehmende Einführung von Fernüberwachung und verbraucherorientierten Erkennungstools, die die Diagnosequoten erhöhen und frühere klinische Interventionen auslösen. Eine frühere Identifizierung erweitert die behandelte Population und unterstützt eine längere Therapiedauer im Rahmen des Managements chronischer Krankheiten. Eine breitere Untersuchung erhöht auch die Nachfrage nach Fachkonsultationen, Verfahrensbewertungen und Nachimplantationsüberwachung. Chancen entstehen für Anbieter und Hersteller, die skalierbare Überwachung, vereinfachtes Follow-up und datengesteuerte Therapieoptimierung ermöglichen.
Regionale Einblicke
Nordamerika (39,6% Anteil im Jahr 2025)
Nordamerika führt den Markt für therapeutische Behandlungen von Herzrhythmusstörungen mit einem Anteil von 39,6% im Jahr 2025 an, bedingt durch eine fortschrittliche Elektrophysiologie-Infrastruktur, starken Zugang zu implantierbaren Gerätetherapien und ausgereifte Erstattungswege. Große Krankenhaussysteme unterstützen eine protokollgesteuerte Versorgung, die die Zeitspanne von der Diagnose bis zur Behandlung komplexer Arrhythmien verkürzt. Die hohe Akzeptanz von Überwachungs- und strukturierten Nachsorgeprogrammen stärkt auch die Therapietreue bei chronischen Patienten. Die Region bleibt eine zentrale Einnahmequelle sowohl für gerätegestützte Managementlösungen als auch für die langfristige Pharmakotherapie.
Europa (31,7% Anteil im Jahr 2025)
Europa hält im Jahr 2025 einen Anteil von 31,7%, unterstützt durch etablierte Kardiologienetzwerke und standardisierte Behandlungswege für Arrhythmien in den großen Volkswirtschaften. Krankenhäuser und Fachzentren halten ein stetiges Verfahrensvolumen aufrecht, was eine ausgewogene Mischung aus medikamentöser Behandlung und interventioneller Therapie ermöglicht. Strukturierte Nachsorgepraktiken verbessern die Adhärenz und die Ergebnisse der Überwachung nach dem Eingriff. Die kontinuierliche Modernisierung der Elektrophysiologiedienste unterstützt ein stabiles Nachfragewachstum über den Prognosezeitraum hinweg.
Asien-Pazifik (17,2% Anteil im Jahr 2025)
Der Asien-Pazifik-Raum macht im Jahr 2025 einen Anteil von 17,2% aus, da Urbanisierung, verbesserte Krankenhauskapazitäten und steigendes Bewusstsein für Arrhythmierisiken den Zugang zu Diagnose und Behandlung erweitern. Das Wachstum wird durch die zunehmende Verfahrenskompetenz in städtischen Krankenhäusern und die schrittweise Erstattungsausweitung in ausgewählten Märkten unterstützt. Die Akzeptanz bleibt in den Ländern uneinheitlich, aber breitere Screening-Programme und Investitionen in die Infrastruktur verbessern die Nutzung. Die Region fügt weiterhin inkrementelle Nachfrage hinzu, während sich die Elektrophysiologie-Pfade weiterentwickeln.
Lateinamerika (6,8% Anteil im Jahr 2025)
Lateinamerika repräsentiert im Jahr 2025 einen Anteil von 6,8%, eingeschränkt durch Herausforderungen bei der Erschwinglichkeit, ungleichmäßige Elektrophysiologie-Abdeckung und variable Erstattungstiefe. Die Nachfrage konzentriert sich auf große private Krankenhäuser und erstklassige städtische Zentren mit Zugang zu Verfahren und implantierbaren Geräten. Die Pharmakotherapie bleibt dort wesentlich, wo der Zugang zu Geräten begrenzt ist, und unterstützt die fortgesetzte Abhängigkeit von langfristigen Medikamenten. Allmähliche Infrastrukturverbesserungen und die Expansion des privaten Sektors schaffen selektive Wachstumsnischen.
Naher Osten & Afrika (4,7% Anteil im Jahr 2025)
Der Nahe Osten & Afrika trägt im Jahr 2025 einen Anteil von 4,7% bei, wobei die Nachfrage in den GCC-Märkten und ausgewählten nordafrikanischen Zentren konzentriert ist, wo die tertiäre Versorgung und spezialisierte Dienstleistungen stärker sind. Der Zugang bleibt in vielen Ländern durch Infrastrukturdefizite und Erschwinglichkeitsbarrieren für fortschrittliche Geräte und Verfahren eingeschränkt. Krankenhäuser verankern die meiste Therapie-Nutzung aufgrund der begrenzten Reife von ambulanten Wegen. Gezielte Investitionen in Herz-Zentren und Überwachungsprogramme können den Zugang und die Nutzung schrittweise verbessern.
Wettbewerbslandschaft
Der Wettbewerb wird durch eine Mischung aus hochvolumiger Generika-Versorgung, differenzierten Spezialportfolios und Beziehungen zum Gesundheitssystem geprägt, die die Platzierung in Formeln und den Zugang zu Kanälen beeinflussen. Unternehmen konkurrieren in Bezug auf die Zuverlässigkeit der Versorgung, die Breite des Portfolios in der Herzversorgung und die Fähigkeit, die Akzeptanz durch Anbieter durch klinische Bildung und Konsistenz in der Distribution zu unterstützen. Die Marktpositionierung wird auch durch Kanalstrategien beeinflusst, die das Gleichgewicht zwischen Krankenhausbeschaffung und Kontinuität der ambulanten Nachfüllung, insbesondere für chronische Therapiesegmente, wahren.
Mylan N.V. konzentriert sich auf einen breiten Zugang zu pharmazeutischen Produkten mit Schwerpunkt auf etablierten Molekülen und skalierbaren Lieferfähigkeiten, die zu kostenempfindlichen Beschaffungsumgebungen passen. Die Stärke des Unternehmens liegt typischerweise in der Breite des Portfolios und der Reichweite der Vermarktung, was die Kontinuität der Versorgung für chronische Behandlungen im Rhythmusmanagement und angrenzender kardiovaskulärer Pflege ermöglicht. Die kommerzielle Umsetzung in mehreren Märkten unterstützt eine stetige Präsenz in den Vertriebskanälen, insbesondere in Umgebungen mit hoher Generika-Akzeptanz.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Mylan N.V.
- Teva Pharmaceutical Industries Ltd.
- Pfizer Inc.
- Sanofi
- Upsher-Smith Laboratories, LLC
- Covis Pharma
- Novartis AG
- Mayne Pharma Group Limited
- Eli Lilly and Company
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 brachte Milestone Pharmaceuticals CARDAMYST (Etripamil) Nasenspray in US-Apotheken für Erwachsene mit paroxysmaler supraventrikulärer Tachykardie (PSVT) auf den Markt und markierte damit die kommerzielle Einführung einer neuen selbstverabreichten Arrhythmietherapie. Der Markteintritt folgte der FDA-Zulassung des Produkts am 12. Dezember 2025, und Milestone führte auch Patientenunterstützungs- und Erschwinglichkeitsprogramme ein, um den Zugang zu verbessern.
- Im Januar 2026 hoben Aptar Pharma und Milestone Pharmaceuticals ihre Partnerschaft zur Unterstützung der Entwicklung und Markteinführung von CARDAMYST hervor, wobei Aptars Bidose-Nasenzufuhrsystem das selbstverabreichte Format des Produkts für die PSVT-Behandlung ermöglichte. Milestone beschrieb Aptar als wesentlichen Partner bei der Markteinführung dieser neuartigen Therapie und zeigte, wie die Zusammenarbeit zwischen Arzneimittel und Gerät zur Innovation in der Behandlung von Herzrhythmusstörungen beiträgt.
- Im April 2025 schloss Novartis die Übernahme von Anthos Therapeutics in einem Geschäft im Wert von bis zu 3,1 Milliarden USD ab, wobei 925 Millionen USD im Voraus gezahlt wurden. Die Übernahme brachte Abelacimab zu Novartis zurück und erweiterte seine kardiovaskuläre Pipeline, einschließlich Therapien, die für die Vorbeugung von Blutgerinnseln bei Patienten mit rhythmusbezogenen Erkrankungen wie Vorhofflimmern relevant sind.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 7478 Millionen |
| Umsatzprognose für 2032 | USD 11658,96 Millionen |
| Wachstumsrate (CAGR) | 6,55% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typausblick: Antiarrhythmika, Katheterablationseinrichtungen, Implantierbare Kardioverter-Defibrillatoren (ICDs), Herzschrittmacher, Geräte zur kardialen Resynchronisationstherapie (CRT), Externe Defibrillatoren, Überwachungsgeräte, Chirurgische Verfahren, Andere; Nach Arzneimittelklassen-Ausblick: Natriumkanalblocker, Betablocker, Kaliumkanalblocker, Kalziumkanalblocker, Andere; Nach Verabreichungsweg-Ausblick: Oral, Parenteral, Andere; Nach Vertriebskanal-Ausblick: Krankenhausapotheken, Einzelhandelsapotheken, Andere Vertriebskanäle; Nach Endverbraucher-Ausblick: Krankenhäuser, Fachkliniken, Ambulante Operationszentren, Häusliche Pflege, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Mylan N.V.; Teva Pharmaceutical Industries Ltd.; Pfizer Inc.; Sanofi; Upsher-Smith Laboratories, LLC; Covis Pharma; Novartis AG; Mayne Pharma Group Limited; Eli Lilly and Company |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Typ
- Antiarrhythmika
- Katheterablationseinrichtungen
- Implantierbare Kardioverter-Defibrillatoren (ICDs)
- Herzschrittmacher
- Geräte zur kardialen Resynchronisationstherapie (CRT)
- Externe Defibrillatoren
- Überwachungsgeräte
- Chirurgische Verfahren
- Andere
Nach Arzneimittelklasse
- Natriumkanal-Blocker
- Betablocker
- Kaliumkanal-Blocker
- Kalziumkanal-Blocker
- Andere
Nach Verabreichungsweg
- Oral
- Parenteral
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Andere Vertriebskanäle
Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Ambulante Operationszentren
- Häusliche Pflege
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für therapeutische Maßnahmen bei Herzrhythmusstörungen im Jahr 2025 und welche Prognose gibt es für 2032?
Wie hoch ist die CAGR des Marktes für therapeutische Maßnahmen bei Herzrhythmusstörungen im Zeitraum von 2025 bis 2032?
Welches Segment ist nach Typ das größte auf dem Markt?
Was sind die wichtigsten Faktoren, die das Marktwachstum antreiben?
Wer sind die führenden Unternehmen, die in diesem Markt tätig sind?
Welche Region führt den Markt für therapeutische Maßnahmen bei Herzrhythmusstörungen im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7478 million → 2032: USD 11658.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Drivers
- 3.3 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Restraints & Challenges
- 3.4 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für therapeutische Behandlungen von Herzrhythmusstörungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für therapeutische Behandlungen von Herzrhythmusstörungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für therapeutische Behandlungen von Herzrhythmusstörungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für therapeutische Behandlungen von Herzrhythmusstörungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für therapeutische Behandlungen von Herzrhythmusstörungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für therapeutische Behandlungen von Herzrhythmusstörungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für therapeutische Behandlungen von Herzrhythmusstörungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für therapeutische Behandlungen von Herzrhythmusstörungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
