
Marktübersicht:
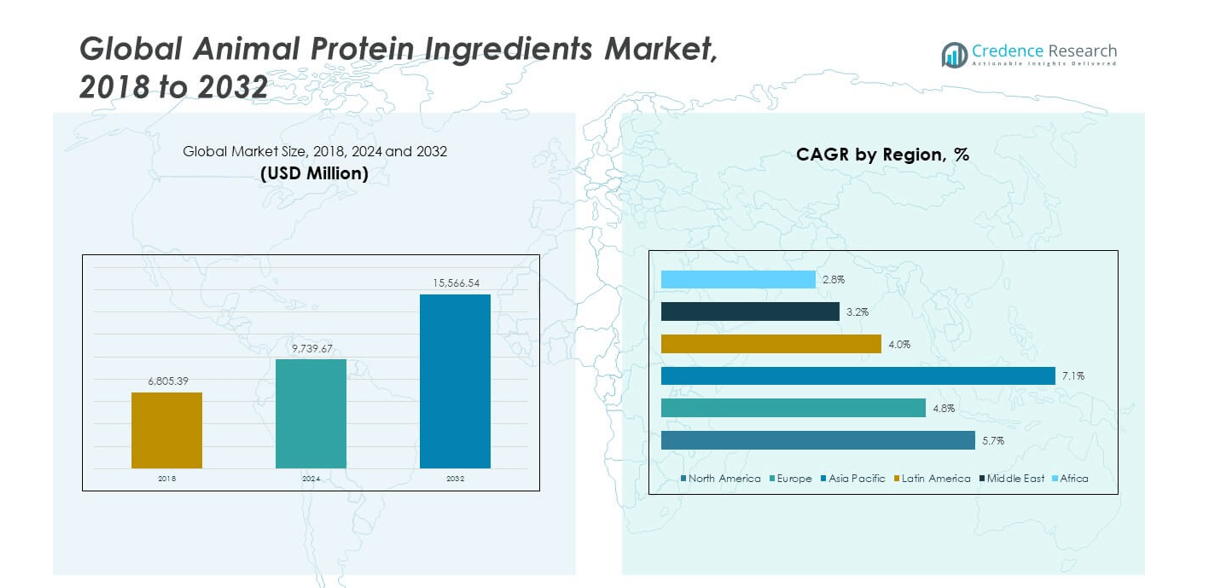
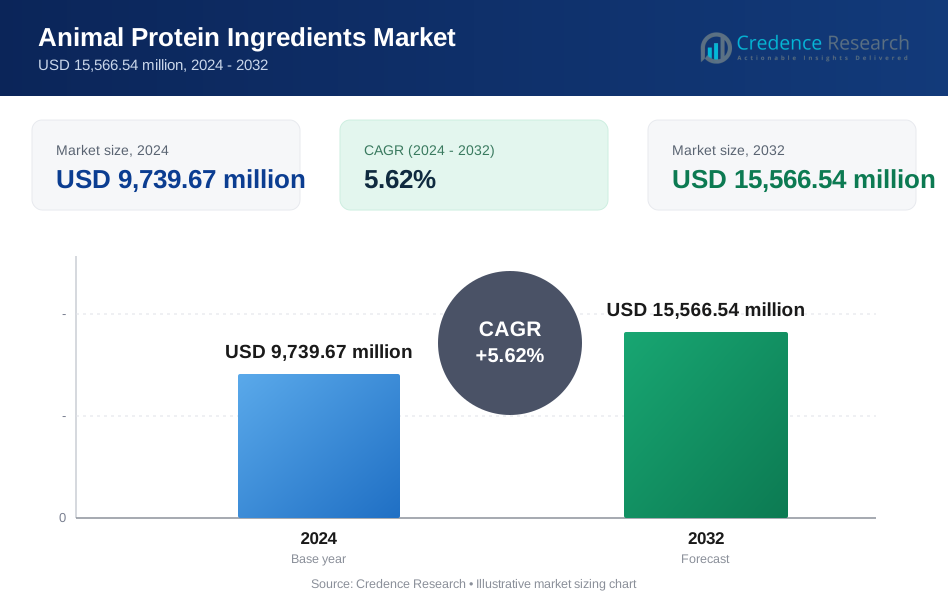
Der globale Markt für tierische Proteinzutaten wurde im Jahr 2018 mit 6.805,39 Millionen USD bewertet und soll bis 2024 auf 9.739,67 Millionen USD und bis 2032 auf 15.566,54 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Markt für tierische Proteinzutaten Größe 2024 | 9.739,67 Millionen USD |
| Markt für tierische Proteinzutaten, CAGR | 5,62% |
| Markt für tierische Proteinzutaten Größe 2032 | 15.566,54 Millionen USD |
Der globale Markt für tierische Proteinzutaten wächst aufgrund der steigenden Nachfrage nach proteinreichen Diäten. Lebensmittelhersteller verwenden tierische Proteine zur Verbesserung von Nährwert und Textur. Sporternährungsmarken erhöhen die Protein-Anreicherung in ihren Produktlinien. Tiernahrungsproduzenten steigern den Proteingehalt für Premium-Formulierungen. Die Expansion der Fleischverarbeitung unterstützt die Rückgewinnung von Nebenproduktproteinen. Funktionale Vorteile fördern den Einsatz in Back- und Molkereianwendungen. Pharma- und Futtermittelbranchen übernehmen Proteine wegen ihrer Vorteile in der Bioverfügbarkeit. Clean-Label-Trends begünstigen erkennbare tierische Proteinquellen.
Nordamerika führt aufgrund starker verarbeiteter Lebensmittel- und Ernährungsindustrien. Europa folgt mit fortschrittlicher Fleischverarbeitung und regulatorischer Compliance. Der asiatisch-pazifische Raum wächst schnell mit wachsender Bevölkerung und Veränderungen im Proteinkonsum. China und Indien erweitern stetig ihre Lebensmittelproduktionskapazitäten. Lateinamerika gewinnt durch das Wachstum des Viehsektors an Dynamik. Brasilien unterstützt das Angebot durch großflächige Fleischproduktion. Der Nahe Osten und Afrika zeigen eine allmähliche Übernahme durch Initiativen zur Ernährungssicherheit. Regionales Wachstum spiegelt Ernährungsumstellungen und industrielle Expansion wider.
Markteinblicke:
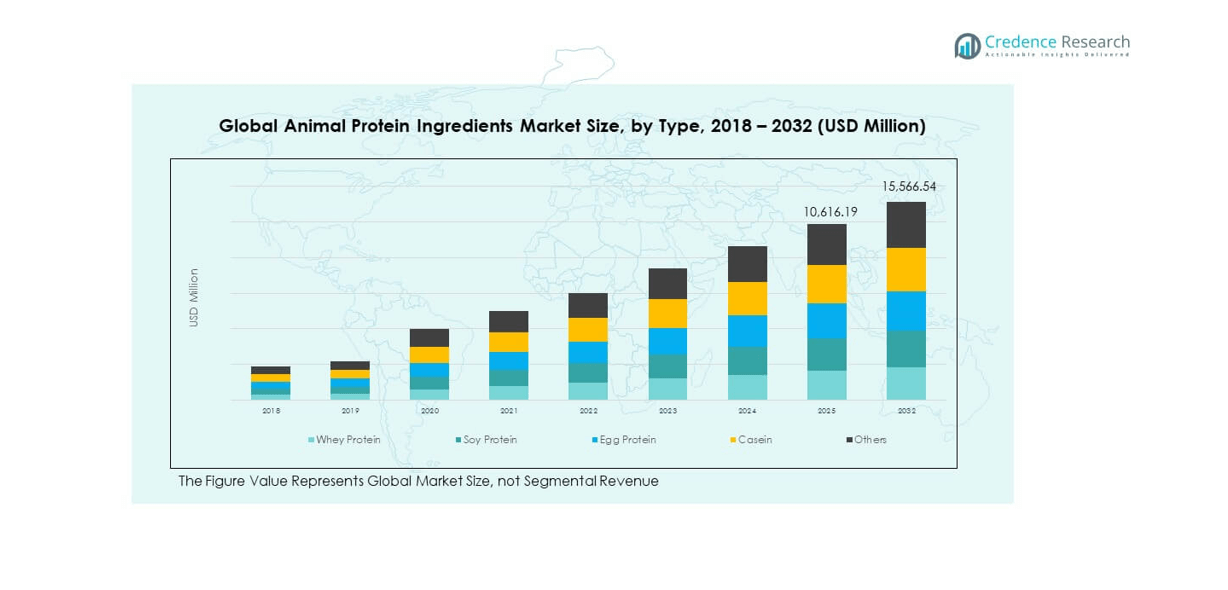
- Die globale Marktgröße für tierische Proteinzutaten wurde 2018 auf 6.805,39 Millionen USD geschätzt, erreichte 2024 9.739,67 Millionen USD und soll bis 2032 15.566,54 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,62 % aufgrund der anhaltenden Proteinnachfrage in den Bereichen Lebensmittel, Ernährung und Futtermittel.
- Nordamerika führt mit einem Anteil von etwa 42 %, gefolgt von Europa mit fast 26 % und dem asiatisch-pazifischen Raum mit rund 23 %, angetrieben durch starke Lebensmittelverarbeitungskapazitäten, regulatorische Reife und großflächigen Proteinkonsum.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 23 %, unterstützt durch Bevölkerungswachstum, steigende Proteinzufuhr, expandierende Lebensmittelproduktion und starke Nachfrage aus China und Indien.
- Nach Typ dominiert Molkenprotein mit einem Anteil von etwa 38 %, gefolgt von Sojaprotein mit etwa 27 %, unterstützt durch hohe Bioverfügbarkeit, Kosteneffizienz und breite Anwendung in Lebensmitteln und Ernährungsprodukten.
- Eiprotein und Kasein machen zusammen fast 28 % aus, während andere den verbleibenden Anteil beitragen, was die vielfältige Nutzung in Bäckerei, Molkerei, Nahrungsergänzungsmitteln und spezialisierten Formulierungen widerspiegelt.
Markttreiber:
Steigende Nachfrage nach proteinreichen und nährstoffdichten Lebensmitteln
Der globale Markt für tierische Proteinzutaten profitiert von der starken Nachfrage nach proteinreichen Diäten. Verbraucher suchen nach Lebensmitteln, die die Muskelgesundheit und Sättigung unterstützen. Lebensmittelmarken verwenden tierische Proteine, um die Nährstoffprofile zu verbessern. Milch- und Backwarenhersteller verlassen sich auf sie für Textur und Struktur. Sporternährungsprodukte bevorzugen vollständige Aminosäureprofile. Klinische Ernährung nutzt sie für Vorteile bei der Verdaulichkeit. Alternde Bevölkerungen erhöhen die Nachfrage nach funktionaler Proteinzufuhr. Städtische Lebensstile unterstützen verpackte proteinreiche Lebensmittel.
- Zum Beispiel berichtet Glanbia Nutritionals, dass Molkenproteinkonzentrate über 80 % Proteingehalt mit hohen Leucinwerten liefern, die die Muskelproteinsynthese unterstützen, wie sie in Sport- und medizinischen Ernährungsprodukten verwendet werden.
Erweiterung der industriellen Fleischverarbeitung und Nutzung von Nebenprodukten
Der globale Markt für tierische Proteinzutaten gewinnt durch den Umfang der Fleischverarbeitung an Stärke. Schlachthofnebenprodukte liefern Rohproteinmaterialien. Renderanlagen wandeln Abfälle in nutzbare Zutaten um. Dies verbessert die Ressourceneffizienz entlang der Wertschöpfungsketten. Verarbeiter senken Entsorgungskosten durch Proteinrückgewinnung. Futtermittelhersteller sind auf konsistente Proteinzufuhr angewiesen. Industrielle Automatisierung verbessert die Qualität und Menge der Produktion. Lieferstabilität unterstützt langfristige Verträge.
- Zum Beispiel verarbeitet Darling Ingredients jährlich mehr als 10 Millionen Tonnen tierische Nebenprodukte durch sein globales Rendernetzwerk und wandelt über 99 % des Rohmaterials in Proteine, Fette und Spezialzutaten für die Verwendung in Futtermitteln und Lebensmitteln um.
Wachsende Akzeptanz in den Segmenten Tierfutter und Haustierernährung
Der globale Markt für tierische Proteinzutaten verzeichnet eine stetige Nachfrage im Futtermittelsektor. Viehzüchter priorisieren Wachstum und Futtereffizienz. Die Aquakultur ist auf tierische Proteine für Umwandlungsraten angewiesen. Tiernahrungsmarken erhöhen den Proteingehalt für Premium-Linien. Verdaulichkeit unterstützt die Gesundheitsergebnisse von Tieren. Es ermöglicht eine bessere Nährstoffaufnahme. Steigender Haustierbesitz unterstützt die Mengennachfrage. Premiumisierungstrends stärken die Margen.
Funktionale Vorteile in der Lebensmittelformulierung und Verarbeitungsleistung
Der globale Markt für tierische Proteinzutaten wächst aufgrund funktionaler Leistungsanforderungen. Proteine verbessern die Emulgierung und Wasserbindung. Fleischmischungen nutzen sie zur Strukturunterstützung. Verarbeitete Lebensmittel sind auf Stabilität während des Erhitzens angewiesen. Die Kontrolle der Haltbarkeit unterstützt verpackte Formate. Es hilft bei der Geschmacksretention und dem Mundgefühl. Hersteller schätzen vorhersehbare Leistung. Produktkonsistenz treibt die wiederholte Nutzung an.
Markttrends:
Verschiebung hin zu spezialisierten und anwendungsspezifischen Proteinfraktionen
Der globale Markt für tierische Proteinzutaten tendiert zu maßgeschneiderten Proteinlösungen. Anbieter entwickeln Fraktionen für gezielte Anwendungen. Lebensmittelverarbeiter suchen präzise funktionale Ergebnisse. Ernährungsmarken verlangen definierte Aminoprofile. Dieser Trend unterstützt Premium-Preisstrategien. Es reduziert die Formulierungsversuchszeit. Anpassung stärkt Lieferantenbeziehungen. Innovationspipelines erhalten Priorität.
- Zum Beispiel hat Fonterra Molkenproteinisolate mit einer Proteingehalt von über 90% kommerzialisiert, die für schnelle Löslichkeit und neutralen Geschmack in trinkfertigen Nahrungsgetränken entwickelt wurden.
Steigender Fokus auf Rückverfolgbarkeit und Qualitätszertifizierungsstandards
Der globale Markt für tierische Proteinzutaten spiegelt einen stärkeren Qualitätsfokus wider. Käufer verlangen rückverfolgbare Beschaffungsnachweise. Zertifizierung verbessert das Käufervertrauen. Es unterstützt die Einhaltung von Exportvorschriften. Lebensmittelsicherheitsaudits erhöhen die Verantwortung der Lieferanten. Transparente Lieferketten gewinnen an Präferenz. Vertrauen treibt langfristige Beschaffung an. Der Ruf der Marke beeinflusst Beschaffungsentscheidungen.
- Zum Beispiel betreibt Cargill tierische Proteinanlagen, die nach ISO 22000 und FSSC 22000 Standards zertifiziert sind, mit digitalen Rückverfolgbarkeitssystemen, die den Ursprung der Rohstoffe bis zu fertigen Zutatenchargen über mehrere Regionen hinweg verfolgen.
Integration fortschrittlicher Verarbeitungs- und Trocknungstechnologien
Der globale Markt für tierische Proteinzutaten übernimmt moderne Verarbeitungssysteme. Sprühtrocknung verbessert die Löslichkeitskontrolle. Enzymbehandlung erhöht die Bioverfügbarkeit. Automatisierung verbessert die Chargenkonsistenz. Energiesparende Systeme reduzieren die Betriebsbelastung. Es unterstützt skalierbare Produktionsmodelle. Technologisches Investment erhöht die Eintrittsbarrieren. Effizienz unterstützt die Margenstabilität.
Premiumisierung in Anwendungen für menschliche Ernährung und Wellness
Der globale Markt für tierische Proteinzutaten richtet sich nach Wellness-Positionierung aus. Marken vermarkten Proteine für aktive Lebensstile. Saubere Geschmacksprofile unterstützen den direkten Konsum. Angereicherte Getränke verwenden raffinierte Proteine. Klinische Ernährung zielt auf Erholungsbedürfnisse ab. Es ermöglicht eine Premium-Produktpositionierung. Branding verbindet Proteinqualität mit gesundheitlichen Ergebnissen. Wertschöpfungsprodukte gewinnen Regalfläche.
Analyse der Marktherausforderungen:
Volatilität in der Verfügbarkeit von Rohstoffen und Druck auf die Kostenstruktur
Der globale Markt für tierische Proteinzutaten steht vor Instabilität in der Rohstoffversorgung. Viehproduktionszyklen beeinflussen die Konsistenz der Eingaben. Krankheitsausbrüche stören Beschaffungsnetzwerke. Preisschwankungen beeinträchtigen die Zuverlässigkeit von Verträgen. Es erschwert die langfristige Beschaffungsplanung. Kleinere Verarbeiter stehen unter Margendruck. Abhängigkeit von bestimmten Regionen erhöht die Exposition. Das Risikomanagement der Versorgung erfordert strategische Diversifizierung.
Regulatorische Compliance-Belastung und sich ändernde Verbraucherwahrnehmungen
Der globale Markt für tierische Proteinzutaten steht vor komplexen regulatorischen Anforderungen. Die Lebensmittelsicherheitsvorschriften variieren je nach Region. Die Einhaltung erhöht die Betriebskosten. Anforderungen an die Transparenz von Etiketten erhöhen die Kontrolle. Ethische Beschaffungsbedenken beeinflussen Kaufentscheidungen. Nachhaltigkeitsdebatten beeinflussen die Markenakzeptanz. Es stellt Kommunikationsstrategien vor Herausforderungen. Regulatorische Überwachung erfordert kontinuierliche Investitionen.
Marktchancen:
Erweiterung von Anwendungen für hochwertige Ernährung und funktionelle Lebensmittel
Der globale Markt für tierische Proteinzutaten findet Chancen in ernährungsfokussierten Produkten. Funktionelle Lebensmittel verlangen nach bioverfügbaren Proteinquellen. Medizinische Ernährung nutzt Proteine zur Unterstützung der Genesung. Sportmarken suchen nach sauberen und vollständigen Aminoprofilen. Es unterstützt die Positionierung von Premiumprodukten. Innovation treibt differenzierte Angebote voran. Stadtbewohner bevorzugen angereicherte Lebensmittel. Wertschöpfung steigt durch Formulierungskompetenz.
Wachstumspotenzial in aufstrebenden Volkswirtschaften und Proteinzugangsprogrammen
Der globale Markt für tierische Proteinzutaten gewinnt in aufstrebenden Regionen an Bedeutung. Bevölkerungswachstum erhöht die Proteinnachfrage. Urbanisierung unterstützt die Einführung verpackter Lebensmittel. Regierungsprogramme zur Ernährung erweitern den Proteinzugang. Es verbessert das langfristige Volumenwachstum. Die lokale Verarbeitungskapazität nimmt stetig zu. Investitionsströme unterstützen die Expansion der Lieferkette. Die Marktdurchdringung verbessert sich durch Erschwinglichkeitsstrategien.
Analyse der Marktsegmentierung:
Nach Typ
Der globale Markt für tierische Proteinzutaten zeigt eine klare Differenzierung nach Proteintyp. Molkenprotein führt aufgrund seiner hohen Bioverfügbarkeit und breiten Anwendung in Ernährungsprodukten. Sojaprotein unterstützt Kosteneffizienz und funktionelles Gleichgewicht in Lebensmittelrezepturen. Eiprotein gewinnt an Bedeutung für Emulgierungs- und Bindungseigenschaften. Casein dient den Bedürfnissen nach langsamer Freisetzung von Nährstoffen in Nahrungsergänzungsmitteln und Milchprodukten. Andere Proteine bedienen Nischenanwendungen und regionale Vorlieben. Es unterstützt die Portfolio-Vielfalt bei Endanwendern.
- Zum Beispiel liefert Arla Foods Ingredients Molkenproteine mit einem Protein Digestibility Corrected Amino Acid Score von 1,0, was den vollständigen Proteinstandards für klinische und Sporternährung entspricht.
Nach Form
Die segmentierung nach Form hebt die Flexibilität in Verarbeitung und Anwendung hervor. Pulverform dominiert aufgrund der einfachen Lagerung und des Transports. Flüssigproteine dienen gebrauchsfertigen Formulierungen in Getränken und verarbeiteten Lebensmitteln. Konzentrate und Isolate ziehen Nachfrage für hochreine Anwendungen an. Es ermöglicht präzise Formulierungskontrolle in Ernährungs- und Pharmaanwendungen. Hersteller wählen die Form basierend auf Stabilitäts- und Leistungsanforderungen.
Nach Anwendung
Die Anwendungsanalyse spiegelt eine breite Nachfrageabdeckung wider. Lebensmittel und Getränke halten den größten Anteil aufgrund funktioneller und ernährungsphysiologischer Vorteile. Nahrungsergänzungsmittel verlassen sich auf vollständige Aminosäureprofile. Tierfutter verwendet Proteine zur Verbesserung der Wachstumseffizienz. Pharmazeutika übernehmen sie aufgrund von Vorteilen bei Verdaulichkeit und Bioverfügbarkeit. Es unterstützt eine ausgewogene Nachfrage über Konsum- und Industriesektoren hinweg.
Segmentierung:
Nach Typ
- Molkeneiweiß
- Sojaprotein
- Eiprotein
- Kasein
- Andere
- Pulver
- Flüssig
- Konzentrate & Isolate
- Lebensmittel & Getränke
- Nahrungsergänzungsmittel
- Tierfutter
- Pharmazeutika
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße des nordamerikanischen globalen Marktes für tierische Proteinzutaten wurde 2018 auf 2.915,81 Millionen USD geschätzt und soll bis 2024 auf 4.128,85 Millionen USD und bis 2032 auf 6.617,66 Millionen USD anwachsen, mit einer CAGR von 5,7% während des Prognosezeitraums, was 2024 einen Marktanteil von fast 42% ausmacht. Der globale Markt für tierische Proteinzutaten in Nordamerika profitiert von einer ausgereiften Lebensmittel- und Ernährungsindustrie. Hoher Proteinkonsum unterstützt eine stabile Nachfrage über alle Anwendungen hinweg. Lebensmittelverarbeiter verlassen sich auf tierische Proteine für Textur- und Formulierungssteuerung. Sporternährung und klinische Ernährung zeigen eine konstante Aufnahme. Die Premiumisierung von Tiernahrung erhöht die Einschlussraten. Fortschrittliche Verarbeitungstechnologien unterstützen die Zuverlässigkeit der Versorgung. Regulatorische Klarheit verbessert die Produktstandardisierung. Investitionen in Innovation stärken die regionale Wettbewerbsfähigkeit.
Europa
Die Marktgröße des europäischen globalen Marktes für tierische Proteinzutaten wurde 2018 auf 1.805,03 Millionen USD geschätzt und soll bis 2024 auf 2.483,69 Millionen USD und bis 2032 auf 3.720,51 Millionen USD anwachsen, mit einer CAGR von 4,8% während des Prognosezeitraums, was 2024 einen Marktanteil von etwa 26% darstellt. Der globale Markt für tierische Proteinzutaten in Europa spiegelt eine starke regulatorische Disziplin wider. Lebensmittelsicherheitsstandards leiten die Auswahl der Zutaten. Milch- und Fleischverarbeitung bleiben zentrale Nachfragetreiber. Die Einführung funktioneller Lebensmittel unterstützt die Protein-Anreicherung. Der Fokus auf Nachhaltigkeit beeinflusst Beschaffungsentscheidungen. Die Nachfrage nach Tiernahrung zeigt in allen Ländern eine konstante Nachfrage. Es profitiert von fortschrittlichen Verarbeitungstechnologien. Exportorientierung unterstützt Skalierung und Stabilität.
Asien-Pazifik
Die Marktgröße des asiatisch-pazifischen globalen Marktes für tierische Proteinzutaten wurde 2018 auf 1.479,12 Millionen USD geschätzt und soll bis 2024 auf 2.274,02 Millionen USD und bis 2032 auf 4.064,74 Millionen USD anwachsen, mit einer CAGR von 7,1% während des Prognosezeitraums, was 2024 einen Marktanteil von fast 23% ausmacht. Der globale Markt für tierische Proteinzutaten in Asien-Pazifik wächst aufgrund des steigenden Proteinkonsums. Urbanisierung erhöht die Nachfrage nach verpackten Lebensmitteln. China und Indien treiben das Mengenwachstum an. Die Futtermittel- und Aquakultursektoren nutzen tierische Proteine intensiv. Mittelschichtgruppen unterstützen die Nachfrage nach Ernährungsprodukten. Die lokale Verarbeitungskapazität steigt stetig an. Es zieht Investitionen entlang der gesamten Wertschöpfungskette an. Das Wachstum übertrifft reife Regionen.
Lateinamerika
Die Marktgröße des globalen Tierprotein-Zutatenmarktes in Lateinamerika wurde 2018 auf 314,64 Millionen USD geschätzt und soll bis 2024 auf 444,59 Millionen USD und bis 2032 auf 627,13 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,0 % während des Prognosezeitraums, was 2024 etwa 5 % Marktanteil ausmacht. Der globale Tierprotein-Zutatenmarkt in Lateinamerika profitiert von einer starken Viehproduktion. Brasilien und Argentinien unterstützen die Verfügbarkeit von Rohstoffen. Fleischexporte erhöhen die Nutzung von Nebenprodukten. Futteranwendungen dominieren die regionale Nachfrage. Die Modernisierung der Verarbeitung verbessert die Effizienz. Sie unterstützt eine kostengünstige Proteinversorgung. Der inländische Lebensmittelkonsum steigt allmählich. Der Exportfokus verstärkt Skalenvorteile.
Mittlerer Osten
Die Marktgröße des globalen Tierprotein-Zutatenmarktes im Mittleren Osten wurde 2018 auf 179,29 Millionen USD geschätzt und soll bis 2024 auf 233,15 Millionen USD und bis 2032 auf 310,37 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,2 % während des Prognosezeitraums, was 2024 fast 2 % Marktanteil ausmacht. Der globale Tierprotein-Zutatenmarkt im Mittleren Osten wächst durch Initiativen zur Ernährungssicherheit. Protein-Anreicherung unterstützt Ernährungsprogramme. Importe decken den Großteil des Zutatenbedarfs. Die Verarbeitungskapazität wächst in kontrolliertem Tempo. Sie unterstützt die Nachfrage aus den Bereichen Bäckerei und Molkerei. Die Adoption von Tiernahrung nimmt in städtischen Gebieten zu. Regulatorische Systeme entwickeln sich stetig weiter. Das Marktwachstum bleibt moderat.
Afrika
Die Marktgröße des globalen Tierprotein-Zutatenmarktes in Afrika wurde 2018 auf 111,50 Millionen USD geschätzt und soll bis 2024 auf 175,37 Millionen USD und bis 2032 auf 226,11 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,8 % während des Prognosezeitraums, was 2024 etwa 2 % Marktanteil ausmacht. Der globale Tierprotein-Zutatenmarkt in Afrika befindet sich noch in einem frühen Stadium. Bevölkerungswachstum treibt die Grundnachfrage nach Proteinen an. Die Erschwinglichkeit von Lebensmitteln prägt die Kaufmuster. Futteranwendungen machen den Großteil des Verbrauchs aus. Die Verarbeitungsinfrastruktur bleibt begrenzt. Sie ist auf Importe von Spezialproteinen angewiesen. Allmähliche industrielle Entwicklung unterstützt die Expansion. Langfristige Nachfragegrundlagen bleiben günstig.
Analyse der Hauptakteure:
- Cargill, Inc.
- Archer Daniels Midland Company (ADM)
- Kerry Group
- Glanbia Nutritionals
- DuPont Nutrition & Biosciences
- Darling Ingredients Inc.
- Ingredion Incorporated
- Royal FrieslandCampina
- Tate & Lyle PLC
- Arla Foods Ingredients Group
Wettbewerbsanalyse:
Der globale Tierprotein-Zutatenmarkt zeichnet sich durch Wettbewerb zwischen multinationalen Zutatenlieferanten und spezialisierten Verarbeitern aus. Große Akteure nutzen integrierte Beschaffung und fortschrittliche Verarbeitungskapazitäten. Skalierung unterstützt Kostenkontrolle und Lieferzuverlässigkeit. Die Breite des Portfolios ermöglicht den Service in den Bereichen Lebensmittel, Ernährung und Futteranwendungen. Regionale Unternehmen konkurrieren durch lokalisierte Beschaffung und Preisflexibilität. Produktqualität, Rückverfolgbarkeit und Zertifizierung bestimmen die Käuferpräferenz. Strategische Partnerschaften stärken die Vertriebsreichweite. Der Innovationsfokus liegt auf funktionaler Leistung und Verdaulichkeit. Die Wettbewerbsintensität bleibt moderat aufgrund hoher Kapitalanforderungen und regulatorischer Aufsicht.
Aktuelle Entwicklungen:
- Tate & Lyle hat die Übernahme von CP Kelco abgeschlossen, einem führenden Anbieter von Pektin, Spezialgummi und anderen naturbasierten Zutaten, und schafft damit einen führenden Anbieter im Bereich Mundgefühl. Diese Kombination verbessert das Lösungsportfolio und die globale Reichweite von Tate & Lyle erheblich, was zu mehr als 5.000 Mitarbeitern führt, die an etwa 75 Standorten in 38 Ländern tätig sind und Kunden in mehr als 120 Ländern bedienen. Das vergrößerte Unternehmen stärkt seine Expertise in den Bereichen Süßung, Mundgefühl und Anreicherung, was die Entwicklung von Zutaten und Lösungen ermöglicht, die Zucker, Kalorien und Fett reduzieren und gleichzeitig Ballaststoffe und Proteine für Anwendungen in Getränken, Milchprodukten, Backwaren, Snacks, Suppen, Saucen und Dressings hinzufügen. Auf Pro-forma-Basis, unter der Annahme, dass die Kombination am 1. April 2024 stattfand, hätte die vergrößerte Tate & Lyle Gruppe für das Jahr zum 31. März 2025 einen Umsatz von 2,12 Milliarden Pfund erzielt.
- Im November 2024 schloss die Kerry Group eine Vereinbarung zum Verkauf von Kerry Dairy Holdings (Ireland) Limited an Kerry Co-Operative Creameries Limited für voraussichtlich 500 Millionen Euro ab, was einen entscheidenden Schritt in Richtung eines reinen Geschmacks- und Ernährungsunternehmens markiert. Die Kerry Dairy Division, die im Geschäftsjahr 2023 einen Umsatz von 1,28 Milliarden Euro erzielte, umfasst Milchverbraucherprodukte und beliebte Marken wie Dairygold und Cheestrings. Diese strategische Veräußerung ermöglicht es Kerry, Ressourcen auf seine wachsenden Geschmacks- und Ernährungssegmente zu konzentrieren, einschließlich proaktiver Gesundheit, Lebensmittelschutz und Konservierungstechnologien, während ein anfänglicher 30%iger Anteil beibehalten wird und die Genossenschaft in einem gestaffelten Verfahren die vollständige Eigentümerschaft erwirbt.
- Im September 2024 erwarb Cargill zwei Futtermühlen von Compana Pet Brands—eine in Denver, Colorado, und eine andere in Kansas City, Kansas—mit Abschluss der Transaktion am 3. September 2024. Diese strategische Expansion stärkt Cargills Geschäftsbereich Tierernährung und Gesundheit in den westlichen und zentralen Regionen der USA und ermöglicht es dem Unternehmen, Kunden besser zu bedienen, die von Großbauern und Viehzüchtern bis hin zu lokalen Einzelhändlern reichen, die Pferdeleckerlis und Tiernahrung verkaufen. Die Nähe der Mühle in Kansas City zu Cargills bestehender Einrichtung in Kansas City positioniert das Unternehmen für weiteres regionales Wachstum und gestärkte Lieferantenfähigkeiten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ-, Form- und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird weiterhin von einem stetigen Wachstum der proteinreichen Ernährungspräferenzen weltweit profitieren.
- Lebensmittel- und Getränkehersteller werden den Einsatz von tierischen Proteinen zur funktionalen und ernährungsphysiologischen Verbesserung erhöhen.
- Sport- und klinische Ernährungssegmente werden die Nachfrage nach hochwertigen und bioverfügbaren Proteinbestandteilen antreiben.
- Tiernahrungshersteller werden Premium-Formulierungen mit höherem Anteil an tierischen Proteinen ausbauen.
- Anwendungen im Futtermittelbereich werden aufgrund der Bedürfnisse von Vieh- und Aquakulturen eine stabile Nachfragebasis bleiben.
- Upgrades der Verarbeitungstechnologie werden die Konsistenz der Ausbeute und die Produktleistung verbessern.
- Rückverfolgbarkeit und Qualitätszertifizierung werden bei Beschaffungsentscheidungen an Bedeutung gewinnen.
- Der asiatisch-pazifische Raum wird aufgrund von Bevölkerungs- und Ernährungsumstellungen ein wichtiger Wachstumsmotor bleiben.
- Der Fokus auf Nachhaltigkeit wird eine effiziente Nutzung von Nebenprodukten der Fleischverarbeitung fördern.
- Strategische Partnerschaften werden die regionale Expansion und Portfolio-Diversifizierung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tierische Proteinbestandteile und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tierische Proteinbestandteile voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für tierische Proteinbestandteile hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für tierische Proteinbestandteile antreiben?
Wer sind die führenden Unternehmen im Markt für tierische Proteinbestandteile?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für tierische Proteinzutaten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für tierische Proteinzutaten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,739.67 million → 2032: USD 15,566.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für tierische Proteinzutaten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für tierische Proteinzutaten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für tierische Proteinzutaten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für tierische Proteinzutaten Market Drivers
- 3.3 Markt für tierische Proteinzutaten Market Restraints & Challenges
- 3.4 Markt für tierische Proteinzutaten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für tierische Proteinzutaten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für tierische Proteinzutaten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für tierische Proteinzutaten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für tierische Proteinzutaten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für tierische Proteinzutaten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für tierische Proteinzutaten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für tierische Proteinzutaten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für tierische Proteinzutaten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für tierische Proteinzutaten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für tierische Proteinzutaten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für tierische Proteinzutaten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für tierische Proteinzutaten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für tierische Proteinzutaten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für tierische Proteinzutaten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für tierische Proteinzutaten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für tierische Proteinzutaten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für tierische Proteinzutaten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für tierische Proteinzutaten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für tierische Proteinzutaten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
