
Marktübersicht für Tiernahrung und -ergänzungen:
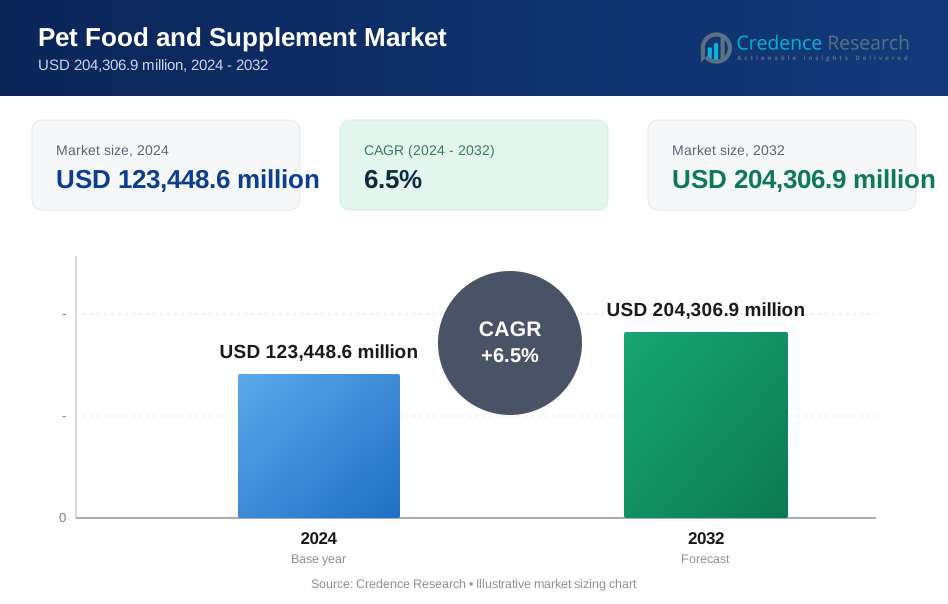
Die Größe des Marktes für Tiernahrung und -ergänzungen wurde im Jahr 2024 auf 123.448,6 Millionen USD geschätzt und soll bis 2032 204.306,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tiernahrung und -ergänzungen 2024 | 123.448,6 Millionen USD |
| Markt für Tiernahrung und -ergänzungen, CAGR | 6,5% |
| Marktgröße für Tiernahrung und -ergänzungen 2032 | 204.306,9 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für Tiernahrung und -ergänzungen gehören Mars Petcare, Nestlé Purina Petcare, Hill’s Pet Nutrition, Blue Buffalo und The J.M. Smucker Company. Diese Unternehmen führen aufgrund starker globaler Distribution, Produktinnovation und vertrauenswürdiger Markenstärke. Zesty Paws und Virbac expandieren schnell im Bereich der Ergänzungen mit spezialisierten gesundheitsorientierten Formulierungen. Wellness Pet Food, Champion Petfoods und Diamond Pet Foods konkurrieren durch natürliche und biologische Angebote, die auf Premium-Käufer abzielen. Nordamerika bleibt die führende Region mit einem Marktanteil von 35 % im Jahr 2024, angetrieben durch hohe Haustierhaltung, Premiumisierung und starke E-Commerce-Durchdringung. Europa und Asien-Pazifik folgen als wichtige Wachstumsregionen.

Einblicke in den Markt für Tiernahrung und -ergänzungen
- Der Markt für Tiernahrung und -ergänzungen wurde im Jahr 2024 auf 123.448,6 Millionen USD geschätzt und soll bis 2032 204.306,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 %.
- Die zunehmende Vermenschlichung von Haustieren, das wachsende Bewusstsein für Präventivpflege und die steigende Nachfrage nach Premium-, Bio- und funktioneller Ernährung treiben das Marktwachstum in allen Produktkategorien voran.
- Multivitamine führen das Anwendungssegment mit über 30 % Anteil an, während Hunde das Haustiersegment mit mehr als 40 % Anteil dominieren, aufgrund hoher Ausgaben für das Wohlbefinden von Hunden.
- Der Markt wird von Schlüsselakteuren wie Mars Petcare, Nestlé Purina Petcare, Hill’s Pet Nutrition und Blue Buffalo dominiert, während aufstrebende Marken im Bereich der Ergänzungen und biologischen Angebote an Zugkraft gewinnen.
- Nordamerika führt mit 35 % des Marktes, gefolgt von Europa mit 27 % und Asien-Pazifik mit 21 %; jedoch behindern regulatorische Inkonsistenzen und Preissensibilität in Entwicklungsländern weiterhin eine breitere Marktdurchdringung.
Analyse der Marktsegmentierung für Tiernahrung und -ergänzungen:
Nach Haustier
Das Segment für Hunde dominiert den Markt für Tiernahrung und -ergänzungen und macht im Jahr 2024 über 40 % des Gesamtanteils aus. Hohe Ausgaben für die Gesundheit von Hunden, Präventivpflege und funktionelle Ernährung treiben die Nachfrage an. Hundebesitzer kaufen aktiv maßgeschneiderte Produkte, die auf Gelenkunterstützung, Verdauung und Immunität abzielen. Katzen folgen aufgrund der zunehmenden Adoption in städtischen Haushalten und des steigenden Fokus auf katzenspezifische Ernährung. Süßwasserfische und andere Kleintiere tragen marginal bei, sehen aber eine stetige Nachfrage von Nischen-Communities. Aquatische Tiernahrung und -ergänzungen profitieren vom zunehmenden Interesse an der Pflege von Zierfischen.
- Zum Beispiel führen Mars Petcare und Nestlé Purina gemeinsam die globale Tiernahrungsindustrie an, wobei Mars allein etwa 38,9 % der Hundetrockenfutterwirtschaft kontrolliert und Nestlé Purina etwa 33,2 % (Daten zum wirtschaftlichen Trockenfutter für Hunde) hält.
Nach Anwendung
Multivitamine halten mit über 30 % den größten Marktanteil, unterstützt durch ihre breite Gesundheitsattraktivität und den täglichen Gebrauch. Verbraucher sehen sie als grundlegende Ergänzungen für Immunität, Stoffwechsel und Langlebigkeit. Kategorien wie Haut & Fell sowie Hüfte & Gelenk gewinnen ebenfalls an Bedeutung, insbesondere bei alternden Haustieren und Premium-Segmenten. Präbiotika & Probiotika verzeichnen eine steigende Nachfrage aufgrund des Bewusstseins für die Gesundheit des Magen-Darm-Trakts und tierärztlicher Empfehlungen. Beruhigende Ergänzungen werden angesichts städtischer Stressfaktoren und reisebedingter Ängste immer beliebter. Die Kategorie "andere" umfasst produktspezifische Bedingungen und trägt zur Erweiterung der Produktvielfalt bei.
- Zum Beispiel liefern Multivitamin-Ergänzungen die wichtigen Vitamine A, B, C, D und E, um das allgemeine Wohlbefinden von Haustieren zu unterstützen (Funktionen der Ergänzungen).
Nach Quelle
Konventionelle Produkte führen den Markt mit einem Anteil von mehr als 65 % im Jahr 2024 an, aufgrund von Erschwinglichkeit und weit verbreiteter Verfügbarkeit. Massenmarkt-Marken bevorzugen konventionelle Beschaffung für Volumeneffizienz und breitere Verbraucherreichweite. Allerdings wachsen Bio-Tiernahrung und -ergänzungen schnell, angetrieben durch die Vermenschlichung von Haustieren und die Vorliebe der Besitzer für Zutaten mit sauberem Etikett. Städtische und wohlhabende Käufer wechseln zunehmend zu Bio-Produkten aufgrund der wahrgenommenen Sicherheit, Nachhaltigkeit und des Premiumwerts. Zertifizierungen und transparente Beschaffung beeinflussen weiterhin die Markentreue in diesem Segment.
Wichtige Wachstumstreiber des Marktes für Tiernahrung und -ergänzungen
Steigende Vermenschlichung und Premiumisierung von Haustieren
Der wachsende Trend zur Vermenschlichung von Haustieren treibt den Markt für Tiernahrung und -ergänzungen erheblich an. Tierbesitzer behandeln Tiere zunehmend als Familienmitglieder, was zu einem Anstieg der Ausgaben für hochwertige Lebensmittel und Wellness-Produkte führt. Premium-Formulierungen, die Immunität, Verdauung, Haut- und Gelenkgesundheit unterstützen, finden starke Akzeptanz. Verbraucher priorisieren funktionelle Inhaltsstoffe wie Omega-Fettsäuren, Probiotika und Multivitamine, die menschlichen Gesundheitstrends entsprechen. Dieser Wandel hat Marken dazu veranlasst, Angebote mit sauberem Etikett, Bio- und rassespezifische Produkte zu erweitern. Urbanisierung und kleinere Haushalte haben die emotionalen Bindungen zu Haustieren weiter verstärkt und die Nachfrage nach maßgeschneiderter Ernährung gesteigert. Soziale Medien und digitales Marketing verstärken das Bewusstsein, während von Influencern geführte Kampagnen Vertrauen und Sichtbarkeit schaffen. Insgesamt steht die Premiumisierung im Einklang mit wachsendem verfügbarem Einkommen und der Bereitschaft, in die langfristige Gesundheit von Haustieren zu investieren.
- Zum Beispiel entfiel 2024 fast die Hälfte der weltweiten Nachfrage nach Tierergänzungen auf Nordamerika, was die hohen Ausgaben für Premium-Tierpflegeprodukte widerspiegelt.
Erweiterte tierärztliche Empfehlungen und Aufklärungskampagnen
Tierärztliche Empfehlungen spielen eine entscheidende Rolle bei den Entscheidungen von Tierhaltern, insbesondere bei Nahrungsergänzungsmitteln. Kliniken und Tierkrankenhäuser fördern ernährungsbedingte Interventionen bei chronischen Problemen wie Arthritis, Verdauungsstörungen und Angstzuständen. Tierärzte befürworten auch Nahrungsergänzungsmittel zur Präventivpflege, insbesondere bei älteren Haustieren oder solchen mit rassespezifischen Anfälligkeiten. Diese professionellen Empfehlungen stärken das Vertrauen der Verbraucher und steigern die Glaubwürdigkeit der Produkte. Gleichzeitig klären Wellness-Kampagnen für Haustiere von Marken und gemeinnützigen Organisationen die Besitzer über die Bedeutung der Ernährung über das Futter hinaus auf. Online-Plattformen, Einzelhandelsgeschäfte und Tierkliniken dienen als wichtige Bildungskanäle. Diese doppelte Wirkung aus vertrauenswürdiger professioneller Anleitung und weitreichender Informationsverbreitung erhöht die Produktversuche und die langfristige Akzeptanz, was das Marktwachstum erheblich ankurbelt.
- Zum Beispiel führten führende Unternehmen wie Nestlé Purina 2024 von Tierärzten empfohlene Nahrungsergänzungsmittellinien ein, um die Produktglaubwürdigkeit zu stärken.
Wachstum von E-Commerce und Direktvertriebskanälen
E-Commerce- und Direktvertriebsmodelle (DTC) verändern die Landschaft für Tiernahrung und Nahrungsergänzungsmittel. Online-Plattformen bieten eine breite Produktpalette, Abonnementmodelle und bequeme Lieferung bis zur Haustür, was für zeitlich eingeschränkte städtische Verbraucher attraktiv ist. Digital-First-Marken konzentrieren sich auf Personalisierung durch datengesteuerte Empfehlungen und gezieltes Marketing. Verbesserte Logistik, insbesondere in Tier-1- und Tier-2-Städten, ermöglicht die rechtzeitige Lieferung spezialisierter Produkte. Influencer-Marketing, Produktbewertungen und gebündelte Abonnementpläne fördern die Kundenbindung und Wiederholungskäufe. E-Commerce überbrückt auch Lücken in der Verfügbarkeit von Nischen- oder Premiumprodukten in physischen Geschäften. Der Aufstieg des mobilen Handels und von Treueprogrammen treibt das Wachstum im Online-Tierpflegehandel weiter voran. Dieser Trend stärkt die Beziehungen zwischen Marke und Kunde und beschleunigt die Marktreichweite über breitere geografische Gebiete hinweg.
Wichtige Trends & Chancen im Markt für Tiernahrung und Nahrungsergänzungsmittel
Anstieg der Nachfrage nach natürlichen und funktionellen Inhaltsstoffen
Natürliche, biologische und funktionelle Nahrungsergänzungsmittel für Haustiere verzeichnen aufgrund der verstärkten Kontrolle über die Sicherheit der Inhaltsstoffe ein bemerkenswertes Wachstum. Tierhalter suchen nach Produkten, die frei von künstlichen Zusätzen, Füllstoffen oder synthetischen Konservierungsmitteln sind. Funktionelle Inhaltsstoffe wie Kurkuma, CBD, Glucosamin und Kollagen gewinnen an Beliebtheit für gezielte Vorteile. Transparenz bei der Kennzeichnung und Nachhaltigkeitsansprüche sprechen gesundheitsbewusste Käufer an. Marken, die die Rückverfolgbarkeit der Beschaffung und wissenschaftlich fundierte Wirksamkeit hervorheben, gewinnen Vertrauen und Regalfläche. Dieser Trend bietet Wachstumschancen für Unternehmen, die organische Formulierungen, Diäten mit begrenzten Inhaltsstoffen oder Nahrungsergänzungsmittel entwickeln, die auf Lebensphasen abgestimmt sind. Die Expansion in segmente wie getreidefreie, allergenfreie und ganzheitliche Ernährung entspricht den sich entwickelnden Verbraucherwartungen und regulatorischen Veränderungen hin zu mehr Klarheit bei den Inhaltsstoffen.
- Zum Beispiel werden pflanzliche diätetische Zusätze mit bioaktiven Verbindungen zunehmend in der Ernährung von Begleittieren zur Unterstützung der physiologischen Gesundheit eingesetzt.
Personalisierung und technologiegestützte Tierernährung
Personalisierte Tierernährung entwickelt sich zu einer bedeutenden Chance auf dem Markt. Marken bieten jetzt Nahrungsergänzungsmittel und Mahlzeiten an, die auf die Rasse, das Alter, das Gewicht, das Aktivitätsniveau und die Krankengeschichte eines Haustieres zugeschnitten sind. DNA-basierte Ernährung und Tests des Darmmikrobioms ermöglichen genauere Produktempfehlungen. Intelligente Geräte und Apps verfolgen Konsummuster, Aktivität und Gesundheitsmetriken und erstellen datengesteuerte Ernährungspläne. Diese Integration von Technologie in das Wohlbefinden von Haustieren verbessert das Engagement und die Loyalität. Abonnementdienste für Haustiere stärken die Personalisierung weiter durch wiederkehrende Lieferungen und adaptive Formulierungsoptionen. Der Trend entspricht dem Wunsch der Verbraucher nach proaktiver, maßgeschneiderter Pflege und bietet Chancen für Innovationen im Produktdesign, in der Diagnostik und auf digitalen Plattformen.
Hauptherausforderungen des Marktes für Tiernahrung und Nahrungsergänzungsmittel
Regulatorische Komplexität und fehlende globale Standardisierung
Die Tiernahrungs- und Nahrungsergänzungsmittelindustrie steht vor regulatorischen Inkonsistenzen in verschiedenen Regionen. Im Gegensatz zu Nahrungsergänzungsmitteln für Menschen fehlen bei Tierprodukten oft harmonisierte Standards für Sicherheit, Kennzeichnung und Gesundheitsansprüche. Einige Länder behandeln Nahrungsergänzungsmittel als Futtermittelzusätze, während andere sie unter veterinärmedizinische Produkte einordnen, was zu unklaren Compliance-Pfaden führt. Diese fehlende Standardisierung erschwert die globale Expansion und verzögert Produkteinführungen. Kleinere Marken stehen vor hohen Compliance-Kosten und Genehmigungsverzögerungen, was den Markteintritt einschränkt. Darüber hinaus stellen unterschiedliche Listen zugelassener Inhaltsstoffe und Testprotokolle Herausforderungen für Formulierungs- und Marketingstrategien dar. Regulatorische Lücken ermöglichen es auch, dass minderwertige oder irreführende Produkte auf den Markt gelangen, was das Vertrauen der Verbraucher gefährdet.
Preissensibilität und begrenzte Durchdringung in aufstrebenden Märkten
Trotz steigender Bekanntheit bleibt der Preis in vielen Entwicklungsländern ein großes Hindernis. Premium-Tiernahrungsergänzungsmittel kosten oft mehr als Standard-Tiernahrung, was die Massenakzeptanz in preissensiblen Segmenten erschwert. Die begrenzte Verfügbarkeit von tierärztlicher Beratung und die schlechte Einzelhandelsdurchdringung in ländlichen oder halb-urbanen Gebieten verlangsamen das Wachstum weiter. Kulturelle Faktoren können auch das wahrgenommene Bedürfnis nach spezialisierter Tierernährung verringern. In diesen Märkten dominieren lokale Marken mit kostengünstigen, generischen Produkten, was Wachstumschancen für Premium- oder Nischenanbieter auf globaler Ebene einschränkt. Um diese Herausforderung zu überwinden, sind maßgeschneiderte Preisstrategien, Aufklärungskampagnen und die Entwicklung lokalisierter Produkte erforderlich, die den Einkommensniveaus und regionalen Vorlieben entsprechen.
Regionale Analyse des Marktes für Tiernahrung und Nahrungsergänzungsmittel
Nordamerika
Nordamerika führt den Markt für Tiernahrung und Nahrungsergänzungsmittel mit einem Anteil von über 35 % im Jahr 2024 an. Die Region profitiert von hoher Haustierhaltung, steigendem verfügbarem Einkommen und starker Nachfrage nach Premium- und Bio-Produkten. Die Vereinigten Staaten treiben das Wachstum mit fortschrittlicher veterinärmedizinischer Infrastruktur, weit verbreiteter E-Commerce-Akzeptanz und einem verstärkten Fokus auf das Wohlbefinden von Haustieren voran. Verbraucher priorisieren funktionelle und rassespezifische Formulierungen. Kanada folgt mit stetiger Marktexpansion, unterstützt durch regulatorische Klarheit und spezialisierte Einzelhandelsketten. Hohe Bekanntheit und etablierte Marken dominieren die Wettbewerbslandschaft, während Innovationen in Personalisierung und abonnementbasierten Liefermodellen Nordamerikas Marktführerschaft weiter stärken.
Europa
Europa hält etwa 27% des globalen Marktanteils, angetrieben durch strenge Tierschutzbestimmungen und einen starken Fokus auf Tierernährung. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung von natürlichen und funktionalen Ergänzungsmitteln an. Die Region verzeichnet auch eine steigende Nachfrage nach Bio- und Nachhaltigkeitsprodukten. Die Vermenschlichung von Haustieren prägt weiterhin die Produktpräferenzen, insbesondere in städtischen Gebieten. Einzelhändler erweitern ihr Angebot über Online-Plattformen und Eigenmarkenlösungen. Die regulatorische Harmonisierung in der EU verbessert die Marktkonsistenz, fördert Innovationen und den grenzüberschreitenden Handel. Europa bleibt ein reifer, aber sich entwickelnder Markt mit zunehmendem Schwerpunkt auf ethischer Beschaffung und gesundheitsorientierten Formulierungen.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 21% des Marktes für Tiernahrung und -ergänzungen aus und zeigt die weltweit schnellste Wachstumsrate. Steigende Haustieradoptionen in städtischen Zentren in China, Japan, Südkorea und Indien treiben die Nachfrage an. Verändernde Lebensstile und wachsende Mittelschichten unterstützen die Ausgaben für Premium- und Importprodukte. Japan führt in fortschrittlichen Tierpflegediensten, während Chinas E-Commerce-Boom den Produktzugang und das Bewusstsein beschleunigt. Aufstrebende Märkte wie Indien verzeichnen Wachstum in sowohl konventionellen als auch pflanzlichen Ergänzungskategorien. Lokale und globale Marken expandieren aggressiv über digitale Kanäle und Einzelhandelspartnerschaften, wodurch der Asien-Pazifik-Raum zu einer wichtigen Wachstumsgrenze wird.
Lateinamerika
Lateinamerika erfasst fast 10% Marktanteil, unterstützt durch wachsende Urbanisierung und zunehmendes Bewusstsein für Tierernährung. Brasilien und Mexiko sind die führenden Märkte mit steigender Nachfrage nach funktionalen und angereicherten Produkten. Die Verbesserung der veterinärmedizinischen Dienste und die wachsende Mittelschicht in der Region tragen zur höheren Akzeptanz von Ergänzungsmitteln bei. Online-Handel und Fachgeschäfte für Haustiere verbessern die Verfügbarkeit von Premium-Angeboten. Allerdings bleibt die Preissensibilität eine Herausforderung, und lokale Marken dominieren oft aufgrund der Erschwinglichkeit. Bildungsinitiativen und veterinärmedizinische Partnerschaften sind entscheidend, um das Produktverständnis zu verbessern und das Wachstum in städtischen und halb-urbanen Gebieten in ganz Lateinamerika voranzutreiben.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika hält etwa 7% Marktanteil, mit stetigem Wachstum, angetrieben durch steigende Haustieradoptionen und eine expandierende Einzelhandelsinfrastruktur. Golfstaaten wie die VAE und Saudi-Arabien führen die regionale Nachfrage an, unterstützt durch einkommensstarke Haushalte und zunehmendes Bewusstsein für das Wohlbefinden von Haustieren. Tiernahrung und -ergänzungen gewinnen in Premium-Einzelhandelskanälen an Bedeutung, während lokale Vertriebspartnerschaften den Produktzugang verbessern. In Afrika ist die Marktdurchdringung aufgrund begrenzten Bewusstseins und hoher Preissensibilität noch gering. Dennoch bestehen Wachstumschancen in städtischen Zentren mit expandierenden Veterinärnetzwerken. MEA bleibt ein aufstrebender Markt mit starkem langfristigem Potenzial.
Marktsegmentierungen für Tiernahrung und -ergänzungen:
Nach Tier
- Hund
- Katze
- Süßwasserfisch
- Andere
Nach Anwendung
- Multivitamine
- Haut & Fell
- Hüfte & Gelenk
- Präbiotika & Probiotika
- Beruhigung
- Andere
Nach Quelle
- Bio
- Konventionell
Nach Vertriebskanal
- Offline
- Online
Nach Lebensmitteltyp
- Nassfutter
- Trockenfutter
- Snacks/Leckereien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Tiernahrung und -ergänzungen ist stark konsolidiert, wobei globale Akteure aufgrund starker Markenbekanntheit, diversifizierter Portfolios und umfangreicher Vertriebsnetze dominieren. Unternehmen wie Mars Petcare, Nestlé Purina Petcare und Hill's Pet Nutrition führen den Markt durch kontinuierliche Produktinnovationen, Premiumangebote und strategische Akquisitionen an. Marken der mittleren Ebene wie Blue Buffalo, Champion Petfoods und Wellness Pet Food konzentrieren sich auf natürliche, getreidefreie und biologische Produkte, um gesundheitsbewusste Verbraucher anzusprechen. Ergänzungsorientierte Firmen wie Zesty Paws und Virbac gewinnen an Bedeutung, indem sie auf klinischer Forschung basierende, bedarfsspezifische Formulierungen anbieten. Marktteilnehmer nutzen E-Commerce, Eigenmarken und Abonnementmodelle, um die Kundenbindung zu stärken. Der Anstieg der Nachfrage nach personalisierter Ernährung und Clean-Label-Produkten treibt Investitionen in Forschung und Entwicklung in allen Bereichen an. Regionale Expansion, Partnerschaften mit Tierärzten und digitale Engagement-Strategien bleiben zentral, um Wettbewerbsvorteile zu erlangen. Insgesamt entwickelt sich der Markt schnell mit Innovation, Transparenz und gezieltem Wohlbefinden als zentrale Wettbewerbsparameter.
Analyse der Hauptakteure
- Blue Buffalo
- Zesty Paws
- Virbac
- Hill's Pet Nutrition
- Champion Petfoods
- Merrick Pet Care
- Ainsworth Pet Nutrition
- Spectrum Brands
- Wellness Pet Food
- Nutro Products
- Mars Petcare
- Big Heart Pet Brands
- The J.M. Smucker Company
- Nestlé Purina Petcare
- Diamond Pet Foods
Jüngste Entwicklungen
- Im März 2025 kündigte Vegan Minerals, ein Anbieter von nachhaltigen Nährstofflösungen für Mensch, Tier und Pflanze, die Einführung seines 100% pflanzlichen, nachhaltigen Kalziumbestandteils Calcea an. Durch die Bereitstellung dieser sauber etikettierten, pflanzlichen Alternative zu Kalzium will Vegan Minerals die Mineralernährung neu definieren. Es hat eine natürliche Wabenstruktur, die laut Unternehmen eine überlegene Absorption aufweist. Der Inhaltsstoff wird aus Lithothamnion, einer verkalkten Mikroalge, gewonnen, die vor der Küste Brasiliens vorkommt.
- Im Februar 2025 kündigte Elanco Animal Health Incorporated die Einführung von Pet Protect an, einer Linie von tierärztlich formulierten Nahrungsergänzungsmitteln für Hunde und Katzen. Pet Protect tritt als modernisierte, wissenschaftlich fundierte Ergänzungslinie auf, die speziell entwickelt wurde, um den vielfältigen Gesundheitsbedürfnissen von Haustieren gerecht zu werden. Bobby Modi, Executive Vice President, U.S. Pet Health and Global Digital Transformation, erklärte: "Dies unterstreicht unser Engagement, die Gesundheit und das Wohlbefinden von Haustieren zu verbessern, während wir Wachstum vorantreiben und unsere Präsenz in diesem dynamischen Markt erweitern."
- Im August 2024 brachte Pet Honesty, die mehrfach preisgekrönte, von Tierärzten empfohlene Marke für natürliche Tiergesundheit, ihre neueste Formatinnovation auf den Markt: flüssige Nahrungsergänzungsmittel. Diese fortschrittliche Kollektion umfasst Hip + Joint Health, Skin + Coat Health und 10-in-1 Multivitamin, die alle entwickelt wurden, um häufige Wellness-Bedürfnisse von Haustieren in einem praktischen, einfach zu dosierenden Format zu adressieren, das die Mahlzeiten noch schmackhafter macht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Haustier, Anwendung, Quelle, Vertriebskanal, Lebensmitteltyp und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach personalisierter Tierernährung und rassespezifischen Ergänzungsmitteln wird weiter steigen.
- E-Commerce und abonnementbasierte Liefermodelle werden den Marktzugang und die Kundenbindung erweitern.
- Biologische und Clean-Label-Produkte werden bei gesundheitsbewussten Tierhaltern mehr Anklang finden.
- Unternehmen werden in Forschung und Entwicklung investieren, um funktionelle Ergänzungsmittel für gezielte Gesundheitszustände zu entwickeln.
- Die Vermenschlichung von Haustieren wird den Kauf von Premium-Produkten in städtischen und entwickelten Märkten antreiben.
- Partnerschaften mit Tierärzten werden die Produktglaubwürdigkeit stärken und klinische Formulierungen fördern.
- Der asiatisch-pazifische Raum wird sich mit steigender Haustierhaltung und Einkommensniveaus als wichtige Wachstumsregion herauskristallisieren.
- Intelligente Geräte und Apps werden die Überwachung der Tiergesundheit und der Nutzung von Ergänzungsmitteln verbessern.
- Nachhaltigkeit in Verpackung und Beschaffung von Zutaten wird für große Marken zur Priorität.
- Die Marktkonsolidierung wird durch Fusionen, Übernahmen und regionale Expansionsstrategien zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tiernahrung und -ergänzungen, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tiernahrung und -nahrungsergänzungsmittel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Tiernahrung und -ergänzungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tiernahrung und -ergänzungen antreiben?
Wer sind die führenden Unternehmen im Markt für Tiernahrung und -nahrungsergänzungsmittel?
Welche Region hatte 2024 den größten Anteil am Markt für Tiernahrung und -ergänzungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Tiernahrung und Nahrungsergänzungsmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Tiernahrung und Nahrungsergänzungsmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 123,448.6 million → 2032: USD 204,306.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Tiernahrung und Nahrungsergänzungsmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Drivers
- 3.3 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Restraints & Challenges
- 3.4 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Tiernahrung und Nahrungsergänzungsmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Tiernahrung und Nahrungsergänzungsmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Tiernahrung und Nahrungsergänzungsmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Tiernahrung und Nahrungsergänzungsmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Tiernahrung und Nahrungsergänzungsmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Tiernahrung und Nahrungsergänzungsmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Tiernahrung und Nahrungsergänzungsmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Tiernahrung und Nahrungsergänzungsmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Tiernahrung und Nahrungsergänzungsmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Tiernahrung und Nahrungsergänzungsmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Tiernahrung und Nahrungsergänzungsmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Tiernahrung und Nahrungsergänzungsmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
