
Marktübersicht für tragbare Ladegeräte:
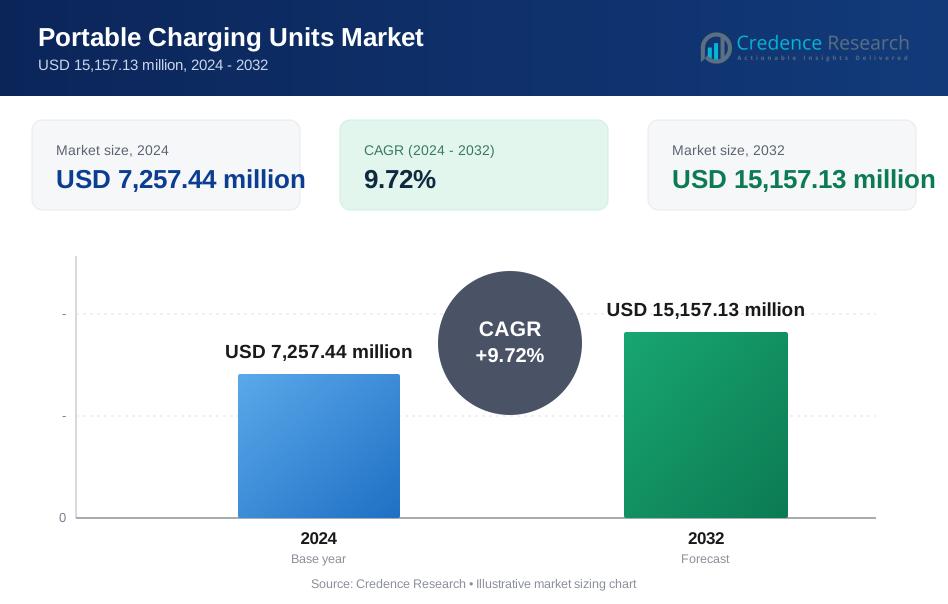
Die Marktgröße für tragbare Ladegeräte wurde 2018 auf 5.200,00 Millionen USD geschätzt, wuchs bis 2024 auf 7.257,44 Millionen USD und wird voraussichtlich bis 2032 15.157,13 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,72 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Marktgröße für tragbare Ladegeräte 2024 | 7.257,44 Millionen USD |
| Markt für tragbare Ladegeräte, CAGR | 9,72% |
| Marktgröße für tragbare Ladegeräte 2032 | 15.157,13 Millionen USD |
Der Markt für tragbare Ladegeräte wird von prominenten Akteuren wie Anker Innovations, Apple Inc., AUKEY, Baseus und Belkin angeführt, die jeweils fortschrittliche Schnellladetechnologien und ein breites Produktportfolio anbieten. Anker Innovations dominiert mit starker globaler Verteilung und hochkapazitiven Powerbanks, während Apple Inc. seine Marke und die Integration in das Ökosystem nutzt. Baseus und AUKEY richten sich mit innovativen Designs und Multi-Port-Optionen an preisbewusste und funktionsorientierte Verbraucher. Regional hält der asiatisch-pazifische Raum mit 33,4 % den größten Marktanteil, angetrieben durch hohe Smartphone-Nutzung und Fertigungskapazität. Nordamerika folgt mit 30,0 %, unterstützt durch starke Markenloyalität und Premium-Geräteakzeptanz. Europa liegt mit einem Anteil von 24,5 % an dritter Stelle und betont Produktsicherheit und Nachhaltigkeit.

Einblicke in den Markt für tragbare Ladegeräte
- Der Markt für tragbare Ladegeräte wurde 2018 auf 5.200,00 Millionen USD geschätzt, erreichte 2024 7.257,44 Millionen USD und wird voraussichtlich bis 2032 15.157,13 Millionen USD erreichen, mit einer CAGR von 9,72 %.
- Steigende Smartphone-Nutzung, erhöhte Bildschirmzeit und Abhängigkeit von mobilen Apps sind die Haupttreiber, die den täglichen Ladebedarf steigern.
- Drahtloses Laden, USB-C-Schnellladen und kompakte, hochkapazitive Modelle sind bei technikaffinen Nutzern im Trend.
- Der Wettbewerb auf dem Markt ist intensiv, wobei Anker, Apple, AUKEY, Baseus und Belkin durch Innovation und Markenbildung führend sind.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 33,4 %, gefolgt von Nordamerika mit 30,0 % und Europa mit 24,5 %; der Kapazitätsbereich von 6.000 mAh–10.000 mAh ist das leistungsstärkste Segment aufgrund seines Gleichgewichts zwischen Größe und Leistung.
Analyse der Marktsegmentierung für tragbare Ladegeräte:
Nach Kapazitätsbereich
Das Segment 6.000 mAh–10.000 mAh hält den größten Anteil am Markt für tragbare Ladegeräte. Diese Reichweite balanciert Portabilität mit hoher Energiekapazität und ist ideal für Smartphones und Tablets. Diese Ladegeräte unterstützen mehrere Geräteaufladungen in einem Zyklus, was zu einer starken Verbraucherpräferenz führt. Die zunehmende Nutzung mobiler Geräte zum Streamen und Spielen erhöht die Nachfrage nach Einheiten mit mittlerer Kapazität. Sie werden häufig von Reisenden und Pendlern verwendet. Powerbanks in dieser Kategorie unterstützen auch das Schnellladen, was ihre Marktattraktivität erhöht. Kompakte Größe und angemessener Preis stärken ihre Wettbewerbsposition auf dem Markt weiter.
- Zum Beispiel verkauft Anker Powerbanks im Bereich von 10.000 mAh, die bis zu 2,5 vollständige Aufladungen für ein iPhone 14 liefern und 20-Watt-Schnellladen über USB-C Power Delivery unterstützen.
Nach Anwendung
Smartphones bleiben das dominierende Anwendungssegment und machen den größten Marktanteil in der Branche für tragbare Ladegeräte aus. Der zunehmende Smartphone-Gebrauch für Kommunikation, Unterhaltung und Produktivität hat den Stromverbrauch erhöht und schafft eine konstante Nachfrage nach externen Stromlösungen. Häufige Batterieentladung durch Aktivitäten mit hoher Bildschirmzeit, wie Video-Streaming und soziale Medien, treibt die Akzeptanz voran. Die wachsende Smartphone-Nutzerbasis in aufstrebenden Volkswirtschaften verstärkt den Schwung des Segments. Darüber hinaus haben E-Learning, Fernarbeit und mobiles Gaming die Notwendigkeit für zuverlässiges Laden unterwegs verstärkt. Kompakte und leichte Powerbanks sprechen Smartphone-Nutzer am meisten an.
- Zum Beispiel liefert Samsungs 10.000 mAh Wireless Battery Pack (EB-U3300) bis zu 25 W kabelgebundene Leistung, unterstützt 7,5 W kabelloses Laden und wiegt etwa 234 g, was mehrere vollständige Smartphone-Aufladungen an einem einzigen Tag ermöglicht.
Nach Technologie
Li-Ion (Lithium-Ionen)-Technologie führt den Markt mit dem höchsten Umsatzanteil im Segment der tragbaren Ladegeräte an. Ihre Dominanz ergibt sich aus überlegener Energiedichte, leichtem Design und niedrigeren Kosten. Li-Ion-Einheiten bieten schnellere Ladezyklen und längere Lebensdauern, was sie ideal für den täglichen Gebrauch macht. Ihre Fähigkeit, die Ladung über längere Zeiträume zu halten, erhöht die Zuverlässigkeit. Ständige Verbesserungen in der Batteriesicherheit und thermischen Stabilität unterstützen die Akzeptanz für unterschiedliche Endnutzerbedürfnisse. Darüber hinaus passt der Anstieg von Unterhaltungselektronik mit USB-C-Unterstützung gut zu Li-Ion-Powerbanks und festigt ihre Marktführerschaft.
Wichtige Wachstumstreiber des Marktes für tragbare Ladegeräte
Anstieg der Durchdringung mobiler Geräte
Das schnelle Wachstum bei der Einführung von Smartphones, Tablets und Wearables treibt die Nachfrage nach tragbaren Ladegeräten an. Verbraucher verlassen sich zunehmend auf ihre Geräte zum Streamen, Kommunizieren, Navigieren und Spielen, was zu einem höheren Batterieverbrauch im Laufe des Tages führt. Powerbanks sind zu unverzichtbaren Werkzeugen für Nutzer geworden, die während Pendelstrecken, Reisen oder der Arbeit ununterbrochenen Zugang zu ihren Geräten suchen. In aufstrebenden Volkswirtschaften haben steigende Internetdurchdringung und erschwingliche Smartphones die mobile Nutzerbasis erheblich erweitert. Dies übersetzt sich in einen breiteren Kundenpool für tragbare Ladegeräte. Darüber hinaus erhöht die Einführung von 5G-Netzwerken den Energieverbrauch in Geräten, was den Bedarf an externer Ladeunterstützung weiter antreibt. Da sich mobile Geräte mit größeren Bildschirmen und leistungsstärkeren Prozessoren weiterentwickeln, wird die Stromversorgung zu einer Priorität, was die Wachstumsdynamik des Marktes verstärkt.
- Zum Beispiel verwendet das iPhone 15 Pro von Apple eine 3.274 mAh Batterie mit einem A17 Pro Chip, und das Streaming von 5G-Videos in der realen Welt entlädt die Batterie in weniger als 10 Stunden, was die Nutzer dazu veranlasst, auf externe Powerbanks zurückzugreifen.
Wachsende Nachfrage nach bequemer Aufladung unterwegs
Moderne Lebensstile erfordern Mobilität und Bequemlichkeit, die tragbare Ladegeräte effektiv bieten. Verbraucher schätzen kompakte, leichte Powerbanks, die schnelles und mehrfaches Laden von Geräten ermöglichen, ohne auf feste Steckdosen angewiesen zu sein. Der Anstieg von Outdoor-Aktivitäten, Remote-Arbeit und Geschäftsreisen erhöht die Bedeutung tragbarer Ladegeräte in verschiedenen demografischen Gruppen. Junge Berufstätige, Studenten und Vielreisende bilden wichtige Nutzergruppen. Produktinnovationen wie kabelloses Laden, solarbetriebene Einheiten und ultradünne Designs adressieren den steigenden Bedarf an benutzerfreundlichen und flexiblen Ladelösungen. Zudem trägt die höhere Abhängigkeit von digitalen Zahlungen, Online-Lernen und standortbasierten Apps zur schnellen Batterieentladung bei, was die Attraktivität tragbarer Ladegeräte erhöht. Diese Faktoren positionieren Powerbanks sowohl als Nutz- als auch als Lifestyle-Produkte auf globalen Märkten.
- Zum Beispiel unterstützt die 20.000 mAh Powerbank von Xiaomi, wie die Mi Power Bank 3i, 18W Schnellladung und bietet duale oder dreifache USB-Ausgänge. In der realen Nutzung lädt sie nach Berücksichtigung von Energieumwandlungsverlusten typischerweise eine 4.500 mAh Smartphone-Batterie etwa drei- bis viermal auf, statt über viermal.
Expansion des E-Commerce und Verbraucherzugänglichkeit
Der Anstieg des Online-Handels hat die Produktpräsenz und den Marktzugang für tragbare Ladegeräte verbessert. E-Commerce-Plattformen ermöglichen es Herstellern, Verbraucher direkt mit wettbewerbsfähigen Preisen, Werberabatten und detaillierten Produktvergleichen zu erreichen. Diese Zugänglichkeit ist besonders wertvoll in abgelegenen oder unterversorgten Regionen, wo die Offline-Handelsinfrastruktur begrenzt ist. Online-Bewertungen, Influencer-Marketing und Produktbewertungen beschleunigen zudem die Entscheidungsfindung der Verbraucher. Viele Marken nutzen auch digitale Kanäle, um funktionsreiche Modelle für spezifische Zielgruppen zu lancieren. Die Bequemlichkeit der Lieferung bis zur Haustür, einfache Rückgaben und mehrere Zahlungsmöglichkeiten verbessern das Kundenerlebnis. Dieses Online-Ökosystem unterstützt die schnelle Produktadoption und eine breitere Marktdurchdringung, insbesondere bei technikaffinen Verbrauchern und jüngeren Zielgruppen, die nach den neuesten Energielösungen suchen.
Wichtige Trends & Chancen im Markt für tragbare Ladegeräte
Integration fortschrittlicher Batterietechnologien
Die Einbindung von Schnelllade- und Hochkapazitäts-Lithium-Polymer- (Li-Polymer) und Lithium-Ionen- (Li-Ion) Zellen verändert das Produktdesign und die Leistung. Diese Batterietechnologien bieten eine bessere Energiedichte, längere Lebenszyklen und kompakte Bauformen, die sich ideal für den mobilen Einsatz eignen. Innovationen wie die GaN- (Galliumnitrid-) Technologie ermöglichen kleinere, schneller ladende Geräte und erweitern das Wettbewerbsumfeld. Marken konzentrieren sich darauf, USB-C PD (Power Delivery) und Quick Charge Protokolle zu integrieren, um schnelleres Laden mehrerer Geräte zu ermöglichen. Diese Fortschritte verbessern auch die thermische Stabilität und verkürzen die Ladezeit. Der Wandel hin zu umweltfreundlichen, recycelbaren Materialien und sicherheitskonformen Powerbanks spiegelt die sich entwickelnden regulatorischen und Verbraucheranforderungen wider. Da die Nachfrage nach leistungsstarken, leichten und schnell ladenden Lösungen wächst, bleibt die Batterietechnologie zentral für die Produktdifferenzierung.
- Zum Beispiel verwendet Ankers PowerCore 737 eine 24.000 mAh Li-Ion-Batterie mit GaNPrime-Technologie, unterstützt bis zu 140 W USB-C PD-Ausgang und lädt sich mit einem kompatiblen Schnellladegerät in etwa 52 Minuten von 0 auf voll auf.
Steigende Nachfrage nach Solar- und kabellosen Ladelösungen
Nachhaltigkeitsbedenken und der Bedarf an netzunabhängiger Energie haben die Nachfrage nach solarbetriebenen tragbaren Ladegeräten beschleunigt. Verbraucher in Outdoor-, ländlichen oder katastrophengefährdeten Regionen finden das Solarladen vorteilhaft, insbesondere dort, wo der Zugang zu Elektrizität unzuverlässig ist. Ebenso sprechen kabellos ladbare Powerbanks Nutzer an, die eine aufgeräumte, kabellose Bequemlichkeit suchen. Die zunehmende Nutzung von Qi-kompatiblen Geräten, einschließlich Smartphones, Ohrhörern und Smartwatches, hat die Anwendungsfälle für kabellose Einheiten erweitert. Diese Innovationen stehen im Einklang mit dem Trend zu umweltfreundlicheren, intelligenteren Ladealternativen und bieten Marken neue Differenzierungspunkte auf dem Markt. Da Nutzer Bequemlichkeit und Nachhaltigkeit priorisieren, stellen solarintegrierte und kabellose Powerbanks bedeutende Wachstumschancen dar.

Hauptherausforderungen des Marktes für tragbare Ladeeinheiten
Sicherheits- und Regulierungsprobleme
Die Batteriesicherheit bleibt eine zentrale Herausforderung im Markt für tragbare Ladeeinheiten. Überhitzung, Kurzschlüsse und minderwertige Zellen können zu Brandgefahren und Geräteschäden führen. Die inkonsistente Einhaltung internationaler Sicherheitsstandards bei kostengünstigen oder gefälschten Produkten untergräbt das Vertrauen der Verbraucher. Regulierungsbehörden verlangen zunehmend Zertifizierungen wie CE, FCC und RoHS für batteriebetriebene Geräte. Hersteller müssen in hochwertige Komponenten, Wärmemanagementsysteme und strenge Testprotokolle investieren, um diese Standards zu erfüllen. Nichteinhaltung kann zu Rückrufen, rechtlichen Schritten und Markenschäden führen. Diese Herausforderung ist besonders drängend in Regionen, die mit unmarkierten oder grauen Marktprodukten überschwemmt sind, die Sicherheitsvorschriften umgehen.
Marktsättigung und Preiskonkurrenz
Der intensive Wettbewerb unter den Herstellern hat zu Preisdruck und reduzierten Gewinnmargen geführt. Viele kleine und mittelständische Anbieter bieten ähnliche Produktmerkmale zu aggressiven Preisen an, was die Differenzierung erschwert. Die Verbraucherloyalität ist gering, und Kaufentscheidungen werden oft vom Preis bestimmt. Größere Marken müssen kontinuierlich innovativ sein, um Marktanteile zu halten, was laufende Investitionen in F&E, Marketing und Vertrieb erfordert. Preiskämpfe begrenzen auch den Spielraum für die Positionierung von Premiumprodukten, es sei denn, es gibt klare Leistungs- oder Designvorteile. In hochgesättigten Märkten wie Asien-Pazifik und Nordamerika verlangsamt die Produktkommodifizierung das Wachstumspotenzial und stellt kleinere Unternehmen vor Nachhaltigkeitsherausforderungen.
Regionale Analyse des Marktes für tragbare Ladeeinheiten
Nordamerika
Nordamerika hielt im Jahr 2024 einen erheblichen Anteil am Markt für tragbare Ladegeräte und machte etwa 30,0 % aus. Der Markt wuchs von 1.583,40 Millionen USD im Jahr 2018 auf 2.177,91 Millionen USD im Jahr 2024 und soll bis 2032 4.541,10 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 9,7 % entspricht. Das Wachstum der Region wird durch eine hohe Smartphone-Durchdringung, starke Nachfrage nach tragbaren Geräten und die Verbraucherpräferenz für Hochkapazitäts-Powerbanks angetrieben. Die Präsenz führender Technologiemarken, die frühe Einführung neuer Ladetechnologien und eine etablierte E-Commerce-Infrastruktur unterstützen die regionale Dominanz in diesem Segment weiter.
Europa
Europa erfasste im Jahr 2024 nahezu 24,5 % des globalen Marktanteils für tragbare Ladegeräte. Der Markt stieg von 1.324,96 Millionen USD im Jahr 2018 auf 1.774,97 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 3.494,52 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,9 %. Der zunehmende Einsatz mobiler Geräte, strenge Sicherheitsvorschriften und die steigende Präferenz für umweltfreundliche und zertifizierte Powerbanks treiben den Markt an. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an, unterstützt durch gut entwickelte Einzelhandels- und digitale Ökosysteme. Die Nachfrage nach Schnelllade- und Kompaktmodellen ist bei technikaffinen Verbrauchern stark.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den globalen Markt mit dem größten Anteil von etwa 33,4 % im Jahr 2024. Der Marktwert stieg von 1.682,72 Millionen USD im Jahr 2018 auf 2.427,22 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 5.470,22 Millionen USD erreichen, mit der höchsten jährlichen Wachstumsrate (CAGR) von 10,8 %. Die steigende Smartphone-Akzeptanz, die wachsende Mittelschicht und die hohe mobile Internetnutzung tragen zum Wachstum bei. Länder wie China, Indien, Japan und Südkorea führen sowohl in der Herstellung als auch im Verbrauch. E-Commerce-Plattformen spielen eine Schlüsselrolle bei der Verteilung kostengünstiger und hochwertiger Ladegeräte in städtischen und ländlichen Gebieten.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 6,3 % des globalen Marktes für tragbare Ladegeräte aus. Die Marktgröße stieg von 332,80 Millionen USD im Jahr 2018 auf 460,05 Millionen USD im Jahr 2024 und soll bis 2032 892,30 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,7 %. Der steigende Smartphone-Gebrauch, mobile Dienstleistungen und städtische digitale Inklusionsprogramme unterstützen die Nachfrage. Brasilien und Mexiko führen das regionale Wachstum aufgrund des expandierenden Online-Handels und der Verfügbarkeit erschwinglicher Geräte an. Allerdings bleiben geringe Markenunterscheidung und Preissensibilität Herausforderungen. Dennoch treiben wachsende junge Bevölkerungsgruppen und Technikkonsumtrends eine stetige Expansion an.
Naher Osten
Der Nahe Osten hielt im Jahr 2024 etwa 2,9 % des globalen Marktes für tragbare Ladegeräte. Der Marktwert stieg von 161,20 Millionen USD im Jahr 2018 auf 207,52 Millionen USD im Jahr 2024 und soll bis 2032 380,53 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,0 %. Die zunehmende Smartphone-Akzeptanz, der Ausbau der digitalen Infrastruktur und der steigende Tourismus beeinflussen die Produktnachfrage. Die Vereinigten Arabischen Emirate und Saudi-Arabien stellen aufgrund hoher Mobilfunkdurchdringung und Kaufkraft wichtige Märkte dar. Es wird auch ein wachsendes Interesse an kabellosem Laden und intelligentem Zubehör beobachtet. Das Marktwachstum wird jedoch durch eine hohe Importabhängigkeit moderat eingeschränkt.
Afrika
Afrika trug im Jahr 2024 fast 2,9 % zum globalen Markt für tragbare Ladegeräte bei. Der Markt wuchs von 114,92 Millionen USD im Jahr 2018 auf 209,77 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 378,46 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 %. Der Anstieg der Nutzung von Mobiltelefonen, insbesondere in ländlichen und netzfernen Gebieten, erhöht die Nachfrage nach erschwinglichen und solarbetriebenen Ladegeräten. Nigeria, Südafrika und Kenia sind aufstrebende Märkte, die durch das Wachstum von Mobile Banking und E-Learning unterstützt werden. Obwohl Infrastrukturdefizite bestehen, wird erwartet, dass die laufende Telekommunikationserweiterung und der zunehmende digitale Zugang das Marktpotenzial stärken.
Segmentierungen des Marktes für tragbare Ladegeräte:
Nach Kapazitätsbereich
- 1.000 mAh–3.000 mAh
- 3.000 mAh–6.000 mAh
- 6.000 mAh–10.000 mAh
- Über 10.000 mAh
Nach Anwendung
- Smartphones
- Musikplayer
- Tablets
- Andere
Nach Technologie
- Li-Ion
- Li-Polymer
- Andere
Nach Anzahl der Anschlüsse
- Einer
- Zwei
- Drei
- Vier
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für tragbare Ladegeräte ist fragmentiert und hochdynamisch, angetrieben von Innovation, Markenbildung und Vertriebsstärke. Führende Akteure wie Alpha Group, Anker Innovations (Fantasia Trading LLC), Apple Inc., AUKEY und Baseus dominieren den Markt mit umfangreichen Produktportfolios und globaler Reichweite. Diese Unternehmen konzentrieren sich auf hochkapazitive, schnell ladende und mehrportige Designs, um den sich entwickelnden Verbraucherbedürfnissen gerecht zu werden. Unternehmen wie Belkin, ZAGG Inc. und ELECOM CO., LTD. steigern ihre Wettbewerbsfähigkeit durch strategische Einzelhandelspartnerschaften und den Fokus auf sicherheitszertifizierte Powerbanks. Aufstrebende Marken nutzen E-Commerce und die regionale Nachfrage nach erschwinglichen Ladelösungen. Innovation bei drahtlosen und solarbetriebenen Einheiten ist ein wichtiger Unterscheidungsfaktor in den Premiumsegmenten. Preisdruck besteht aufgrund kostengünstiger Hersteller, insbesondere in Asien. Die Akteure investieren in F&E, Markenpositionierung und nachhaltige Produktentwicklung, um Marktanteile zu gewinnen, während Fusionen und Vertriebskollaborationen auch die laufende Wettbewerbsstrategie in diesem schnell wachsenden Markt prägen.
Analyse der Hauptakteure
- Alpha Group
- Fantasia Trading LLC (Anker Innovations)
- Apple Inc.
- AUKEY Official
- com
- Belkin
- ELECOM CO., LTD.
- Hama GmbH & Co KG
- Inter IKEA Systems B.V.
- Intenso International GmbH
- Mazer
- ZAGG Inc.
Aktuelle Entwicklungen
- Im Jahr 2024 brachte Xiaomi seine neue 67W Power Bank 10000 weltweit auf den Markt, die Schnellladeunterstützung für Smartphones, Tablets und andere tragbare Elektronikgeräte bietet. Das Produkt kombiniert eine hohe Leistungsabgabe mit einem kompakten Formfaktor und fortschrittlichen Sicherheitsmerkmalen und stärkt Xiaomis Portfolio im Bereich leistungsstarker Verbraucherlösungen für das Laden.
- Im Juni 2022 kündigte Touchmate, ein kreativer Anbieter von Selbstlösungen für viele Anwendungen, eine Partnerschaft mit Smartify Media und Loop an, um einen neuen Ladekiosk für Elektrofahrzeuge namens EV-FOCUS bereitzustellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Kapazitätsbereich, Anwendung, Technologie, Anzahl der Anschlüsse und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Schnelllade- und Hochleistungspowerbanks wird weltweit weiter steigen.
- Die Integration von kabellosen und Solarladefunktionen wird bei Verbrauchern starken Anklang finden.
- Kompakte und leichte Designs werden zukünftige Produktentwicklungsstrategien dominieren.
- Marken werden mehr in Sicherheitszertifizierungen und Wärmemanagementtechnologien investieren.
- E-Commerce-Kanäle werden eine entscheidende Rolle bei der Produktwahrnehmung und Kundenerreichung spielen.
- Der asiatisch-pazifische Raum wird das führende Zentrum für Herstellung und Konsum bleiben.
- Das Wachstum von Smartphones und mobile-first Lebensstile werden eine konstante Nachfragemenge aufrechterhalten.
- In Schwellenmärkten wird die Akzeptanz aufgrund erschwinglicher Produktverfügbarkeit zunehmen.
- Nachhaltige Materialien und recycelbare Komponenten werden neue Produktlinien prägen.
- Strategische Partnerschaften und regionale Expansionen werden die Markenpositionierung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tragbare Ladegeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tragbare Ladegeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der tragbaren Ladegeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für tragbare Ladegeräte antreiben?
Wer sind die führenden Unternehmen im Markt für tragbare Ladegeräte?
Welche Region hatte 2024 den größten Anteil am Markt für tragbare Ladegeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für tragbare Ladegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für tragbare Ladegeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,257.44 million → 2032: USD 15,157.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für tragbare Ladegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für tragbare Ladegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für tragbare Ladegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für tragbare Ladegeräte Market Drivers
- 3.3 Markt für tragbare Ladegeräte Market Restraints & Challenges
- 3.4 Markt für tragbare Ladegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für tragbare Ladegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für tragbare Ladegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für tragbare Ladegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für tragbare Ladegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für tragbare Ladegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für tragbare Ladegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für tragbare Ladegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für tragbare Ladegeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für tragbare Ladegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für tragbare Ladegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für tragbare Ladegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für tragbare Ladegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für tragbare Ladegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für tragbare Ladegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für tragbare Ladegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für tragbare Ladegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für tragbare Ladegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für tragbare Ladegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für tragbare Ladegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
