
Marktübersicht:
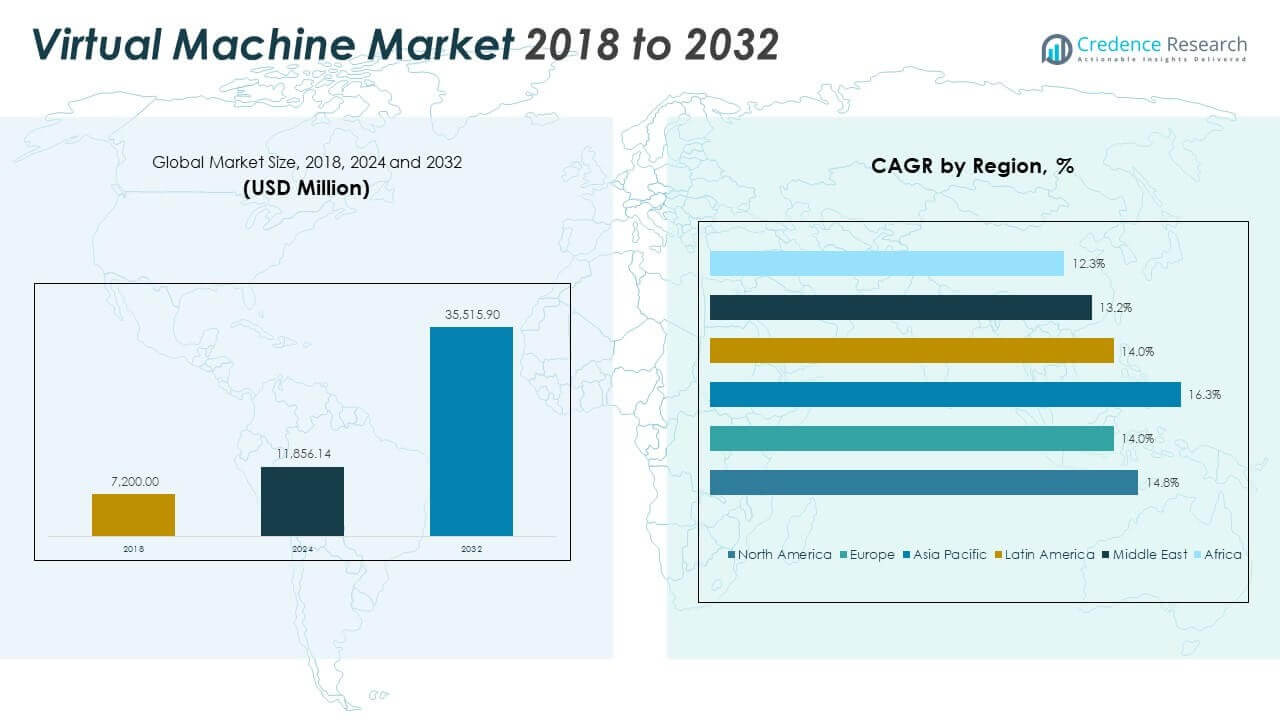
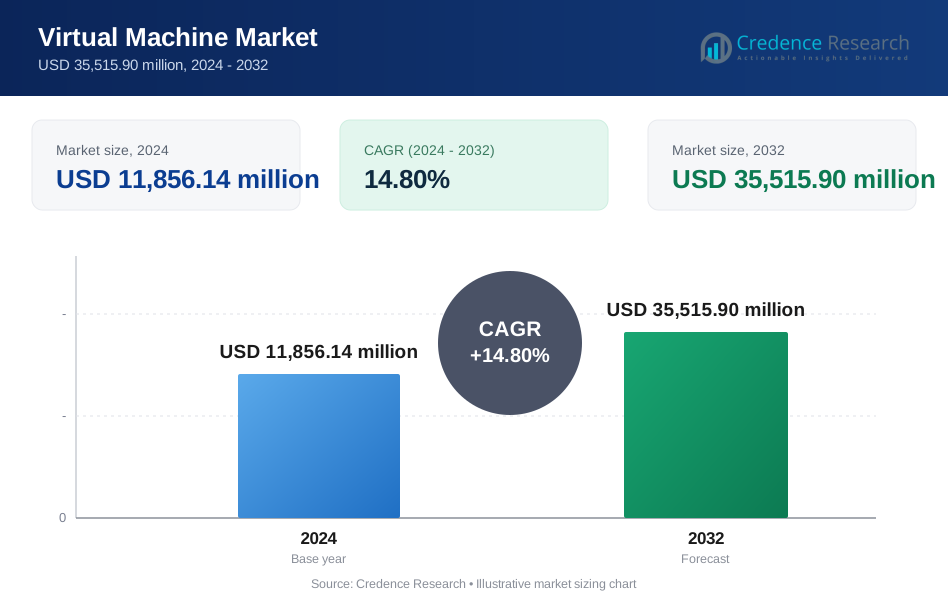
Der Markt für virtuelle Maschinen wurde 2018 mit 7.200,00 Millionen USD bewertet und soll bis 2024 auf 11.856,14 Millionen USD und bis 2032 auf 35.515,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,80 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für virtuelle Maschinen 2024 | USD 11.856,14 Millionen |
| Markt für virtuelle Maschinen, CAGR | 14,80% |
| Marktgröße für virtuelle Maschinen 2032 | USD 35.515,90 Millionen |
Die starke Nachfrage nach flexibler und effizienter IT-Infrastruktur treibt das Marktwachstum an. Unternehmen nutzen virtuelle Maschinen, um die Abhängigkeit von Hardware zu reduzieren und die Ressourcennutzung zu verbessern. Die Cloud-Einführung beschleunigt die Nutzung in öffentlichen, privaten und hybriden Umgebungen. Organisationen verlassen sich auf virtuelle Maschinen für schnellere Anwendungsbereitstellung und sicherere Tests. Remote-Arbeitsmodelle erhöhen die Nachfrage nach virtuellen Desktops und sicherem Zugang. DevOps-Praktiken erweitern ebenfalls die Nutzung in Entwicklungs- und Test-Workflows. Verbesserte Arbeitslastkontrolle unterstützt die Betriebszeit und Servicequalität. Kostenkontrolle bleibt ein zentraler Entscheidungsfaktor.
Nordamerika führt den Markt aufgrund der frühen Cloud-Einführung und großen Rechenzentrumskapazität an. Die Vereinigten Staaten treiben die Nutzung in den Bereichen Technologie, Finanzen und Gesundheitswesen voran. Europa folgt mit stetiger Einführung, unterstützt durch digitale Transformation und Anforderungen an die Datenkonformität. Der asiatisch-pazifische Raum entwickelt sich schnell, angeführt von China, Indien und Südostasien. Schnelle Digitalisierung und Cloud-Investitionen unterstützen das regionale Wachstum. Lateinamerika, der Nahe Osten und Afrika zeigen durch Cloud-Partnerschaften und IT-Modernisierung allmähliche Expansion.
Markteinblicke:
- Der Markt für virtuelle Maschinen wurde 2018 mit 7.200,00 Millionen USD bewertet, 2024 mit 11.856,14 Millionen USD und soll bis 2032 auf 35.515,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,80 %.
- Im Jahr 2024 hielt Nordamerika den größten Marktanteil mit 37,5 %, gefolgt von Europa mit 24,4 % und dem asiatisch-pazifischen Raum mit 24,3 %, angetrieben durch frühe Cloud-Einführung, Unternehmens-IT-Ausgaben und regulatorische Bereitschaft.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 16,3 %, unterstützt durch starke Cloud-Migration in China, Indien und Südostasien.
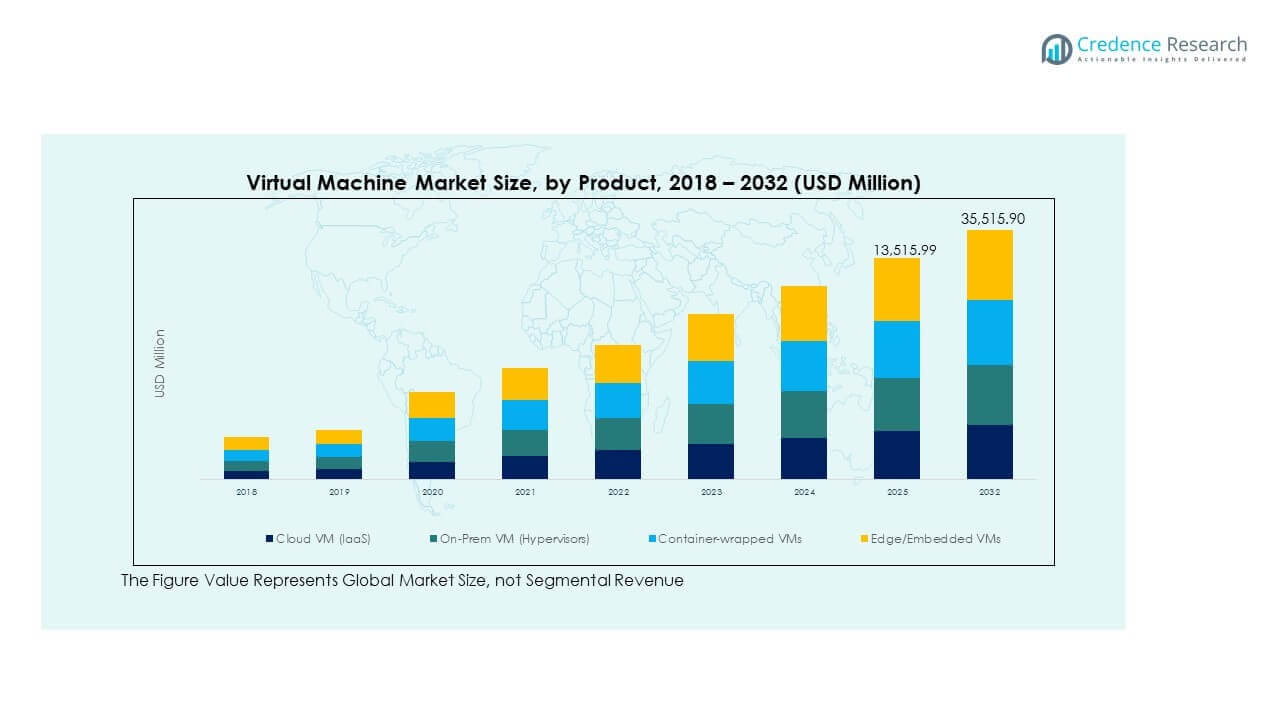
- Cloud-VM (IaaS) machte 2024 den größten Produktanteil aus und repräsentierte etwa 30–32 % des Gesamtmarktes aufgrund seiner Skalierbarkeit und Unternehmensakzeptanz.
- On-Prem-VM (Hypervisoren) und Container-umwickelte VMs folgten mit kombinierten Anteilen von über 40 %, unterstützt durch hybride Infrastrukturbedürfnisse und DevOps-Umgebungen.
Markttreiber
Steigender Bedarf an effizienter Ressourcennutzung in verschiedenen IT-Umgebungen
Unternehmen streben danach, Hardwarekosten zu senken und die Effizienz von Servern zu verbessern, indem sie virtuelle Maschinen einführen. Mehrere Betriebssysteme auf einer einzigen Maschine auszuführen, ermöglicht eine bessere Nutzung der Rechenleistung. Diese Effizienz unterstützt schlanke IT-Operationen und senkt die Gesamtkosten des Besitzes. Der Markt für virtuelle Maschinen profitiert von Unternehmen, die die Anzahl physischer Server reduzieren und den Rack-Platz optimieren möchten. Es unterstützt eine vereinfachte Verwaltung von Rechenzentren und zentrale Kontrolle. Organisationen schätzen die Ressourcenbündelung und dynamische Zuweisung für variable Arbeitslasten. Dies erhöht die Agilität und Betriebszeit für geschäftskritische Dienste. Kosteneffizienz und betriebliche Flexibilität sind die wichtigsten Kaufanreize.
- Zum Beispiel wurde der Dell PowerEdge R720 Server mit VMware vSphere 5 in Unternehmensumgebungen verwendet, um mehrere Exchange-Arbeitslasten zu konsolidieren, den Hardware-Footprint zu reduzieren und die Energieeffizienz zu verbessern, wobei gemeldete Implementierungen Tausende von Benutzern pro Host unterstützen.
Schnelle Expansion von Cloud-Diensten und skalierbarer Computerinfrastruktur
Öffentliche und private Cloud-Dienste verlassen sich stark auf virtuelle Maschinen, um skalierbare Infrastrukturen bereitzustellen. Cloud-Dienstanbieter nutzen VMs, um Kundenarbeitslasten zu isolieren und die Betriebszeit der Dienste zu verbessern. Der Wechsel zu Multi-Cloud- und Hybrid-Bereitstellungen verstärkt die Notwendigkeit einer konsistenten VM-Bereitstellung. Cloud-basierte VMs vereinfachen die Arbeitslastmigration und die globale Dienstbereitstellung. Der Markt für virtuelle Maschinen profitiert von cloud-nativen Anwendungen und Container-Orchestrierungstools. Die Nachfrage steigt, da Unternehmen Backend-Systeme digitalisieren und Remote-Plattformen einführen. Die Skalierbarkeit von VMs passt gut zu unvorhersehbarem Benutzerverkehr und rechenintensiven Aufgaben. Sie unterstützt sowohl horizontale als auch vertikale Skalierungsstrategien in Cloud-Architekturen.
Wachsende Nachfrage nach DevOps, CI/CD und Testumgebungen in der Softwareentwicklung
Softwareentwickler sind auf virtuelle Maschinen angewiesen, um wiederholbare, isolierte Umgebungen für Tests und Bereitstellungen zu schaffen. VMs helfen, verschiedene Betriebssysteme und Konfigurationen während des Softwareaufbaus zu simulieren. Die Fähigkeit, Snapshots, Rollbacks und geklonte Umgebungen zu erstellen, verbessert die Genauigkeit beim Debuggen. Der Markt für virtuelle Maschinen wächst mit der zunehmenden Nutzung von CI/CD-Pipelines in agilen Arbeitsabläufen. Er ermöglicht Automatisierung und Geschwindigkeit in Software-Release-Zyklen. VMs bieten Flexibilität über Entwicklungs-, Staging- und Produktionsumgebungen hinweg. DevOps-Teams nutzen virtuelle Maschinen, um die Zuverlässigkeit der Bereitstellung zu verbessern. Sie unterstützen auch die Anwendungs-Sandboxing und Kompatibilitätstests vor der Veröffentlichung.
- Zum Beispiel werden VMware vSphere-Snapshots häufig in CI/CD-Pipelines verwendet, um während der Testzyklen schnelle Rollbacks zu ermöglichen. In Benchmark-Tests mit FIO und einer Blockgröße von 16KB zeigten virtualisierte Umgebungen einen konsistenten I/O-Durchsatz, der für Entwicklungsarbeitslasten geeignet ist.
Steigende Akzeptanz von Remote-Arbeit und virtueller Desktop-Infrastruktur (VDI)
Der Wechsel zu Remote- und Hybrid-Arbeitsmodellen hat die Nachfrage nach virtuellen Desktop-Lösungen geschaffen. Unternehmen setzen VMs ein, um Desktops und Apps für Remote-Benutzer sicher zu hosten. Virtuelle Maschinen helfen, sensible Daten zu schützen und gleichzeitig den Fernzugriff über sichere Tunnel zu ermöglichen. Der Markt für virtuelle Maschinen wächst, da die VDI-Akzeptanz im Gesundheitswesen, Bildungswesen und Finanzwesen zunimmt. IT-Teams profitieren von zentralem Management, Richtliniendurchsetzung und Echtzeit-Patching. Es reduziert den Bedarf an Endpunktwartung und begrenzt gerätebezogene Schwachstellen. VMs unterstützen Bring-Your-Own-Device (BYOD)-Setups, ohne die Sicherheit des Unternehmens zu gefährden. VDI-Lösungen verbessern die Mobilität und Produktivität der Belegschaft.
Markttrends
Erhöhte Akzeptanz von Open-Source-Hypervisoren und Community-gesteuerten Virtualisierungstools
Unternehmen wenden sich Open-Source-Hypervisoren wie KVM und Xen für kosteneffiziente VM-Bereitstellungen zu. Diese Tools bieten größere Anpassungsmöglichkeiten und vermeiden Anbieterabhängigkeit. Community-gesteuerter Support beschleunigt die Innovationsrate bei Funktionen und die Behebung von Sicherheitslücken. Der Virtual Machine Market verzeichnet ein stetiges Interesse an nicht-proprietären VM-Ökosystemen. Organisationen nutzen Open-Source-Stacks für interne Labore, Edge-Geräte und skalierbare Systeme. Diese Hypervisoren integrieren sich gut mit Linux-basierten Automatisierungstools. Der Trend steht im Einklang mit der breiteren Akzeptanz von offener Infrastruktur und Kostenoptimierungsstrategien. Open-Source-VMs gewinnen an Bedeutung in Bildungseinrichtungen, Startups und KMUs.
- Beispielsweise migrierte Red Hat seine RHEL 6-Virtualisierungsplattform zu KVM und ersetzte Xen als Standard-Hypervisor. Dieser Wechsel ermöglichte skalierbare Bereitstellungen mit verbesserter Isolation und Durchsatz, wobei Benchmark-Tests zeigten, dass KVM die Leistung von Xen bei Unternehmens-Workloads erreicht oder übertrifft.
Integration von Künstlicher Intelligenz und Automatisierung zur Optimierung von Virtuellen Maschinen
KI-Tools werden eingesetzt, um VM-Workload-Balancing, Fehlererkennung und prädiktives Skalieren zu verwalten. Diese Systeme überwachen die Ressourcennutzung und passen die VM-Zuweisung automatisch an. Der Virtual Machine Market sieht, dass Anbieter KI in Orchestrierungs- und Überwachungsplattformen einbetten. Automatisierte Anpassungen der Nutzung von CPU, Speicher und Speicherplatz steigern die Leistung. Es reduziert Ausfallzeiten, manuelle Eingriffe und Fehlkonfigurationen. KI-gesteuerte Tools verbessern auch die Energieeffizienz, indem sie inaktive VMs dynamisch herunterfahren. Unternehmen nutzen KI, um Ressourcenbedarfe basierend auf Nutzungsmustern vorherzusagen. Diese Trends unterstützen selbstheilende und intelligente virtuelle Umgebungen.
- Zum Beispiel prognostizierte ein CNN-LSTM-Framework die Ressourcennutzung von VMs über CPU- und Speichermetriken, was half, Lastenausgleichsprobleme und Überprovisionierung während hybrider Cloud-Simulationen zu reduzieren.
Edge-Virtualisierung ermöglicht den Einsatz von leichten VMs in latenzarmen Umgebungen
Edge-Computing treibt die Nachfrage nach VMs an, die auf kompakter, verteilter Infrastruktur laufen. Leichte virtuelle Maschinen werden in der Nähe von IoT-Endpunkten und 5G-Basisstationen eingesetzt. Der Virtual Machine Market passt sich an die Leistungsanforderungen in Bereichen mit geringer Bandbreite und hoher Reaktionsfähigkeit an. Edge-VMs unterstützen Content-Delivery, Echtzeitanalysen und lokale Verarbeitung. Diese Umgebungen priorisieren einen kleinen Fußabdruck, schnelle Startzeiten und sichere Isolation. Anbieter bieten Mikro-VMs an, um hohe Verfügbarkeit in eingeschränkten Standorten zu unterstützen. Das Wachstum autonomer Systeme, der industriellen Automatisierung und von AR/VR unterstützt diesen Trend weiter. Virtualisierung am Edge gewährleistet nahtlose Verfügbarkeit von Rechenleistung ohne zentrale Abhängigkeiten.
Anstieg von Virtuellen Maschinen in Cybersicherheitslaboren und digitalen Forensikumgebungen
Cybersicherheitsteams verwenden isolierte VMs, um Malware zu testen, Angriffe zu simulieren und Reverse Engineering durchzuführen. VMs schützen physische Systeme, während sie eine detaillierte Verhaltensanalyse ermöglichen. Der Markt für virtuelle Maschinen profitiert von der erweiterten Nutzung in Cyber-Übungsumgebungen und forensischen Schulungslabors. Analysten setzen wegwerfbare VMs ein, um unbekannte Dateien zu untersuchen und Angriffsvektoren zu verfolgen. VM-Snapshots helfen, Systemzustände während Eindringungssimulationen festzuhalten. Regierungsbehörden und Unternehmen nutzen VMs, um die Reaktion auf Vorfälle und die Analystenschulung zu verbessern. Kontrollierte Umgebungen begrenzen die Exposition während der Schwachstellentests. Die Nachfrage nach sicheren, reproduzierbaren Umgebungen treibt die Einführung in Sicherheitsoperationszentren voran.
Analyse der Marktchancen
Ressourcenüberlastung und Leistungsengpässe in hochdichten virtuellen Umgebungen
Obwohl virtuelle Maschinen die Flexibilität verbessern, führen sie auch zu Latenz und Ressourcenüberlastung. Der Betrieb mehrerer VMs auf einem einzigen Host belastet CPU, Speicher und Speichersubsysteme. Leistungsverschlechterung wird in I/O-intensiven oder Echtzeitanwendungen offensichtlich. Der Markt für virtuelle Maschinen steht vor Herausforderungen, wenn Organisationen versuchen, ohne angemessene Infrastrukturplanung zu skalieren. Die Überbelegung von Ressourcen kann zu langsamen Reaktionen und instabilen Arbeitslasten führen. Das Management von VM-Ausbreitung und die Sicherstellung von Ressourcenfairness bleiben schwierig. Betreiber müssen strenge Governance-, Überwachungs- und Kapazitätsplanungsprotokolle implementieren. Die Leistungsoptimierung über Hosts hinweg erfordert spezialisierte Fähigkeiten und konsequente Optimierung.
Sicherheitsrisiken durch VM-Ausbruch, Fehlkonfigurationen und Hypervisor-Schwachstellen
Virtuelle Umgebungen können neue Cybersicherheitsrisiken einführen, wenn sie nicht ordnungsgemäß konfiguriert sind. VM-Ausbruchangriffe, bei denen eine Gast-VM Zugriff auf den Host erhält, stellen ernsthafte Bedrohungen dar. Fehlkonfigurierte virtuelle Switches, veraltete Hypervisoren oder schwache Isolation erhöhen die Gefährdung. Der Markt für virtuelle Maschinen muss Risiken im Zusammenhang mit Mehrmandantenfähigkeit und unbefugtem Zugriff angehen. Admin-Schnittstellen und API-Endpunkte werden zu Angriffsflächen. Organisationen kämpfen damit, die Patch-Hygiene über große VM-Flotten hinweg aufrechtzuerhalten. Die Einhaltung von Vorschriften wird in dynamischen, virtualisierten Netzwerken ebenfalls komplex. Effektive Segmentierung, Verschlüsselung und Überwachung sind entscheidend, um Risiken zu mindern.
Marktchancen
Erweiterung von virtuellen Maschinen in aufstrebenden Märkten durch erschwingliche Cloud-Angebote
Cloud-Anbieter führen regionsspezifische Dienste ein, um KMUs und Startups in Entwicklungsländern zu unterstützen. Diese Anbieter bieten VM-basierte Lösungen an, die IT-Investitionskosten senken und den Zugang zu modernen Werkzeugen verbessern. Der Markt für virtuelle Maschinen gewinnt in Regionen wie Südostasien, Lateinamerika und Afrika an Bedeutung. Lokalisierte Rechenzentren und hybride Cloud-Dienste schaffen neue Nachfrage nach VMs in Bildung, Einzelhandel und E-Commerce. Dies unterstützt das digitale Wachstum in unterversorgten Märkten.
Zunehmende Nutzung von virtuellen Maschinen in Bildung, Simulation und kompetenzbasierten Labors
Akademische Institutionen und Online-Lernplattformen nutzen VMs für das Lehren von Software, Programmierung und Cybersicherheit. Virtuelle Labore helfen, reale Umgebungen für praktisches Training nachzubilden. Der Virtual Machine Markt profitiert von der steigenden Nachfrage nach entfernten, skalierbaren und zurücksetzbaren Setups. Studierende können praxisnah lernen, ohne physische Labore zu benötigen. VMs unterstützen Zertifizierungen, Simulationen und Sandbox-Tests in verschiedenen Disziplinen.
Marktsegmentierungsanalyse:
Nach Produkt
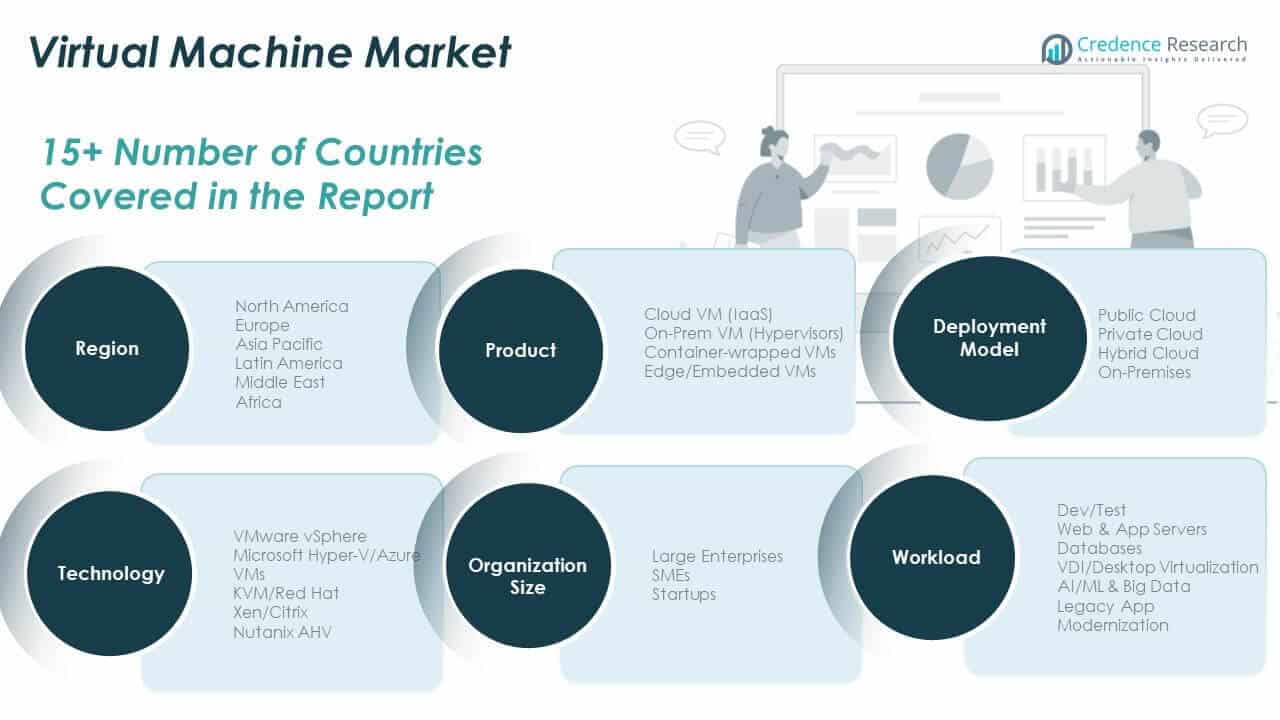
Der Virtual Machine Markt wird durch die starke Einführung von Cloud-VMs (IaaS) in Unternehmen angetrieben, die skalierbare Infrastrukturen suchen. Es unterstützt dynamische Arbeitslasten und ermöglicht globalen Zugriff mit minimalen physischen Investitionen. On-Prem-VMs (Hypervisors) bedienen weiterhin Sektoren mit strengen regulatorischen und Sicherheitsanforderungen. Container-verpackte VMs gewinnen an Dynamik bei DevOps-Teams, die Microservices verwalten. Edge/Embedded VMs entstehen in Echtzeit-, lokalisierten Computerumgebungen wie Einzelhandel, Telekommunikation und industrieller Automatisierung.
- Zum Beispiel verpflichtet sich AWS zu einer monatlichen Betriebszeit von 99,99 % für EC2 in Multi-AZ-Bereitstellungen unter seinem SLA. Dies unterstützt dynamische Arbeitslasten und ermöglicht globalen Zugriff mit minimalen physischen Investitionen, was seine Rolle in virtualisierten Cloud-Umgebungen stärkt.
Nach Bereitstellungsmodell
Die öffentliche Cloud bleibt das dominierende Bereitstellungsmodell aufgrund von Flexibilität, einfacher Zugänglichkeit und Kostenvorteilen. Die hybride Cloud-Bereitstellung nimmt schnell zu, da Unternehmen das Gleichgewicht zwischen Cloud- und On-Premises-Systemen halten. Private Clouds bedienen Branchen mit sensiblen Daten und Compliance-Bedürfnissen. On-Premises-Modelle bestehen in IT-Umgebungen mit hohem Legacy-Anteil, die auf interne Kontrolle und feste Infrastruktur setzen.
Nach Technologie
VMware vSphere führt die Technologielandschaft an, dank seiner robusten, unternehmensgerechten Virtualisierungswerkzeuge. Microsoft Hyper-V und Azure VMs folgen dicht dahinter, besonders in Windows-zentrierten IT-Infrastrukturen. KVM / Red Hat bieten Open-Source-Flexibilität und werden in Linux-basierten Ökosystemen bevorzugt. Xen / Citrix-Lösungen unterstützen Desktop-Virtualisierung und sicheren Fernzugriff. Nutanix AHV erweitert seinen Einfluss in hyperkonvergierten und Multi-Cloud-Umgebungen.
- Zum Beispiel unterstützt Hyper-V in Windows Server 2022 bis zu 24 TB RAM pro VM, was eine Hochleistungsvirtualisierung für speicherintensive Anwendungen ermöglicht. KVM / Red Hat bieten Open-Source-Flexibilität und bleiben in Linux-basierten Umgebungen aufgrund ihrer Skalierbarkeits- und Integrationsmerkmale bevorzugt.
Nach Organisationsgröße
Große Unternehmen machen den größten Anteil der Einführung aus, angetrieben durch komplexe und globale IT-Operationen. KMUs nutzen virtuelle Maschinen, um die Kosten für physische Infrastrukturen zu senken und gleichzeitig die Skalierbarkeit zu erhalten. Startups nutzen VMs für die schnelle Anwendungsentwicklung, Tests und Cloud-native Bereitstellungen, oft unter Verwendung leichter und modularer Architekturen.
Nach Arbeitslast
Entwicklungs- und Testumgebungen sind die häufigsten VM-Arbeitslasten und bieten isolierte und wiederholbare Setups. Web- und Anwendungsserver folgen, da Kernfunktionen von Unternehmen online verlagert werden. Datenbanken, VDI und AI/ML-Arbeitslasten erfordern hohe Leistung und Ressourcenflexibilität. Die Modernisierung von Legacy-Anwendungen treibt ebenfalls die Nutzung von VMs voran und hilft Unternehmen, von veralteten Systemen ohne vollständige Neuplattformierung zu wechseln.
Segmentierung:
Nach Produkt
- Cloud-VM (IaaS)
- On-Prem-VM (Hypervisoren)
- Containerverpackte VMs
- Edge/Eingebettete VMs
Nach Bereitstellungsmodell
- Öffentliche Cloud
- Private Cloud
- Hybride Cloud
- Vor Ort
Nach Technologie
- VMware vSphere
- Microsoft Hyper-V / Azure VMs
- KVM / Red Hat
- Xen / Citrix
- Nutanix AHV
Nach Unternehmensgröße
- Große Unternehmen
- KMU
- Startups
Nach Arbeitslast
- Entwicklung/Test
- Web- & App-Server
- Datenbanken
- VDI / Desktop-Virtualisierung
- KI/ML & Big Data
- Modernisierung von Legacy-Apps
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für virtuelle Maschinen wurde 2018 auf 2.728,80 Millionen USD geschätzt und soll bis 2024 auf 4.441,24 Millionen USD und bis 2032 auf 13.286,56 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8 % während des Prognosezeitraums. Nordamerika hält den größten Anteil am globalen Markt für virtuelle Maschinen und macht 2024 etwa 37,5 % aus. Diese Führungsrolle wird durch ein ausgereiftes Cloud-Ökosystem, eine umfangreiche Präsenz von Rechenzentren und starke IT-Budgets von Unternehmen unterstützt. Die USA bleiben der Haupttreiber mit hoher Akzeptanz in den Bereichen BFSI, Gesundheitswesen und Technologie. Virtuelle Desktop-Infrastrukturen und cloud-native Anwendungsentwicklung sind in Organisationen weit verbreitet. Schlüsselakteure wie Microsoft, VMware und AWS halten in dieser Region aggressive Innovationszyklen aufrecht. Regulatorische Compliance-Anforderungen fördern auch die Virtualisierungsakzeptanz in sensiblen Branchen. Die Nachfrage nach hybriden Cloud-Strategien stärkt weiterhin die regionale Marktaussicht.
Europa
Die Größe des europäischen Marktes für virtuelle Maschinen wurde 2018 auf 1.828,80 Millionen USD geschätzt und soll bis 2024 auf 2.890,20 Millionen USD und bis 2032 auf 8.159,87 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0 % im Prognosezeitraum. Europa repräsentiert im Jahr 2024 etwa 24,4 % des globalen Marktanteils. Die Region zeigt ein kontinuierliches Wachstum aufgrund der digitalen Transformation in den Bereichen Fertigung, Regierung und Finanzdienstleistungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investieren in hybride Cloud-Infrastrukturen und Edge-Computing-Einsätze. Die DSGVO und andere regionale Compliance-Gesetze fördern sichere virtuelle Umgebungen und kontrollierte Datenflüsse. Europäische Unternehmen setzen auf containerisierte VMs und Open-Source-Hypervisoren zur Kostenoptimierung. Green-IT-Initiativen begünstigen ebenfalls virtuelle Maschinen aufgrund des reduzierten Energieverbrauchs und der Konsolidierung von Hardware. Das Wachstum der Remote-Arbeit hat die Nachfrage nach virtuellen Desktops im öffentlichen und privaten Sektor weiter angekurbelt.
Asien-Pazifik
Die Größe des Marktes für virtuelle Maschinen im Asien-Pazifik-Raum wurde 2018 auf 1.670,40 Millionen USD geschätzt und soll bis 2024 auf 2.879,21 Millionen USD und bis 2032 auf 9.564,46 Millionen USD anwachsen, mit einer CAGR von 16,3 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält 2024 einen Marktanteil von 24,3 % und entwickelt sich zum am schnellsten wachsenden regionalen Segment. Eine starke Cloud-Adoption in China, Indien, Japan und Südostasien treibt die Nachfrage nach Virtualisierung voran. Regierungen und Telekommunikationsunternehmen investieren stark in Rechenzentrumsinfrastrukturen, um digitale Wirtschaften zu unterstützen. KMUs in der Region nutzen virtuelle Maschinen, um ihre Betriebsabläufe ohne hohe Kapitalinvestitionen zu skalieren. Die Nachfrage steigt im E-Commerce, Fintech und Mobilfunkdiensten, wo Agilität entscheidend ist. Regionale Technikanbieter bieten wettbewerbsfähige Virtualisierungsplattformen an, was die lokale Akzeptanz fördert. Der Bedarf an latenzarmen Edge-Computing steigert auch das Interesse an eingebetteten VMs für Echtzeitanwendungen.
Lateinamerika
Die Größe des Marktes für virtuelle Maschinen in Lateinamerika wurde 2018 auf 561,60 Millionen USD geschätzt und soll bis 2024 auf 917,55 Millionen USD und bis 2032 auf 2.588,04 Millionen USD anwachsen, mit einer CAGR von 14,0 % im Prognosezeitraum. Die Region trägt 2024 etwa 7,7 % zum globalen Marktanteil bei. Das Wachstum wird von Brasilien und Mexiko angeführt, wo Cloud-Migrationsbemühungen und IT-Modernisierungen im Gange sind. Unternehmen suchen nach kostengünstiger Infrastruktur, um Entwicklungs- und Test-Workloads zu unterstützen. Regionale Rechenzentrumserweiterungen durch globale Anbieter unterstützen breitere VM-Einsätze. Startups in den Bereichen Fintech, Bildung und Logistik übernehmen virtuelle Umgebungen für flexible Skalierung. Verbesserungen der Konnektivität unterstützen auch die breitere Nutzung von cloud-gehosteten virtuellen Desktops. Partnerschaften im öffentlichen Cloud-Bereich mit regionalen Telekommunikationsunternehmen machen Virtualisierung für mittelständische Unternehmen zugänglicher.
Mittlerer Osten
Die Größe des Marktes für virtuelle Maschinen im Nahen Osten wurde 2018 auf 252,00 Millionen USD geschätzt und soll bis 2024 auf 386,43 Millionen USD und bis 2032 auf 1.033,71 Millionen USD anwachsen, mit einer CAGR von 13,2 % im Prognosezeitraum. Er hält 2024 einen Marktanteil von 3,3 %, angetrieben durch Cloud-First-Strategien in den VAE, Saudi-Arabien und Israel. Regierungen und Unternehmen übernehmen virtuelle Maschinen, um die Modernisierung der Infrastruktur zu rationalisieren. Die Nachfrage ist stark in den Bereichen Öl & Gas, Banken und Verteidigung, die sichere, isolierte Rechenumgebungen benötigen. Regionale Rechenzentren von AWS, Oracle und Microsoft unterstützen das VM-Wachstum in IaaS- und Hybridmodellen. Initiativen wie Smart Cities und KI-Innovationszentren steigern die Abhängigkeit von skalierbaren virtuellen Umgebungen. Die Region konzentriert sich auch auf private Cloud- und On-Prem-VM-Implementierungen aufgrund von Datenlokalisierungsrichtlinien.
Afrika
Der Markt für virtuelle Maschinen in Afrika wurde 2018 mit 158,40 Millionen USD bewertet und soll bis 2024 auf 341,50 Millionen USD und bis 2032 auf 883,25 Millionen USD wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 12,3 % im Prognosezeitraum. Afrika macht 2024 einen Anteil von 2,9 % am globalen Markt aus. Das Wachstum wird durch den Ausbau der digitalen Infrastruktur in Südafrika, Nigeria und Kenia angetrieben. Die Cloud-Nutzung nimmt bei Telekommunikationsunternehmen, öffentlichen Diensten und KMU zu, die flexible IT-Tools suchen. Virtuelle Maschinen bieten kostengünstige Rechenoptionen für Startups und Bildungseinrichtungen. Internationale Cloud-Anbieter arbeiten mit regionalen Akteuren zusammen, um lokale Dienste bereitzustellen. Die Nachfrage nach Fernlern- und E-Health-Plattformen unterstützt die Nutzung von VDI und leichten VMs. Trotz infrastruktureller Herausforderungen bietet die Region langfristiges Potenzial für die Expansion der Virtualisierungstechnologie.
Analyse der Hauptakteure:
- VMware (Broadcom)
- Microsoft (Hyper‑V / Azure VMs)
- Amazon Web Services (EC2)
- Google Cloud (Compute Engine)
- Oracle (VM / Cloud-Infrastruktur)
Wettbewerbsanalyse:
Der Markt für virtuelle Maschinen zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von globalen Technologieanbietern dominiert wird, die umfassende Virtualisierungs- und Cloud-Plattformen anbieten. VMware (Broadcom) hat eine starke Präsenz im Unternehmensbereich mit seinem vSphere-Ökosystem und der Integration von Hybrid-Clouds. Microsoft erweitert weiterhin die Hyper-V- und Azure-VM-Dienste durch breite Kompatibilität und Unternehmensakzeptanz. Amazon Web Services dominiert den IaaS-Bereich mit EC2, während Google Cloud mit Compute Engine für Entwickler und KI-Workloads an Zugkraft gewinnt. Oracle stärkt seine Position mit VM-Diensten, die in seine Cloud-Infrastruktur integriert sind. Es zeigt sich ein zunehmender Wettbewerb durch Open-Source-Lösungen wie KVM und Red Hat, die aufgrund von Anpassungsmöglichkeiten und niedrigeren Gesamtbetriebskosten bevorzugt werden. Der Markt sieht aktive Strategien in Fusionen, neuen Produkteinführungen und regionalen Expansionen. Die Akteure konzentrieren sich auf die Optimierung von Workloads, KI-basierte VM-Orchestrierung und Container-Integration. Starke Markenökosysteme, Preisgestaltungsmodelle und Partnerschaften bestimmen die langfristige Positionierung in diesem Markt.
Neueste Entwicklungen:
- Im Oktober 2025 brachte Cisco die Nexus N9100 Switch-Serie auf den Markt, die von NVIDIA Spectrum-X Ethernet-Silizium angetrieben wird und in NVIDIA für KI-Infrastruktur integriert ist. Dies unterstützt NVIDIA Cloud Partner-konforme KI-Fabriken und Hochgeschwindigkeits-Fabrics für virtuelle Maschinen-Workloads.
- Im August 2025 führte Amazon Web Services einen neuen VMware-Dienst ein, der die Integration von VMware Cloud Foundation als letzter großer Cloud-Anbieter nach Microsoft Azure und Google Cloud VMware Engine bietet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Bereitstellungsmodell, Organisationsgröße, Technologie und Workload. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Cloud-nativen Technologien wird eine hohe Nachfrage nach skalierbaren virtuellen Maschinen in IaaS- und hybriden Setups antreiben.
- KI und Automatisierung werden das Lebenszyklusmanagement von VMs verbessern, was die Orchestrierung von Workloads und Ressourceneffizienz steigert.
- Edge- und eingebettete VMs werden in intelligenten Fabriken, Telekommunikation und Echtzeitanalyseumgebungen expandieren.
- Containerverpackte VMs werden an Bedeutung gewinnen, da Unternehmen Sicherheit und Portabilität bei der Bereitstellung von Microservices ausbalancieren.
- Das Wachstum von DevOps und CI/CD-Pipelines wird die Nutzung von VMs für Tests, Staging und Pre-Production-Workloads unterstützen.
- Die virtuelle Desktop-Infrastruktur (VDI) wird in remote-orientierten und sicherheitssensiblen Sektoren stetig angenommen werden.
- Open-Source-Hypervisoren werden den Marktwettbewerb erhöhen, insbesondere unter KMUs und Technologie-Startups.
- Große Unternehmen werden weiterhin die Nutzung dominieren, aufgrund umfangreicher Virtualisierung über globale Operationen hinweg.
- Die Nachfrage aus dem asiatisch-pazifischen Raum wird andere Regionen übertreffen, angetrieben durch den Ausbau digitaler Infrastrukturen und Cloud-Dienste.
- Regulatorische Compliance und Datenlokalisierung werden weltweit die Bereitstellung von privaten und hybriden Cloud-VMs erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für virtuelle Maschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für virtuelle Maschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der virtuellen Maschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für virtuelle Maschinen antreiben?
Wer sind die führenden Unternehmen im Markt für virtuelle Maschinen?
Welche Region hatte 2024 den größten Anteil am Markt für virtuelle Maschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für virtuelle Maschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für virtuelle Maschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,856.14 million → 2032: USD 35,515.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für virtuelle Maschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für virtuelle Maschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für virtuelle Maschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für virtuelle Maschinen Market Drivers
- 3.3 Markt für virtuelle Maschinen Market Restraints & Challenges
- 3.4 Markt für virtuelle Maschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für virtuelle Maschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für virtuelle Maschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für virtuelle Maschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für virtuelle Maschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für virtuelle Maschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für virtuelle Maschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für virtuelle Maschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für virtuelle Maschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für virtuelle Maschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für virtuelle Maschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für virtuelle Maschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für virtuelle Maschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für virtuelle Maschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für virtuelle Maschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für virtuelle Maschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für virtuelle Maschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für virtuelle Maschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für virtuelle Maschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für virtuelle Maschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
